❌

Reading view

Neurodivergentes: la etiqueta de moda para los cerebros fuera de lo común

A Paloma le dijeron que su hija, con altas capacidades, era neurodivergente. Poco después le sugirieron que su hijo, con hipersensibilidad emocional, quizá entrara también en esa categoría, que a Paloma le sonó sugestiva y misteriosa, con un toque exclusivo, como de mente fuera del rebaño. En ambos casos se lo comunicaron en el colegio donde lleva a sus retoños, durante sendas reuniones con el equipo de psicopedagogía. Paloma se lo comentó entonces a su psicóloga, quien aportó una nueva evaluación: con dos niños así, lo más probable era que la madre fuese, asimismo, neurodivergente.

Seguir leyendo

© Svetlana Mishchenko (Getty Images)

Una niña crea una escultura de arcilla durante una actividad creativa.
  •  

La escalada de tipos de interés amenaza con arrojar al ‘ladrillo’ a otra turbulencia crediticia

La escalada de tipos de interés amenaza con arrojar al ‘ladrillo’ a otra turbulencia crediticia

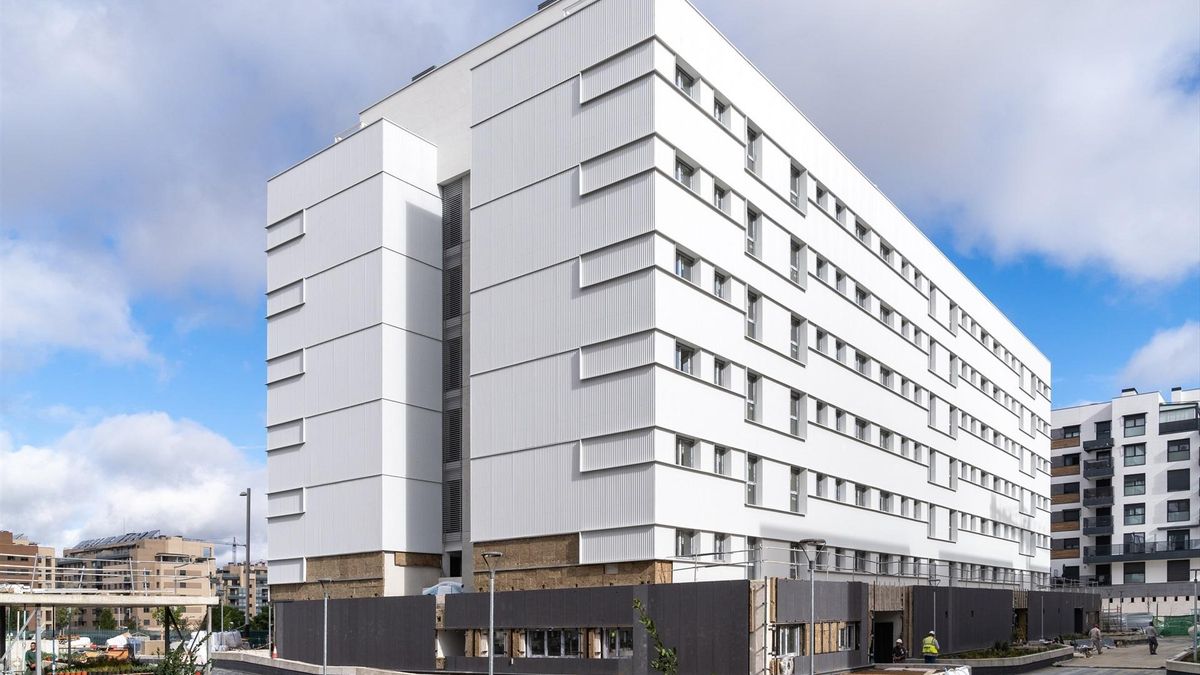
El encarecimiento global del dinero empieza a vislumbrar otra sacudida inmobiliaria. EEUU y Europa afrontan una presión hipotecaria a rebufo de las presumibles nuevas subidas de tipos para frenar la inflación galopante, que ya paraliza operaciones de compraventa y ha desempolvado el riesgo de impagos. Madrid desafía al dinero caro y al riesgo de burbuja.

La escalada de petróleo y gas y el temor a una crisis de deuda aceleran las caídas de las bolsas y el Ibex se deja más de un 2%

El elevado precio del dinero vuelve a provocar movimientos sísmicos en los negocios del ladrillo. Pero no es la única fuerza telúrica que está propiciando el calentamiento del magma financiero. En paralelo, la escalada de las rentabilidades de los bonos soberanos, alimentada por la inflación energética, los déficits públicos, desbordados por las partidas de gastos en Defensa y los costes de las pirámides demográficas, y una voraz demanda crediticia empresarial que emerge de unas desaforadas inversiones en IA, también hacen tambalearse los entramados inmobiliarios de las potencias industrializadas.

Los compradores empiezan a aplazar decisiones de adquisición, los promotores revisan capitales y estados contables consignados como flujos de inversión y los propietarios se resisten a vender. La vivienda, que en algunas latitudes había alcanzado velocidad de crucero en el todavía latente –y resiliente– ciclo de negocios post-Covid, emite señales de sobrecalentamiento que contienen dosis de una cada vez más profunda y palpable preocupación inversora.

EEUU concentra las señales más inquietantes. Las hipotecas a 30 años han saltado hasta el 7,4% tras situarse por debajo del 6% en febrero. En el país de las hipotecas subprime que detonaron el credit crunch de 2008, la rentabilidad de los bonos del Tesoro a 10 años supera el 5%, mientras los precios residenciales siguen fuera del alcance de gran parte de la sociedad estadounidense. Josh Hirt, analista de Vanguard, alerta de que “será difícil abaratar notablemente la financiación sin una recesión”.

Pero el PIB se afana en superar las expectativas y evoluciona entre previsiones de establecer una velocidad de crucero del 3% en 2027. Mientras el encarecimiento hipotecario agrava un déficit de 3,7 millones de viviendas, según estima Freddie Mac, la hipotecaria que estuvo a punto de suspender pagos en 2009 que –dicen sus expertos–, alimenta los síntomas de parálisis actuales en las compraventas. Sin que ello suponga, para más inri, “correcciones suficientes de precios”.

Europa atraviesa por una borrasca similar. Aunque de menor intensidad. El repunte de los bonos británicos, con rentabilidades del 5,53%, está obligando a renegociar operaciones inmobiliarias y a revisar valoraciones. Así lo reconoce Ronald Dickerman, fundador de Madison International Realty, firma inmobiliaria especializada en aportar capital y en refinanciar activos y carteras de propiedades en EEUU y Europa, al considerar “inevitable” que los precios se reajusten cuando la financiación se encarece bruscamente, como en el caso actual. Aunque su advertencia se dirige, sobre todo, al sector inmobiliario comercial, esta tendencia engloba también a la vivienda, avisa.

En su opinión, “construir resulta más caro”, financiar una compra “exige mayores ingresos” y los alquileres “absorben parte de la demanda expulsada del mercado de propiedad”.

Fitch Ratings constata el deterioro crediticio en el mercado interior. Esta misma semana resalta que la tasa de impagos de préstamos corporativos apalancados ha remontado del 2,7% al 3,6% en septiembre. La agencia ha elevado su previsión de insolvencias sobre pagos de préstamos a finales de 2026 hasta el 4%-4,5%. Porcentajes que evidencian la creciente fragilidad de empresas y familias excesivamente endeudadas. Si esta tensión se recrudece con condiciones crediticias más restrictivas, las constructoras y promotoras más dependientes del flujo prestamista podrían encontrarse “especialmente expuestas”.

La firma de rating admite que sus cada vez más abultadas listas de agentes económicos bajo su vigilancia crediticia implican reestructuraciones e impagos en el futuro. Desde luego, “no hacen presagiar una mejora generalizada” del clima financiero. Ni para empresas, ni para compradores de viviendas.

El desequilibrio inmobiliario español

España aporta otro desequilibrio. La fortaleza de su demanda residencial y la escasez estructural de oferta pueden sostener los precios incluso si empeoran las condiciones hipotecarias. Spanish Life Properties, inmobiliaria que opera sobre todo en la Costa del Sol, precisa que una demanda superior a la oferta disponible puede impedir que el encarecimiento del crédito se traduzca en viviendas más asequibles. Pero no descarta un aterrizaje con brusquedades.

En parecidos términos se expresa Olga Gouveia, economista de BBVA Research, quien resalta que España, desde el punto de vista financiero, afronta el endurecimiento monetario con menor endeudamiento privado y mayor proporción de hipotecas fijas que en crisis anteriores, aunque el crédito –enfatiza– se está encareciendo rápidamente. A su juicio, un IPC con persistencia al alza por el voltaje geopolítico en Oriente Próximo y las carencias de gas y diésel en una Europa sometida a tensiones en primas de riesgo como la francesa por sus elevados endeudamientos, puede terminar erosionando esa ventaja a través del encarecimiento de las hipotecas.

De hecho, el euríbor a 12 meses se ha instalado en el 3,245% frente al 2,187% de octubre del pasado ejercicio. El repunte traslada más presión a los presupuestos familiares, especialmente entre los prestatarios sujetos a revisiones anuales. Para una hipoteca de 150.000 euros, con 20 años de amortización, un alza de este indicador de referencia de un punto encarecería en unos 85 euros mensuales la factura mensual dedicada a sufragar una vivienda. Precisamente cuando los precios de compraventa y alquiler ya absorben una proporción considerable de los ingresos.

Por si fuera poco, el BCE añade más leña al fuego. Tras elevar en septiembre el tipo de depósito al 2,5%, se mantiene proclive a nuevos incrementos para contener una inflación que sus propios expertos sitúan en el 3% en 2026. El consenso del mercado habla de una o incluso dos subidas antes de que expire el año y entre los analistas se detecta que un crédito más caro puede agravar el acceso a la vivienda. Sin que se haya resuelto su escasez estructural. En A&G se contempla una subida de tipos en diciembre y otra en 2027, antes de que el BCE revertirá su escalda para evitar otro frenazo económico.

Este escenario de enfriamiento ha emergido en las transacciones. Según datos de julio del INE, las compraventas disminuyeron un 5,1% respecto al mismo mes de 2025, hasta certificar 61.417 operaciones, aunque aún aumentaron un 3,6% frente al mes anterior. No basta para proclamar un cambio de ciclo. Sobre todo, porque los precios en Madrid y otras grandes ciudades todavía tienen margen para mantenerse altos, pese a que siga disminuyendo la capacidad de compra de los hogares y a que el dinamismo inmobiliario no sea inmune al deterioro financiero. De hecho, este retardo diferencial lo refleja el informe La vivienda, cimiento de desigualdades, de Oxfam Intermón, que admite que el 61% de los inquilinos españoles no consigue ahorrar debido al coste del alquiler y que el 58,5% de quienes no son propietarios considera “improbable” adquirir una vivienda en el futuro.

Además de afirmar que el 85% de los arrendatarios dedica más del 30% de sus ingresos a pagar la renta y uno de cada tres supera el 50%. El encarecimiento del crédito amenaza con prorrogar sus cheques inmobiliarios porque quienes no pueden comprar, prolongan su tiempo de alquiler, mientras quienes ya destinan buena parte de su renta a la vivienda disponen de un margen cada vez menor para afrontar futuras perturbaciones económicas.

Madrid, uno de los focos de elevado voltaje

La vivienda en la capital de España es uno de los focos de elevado voltaje dentro de los mercados inmobiliarios europeos. En medio de este desbarajuste entre costes y crédito, sigue registrando fuertes revalorizaciones que hacen mermar los ingresos familiares. El Global Real Estate Bubble Index 2026, elaborado por UBS, acaba de situar a Madrid entre las cuatro ciudades con mayores subidas reales de precios residenciales del último año –todas ellas rozando el 10%– junto a Seúl, Lisboa y Hong Kong. Además, ocupa el noveno puesto entre las 23 ciudades examinadas, con un indicador de riesgo de burbuja de 0,86 puntos, cota que roza el umbral de su ranking que define el riesgo elevado, situado en un punto.

El estudio, de finales de septiembre, sólo cita a Zúrich y Tokio dentro del peligro de estallido de burbuja. Pero se refiere a la capital española como muestra de ciudad que se distancia cada vez más de la capacidad económica real de sus residentes. Descarta, de momento, un desplome de precios, aunque alerta del aumento de los desequilibrios inmobiliarios. Matthias Holzhey, autor del informe, ve “probable” que los mayores costes de financiación por la escalada de tipos entre las potencias de rentas altas “limiten las subidas a corto plazo”. Antes de alertar de que el coste promedio de adquirir una propiedad de 60 metros cuadrados en capitales de su top-ten supera con creces el 40% de los ingresos brutos de un trabajador catalogado de altamente cualificado.

Madrid –expresa el informe– es una de las ciudades que con mayor rapidez está sobrevalorando sus precios de vivienda y deteriorando la capacidad adquisitiva de acceso a un inmueble en sus distintas jurisdicciones territoriales.  

El Banco de España, en su informe trimestral de octubre, advierte de que el aumento de la carga financiera podría perjudicar especialmente a los agentes más endeudados y expuestos a tipos de interés variables. Si bien matiza que las familias españolas afrontan este episodio con una posición patrimonial relativamente sólida y niveles agregados de endeudamiento contenidos. “El riesgo principal es una crisis de accesibilidad prolongada, con posibles focos de insolvencia, más que un colapso hipotecario generalizado”.

En línea con el reciente diagnóstico del FMI cuyos expertos admiten que la disciplina de ahorro y el cuidado por evitar endeudamientos excesivos de los hogares “reducen el peligro sistémico”, aunque enfatizan que una corrección inmobiliaria “castigaría desproporcionadamente las rentas bajas”. La amenaza “no exige necesariamente una oleada de impagos para provocar perjuicios económicos y sociales considerables”, precisan.

Aunque en el sector privado surgen voces no tan optimistas que alertan de que los bancos están revisando riesgos y los promotores aplazando proyectos, mientras los inversores reclaman unas rentabilidades más jugosas a la hora de financiar planes urbanísticos que en ocasiones requieren décadas.

The Economist recuerda que el mercado inmobiliario mundial superó el anterior ciclo de subidas de tipos sin grandes correcciones, pero ahora --alerta-- aquella fortaleza que descansaba sobre circunstancias excepcionales, con propietarios que disponían de hipotecas baratas a largo plazo, reservas extraordinarias de ahorro y una oferta residencial, ha desaparecido. Y ha sido sustituida por otro escenario con ingredientes de toxicidad financiera. Entre otros, un creciente censo de hipotecados expuestos a revisiones de sus intereses, con colchones financieros al límite y con sus sectores de construcción sin planes definidos.

El semanario británico también hacer hincapié en la divergente senda que están tomando ciertas economías. En Nueva Zelanda, los precios han retrocedido un 25% desde sus máximos, mientras que en áreas tensionadas de San Francisco han aumentado un 20% en un año, impulsados por el espaldarazo a la IA en Silicon Valley; un fenómeno similar a la grieta que se manifiesta entre estados con efervescencia y con ralentización inmobiliaria.

  •  

Mundial sub 15. Así funciona la escuela de los campeones del mundo

Un grupo de chavales con pinta de haberse escapado del instituto se mueve por las instalaciones de la Ciudad del Fútbol de Las Rozas vestidos con el chándal de la selección. Son las 14 criaturas que representarán a España en el primer Mundial sub’15 organizado por la FIFA. Un torneo bautizado oficialmente como Copa del Mundo y Festival sub’15 en el que las reglas se cambian para dar cabida a las 191 selecciones que llegan por invitación directa, sin fase de clasificación y que se juegan el título en diez días.

España se estrena mañana contra Chile en un grupo que completan Barbados, Kuwait, Congo y Tayikistán. El campo se reduce para jugar partidos de fútbol 8 en dos partes de 20 minutos cada una. El grupo de futbolistas también se reduce. Los seleccionadores solo pueden convocar a 14 futbolistas nacidos en 2011 o 2012 y el cuerpo técnico solo puede contar con seis personas.

«Nosotros a la hora de dar la lista también nos hemos tenido que romper mucho la cabeza, porque hemos intentado llevar jugadores para diferentes escenarios, jugadores que puedan jugar para atacar, para defender, en distintas posiciones, en distintos momentos de partido. Hay que llevar jugadores versátiles y que, además, sean capaces de adaptarse rápido a un nuevo contexto competitivo», explica Hernán Pérez, el seleccionador sub’15.

Sin embargo, no será él quien dirija a la selección en el torneo que se disputa en Uzbekistán. Tiene que ocuparse de la sub’16 en esos días y será David Gordo, el seleccionador sub’21 el que ocupe su lugar en el banquillo. Hernán es el ayudante de David en la sub’21. En las categorías inferiores de la selección es habitual que los entrenadores de una categoría ayuden en otras, lo que conlleva que estén presentes en todo el proceso de formación de los futbolistas. Una costumbre que se instauró en los tiempos de Iñaki Sáez como director de las categorías inferiores, que continuó Ginés Meléndez y que en los últimos tiempos se ha recuperado en la Federación.

«Creo que es la base y el secreto de la Federación. Luis de la Fuente, conoce absolutamente a todos los jugadores. David lleva también muchos años aquí, ahora está con la sub’21, pero es que creo que a todas las generaciones que vienen por detrás las conoce también. Yo creo que es la ventaja que tenemos, conocer absolutamente a todos los jugadores, porque al final tú no solo conoces lo futbolístico, también sabes el rendimiento que te van a dar en cada momento. Cuando los recibes ya sabes cómo están, dónde les tienes que apretar o dónde les tienes que soltar un poco. Creo que es la clave del éxito, conocer a todas las generaciones», reconoce Hernán Pérez.

«Que nosotros veamos a los jugadores desde que tienen 14 años nos ayuda a conocerles no solo futbolísticamente, sino también a nivel personal, a conocerles en situaciones de estrés y de máxima exigencia y eso nos da también ese pequeño plus. Ya sabemos qué comportamientos tienen, cómo son en el día a día, cómo se comportan en concentraciones largas, como la que vamos a vivir ahora con estos sub’15. Nos ayuda a conocerles en todos los ámbitos. Es fundamental que los conozcamos, que conozcamos toda su personalidad y sus maneras de reaccionar y de comportarse», añade David Gordo.

«A veces vemos que van a cometer un error y tenemos que permitir que lo cometan»

Hernán Pérez

«La responsabilidad mayor que tenemos no es la deportiva, es la extradeportiva. Nosotros pasamos mucho tiempo con los jugadores y si ahora tú estás 10 días y entrenas dos horas al día, las otras 22 estás formando a personas. Además personas no adultas, menores de edad. Aquí tienes que ayudarles un poco más en esa educación deportiva, descansos, hidratación, alimentación, estudio, capacidad para entender y formarse y poder entender luego todo lo que pasa en el campo. Con un profesional eso ya no lo haces porque la mayoría ya tienen esos hábitos», dice Hernán. «Hay que convencerlos, no puedes imponerles nada porque son niños y necesitan entender todo eso. Incluso a veces vemos que van a cometer un error y tenemos que permitir que lo cometan porque es la manera que tienen a veces de aprender».

© RFEF

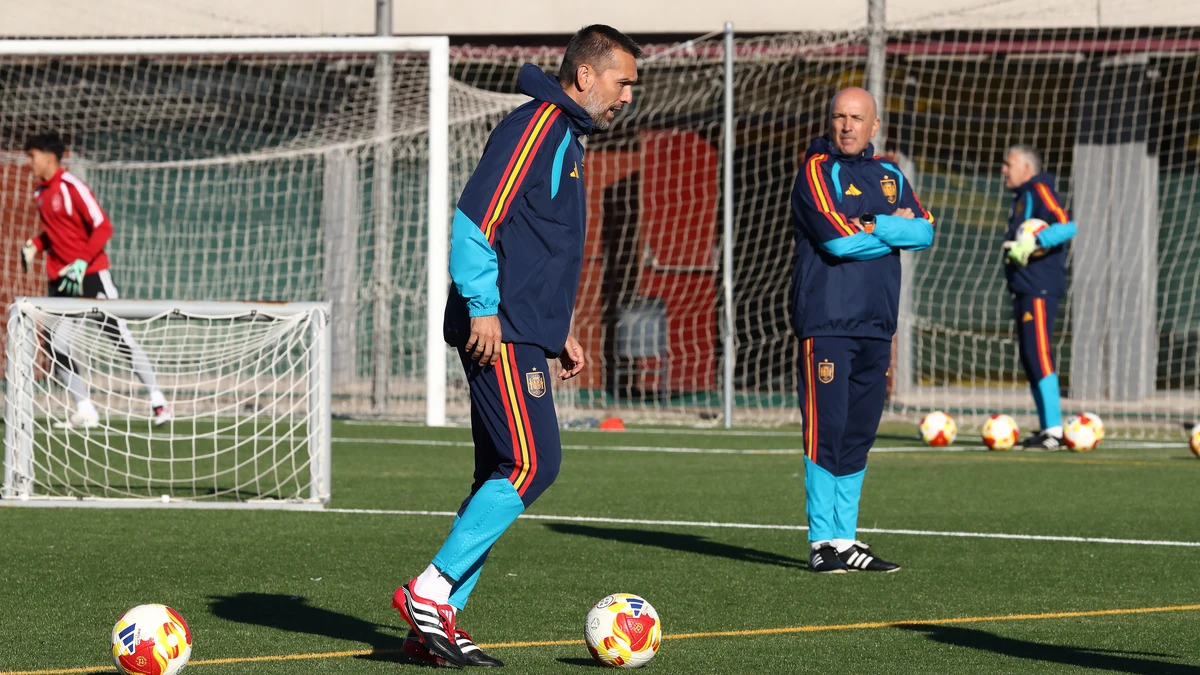
Hernán Pérez, en primer plano, y David Gordo, al fondo, se ocupan de la selección sub'15
  •  

El mundo vive endeudado, el FMI pide un ajuste y los gobiernos no se dan por aludidos

El mundo vive endeudado, el FMI pide un ajuste y los gobiernos no se dan por aludidos

El cheque del endeudamiento global (sumada la cuota soberana, financiera, empresarial y de hogares) supera los 365 billones de dólares, más de tres veces el PIB del planeta y los gobiernos, especialmente los del G-7, no parecen abordar una amenaza que atenta contra su prosperidad y la estabilidad financiera internacional

La espiral de deuda en la que se ahoga Francia puede contagiar a Europa

Desde el colapso crediticio de 2008, gobiernos, empresas y hogares han podido endeudarse con un dinero barato que parecía darles derecho de pernada financiera. Al cobijo de unos tipos de interés próximos a cero para superar, primero, las embestidas y posteriores réplicas el tsunami financiero de mayor virulencia y dimensión global de la historia y, segundo, los daños colaterales de la Gran Pandemia. En estos casi veinte años, los inversores han adquirido bonos soberanos con avidez, mientras los déficits públicos –factura inicial de las obligaciones de pagos– parecían un temor aplazable.

Pero esta excepcionalidad monetaria ha concluido; en una etapa inicial, tras el estallido de la guerra en Ucrania y, en una reedición posterior, por la de Irán. En ambos casos, a raíz de escaladas de los precios energéticos que han propiciado inflaciones persistentes. Especialmente entre las potencias industrializadas.

La costumbre de gastar más de lo que se ingresa –la famosa displicencia presupuestaria a ojos de países que, como Alemania, instauraron una férrea austeridad fiscal en tiempos en los que el euro estuvo a punto de fenecer y surgió una crisis de la deuda europea que apuntaba a quiebras soberanas– está mostrando, sin embargo, claros síntomas de supervivencia. Pese a que el riesgo de que los defaults puedan irrumpir en alguno de los socios del G-7 y balancear la arquitectura financiera internacional, está en los escenarios que baraja el FMI en el último bienio.

Este viernes, la directora del Fondo Monetario Internacional, Kristalina Georgieva, insistía, durante las reuniones anuales del organismo y el Banco Mundial (BM) en Bangkok, en que “demasiados países tienen excesiva deuda”, y ha urgido a los bancos centrales a priorizar la estabilidad de precios. La cumbre celebrada en Tailandia ha estado marcada por los llamamientos a ajustes fiscales ante la elevada deuda y los límites de un crecimiento económico desigual e inflado por las inversiones en IA.

Los recientes diagnósticos de la institución multilateral por excelencia y el Instituto de Finanzas Internacionales (IIF), especie de patronal bancaria mundial, revelan casi al unísono la magnitud del problema. El último Global Debt Monitor del IIF precisa que el montante de la deuda mundial superó los 365 billones de dólares en el primer semestre de 2026, contando las obligaciones de pagos contraídas por gobiernos, empresas, hogares y entidades financieras, sus asociadas. El equivalente al 311% del PIB global y una acumulación extraordinaria que refleja el gran soporte que el crédito supone para la actividad económica.

El FMI, en su recién concluida cumbre otoñal, acaba de poner el foco del temor financiero en las cuentas públicas, al calcular que el endeudamiento soberano alcanzó el 94% del PIB mundial en 2025 y que podría rebasar el 100% de la riqueza productiva del planeta antes de que termine la década. Bajo advertencias de que los riesgos fiscales se han generalizado y de que los pasivos públicos podrían remontar mucho más deprisa de lo previsto si se deterioran simultáneamente las condiciones financieras y las perspectivas económicas. Porque –explica el Fondo— “cuando vence un bono emitido durante las etapas de tipos de interés laxos, los gobiernos en vez de pagar sus vencimientos, los han refinanciado a rentabilidades superiores”.

De modo que sus facturas repuntan al tiempo que devoran recursos que podrían destinarse a inversión, sanidad, educación o infraestructuras. La deuda, pues, ha pasado a ser un factor muy competitivo en los balances públicos en época de fondos presupuestarios escasos. Así lo deduce Rodrigo Valdés, nuevo director del Departamento de Finanzas del FMI, quien resalta la casi nula preocupación de los gobiernos por la disciplina fiscal; en especial, las economías de rentas altas. Con contagios irremediables en la esfera internacional. A su juicio, se trata de un riesgo sistémico que puede agrietar los mercados financieros si no se introducen ajustes “más dolorosos”.

El sector bancario privado apunta a otra vulnerabilidad. El IIF alerta de la creciente dependencia de los gobiernos de unos mercados que “deben absorber emisiones cada vez más voluminosas”, con serias presiones sobre los ratings de las agencias de calificación y peligro de que se entre en un círculo vicioso, ya que cuanto más necesitan endeudarse los Estados, mayores intereses les podrán exigir los inversores y más difícil les resultará cuadrar sus contabilidades nacionales. Ray Dalio, fundador de Bridgewater, lo eleva a la categoría de metáfora. “La deuda es como la grasa que se acumula en las paredes de venas y arterias, que acaba colapsando el sistema circulatorio y provoca infartos”.

A esta licencia para gastar se unen facturas estructurales como las del paulatino envejecimiento demográfico, más acelerado en las economías avanzadas y que multiplica los cheques sanitarios y de pensiones, o las derivadas del alto voltaje geopolítico, que dispara las partidas de defensa, así como la modernización de infraestructuras tecnológicas o energéticas. Todas compiten por unos recursos cada vez más limitados y que elevan la presión social a las políticas económicas.

La doble trampa (fiscal y financiera) de los intereses

El excesivo endeudamiento puede inducir a confusión. Esencialmente, porque unos volúmenes de pagos soberanos desorbitados no tienen por qué provocar impagos o quiebras inmediatas. Ni siquiera, a veces, presión sobre sus primas de riesgo. Los Estados pueden sobrevivir décadas con pasivos extraordinarios, siempre que sus economías crezcan, los inversores mantengan sus niveles de confianza en ella y los costes de financiación sean asumibles. Pero todo pude cambiar si estos factores se deterioran. Y más si acontecen simultáneamente, como podría suceder en el futuro inminente.

Entre 2018 y junio de 2026, la ratio deuda-PIB global aumentó en casi diez puntos porcentuales, pese a la espectacular acumulación de nuevos pasivos. Tras alcanzar el 337% del PIB mundial al inicio de 2021, descendió 27 puntos a la conclusión de 2023, por efecto de la inflación. Al elevar el valor nominal de la producción y erosionar el peso relativo de las obligaciones de pago en liza, la escalada de precios, vía energía, por la guerra en Ucrania alivió las cotas más encrespadas de la montaña de endeudamiento global. Pero solo en términos relativos. Porque, como reconoce el IIF, los desembolsos por intereses de las economías avanzadas han remontado en 1,5 puntos porcentuales del PIB entre diciembre de 2021 y agosto de 2026 y alcanzado hasta el 3,3% en el caso estadounidense.

Todo ello ha dado como resultado una constante transferencia de fondos presupuestarios hacia los acreedores. Justo cuando los estados se han enfrascado en desafíos que precisan avales que satisfagan sus nuevas y urgentes prioridades económicas y sociales. Goldman Sachs precisa que “el encarecimiento de la deuda soberana trasciende del repunte de la inflación” y apunta a una larga y continuada fase de desequilibrios fiscales y de necesidades de refinanciación que se han manifestado en los últimos meses en los mercados de bonos, con el título del Tesoro americano a 30 años cómodamente instalado por encima del 5%.

En el orden privado, las grandes corporaciones, sobre todo las vinculadas a la IA, aprovechan los tiempos de emisión de bonos a largo plazo para agrandar sus obligaciones de pago. El IIF estima que sus préstamos en marcha para tecnología algorítmica rozarán al término de este ejercicio los 541.000 millones de dólares. Frente a los 90.000 millones de hace tres años con vencimientos promedio de 13,4 años. A bastante distancia de los plazos de las nuevas emisiones del Tesoro, que rondan los 2,5 años. Irónicamente, ciertas empresas firman avales financieros más extensos que la mayor potencia económica mundial.

Es lo que enfatizan desde Barclays Private Bank, cuyos expertos destacan que el encarecimiento de la deuda soberana cohabita en un mercado de capitales donde también compiten empresas que necesitan financiar inversiones tecnológicas multimillonarias. La presión sobre los mercados de bonos no procede, por tanto, exclusivamente de los gobiernos, que, al final, como ocurrió en los años que siguieron a la crisis de 2008, acaban absorbiendo gran parte de las deudas del sector privado. Para más inri, el FMI proyecta crecimientos moderados del 3,1% este año y del 3,4% el siguiente, con inflaciones fuera del control estatutario de los bancos centrales: el 4,7% en 2026 y el 4,1% en 2027.

La climatología económica en las potencias industrializadas sigue una pauta general. Resiliencia productiva con inflación rampante y consumo titubeante que eleva la deuda de los hogares.

El gasto familiar estadounidense sigue creciendo como la espuma. La Fed de Nueva York avisa de que las obligaciones de las familias americanas alcanzaron los 18,8 billones de dólares en el segundo trimestre de 2026, incluidos 1,26 billones en tarjetas de crédito. A pesar de la subida de tipos de septiembre y del retroceso de su poder adquisitivo, que se ceba especialmente en hogares de rentas medias y bajas. Mark Zandi, economista jefe de Moody’s, advierte de que el estancamiento de los ingresos reales y el agotamiento del ahorro pueden provocar contracción del gasto, debilitar el dinamismo y ahondar el agujero fiscal.

Las economías avanzadas, en la encrucijada

Las grandes potencias se mantienen atrapadas en su laberinto. La deuda federal americana en manos del público ha pasado de 3,4 billones de dólares en 2000 a más de 32 billones en 2026, desde aproximadamente el 34% hasta más del 100% del PIB. Más inquietante aún es la factura de sus intereses. Hace un cuarto de siglo absorbía el 11% de la recaudación fiscal; sólo durante los diez primeros meses del ejercicio presupuestario de 2026 ya representaba el 21,5%. En otras palabras, más de uno de cada cinco dólares recaudados se destina a remunerar a los acreedores. Sobre una losa de 34 billones de dólares.

JP Morgan ve un triple salto mortal en su trayectoria. Por un lado, una senda presupuestaria preocupante; por otro, grandes déficits primarios y, como colofón, unos intereses crecientes con escasa disposición política para corregirlos. Más que una crisis repentina de solvencia su análisis teme un deterioro gradual que eleve sus costes de capital y ahuyenten la inversión privada.

Francia es el enfermo de la zona del euro. Con permiso de Bélgica. Su deuda supera el 119% del PIB en 2026, frente al 98% de 2019, mientras el déficit presupuestario se mantiene por encima del 5%, bajo los efectos de un cóctel de crecimiento débil, envejecimiento demográfico y ruptura parlamentaria que dificulta cualquier ajuste duradero. Allianz dice que la rentabilidad del bono francés a diez años ha aumentado 150 puntos básicos desde el comienzo de la crisis de Ormuz, frente a los 115 de EEUU y los 83 de Alemania.

Un salto similar al de su prima de riesgo respecto al bund alemán, pese a que Berlín se aleja de su histórica austeridad y del veto constitucional a endeudarse en exceso para financiar su rearme y un plan de infraestructuras de 500.000 millones de euros, y respecto a España, cuya deuda se sitúa en el 100% de su PIB con rentabilidades de sus bonos a diez años inferiores a los galos por la solidez de su actividad y su corrección presupuestaria, aduce Diego Iscaro, de S&P Global Market Intelligence.

Japón, en cambio, ofrece una variante singular. Su deuda pública bruta supera el 200% del PIB, la más elevada del G-7. Sin embargo, ha conseguido evitar crisis durante medio siglo gracias a una amplia base de inversores nacionales, notables activos financieros y decenios de intereses extraordinariamente reducidos. Ahora, las subidas de tipos, la debilidad del yen y la agenda fiscal expansiva de su gobierno podrían elevar la deuda al 228% del PIB en 2025, alerta Allianz, que ve señales de tirantez en Reino Unido y Canadá.

  •  

Sofía Monsalve, UN special rapporteur on the right to food: ‘Famine is being normalized by dehumanizing a population’

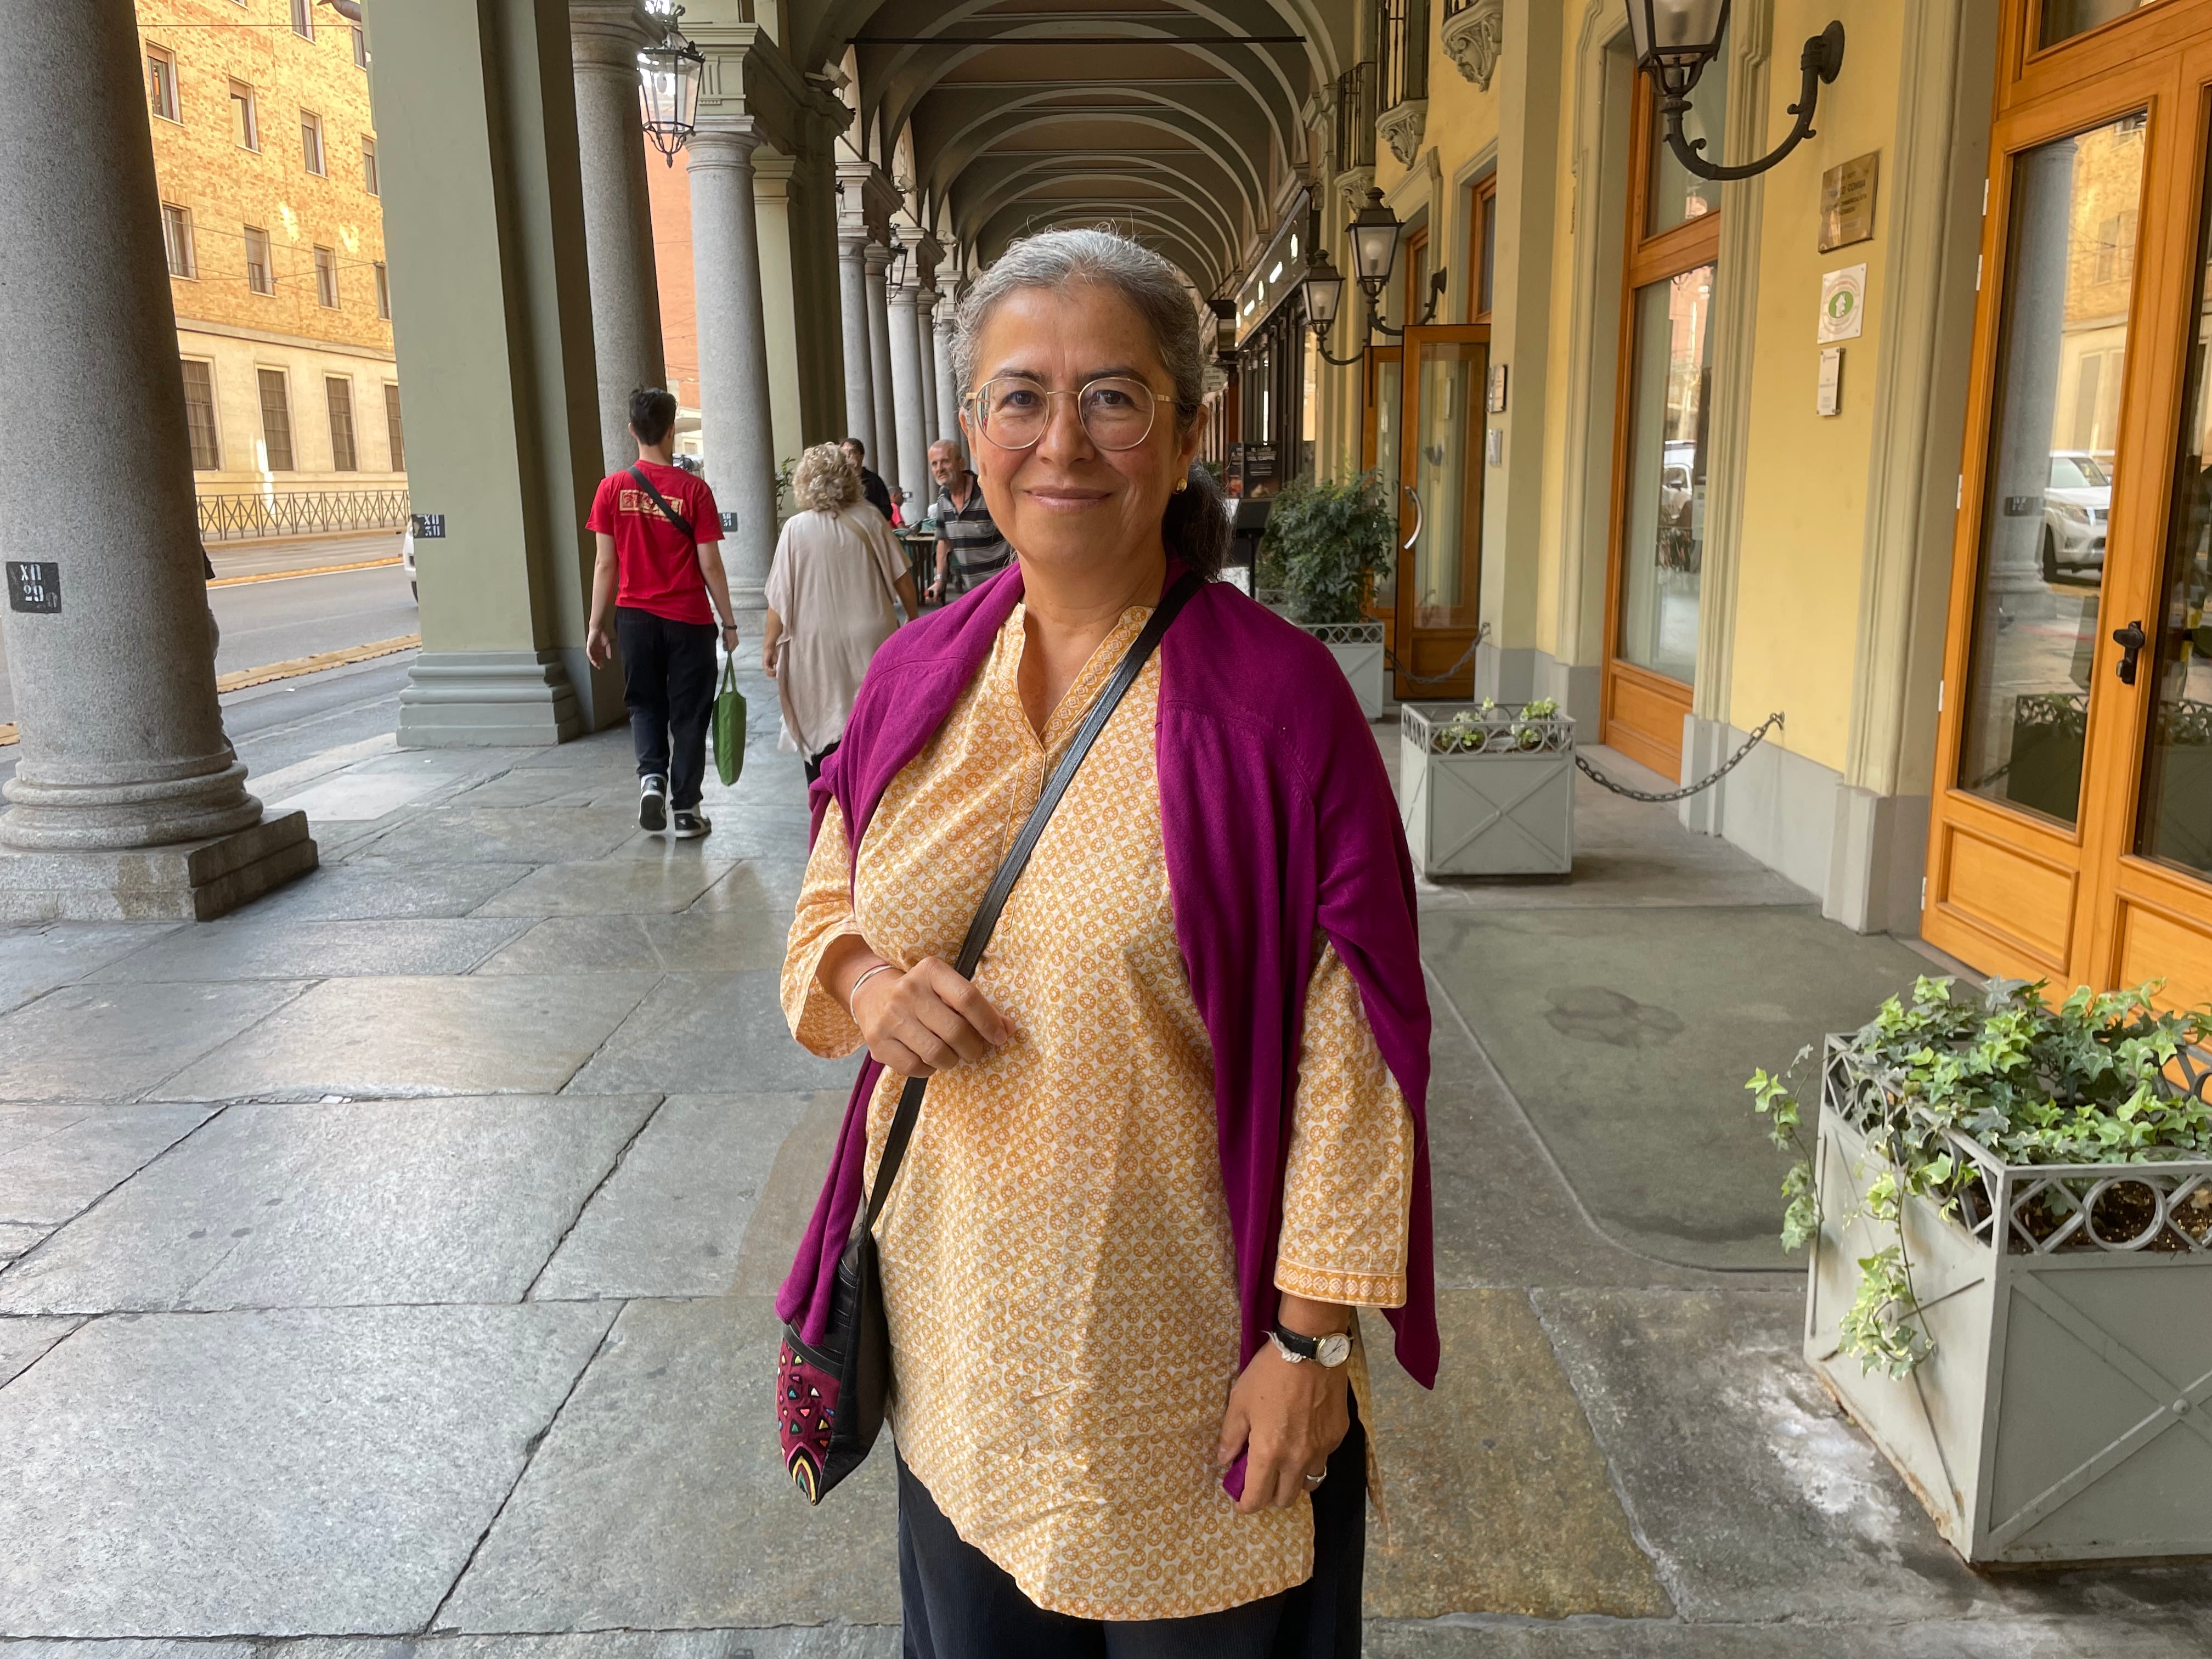
Sofía Monsalve, U.N. special rapporteur on the right to food, in Turin, Italy, last September.

Seasoned in defending rural communities and smallholder farmers, Sofía Monsalve, 56, was appointed United Nations special rapporteur on the right to food in May. In exchange for throwing herself into an unpaid position, the Colombian political scientist says she enjoys complete independence. “I have the freedom to call things by their name,” she tells EL PAÍS in Turin during Terra Madre, the gathering of the international sustainable food network Slow Food.

Seguir leyendo

  •  

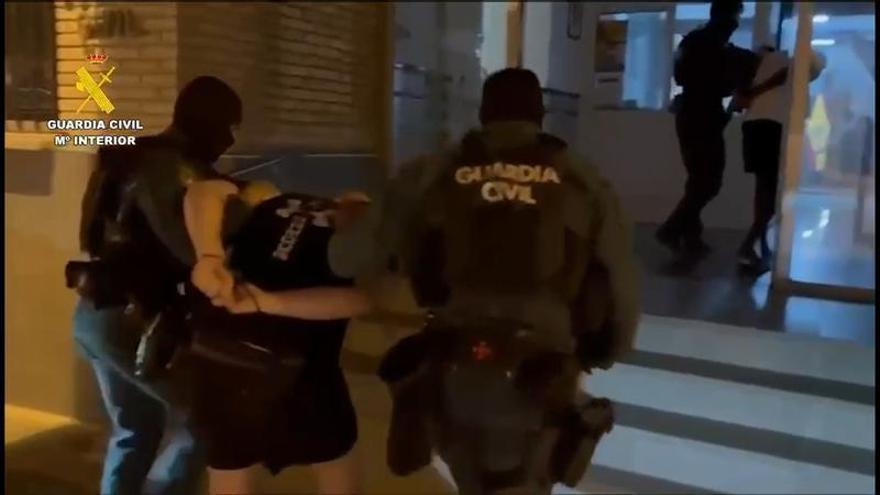
La Guardia Civil detiene a otros dos implicados en el tiroteo de Isla Cristina en el que murieron tres personas

La Guardia Civil ha detenido a otras dos personas dentro de la investigación por el tiroteo de Isla Cristina, en Huelva, en el que fallecieron una mujer de 39 años embarazada de ocho meses, otra de 62 años y un menor de 16 años. Con esta actuación ya son cinco las personas arrestadas de las cuales tres ya han ingresado en prisión provisional, comunicada y sin fianza.

  •  

Viajar y volver en el día con Fred. Olsen Express es más cómodo y económico

Hay viajes entre islas que empiezan y terminan el mismo día: una jornada de trabajo, una cita médica, una gestión pendiente o, simplemente, las ganas de disfrutar de otra isla sin necesidad de hacer noche. Para facilitar este tipo de desplazamientos, Fred. Olsen Express lanza la tarifa Día Express, una opción que combina precios más ajustados con la comodidad y flexibilidad de viajar entre islas y regresar a casa en la misma jornada.

  •  

Uno de cada tres canarios compra en Guanxe App

Guanxe App acaba de superar los 300.000 usuarios en Canarias, un nuevo hito para una plataforma que sigue ganando peso en los hábitos de compra digital de las Islas. Tomando como referencia los 1.080.706 canarios que realizaron compras por internet en 2024, según el Observatorio Canario de las Telecomunicaciones y de la Sociedad de la Información (OCTSI), la comunidad de Guanxe equivale ya a cerca del 30% de los compradores online del Archipiélago.

  •  

Los especialistas advierten que los problemas para orinar no deben asumirse como algo normal con el paso de los años

Con el paso de los años, la próstata aumenta progresivamente de tamaño. Sin embargo, cuando este crecimiento comienza a provocar dificultades para orinar, disminución de la fuerza del chorro, goteo o sensación de no vaciar completamente la vejiga, es recomendable consultar con un especialista.

  •  

Día grande en La Laguna: la ciudad cumple con su cita más solemne

«Pasan los años y este día sigue siendo especial». La frase es de Miguel González, 61 años, vecino del centro de La Laguna. Este lunes madrugó para ver al Cristo lagunero. «Vine desde las 8:00 y he estado por aquí hasta ahora», explicaba poco antes de que terminase la celebración eucarística en la Catedral, ya pasado el mediodía, y comenzase la procesión. «Es especial porque se repite cada año; esa es su singularidad. Actos como este ayudan a conservar la memoria y a conectarnos con nuestros orígenes», opinó este profesor de instituto.

  •  

El reto al que se enfrenta La Laguna: mantener el pulso sin perder su identidad

Cuenta Davide Battaglia, pintor genovés afincado en La Laguna, que una noche de hace tres años le surgió una emergencia médica y tuvo que ir en busca de una farmacia. Estaba de guardia una de las ubicadas en la calle San Agustín, en pleno casco histórico. Las tres de la madrugada, la ciudad completamente vacía, una lluvia que tamizaba las luces de las farolas… Su mirada de artista lo trasladó en el tiempo. «Golpeando la puerta de madera de la farmacia, sin ningún otro ruido que mis golpes, me vi en la época de la Ilustración», relata. «Si hubiese pasado una carroza con un caballo, no me hubiese extrañado», bromea.

  •  
❌