
❌

Reading view

Estas son las nuevas ayudas de vivienda que el Gobierno ha aprobado: quién las recibe y dónde se destinarán
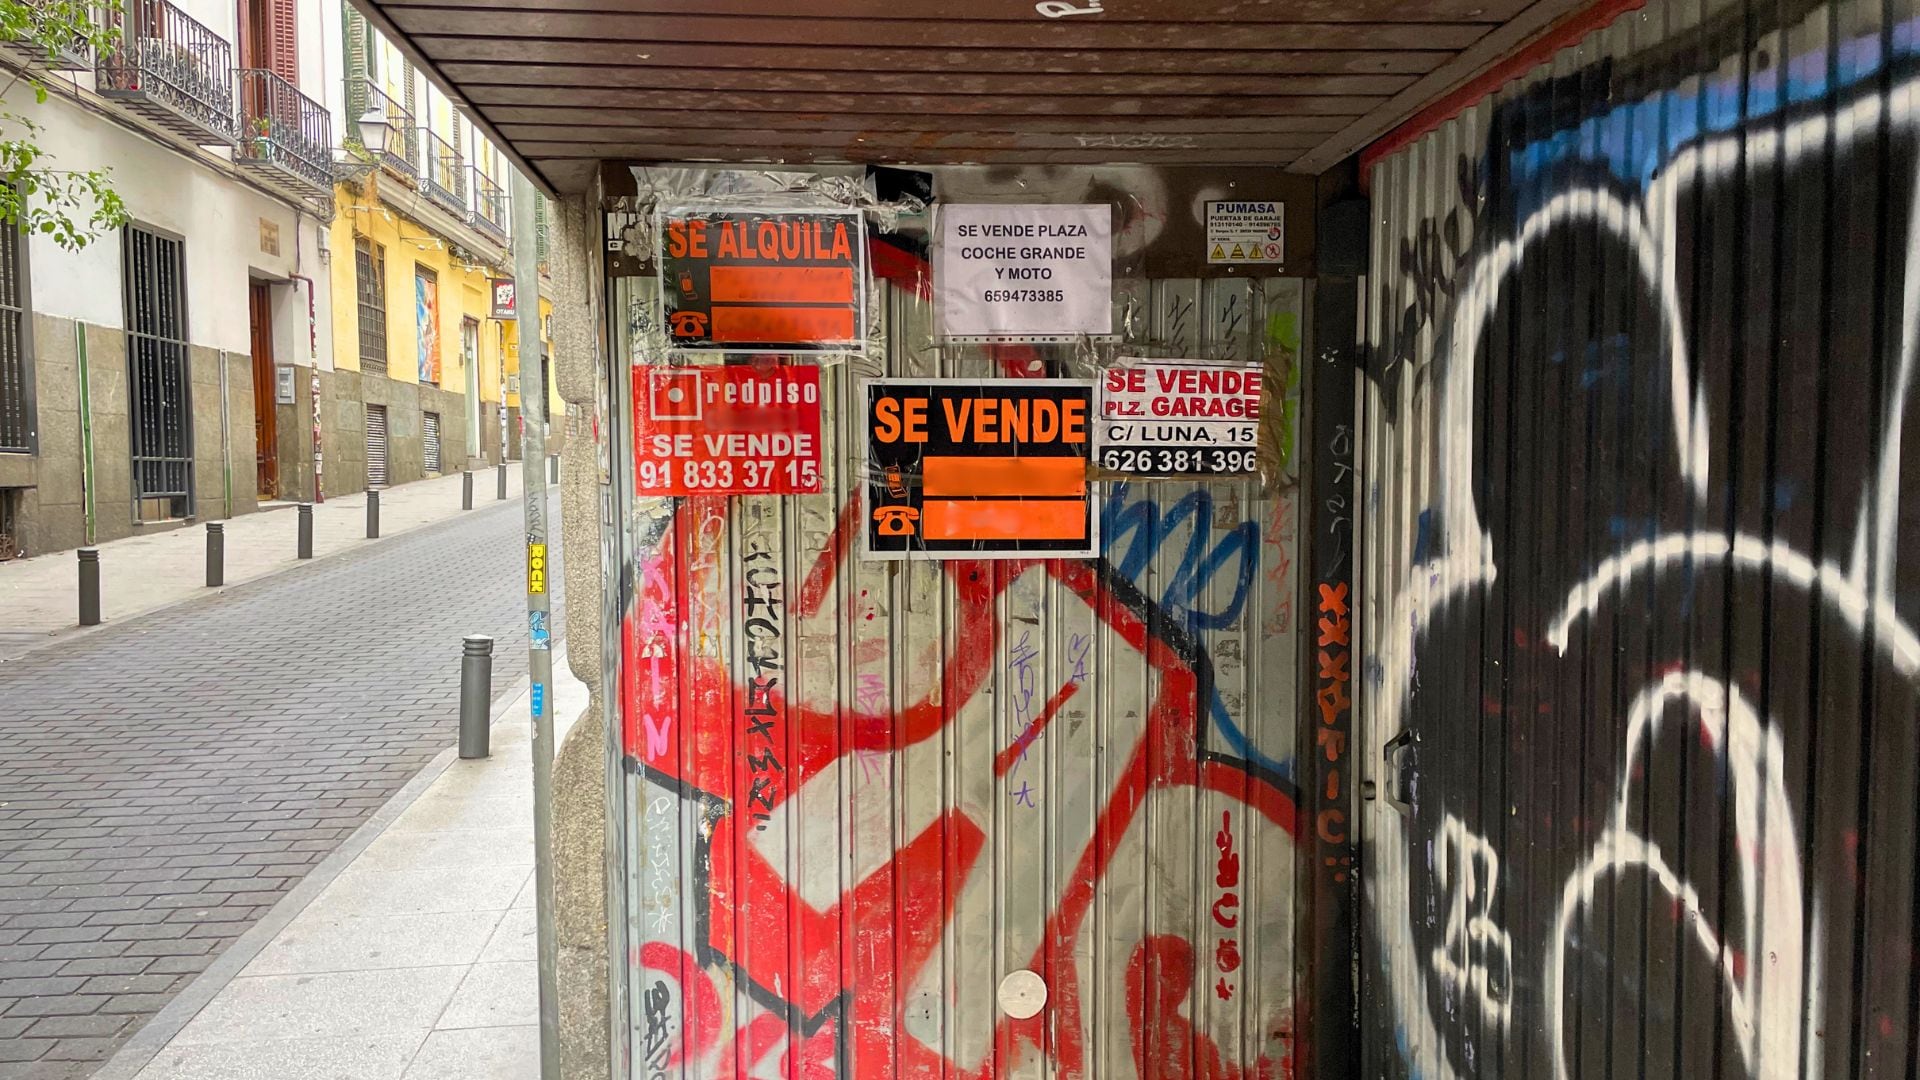
Varios carteles de 'se vende' y 'se alquila' vivienda y plazas de garaje en el centro de Madrid (Irene G. Domínguez / Infobae España)

El Gobierno ha aprobado dos nuevas líneas de ayudas por 225 millones de euros para ampliar la oferta de vivienda asequible y alojamiento universitario. Los fondos no se cobrarán de forma directa por inquilinos ni estudiantes: se transferirán a comunidades autónomas, universidades y entidades locales para financiar proyectos concretos.

Las medidas se articulan mediante dos reales decretos aprobados por el Consejo de Ministros el 20 de octubre, fechados el 21 de octubre y publicados este jueves en el Boletín Oficial del Estado (BOE). Una norma destina 180 millones de euros a cinco comunidades autónomas con municipios declarados zonas de mercado residencial tensionado. La otra concede 45 millones a siete actuaciones para crear unas 2.000 plazas de alojamiento universitario.

180 millones para 317 municipios con zonas tensionadas

Las ayudas para vivienda asequible se concentran en Cataluña, País Vasco, Navarra, Galicia y Asturias, las cinco comunidades que han declarado zonas de mercado residencial tensionado conforme a la Ley por el Derecho a la Vivienda.

En conjunto, la medida alcanza a 317 municipios, donde viven más de nueve millones de personas. Cataluña recibirá la mayor partida, con 119,4 millones de euros para 271 municipios. Le siguen País Vasco, con 31 millones para 18 localidades; Navarra, con 13,3 millones para 21; Galicia, con 10,2 millones para A Coruña y Santiago de Compostela; y Asturias, con 5,9 millones para cinco municipios.

El reparto se ha establecido según la población que reside en las zonas tensionadas y el esfuerzo económico que deben realizar los hogares para pagar el alquiler.

El dinero no se entregará a los inquilinos

Las subvenciones no constituyen una ayuda individual para pagar una mensualidad de alquiler ni modifican de manera automática los contratos vigentes. El Estado transferirá los recursos a las comunidades autónomas, que deberán destinarlos a actuaciones para ampliar el parque de alquiler asequible o social.

Los fondos podrán emplearse en la promoción y rehabilitación de viviendas, la compra de inmuebles para incorporarlos al parque público, la adquisición y urbanización de suelo, así como en soluciones habitacionales alternativas. También podrán financiar avales, seguros para jóvenes y mecanismos de cobertura frente al impago de rentas.

El efecto para los inquilinos dependerá de los proyectos que impulse cada administración y de los plazos de ejecución. La medida busca aumentar la oferta disponible en los municipios afectados, pero no implica una reducción inmediata de las rentas que pagan los actuales arrendatarios.

45 millones para crear alojamiento universitario

El segundo real decreto concede 45 millones de euros para construir, ampliar o rehabilitar alojamientos destinados a estudiantes, personal docente e investigador. El Gobierno calcula que los proyectos aportarán cerca de 2.000 plazas en una primera fase.

La Universidad Autónoma de Madrid recibirá 13,36 millones de euros, la mayor asignación. El Campus de Albacete de la Universidad de Castilla-La Mancha contará con 8,19 millones; la Universidad Pablo de Olavide de Sevilla, con 6,5 millones; y la Universidad de Burgos, con 5,94 millones.

También figuran la Universitat Jaume I de Castelló, con 4,45 millones de euros; la Universidad de Jaén, con 3,56 millones; y el Ayuntamiento de Lleida, con 2,97 millones.

Los proyectos se ubican en Madrid, Albacete, Sevilla, Burgos, Castelló, Jaén y Lleida. El destinatario de la ayuda en Lleida será el Ayuntamiento, mientras que en las otras seis ciudades los fondos se concederán a universidades públicas.

Las nuevas plazas deberán tener precios asequibles

El real decreto establece que los alojamientos financiados deberán mantener su finalidad pública y ofrecer precios asequibles. El precio máximo incluirá suministros y servicios como electricidad, agua y conexión wifi, según la regulación publicada en el BOE.

Las entidades beneficiarias tendrán un plazo de hasta seis años para ejecutar las actuaciones. Podrán pedir una prórroga de hasta tres años adicionales si resulta necesaria.

La iniciativa no supone una beca ni una prestación económica directa para universitarios. Su impacto dependerá de que los proyectos se ejecuten y de las condiciones de acceso que establezcan las entidades responsables de cada residencia.
  •  

Las viudas españolas, entre las más protegidas de Europa: reciben la pensión durante toda la vida

Una mujer con un ramo de flores en el  Cementerio de la Almudena de Madrid. (Gustavo Valiente / Europa Press)

En España, quien pierde a su pareja puede cobrar una pensión de viudedad de manera indefinida. En Suecia, la ayuda suele durar 12 meses y, en Reino Unido, termina como máximo a los 18. La diferencia importa, sobre todo, para quienes dependían del sueldo o de la pensión de la persona fallecida para vivir.

Las reglas cambian mucho de un país a otro. En unos casos, se mira si la persona estaba casada; en otros, la edad, los hijos o el dinero que ya recibe. También hay países que reducen la ayuda si la persona viuda sigue trabajando o tiene otra pensión.

En España, estas prestaciones afectan sobre todo a mujeres. El 85,6% de quienes cobraban una pensión de supervivencia en 2023 eran mujeres, según Eurostat. Muchas pertenecen a generaciones que tuvieron empleos peor pagados, carreras laborales más cortas o dejaron de trabajar para cuidar de hijos y familiares.

España paga una pensión estable, aunque no todos cobran lo mismo

En España, la pensión de viudedad equivale normalmente al 52% de la base reguladora de la persona fallecida. Dicho de forma sencilla: se calcula a partir de sus cotizaciones a la Seguridad Social.

Ese porcentaje puede subir al 60% si quien cobra la pensión tiene más de 65 años, no recibe otra pensión pública, no trabaja y sus ingresos por alquileres, inversiones, actividad económica o ganancias patrimoniales no superan 9.442 euros al año (en 2026).

Puede llegar al 70% si tiene hijos menores de 26 años o con discapacidad a cargo, la pensión supone más de la mitad de sus ingresos y la renta media de la unidad familiar no supera el 75% del salario mínimo interprofesional. Además, la suma de la pensión y el resto de ingresos no puede exceder 27.034,40 euros anuales.

La pensión se paga, por regla general, en 14 mensualidades y no tiene una fecha de finalización. Pueden cobrarla los cónyuges y también las parejas de hecho que cumplan las condiciones exigidas. Los separados y divorciados también pueden tener derecho, aunque en esos casos hay requisitos adicionales.

La clave es que España mantiene una protección a largo plazo. Para una persona jubilada que vivía con la pensión de su pareja, esa ayuda puede ser su principal ingreso tras el fallecimiento.

Francia deja fuera a las parejas de hecho y mira los ingresos

En Francia, la pensión de viudedad es del 54% de la pensión básica que cobraba o habría cobrado la persona fallecida. La cifra es parecida a la española, pero las condiciones son más duras.

Para cobrarla hay que haber estado casado. Las parejas de hecho y las personas unidas por un PACS, una figura parecida a una unión civil, no tienen derecho a esta prestación.

También hay que tener al menos 55 años. Además, Francia revisa los ingresos de quien solicita la ayuda. En 2026, una persona que vive sola no puede superar los 25.001,60 euros brutos al año. Si vive con otra pareja, el límite asciende a 40.002,56 euros.

Esto puede dejar fuera a alguien que sigue trabajando, que cobra una pensión propia alta o que inicia una nueva convivencia.

Alemania da una ayuda de dos años a algunos viudos y viudas

En Alemania, hay dos tipos de pensión. La primera es la llamada pensión pequeña de viudedad. Equivale al 25% de la pensión de la persona fallecida y dura como máximo 24 meses.

Esta ayuda suele corresponder a quienes no tienen hijos menores, no tienen una incapacidad y aún no alcanzan la edad exigida. Para los fallecimientos ocurridos en 2026, esa edad es de 46 años y seis meses.

La segunda es la pensión grande. En general, equivale al 55% de la pensión del fallecido y puede mantenerse sin límite de tiempo. La cobran quienes superan la edad mínima, tienen una incapacidad o cuidan de hijos menores.

Alemania también reduce la ayuda si la persona viuda tiene ingresos propios. Desde julio de 2026, puede cobrar hasta 1.122,53 euros al mes sin que eso afecte a su pensión de viudedad. Por encima de esa cantidad, se descuenta el 40% de la diferencia. El límite aumenta en 238,11 euros mensuales por cada hijo con derecho a pensión de orfandad.

Además, durante los tres meses posteriores a la muerte, no se tienen en cuenta los ingresos propios.

Suecia solo cubre el primer año tras la muerte

En Suecia, la pensión vitalicia de viudedad dejó de ser la norma hace décadas. La ayuda actual está pensada para los primeros meses después de la muerte de la pareja. La llamada pensión de ajuste suele durar 12 meses. Pueden recibirla cónyuges, parejas registradas y, en algunos casos, convivientes que tenían hijos en común.

Para acceder, hay que ser menor de 66 años y haber vivido con la persona fallecida durante al menos cinco años o tener hijos menores. La cuantía depende de los derechos de pensión que hubiera generado la persona fallecida.

Aunque la ayuda pública en Suecia busca evitar un corte brusco de ingresos, no sustituye de forma permanente lo que aportaba la pareja.

Reino Unido limita la ayuda a 18 meses

En Reino Unido, la pensión vitalicia de viudedad dejó de aplicarse a quienes perdieron a su pareja a partir del 6 de abril de 2017. Desde entonces, la principal ayuda se llama Bereavement Support Payment y se dirige a quienes no han llegado todavía a la edad de jubilación estatal.

Quien no tiene hijos a cargo recibe un pago inicial de 2.500 libras y hasta 18 pagos mensuales de 100 libras. En total, puede llegar a 4.300 libras.

Si hay hijos a cargo o la mujer estaba embarazada cuando murió su pareja, la ayuda aumenta: 3.500 libras al principio y hasta 18 mensualidades de 350 libras. El máximo suma 9.800 libras.

El dinero no depende del sueldo ni de los ahorros de quien enviuda. Sin embargo, la persona fallecida debe haber cotizado lo suficiente al sistema británico. Las parejas no casadas pueden cobrar en algunos casos, sobre todo cuando tenían hijos en común.

  •  

Los bancos deberán devolver el dinero a las víctimas de estafa y reclamarlo después: el anticipo supondrá millones de euros

Una usuaria consulta una alerta de seguridad por una transacción no reconocida en la aplicación bancaria de su teléfono móvil. (Imagen Ilustrativa Infobae)

Los bancos de la Unión Europea deberán reembolsar de inmediato el dinero sustraído en operaciones de pago no autorizadas, incluso si consideran que el cliente facilitó el fraude por negligencia grave. Si la entidad quiere recuperar el importe, tendrá que reclamarlo después y probar cómo se equivocó el usuario.

El Tribunal de Justicia de la Unión Europea (TJUE) ha fijado este criterio en una sentencia dictada el 15 de octubre. La resolución interpreta la normativa europea sobre servicios de pago y España tendrá que seguir esta doctrina. Su aplicación puede elevar el dinero que la banca deberá adelantar en un mercado donde las estafas en pagos alcanzaron 4.200 millones de euros en 2024.

El fallo no establece que los bancos deban asumir de forma definitiva todos los fraudes: primero, la devolución al cliente; después, si la entidad sostiene que hubo fraude, actuación deliberada o negligencia grave, deberá acreditar esa circunstancia y reclamar el dinero por la vía correspondiente.

El reembolso debe llegar, como máximo, al siguiente día hábil

La decisión precisa que el proveedor de servicios de pago debe devolver el importe de una operación no autorizada de inmediato y, a más tardar, al final del día hábil siguiente a aquel en que detectó el movimiento o recibió la notificación del afectado.

La única excepción contempla los casos en los que el banco tenga motivos razonables para sospechar que el propio cliente cometió un fraude. Para aplazar el reembolso, la entidad debe comunicar esas sospechas por escrito a la autoridad nacional competente.

El TJUE diferencia esa situación de una posible negligencia de la víctima. Que un cliente haya introducido sus claves en una página falsa, facilitado un código recibido por SMS o incumplido de otra forma sus deberes de seguridad no permite al banco bloquear de entrada el reintegro.

La entidad podrá reclamar el importe posteriormente, pero le corresponderá demostrar que el usuario actuó de forma fraudulenta, deliberada o con negligencia grave. El tribunal añade que el uso de claves o de mecanismos de autenticación reforzada no prueba por sí solo que el cliente autorizara la operación ni que incumpliera sus obligaciones de seguridad.

Un fraude de 705 euros llevó el caso ante la justicia europea

El litigio se originó en Polonia. Una mujer puso a la venta un artículo en una plataforma de subastas y recibió un enlace de un supuesto comprador. La dirección la llevó a una web que imitaba la de su banco, donde introdujo sus datos de acceso a la banca electrónica.

El autor del engaño obtuvo además un código de confirmación enviado por SMS y transfirió 3.000 eslotis polacos, unos 705 euros, desde la cuenta de la víctima. La mujer denunció la operación al banco y a la policía al día siguiente.

PKO BP, la entidad involucrada, rechazó inicialmente el reembolso porque consideraba que la clienta había incurrido en negligencia grave al no proteger sus credenciales. El tribunal europeo concluyó que esa apreciación no permite al banco eludir su deber de devolución inmediata.

El fraude europeo creció un 17% en un año

El alcance económico de esta doctrina se mide en un contexto de incremento del fraude. El último informe conjunto del Banco Central Europeo (BCE) y la Autoridad Bancaria Europea (EBA) cifra en 4.200 millones de euros el valor de los pagos fraudulentos detectados en el Espacio Económico Europeo durante 2024. El volumen subió un 17% frente a los 3.500 millones registrados en 2023.

Las transferencias concentraron 2.500 millones de euros del fraude informado por las entidades, mientras que los pagos con tarjetas emitidas en la Unión Europea y el Espacio Económico Europeo sumaron 1.300 millones. El reporte también contabilizó 19,6 millones de operaciones fraudulentas, un 10% más que el año anterior.

La sentencia no permite calcular qué parte de esos 4.200 millones deberá ser adelantada por las entidades, porque incluye distintos tipos de estafas y no todas se encuadran en una operación no autorizada. Pero sí traslada a los bancos la carga financiera inicial en los casos cubiertos por el fallo.

Fuentes financieras consultadas por Cinco Días estimaron que el impacto potencial de las reclamaciones en España podría aproximarse a 1.000 millones de euros.

Para seguridad de los clientes, se recomienda avisar al banco cuanto antes, conservar mensajes y justificantes, y dejar constancia escrita de la reclamación cuando son víctimas de estafa. La devolución, no obstante, dependerá de que se trate de una operación que el usuario no autorizó.

  •  
❌