❌

Reading view

Más pisos protegidos y alquileres ligados al sueldo: así es la nueva ley de vivienda de Castilla-La Mancha que prioriza a jóvenes y familias
Emiliano García-Page. (David Esteban)

Las Cortes de Castilla-La Mancha han dado luz verde este jueves a una nueva ley que busca movilizar suelo público y acelerar la construcción de viviendas en la región. La iniciativa, aprobada con el respaldo del PSOE y el rechazo del PP y Vox, introduce cambios urbanísticos para ampliar el parque residencial, facilitar el desarrollo de vivienda protegida y simplificar los trámites en municipios pequeños.

El texto, tramitado como proposición de ley por el grupo socialista, pretende aprovechar terrenos e inmuebles de titularidad pública que hasta ahora podían tener otros usos previstos en el planeamiento. La nueva regulación permitirá destinarlos a vivienda protegida o dotacional, incluso cuando estuvieran reservados inicialmente para equipamientos. La medida alcanza también a edificios y parcelas pertenecientes a otras administraciones, con el objetivo de aumentar las opciones disponibles para promover vivienda.

Uno de los ejes de la norma es la creación de un parque público de vivienda social cuyo alquiler se fijará en función de los ingresos de las personas destinatarias. La ley contempla, además, una atención específica a los jóvenes y establece un patrimonio público residencial diferenciado, cuyos recursos tendrán una finalidad concreta vinculada a la política de vivienda.

Más edificabilidad para construir vivienda protegida

Entre las novedades que pueden tener un efecto directo sobre las futuras promociones destaca la posibilidad de aumentar la capacidad constructiva de determinadas parcelas destinadas a vivienda protegida. En estos casos, se podrá elevar hasta un 20% la edificabilidad, incrementar un 30% la densidad residencial y añadir hasta dos plantas a la altura prevista, sin tener que modificar previamente el planeamiento urbanístico.

La legislación incorpora asimismo los Planes de Rehabilitación Urbana, concebidos para actuar en áreas degradadas y entornos afectados por situaciones de infravivienda o por antiguos usos industriales. La intención es facilitar la recuperación de espacios deteriorados y favorecer su transformación en zonas residenciales más adecuadas.

En los municipios que afrontan el riesgo de despoblación, la norma abre otra vía para responder a la falta de viviendas. Aquellos que acrediten una necesidad residencial podrán recurrir a Planes Especiales para habilitar nuevos desarrollos de forma ordenada. Con ello, el Ejecutivo autonómico busca adaptar las herramientas urbanísticas a localidades donde la escasez de oferta puede dificultar la llegada o la permanencia de habitantes.

Hernando pide a PP y Vox que faciliten el acuerdo

Durante el debate parlamentario, el consejero de Fomento, Nacho Hernando, ha defendido que la ley debe servir para alcanzar consensos en una cuestión que afecta a toda la sociedad. El responsable autonómico ha asegurado que aspira a que sea una norma “de todos” y ha resumido su llamamiento a la colaboración política con una frase: “avanzaremos más rápido si vamos juntos”, según declaraciones recogidas por Efe.

Hernando ha pedido a los grupos de la oposición que utilicen su voto “de manera constructiva y positiva”. En su intervención, ha insistido en que, más allá de las diferencias partidistas, existen posibilidades de entendimiento: “por encima de la trinchera, existe un campo abonado para el acuerdo y para el consenso”.

El consejero también ha apelado a las personas que esperan una respuesta a sus dificultades para acceder a una vivienda. “Su voto es un aval y un halo de esperanza para quienes están esperando como agua de mayo soluciones en materia de vivienda”, ha afirmado. Finalmente, ha instado al PP y a Vox a ser “parte de la solución” y ha advertido de que, si no lo hacen, “habrán elegido ser parte del problema”.

La aprobación de la ley abre una nueva vía para movilizar suelo público, ampliar las opciones de vivienda protegida y facilitar proyectos residenciales en municipios con necesidades específicas. Su alcance dependerá de cómo se apliquen los nuevos instrumentos urbanísticos y de la capacidad de las administraciones para convertir las medidas aprobadas en viviendas disponibles.
  •  

España quiere cambiar el mapa turístico y apuesta por destinos menos conocidos y viajes que generen mayor valor

Turistas asiáticos visitan la Sagrada Familia. EFE/Alejandro García

España quiere seguir siendo una potencia turística internacional, pero con un modelo que distribuya mejor los beneficios del sector y reduzca la presión sobre los destinos más concurridos. Con ese objetivo, Turespaña ha presentado este jueves en Zaragoza su Plan Marco de Actuación 2026-2028 (PMAT), una estrategia que pretende orientar los viajes hacia territorios menos conocidos, fomentar las visitas fuera de temporada alta y atraer un turismo con mayor impacto económico y social.

La iniciativa, presentada durante la Convención Turespaña 2026, supone un cambio de enfoque en la promoción internacional del país. La prioridad ya no será únicamente atraer más viajeros, sino también influir en sus decisiones para diversificar los destinos, reforzar las experiencias de mayor valor añadido y avanzar hacia una actividad más sostenible. El documento desarrolla, desde el ámbito de actuación del organismo, los objetivos de la Estrategia España Turismo 2030.

“España afronta esta nueva etapa desde una posición de liderazgo. El reto ahora es crecer mejor: conseguir que el turismo genere más valor, que sus beneficios lleguen a más territorios y que contribuya al bienestar de residentes y visitantes”, ha señalado Miguel Sanz, director general de Turespaña, durante la presentación del plan.

El 12,7% de los turistas llega a las comunidades menos visitadas

Uno de los principales retos de la estrategia es corregir la concentración territorial de las llegadas internacionales. En 2025, las comunidades autónomas situadas fuera de los grandes destinos turísticos tradicionales recibieron solo el 12,7% de los visitantes internacionales, pese a representar casi un tercio de la población española. La cifra refleja el margen que existe para extender los beneficios del turismo a otras zonas del país.

Para cambiar esta distribución, Turespaña reforzará la promoción exterior de los denominados ‘destinos por descubrir’, con especial atención a la España Verde, los territorios del interior y las áreas menos exploradas de regiones que ya reciben un importante volumen de viajeros. La intención es dar mayor visibilidad a su oferta cultural, natural y gastronómica y convertirla en una alternativa atractiva para los mercados internacionales.

La campaña Spain is Much More servirá de apoyo a esta estrategia, mientras que la iniciativa “Think you know Spain. Think again” buscará cuestionar la imagen más habitual del país como destino vacacional. La propuesta pretende presentar una España más diversa, con experiencias singulares que permitan descubrir lugares menos conocidos y repartir las oportunidades económicas del sector.

Lujo, gastronomía y congresos para atraer turismo de mayor valor

La diversificación también afecta a los destinos que ya cuentan con una elevada demanda internacional. En estas zonas, el objetivo será reforzar su reputación, renovar los motivos para visitarlas y favorecer los viajes durante los meses de menor actividad. Programas como Spain Trusted Destination y (Re)Discover Spain buscarán impulsar esta evolución y ofrecer nuevas experiencias a quienes ya conocen el país.

Dentro de esta apuesta, el plan identifica tres segmentos prioritarios: el turismo premium, la gastronomía y el MICE, siglas que agrupan los viajes vinculados a reuniones, incentivos, congresos y exposiciones. Son ámbitos que Turespaña considera estratégicos por su capacidad para generar valor económico, contribuir a la desestacionalización y fortalecer la imagen de España en el exterior.

Turistas pasean por el patio de los leones de la Alhambra de Granada.

La inteligencia artificial entra en la promoción turística

Otro de los cambios que incorpora el PMAT es la adaptación del marketing turístico a las nuevas herramientas digitales que utilizan los viajeros para inspirarse, comparar opciones y organizar sus desplazamientos. La inteligencia artificial ha comenzado a modificar la forma en que se descubre información sobre los destinos, por lo que Turespaña quiere mejorar la presencia de España en estos nuevos canales.

El organismo analizará cómo aparecen representados y recomendados los destinos españoles en los sistemas de inteligencia artificial e impulsará contenidos multilingües “AI Ready”, diseñados para que estas plataformas puedan interpretarlos y recomendarlos. La iniciativa puede resultar especialmente relevante para los territorios con menor notoriedad internacional, que necesitan ganar visibilidad frente a los destinos más conocidos.

La competencia turística, por tanto, ya no se limita a aparecer en los buscadores tradicionales o en las redes sociales. También pasa por formar parte de las respuestas generadas por sistemas de inteligencia artificial, que pueden influir en las decisiones de los viajeros antes de reservar un alojamiento o elegir una ruta.

Turistas y residentes compran en El Rastro de Madrid.  REUTERS/Mohammed Salem

Nueve programas y una nueva apuesta por el patrimonio

La hoja de ruta se estructura en cinco objetivos y nueve programas de actuación que se desarrollarán mediante planes operativos anuales. Estos documentos concretarán las medidas, los presupuestos y los indicadores con los que se evaluará su cumplimiento. La planificación también incorporará la participación de empresas, profesionales y gestores de destinos turísticos.

Por primera vez, el plan incluye de forma expresa la conservación y puesta en valor del patrimonio adscrito a Turespaña, compuesto por 102 edificios. Entre ellos figuran 100 Paradores y los palacios de congresos de Madrid y Torremolinos, un conjunto de instalaciones que el organismo quiere integrar en su planificación general.

“España Turismo 2030 marca el rumbo y el PMAT es nuestra hoja de ruta para avanzar hacia él. Es también una invitación a destinos, empresas y al conjunto del sector a trabajar juntos para que el turismo siga siendo una gran oportunidad para España, de una manera cada vez más equilibrada y sostenible”, ha concluido Miguel Sanz.

El desafío será trasladar estas prioridades a medidas concretas y lograr que la promoción internacional se traduzca en más oportunidades para los territorios menos visitados, al tiempo que España mantiene su atractivo en un mercado turístico cada vez más competitivo.

  •  

Adiós a pintalabios, coloretes y maquillajes nocivos para la salud: Europa acelera la retirada de cosméticos con sustancias cancerígenas

Una mujer aplicándose un lápiz de labios.  (Imagen Ilustrativa Infobae)

Los cosméticos que contengan determinadas sustancias cancerígenas o perjudiciales para la salud tendrán menos tiempo para desaparecer del mercado europeo. El Parlamento Europeo ha respaldado este jueves una reforma normativa que acorta los plazos de retirada de estos productos y modifica las obligaciones de las empresas sobre el etiquetado de productos químicos y la fabricación de fertilizantes. El acuerdo, pactado previamente con los gobiernos de la Unión Europea, necesita el visto bueno formal del Consejo para completar su tramitación.

La votación ha contado con 477 votos a favor, 59 en contra y 41 abstenciones. La principal novedad afecta al calendario que deberán cumplir los fabricantes cuando determinados cosméticos queden prohibidos por contener sustancias clasificadas como cancerígenas, capaces de provocar alteraciones genéticas o perjudiciales para la reproducción. La reforma reduce de 12 a seis meses el plazo para dejar de comercializarlos y establece otros seis meses para completar su retirada, frente a los 24 meses que había propuesto inicialmente la Comisión Europea para esta segunda fase.

El objetivo es acelerar la desaparición de productos que puedan representar un riesgo para la salud, aunque el nuevo marco también incorpora periodos de adaptación. Las empresas que quieran seguir utilizando alguna de estas sustancias podrán solicitar una excepción durante los tres meses posteriores a su nueva clasificación. La autorización, si se concede, determinará las condiciones de uso y los plazos aplicables para su posible eliminación.

Productos cosméticos en el expositor de una perfumería. (Adobe Stock)

Reducción de los márgenes

Cuando una solicitud de excepción sea rechazada por motivos de seguridad, las compañías dispondrán de tres meses para dejar de comercializar los cosméticos afectados y de nueve meses para completar su retirada. La normativa contempla plazos más amplios en determinados casos en los que la denegación esté relacionada con la existencia de alternativas adecuadas. De este modo, el calendario dependerá de las circunstancias de cada sustancia y de la resolución adoptada.

Durante la negociación, los eurodiputados han rechazado la propuesta de la Comisión Europea de excluir de estas restricciones a las sustancias consideradas peligrosas por exposición oral o inhalación. Además, han recuperado la obligación de notificar a Bruselas los cosméticos que contengan nanomateriales antes de su introducción en el mercado, aunque la reforma elimina la antelación de seis meses que exige actualmente la normativa.

Estos cambios forman parte de una revisión más amplia de las reglas comunitarias sobre sustancias químicas y también buscan reducir cargas administrativas para las empresas. La aplicación de las nuevas disposiciones dependerá de la entrada en vigor definitiva de la reforma y de los plazos establecidos para cada obligación.

Las etiquetas digitales ganan protagonismo

La reforma no se limita a los cosméticos. Otro de sus ejes es la flexibilización de las normas de etiquetado de productos químicos, con un mayor uso de herramientas digitales para facilitar el acceso a la información y reducir los costes de cumplimiento de las compañías. Según explica el Parlamento Europeo, los cambios pretenden “reducir costes y complejidad”, sin renunciar a la protección de los consumidores.

Entre las medidas aprobadas figura la posibilidad de incluir determinados datos exclusivamente en formato digital cuando se trate de envases interiores pequeños cuyas dimensiones o características dificulten incorporar toda la información de manera física.

La flexibilidad estará sujeta a condiciones: los pictogramas de peligro deberán permanecer visibles y los datos completos tendrán que estar disponibles en el embalaje exterior.

El acuerdo también fija un plazo de 15 meses para actualizar las etiquetas cuando una nueva evaluación determine que una sustancia presenta riesgos superiores a los identificados inicialmente. Por su parte, las disposiciones revisadas sobre el formato de las etiquetas, la publicidad y las ventas a distancia empezarán a aplicarse 18 meses después de la entrada en vigor de la reforma.

Cambios también para los fertilizantes

El tercer ámbito afectado es el de los fertilizantes, cuya normativa se simplifica para facilitar la actividad de los productores y agricultores europeos. La reforma pretende reducir determinados trámites administrativos, aunque mantiene obligaciones de registro más estrictas para algunas sustancias consideradas especialmente nocivas.

La intención es compatibilizar una menor carga burocrática con las garantías de seguridad para la salud y el medio ambiente. En este sentido, las medidas sobre fertilizantes se integran en el mismo paquete legislativo que los cambios en cosméticos y etiquetado químico, con el propósito de adaptar las exigencias regulatorias a las necesidades de las empresas sin rebajar las protecciones esenciales.

Con el respaldo de la Eurocámara, el acuerdo entra en la fase final de su tramitación institucional. Su aprobación formal por el Consejo será necesaria antes de completar el proceso legislativo y avanzar hacia la aplicación de las nuevas reglas.

  •  

Óscar Vara, economista: “El problema de la vivienda se ha politizado, se ha usado para polarizar a los ciudadanos y eso es muy peligroso”

El acceso a la vivienda se ha convertido en uno de los mayores problemas económicos y sociales de España, con precios que alejan cada vez más a los jóvenes de la posibilidad de comprar una casa y dificultades crecientes para encontrar un alquiler asequible. En este escenario, Óscar Vara, economista y profesor de Teoría Económica e Historia Económica de la Universidad Autónoma de Madrid, considera que la solución al problema de la vivienda exige un pacto de Estado, más suelo urbanizable y menos trabas burocráticas. En esta entrevista analiza los desafíos del mercado laboral en España, el papel de la inmigración, la evolución de los salarios y las medidas necesarias para facilitar el acceso a la vivienda.

Pregunta: ¿El problema de la vivienda en España tiene solución a corto y medio plazo? ¿Qué medidas deberían llevarse a cabo para resolverlo? ¿Es necesario un pacto de Estado?

Respuesta: Claramente, se necesita un pacto de Estado y reconocer que el problema tiene muchas causas y que no existe una solución mágica. Para que los jóvenes puedan comprar una vivienda, es necesario que haya más suelo urbanizable, que los planes urbanísticos se tramiten con mayor agilidad y que se reduzca al máximo la burocracia relacionada con la construcción de casas.

Pero esto no es lo único que hay que intentar. También se podría abordar el problema por la vía fiscal. Tenemos dos problemas adicionales que constituyen cuellos de botella para el sector. En primer lugar, ya no tenemos suficientes trabajadores especializados. Desde la crisis de 2008 se produjo una desbandada de personas que trabajaban en la construcción, porque prácticamente desapareció. Desde entonces, los oficiales de primera y de segunda son una ‘rara avis’. Hay que empezar a formar a personas para que sepan construir.

También se ha producido un encarecimiento de los materiales. Por todo ello, no basta con decir que hay que buscar viviendas vacías para solucionar el problema. La solución depende de las tres administraciones —central, autonómica y local— y de su cooperación. Tienen que colaborar para que la iniciativa privada pueda satisfacer las necesidades de la población, con el apoyo de la iniciativa pública.

Óscar Vara Crespo, economista y profesor de Teoría Económica e Historia Económica de la Universidad Autónoma de Madrid. (María Rodríguez)

P: ¿En España se ha politizado el tema de la vivienda?

R: El problema de la vivienda se ha politizado absolutamente, porque, además, se ha usado para polarizar a la opinión pública, y esto es muy peligroso. El Gobierno, que lleva ocho años en el poder y podría haber tomado medidas para tratar de solucionar el problema, ha adoptado, sin embargo, medidas populistas que lo han empeorado. Es decir, ha provocado que quienes querían poner sus casas en el mercado del alquiler dejaran de tener incentivos para hacerlo.

Esto ha generado que en muchas ciudades desaparezcan los pisos en alquiler. Darse golpes de pecho presumiendo de que se ha controlado el crecimiento de los alquileres mediante un control de precios, cuando al mismo tiempo eso ha reducido el número de propietarios que alquilan sus viviendas, no es de recibo, no es admisible.

La vivienda se ha politizado porque constituye una bandera electoral muy importante y, además, servía para tapar lo que yo creo que han sido errores en las políticas aplicadas. Es decir, se ha tratado de ocultar esos errores señalando como culpables a los fondos buitre y a los grandes tenedores. Creo que los datos que conocemos y los informes que se han elaborado desmienten esa explicación.

Por su parte, la oposición, que gobierna en comunidades autónomas y ayuntamientos, también podría haber sacado terreno al mercado para construir y urbanizar, y tampoco lo he visto. Parece que las tres administraciones —central, autonómica y local— no están intentando dar una solución seria al problema de la vivienda.

Óscar Vara en un momento de la entrevista. (María Rodríguez)

Macroeconomía vs finanzas personales

P: España es el país europeo que más ha crecido en los últimos cuatro años. Sin embargo, muchas familias no llegan a fin de mes. ¿A qué se debe esta contradicción?

R: En el crecimiento de España ha tenido un papel muy importante el incremento de la población extranjera y del número de trabajadores afiliados a la Seguridad Social. Este es uno de los grandes éxitos de nuestra economía: absorber mucha mano de obra, aunque, en general, se trata de trabajadores con salarios muy bajos. Es verdad que esto contribuye al producto interior bruto: hay más consumo y más actividad económica. Sin embargo, la participación por trabajador, es decir, lo que cada trabajador se lleva, y la productividad, entendida como la cantidad de producto que se genera por hora trabajada, apenas han cambiado. Y eso sí es un baldón para nuestra situación económica.

Además, hemos gastado mucho dinero de los fondos Next Generation de la Unión Europea, que se podría haber invertido de forma más productiva. El problema de que la mejora económica en España no se vea reflejada en los bolsillos de los ciudadanos es que ese crecimiento no se basa en la generación de valor añadido ni en que cada trabajador sea capaz de producir más. Somos más trabajadores, pero producimos lo mismo que antes.

P: ¿Por qué los beneficios, en muchos casos históricos, que están obteniendo muchas empresas no se reflejan en subidas salariales para los trabajadores?

R: El problema de la economía española en términos salariales es una cuestión de productividad. Hay sectores en nuestra economía en los que resulta complicado incrementarla. Son actividades muy importantes, como la hostelería, los servicios de almacenamiento o el turismo, que aportan al país unos ingresos equivalentes al producto interior bruto de Hungría. Para mejorar la productividad, necesitamos invertir más en bienes de capital y en formación.

Óscar Vara Crespo en su despacho de la Universidad Autónoma de Madrid. (María Rodríguez)

Un aumento de la productividad debería reflejarse en una subida de los salarios. En los sectores en los que se produce más, los trabajadores aportan más y deberían, por lo tanto, recibir una mayor parte de los ingresos que obtienen las empresas. Lo que ocurre es que hemos registrado una llegada muy importante de trabajadores extranjeros. La competencia que se ha producido entre trabajadores, muchos de ellos sin contrato o trabajando de forma irregular, ha generado un efecto de depresión salarial.

P: ¿Cómo puede afectar a esta situación la regularización extraordinaria de migrantes aprobada por el Gobierno?

R: Una regularización masiva como la que se ha realizado ayudará a que los sindicatos puedan defender mejor los derechos de los trabajadores. Yo, que soy un economista bastante liberal, siempre he abogado por un nivel alto de sindicación, debido a que el poder de mercado de trabajadores y empresarios, obviamente, no es el mismo. Es bueno que los trabajadores se agrupen en sindicatos para tener mayor poder de negociación dentro de sus respectivos sectores.

En esa interlocución entre empresarios y sindicatos, las condiciones salariales y el reparto de los ingresos —lo que los economistas llamamos distribución de la renta— pueden ser más justos y corresponderse con lo que aporta cada uno.

  •  

Quién vive mejor al jubilarse: un español con pensión pública o un sueco con un sistema que combina prestaciones del Estado, ahorro individual y de empresa

Un jubilado sueco junto a otro español. (Imagen Ilustrativa Infobae)

Suecia se ha convertido en uno de los referentes internacionales en materia de pensiones gracias a un modelo que busca conciliar dos objetivos: ofrecer ingresos suficientes a los jubilados y evitar que el gasto comprometa la sostenibilidad financiera a largo plazo. Su fórmula combina un sistema público de reparto, una parte obligatoria de capitalización individual y prestaciones complementarias ligadas al empleo, según recoge el estudio ‘Suecia: el arte de equilibrar pensiones generosas y sostenibles, a través de un sistema multipilar’, elaborado por Fernando Martínez-Cue y publicado por el Instituto Santalucía.

La principal diferencia respecto a otros modelos europeos está en cómo se distribuyen las cotizaciones y se calculan las prestaciones. El sistema sueco no depende exclusivamente de las cotizaciones de los trabajadores actuales para financiar las pensiones futuras, sino que incorpora también ahorro individual y planes vinculados a la actividad laboral. En tanto que España mantiene un sistema de pensiones de reparto puro con fuerte protección a las rentas bajas.

La combinación de estos pilares ha situado al país entre los sistemas mejor valorados del mundo. No obstante, su funcionamiento también se apoya en decisiones que afectan directamente a la edad de jubilación y a la cuantía de las prestaciones, con el objetivo de responder al envejecimiento de la población. También en España se ha tenido que elevar la edad de jubilación hasta los 67 años para dar viabilidad al sistema.

Cómo se reparte la cotización para la pensión

Uno de los elementos centrales del modelo es la aportación destinada a la pensión nacional sueca. Cada trabajador cotiza un 18,5% de sus ingresos pensionables, distribuido entre dos mecanismos distintos: un 16% se destina a la denominada pensión de ingresos, que funciona mediante cuentas nocionales, y el 2,5% restante se dirige a una pensión de capitalización individual.

Mientras que en España se exigen al menos 15 años cotizados para tener derecho a pensión contributiva, de los cuales dos deben estar dentro de los 15 años previos a la jubilación. Además, para alcanzar el 100% de la base reguladora se requieren 36 años y 6 meses en 2026, cifra que subirá a 37 años en 2027.

En materia de cotización, España fija en 2026 una base máxima de 5.101,20 euros mensuales (61.214,4 anuales). Se actualiza anualmente en función del Índice de Precios al Consumo (IPC)+1,2 puntos porcentuales. Los salarios que superen ese tope solo cotizan hasta el mismo.

En cuanto a los tipos de cotización en España, alcanzan el 28,3% del salario bruto. La empresa cotiza un 23,6% del total y el trabajador el 4,7%. Incluye jubilación, incapacidad permanente, muerte y supervivencia. Adicionalmente existe el Mecanismo de Equidad Intergeneracional (MEI), que este año es del 0,9 % y sube gradualmente hasta alcanzar el 1,2% a partir de 2029.

Cuentas nocionales

En el sistema sueco, las cuentas nocionales registran las aportaciones de cada trabajador en una cuenta virtual, aunque el dinero no se acumula físicamente en ella. Las cotizaciones de los empleados en activo financian las prestaciones de los pensionistas actuales, mientras que los derechos registrados sirven para calcular la futura pensión de cada cotizante.

El segundo componente introduce una lógica diferente. La parte de capitalización individual permite invertir las aportaciones en instrumentos financieros para generar un ahorro destinado a la jubilación. De este modo, la prestación final combina derechos calculados dentro del sistema público de reparto con el resultado de la inversión individual.

Las pensiones de empresa, un complemento decisivo

Suecia cuenta además con sistemas de pensiones ocupacionales vinculados al empleo, establecidos principalmente mediante acuerdos de negociación colectiva entre sindicatos, empresas y organizaciones patronales.

La extensión de estos planes es uno de sus puntos fuertes: aproximadamente nueve de cada diez trabajadores por cuenta ajena están cubiertos por una pensión ocupacional. Estas prestaciones complementarias permiten elevar los ingresos disponibles durante la jubilación y reducir la dependencia exclusiva de la pensión pública.

Una jubilada sueca consulta datos en su ordenador. (Pexels)

La edad de jubilación y la esperanza de vida condicionan la pensión

La sostenibilidad financiera constituye otro de los pilares del sistema sueco. Según el informe, el modelo incorpora mecanismos automáticos para ajustar las prestaciones a la evolución demográfica y económica, incluida la vinculación de la edad de jubilación a la esperanza de vida para las personas nacidas a partir de 1966.

La cuantía de la pensión también depende de la edad a la que se accede a la jubilación, de la esperanza de vida del grupo de población correspondiente y de la tasa de crecimiento nacional. En términos generales, retrasar la retirada del mercado laboral permite acumular más derechos y repartir la prestación prevista durante un periodo de cobro más corto.

El sistema contempla, además, un mecanismo automático de equilibrio financiero. Si las previsiones indican que los recursos disponibles serán insuficientes para cubrir las prestaciones comprometidas, la revalorización anual puede reducirse. Con ello se pretende evitar que los desequilibrios se acumulen y terminen amenazando la estabilidad del modelo.

El sexto mejor sistema de pensiones del mundo

Los resultados sitúan a Suecia entre los países mejor valorados en materia de jubilación. El Mercer CFA Institute Global Pension Index de 2025 le otorgó 78,2 puntos, suficientes para alcanzar el sexto puesto mundial. En el apartado de sostenibilidad obtuvo 76,3 puntos, mientras que en adecuación de las prestaciones consiguió 76,8.

Los datos de la Agencia Sueca de Pensiones correspondientes a 2024, recogidos en el estudio, ofrecen otra referencia relevante: los nuevos jubilados con ingresos medios recibieron una pensión total equivalente a alrededor del 70% de su último salario. El cálculo incluye tanto la pensión nacional general como la prestación ocupacional, frente al 64% registrado en 2022.

Para el conjunto de nuevos jubilados de entre 63 y 70 años, la mediana de la tasa de sustitución alcanzó el 73%. La diferencia por sexos, sin embargo, persiste: fue del 73% para los hombres y del 68% para las mujeres. Si se considera únicamente la pensión nacional general, la proporción se situó entre el 53% y el 59% del salario final para las personas con ingresos medios.

En tasa de sustitución España gana a Suecia, al situarse entre el 80% y el 85% para carreras completas, una de las más altas de la OCDE.

El retraso de la jubilación eleva los ingresos

El aumento de la tasa de sustitución respecto a 2022 se explica principalmente por las reformas que elevaron las edades de jubilación. Estas modificaciones favorecieron que parte de los trabajadores prolongara su vida laboral, acumulara más derechos y comenzara a cobrar la pensión más tarde.

La experiencia sueca muestra así una de las principales vías para reforzar la sostenibilidad de los sistemas públicos: combinar distintas fuentes de ingresos con reglas que adapten las prestaciones a la evolución económica y demográfica.

Sin embargo, sus resultados dependen también de la trayectoria laboral, los salarios, la cobertura de los planes ocupacionales y la edad elegida para retirarse. El modelo ofrece una referencia internacional, aunque trasladarlo a otros países exige tener en cuenta las diferencias entre sus mercados de trabajo y sus estructuras de protección social, indica el informe.

  •  

Las cooperativas de aceite de oliva exigen al Gobierno que intervenga ya ante el desplome de los precios: “No entendemos el retraso”

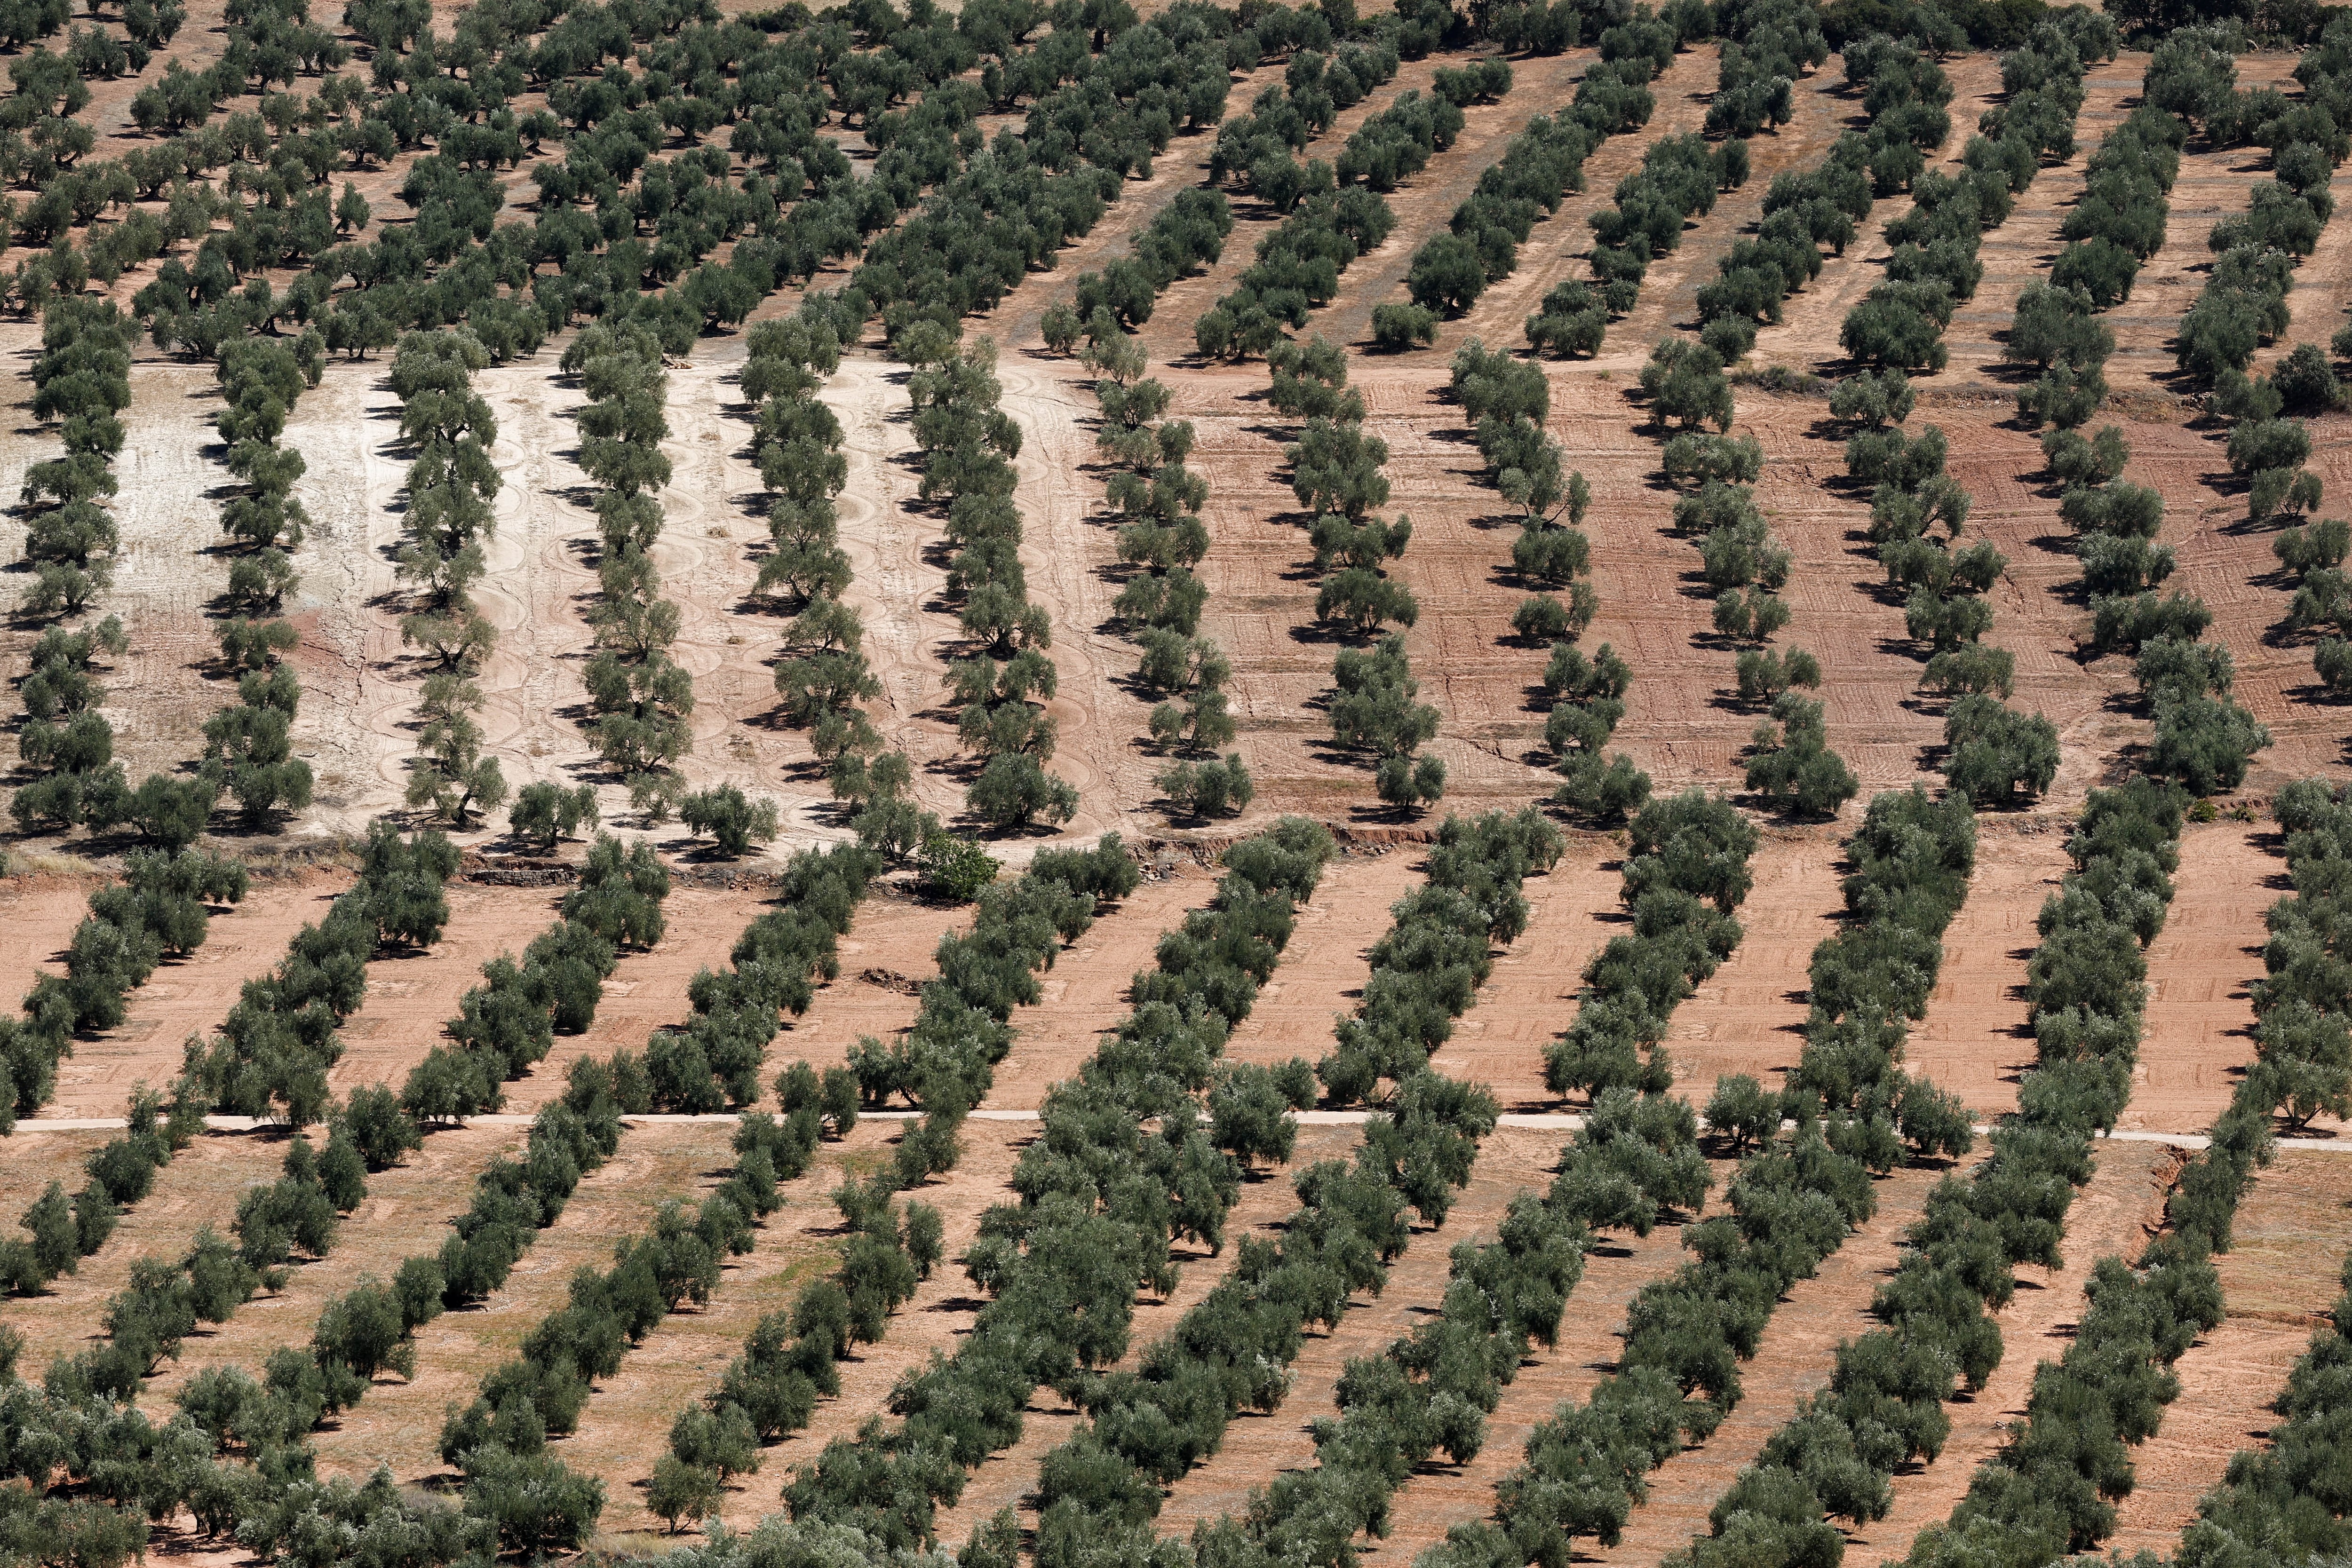
Olivares en Jaén. REUTERS/Jon Nazca

El sector del aceite de oliva afronta semanas decisivas. Las cooperativas alertan de que la caída de los precios en origen y el bloqueo de las compraventas están poniendo en peligro los ingresos de los agricultores, mientras el Ministerio de Agricultura mantiene pendiente la activación de un mecanismo para retirar temporalmente parte de la producción. Consideran que la intervención debería haberse puesto en marcha al comienzo de la campaña para evitar un deterioro mayor de las cotizaciones.

La reclamación la ha encabezado Rafael Sánchez de Puerta, presidente del sector de Aceite de Oliva de Cooperativas Agro-alimentarias de España y director general de Dcoop. Durante las jornadas técnicas nacionales celebradas este miércoles en Ciudad Real, el responsable ha expresado su malestar por la falta de avances, pese a que el ministro de Agricultura, Luis Planas, había anunciado que se daban las condiciones necesarias para activar la norma de comercialización.

“No entendemos el retraso, la verdad”, ha lamentado Sánchez de Puerta, en declaraciones recogidas por Europa Press, que considera que esperar a disponer de nuevas previsiones de producción ha perjudicado al sector. Agricultura planteó aguardar hasta noviembre para confirmar el volumen de la cosecha, pero las cooperativas defienden que la decisión debía haberse tomado antes, cuando empezaba la campaña.

Un mecanismo para frenar la caída de los precios

La herramienta que reclama el sector está contemplada en la normativa comunitaria y permite regular temporalmente la oferta cuando existen desequilibrios en el mercado. Su aplicación facilitaría la inmovilización de una parte del aceite producido para reducir la presión de la oferta y favorecer una evolución más estable de las cotizaciones.

“Creíamos que era mucho mejor haberlo hecho en octubre cuando empezaba la campaña”, ha señalado el representante de Dcoop. A su juicio, anticipar la medida habría contribuido a contener el descenso de los precios en origen en un momento especialmente delicado para los productores.

El retraso llega, además, cuando las expectativas de una cosecha abundante están condicionando las decisiones de compra. Los operadores temen que el aceite continúe abaratándose y aplazan sus operaciones a la espera de mejores condiciones, una dinámica que agrava la falta de actividad comercial.

El mercado se paraliza ante las expectativas de nuevas bajadas

Sánchez de Puerta ha descrito un escenario en el que las previsiones bajistas están frenando las transacciones, incluso cuando compradores y vendedores necesitan dar salida a sus existencias. “Cuando hay un mercado a la baja, nadie compra, porque todo el mundo piensa: ¿para qué voy a comprar hoy si mañana aspiro a que pueda estar más barato?”, ha explicado.

La falta de operaciones añade incertidumbre a la evolución de las cotizaciones y complica la planificación de las explotaciones, que necesitan ingresos suficientes para afrontar sus costes. Ante esta situación, el dirigente ha recomendado prudencia a los productores y ha cuestionado que se cierren ventas en un mercado sin compradores dispuestos a operar. “En estas circunstancias donde no hay quien compra, no debería de haber nadie vendiendo”, ha manifestado.

Para evaluar la evolución del mercado, las cooperativas consideran imprescindible seguir los datos mensuales de comercialización, tanto en España como en las exportaciones. Estas cifras permitirán comprobar si la demanda absorbe la producción disponible y si las operaciones recuperan el ritmo necesario para estabilizar los precios.

Una cosecha mayor, pero con más presión sobre el agricultor

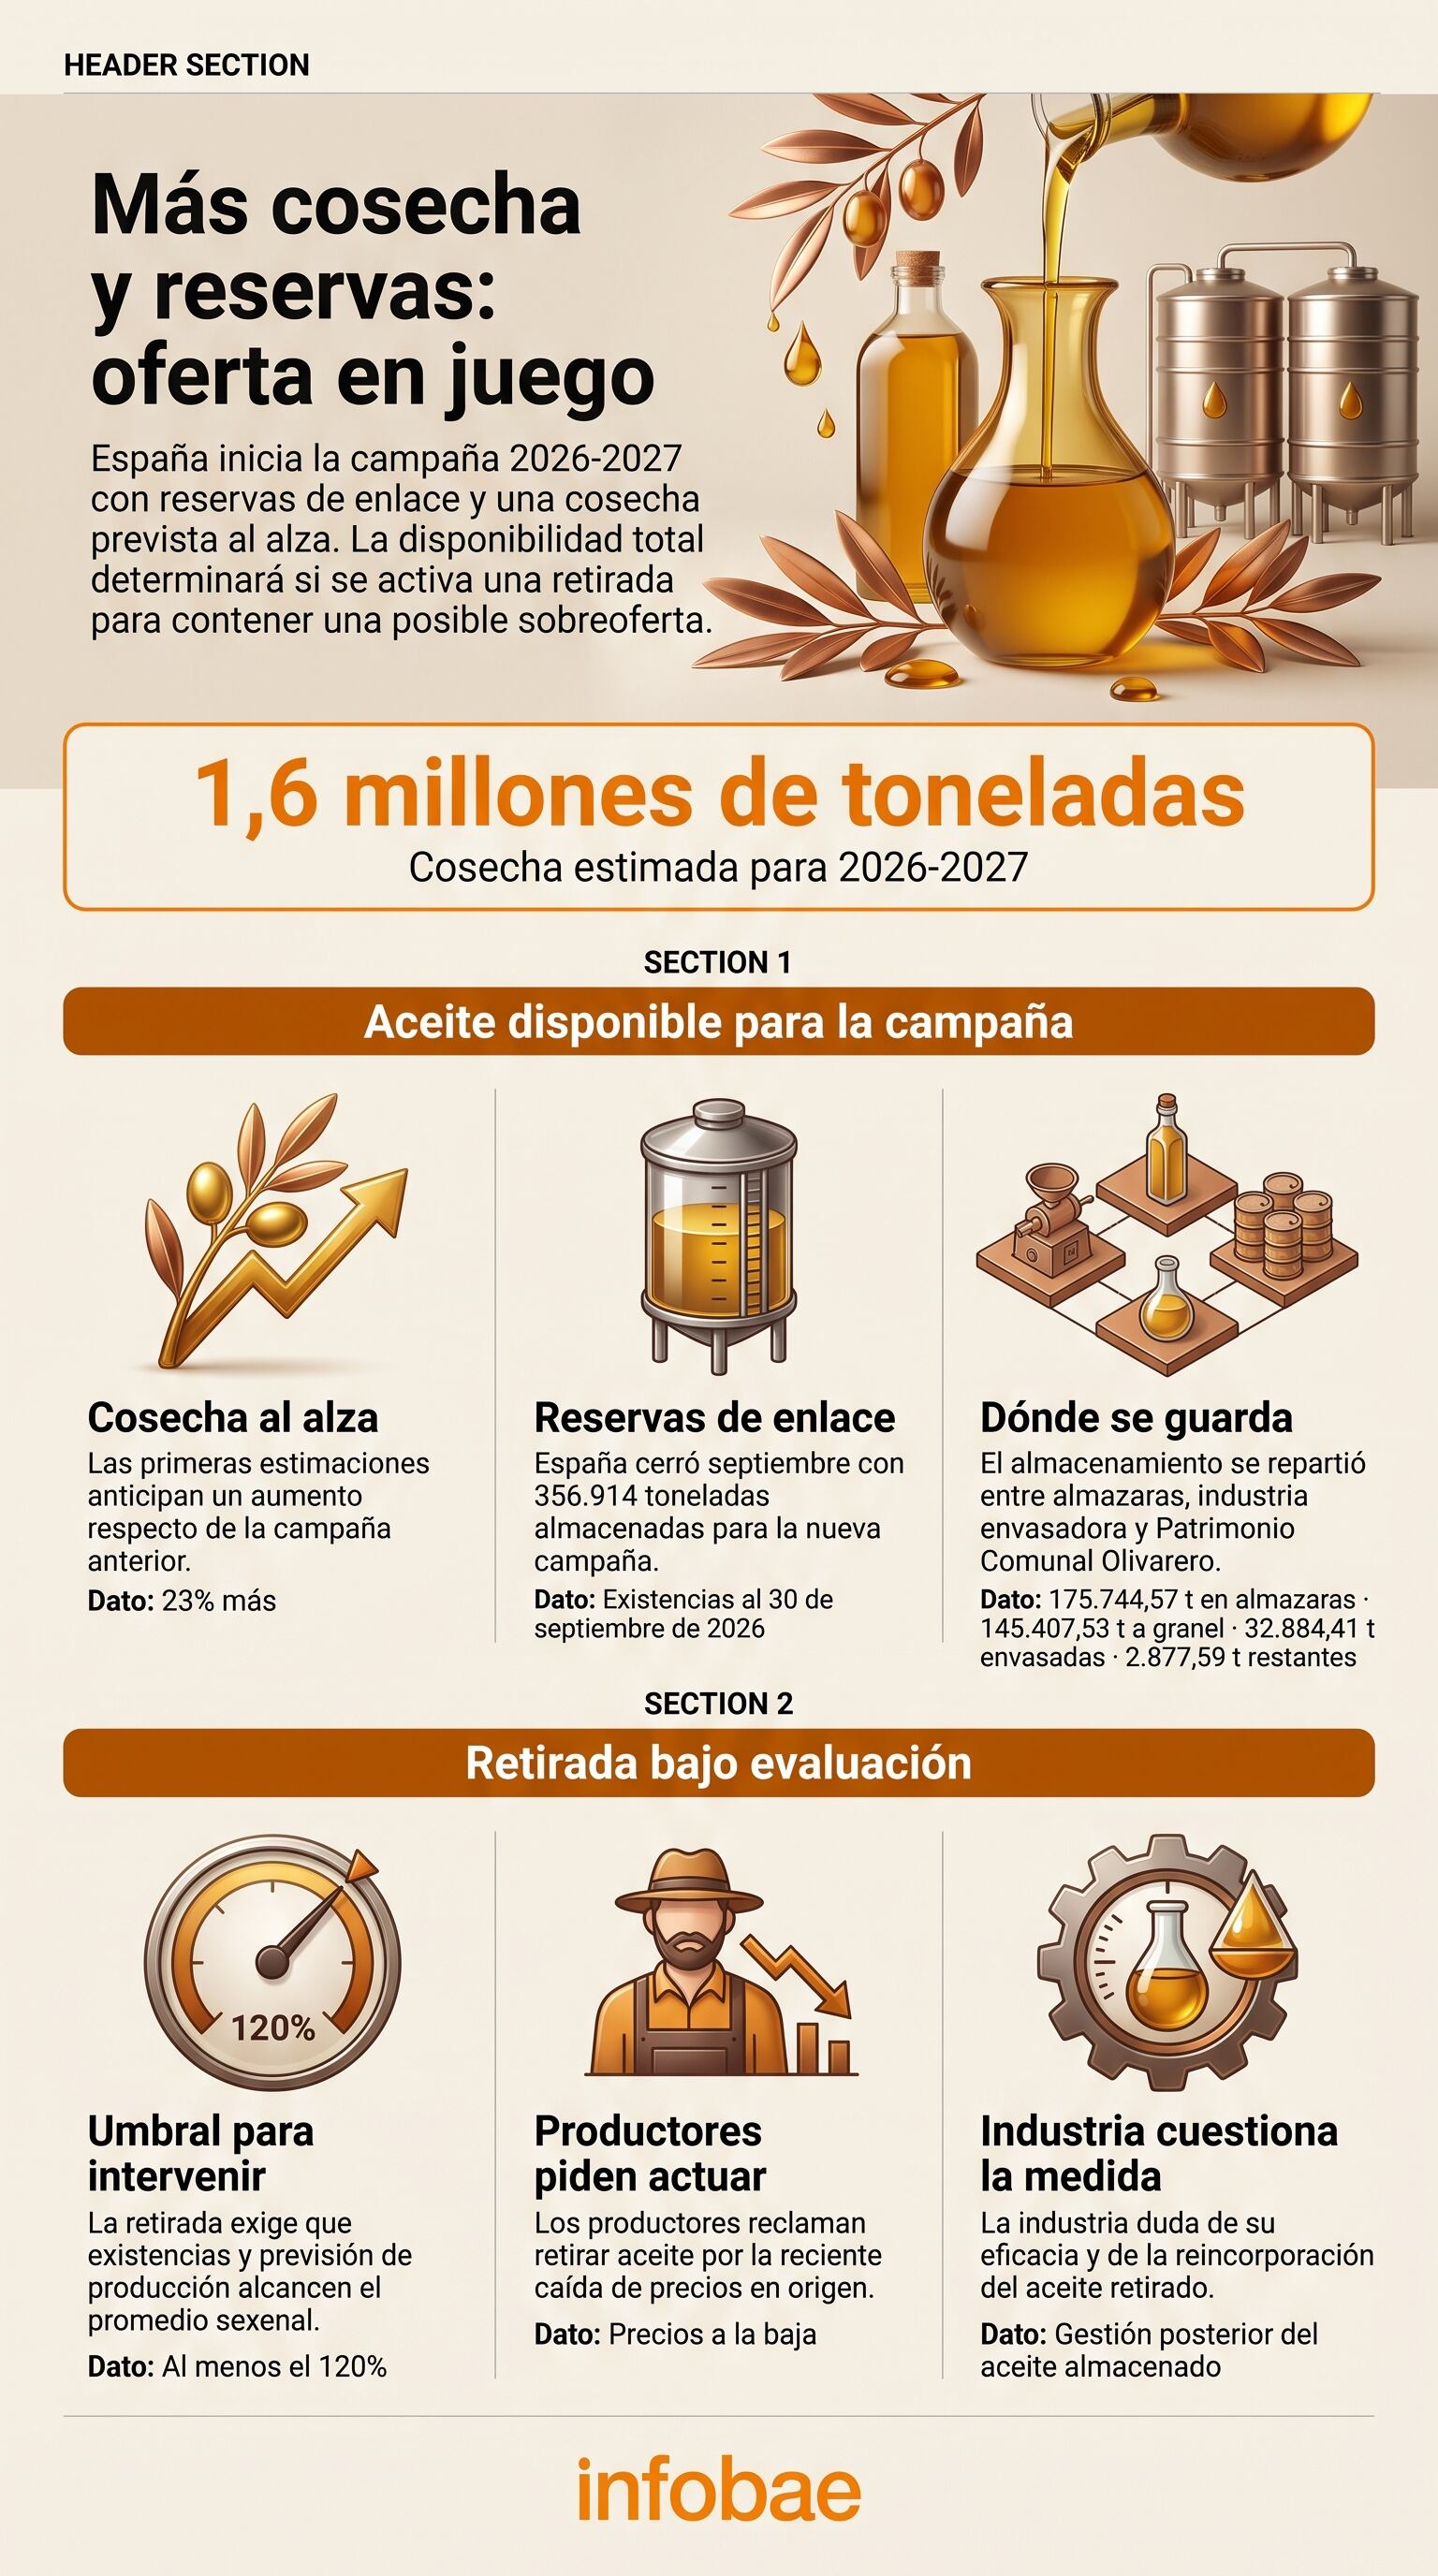
Las perspectivas de producción explican parte de la preocupación. España afronta la campaña 2026-2027 con una previsión de 1,6 millones de toneladas de aceite de oliva, un 23% más que en la campaña anterior, según el primer aforo del Ministerio de Agricultura.

El incremento previsto también será significativo en las principales regiones productoras. Andalucía podría alcanzar los 1,26 millones de toneladas, un 29% más, mientras que Castilla-La Mancha, segunda comunidad productora del país, espera obtener 152.500 toneladas, un aumento del 10%.

Sin embargo, una cosecha mayor no garantiza mejores resultados económicos. Si el incremento de la oferta coincide con una demanda insuficiente y los precios continúan descendiendo, los agricultores pueden encontrarse con mayores volúmenes de producción, pero con ingresos menos favorables por cada kilo de aceite comercializado.

Aceitunas recogidas en el comienzo de la campaña. (Carlos Castro / Europa Press)

El olivar tradicional, el más expuesto

La presión sobre las cotizaciones afecta de manera desigual a los distintos modelos de explotación. Los olivares intensivos y en seto suelen alcanzar mayores niveles de productividad, mientras que las explotaciones tradicionales de secano afrontan costes que han aumentado considerablemente durante los últimos años.

Esta diferencia deja a los productores tradicionales en una posición más vulnerable cuando el precio del aceite baja. Sus menores rendimientos dificultan repartir los costes entre una mayor cantidad de producción, lo que reduce el margen disponible para mantener la actividad.

Sánchez de Puerta ha advertido de que la combinación de cosecha abundante, descenso de los precios y costes elevados configura una “tormenta perfecta” para numerosos agricultores. El sector espera ahora que el Ministerio concrete si activará el mecanismo de regulación y cuándo lo hará, una decisión que las cooperativas consideran clave para evitar que la nueva campaña se traduzca en otra pérdida de rentabilidad para el campo.

  •  

El 29-N reabre la incertidumbre sobre la subida salarial de los funcionarios y la recuperación de las pagas extra: qué cambia con el adelanto electoral

Funcionarios de la Agencia Tributaria. (EFE)

El adelanto de las elecciones generales al 29 de noviembre ha sembrado las dudas sobre si la subida salarial de los funcionarios prevista para 2027 se llevará a cabo y, si es así cuándo, se aprobará si antes o después de los comicios. Para solventar la duda, el ministro de Transformación Digital y Función Pública, Óscar López, ha asegurado este miércoles que el Ejecutivo cumplirá el acuerdo alcanzado con los sindicatos y que los empleados públicos volverán a ver aumentar sus nóminas a partir del próximo 1 de enero. Sin embargo, ha evitado precisar si la medida se aprobará antes o después del 29 de noviembre.

“Corresponderá al Gobierno anunciarlo cuando proceda”, ha afirmado López, que ha defendido la vigencia del pacto firmado con las organizaciones sindicales. El ministro ha insistido en que el compromiso adquirido incluye nuevas mejoras retributivas durante los próximos ejercicios y que el calendario acordado sigue en pie.

Durante la inauguración de la vigésima edición del Encuentro Internacional de Seguridad de la Información (Enise), celebrado en León, el titular de Función Pública ha recordado que el acuerdo abarca cuatro años y establece incrementos escalonados hasta 2028. “Eso es lo que acordamos con los sindicatos. Quiero recordar que hicimos un acuerdo a cuatro años, era 2025, 2026, 2027, 2028, por lo tanto, para el año que viene se aplicará esa subida”, ha apostillado.

Un incremento que puede alcanzar el 5%

La subida prevista para el próximo ejercicio será del 4,5% fijo, pero el aumento total podría llegar al 5% si se confirma el componente adicional ligado a la inflación de 2026. Ese medio punto extra forma parte de las condiciones pactadas para este año y depende de que el índice de precios de consumo (IPC) iguale o supere el incremento fijo del 1,5% ya aplicado a los salarios públicos.

Según las previsiones recogidas en el acuerdo, ese escenario parece probable. De cumplirse, el 0,5% adicional se abonaría durante el primer trimestre de 2027 y tendría efectos retroactivos. De este modo, los trabajadores públicos recibirían el ajuste correspondiente a 2026 una vez iniciado el próximo año, además del incremento previsto para 2027. La suma de ambos conceptos situaría la mejora salarial del próximo ejercicio en el 5%.

La confirmación del compromiso se produjo después de que el Ministerio de Transformación Digital y Función Pública se reuniera este martes con CSIF, CCOO y UGT. En ese encuentro, el departamento trasladó a las organizaciones sindicales que la subida del 4,5% desde el 1 de enero de 2027 se mantiene conforme a lo acordado en noviembre. La reunión sirvió para ratificar el calendario retributivo, en un momento en el que los sindicatos reclaman garantías sobre su cumplimiento.

Así se repartirán las subidas hasta 2028

El pacto salarial suscrito por el Gobierno y los representantes de los empleados públicos contempla un aumento acumulado del 11% entre 2025 y 2028. La distribución se diseñó para repartir la mejora a lo largo de cuatro ejercicios e incorporar una parte variable condicionada por la evolución de los precios.

En concreto, el acuerdo fijó una subida del 2,5% para 2025 y un incremento fijo del 1,5% para 2026, al que puede añadirse el medio punto vinculado al IPC. Para 2027 está previsto un aumento del 4,5%, mientras que en 2028 se aplicará otro 2%. La suma de los porcentajes pactados alcanza el 11%, aunque el importe definitivo que perciba cada trabajador dependerá de las condiciones de aplicación y de los ajustes que correspondan.

Para más de tres millones de empleados públicos, la cuestión inmediata será comprobar cómo se reflejarán estas cantidades en las nóminas y cuándo se abonará el componente pendiente de 2026.

El ministro de Transformación Digital y Función Pública, Óscar López.

Recuperar las pagas extra recortadas en 2020

Por su parte, ocho organizaciones sindicales han reclamado a las formaciones políticas que concurren a las elecciones del próximo 29 de noviembre que incluyan en sus programas electorales la recuperación íntegra de las pagas extraordinarias recortadas a los empleados públicos desde 2010. Los sindicatos exigen, además, compromisos concretos sobre los plazos y las modificaciones normativas necesarias para hacer efectiva esta medida.

La petición se ha formalizado mediante una carta firmada por la Confederación Española de Sindicatos Médicos (CESM), el Sindicato Médico Andaluz (SMA), el Sindicato Médico de Euskadi (SME), la Federación de Cuerpos Superiores de la Administración (Fedeca), Tu Abandono Me Puede Matar (Tampm), la Unión Sindical de Inspectores de Educación (USIE), el sindicato independiente ANPE y el Sindicato Unificado de Policía.

En el escrito, las organizaciones recuerdan que la eliminación de esta parte de las pagas extraordinarias se aplicó en 2010 como una medida excepcional para hacer frente a la crisis económica. Sin embargo, 16 años después, consideran que el recorte se ha convertido en permanente, pese a que las circunstancias que motivaron su adopción han cambiado.

Los sindicatos subrayan que la recuperación de estas retribuciones no debe entenderse como una mejora salarial ni como un privilegio, sino como la restitución de una parte del salario que continúa recortada. A su juicio, esta situación ha contribuido a una importante pérdida de poder adquisitivo entre los empleados públicos durante los últimos años. Por ello, reclaman a los partidos que aclaren su posición sobre esta reivindicación y que, si respaldan la recuperación, concreten cuándo y cómo la llevarían a cabo.

  •  

El PP pone en el punto de mira las participaciones del Estado en el Ibex 35: qué empresas podría vender si llega al Gobierno

Alberto Núñez Feijóo, presidente del PP.

La noticia de que los dirigentes del PP se están planteando desinvertir el dinero que el Estado tiene en empresas que cotizan en el Ibex 35 si gana las próximas elecciones —publicada por ABC— puede beneficiar a las empresas y a los inversores, señalan los analistas, pero siempre que la desinversión sea selectiva, gradual y transparente basada en criterios económicos y estratégicos verificables y no en compromisos políticos.

Actualmente, la Sociedad Estatal de Participaciones Industriales (SEPI), adscrita al Ministerio de Hacienda, mantiene participaciones en Telefónica (10%), Indra (28%), Redeia (20%), Enagás (5%), Airbus (4,12%), Ebro Foods (10,36%), IAG (2,52%) y Talgo (7,8%). A estas se suman otras participaciones estatales como las canalizadas a través del FROB o de Enaire.

Sin embargo, no todas estas compañías serían candidatas a una desinversión por parte del Estado. Ebro Foods, IAG o Talgo podrían serlo por operar en mercados competitivos, mientras que la medida plantearía más dificultades en empresas como Telefónica, por su importancia en las telecomunicaciones y la seguridad nacional. Algo similar sucede con Indra, por su vinculación con Defensa, y con Redeia y Enagás, por su papel en infraestructuras energéticas esenciales. Además, en Redeia existe una obligación legal de mantener una participación pública mínima del 10%. Airbus también constituye un caso particular por los acuerdos accionariales con Francia y Alemania, que dificultarían una salida unilateral del Estado español.

Por ello, si finalmente el nuevo Gobierno optara por desinvertir en estas cotizadas, la operación debería analizarse caso por caso. “No tendría que ser una privatización indiscriminada, sino de una revisión empresa por empresa, distinguiendo las participaciones de naturaleza esencialmente financiera de aquellas que responden a intereses estratégicos justificados”, afirma Antonio Castelo, analista de iBroker. El experto incide en que “la incógnita es conocer qué empresas considera realmente prescindibles el PP, qué porcentajes estaría dispuesto a vender y cuáles mantendría bajo alguna forma de participación pública”.

El papel “intervencionista” de la SEPI

Los analistas recuerdan que, en los últimos años, la SEPI ha asumido un papel “cada vez más intervencionista” en las decisiones estratégicas y los nombramientos de las cotizadas en las que participa. Como ejemplo, citan la sustitución de José María Álvarez-Pallete por Marc Murtra al frente de Telefónica. Estas actuaciones “introducen incertidumbre política que los inversores pueden penalizar mediante mayores primas de riesgo y menores valoraciones bursátiles”, sostiene Castelo.

Por ello, el analista considera necesario distinguir entre proteger los intereses estratégicos del país y participar directamente en la gestión empresarial. En este sentido, afirma que “el Estado dispone de instrumentos regulatorios y legales para defender esos intereses sin necesidad de convertirse sistemáticamente en accionista”.

En la misma línea se pronuncia Albert Guivernau, director de la Fundación Civismo y doctor en Economía. Reconoce que hay sectores estratégicos que requieren una “supervisión especial”, pero eso no significa que el Estado “deba ser accionista”. A su juicio, se puede garantizar el interés general mediante una regulación adecuada sin necesidad de participar en el capital.

Ingresos cercanos a los 6.000 millones

La desinversión también permitiría al Estado obtener ingresos extraordinarios, aunque los analistas advierten de que su impacto presupuestario sería limitado. Los recursos obtenidos podrían destinarse a reducir la deuda pública o a financiar otras prioridades, si bien habría que tener en cuenta tanto el precio de venta como los dividendos futuros que dejarían de percibirse.

El logotipo de Telefónica en el edificio de la empresa en Madrid. REUTERS/Violeta Santos Moura

Para Guivernau, sería “una oportunidad para mejorar la eficiencia económica y reducir la deuda pública”. El economista defiende que el Estado tiene miles de millones de euros invertidos en empresas que pueden funcionar perfectamente sin participación pública. La venta de esas acciones permitiría “liberar recursos, reducir el coste de la deuda y favorecer que las decisiones empresariales respondan a criterios de rentabilidad y competitividad, en lugar de a intereses políticos”.

Javier Cabrera, analista de XTB, sostiene que la venta de las acciones no generaría un capital “reseñable” para las arcas públicas ni modificaría sustancialmente el presupuesto español.

“Groso modo, y si nos fijamos en las acciones en posesión de la SEPI, tenemos un valor de algo más de 12.000 millones de euros. Sin embargo, si quitamos del cálculo el valor de la participación en Airbus, que es muy improbable su venta, hablamos de casi 6.000 millones. Además, si la SEPI pone en venta esas acciones, es posible que tenga que hacerlo con descuento en el caso de algunas empresas. Por ello, eliminando a Airbus de la ecuación, esto no cubriría ni el incremento previsto en pensiones para el 2027, que se estima en unos 8.400 millones de euros según cálculos de Funcas”.

Beneficios para las empresas y los accionistas

El impacto de una eventual desinversión sería desigual dependiendo de cada compañía. Guivernau considera que, a corto plazo, una venta importante de acciones podría generar “cierta” presión sobre las cotizaciones. Sin embargo, una salida ordenada del Estado podría atraer nuevos inversores y favorecer una gestión empresarial más independiente. En palabras del economista: “Para las compañías significaría una mayor orientación hacia la rentabilidad, la competitividad y la creación de valor, aunque esos resultados dependerían también de la calidad de su gestión”.

Castelo también defiende que una retirada ordenada podría aumentar el capital flotante, mejorar la liquidez y reforzar la percepción de independencia empresarial. No obstante, advierte que “ventas precipitadas o de grandes paquetes accionariales podrían presionar temporalmente las cotizaciones, especialmente si los inversores exigen descuentos para absorberlos”.

Sede de la compañía española de defensa Indra en Arroyo de la Vega (Madrid).

El analista de iBroker también reconoce los riesgos asociados a la retirada de un accionista estable como el Estado. Su salida podría facilitar operaciones corporativas no deseadas o la entrada de inversores con intereses contrarios a los estratégicos del país.

Por su parte, Cabrera advierte que la desinversión podría tener un efecto negativo sobre las cotizaciones, aunque su impacto variaría según la empresa. “En las empresas donde el peso de la SEPI es mayor podemos esperar un mayor impacto en bolsa”, afirma.

Un balance favorable

Pese a estos riesgos, los analistas coinciden en que la medida planteada por el PP puede resultar favorable en términos generales, siempre que el Estado mantenga participaciones en aquellas empresas donde existan razones estratégicas suficientemente justificadas, como la defensa, la seguridad nacional o determinadas infraestructuras críticas. En las compañías que compiten en mercados abiertos, sostienen que las decisiones deberían responder fundamentalmente a criterios de rentabilidad, eficiencia y creación de valor, evitando interferencias políticas que puedan perjudicar al conjunto de los accionistas.

En este sentido, Castelo defiende que “el Estado debe ser, ante todo, un regulador eficaz y garante del interés general, no un accionista que condiciona la gestión empresarial según las prioridades del Gobierno de turno. Y cuando decida mantener una participación, debería justificar su coste, sus objetivos y los resultados que espera obtener”, recalca.

Cabrera, por su parte, subraya que se trata de una medida que puede aportar transparencia o transmitir un mensaje favorable a una economía con menos intervención estatal, aunque cree que “hay otras formas más eficaces de hacerlo”.

Guivernau también opina que la propuesta tiene argumentos económicos favorables, siempre que se ejecute a precios adecuados y sin precipitación: “No tiene demasiado sentido mantener recursos públicos inmovilizados en empresas que pueden financiarse y competir por sí mismas”.

  •  

Elma Saiz contraataca a Feijóo con la hucha de las pensiones: de vaciarse hasta los 5.000 millones con el PP a cerrar 2026 con 20.000

La ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz. Eduardo Parra - Europa Press

La hucha de las pensiones vuelve al centro del enfrentamiento político entre el Gobierno y el Partido Popular. La ministra de Inclusión, Seguridad Social y Migraciones y portavoz del Ejecutivo, Elma Saiz, ha reclamado este martes al líder del PP, Alberto Núñez Feijóo, “un poco más de rigor” al hablar de la Seguridad Social y ha contrapuesto la situación del Fondo de Reserva durante los gobiernos populares con la previsión de que alcance alrededor de 20.000 millones de euros al cierre de 2026.

Durante la rueda de prensa posterior al Consejo de Ministros, Saiz ha defendido la gestión del actual Ejecutivo y ha recordado que, bajo los gobiernos del PP, las pensiones llegaron a subir un 0,25%, mientras que la denominada hucha de las pensiones quedó prácticamente vacía. Según ha señalado, el Fondo de Reserva de la Seguridad Social se redujo entonces hasta situarse en apenas 5.000 millones de euros.

La portavoz no ha limitado sus críticas a las cifras. En una intervención dirigida al presidente de los populares, ha cuestionado la autoridad de Feijóo para advertir sobre los problemas financieros del sistema público y ha señalado que “Para hablar de agujeros en el bolsillo de los pensionistas y en las cuentas de la Seguridad Social, desde luego es un especialista el señor Feijóo”.

Revalorización de las pensiones

Frente a las advertencias del PP sobre el futuro de las prestaciones, la ministra ha reivindicado el compromiso del Gobierno con el mantenimiento del poder adquisitivo de los pensionistas. El Ejecutivo defiende que las pensiones se actualicen conforme a la evolución del índice de precios de consumo (IPC), una medida que vincula a la protección de los ingresos de quienes dependen de estas prestaciones.

En ese contexto, la previsión de que el Fondo de Reserva alcance los 20.000 millones de euros al finalizar 2026 se ha convertido en uno de los principales argumentos de Saiz para defender la evolución de las cuentas de la Seguridad Social.

Las promesas de Feijóo a los pensionistas

La controversia llega después de que Feijóo presentara este lunes doce promesas que se compromete a cumplir si llega a la presidencia del Gobierno tras las elecciones generales previstas para el 29 de noviembre. Entre ellas, el dirigente popular ha incluido su disposición a revalorizar las pensiones cada año y a garantizar que las generaciones jóvenes puedan heredar el sistema público.

Otras de sus prioridades son defender la soberanía nacional y la integridad territorial, con un refuerzo de las fronteras, recuperar la calidad de la democracia y el respeto a la separación de poderes y a la judicatura, un Estado más limpio y más ligero, para lo cual se promoverá una auditoría de cada euro y se recortarán los ministerios, altos cargos y asesores; construir al menos un millón de nuevas viviendas y “ordenar” la inmigración, entre otros compromisos.

Feijóo pretende situar las pensiones entre las prioridades de la propuesta política del PP, en un momento en que la sostenibilidad financiera del modelo y su capacidad para responder a las necesidades de una población cada vez más envejecida ocupan un lugar destacado en la discusión pública.

Sin embargo, el debate se ha visto condicionado por la polémica desatada la semana pasada por Ester Muñoz, portavoz del PP en el Congreso. La dirigente popular generó controversia al advertir de que el sistema “va a petar”, una expresión que ha alimentado el intercambio de reproches entre ambas formaciones.

  •  

La factura oculta del edadismo: despedir a los mayores de 45 años les sale caro a las empresas españolas, más de 27.000 millones al año

Dos empleados mayores de 45 años trabajan frente al ordenador. (Imagen Ilustrativa Infobae)

Las empresas españolas pagan un alto precio por sustituir a los trabajadores de más edad. El coste que afrontaron por reemplazar a los profesionales mayores de 45 años ascendió a 27.037 millones de euros en 2025, según un recoge un informe elaborado por Talengo, firma especializada en liderazgo y gestión del talento. El estudio advierte de una tendencia creciente a prescindir de empleados sénior para rejuvenecer las plantillas, una estrategia que puede terminar erosionando el conocimiento acumulado dentro de las organizaciones.

La factura se repartió entre los distintos grupos de edad y categorías profesionales. Los trabajadores de entre 45 y 54 años representaron un coste de sustitución de 14.973,4 millones de euros, mientras que reemplazar a los mayores de 55 años supuso otros 12.063,2 millones. La diferencia también resulta significativa según la responsabilidad del puesto: los profesionales sin cargos directivos generaron 2.181,4 millones de euros en costes, frente a los 24.845,2 millones correspondientes a quienes tenían equipos a su cargo. De esta última cantidad, 3.524,4 millones se atribuyeron a la alta dirección.

El problema, según Talengo, va más allá de un ejercicio concreto. Entre 2020 y 2024, el coste acumulado de reemplazar a estos profesionales superó los 136.000 millones de euros. La firma considera que las decisiones empresariales orientadas a reducir gastos inmediatos pueden acabar generando desembolsos mucho mayores, especialmente cuando afectan a puestos que requieren experiencia, formación específica y un conocimiento profundo del funcionamiento interno de las compañías.

Más de 1,1 millones de despedidos mayores de 45 en cuatro años

“Las empresas están siguiendo una tendencia que les ha costado un precio alto en el pasado y es tomar decisiones mirando las cifras solo a corto plazo», advierte Vivian Acosta, socia de Talengo, en declaraciones recogidas por Europa Press. En su opinión, el contexto económico lleva a muchas compañías a recortar costes de plantilla y a poner el foco en los salarios más elevados, que suelen corresponder a trabajadores con más años de trayectoria. Sin embargo, también son quienes poseen el conocimiento especializado de la empresa. “Así que se están descapitalizando”, sostiene Acosta, que califica esta tendencia de “imparable”.

Las cifras de despidos respaldan la preocupación de los expertos. Entre 2020 y 2024, las empresas prescindieron en España de 1.138.519 trabajadores mayores de 45 años, de acuerdo con los datos del Ministerio de Trabajo y Economía Social. Esta cifra equivale al 14,30% de los ocupados de esa edad y al 5,10% del total de personas con empleo en el país. Solo en 2024 se produjeron alrededor de 272.000 despidos de profesionales sénior.

El grupo más castigado fue el de los trabajadores de entre 45 y 54 años, con 642.761 salidas durante el quinquenio, el 56,45% del total. El informe sitúa a partir de 2022 una aceleración: aquel año se superaron los 200.000 despidos y, en los tres años siguientes, el número de profesionales sénior echados aumentó más de un 20%. El fenómeno afecta a un colectivo que tiene un peso considerable en el mercado laboral: según la Encuesta de Población Activa del INE, los mayores de 45 años representan el 50,70% de las personas ocupadas en España.

Sustituir a un trabajador sénior puede costar hasta cuatro veces su salario

No todos los despidos terminan con la contratación de otra persona. Aunque no existe una cifra exacta sobre cuántos puestos desaparecen definitivamente, los datos manejados por sindicatos y analistas legales especializados en despidos colectivos apuntan a que alrededor del 10% de las posiciones amortizadas no vuelven a ocuparse. El 90% restante sí se reemplaza, con unos costes que pueden ser elevados.

Según los baremos del Human Capital Index y de la Sociedad para la Gestión de Recursos Humanos (SHRM), sustituir a un trabajador puede costar entre la mitad y cuatro veces su salario bruto anual.

La cuantía depende de la experiencia y los conocimientos del profesional que abandona la empresa, así como de las características del puesto. A la contratación se suman la búsqueda de candidatos, la selección, la formación y el tiempo necesario para que la nueva incorporación alcance el nivel de desempeño requerido.

Camareros trabajando en un restaurante, uno de ellos mayor de 45 años. (Infobae España)

En los puestos ocupados por trabajadores sénior, ese periodo de adaptación puede prolongarse entre 18 y 24 meses, según las estimaciones de Talengo. Durante ese tiempo, la empresa debe asumir los costes de incorporación mientras el nuevo empleado adquiere el dominio de las tareas y los conocimientos específicos que exige el puesto. La consultora recuerda, además, que los mayores de 45 años ocupan más del 40% de los puestos críticos de las compañías españolas, según el informe Brújula del talento sénior 2026, elaborado por EY.

Ahorrar en salarios vs conservar el talento y la experiencia

La sustitución de perfiles con responsabilidades elevadas puede disparar aún más la factura. “Los costes de reemplazo de este grupo de profesionales se multiplican. Al coste de la búsqueda, normalmente realizada a través un ‘headhunter’, se unen planes de formación y desarrollo que pueden oscilar entre los 30.000 y los 50.000 euros y hasta cuatro veces su salario en concepto de adaptación hasta que la persona domina todas las claves del puesto y puede ofrecer lo mejor de sí, algo que puede tardar en conseguir hasta dos años”, señala el informe.

La distribución de los puestos directivos también ayuda a dimensionar el alcance del fenómeno. Dentro de esta categoría, el 85% corresponde a mandos intermedios, el 14% a integrantes de comités de dirección y el 1% a posiciones de alta dirección, como consejeros delegados o miembros de consejos. La pérdida de profesionales experimentados puede afectar, por tanto, a funciones clave para la gestión cotidiana y la toma de decisiones.

  •  

La España rural se queda sin bancos: cerca de 28.000 oficinas cierran en 17 años y las regiones más afectadas son Castilla y León y Navarra

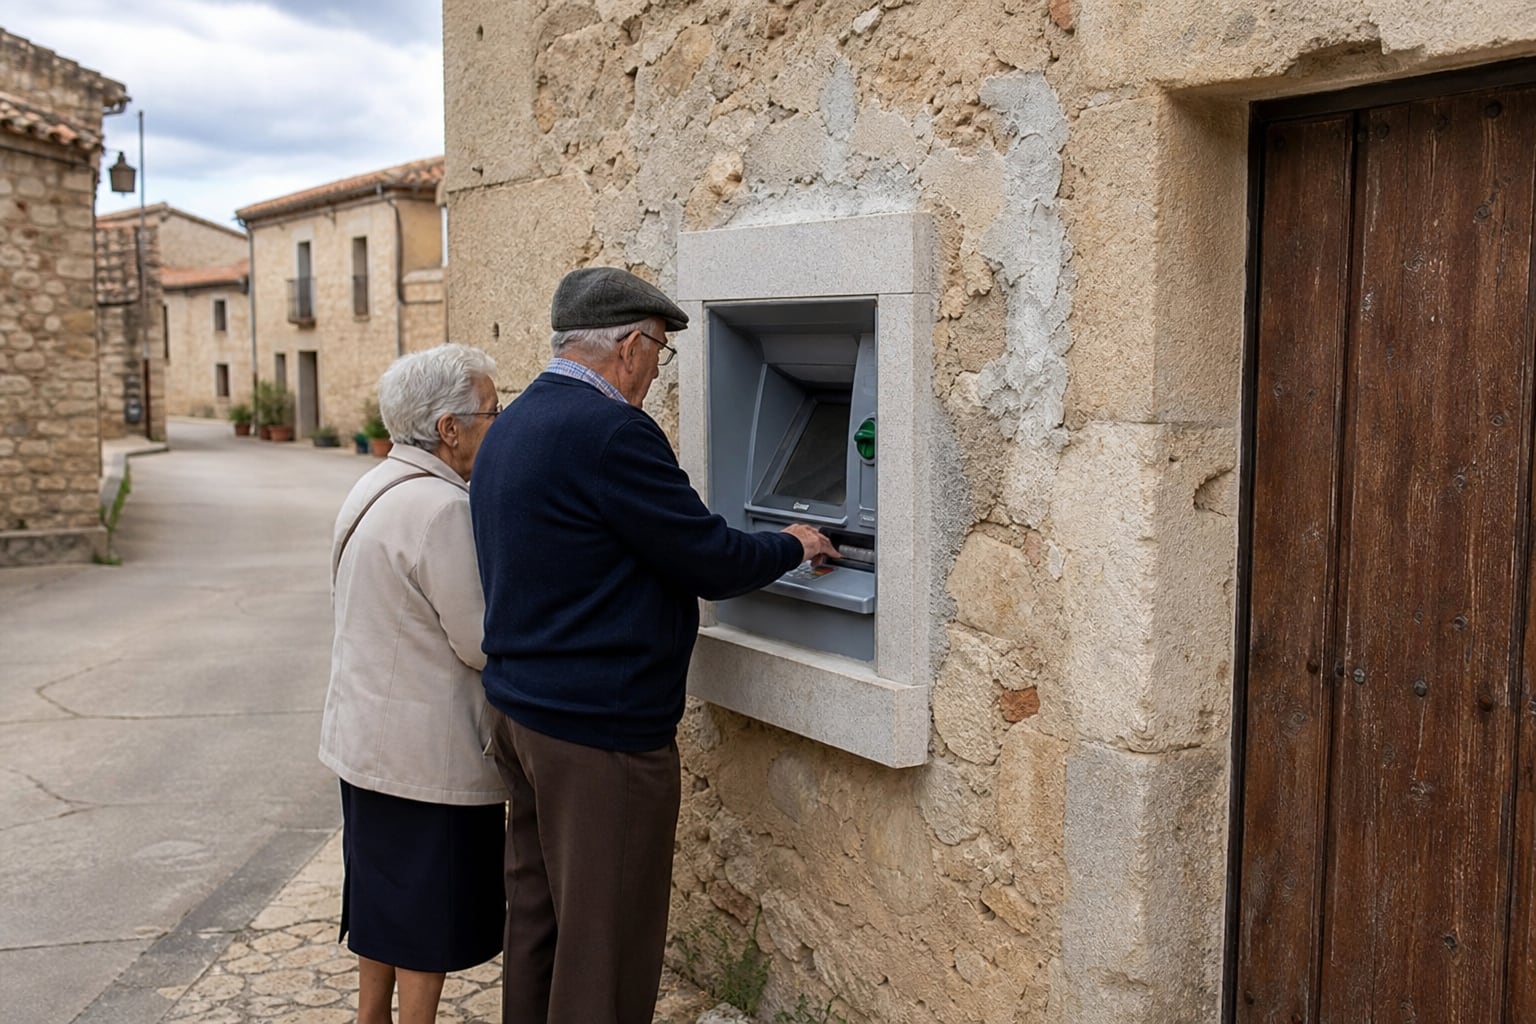
Una pareja de jubilados saca dinero de un cajero automático instalado en la fachada de piedra de un inmueble en un pueblo de la España rural. (Imagen Ilustrativa Infobae)

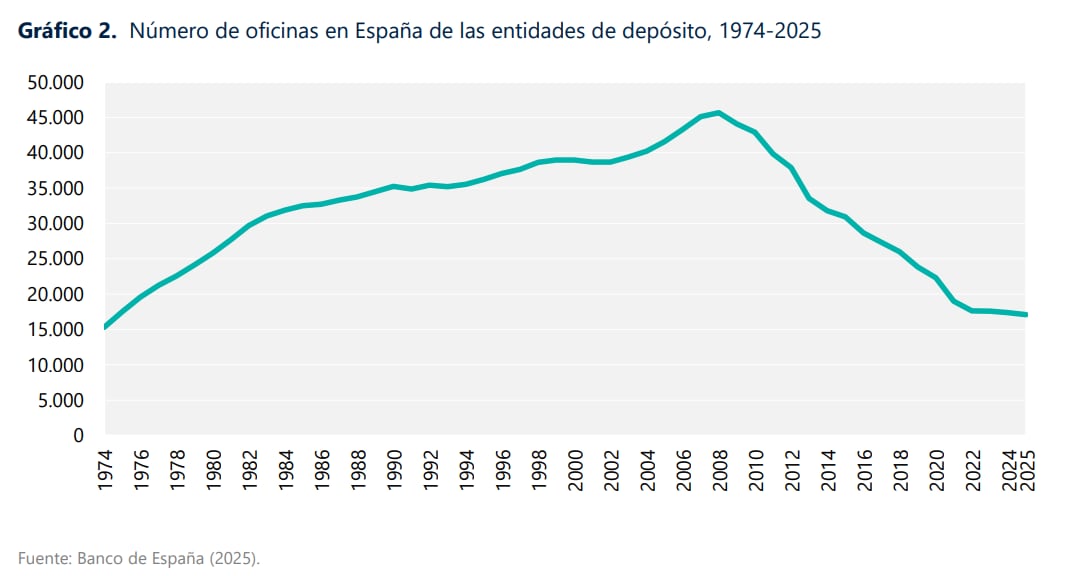
Sacar dinero, realizar una transferencia o resolver una gestión bancaria en persona se ha convertido en una tarea más complicada para miles de habitantes de la España rural. Desde el máximo de septiembre de 2008, cuando el país contaba con algo más de 45.000 sucursales, han desaparecido el 63%, lo que supone cerca de 28.000 oficinas menos.

Pese a este retroceso, la desaparición de una sucursal no siempre implica quedarse sin acceso al efectivo. Los cajeros desplazados, las oficinas móviles, los agentes financieros, Correos y determinados comercios han contribuido a cubrir parte del vacío. Según los datos del Observatorio de Inclusión Financiera del Instituto Valenciano de Investigaciones Económicas (IVIE), al cierre de 2025 España disponía de 83.964 puntos de acceso a servicios financieros si se contabilizan todas estas alternativas.

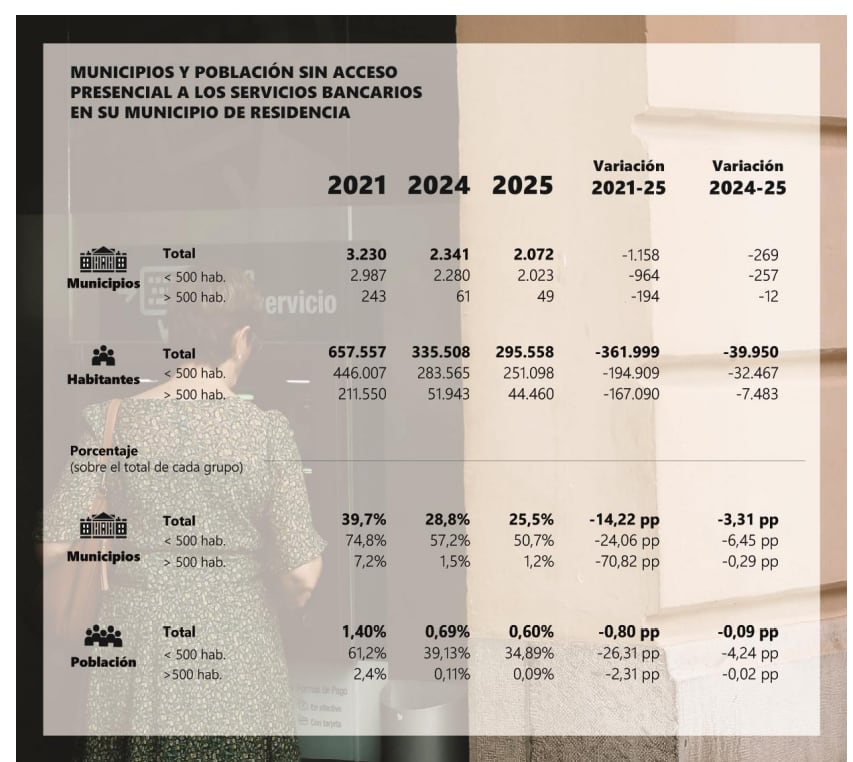
La brecha, sin embargo, continúa existiendo. En total, 2.072 municipios carecían de cualquier punto de acceso físico a servicios bancarios, aunque se trata de localidades con una media de apenas 142 habitantes. En ellas reside una parte reducida de la población española: el 0,6%, según el observatorio. La cifra refleja una mejora respecto a años anteriores, pero también evidencia las dificultades que persisten en los territorios más despoblados.

El cerrojazo de oficinas pierde velocidad, pero la red sigue menguando

Durante 2025, la reducción de sucursales fue más moderada que en etapas anteriores. Las entidades cerraron 276 oficinas y dejaron la red en 17.101 sucursales en todo el país. Aun con esta disminución, España mantiene la tercera red de oficinas bancarias más densa de la Unión Europea, según los datos presentados por Joaquín Maudos, director adjunto del IVIE.

La evolución de los cajeros también muestra una tendencia menos pronunciada a la baja. El número aumentó en 138 unidades durante 2025, aunque el balance acumulado desde 2008 sigue siendo negativo: la red ha perdido el 30% de sus terminales. Pese a ello, España conserva una densidad de cajeros un 16% superior a la media europea.

Ello hace que el 3,21% de la población viva en municipios sin oficina bancaria, pero el porcentaje cae al 2,23% si se incluyen los cajeros. Con las oficinas móviles, los agentes financieros y los servicios de Correos, la proporción continúa descendiendo hasta situarse en el 0,6% cuando se contabilizan también cajeros privados, establecimientos y comercios.

Fuente: Informe Anual 2025. Ivie.

Castilla y León concentra las mayores dificultades

El mapa territorial revela que el problema no se distribuye de manera uniforme. Castilla y León encabeza la clasificación autonómica, con un 5,6% de su población residente en municipios sin puntos de acceso a servicios financieros. Navarra ocupa el segundo lugar, con el 4,84%, seguida de Aragón, donde el porcentaje alcanza el 2,43%.

Por provincias, las diferencias son aún más llamativas. Zamora presenta la situación más desfavorable: el 21% de sus habitantes vive en municipios sin ningún punto de acceso financiero. En Salamanca, la proporción asciende al 15,3%, mientras que en Cuenca alcanza el 8,4%. Estas cifras muestran cómo la dispersión territorial y el reducido tamaño de muchas localidades complican la prestación de servicios presenciales.

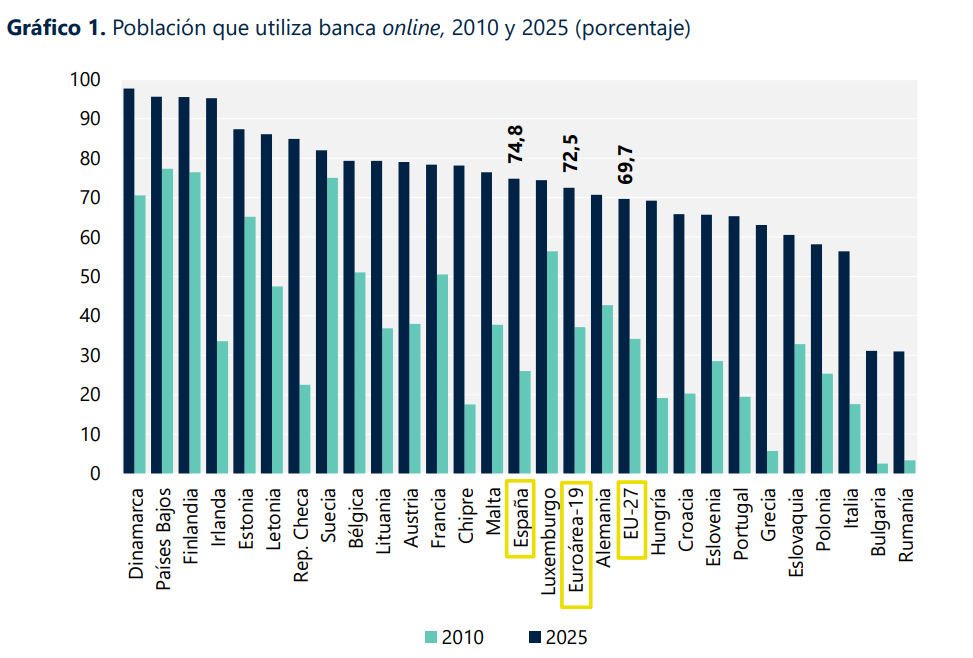
La dimensión del problema no depende únicamente de la existencia de una oficina. Para las personas mayores o para quienes tienen dificultades con las herramientas digitales, disponer de un cajero cercano o de un servicio móvil puede resultar determinante. Por eso, medir la inclusión financiera exige observar no solo cuántas sucursales sobreviven, sino también qué alternativas funcionan y hasta qué punto son accesibles para los vecinos.

Fuente: IVIE

Cajeros móviles y oficinas itinerantes, las soluciones más eficaces

Las medidas adoptadas en los últimos años han permitido reducir la exclusión financiera. Según Maudos, al finalizar 2025 había 1.058 municipios menos excluidos que en 2021 y la población afectada había disminuido un 55%. Además, solo quedaba un municipio de más de 2.000 habitantes sin ningún punto de acceso a servicios bancarios, de acuerdo con los datos presentados por el investigador.

Entre las iniciativas con mejores resultados figuran los cajeros desplazados. En municipios de más de 500 habitantes que carecían de sucursal, esta fórmula habría permitido recuperar el acceso a servicios financieros para 417.000 personas. Las oficinas móviles ocupan el segundo lugar, con 300.000 personas beneficiadas, según las cifras expuestas por el responsable del IVIE.

El uso de otras alternativas, no obstante, plantea interrogantes. Enrique Alberola, coordinador del grupo de Inclusión y Salud Financiera del Banco de España, ha señalado, en declaraciones recogidas por Europa Press, que se están analizando las razones por las que Correos Cash, el servicio que permite obtener efectivo a través de la red postal, tiene una utilización reducida.

Una de las posibles explicaciones es que el procedimiento comienza por teléfono, pero después requiere consultar un enlace web recibido por SMS, un paso que puede dificultar el acceso a quienes tienen menos habilidades digitales.

La educación financiera entra en el debate

Más allá de la infraestructura, el sector bancario reclama reforzar los conocimientos económicos de la población. María Abascal, directora general de la Asociación Española de Banca (AEB), ha defendido que la inclusión financiera no depende exclusivamente de tener una sucursal, un teléfono de atención o una aplicación, sino también de saber utilizar los servicios disponibles.
Por ello, ha pedido que los programas electorales incorporen una hora obligatoria de educación financiera en los colegios. La propuesta busca que los estudiantes adquieran herramientas para comprender cuestiones cotidianas como las cuentas bancarias, los préstamos, el ahorro o la gestión del dinero.

  •  

Heredar una vivienda con hipoteca puede salir caro: los tres pasos a seguir antes de aceptarla para evitar sorpresas

Un hombre firma su testamento ante una notaria. (Imagen Ilustrativa Infobae)

Heredar una vivienda en un mercado inmobiliario marcado por los elevados precios puede parecer una oportunidad difícil de rechazar. Sin embargo, recibirla no significa necesariamente obtener un patrimonio libre de cargas. Si el fallecido todavía estaba pagando una hipoteca, la deuda puede acompañar al inmueble y convertir una herencia aparentemente ventajosa en un compromiso financiero de largo recorrido.

Los gastos tampoco terminan con el préstamo pendiente. El heredero debe tener en cuenta los impuestos asociados a la sucesión, los posibles recibos impagados y las cargas que puedan afectar a la propiedad. Por eso, los expertos del comparador financiero HelpMyCash recomiendan recopilar toda la información disponible antes de tomar una decisión que puede tener consecuencias económicas importantes.

La clave está en no precipitarse. Antes de aceptar una vivienda hipotecada, conviene conocer cuánto dinero queda por devolver, comprobar si existen mecanismos para cancelar la deuda y valorar las distintas alternativas legales que contempla la normativa española, señalan los expertos.

Consultar al banco y averiguar cuánto queda de hipoteca

El primer paso consiste en ponerse en contacto con la entidad financiera con la que el fallecido contrató el préstamo. El objetivo es conocer el capital pendiente, las condiciones de financiación y el tiempo que resta para terminar de pagar la vivienda. También resulta fundamental comprobar si las cuotas se abonaban con normalidad o si existían mensualidades impagadas.

Para acceder a esa información, el heredero debe acreditar su condición o su interés legítimo. Entre los documentos necesarios figuran el certificado de defunción, el certificado de últimas voluntades y una copia autorizada del testamento. Si no existe testamento, será necesario tramitar la declaración de herederos correspondiente.

Una vez acreditada la legitimación, la entidad debe facilitar la documentación bancaria pertinente. Según HelpMyCash, el heredero puede solicitar información sobre los productos contratados por el fallecido, incluidos los préstamos y las hipotecas, así como el certificado de posiciones. Estos datos permiten calcular el alcance real de la deuda y evaluar si la vivienda resulta asumible.

Comprobar las cargas y buscar un posible seguro de vida

La deuda hipotecaria no es el único riesgo que puede esconder una vivienda heredada. Antes de decidir qué hacer con ella, también conviene comprobar si existen embargos, usufructos, servidumbres u otras cargas registrales que puedan limitar su uso o afectar a su valor.

Para ello, se puede solicitar una nota simple en el Registro de la Propiedad. Además, es recomendable pedir a la comunidad de propietarios un certificado que detalle si hay cuotas pendientes o derramas sin pagar. Estas obligaciones pueden incrementar el coste de recibir el inmueble y deben incluirse en el cálculo económico de la operación.

Hay otra comprobación que puede marcar la diferencia: averiguar si el fallecido tenía contratado un seguro de vida vinculado a la hipoteca. Si la póliza cubre el fallecimiento y se cumplen sus condiciones, la aseguradora puede abonar el capital asegurado para cancelar total o parcialmente el préstamo. Para investigar si existía una póliza, se pueden revisar los recibos bancarios o consultar el Registro de Contratos de Seguros de cobertura de fallecimiento del Ministerio de Justicia.

Aceptar, renunciar o proteger el patrimonio propio

Una vez reunida toda la información, llega la decisión más importante. El heredero puede aceptar la herencia, renunciar a ella o aceptarla a beneficio de inventario. Cada opción tiene consecuencias distintas y conviene estudiar las cifras antes de elegir.

Aceptar supone recibir los bienes y asumir las obligaciones hereditarias que correspondan. En el caso de una vivienda hipotecada, el préstamo no desaparece automáticamente por el fallecimiento del propietario. La situación deberá resolverse conforme al contrato, a las condiciones de la sucesión y, cuando proceda, a la cobertura de un seguro.

La renuncia, por su parte, implica perder el derecho a recibir los bienes de esa herencia. La tercera alternativa, la aceptación a beneficio de inventario, permite que las deudas hereditarias se satisfagan con el patrimonio de la herencia, de modo que, si se cumplen los requisitos legales, el patrimonio personal del heredero queda protegido frente a esas deudas. Este mecanismo exige seguir el procedimiento y los plazos previstos por la ley.

Los impuestos y gastos que también hay que calcular

Incluso cuando la vivienda resulta económicamente viable, recibirla puede generar una factura adicional. Entre los costes que deben revisarse figuran el impuesto sobre sucesiones y donaciones, cuya aplicación depende de la normativa autonómica; la plusvalía municipal, cuando corresponda, y los gastos notariales y administrativos.

La decisión no debe basarse únicamente en el valor de mercado de la casa. Para saber si compensa aceptar la herencia, hay que comparar el valor del inmueble con la hipoteca pendiente, las posibles cargas, los impuestos y los demás gastos. Solo después de realizar ese balance será posible determinar si la vivienda representa una oportunidad patrimonial o una obligación difícil de asumir, subrayan los expertos.

  •  

La pensión de los políticos, al descubierto: cuánto ganarán Rufián o Figaredo, quiénes cobran del antiguo sistema y cuánto cuesta a las Cortes

El diputado de VOX José María Figaredo. César Vallejo Rodríguez - Europa Press

La imagen de los políticos con una pensión vitalicia al margen del resto de los ciudadanos sigue instalada en el debate público. Sin embargo, el sistema actual es distinto del que existía hace más de quince años. Desde la reforma de 2011, diputados y senadores están sujetos, con carácter general, a las normas ordinarias de la Seguridad Social o al régimen que les corresponda por su trayectoria profesional. Aun así, algunas prestaciones del modelo anterior continúan vigentes para quienes ya habían adquirido ese derecho.

Los datos de febrero de 2026 permiten medir el alcance de esa herencia. Un total de 106 personas cobraban entonces la denominada pensión parlamentaria, con un coste aproximado de 124.000 euros al mes. A ellas se sumaban 35 exparlamentarios y 48 cónyuges viudos que percibían complementos de ingresos, cuyo desembolso mensual conjunto rondaba los 70.000 euros. Se trata de un colectivo reducido y en retroceso, pero suficiente para mantener abierta la discusión sobre las condiciones económicas de quienes han ocupado un escaño.

La reforma que cambió las reglas

El punto de inflexión llegó en 2011, cuando se derogó el régimen especial de pensiones parlamentarias. La medida no tuvo efectos retroactivos, por lo que no eliminó automáticamente los derechos reconocidos con anterioridad. De este modo, quienes cumplían los requisitos del sistema antiguo pudieron conservar las prestaciones que ya habían generado.

Antes de ese cambio, el Reglamento de Pensiones Parlamentarias de 2006 contemplaba una ayuda complementaria para antiguos diputados que hubieran permanecido al menos siete años en el cargo y reunieran determinadas condiciones de edad y jubilación. El objetivo era cubrir la diferencia entre el límite máximo de la pensión pública y las demás prestaciones que recibiera el beneficiario.

La cuantía dependía del tiempo pasado en el Parlamento. Quienes acumulaban entre siete y nueve años de mandato podían recibir un complemento equivalente al 80% de esa diferencia; el porcentaje ascendía al 90% para quienes habían permanecido entre nueve y once años, y alcanzaba el 100% a partir de once años. El acceso estaba sujeto, además, a requisitos específicos de edad y derecho a jubilación.

Cuánto cobran los parlamentarios actuales

La situación de quienes llegaron al Congreso o al Senado después de la reforma es diferente. Su jubilación se calcula conforme a las reglas generales de la Seguridad Social o, cuando corresponda, al régimen de Clases Pasivas. No existe para ellos un complemento parlamentario automático por el mero hecho de haber ocupado un escaño.

Durante el mandato, las Cámaras asumen las cotizaciones que corresponden a los parlamentarios, de acuerdo con su situación profesional. Si proceden del Régimen General o de una mutualidad alternativa, la cotización se articula conforme a ese encuadramiento; en determinados casos de funcionarios públicos, el Congreso se hace cargo de la cuota correspondiente al régimen de Clases Pasivas.

La normativa también establece límites a la percepción simultánea de determinadas prestaciones públicas durante el ejercicio del cargo. Según el artículo 158.2 de la Ley Orgánica del Régimen Electoral General, diputados y senadores no pueden cobrar retribuciones por su función que resulten incompatibles con las asignaciones o pensiones que les correspondan. Al abandonar el escaño, el derecho a la pensión puede restablecerse conforme a las reglas aplicables.

Indemnizaciones y ayudas que siguen vigentes

La desaparición de la pensión parlamentaria no significa que todos los exdiputados queden excluidos de cualquier compensación económica al dejar el cargo. Quienes hayan permanecido al menos dos años pueden tener derecho a una indemnización por cese equivalente a una mensualidad de la asignación constitucional por cada año de mandato —o fracción superior a seis meses—, con un máximo de 24 mensualidades. Esta compensación es incompatible con otras retribuciones o percepciones públicas o privadas.

También sobreviven algunas medidas transitorias destinadas a evitar que determinados antiguos parlamentarios queden sin cobertura suficiente para acceder a la jubilación. En concreto, la Cámara puede mantener el alta en la Seguridad Social de quienes hayan tenido mandatos inferiores a siete años, tengan al menos 55 años al cesar y carezcan de actividad profesional, hasta que completen el periodo mínimo de cotización exigido.

A estas disposiciones se suman ayudas para cónyuges viudos e hijos menores de 25 años en supuestos concretos. Las Cortes cuentan, además, con una póliza de accidentes para diputados y senadores que contempla riesgos como el fallecimiento accidental o la incapacidad permanente. Por su parte, las aportaciones al plan de previsión social complementario de las Cámaras permanecen suspendidas desde el 25 de enero de 2012.

El resultado es un sistema con dos realidades distintas: la de los parlamentarios actuales, sujetos en términos generales a las normas ordinarias de jubilación, y la de un grupo cada vez menor que conserva derechos adquiridos bajo la regulación anterior.

“Los parlamentarios actuales están plenamente integrados en el marco ordinario de la Seguridad Social, y la Cámara asume el coste de la cotización, pero sin reglas de cálculo propias. La llamada ‘pensión vitalicia’ es en realidad un vestigio de un régimen jurídico ya derogado, cuyo colectivo beneficiario se reduce progresivamente”, señalan expertos en pensiones de BBVA.

  •  

España, el país de los bares: hay uno por cada 175 habitantes, la mayor proporción de Europa, y los jóvenes son sus principales clientes

Jóvenes charlan en un bar. (Freepik)

España mantiene una de sus señas de identidad más reconocibles: los bares. Con un establecimiento por cada 175 habitantes, el país lidera por su densidad hostelera en Europa y por una cultura que resiste al avance del ocio digital. La cerveza sigue siendo la bebida más consumida en estos locales, pero el futuro del sector depende cada vez más de ofrecer experiencias que van más allá de sentarse a tomar algo. La Generación Z está acelerando ese cambio y reivindica tres elementos esenciales: autenticidad, gastronomía y encuentro físico.

Según el informe The Future Role of Bars in Europe, elaborado por Heineken y Edelman, el 96% de los españoles echaría de menos los bares si desaparecieran. Además, el 81% considera estos establecimientos el espacio más importante para la interacción humana. Los datos reflejan que, pese a la expansión de las redes sociales y las plataformas digitales, compartir una mesa continúa siendo una parte fundamental de la vida cotidiana.

El peso de estos locales también se refleja en las cifras empresariales. Los datos del Directorio Central de Empresas (Dirce) del Instituto Nacional de Estadística (INE), recogidos en el estudio, sitúan a España por delante de mercados como Francia y Reino Unido en densidad de bares. Esta red de establecimientos convierte a la hostelería en un elemento central de la economía y de las relaciones sociales, especialmente en barrios y municipios donde los bares funcionan como puntos de encuentro habituales.

La Generación Z impulsa una nueva forma de ir al bar

Los jóvenes están cambiando las prioridades de la hostelería, recoge el informe. Señala que el 33% de la Generación Z, integrada en la muestra por personas de entre 18 y 34 años, acude a los bares con frecuencia, frente al 12,5% de la media nacional. Esta diferencia convierte a los consumidores jóvenes en un grupo relevante para el futuro del sector, que debe adaptarse a sus expectativas sin perder los rasgos que distinguen al modelo español.

A diferencia de una visión centrada exclusivamente en las bebidas, los motivos para salir están cada vez más vinculados a la experiencia. La diversión es una razón para acudir a un bar para el 55% de los encuestados y la comida para el 52%, mientras que el consumo de alcohol se sitúa en el 32%. Entre los jóvenes, la gastronomía adquiere todavía más importancia: el 60% la considera clave para asegurar el futuro de estos establecimientos, ocho puntos por encima de la media española y 18 más que entre los jóvenes de otros países europeos.

Esta transformación no implica que los bares pierdan su identidad, sino que amplían su propuesta. Las tapas, las cartas cuidadas, las terrazas y los ambientes informales ganan peso frente a un modelo basado únicamente en el consumo de bebidas. Para los negocios, la oportunidad consiste en convertir la visita en una experiencia completa, capaz de atraer clientes durante más horas y generar actividad en distintas franjas del día.

El ‘tardeo’ gana terreno y abre nuevas oportunidades

Uno de los fenómenos que mejor ilustra este cambio es el ‘tardeo’, una fórmula de ocio que adelanta los encuentros sociales a la tarde y que ha ganado popularidad en España. Según los datos de Google Trends recogidos en el estudio, el interés de búsqueda por este término se ha multiplicado por 32 desde 2015. La tendencia abre nuevas posibilidades para los establecimientos, que pueden ampliar sus horarios de actividad y aprovechar momentos que tradicionalmente tenían menor afluencia.

La evolución del consumo también favorece una hostelería más flexible. El 58% de los españoles afirma sentirse cómodo en un bar sin beber alcohol, mientras que el 61% considera que las opciones sin alcohol o 0,0 contribuyen a crear espacios más acogedores. Entre los jóvenes, este último porcentaje alcanza el 73%, lo que apunta a una mayor aceptación de alternativas que permiten participar en la vida social sin necesidad de consumir bebidas alcohólicas.

En este contexto, la cerveza conserva una posición destacada. De acuerdo con datos de Cerveceros de España correspondientes a 2025, representa el 44% de la cuota de consumo de bebidas en la hostelería y el 17,5% del consumo general de bebidas en el país. Su peso sigue siendo relevante, aunque las nuevas preferencias obligan a los establecimientos a diversificar su oferta y responder a clientes que valoran tanto la calidad de la comida como las opciones disponibles para acompañarla.

Un grupo de amigos reunidos en un bar. (Imagen Ilustrativa Infobae)

La autenticidad, el principal activo de los bares españoles

La adaptación del sector también plantea un desafío económico: mantener la rentabilidad en un mercado donde los consumidores buscan propuestas diferenciadas. La cultura de la tapa, las terrazas, el ocio diurno y las bebidas sin alcohol aparecen como vías para atraer públicos distintos y reforzar la actividad de los establecimientos más allá de las horas punta tradicionales.

En esta línea, Alfonso Saiz, director de Ventas a Hostelería de Heineken España, destaca la capacidad de resistencia del sector y defiende que su futuro estará ligado a la identidad de los locales. Según el directivo, la hostelería española se apoya en “la autenticidad, la gastronomía y el encuentro físico”, elementos que considera fundamentales para mantener su papel como red social.

  •  

Campaña decisiva para el aceite de oliva: un 23% más de producción, precios a la baja y la retirada de excedentes en el aire

Aceite en almazara.

El mercado del aceite de oliva comienza la campaña 2026-2027 con un volumen de reservas que será determinante para la evolución de los precios en los próximos meses. España cerró el ejercicio anterior con 356.914 toneladas de existencias, una cifra que, sumada a las previsiones de cosecha, mantiene abierto el debate sobre la posibilidad de retirar parte de la producción para evitar un exceso de oferta.

Los datos, difundidos por el Ministerio de Agricultura, Pesca y Alimentación (MAPA) y correspondientes al cierre del 30 de septiembre de 2026, sitúan la producción final de la campaña anterior en torno a 1,3 millones de toneladas. Las ventas alcanzaron un volumen similar, aunque el aceite almacenado al término del ejercicio constituye ahora una referencia clave para calcular la disponibilidad del producto.

Andalucía volvió a concentrar la mayor parte de la producción nacional, con 978.551,9 toneladas, seguida a distancia por Castilla-La Mancha, que registró 139.056,9 toneladas. El reparto de las reservas finales refleja, además, que una parte importante del aceite permanece almacenada en las almazaras y en las instalaciones de la industria envasadora.

(Imagen Ilustrativa Infobae)

Medidas ante la caída de los precios

De las existencias contabilizadas al cierre de septiembre, 175.744,57 toneladas estaban en las almazaras, mientras que la industria envasadora acumulaba 145.407,53 toneladas a granel y 32.884,41 toneladas envasadas. A estas cantidades se sumaban otras 2.877,59 toneladas declaradas por la fundación Patrimonio Comunal Olivarero.

La atención del sector se centra ahora en determinar si la cantidad de aceite disponible permitirá activar el mecanismo de ajuste de la oferta durante la nueva campaña. Los productores han solicitado su puesta en marcha ante la “preocupante” caída de los precios en origen registrada en las últimas semanas, una evolución que contrasta con el aumento de los costes de producción durante el último año.

La industria, sin embargo, mantiene sus reservas sobre esta herramienta. Sus representantes consideran que la retirada de aceite no resolvería necesariamente los problemas del mercado y plantean dudas sobre cómo debería gestionarse la producción almacenada cuando llegue el momento de reincorporarla a la comercialización.

La cosecha podría crecer un 23% en España

Las primeras estimaciones de aforo apuntan a una producción de 1,6 millones de toneladas de aceite de oliva en España durante la campaña 2026-2027. De confirmarse esta previsión, el volumen aumentaría un 23% respecto al ejercicio anterior. A esa cosecha se añadirían las cerca de 357.000 toneladas procedentes de las existencias de enlace.

La combinación de una mayor producción prevista y el aceite almacenado de la campaña anterior convierte el cálculo de la disponibilidad total en un elemento central para evaluar el equilibrio entre oferta y demanda. Sin embargo, la previsión de cosecha todavía deberá contrastarse con la evolución real de la campaña y con los datos definitivos de comercialización.

El Gobierno aún no ha decidido si aprobará la norma de comercialización del aceite para este ejercicio. La herramienta está contemplada en un decreto de 2021, basado en el artículo 167 bis de un reglamento europeo, que permite establecer mecanismos de retirada cuando una sobreoferta pueda desestabilizar el mercado.

Una pareja lee el etiquetado de una botella de aceite de oliva en un supermercado. (Freepik)

La retirada exige superar un umbral de existencias

Para activar este mecanismo, las existencias iniciales y las estimaciones de producción de la campaña deben alcanzar o superar el 120% del nivel medio registrado durante las seis campañas anteriores. El cumplimiento de este requisito será determinante para que el Ejecutivo pueda aplicar la medida.

La norma busca ofrecer una respuesta ante situaciones de exceso de oferta que puedan presionar a la baja las cotizaciones. No obstante, su posible aplicación también abre interrogantes sobre la duración de la retirada, la gestión del aceite de oliva almacenado y su posterior vuelta al mercado.

© Carlos Castro / Europa Press

Varias personas recogen aceitunas durante el comienzo de la campaña, a 6 de noviembre de 2025 en Quiroga, Lugo, Galicia (España). (Carlos Castro / Europa Press)
  •  

Miguel Ángel Vázquez, presidente de los economistas: “El problema de la vivienda requiere un pacto de Estado, no podemos seguir poniendo parches cada año”

La vivienda se ha convertido en uno de los principales problemas económicos y sociales de España. La escasez de oferta, las dificultades de acceso para los jóvenes y el esfuerzo que supone pagar un alquiler o una hipoteca han situado a la vivienda en el centro del debate público. En este contexto, Miguel Ángel Vázquez Taín, presidente del Consejo General de Economistas de España, reclama una estrategia a largo plazo que implique a todas las administraciones y permita aumentar la construcción de vivienda. Considera que las medidas urgentes, como el decreto aprobado por el Gobierno, pueden aliviar parte de la presión, pero advierte de que no bastan para resolver un déficit estructural que exige planificación, inversión y estabilidad regulatoria.

-Pregunta: El acceso a la vivienda es hoy uno de los principales problemas de los españoles, según el Centro de Investigaciones Sociológicas, por delante de la inmigración o la política. ¿Cómo valora el real decreto aprobado en esta materia? ¿Contribuirá a mejorar el acceso a la vivienda?

-Respuesta: La vivienda es un problema económico importante para España porque condiciona el crecimiento y la productividad. Si los trabajadores no pueden desplazarse allí donde las empresas los necesitan, se limita la actividad económica. A esto se suma la dimensión humana: muchas familias tienen dificultades para llegar a fin de mes por el coste de la vivienda y muchos jóvenes no pueden emanciparse. Estamos, por tanto, ante un problema económico y social de primer orden.

Lo que está claro es que no vamos a resolverlo a corto plazo, porque faltan muchas viviendas. El Banco de España estima que existe un déficit acumulado de unas 750.000. Hasta que se construyan las necesarias, pueden adoptarse medidas transitorias, pero debemos pensar, sobre todo, en el medio y largo plazo. No podemos permitir que dentro de cinco o diez años sigamos hablando del mismo problema.

Es cierto que hay que tomar medidas inmediatas, como algunas de las incluidas en el decreto, para facilitar el acceso a la vivienda y establecer determinadas garantías. Pero debemos encontrar un equilibrio porque la protección social no puede recaer exclusivamente sobre los propietarios; el Gobierno también tiene mucho que hacer. Lo fundamental es empezar a trabajar con una perspectiva de largo plazo para aumentar la construcción. Y aquí nos encontramos con un primer obstáculo derivado de que las competencias están repartidas entre la Administración central, las comunidades autónomas, responsables también del parque público, y los ayuntamientos, que tienen competencias urbanísticas y de desarrollo.

En este escenario, la vivienda debe salir del debate partidista, especialmente en un contexto como el actual, con elecciones a la vista. Necesitamos un pacto de Estado. No podemos limitarnos a poner parches ni aprobar nuevos decretos cada año para responder a las urgencias. Hay distintos niveles de la Administración implicados y, con independencia del color político de cada uno, debemos acordar una hoja de ruta que permita construir viviendas lo antes posible.

Miguel Ángel Vázquez Taín. (Infobae)

-P: ¿Cuáles son los principales obstáculos para conseguirlo?

-R: El mayor problema es que la anterior crisis inmobiliaria destruyó una parte importante del sector de la construcción. En este momento, aunque todas las administraciones estuvieran de acuerdo, hubiera suelo disponible y se concedieran las licencias necesarias, no tendríamos suficiente personal especializado para construir todas las viviendas que hacen falta.

Por eso, también debemos reconstruir el sector de la construcción para que, cuando las administraciones alcancen un acuerdo, exista capacidad para empezar a levantar viviendas. En cuanto al decreto, es cierto que incluye algunas medidas positivas, pero debemos trabajar con una perspectiva de medio y largo plazo.

-P: ¿Qué medidas deberían adoptar el Gobierno, las comunidades autónomas y los ayuntamientos en materia de vivienda? ¿Hay solución a corto o medio plazo?

-R: Los ayuntamientos deben agilizar la concesión de licencias y buscar suelo que puedan poner a disposición de las comunidades autónomas y del Gobierno para construir vivienda pública. Es necesario estudiar cómo reducir los plazos, garantizando siempre la seguridad jurídica.

Las comunidades autónomas, por su parte, tienen competencias en materia de vivienda y una responsabilidad importante en el parque público. Deben estudiar cómo facilitar la construcción de viviendas, tanto para la venta como para el alquiler asequible, de manera que las familias con menos recursos puedan acceder a ellas en condiciones más favorables.

El Gobierno también debe contribuir con medidas que impulsen la inversión y refuercen el tejido productivo necesario para construir viviendas. Por todo ello, insisto en que la vivienda requiere un pacto de Estado que coordine las actuaciones de las tres administraciones.

Miguel Ángel Vázquez Taín. (Infobae)

-P: ¿Cree que lograrán ponerse de acuerdo y respaldar ese pacto de Estado?

-R: Sería lo ideal, pero lo veo complicado con la situación política actual. Incluso después de las elecciones, independientemente del resultado, considero difícil que los partidos alcancen un acuerdo. En cualquier caso, desde el Consejo General de Economistas nos ofrecemos a las tres administraciones para ayudar a buscar consensos. La vivienda tiene una importancia económica y social vital y merece un esfuerzo compartido.

Salarios, productividad y empleo

-P: Las grandes empresas de sectores como la energía o la banca han obtenido beneficios récord en los últimos años. ¿Por qué ese aumento no se está traduciendo en una mejora de los salarios?

-R: Es cierto que los beneficios han aumentado en algunos sectores, pero también hay empresas que han atravesado dificultades. La situación geopolítica ha encarecido la energía, lo que afecta a numerosas actividades y se refleja en las cuentas de resultados y, posteriormente, en la evolución de los salarios. El incremento de los beneficios no ha sido homogéneo.

A muchas empresas les ha ido bien en los últimos años, pero para subir los salarios de forma sostenida es necesario aumentar la productividad. A menudo nos fijamos en las grandes compañías energéticas, eléctricas o financieras, cuando la mayor parte del tejido empresarial español está formado por pequeñas y medianas empresas. Su gran reto es ser más productivas. Una mayor productividad permite pagar mejores salarios y, al mismo tiempo, ganar competitividad tanto en el mercado nacional como en los internacionales.

-P: La ministra de Trabajo, Yolanda Díaz, quiere volver a subir el salario mínimo interprofesional antes de las elecciones. ¿Cómo valora la propuesta?

-R: Hay que reconocer que el salario mínimo interprofesional ha aumentado sustancialmente en los últimos años, y eso es positivo. Sin embargo, estas subidas deben ir acompañadas de mejoras en la productividad. El salario, en cierta medida, debe reflejar el valor que aporta el trabajador a la empresa.

Si se actúa únicamente sobre una palanca —la subida salarial— sin mejorar las condiciones que permiten a los trabajadores aportar más valor, pueden surgir problemas. Debemos actuar en ambos frentes: proteger a los trabajadores y, al mismo tiempo, ayudarles a ser más productivos para que las empresas puedan pagarles mejores salarios.

-P: ¿Qué balance hace de la reforma laboral aprobada en 2022? ¿Qué efectos ha tenido sobre el empleo y el mercado de trabajo?

-R: No creo que el crecimiento del empleo en España se explique únicamente por la reforma laboral, sino también por las condiciones que se han dado para generar nuevos puestos de trabajo. En cualquier caso, la evolución del empleo ha sido muy positiva y hay que reconocerlo. La creación de puestos de trabajo ha permitido que muchas familias dispongan de más capacidad económica para consumir, aunque siguen afrontando dificultades relacionadas con la vivienda y la inflación.

Ahora debemos centrarnos en cómo crear empleo de mayor calidad, que proporcione más estabilidad y productividad. Ese es el reto, sin dejar de avanzar también en la creación de puestos de trabajo. En definitiva, la reforma laboral ha contribuido a la generación de empleo y ha mejorado algunas condiciones laborales, pero tenemos que seguir trabajando para elevar su calidad.

  •  
❌