❌

Reading view

Procesaron a José Luis Espert por lavado de dinero y le prohibieron salir del país
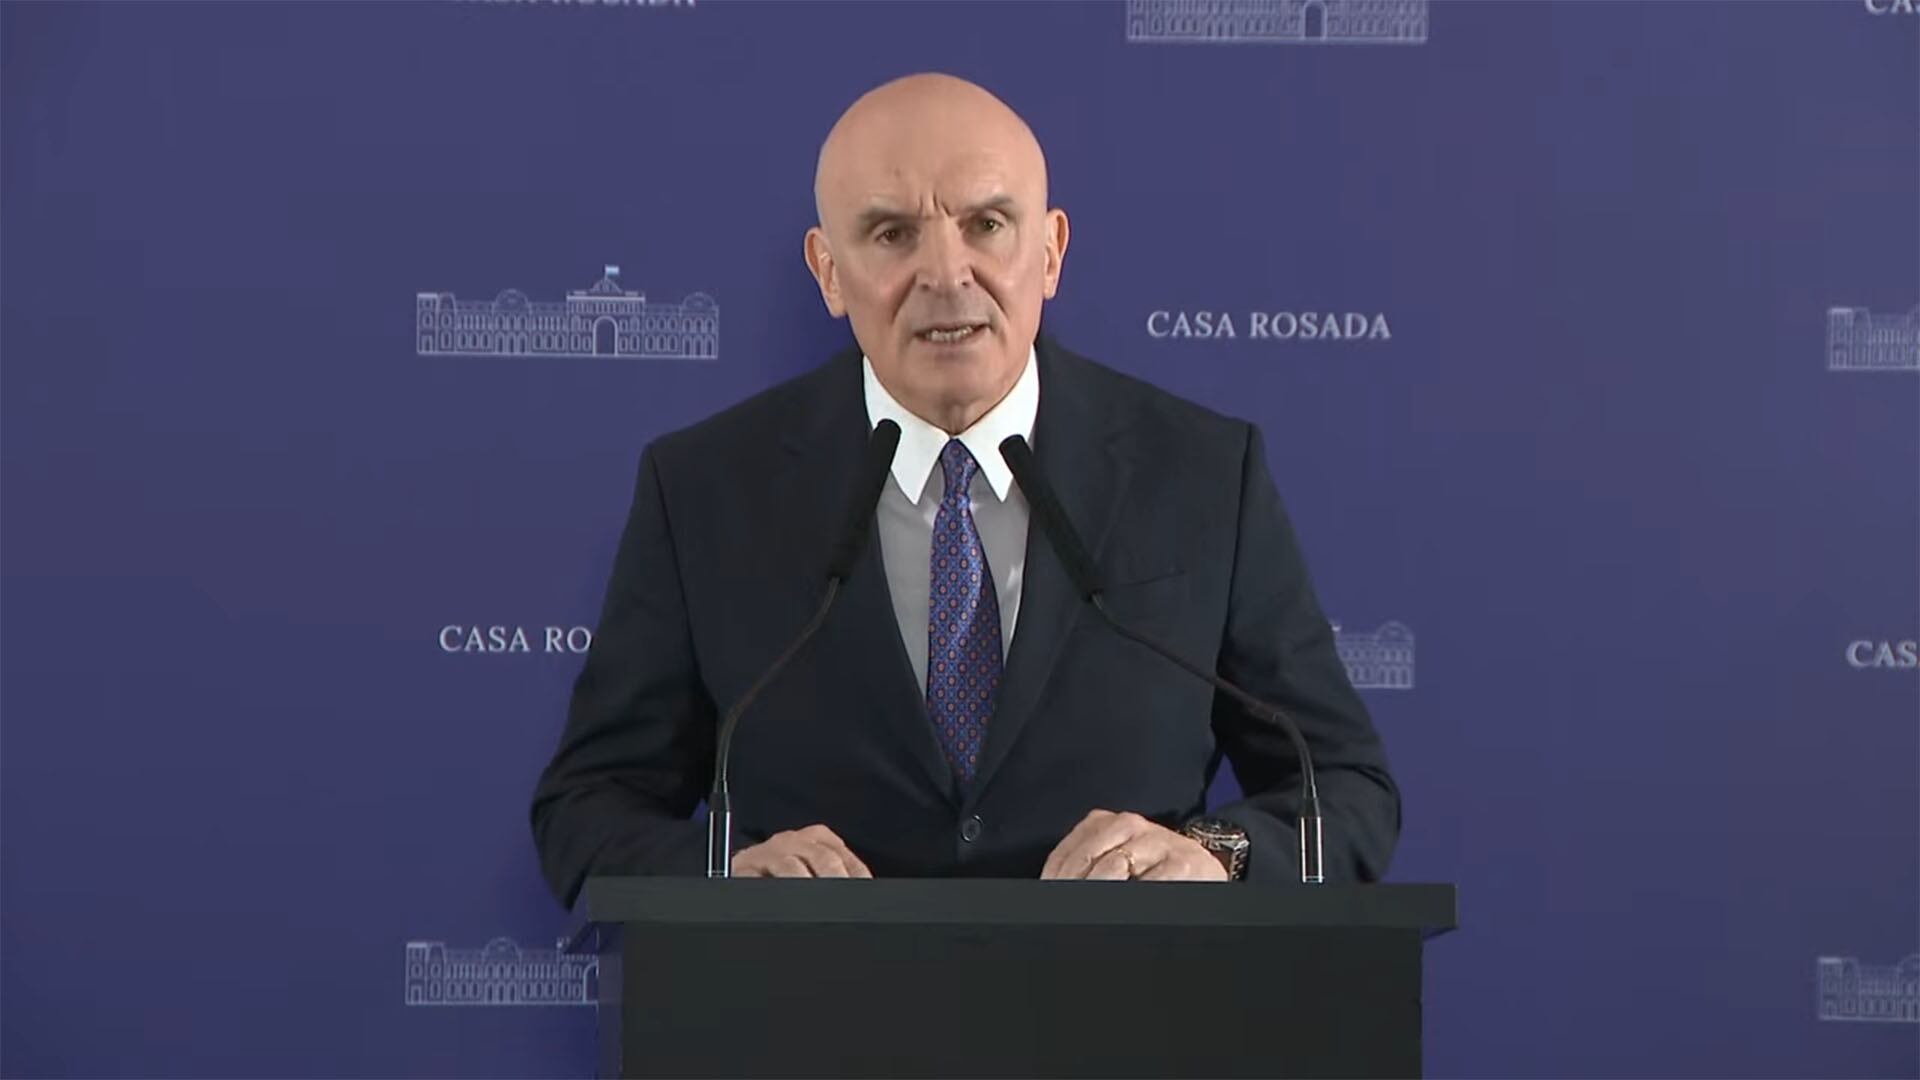
José Luis Espert había presentado un escrito de 65 páginas para pedir su sobreseimiento

La Justicia Federal de San Isidro procesó este jueves al ex diputado nacional José Luis Espert por lavado de dinero. Lo acusaron por la recepción de 200.000 dólares de parte del empresario Federico “Fred” Machado, extraditado y condenado en los Estados Unidos, a través de un contrato de consultoría presuntamente falso con la compañía guatemalteca Minas del Pueblo.

El juez federal Lino Mirabelli ordenó la prohibición de salida del país para el exfuncionario libertario. También le impuso un embargo de 1.000 millones de pesos.

El contador de Espert, Mariano Alejandro Cosentino, también fue procesado y embargado por 700 millones de pesos, al igual que la empresa Varianza SA, que enfrenta un embargo de 500 millones, según pudo saber Infobae de fuentes judiciales. La acusación estuvo a cargo del fiscal federal Fernando Domínguez.

De acuerdo con la hipótesis del Ministerio Público, la génesis del caso data del 22 de enero de 2020. En aquella fecha, una cuenta bancaria radicada en el exterior a nombre de Espert recibió una transferencia de 200.000 dólares. El dinero provino de la firma Wright Brothers Aircraft Title Inc., una de las corporaciones utilizadas por la organización delictiva liderada por “Fred” Machado.

El empresario venía de financiar la campaña presidencial de José Luis Espert en 2019.
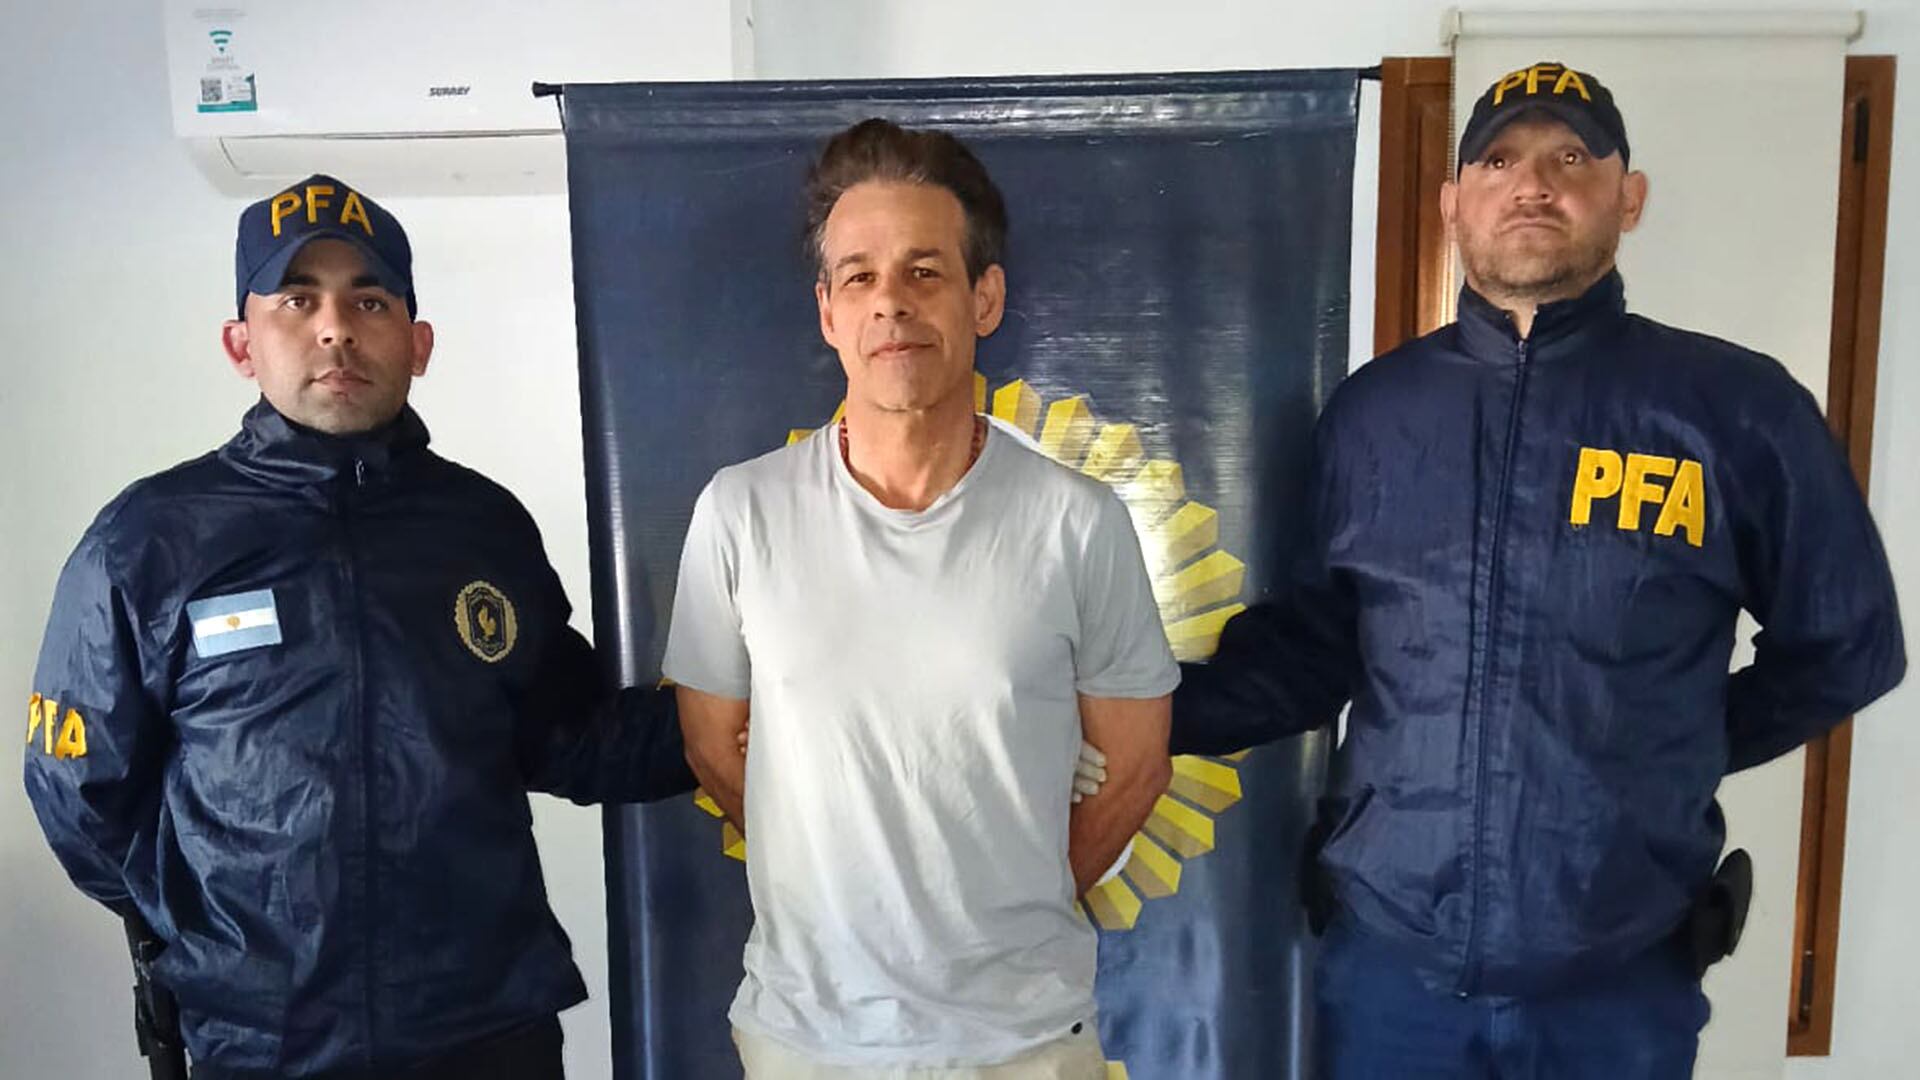
Fred Machado, detenido en Viedma, antes de ser extraditado a Estados Unidos

Para justificar el ingreso de los 200.000 dólares, Espert suscribió un convenio de prestación de servicios con la firma Minas del Pueblo, una minera radicada en Guatemala y representada por el propio Machado. El contrato se fechó el 7 de junio de 2019 y estipuló honorarios totales por 1.000.000 de dólares a cambio de asesoramiento financiero y planes de crecimiento empresarial.

Sin embargo, la fiscalía reunió pruebas que contradicen la veracidad de este vínculo comercial. Los registros de la Dirección Nacional de Migraciones revelaron que Espert nunca viajó a Guatemala para la firma del acuerdo ni para inspeccionar los yacimientos. Además, Machado estuvo en Argentina durante los días en que supuestamente se rubricó el papel en el país centroamericano.

Asimismo, los investigadores señalaron que el legislador carecía de antecedentes y de equipos profesionales para realizar tareas de ingeniería y geología minera, disciplinas ajenas a su especialidad en macroeconomía.

La fiscalía reconstruyó el circuito del dinero a través de los documentos digitales secuestrados en los dispositivos del contador Cosentino y de otros asesores. Tras recibir los fondos en una cuenta no declarada del banco Morgan Stanley, Espert ordenó dos transferencias de 50.000 dólares cada una hacia su cuenta local del banco BBVA.

Una parte se destinó a la adquisición de un BMW M240i. Posteriormente, en 2024, el imputado vendió dicho vehículo y adquirió una camioneta Lexus de alta gama por un valor de casi 130.000 dólares. Para esta última operación, se realizó un depósito en efectivo de 88 millones de pesos en una sucursal bancaria de Martínez, según lo que se desprende del expediente.

La detención de Machado en abril de 2021 precipitó una serie de encuentros entre Espert y sus asesores contables, de acuerdo a lo establecido por la fiscalía. Los chats de WhatsApp y los archivos hallados en las computadoras evidenciaron que el equipo de Espert analizó diversas alternativas para afrontar el vencimiento de las declaraciones juradas impositivas.

Entre las opciones evaluadas, analizaron justificar los fondos como una indemnización por rescisión contractual o, finalmente, la decisión de “no mostrar nada” ante la entonces AFIP para evitar el impacto político en la campaña electoral de aquel año.

La acusación del fiscal Domínguez remarcó que Espert omitió declarar la cuenta del Morgan Stanley y el saldo remanente de más de 118.000 dólares ante el fisco. En su lugar, los acusados habrían utilizado a la firma Varianza S.A. como una estructura inactiva para simular ingresos profesionales legítimos y justificar el nivel de consumo del economista. La sociedad, constituida por el exdiputado y su cónyuge, solo emitió tres facturas en toda su existencia, de las cuales una fue dirigida al propio Espert.

Respecto al contador Cosentino, el fiscal consideró que su participación resultó indispensable para la etapa de integración de los activos: confeccionó las certificaciones de origen de fondos necesarias para las compras de los vehículos y la adhesión de la esposa de Espert a un fideicomiso inmobiliario en 2025, consolidando de este modo la circulación de los recursos bajo sospecha en el mercado formal.

A fines de la semana pasada, la Cámara Federal de San Martín convalidó la investigación y rechazó un planteo de la defensa de Espert para recusar al fiscal Domínguez. La Sala II de ese tribunal revisará el procesamiento del exlegislador, que podrá apelarlo en los próximos días.

En agosto, José Luis Espert había presentado un escrito de 65 páginas para pedir su sobreseimiento. Alegó que el propio dictamen del fiscal Domínguez utiliza el término “presuntamente” para referirse al origen de los 200.000 dólares, por lo que concluyó que “sin origen ilícito probado no hay nada que ‘lavar’: se cae el edificio entero”.

Por otro lado, Espert rechazó la idea de que supiera con quién trataba cuando cobró el dinero. Su respuesta fue que en 2019 y 2020 “no lo sabía nadie”, porque en ese momento no existía “una sola alerta, causa o reporte” sobre Machado.

En cuanto al empresario, cabe recordar que permanece detenido en Texas, luego de declararse culpable ante el Tribunal Federal en el Distrito Este por los delitos de conspiración para lavar dinero y fraude electrónico. Acordó con la Justicia una condena por esos delitos a cambio de que le retiren los cargos por narcotráfico.

  •  

En plena alerta por El Niño, Gabriel Katopodis denunció a Milei y Caputo por desvíos del Fondo Hídrico para financiar el déficit cero

El ministro de Economía, Luis

El ministro de Infraestructura bonaerense, Gabriel Katopodis, denunció ante la Justicia Federal al presidente de la Nación, Javier Milei, y al ministro de Economía, Luis “Toto” Caputo, por el presunto desvío sistemático de los recursos del Fondo Fiduciario de Infraestructura Hídrica (FFIH) para “sostener la situación ficcional de déficit fiscal cero”, mientras el país atraviesa el fenómeno climático de El Niño.

El expediente quedó radicado en el Juzgado Federal N° 1 de San Martín, a cargo del juez Emiliano Ramón Canicoba. Se trata de un caso similar a la causa SISVIAL, impulsada por la diputada nacional Victoria Tolosa Paz y el gobernador de La Rioja, Ricardo Quintela.

Esta nueva denuncia también alcanzó al secretario de Finanzas, Federico Furiase, al secretario de Hacienda, Carlos Guberman, y a los directivos del Banco de la Nación Argentina en su rol de administradores fiduciarios.

Katopodis —que pidió constituirse como querellante— señaló en su escrito la presunta comisión de múltiples delitos federales, tales como la malversación de caudales públicos, el incumplimiento de los deberes de funcionario público, la administración fraudulenta y el retardo injustificado de pagos.

El Fondo Hídrico, creado originalmente en el año 2001 y ratificado por ley en 2006, se financia de manera directa con el 4,31% de la recaudación del Impuesto sobre los Combustibles Líquidos y el Gas Natural. De acuerdo con la normativa vigente, estos fondos poseen una afectación única e irrevocable: debe destinarse exclusivamente a la planificación, construcción y mantenimiento de obras de infraestructura hídrica, saneamiento, cloacas y provisión de agua potable.

¿A dónde van los fondos?

Según la documentación oficial aportada en la denuncia, a la que accedió Infobae, el Poder Ejecutivo modificó drásticamente el patrón de uso de estos fondos a partir del año 2024.

Mientras que durante los períodos de 2022 y 2023 el fondo pagó obras por montos que superaron su recaudación anual (alcanzando un 229% y un 289% respectivamente), la ejecución se desplomó al 12,3% en 2024 y al 23,5% en 2025.

En términos nominales, de los $375.422 millones recaudados entre enero de 2024 y mayo de 2026, el Estado solo destinó $115.990 millones al pago de obras, lo que dejó un remanente de $259.431 millones. Incluso, durante 2024, los gastos administrativos y operativos del propio fondo superaron el dinero invertido en infraestructura, de acuerdo a la denuncia del ministro del gobierno de Axel Kicillof.

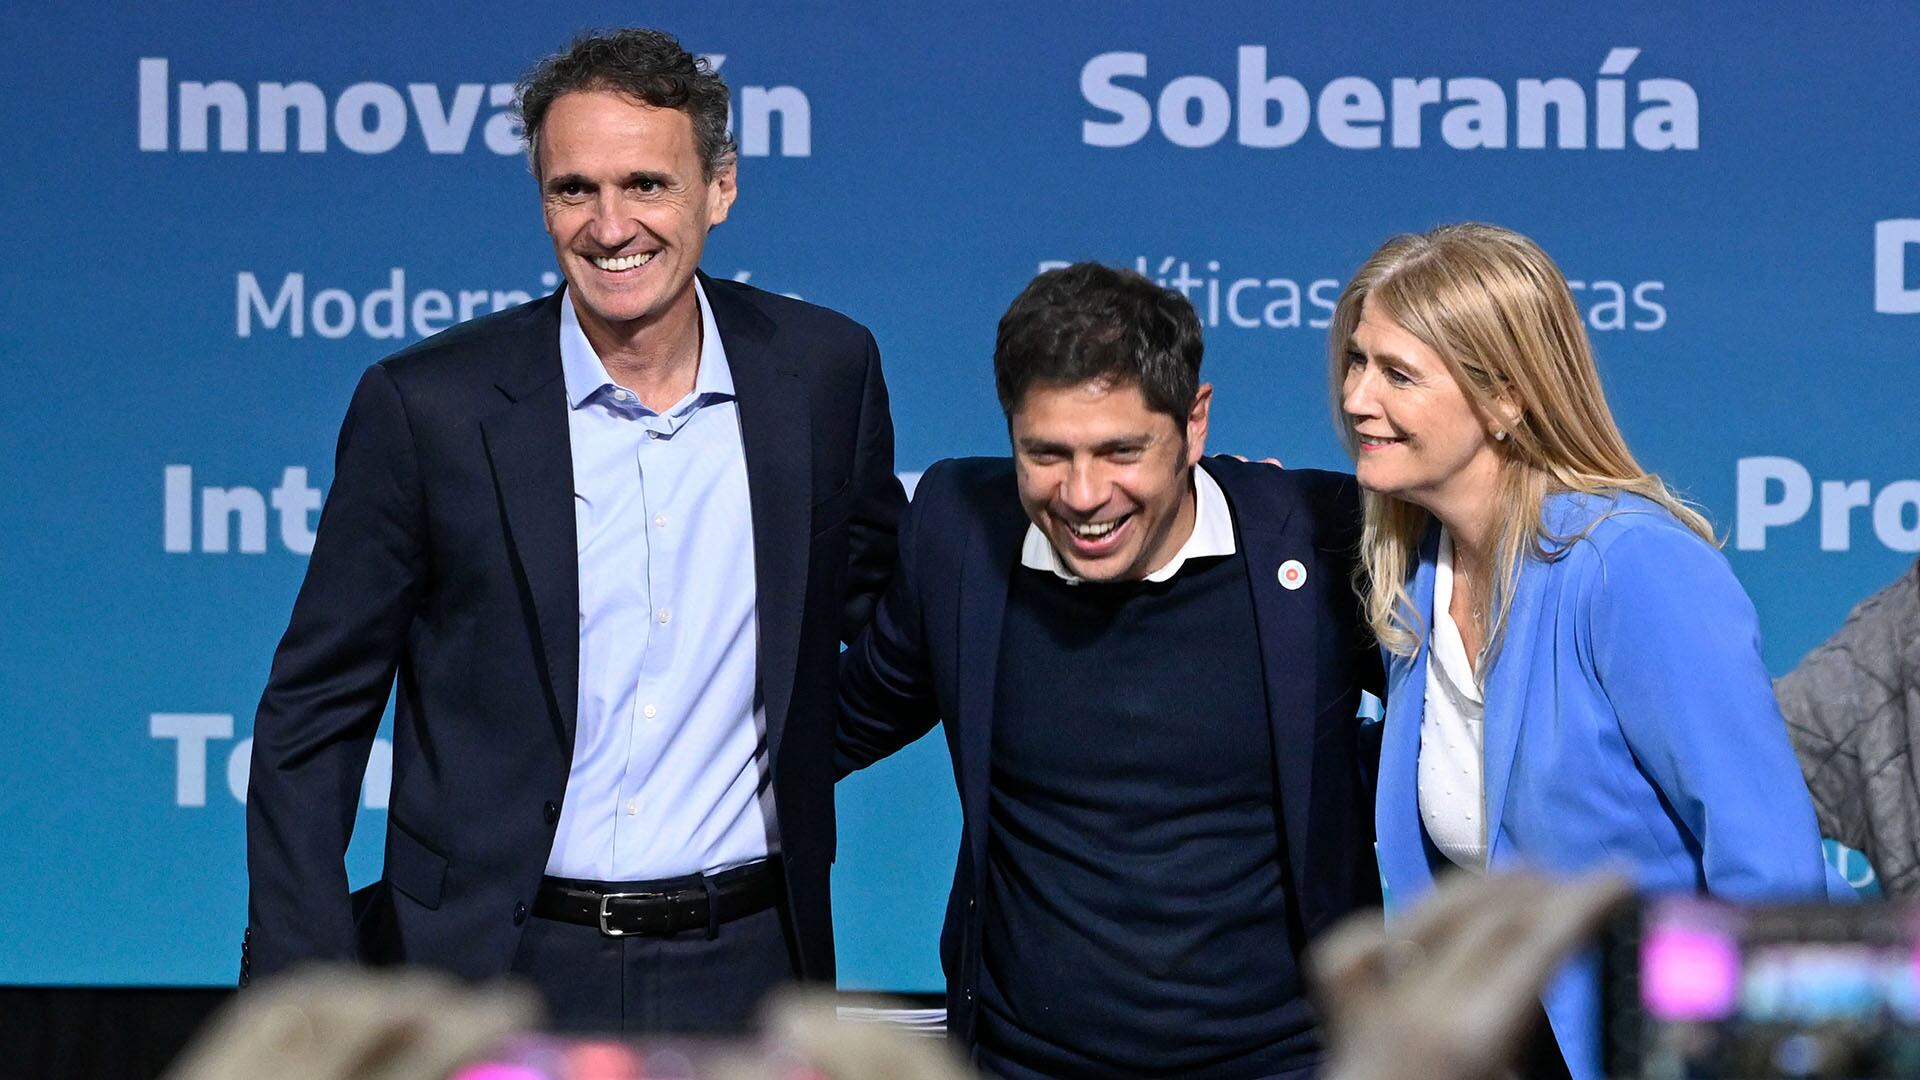
Gabriel Katopodis, Axel Kicillof y Verónica Magario

En lugar de conservar estos recursos como reserva líquida para el avance de los proyectos, las autoridades nacionales invirtieron el dinero en Letras del Tesoro Nacional Capitalizables en Pesos (LECAP). Al 1 de junio de 2026, el 85,5% de los activos del fondo fiduciario se encontraba generando rendimientos a través de estos instrumentos de deuda pública.

Posteriormente, en septiembre de 2026, un informe oficial de acceso a la información pública reveló que el saldo en Letras ascendió a $303.370 millones, frente a apenas $47,2 millones depositados en plazos fijos de reserva de liquidez.

Gabriel Katopodis denunció que esta maniobra financiera constituyó un mecanismo de autofinanciamiento para la caja del Tesoro Nacional, con el presunto objetivo de sostener de forma artificial la meta macroeconómica de equilibrio fiscal.

El impacto de El Niño

“La inmovilización de los fondos y el abandono de las obras habrán de tener consecuencias fácticas ruinosas para la provincia y su población, ante la inminente ocurrencia del escenario hidrológico más exigente en décadas”, postuló Katopodis en su escrito, al referirse al fenómeno de El Niño.

La Subsecretaría de Recursos Hídricos de la provincia de Buenos Aires ya catalogó el riesgo de saturación de inundaciones como “alto” en 48 de sus municipios, previendo un 81% de probabilidades de que el fenómeno alcance una intensidad “muy fuerte”. Ante este escenario de vulnerabilidad climática, la denuncia remarcó la gravedad de mantener más de $340.000 millones del Fondo Hídrico inmovilizados en títulos de deuda pública en lugar de aplicarlos a las defensas y desagües de las localidades afectadas.

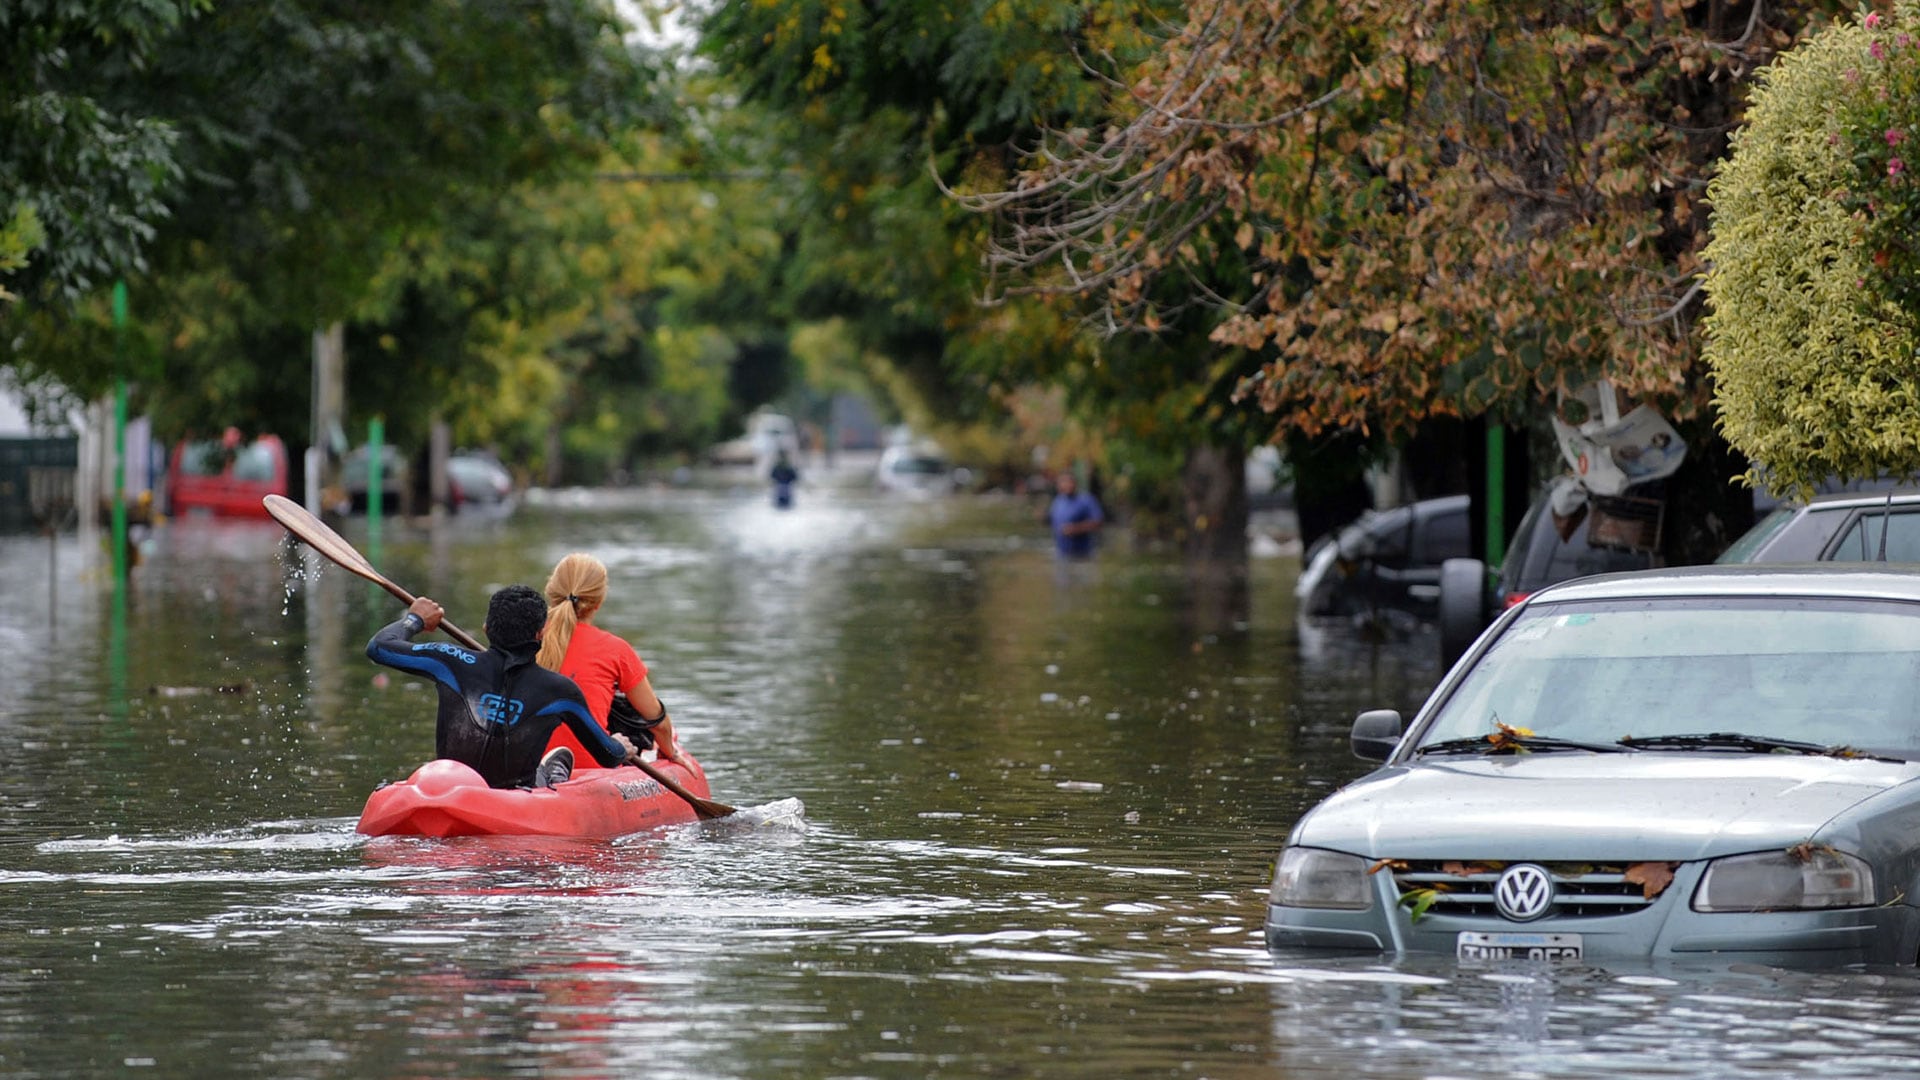
El fenómeno El Niño dejó fuertes inundaciones (Imagen de archivo)

La denuncia rebatió de forma anticipada una eventual defensa del Gobierno basada en el Decreto de Necesidad y Urgencia (DNU) 425/2025, el cual obliga a los organismos públicos a invertir sus excedentes transitorios de liquidez en letras del Tesoro. Katopodis argumentó que dicha norma no posee carácter retroactivo frente a las colocaciones previas a junio de 2025. Además, sostuvo que no se puede catalogar como “excedente” a un dinero que quedó ocioso debido a la propia decisión gubernamental de no ejecutar las obras públicas.

El ministro de Infraestructura bonaerense adjudicó a la falta de financiamiento nacional la paralización casi total de las obras hídricas en la provincia. De un total de 59 obras registradas bajo la órbita del fondo a nivel país, 32 se encuentran actualmente neutralizadas o con sus convenios rescindidos. En la provincia de Buenos Aires, la situación afectó al 63% de los proyectos planificados (17 de 27 obras), lo que representó un monto contractual paralizado de $37.158 millones.

La denuncia detalló que se interrumpieron trabajos con un estado avanzado. Entre ellos, se mencionaron el saneamiento del arroyo Bedoya en Escobar (con un 96% de ejecución), las obras de captación del arroyo Torres en Merlo (87%), los desagües de la cuenca Alto Perú en San Isidro (78,2%) y los desagües de la zona noroeste en Colón (68%).

Estas obras civiles, que incluyen estaciones de bombeo y canalizaciones en municipios como Lomas de Zamora, La Matanza, Florencio Varela y San Martín, tenían como propósito mitigar las inundaciones urbanas. Asimismo, la ampliación del Río Salado (Tramo IV), la obra de mayor envergadura financiada por el fondo en la provincia, sufrió severas demoras y parálisis desde principios de 2025 debido a la interrupción de las partidas nacionales, insistió Katopodis.

Esta desinversión coincidió con la disolución del Ente Nacional de Obras Hídricas de Saneamiento (ENOHSA) y la cancelación o rescisión de 1.683 obras públicas sobre un portafolio nacional de 2.339 proyectos.

En este marco, el denunciante solicitó al juez Canicoba la adopción de medidas de prueba urgentes. Entre ellas, requirió la preservación inmediata de toda la documentación contable del fideicomiso, los extractos bancarios del Banco Nación y los expedientes de rescisión de las obras. También solicitó la realización de peritajes contables e hidráulicos para determinar el perjuicio patrimonial y el riesgo al que quedó expuesta la población.

  •  

La Justicia pidió informes y define si investiga a Luis Caputo y Santiago Bausili por la administración de las reservas de oro

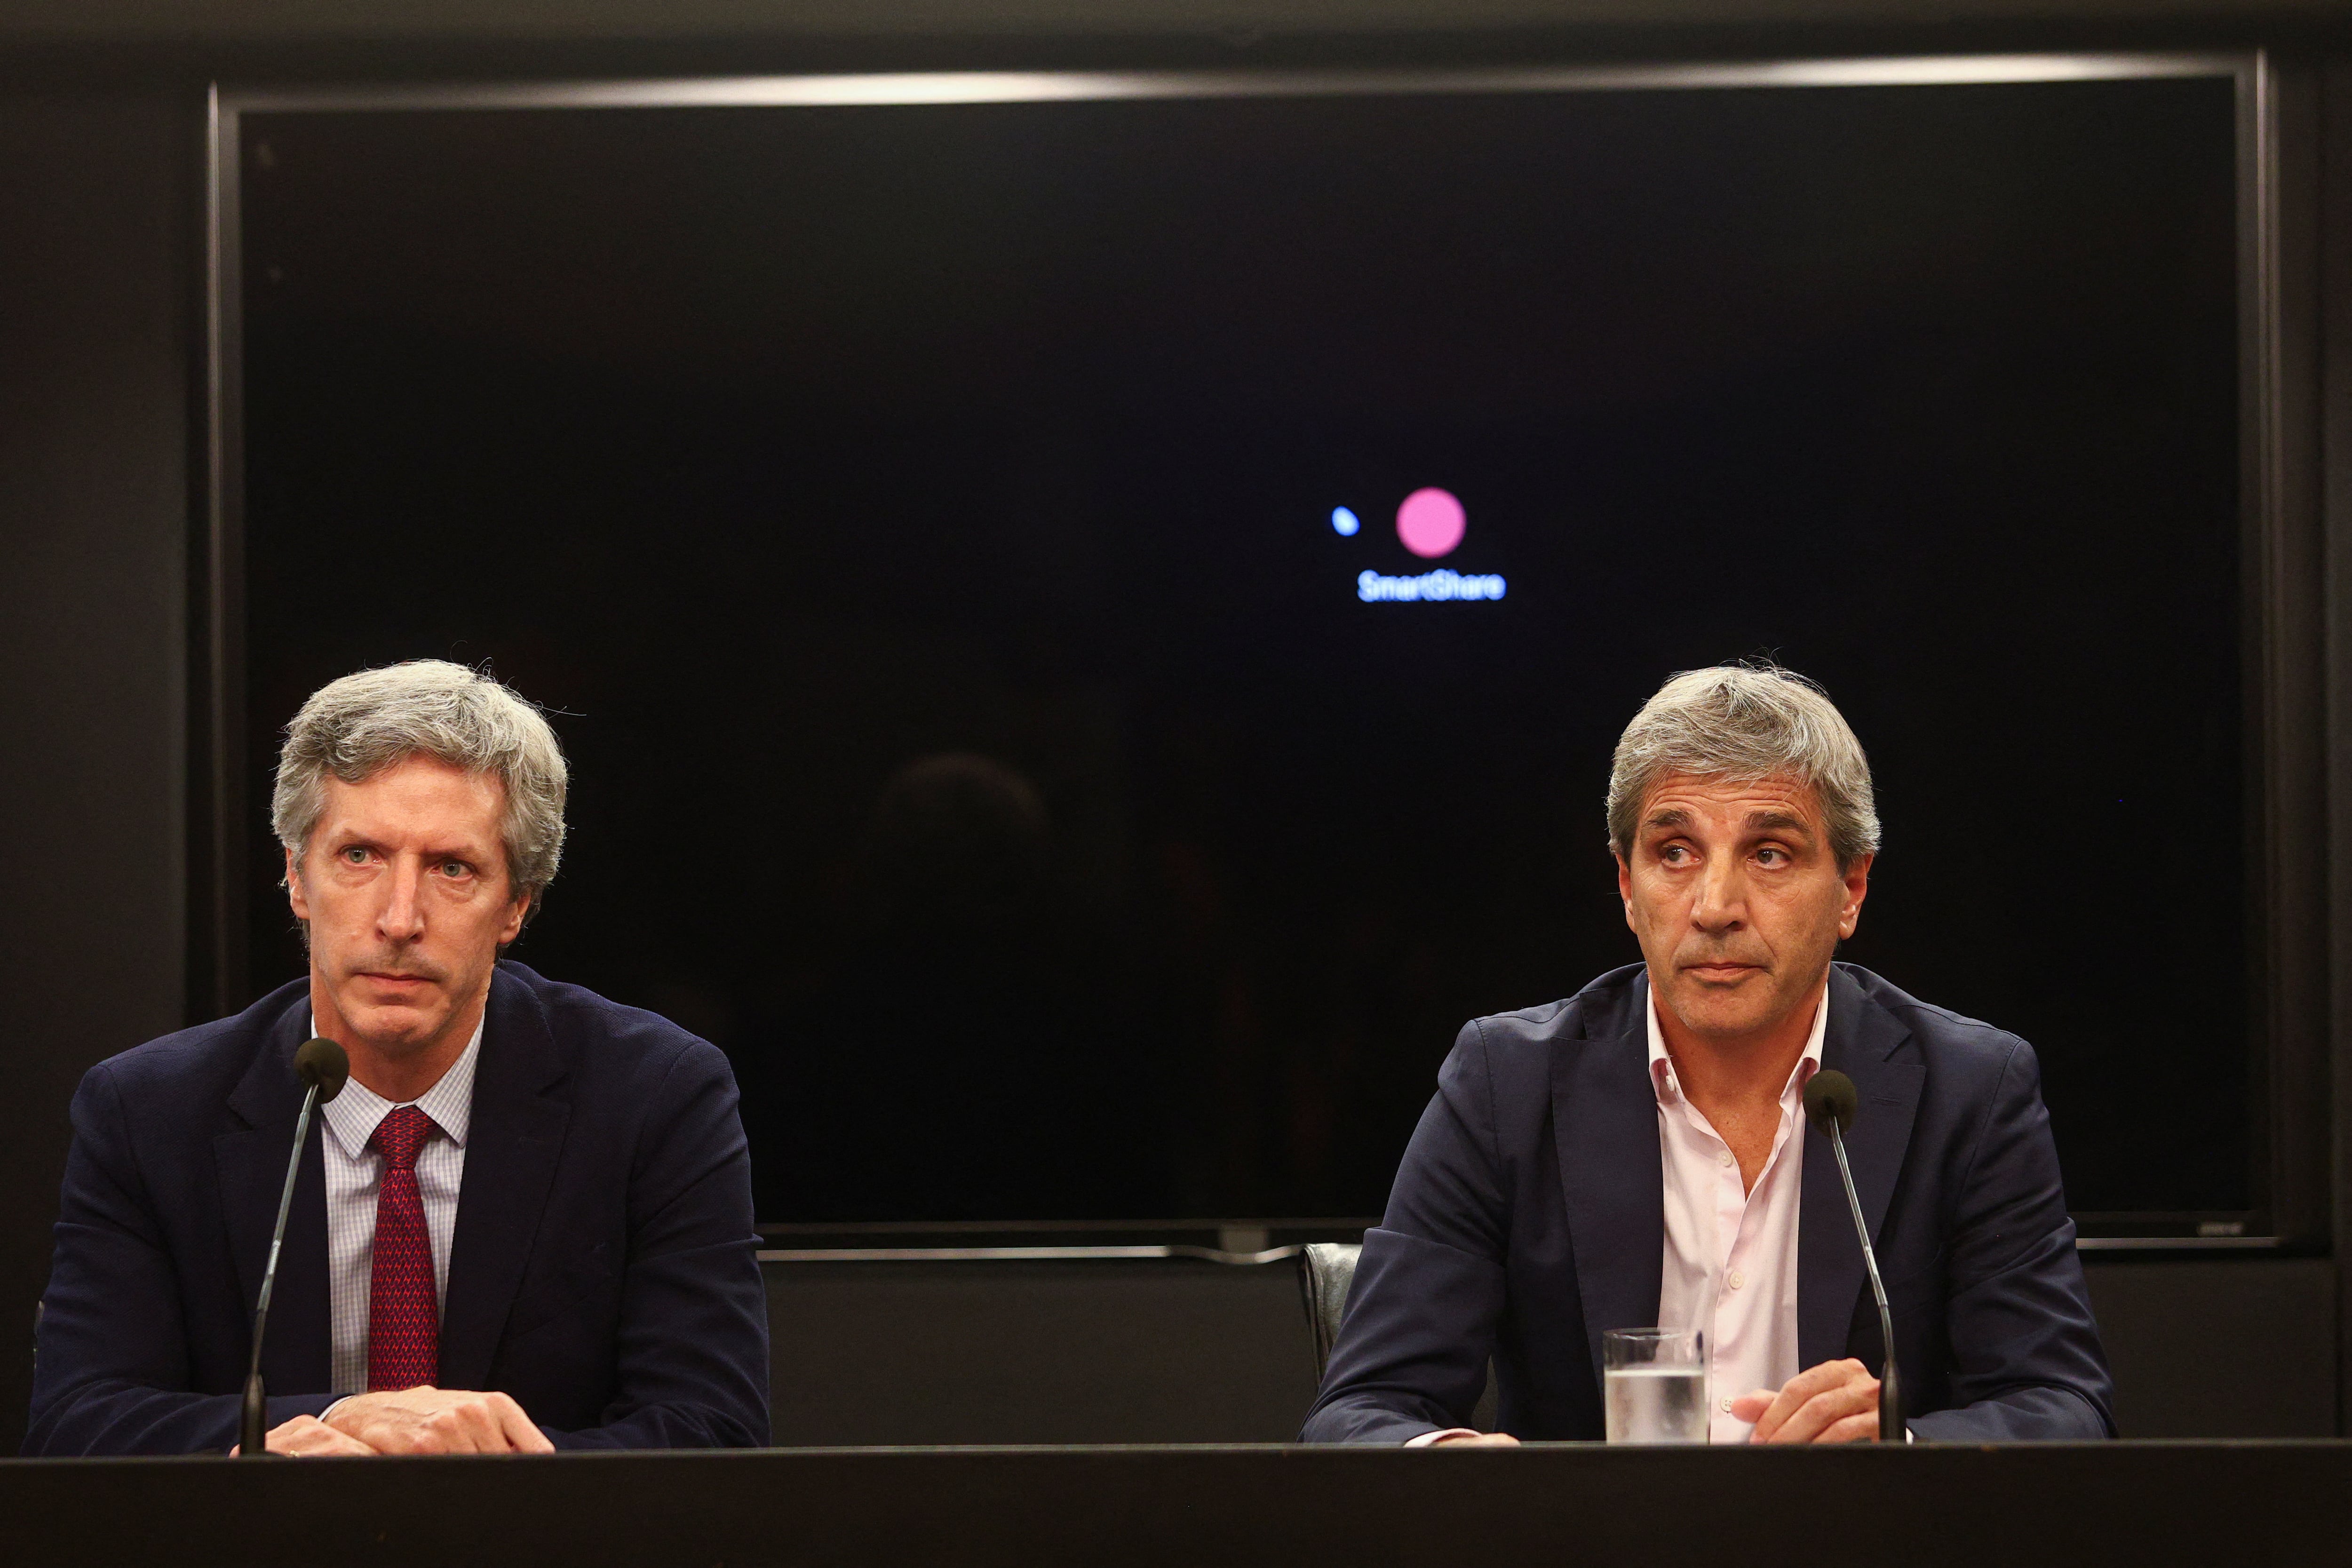
El ministro de Economía de Argentina, Luis Caputo, y el presidente del BCRA, Santiago Bausili, hablan durante una conferencia de prensa (Foto: Reuters/Matías Baglietto)

El fiscal federal Gerardo Pollicita solicitó una serie de medidas de prueba preliminares para determinar si impulsa una investigación o desestima la denuncia contra el ministro de Economía de la Nación, Luis Caputo, el presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, y otros funcionarios del gobierno nacional por la administración de las reservas de oro.

El caso apunta a esclarecer si existió algún delito alrededor de los contratos de derivados de oro realizados por el BCRA durante 2025. La denuncia fue presentada por el abogado Gregorio Dalbón, a partir del informe de la Auditoría General de la Nación (AGN) que concluyó que la autoridad monetaria especuló con el precio internacional del metal, “erró el cálculo” y generó una pérdida de 1.023 millones de dólares.

Según pudo saber Infobae de fuentes judiciales, el fiscal Pollicita requirió al juez federal Ariel Lijo la producción de una serie de “medidas previas” de carácter documental.

En primer lugar, la fiscalía solicitó a la AGN, que preside Juan Manuel Olmos, una copia íntegra del informe de auditoría sobre los estados contables del Banco Central, sus papeles de trabajo de respaldo y las disidencias internas que se hubieran presentado entre los auditores. También pidió conocer las respuestas y descargos formales que la conducción del Banco Central remitió al organismo de control tras las observaciones.

En segundo lugar, Pollicita demandó al BCRA “el marco normativo aplicable a la adopción de decisiones vinculadas con la administración, disposición y eventual contratación de operaciones relativas a las reservas del oro”, según plasmó en un dictamen. La fiscalía busca identificar con precisión qué áreas técnicas y funcionarios tienen el poder de autorizar estos contratos, qué procedimientos de control interno se aplicaron y si existieron directivas o comunicaciones institucionales coordinadas con el Ministerio de Economía de la Nación entre 2025 y la actualidad.

La fiscalía le pidió a la AGN una copia íntegra del informe de auditoría sobre los estados contables del Banco Central (Foto de archivo: Reuters/Agustín Marcarian)

Una vez que el Juzgado Federal N° 4 de Comodoro Py reciba y procese toda la documentación requerida, la fiscalía analizará si impulsa formalmente la investigación penal o si desestima la denuncia por inexistencia de delito.

El contrato con Deutsche Bank

En su denuncia, el abogado Gregorio Dalbón —quien representó en distintas causas a la ex presidenta Cristina Kirchner— pidió imputar y eventualmente indagar al ministro de Economía, Luis Caputo; al presidente del BCRA, Santiago Bausili; al superintendente de Entidades Financieras, Juan Ernesto Curutchet; y al subsuperintendente de la misma área, Nicolás Marcelo Ferro.

Los presuntos delitos señalados en la presentación abarcan la administración fraudulenta en perjuicio de la administración pública, el abuso de autoridad, el incumplimiento de los deberes de funcionario público y la asociación ilícita.

Al revisar los estados contables del BCRA correspondientes al año pasado, la AGN emitió un dictamen favorable sin salvedades, pero incluyó un apartado específico de advertencia denominado “Operaciones de opciones con subyacente oro”.

Juan Manuel Olmos, presidente de la Auditoría General de la Nación

De acuerdo con los registros contables oficiales de la entidad monetaria expuestos por la auditoría, estas transacciones de cobertura financiera generaron un resultado negativo de 1.023 millones de dólares. El informe detalló que el saldo adverso se estructuró por dos vías: un rojo de 960,2 millones de dólares bajo el concepto de “resultado negativo por opciones” y otros 62,8 millones de dólares destinados al pago de primas.

La controversia radica en que, según la auditoría, este perjuicio se pagó con dólares líquidos de las reservas internacionales del país. En contraste, siempre durante el ciclo 2025, las operaciones con oro del Banco Central generaron ganancias por más de 8 billones de pesos debido al incremento del valor internacional del metal, que subió casi un 65%.

La denuncia judicial sostiene que las autoridades del Banco Central implementaron una estrategia financiera conocida en el mercado como “collar”. Este mecanismo consiste adquirir un seguro contra la caída del precio del oro (opción de venta o put) que se financió simultáneamente con la venta a las contrapartes del derecho a comprar el oro (opción de compra o call) a un precio fijado en algo más de 3.000 dólares por onza.

Al subir el valor del oro por encima del techo pautado —4.000 dólares por onza—, el BCRA se vio obligado a pagar la diferencia a sus contrapartes en el exterior. El denunciante argumentó que la entidad resignó ganancias genuinas y comprometió reservas líquidas para cubrir los lingotes de oro, un activo que casi nunca se enajena.

Por su parte, el Banco Central defendió la legalidad de las operaciones argumentando que se trataron de coberturas de seguro válidas y que el resultado neto de la administración de los activos fue positivo.

Una de las contrapartes que se habría quedado con dólares de las reservas argentinas a partir de estos movimientos es el Deutsche Bank, donde Caputo y Bausili trabajaron en cargos jerárquicos antes de llegar al Gobierno.

Publicaciones periodísticas indicaron que este banco internacional pudo haber participado en los contratos que fijaron el derecho de compra de oro a un valor cercano a los 3.000 dólares por onza, en momentos donde la cotización de mercado superaba los 4.000 dólares.

A este panorama se sumó la sospecha sobre los costos asociados a la intermediación financiera. Las versiones públicas señaladas en la denuncia —que deben ser corroboradas formalmente— mencionaron que las comisiones, honorarios y márgenes globales derivados de estas transacciones superaron los 60 millones de dólares.

Ante este escenario, la denuncia solicitó investigar cómo se seleccionó a las contrapartes, si existieron intermediarios y si se pagaron comisiones o márgenes indebidos.

  •  
❌