❌

Reading view

Ranking de crecimiento económico: qué lugar ocupará la Argentina en 2026, según el FMI
Recientemente el FMI recortó la proyección de crecimiento económico para Argentina en 2026.

Tras recortar su proyección de crecimiento para la Argentina en 2026, el Fondo Monetario Internacional (FMI) compartió sus estimaciones para todas las economías del continente americano. Con ese dato, es posible comparar cómo le irá a la Argentina este año frente a sus pares del continente.

La Argentina ocupará el puesto 23 entre las 36 economías de América en el ranking de crecimiento para 2026. El FMI estima que el Producto Bruto Interno (PBI) del país se expandirá 2,1% este año.

Al frente del ranking aparece Guyana, con un crecimiento previsto de 22,3%, muy por encima del resto y favorecido por el contexto internacional vinculado el comercio de petróleo. Le siguen Venezuela y Panamá, ambos con 5%; República Dominicana, con 4,6%; y Paraguay y El Salvador, con 4,5% cada uno. Guatemala y Surinam completan los ocho primeros puestos, con 4 por ciento de crecimiento de su PBI.

Entre los países que quedan por delante de la Argentina también figuran Estados Unidos y San Vicente y las Granadinas, con 2,3%, y Brasil y Colombia, con 2,2 por ciento. Perú (3%) y Ecuador (2,7%) también superan la proyección argentina.
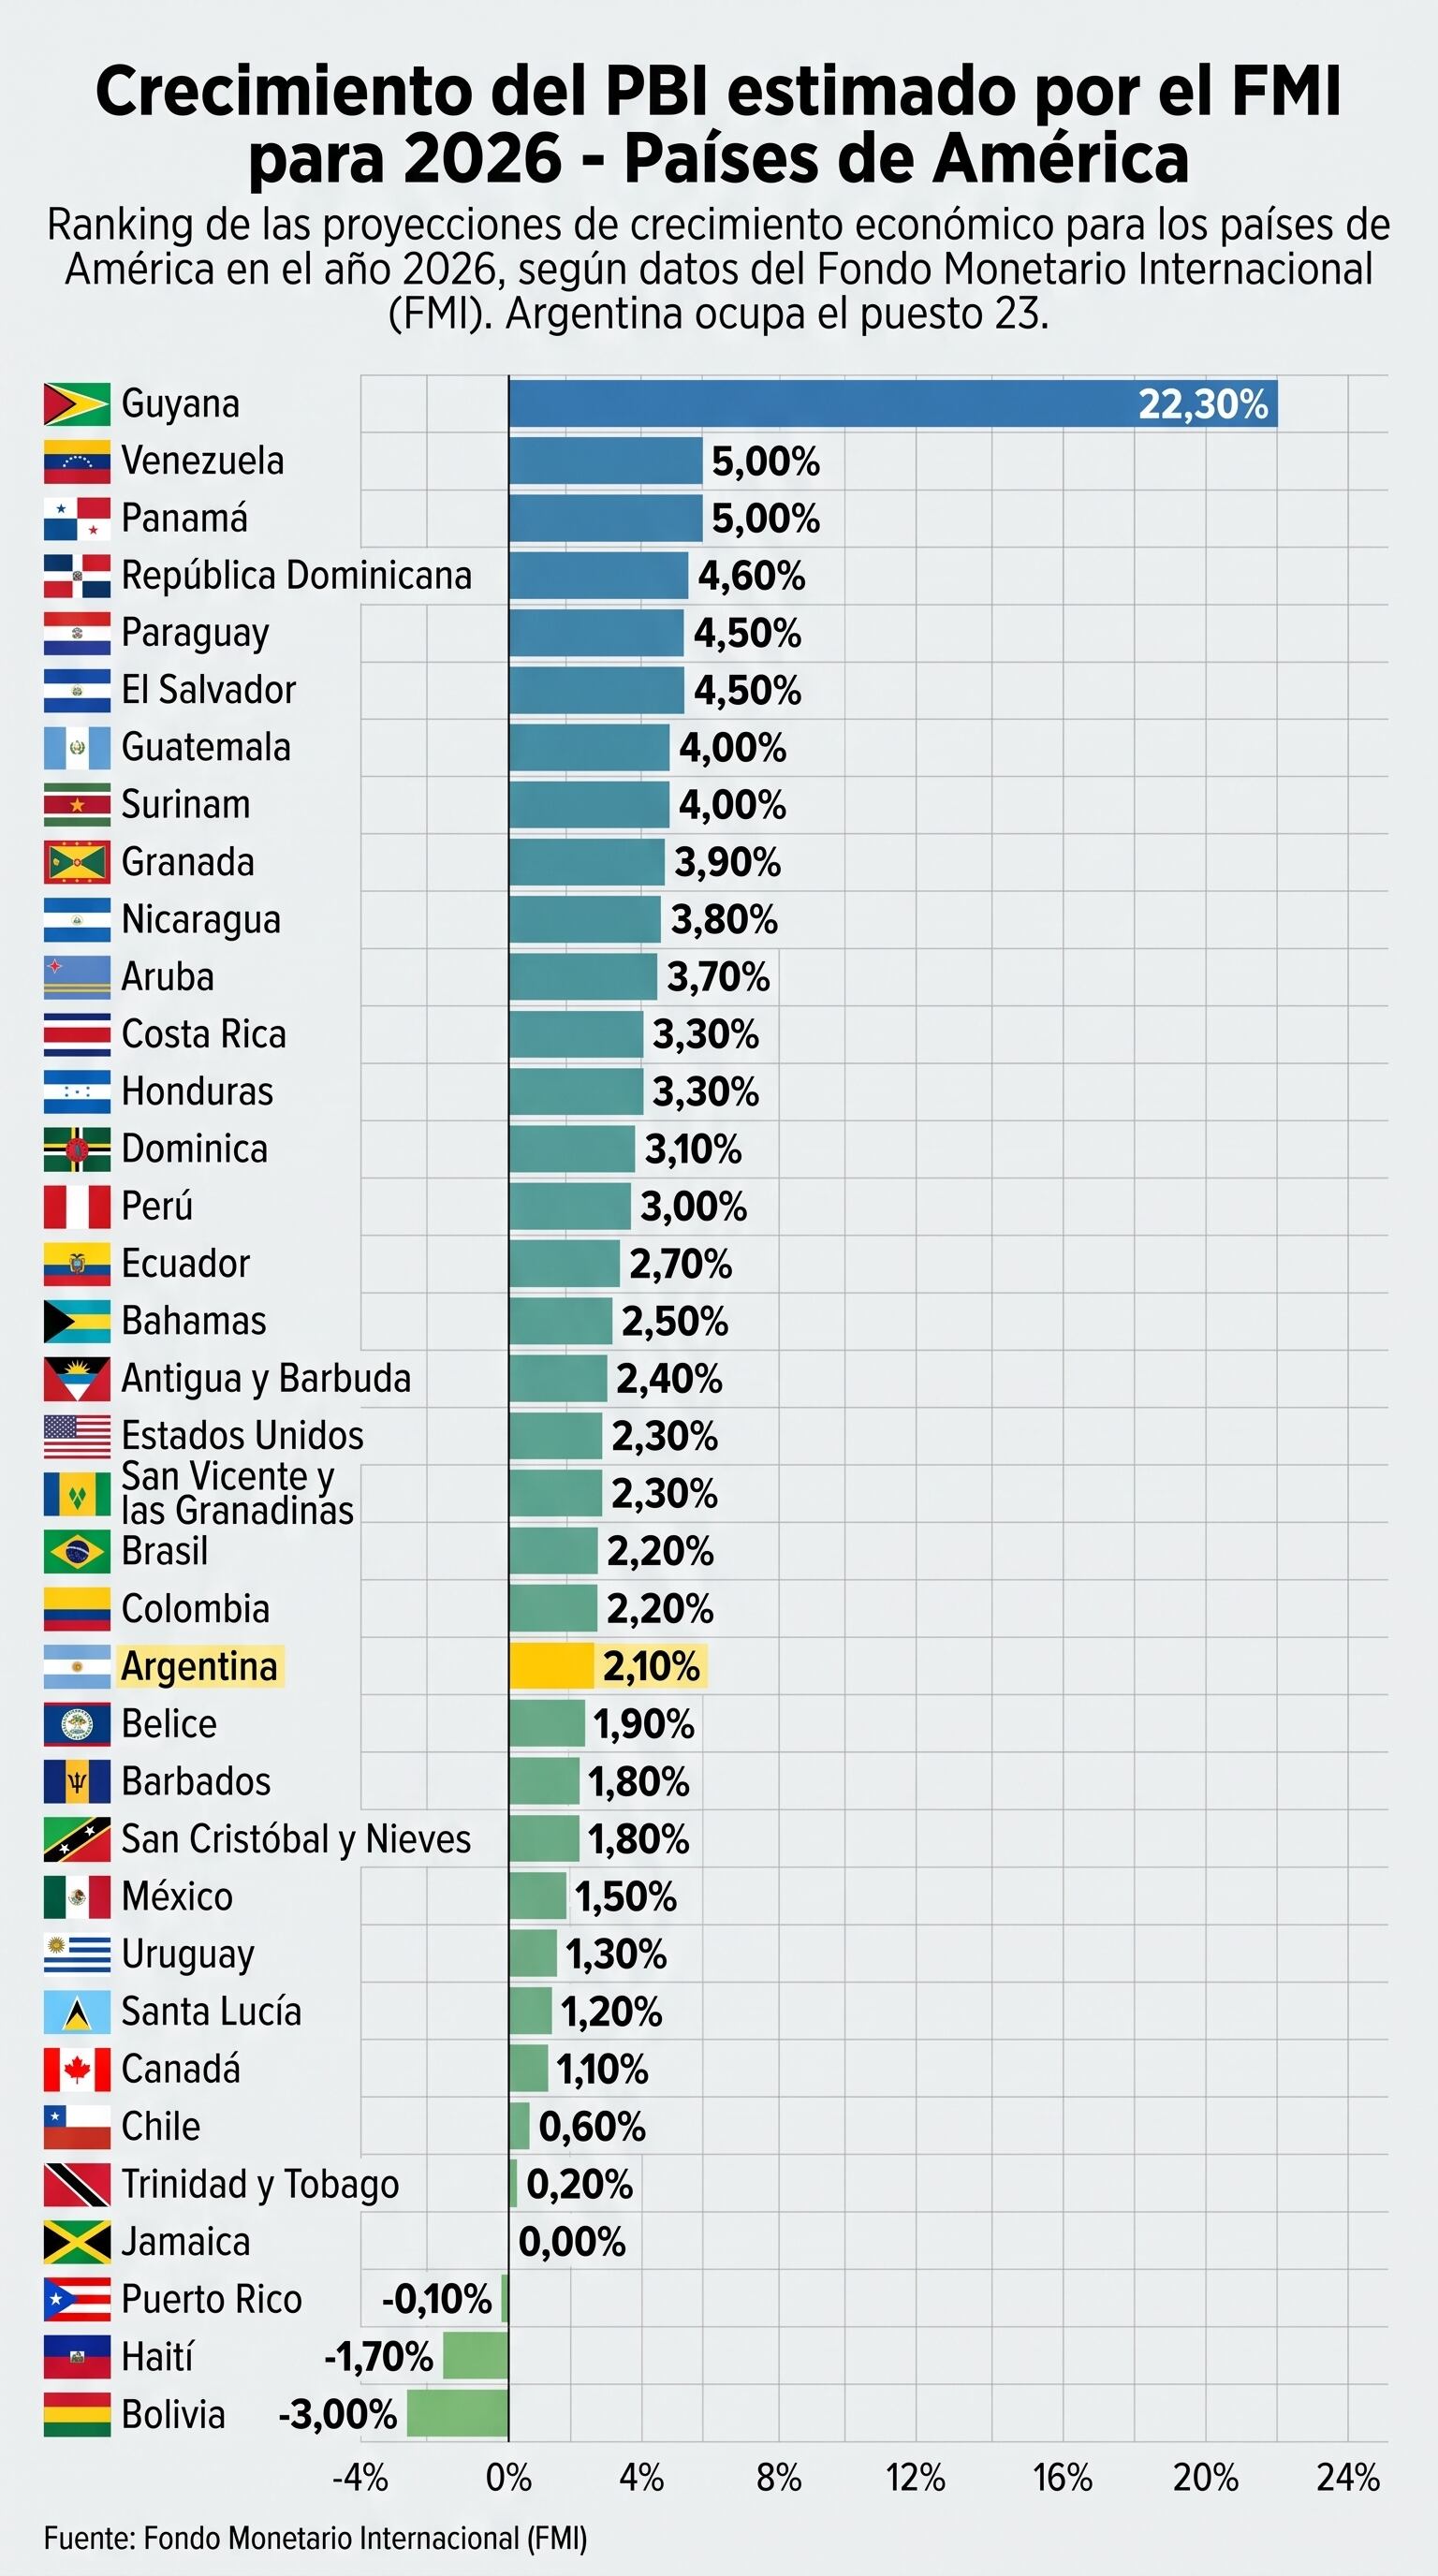
Después de la Argentina aparecen países como México (1,5%) y Uruguay (1,3%). Más abajo quedan Canadá (1,1%), Chile (0,6%), Trinidad y Tobago (0,2%) y Jamaica (0%). El ranking lo cierran Puerto Rico, con -0,1%; Haití, con -1,7%; y Bolivia, con 3 por ciento negativo. En total, 22 economías tienen una proyección mayor a la de la Argentina y 13, una menor.

El último recorte del FMI

El lugar de Argentina en el ranking surge de la última edición de las Perspectivas de la Economía Mundial, difundida el lunes 12 de octubre durante las Reuniones Anuales del FMI y el Banco Mundial, en Bangkok, Tailandia, a las que asiste el ministro de Economía, Luis Caputo. En ese documento, el FMI redujo a 2,1% su proyección de crecimiento para la Argentina en 2026, frente al 3,5% que había previsto en abril y ratificado en julio. La baja es de 1,4 puntos porcentuales.

El ajuste profundiza una secuencia de correcciones. En octubre de 2025, el organismo había proyectado una expansión de 4% para este año, de modo que la cifra actual queda 1,9 puntos por debajo de la de hace un año. En paralelo, el Fondo elevó su estimación de inflación promedio anual para 2026 a 32,5%, frente al 30,4% de abril y al 16,4% de octubre de 2025.

El recorte no responde a una baja generalizada. El FMI mantuvo en 3,1% su previsión de crecimiento global para 2026 y subió a 3,4% la de 2027. En América Latina y el Caribe, conservó en 2,3% la proyección para este año, por lo que la Argentina quedó levemente por debajo del promedio regional. El país figura entre los casos con mayores revisiones negativas, junto con Chile, con un recorte de 1,8 puntos, y Uruguay, con 0,5 puntos. En cambio, el organismo elevó sus estimaciones para Venezuela, Brasil, Paraguay, Bolivia, Ecuador y Perú.

El FMI mantuvo en 3,1% su previsión de crecimiento global para 2026. (EFE)

La subdirectora del Departamento de Investigación del FMI, Petya Koeva Brooks, explicó en conferencia de prensa que el organismo prevé para la Argentina “una desaceleración del crecimiento, de 4,5% el año pasado a 2,1% este año”, seguida por “una recuperación a 3,5% en 2027”. Atribuyó la corrección a “la actividad más débil que ya hemos observado hasta el tercer trimestre de este año” y a “una demanda interna más moderada”, en un contexto de “condiciones financieras internas que aún son restrictivas”.

Koeva Brooks anticipó que el Fondo espera que la actividad “empiece a recuperarse en el último trimestre de este año” y que el avance “se fortalezca aún más en 2027 y 2028”. Entre los factores de esa mejora mencionó “términos de intercambio favorables”, una relajación de las condiciones financieras, un repunte de la inversión y “la fortaleza de las exportaciones de productos agrícolas y energía”.

Para 2027, el FMI proyecta un crecimiento de 3,5% y una inflación promedio de 21,2% en Argentina.

Las proyecciones de Milei

Las estimaciones del Fondo se conocen en paralelo a las declaraciones del presidente Javier Milei sobre el rumbo de la economía. En París, el mandatario aseguró que, para disfrutar “el mejor año de la historia económica” del país, los argentinos deberán esperar hasta 2028.

Milei también anticipó que, si obtiene la reelección, los siguientes cuatro años serán “inolvidables” para el país. Proyectó que las exportaciones lleguen a USD 200.000 millones en cuatro años, impulsadas por la producción de petróleo, gas, litio, cobre y oro. “Argentina va a empezar a experimentar un proceso de crecimiento como nunca se ha visto en la historia del país”, sostuvo.

La polémica por el “no llegar a fin de mes”

En contraste directo con las proyecciones de crecimiento, en las últimos horas se gestó un debate por un estudio de la consultora Zentrix que planteó que miles de familias no llegan a fin de mes. Milei se refirió al tema el lunes, durante su participación en la conferencia Argentina Oil & Gas, en Neuquén. Allí calificó la frase “la gente no llega a fin de mes” como “una pelotudez del tamaño de una casa” y la vinculó con un discurso impulsado por el kirchnerismo.
El presidente Milei sostuvo que el concepto de que miles de familias no llegan a fin de mes es un

Luego volvió sobre el asunto en una publicación en X, en la que cuestionó a quienes sostienen que parte de la población atraviesa dificultades para cubrir sus necesidades básicas. “¿Cómo vive durante 10 días una persona sin comer y sin beber? Si van a usar el argumento del uso de la tarjeta, más allá que demuestra que no son dignos de crédito por ignorantes, sugiero que se pregunten ¿qué ocurre al mes siguiente?”, escribió. Y agregó: “Y así repetir el ejercicio hasta que entiendan la lógica intertemporal del crédito”.

Sobre la mora, el Presidente sostuvo que “el argumento contra la opereta de la mora fue refutado varias veces”. Pidió a sus críticos que “traten de entender cómo ha cambiado el crédito, los préstamos de altas tasas y bajo monto y la dinámica después de un shock político con freno en el crédito”. Y concluyó: “Entiendo que en general son muy pobres intelectualmente pero no es tan difícil”.
  •  

La economía no repunta: cuáles son los sectores más afectados y cómo evolucionó cada rubro en lo que va de 2026

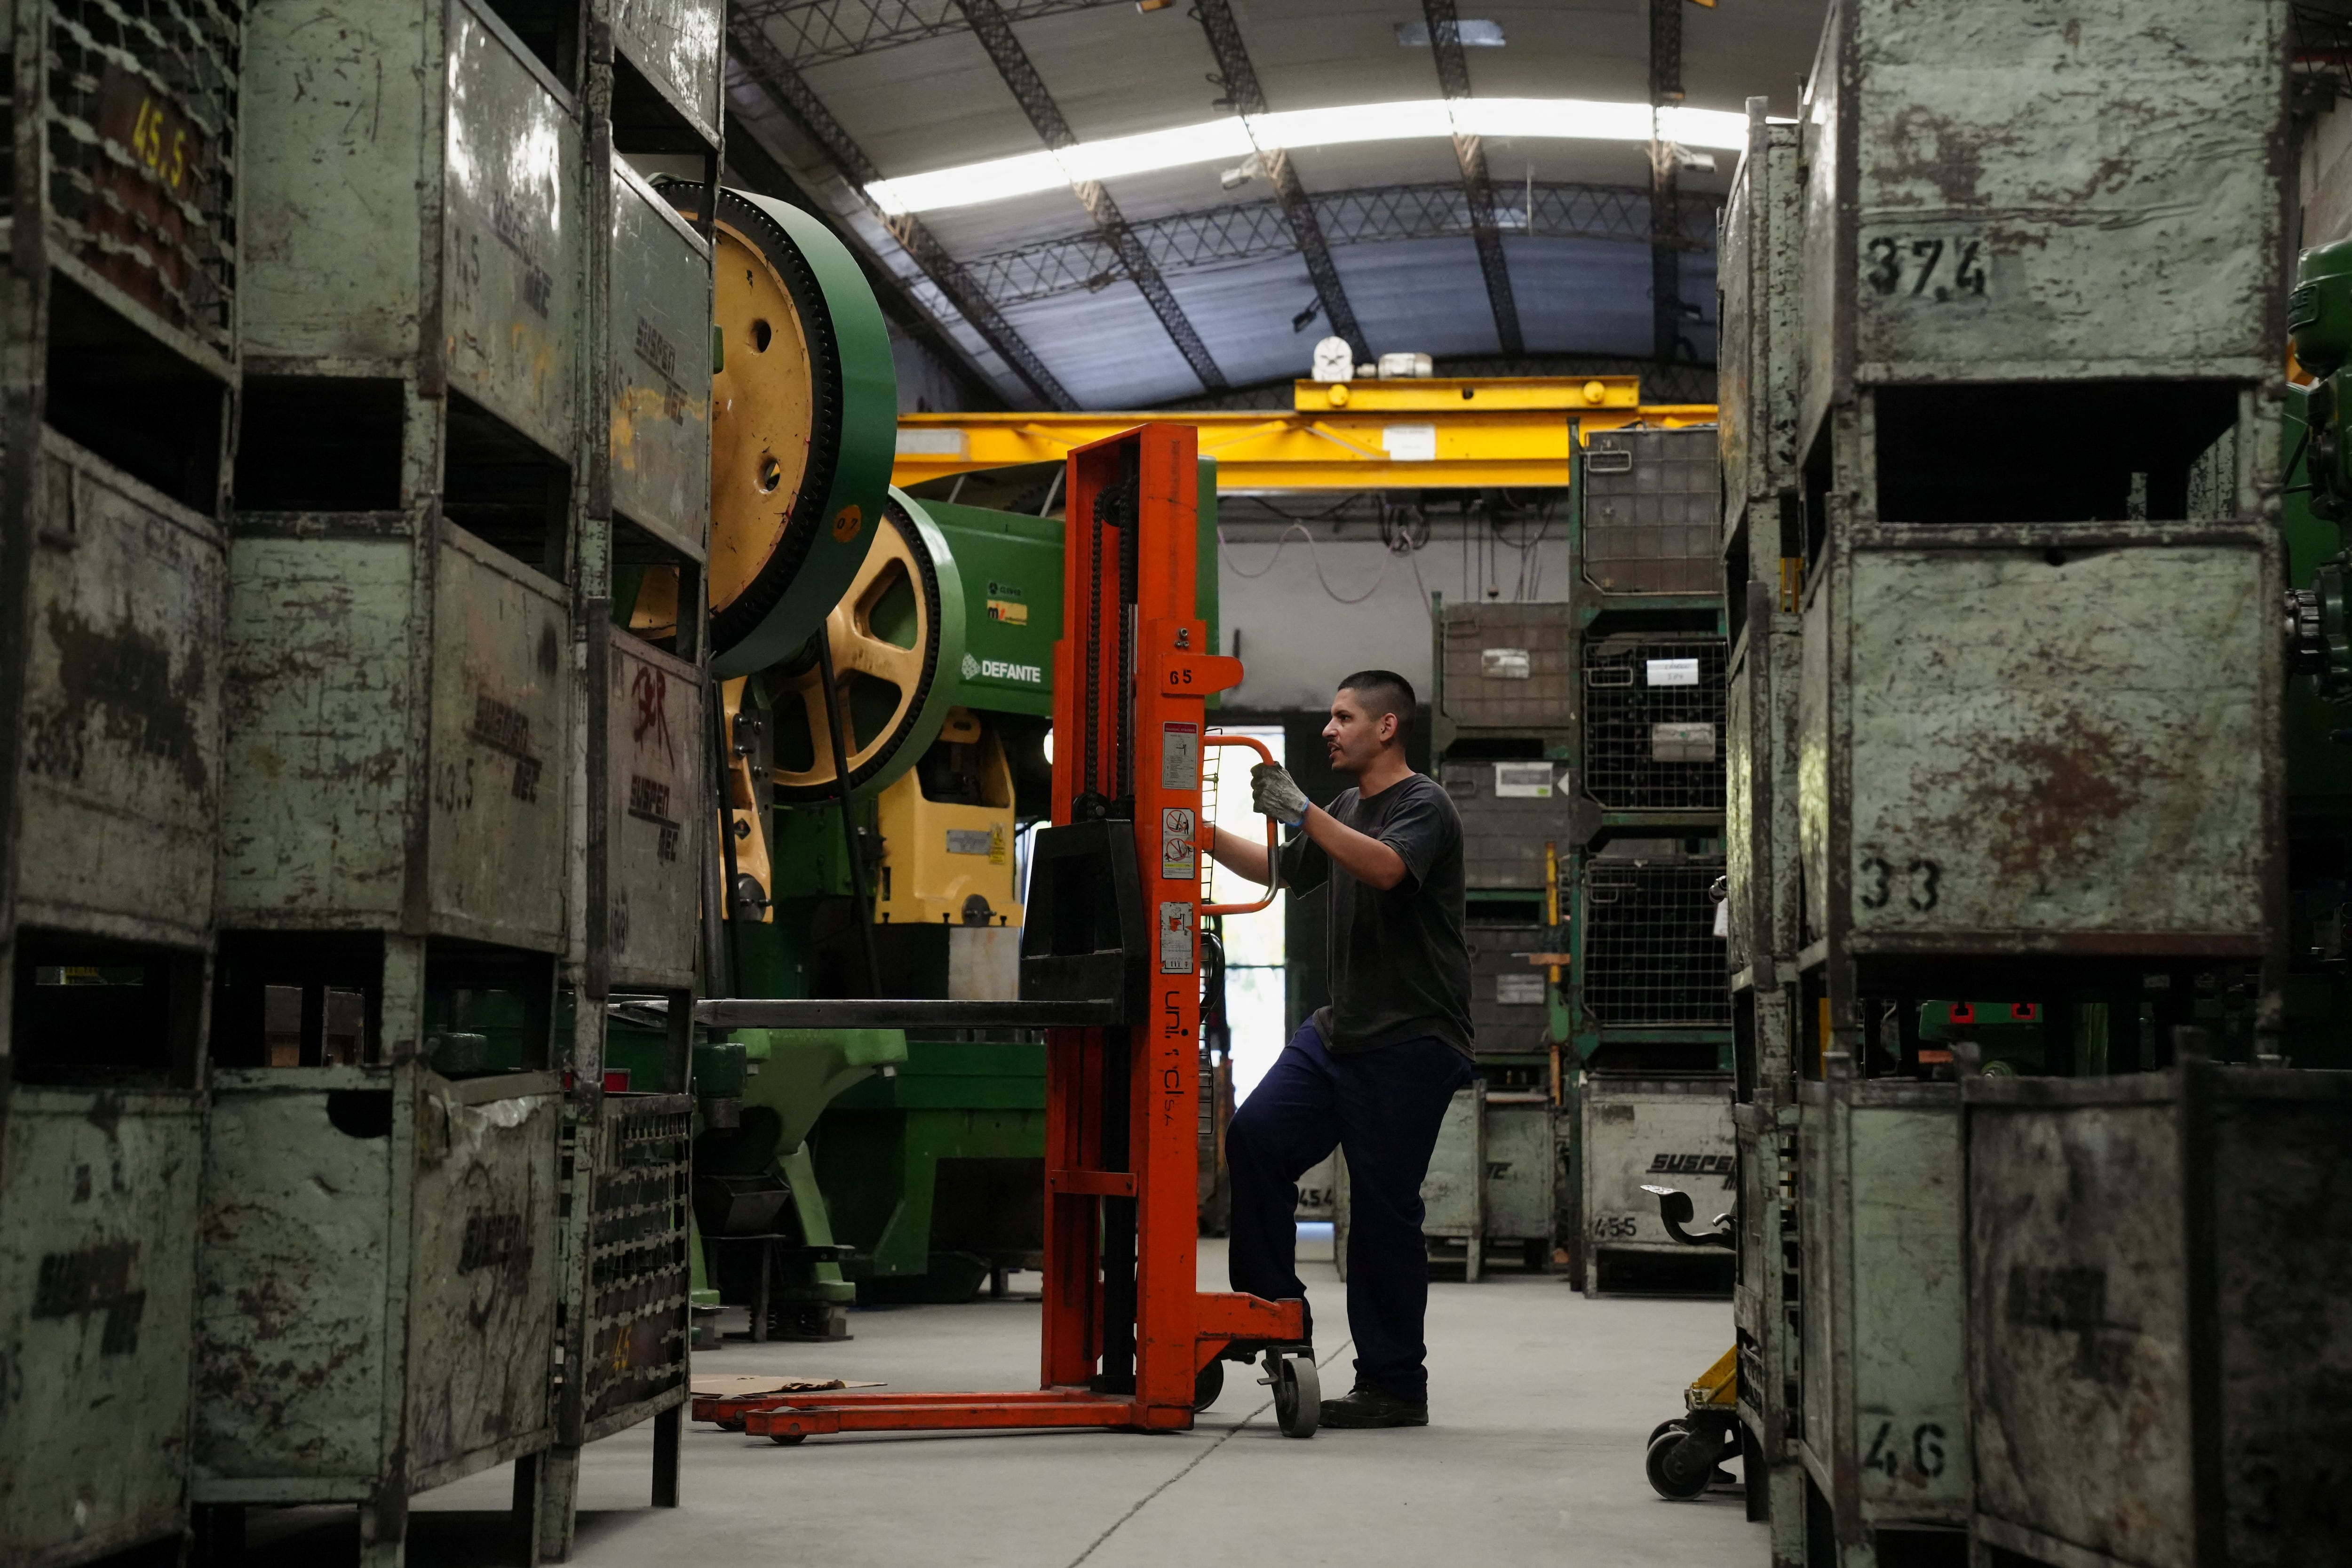
La industria manufacturera cayó 3,2% en el último año y el sector de peor desempeño en lo que va de 2026. (Foto: Reuters)

La actividad económica argentina no avanza de manera pareja. No solo se vienen alternando meses de caída con otros de crecimiento, sino que además, cuando se miran los resultados por ramas, aparecen diferencias de fondo entre los sectores que traccionan el nivel general y los que acumulan meses de retroceso.

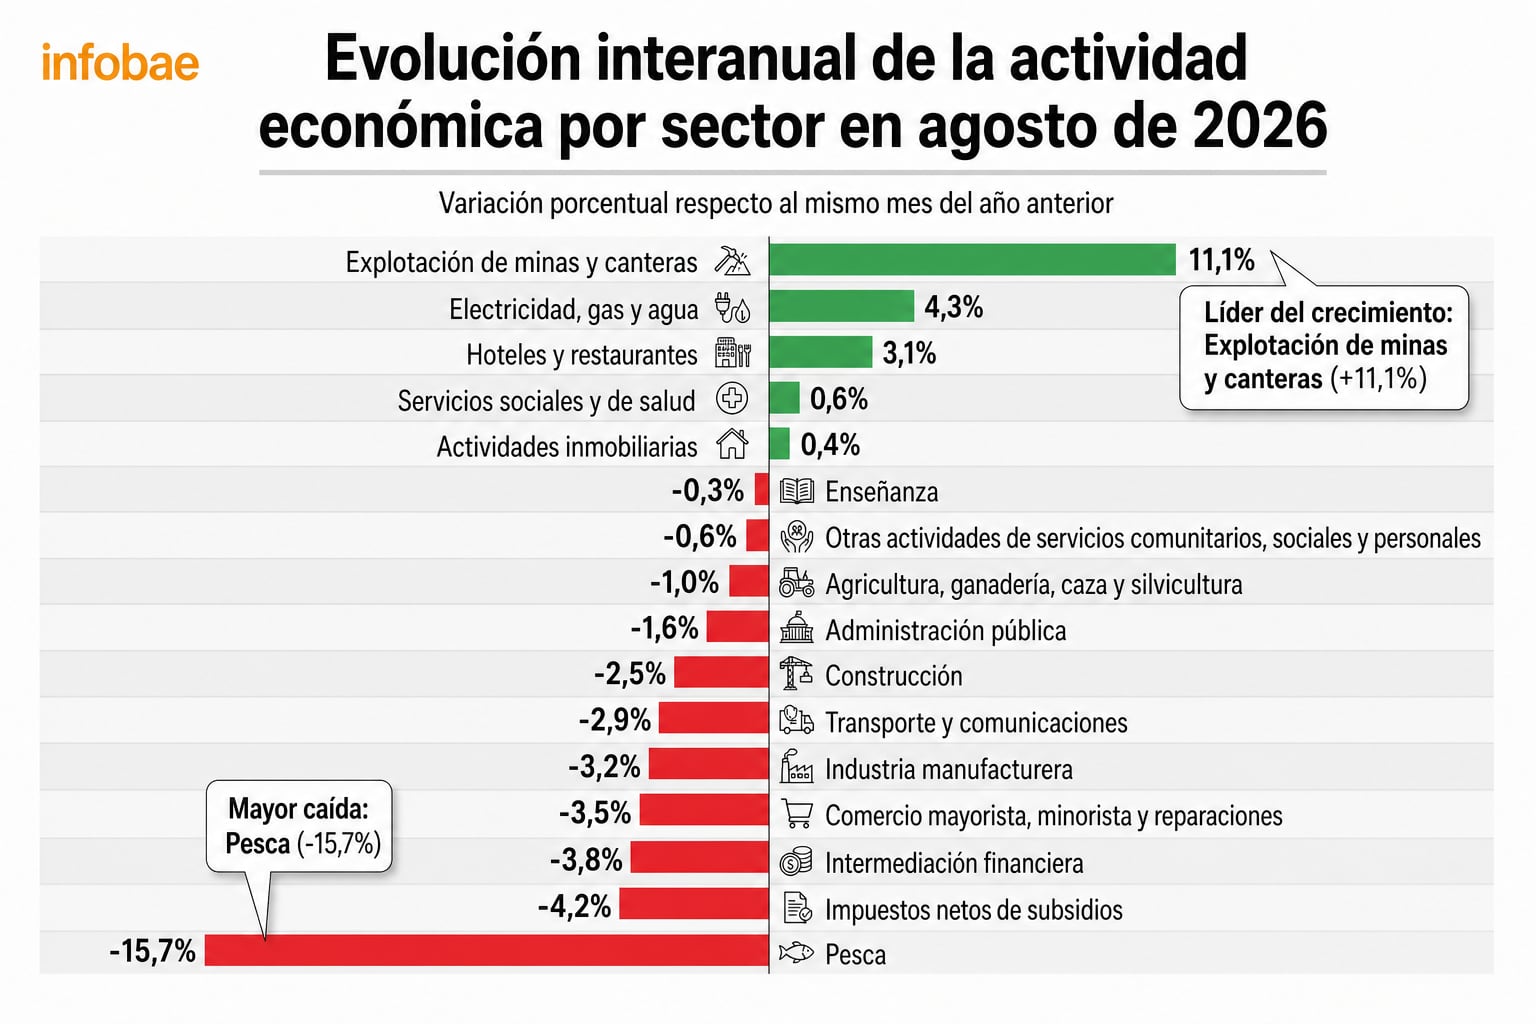
En agosto, once de las 16 ramas de actividad cayeron en relación al mismo mes del año pasado. El peor resultado lo tuvo la pesca, con un retroceso del 15,7%, seguido por el sector de impuestos netos de subsidios, con una retracción interanual del 4,2%, según el Estimador Mensual de Actividad Económica (EMAE) del Indec. Más atrás aparecen la intermediación financiera (-3,8%) y el comercio mayorista, minorista y reparaciones (-3,5% interanual).

Otros rubros con caídas significativas fueron la industria manufacturera, que se contrajo 3,2% en el último año y el sector de transporte y comunicaciones, con una baja del 2,9% medida por el Indec. Fue un poco más moderada la variación negativa de la construcción (2,5% de retroceso) y de la administración pública, que bajó 1,6% en el último año.

En el sentido opuesto, cinco ramas de actividad lograron crecer en los últimos doce meses. Encabeza la lista la explotación de minas y canteras, que mejoró 11,1% en agosto de este año, en comparación con igual mes de 2025. Dentro de ese sector está incluida también la actividad del petróleo y el gas, que se encamina a lograr un récord histórico de actividad en 2026.

Los otros cuatro rubros que mejoraron en agosto fueron la electricidad, gas y agua (4,3% de mejora), hoteles y restaurantes (3,1%), actividades inmobiliarias (0,4%) y servicios sociales y de salud (0,6%), siempre hablando de la comparación con igual mes del 2025.

A nivel general, el EMAE registró en agosto una caída interanual del 1,74%, la segunda baja consecutiva, luego de la retracción del 1,5% en julio. La variación mensual desestacionalizada fue positiva, pero con un repunte de 0,1% que no logró compensar el mal resultado del mes anterior (-2,8% en julio).

¿Excepción o tendencia?

Los datos sectoriales de agosto son claros: la mayoría de las actividades cayeron y la economía a nivel general volvió a mostrar un resultado negativo. Ahora bien, para tener una idea más completa de lo que está pasando en la economía, se puede analizar también el comportamiento del EMAE en el acumulado de los primeros ocho meses del año. Según el Indec, el indicador acumula un alza del 1,2% en el año, pero nuevamente con fuertes disparidades entre sectores.

En total, de las 16 ramas que releva el índice, 11 acumularon subas entre enero y agosto frente al mismo período de 2025. Una, enseñanza, quedó sin variación y cuatro retrocedieron.

Llamativamente, la rama de pesca, que fue la de peor desempeño en agosto, avanzó 47,0% en lo que va de 2026 frente a igual período de 2025. Es también el sector más volátil, con múltiples variaciones marcadas al alza y a la baja en las variaciones mensuales interanuales.

El petróleo y la minería siguen creciendo y traccionando a la actividad económica en general. (Reuters)

La explotación de minas y canteras, que incluye la extracción de petróleo y gas, registró una variación positiva de 13,2% entre enero y agosto. El crecimiento fue sostenido: la rama avanzó más de 8% interanual en cada uno de los ocho meses.

El sector que completa el podio de crecimiento es el de agricultura, ganadería, caza y silvicultura, que registró una mejora del 9,2% en los primeros ocho meses de 2026. El repunte se concentró en el primer tramo del año y si bien la dinámica no ha mantenido la misma tendencia (en agosto se registró la primera caída, con una baja del 1%), los números generales del año siguen siendo positivos. Además, las expectativas de la campaña de granos 2026/2027 son más que favorables, de acuerdo a las proyecciones de diferentes organismos.

Alzas moderadas y estabilidad

Detrás de los tres sectores principales, aparecen otras ramas de actividad con crecimientos más moderados y con algunas salvedades. La intermediación financiera, por ejemplo, creció 3,5%, pero con un cambio de tendencia. En 2025 había avanzado más de 20% interanual en cada uno de los primeros ocho meses; en 2026 las subas se redujeron a un rango de entre 2,8% y 8,7% hasta junio, y en julio y agosto la rama registró caídas de 3,1% y 3,8%.

Hoteles y restaurantes avanzó 2,5% y creció en todos los meses, mientras que electricidad, gas y agua, con un aumento de 2,3%, tuvo tres meses de caída (enero, febrero y junio) y cinco de alzas.

La construcción se mantuvo prácticamente estable en los primeros ocho meses del año. (Imagen Ilustrativa Infobae)

Más atrás aparecen seis ramas quedaron prácticamente en el mismo nivel que un año atrás. Transporte y comunicaciones subió 0,8%, las actividades inmobiliarias avanzaron 0,6% y los servicios sociales y de salud, 0,4%, con variaciones positivas todos los meses. Construcción creció 0,3%, el rubro de impuestos netos de subsidios subió 0,2% y enseñanza quedó en 0,0% (sin variación).

Las actividades que cayeron

La industria manufacturera es la rama de actividad con peor desempeño en los primeros ocho meses del año. Entre enero y agosto el sector sufrió una contracción del 2,5 por ciento.

Por su parte, la administración pública cayó entre 1,3% y 1,6% interanual en cada uno de los ocho meses analizado y finalizó el período enero-agosto con una caída del 1,5 por ciento.

El tercer peor resultado fue el del comercio mayorista, minorista y reparaciones, que registró una retracción del 1,1% en los primeros ocho meses de este año, en comparación con igual período del 2025. Ese rubro tuvo variaciones negativas en seis de los ocho meses de este año. Por último, la cuarta rama con retroceso fue “otras actividades de servicios comunitarios, sociales y personales”, con una baja de 0,3 por ciento.

El comercio es uno de los sectores que cayó en los primeros ocho meses del año, con una baja del 1,1 por ciento. (Imagen Ilustrativa Infobae)

Una economía a dos velocidades

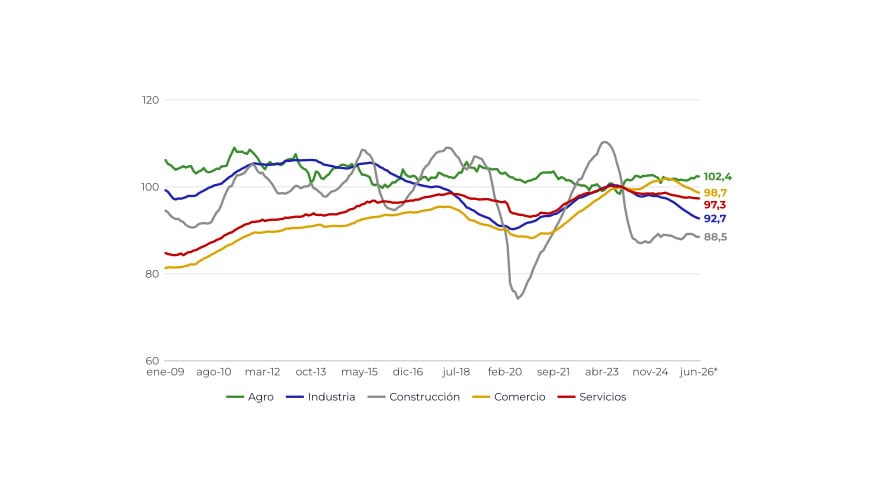
El patrón que queda en evidencia es el de una economía en la que el crecimiento se concentra en el agro, la minería y la producción petrolera, mientras que comercio, industria y construcción, actividades con fuerte peso en el empleo y en la economía nacional, acumulan varios meses por debajo del desempeño general.

Lo que es más preocupante, es que los sectores “pujantes” no están creciendo lo suficiente para traccionar al resto de los rubros y el EMAE sigue sin mostrar los números que se esperaban. De hecho, luego de la caída desestacionalizada del 2,8% en julio, algunos analistas proyectan que la economía podría entrar en recesión técnica en el tercer trimestre, salvo que septiembre muestre una recuperación suficiente.

El Gobierno atribuye la volatilidad de los datos desestacionalizados a cambios estructurales de la economía y pone el foco en la serie tendencia-ciclo, que entre abril y agosto no registró variaciones. El próximo informe del Indec, con la estimación de septiembre, se conocerá el 24 de noviembre.

  •  

Baja demanda, poca producción y menor empleo: las señales de alerta de dos sectores clave para lo que resta de 2026

El Índice de Confianza Empresarial (ICE) de la industria es de -18,9%, según el Indec. (EFE)

El panorama económico que proyectan los principales actores del sector productivo y comercial del país para los últimos meses del año muestra un escenario de freno y cautela. Tanto las empresas industriales como los supermercados atraviesan un período de baja demanda que se traduce en desconfianza generalizada y en perspectivas poco alentadoras de cara al próximo trimestre. Las encuestas de Tendencia de Negocios publicadas por el Instituto Nacional de Estadística y Censos dan cuenta de esta situación.

El diagnóstico compartido entre industrias y supermercados evidencia que las complicaciones no se limitan a un sector aislado, sino que atraviesan a toda la cadena de valor, afectando desde la etapa de producción hasta la venta masiva al consumidor final.

Producción y actividad comercial en baja

En el terreno fabril, las expectativas sobre el volumen de producción para el tramo que va de octubre a diciembre muestran una mayoría de expectativas de estabilidad, acompañada por un alto porcentaje de firmas que anticipan recortes. De acuerdo con los datos oficiales, el 67,5% de las empresas industriales no espera cambios en su nivel de fabricación, mientras que el 19,3% prevé una disminución en su actividad productiva para los próximos meses. Este comportamiento se da en un marco donde la utilización de la capacidad instalada y los volúmenes de producción se encuentran por debajo de los niveles del año pasado.

El 37,2% de los supermercadistas califica su situación comercial actual como

Por el lado de los supermercados y autoservicios mayoristas, la evaluación de la situación comercial actual también arroja un saldo desfavorable y números que preocupan a los supermercadistas. Una porción significativa de los establecimientos califica su situación comercial actual como mala, alcanzando al 37,2% de las respuestas, frente a un 5,8% que la considera buena y un 57% que la define en parámetros de normalidad. Para el trimestre en curso, la gran mayoría de los supermercadistas considera que la situación comercial permanecerá sin variantes (72,1%), aunque un 22,1% sostiene que “mejorará”.

Los niveles de stock, en cambio, muestran un escenario de relativo equilibrio. El 20,9% de los supermercadistas aseguran que los stocks están “por debajo de lo normal” y otro 18,6% dice que están “por encima de la normal”. En el caso de la industria, el 62,7% indica que están dentro de los valores adecuados.

No obstante, el balance de los indicadores, tanto en la industria como en los supermercados, configura un escenario mayormente negativo, que se refleja en el “Indicador de Confianza Empresarial” (ICE) que elabora el Indec. En el caso de los súpers, el balance entre la situación comercial y niveles de stock, se traduce en un ICE de -4,3%, lo que significa que son más la mirada de las empresas sobre su situación económica es negativa. En el caso de la industria, el ICE es de -18,9%, lo que muestra un nivel de confianza mucho más bajo.

El consumo interno y los factores que ponen el freno

El principal obstáculo que enfrentan tanto los industriales como los supermercadistas para dinamizar sus operaciones radica en la debilidad del mercado interno. Al ser consultados sobre los elementos que limitan su capacidad para expandirse, el 54% de los empresarios manufactureros señala directamente a la falta de demanda interna.

El 66,3% de los supermercados apunta a la retracción del consumo como el principal factor que limita el crecimiento. (Magnific)

Esta lectura encuentra un correlato en el sector supermercadista, donde el 66,3% de los encuestados apunta a la retracción del consumo como el factor determinante que frena la actividad comercial. Las expectativas de evolución de los pedidos internos para los próximos meses tampoco muestran un escenario propicio, ya que una porción importante de las fábricas anticipa caídas en la recepción de órdenes de compra locales, profundizando el cuadro de contracción.

A la par de la escasez de ventas, la competencia de productos importados (es la principal preocupación para el 9,9% de las empresas) y la incertidumbre económica (6,7%) ocupan un lugar secundario pero relevante entre las preocupaciones del sector manufacturero, mientras que los costos laborales (14%) y de financiamiento (7%) golpean con fuerza en el sector comercial. Para los empresarios, estos factores limitan las posibilidades de crecimiento.

Pocas contrataciones a la vista

El impacto de la baja demanda sobre el mercado de trabajo formal se evidencia en las previsiones que manejan los empleadores para el cierre del año. En el ámbito industrial, el 81,3% de las empresas planea mantener sin cambios su dotación de personal, pero el 13,9% anticipa reducciones en el número de empleados, superando a las pocas firmas que evalúan tomar nuevos trabajadores.

Por el lado de los supermercados y mayoristas, el panorama laboral tampoco es alentador. El 81,4% de los supermercadistas proyecta mantener su dotación actual, mientras que los planes de reducción de personal (15,1%) superan holgadamente a los escasos proyectos de expansión de planteles (3,5 por ciento).

Las empresas sostienen que el acceso al crédito es difícil. (Imagen Ilustrativa Infobae)

Qué pasa con la situación financiera y el acceso al crédito

Según las encuestas del Indec, las cuentas de las empresas atraviesan un momento complicado. En el sector manufacturero, el 25,5% de los directivos califica la situación financiera de sus firmas como mala (frente al 63,5% que la ve normal), mientras que el acceso al crédito bancario es percibido como una alternativa difícil por el 30,1% de los encuestados.

La realidad financiera de los supermercados no difiere demasiado de la observada en las fábricas, ya que el 25,6% de los supermercadistas cataloga su estado financiero como delicado y el 33,7% califica el acceso al crédito bancario como una opción compleja.

Esta situación, se refleja en los niveles de morosidad del sector empresario en general. Según los últimos datos informados por el Banco Central (BCRA), la cantidad de compañías con deudas atrasadas en el sistema bancario llegó a 58.982, un 53% más que hace doce meses.

En síntesis, las expectativas de producción, demanda y empleo, sumadas a los problemas actuales de las industrias y supermercados, confirman una lectura principalmente negativa de parte de los empresarios, aunque con algunos puntos altos que dan indicios a favor, como el 22,1% de los supermercados que espera una mejora de su situación comercial en los próximos meses.

  •  

Un informe comparó la pérdida del empleo formal con un antecedente histórico: el ejemplo del país que sufrió años antes de repuntar

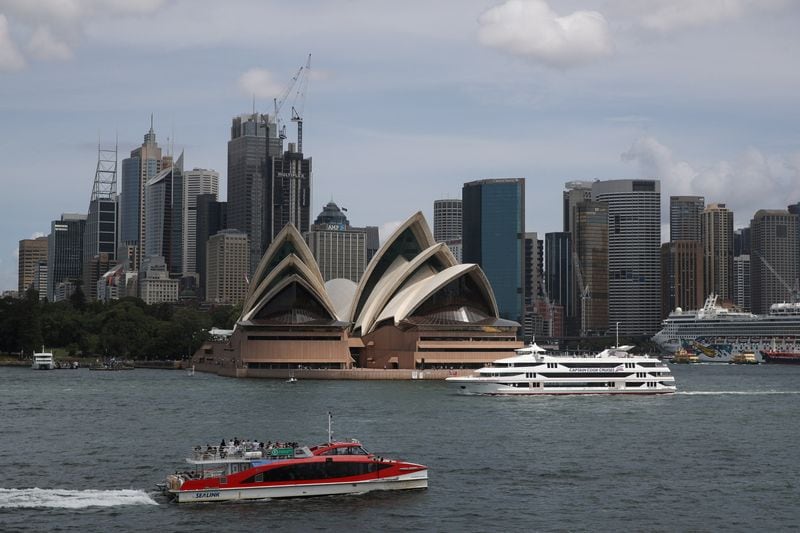
En cuatro años, el PBI de Australia creció 6% y el empleo asalariado privado retrocedió 3 por ciento (Reuters)

Un estudio del Centro de Empresa y Crecimiento (CEC) del IAE Business School comparó la situación del empleo formal en la Argentina con la de Australia a comienzos de los años noventa. El documento plantea que, a nivel local, la actividad económica recuperó terreno desde fines de 2023, pero con un mercado laboral formal comprometido. En Australia ya pasó algo similar hace décadas y el informe describe cómo el resultado de todo ese proceso puede dar algunos indicios de lo que le espera a la economía argentina.

Los datos estadísticos muestran con precisión lo que está pasando. Entre el cuarto trimestre de 2023 y el segundo trimestre de 2026, el PBI real creció 5,8% en Argentina. En el mismo período, el empleo registrado total y el empleo privado registrado cayeron aproximadamente 4 por ciento. La fecha de partida coincide con la llegada del gobierno de Javier Milei y el inicio del actual programa de estabilización macroeconómica.

Trayectorias divergentes según modalidad de empleo registrado (Empleo registrado por modalidad laboral. Índice IV trimestre de 2023 = 100. IAE con datos de Indec y SIPA)

El CEC aclara que el fenómeno tiene antecedentes locales. Entre 2012 y 2026, el empleo registrado total creció, pero el empleo privado registrado permaneció prácticamente estancado. Según el estudio, la divergencia reciente entre producto y empleo se inserta en una trayectoria más extensa de bajo dinamismo del empleo asalariado privado.

El agregado del empleo registrado, además, combina modalidades con evoluciones contrastantes. El monotributo supera en 7,9% el nivel de fines de 2023 y los autónomos se mantienen prácticamente estables. El empleo privado registrado, el empleo público y el de casas particulares permanecen por debajo del nivel que tenían antes de la llegada del gobierno.

Un antecedente para mirar

Según el estudio, el patrón argentino, con un PBI que recupera terreno mientras el empleo registrado permanece rezagado, “tiene un antecedente de magnitud similar en la experiencia australiana”. El documento sostiene que Australia atravesó una dinámica parecida mientras implementaba reformas que transformaron las condiciones de competencia y la organización productiva del país. A principios de los noventa hubo un período de desacople entre PBI y empleo en el que la recuperación de la actividad no se tradujo de forma inmediata en una recuperación del empleo, en particular del asalariado privado.

La floración del tipo de cambio fue una de las medidas claves de la reforma australiana (Reuters)

El IAE recuerda que Australia había tenido un intento de apertura comercial en 1973 y que en 1983 inició una agenda de reformas con medidas sucesivas. Incluyó la desregulación financiera, la flotación del tipo de cambio, reducciones arancelarias, privatizaciones, reformas laborales y nuevas reglas fiscales y monetarias. La agenda se extendió durante más de una década y atravesó distintos gobiernos, ciclos económicos y shocks externos.

La cronología histórica ordena el proceso en tres etapas. La primera ola, entre 1983 y 1987, abarcó la flotación del tipo de cambio y la apertura financiera. La segunda, de 1988 a 1993, incluyó la apertura comercial y la reforma laboral. La tercera, de 1994 a 2000, se centró en la disciplina fiscal y la política monetaria. El mismo esquema registra una Cumbre Económica Nacional con consenso tripartito en 1983 y un acuerdo, identificado como “El Accord”, que duró 13 años y cinco elecciones.

El costo en empleo

El recorrido, según el CEC, “tuvo momentos de dolor”. En 1983, la tasa de desempleo australiana alcanzaba el 10 por ciento. La primera ola de reformas contribuyó a ordenar la macroeconomía, pero no eliminó las dificultades de la transición, que coexistieron con sectores en reconversión, tensiones laborales y una nueva recesión a comienzos de los noventa.

El momento más duro llegó en 1993, cuando el desempleo volvió a 11 por ciento. Entre 1990 y 1993 se perdieron más de 200 mil puestos de trabajo. La tasa de desocupación, que en 1989 era de 6%, tardó más de una década en volver a ese nivel, recién alcanzado en el año 2000. Para el informe, esa persistencia muestra que los costos laborales de una transición “pueden prolongarse incluso después de que la economía retoma su crecimiento”.

El desacople, en números

El estudio cuantifica la brecha australiana (entre empleo y PBI). Tomando como referencia el cuarto trimestre de 1989, cuando se profundizó la apertura comercial mediante un plan de reducción de aranceles, hacia el segundo trimestre de 1993 el PBI se ubicaba 6% por encima. El empleo asalariado privado, en cambio, todavía permanecía 3% por debajo de ese nivel. “La economía había vuelto a expandirse, pero las empresas aún no habían recuperado plenamente la demanda de trabajo”, analizaron los especialistas que elaboraron el informe.

Entre 1990 y 1993 Australia perdió más de 200 mil puestos de trabajo (Reuters)

El paralelo con la Argentina es directo, aunque con períodos distintos: aquí el PBI está 5,8% arriba de su nivel de fines de 2023 y el empleo privado registrado, cerca de 4% abajo. En Australia, la recuperación laboral llegó en el segundo trimestre de 1994. Según el CEC, cuando el crecimiento se consolidó, la inversión respondió y la economía ganó capacidad de adaptación, el empleo total y el asalariado privado retomaron una trayectoria ascendente. El informe lo plantea como un problema de tiempos: “El punto no es que el empleo pueda esperar indefinidamente, sino que el vínculo entre crecimiento y contratación tiene rezagos, especialmente cuando una economía atraviesa una reconversión profunda”.

Por qué Australia salió adelante

IAE Business School no atribuye el crecimiento de la economía australiana a haber evitado los costos, sino a haber sostenido la dirección de las reformas. Asimismo, destaca la construcción de acuerdos para administrarlas y por complementar los cambios macroeconómicos con medidas que mejoraron el funcionamiento de los mercados.

Pasado el período de reformas, Australia encontró viendo a favor en el contexto internacional. Luego diez años de crecimiento promedio del PBI de 4% y un piso de desempleo de 4,3% en 2008, llegaron el boom de las commodities y el shock de demanda de China. “El proceso de transformación ya estaba terminado y el país tuvo mayor capacidad para aprovechar la oportunidad”, explica el informe.

Qué deja la comparación para la Argentina

El análisis de los expertos aclara que el caso australiano no ofrece “una promesa automática ni una excusa para desatender el presente”. Su lectura es que la comparación deja una advertencia y una guía. La advertencia es que los costos laborales de la transición son reales y deben monitorearse con rigor. La guía es que la estabilidad macroeconómica necesita persistencia y debe complementarse con condiciones concretas para invertir, emprender, capacitar trabajadores y expandir empresas.

Aunque los primeros años de Milei son comparables con el caso australiano, el informe advierte que esto

En ese marco, el estudio puso el foco en la cantidad de empresas activas y su impacto en el empleo. En concreto, IAE señaló que, según el Observatorio de Empleo y Dinámica Empresarial, las empresas empleadoras pasaron de unas 569 mil a 540 mil entre el cuarto trimestre de 2023 y el cuarto trimestre de 2025, y los puestos de trabajo asalariado privado registrado, bajaron de 6,372 millones a 6,186 millones.

Para los expertos, un cambio sostenido de esos valores sería una señal observable de recuperación, y esa es su vara de medición: “La prueba de sostenibilidad de la transformación económica no será solo cuántos empleos se preservan hoy, sino cuántas empresas nuevas empiezan a crear los empleos de mañana”.

  •  
❌