❌

Reading view

Un rapport sur les mutuelles préconise de ne pas réformer notre système de santé

Par Élise Rochefort

Par lettre de mission du 21 janvier 2026, le ministre de l'Économie, la ministre de la Santé et la ministre de l'Action et des comptes publics ont confié à quatre personnalités qualifiées une mission sur l'articulation entre l'assurance maladie obligatoire (AMO) et les assurances maladie complémentaires (AMC). Les travaux ont été conduits de janvier à juillet 2026, avec l'appui de deux rapporteures de l'Inspection générale des affaires sociales et de l'Inspection générale des finances. Le rapport final, daté de septembre 2026 et présenté dans la presse le 23 septembre, compte 111 pages et 22 recommandations. Il précise que son contenu n'engage que ses signataires.
Un rapport sur les mutuelles préconise de ne pas réformer notre système de santé
LE COURRIER
DES STRATÈGES
Restez libre !
Un rapport sur les mutuelles préconise de ne pas réformer notre système de santé

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Les signataires sont Élisabeth Hubert, ministre de la Santé et de l'Assurance maladie en 1995 ; Franck von Lennep, conseiller maître à la Cour des comptes, ancien directeur de la Sécurité sociale ; Nicolas Bouzou, économiste, fondateur du cabinet Asterès ; Stéphane Junique, président du groupe VYV et vice-président de la Fédération nationale de la Mutualité française. L'annexe de présentation des membres indique que le cabinet Asterès « compte des complémentaires santé parmi ses clients ».
Un rapport sur les mutuelles préconise de ne pas réformer notre système de santé
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

L'état des lieux

Le rapport établit le déficit de l'assurance maladie à 15,9 milliards d'euros en 2025. En l'absence de mesures correctrices, il le projette à 15,1 milliards en 2027 et à 17,7 milliards en 2029.

Le niveau de protection est présenté comme élevé. Le reste à charge des ménages représente 10,2 % de la dépense de santé, pour une moyenne européenne de 14,8 %. 96,6 % de la population dispose d'une complémentaire, bénéficiaires de la complémentaire santé solidaire compris.

Les organismes complémentaires ont financé 12,8 % de la consommation de soins et de biens médicaux en 2024. Cette part varie selon les postes : 3,8 % des dépenses hospitalières, 14,8 % des soins ambulatoires, 10,9 % des médicaments, 48,5 % des soins dentaires, 50,6 % des audioprothèses, 68,2 % de l'optique.

Les cotisations ont augmenté de 6 % en 2023 et de 8 % en 2024. Le rapport attribue cette hausse à trois facteurs : la croissance des prestations, notamment liée à l'élargissement du panier du contrat responsable ; des charges de gestion qui ne baissent pas ; une fiscalité en hausse. Les charges de gestion représentaient 18,8 % des cotisations en 2024, soit 8,8 milliards d'euros, contre 18,7 % en 2011. Cinquante et un organismes affichaient un taux supérieur à 25 % ; ils représentent 8,5 % des cotisations, et 19,7 % des cotisations en contrats individuels.

La taxe de solidarité additionnelle (TSA), collectée par les complémentaires sur les cotisations, a rapporté 0,4 milliard d'euros en 2000 et 6,1 milliards en 2025. Sur ce dernier montant, 3,5 milliards ont financé la complémentaire santé solidaire, qu'elle avait vocation à financer ; le reliquat a été affecté à l'assurance maladie obligatoire. La loi de financement de la sécurité sociale pour 2026 y a ajouté une taxe exceptionnelle de 2,05 %, d'un rendement de 1,1 milliard d'euros, assortie d'un gel des cotisations. Le rapport écrit que cette mesure « témoigne de la méconnaissance du mode de fonctionnement de ces organismes par le législateur ».

Le marché compte 397 organismes exerçant une activité d'assurance santé, contre une trentaine au Royaume-Uni. Il est segmenté entre actifs, couverts par des contrats collectifs aidés et cofinancés par l'employeur, et retraités, dont les cotisations sont plus élevées et progressent plus vite. Le rapport relève dans le même temps que le taux d'effort des actifs est supérieur à celui des retraités, quel que soit le niveau de vie considéré.

Sur la gouvernance, le rapport constate que le principe « qui co-paie, co-décide », posé par la loi de 2004, n'a pas été mis en œuvre. Les transferts de dépenses de l'AMO vers les complémentaires interviennent « par à-coups, sans trajectoire d'ensemble ». Le comité de dialogue avec les organismes complémentaires, installé en 2022, a cessé de se réunir.

Un rapport sur les mutuelles préconise de ne pas réformer notre système de santé
LE COURRIER
DES STRATÈGES
Restez libre !

TELEGRAM · L'INFO EN CONTINU

Entre deux éditions,
le fil.

La newsletter vous donne le matin. Le fil vous donne l'instant.

Gratuit, et en continu.

REJOINDRE LE FIL t.me/resterlibre
t.me/resterlibre
Restez libre !

Les scénarios écartés

La mission a examiné quatre architectures alternatives. La privatisation de l'assurance maladie obligatoire est écartée comme une rupture avec l'histoire de la protection sociale française. La « Grande Sécurité sociale » — remboursement intégral par l'AMO d'un panier opposable — est écartée au motif de son coût, estimé lors de travaux antérieurs à 22,5 milliards d'euros pour les finances publiques, dans un pays dont le taux de prélèvements obligatoires atteint 45,3 % du PIB. L'extension du régime d'Alsace-Moselle est écartée faute d'évaluation de ses effets. Le bouclier sanitaire, plafonnant le reste à charge, est jugé porteur de nombreuses questions opérationnelles non résolues.

La mission retient une voie intermédiaire : le décroisement partiel, qui confie certains postes de dépense à un seul financeur.

Les propositions

Les 22 recommandations s'organisent en cinq axes.

Le statut. Les organismes complémentaires deviendraient des « organismes d'assurance santé » (ODAS), investis de trois missions : le remboursement des soins, la prévention, notamment en entreprise, l'accompagnement des parcours. Une instance permanente de concertation réunirait l'État, l'assurance maladie et les ODAS ; les compétences de l'Unocam seraient renforcées ; une trajectoire pluriannuelle de répartition des financements entre AMO, ODAS et assurés serait soumise au Parlement.

Le panier. L'intégration d'un acte au panier de l'AMO serait subordonnée à une évaluation scientifique et médico-économique de la Haute Autorité de santé. Le contrat responsable serait remplacé par un « contrat essentiel », seul éligible aux avantages fiscaux et sociaux. En seraient exclus, à titre d'exemple, les médicaments remboursés à 15 %, les cures thermales et les prestations de professionnels non inscrits au répertoire partagé des professionnels de santé. Le rapport prévoit que l'intégralité des gains fiscaux soit réinjectée dans une baisse de la TSA.

Les transferts. Les ODAS prendraient en charge l'optique et les audioprothèses encore financées par l'AMO, soit respectivement 350 et 450 millions d'euros, ainsi que le transport sanitaire programmé, poste qui représente 6,4 milliards d'euros de dépenses pour l'AMO. Les simulations de la mission, réalisées sur le modèle de micro-simulation de la DREES, chiffrent le transfert entre 1,6 et 5,1 milliards d'euros selon le périmètre retenu ; le chiffrage haut correspond à un scénario qui basculait en contrepartie les dépenses d'hospitalisation vers l'AMO, volet que la recommandation n° 6 ne reprend pas explicitement. Le rapport indique qu'une baisse de la TSA de 3 à 11 points pourrait compenser ce transfert. Les restes à charge après AMO augmenteraient d'environ 60 euros par an pour les plus de 70 ans dans le premier scénario, et d'environ 120 euros par an pour les 60-80 ans dans le second. La mission recommande par ailleurs d'étudier le transfert aux employeurs des indemnités journalières des premiers jours d'arrêt maladie, sous réserve d'une concertation avec les partenaires sociaux et d'une étude de compatibilité avec l'alinéa 11 du préambule de la Constitution de 1946.

La liberté et la protection. Les ODAS pourraient proposer des franchises optionnelles sur leurs garanties, en ville comme à l'hôpital, notamment sur le forfait journalier, sans perte des avantages fiscaux du contrat essentiel, ainsi que des bonus liés au respect de parcours de prévention. Elles seraient invitées à consacrer au moins 2 % de leurs cotisations à la prévention. En contrepartie, la prévoyance serait généralisée à tous les salariés par la négociation collective, l'interdiction de sélection des risques selon l'état de santé serait inscrite dans la loi, et un fonds de péréquation entre actifs et retraités modestes serait créé par accord de place. À défaut d'accord, une « C2S séniors » serait étudiée.

Les données et la simplification. Les ODAS accéderaient à certaines données individuelles — vaccinations, dépistages, arrêts de travail de plus d'un mois — sous réserve du consentement de l'assuré, avec des contrôles de la CNIL et de l'Autorité de contrôle prudentiel et de résolution. Leurs données de remboursement seraient appariées au système national des données de santé. Un plan commun de lutte contre la fraude s'appuierait sur la loi de juin 2026. Les règles de participation financière à l'hôpital seraient simplifiées et plafonnées, et l'information des assurés sur les frais de gestion renforcée.

Un rapport sur les mutuelles préconise de ne pas réformer notre système de santé
LE COURRIER
DES STRATÈGES
Restez libre !

TIPS · SANS ABONNEMENT

Offrez-nous
un café.

Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.

Vous donnez ce que vous voulez. Vous restez libre.

LAISSER UN POURBOIRE merci !
lecourrierdesstrateges.fr
Restez libre !

Ce que le rapport ne mesure pas

Le rapport ne chiffre pas l'effet de ses propositions sur le niveau des cotisations. Il relève lui-même que les franchises optionnelles « pourraient peser davantage sur les ménages en moins bonne santé, et donc sur les plus âgés » et produire des effets de démutualisation sur le marché individuel. Le transfert des indemnités journalières n'est pas chiffré. L'enquête sur les dépenses de prévention des complémentaires repose sur un échantillon partiel de quinze organismes, qui déclarent 565 millions d'euros de dépenses en 2025.

Les auteurs demandent que le rapport soit mis en œuvre « comme un tout » et mettent en garde contre la tentation d'en « grapiller » des mesures dans le projet de loi de financement de la sécurité sociale. Le PLFSS pour 2027 doit être déposé à l'automne. Les positions des fédérations d'organismes complémentaires, des organisations syndicales et du Gouvernement sur le rapport n'étaient pas documentées à la date de rédaction.

Le rapport est remis. Sa traduction législative dépendra des arbitrages du prochain exercice budgétaire.
  •  

Couronnes dentaires : ce que la position de la dent change à votre remboursement

Par Élise Rochefort

La réforme dite 100 % Santé, entrée en application pour les prothèses fixes en 2020 et étendue aux prothèses amovibles en 2021, répartit les actes prothétiques en trois paniers : un panier sans reste à charge, un panier à reste à charge modéré, un panier à tarifs libres. Le classement d'un acte dans l'un ou l'autre dépend de deux variables : le matériau employé et la dent concernée. Cette seconde variable est rarement explicitée dans la communication publique ; elle est pourtant déterminante.

Couronnes dentaires : ce que la position de la dent change à votre remboursement
LE COURRIER
DES STRATÈGES
Restez libre !
Couronnes dentaires : ce que la position de la dent change à votre remboursement

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le cadre résulte de la convention nationale des chirurgiens-dentistes signée le 21 juillet 2023 et approuvée par arrêté du 23 août 2023. Depuis 2020, tout devis prothétique doit présenter trois propositions : l'acte du panier sans reste à charge lorsqu'il existe, celui du panier à tarifs maîtrisés, celui du panier à tarifs libres.

Mutuelle après 60 ans : les bonnes questions à se poser !
Après 60 ans, on paie sa mutuelle seul et plus cher chaque année. Les huit questions à poser par écrit avant de signer — et ce qu’elles révèlent de l’État.
Coma diabétique : combien ça coûte sans la sécu et sans mutuelle ?
Coma diabétique : 193 € avec des droits ouverts, 18 091 € sans. Les tarifs hospitaliers 2026, le forfait journalier et la participation forfaitaire, expliqués.

La répartition par localisation

Pour les couronnes dento-portées, la nomenclature distingue les localisations de la manière suivante.

Dans le panier sans reste à charge figurent la couronne en alliage non précieux pour toutes les dents, la couronne céramo-métallique pour les incisives, les canines et les premières prémolaires, la couronne céramique monolithique en zircone pour toutes les dents, et la couronne céramo-céramique hors zircone pour les incisives, les canines et les premières prémolaires.

Dans le panier à reste à charge modéré figurent la couronne céramo-métallique sur deuxième prémolaire et la couronne céramique monolithique hors zircone sur deuxième prémolaire et molaires.

Dans le panier à tarifs libres figurent la couronne céramo-céramique pour toutes les localisations, la couronne en alliage précieux, la couronne céramo-métallique sur molaire, et la couronne sur implant pour toutes les localisations.

La même logique s'applique aux bridges. Le bridge entièrement métallique et le bridge céramique zircone relèvent du panier sans reste à charge pour toutes les localisations ; le bridge céramo-métallique n'y relève que pour le remplacement d'une incisive. Le remplacement d'une autre dent par un bridge céramo-métallique relève du panier à reste à charge modéré.

Il en résulte que la zone dite antérieure — incisives, canines, premières prémolaires — bénéficie, pour les matériaux à rendu esthétique, d'un traitement distinct de celui appliqué aux secteurs postérieurs. Cette distinction ne figure sous aucune dénomination officielle. Elle est inscrite dans la liste des actes, dent par dent.

Couronnes dentaires : ce que la position de la dent change à votre remboursement
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Ce qui a changé au 1er janvier 2026

Trois mesures sont entrées en vigueur au 1er janvier 2026.

Les honoraires limites de facturation des actes des paniers sans reste à charge et à reste à charge modéré ont été revalorisés de 3 %. La couronne céramique zircone sur molaire, jusqu'alors classée dans le panier à reste à charge modéré, a été intégrée au panier sans reste à charge ; le bridge zircone, acte nouveau, y a été intégré également. Le plafond de l'inlay-core a été ramené de 175 à 150 euros, et la pose d'un mainteneur d'espace interdentaire unitaire scellé a été versée au panier à reste à charge modéré.

L'effet de la deuxième mesure est direct sur la question traitée ici : depuis le 1er janvier 2026, un patient peut obtenir une couronne céramique sans reste à charge sur une molaire, ce qui n'était pas le cas auparavant. La distinction par localisation subsiste pour la céramo-métallique, qui demeure limitée aux incisives, canines et premières prémolaires dans le panier sans reste à charge, et bascule en tarifs libres sur molaire. Elle a disparu pour la zircone.

Le partage entre les deux étages

La base de remboursement d'une couronne est fixée à 107,50 euros. L'Assurance Maladie en rembourse 70 %, soit 75,25 euros, quel que soit le panier et quel que soit le prix facturé.

  •  

Coma diabétique : combien ça coûte sans la sécu et sans mutuelle ?

Par Élise Rochefort

Un séjour hospitalier pour coma diabétique met en jeu trois régimes de facturation distincts, selon que le patient dispose ou non de droits ouverts à l'assurance maladie et d'une complémentaire santé. L'écart entre les trois situations va de 193 euros à plus de 18 000 euros. Les tarifs sont publics et affichés.

Coma diabétique : combien ça coûte sans la sécu et sans mutuelle ?
LE COURRIER
DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

Coma diabétique : combien ça coûte sans la sécu et sans mutuelle ?

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

La question du coût d'une hospitalisation pour coma diabétique n'appelle pas une réponse mais trois, correspondant à trois situations administratives distinctes. Les montants ci-dessous reposent (par commodité) sur les tarifs des Hospices civils de Lyon applicables au 1er avril 2026, sur l'arrêté du 27 février 2026 fixant le forfait journalier hospitalier, et sur la réglementation en vigueur au 15 septembre 2026.

L'hypothèse de séjour retenue est celle d'une acidocétose diabétique ayant nécessité trois jours de réanimation puis quatre jours d'hospitalisation en médecine, soit sept jours.

Coma diabétique : combien ça coûte sans la sécu et sans mutuelle ?
LE COURRIER
DES STRATÈGES
Restez libre !
ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Les tarifs de référence

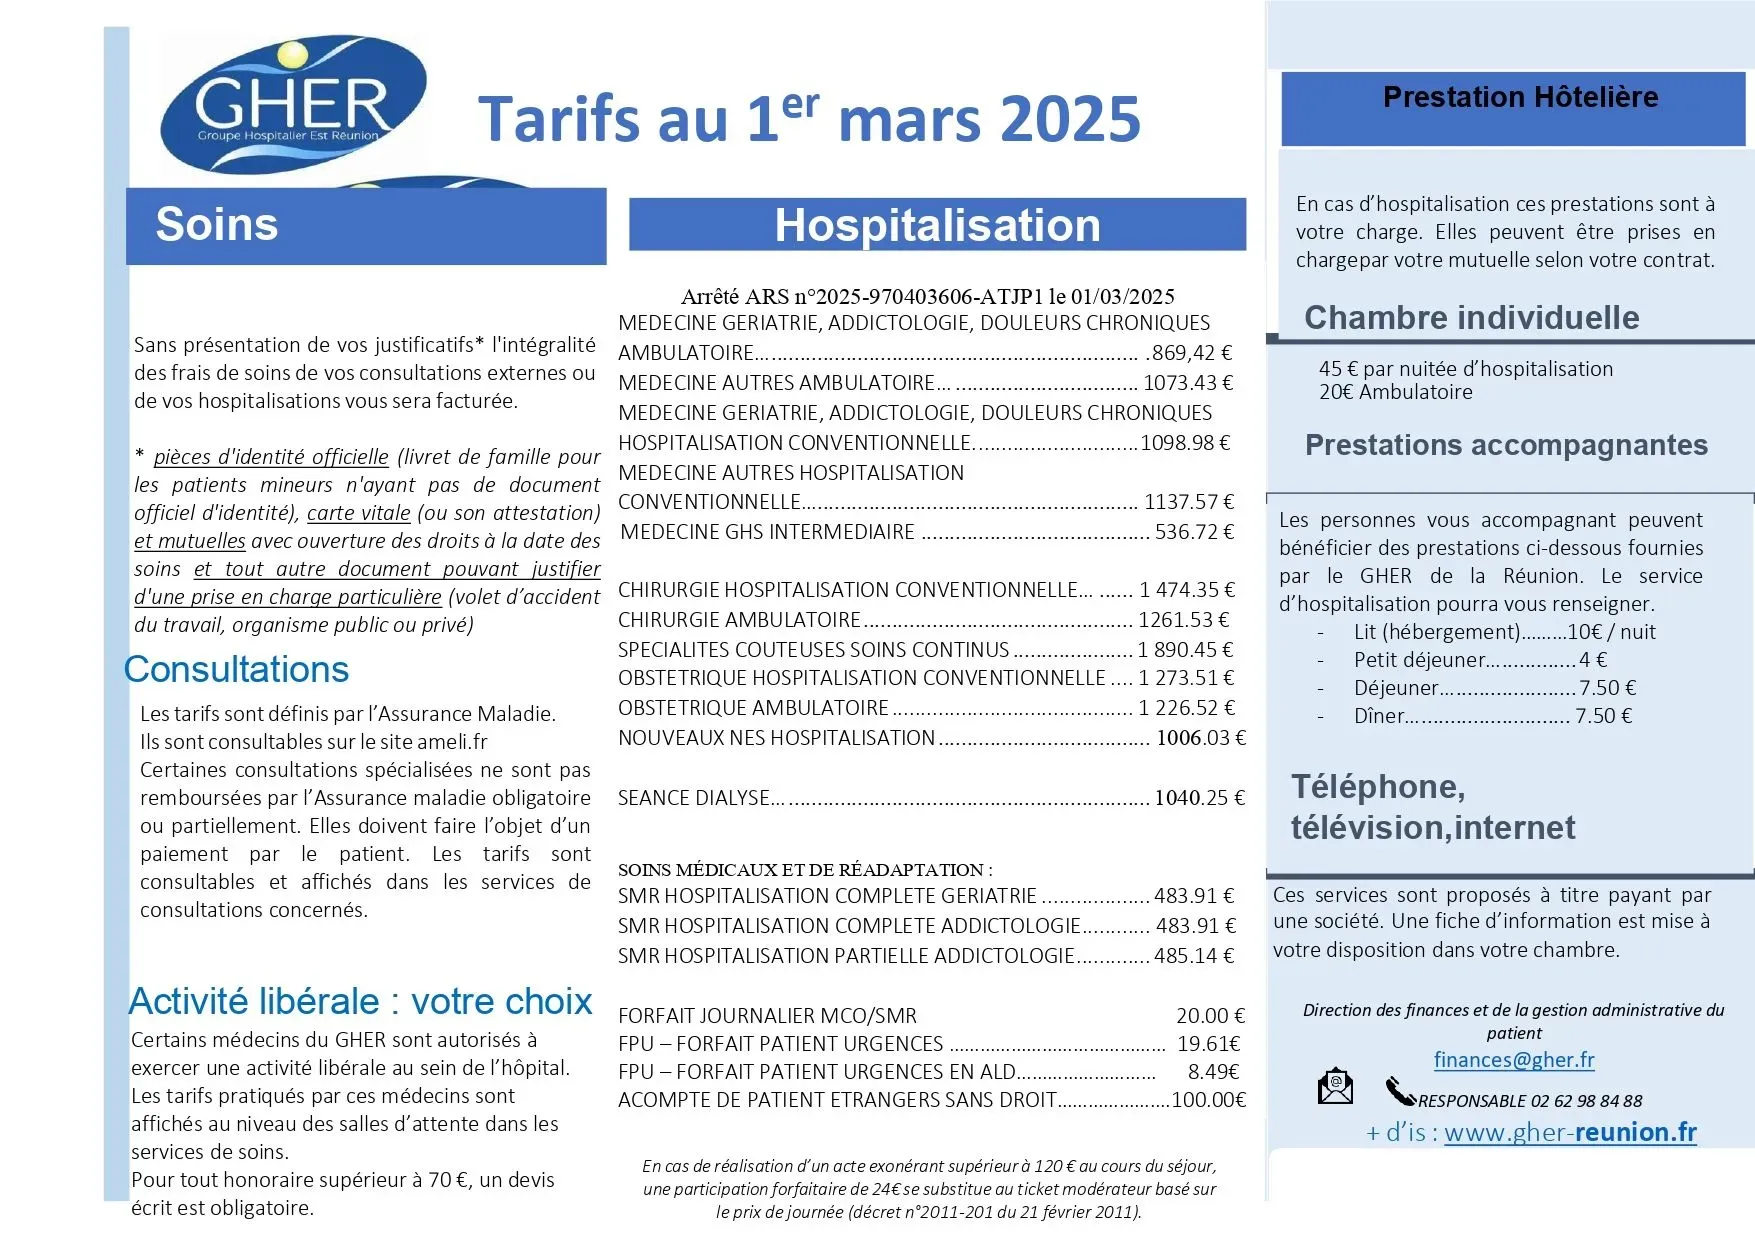
Les tarifs journaliers de prestations sont fixés établissement par établissement, par arrêté de l'agence régionale de santé, et font l'objet d'un affichage obligatoire dans les chambres. Ceux des Hospices civils de Lyon, au 1er avril 2026, sont les suivants.

CatégorieTicket modérateur par jourTarif plein journalier
Médecine, autres spécialités340,61 €1 703,03 €
Médecine, gériatrie, addictologie, douleurs chroniques323,93 €1 619,63 €
Chirurgie412,31 €2 061,57 €
Spécialités coûteuses572,15 €2 860,77 €
Spécialités très coûteuses, réanimation741,19 €3 705,97 €
Obstétrique338,48 €1 692,41 €
Nouveau-nés230,39 €1 151,97 €

À ces montants s'ajoute le forfait journalier hospitalier, porté à 23 euros par jour au 1er mars 2026 contre 20 euros auparavant, et 17 euros en psychiatrie. La chambre particulière est facturée 76 euros par jour dans cet établissement, tarif inchangé depuis le 1er février 2023.

Ces tarifs sont propres aux Hospices civils de Lyon. Ils varient d'un établissement à l'autre, sans qu'une comparaison nationale homogène soit publiquement disponible.

Première situation : droits ouverts, pas de complémentaire

C'est la situation la plus fréquente parmi celles que recouvre la question.

Un séjour en réanimation comporte nécessairement un acte thérapeutique ou diagnostique dont le tarif dépasse 120 euros — pose de cathéter veineux central, intubation, ventilation mécanique. Or la réglementation prévoit que dès qu'un tel acte figure au séjour, le ticket modérateur de 20 % est remplacé par une participation forfaitaire, portée de 24 à 32 euros au 1er avril 2026. Cette participation s'applique une seule fois par séjour, pour l'ensemble des frais d'hospitalisation, et l'établissement perçoit alors 100 % du tarif de la part de l'assurance maladie.

Le reste à charge se limite donc à deux lignes :

  • forfait journalier : 7 × 23 = 161 euros ;
  • participation forfaitaire : 32 euros.

Total : 193 euros.

Si le patient est déjà pris en charge au titre de l'affection de longue durée numéro 8, qui couvre le diabète de type 1 comme de type 2, il est exonéré de la participation forfaitaire pour les soins en rapport avec l'affection et mentionnés au protocole. Le total est alors de 161 euros. L'absence d'affection de longue durée coûte donc 32 euros sur cet épisode. Elle n'a aucun autre effet sur le montant.

Le forfait journalier, lui, n'est jamais pris en charge par l'assurance maladie, quelles que soient la situation du patient et la gravité du séjour.

Coma diabétique : combien ça coûte sans la sécu et sans mutuelle ?
LE COURRIER
DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU

Entre deux éditions,
le fil.

La newsletter vous donne le matin. Le fil vous donne l'instant.

Gratuit, et en continu.

REJOINDRE LE FIL t.me/resterlibre
t.me/resterlibre
Restez libre !

Deuxième situation : pas de droits ouverts

L'affiche tarifaire des Hospices civils de Lyon comporte la mention suivante : « Vous devrez régler la totalité des frais d'hospitalisation si vous ne bénéficiez pas d'un régime d'assurance en France. » Le CHU de Nantes formule la même règle.

Appliquée à l'hypothèse retenue, elle donne :

  •  
❌