Chaque dimanche, je passe en revue ce que la semaine a changé pour votre épargne. Cette semaine : calendrier fiscal de la quinzaine, vote solennel du budget 2027, abattement des retraités, dons familiaux, fiscalité et contrôle des cryptoactifs, or et argent métal, livrets, taux et devises.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Le 15 octobre, l'Assemblée nationale a supprimé l'article 3 du projet de loi de finances pour 2027 par 116 voix contre 30. Le 16 octobre, elle a adopté l'amendement I-3898, qui supprime le sursis d'imposition lors d'une conversion de cryptoactif en stablecoin. L'Insee a confirmé le 15 octobre l'inflation de septembre à 3,1 % sur un an, au plus haut depuis janvier 2024. Et l'once d'or cotait 4 200,10 dollars le 16 octobre, soit 3 717,80 euros, en repli de 0,8 % sur la semaine en euros. Je reprends ces dossiers un par un.
Budget 2027 : le vote solennel de mardi ferme la première partie.
Le vote solennel sur la partie recettes est fixé au mardi 20 octobre ; le Sénat prend le texte du 20 novembre au 9 décembre. La suppression de l'article 3, le 15 octobre, maintient le plafond de l'abattement de 10 % sur les pensions à 4 439 euros par foyer au lieu des 3 000 prévus, soit 1,4 milliard d'euros de recette abandonnée. Le 16 octobre, toutes les hausses du prélèvement forfaitaire unique ont été écartées — 15,8 %, 17,8 %, 22,8 %, 33 % au total —, l'amendement I-1084 rejeté par 66 voix contre 29. Le taux reste à 31,4 %. Je préconise de n'arbitrer aucune ligne avant la sortie du Sénat le 9 décembre : un vote de première partie n'est pas une loi.
Ne manquez pas nos vidéos exclusives gratuites
Si vous voulez voir les vidéos exclusives de décryptage, rejoignez notre chaîne Telegram gratuite en cliquant sur ce lien :
Optimisation : deux fenêtres ouvertes cette semaine
La réduction d'impôt pour souscription au capital de PME passe de 18 % à 25 % (I-3864 et I-3868, adoptés le 15 octobre par 83 voix contre 32), sous réserve de l'accord de Bruxelles. L'article 4, adopté le 16 octobre par 66 voix contre 25, crée pour les donations du 1er janvier au 30 juin 2027 un taux unique de 6 % sur les
Le gouverneur de la Banque de France jure que « la France n’est pas la Grèce ». Il a raison sur les chiffres. Il a tort de s’en tenir aux chiffres, car la Grèce n’a pas seulement perdu son crédit : elle a perdu la main sur son budget. C’est ce second risque qui nous guette.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Le jeudi 1er octobre, quelques heures avant la présentation du budget 2027 en Conseil des ministres, le taux de l’emprunt d’État français à dix ans a touché 4,96 %. C’est son plus haut niveau depuis 2002. Le même jour, l’écart avec le taux allemand, ce que les marchés appellent le spread, a atteint 133 points de base, soit 1,33 point de pourcentage. On n’avait pas vu cela depuis mai 2012. Mai 2012 : le mois où la Grèce votait deux fois en six semaines, faute de majorité pour appliquer le plan de ses créanciers.
Cinq jours plus tard, le gouverneur de la Banque de France, Emmanuel Moulin, parle de mouvements « graves et préoccupants ». La France, dit-il, risque d’être « progressivement étranglée par la hausse des taux ». Puis il ajoute, pour rassurer : « La France n’est pas la Grèce de la crise de la zone euro. »
Quand un gouverneur prend la peine de dire que son pays n’est pas la Grèce, la question est posée. Le 23 octobre, Moody’s rendra son avis sur la note française, aujourd’hui Aa3 avec perspective négative. Le 12 octobre, Fitch a prévenu qu’elle pourrait abaisser la sienne si la dette continuait de monter, en citant « la fragmentation politique persistante ».
Répondons donc à la question, avec les chiffres d’Athènes en 2010 et ceux de Paris en 2026. La réponse tient en deux phrases. La France ne vit pas une crise grecque. Elle en prend le chemin politique, pas le chemin financier, et c’est le chemin politique qui a coûté le plus cher aux Grecs.
Il faut se rappeler l’ordre des faits, car on l’a oublié. En octobre 2009, le nouveau gouvernement grec de Georges Papandréou annonce que ses prédécesseurs ont maquillé les comptes. Le déficit prévu à 6 % du PIB passe à 12,7 %, puis, après révisions, dépasse 15,4 %. La dette atteint 128,5 % du PIB. Les marchés découvrent qu’on leur a menti. Ils ne prêtent plus.
Le 23 avril 2010, Athènes reconnaît qu’elle ne peut plus payer et demande l’aide internationale. Un premier plan de 110 milliards d’euros arrive, financé par le FMI et les États de la zone euro. Un deuxième suit en octobre 2011, de 130 milliards. En 2012, les créanciers privés acceptent d’effacer 107 milliards d’euros de créances : c’est la plus grande restructuration de dette d’un État de l’histoire moderne. En mars 2012, le taux grec à dix ans culmine vers 37 %, soit un écart d’environ 3 500 points de base avec l’Allemagne, d’après la Banque de France. Le 11 août 2015, un troisième plan d’au moins 82 milliards est conclu.
Le prix payé par les Grecs se lit en deux chiffres. Le PIB recule d’environ un quart entre 2009 et 2015. Le chômage atteint 27,9 % en juin 2013, selon l’institut statistique grec.
Mais le chiffre ne dit pas l’essentiel. Pendant huit ans, le budget grec ne s’est plus écrit à Athènes. Il s’écrivait avec la « troïka », le trio formé par la Commission européenne, la Banque centrale européenne et le FMI, qui versait l’argent par tranches et vérifiait, à chaque tranche, que les réformes demandées avaient été votées. Les retraites, la TVA des îles, les privatisations de ports : tout passait par cette vérification. Un peuple votait ; un autre que lui disait si son vote était recevable. J’ai vu, à Bruxelles, des délégations arriver le soir avec un budget et repartir au matin avec un autre.
Voilà ce qu’on appelle une « crise grecque » : non pas seulement un déficit, mais un État qui perd le droit d’arbitrer ses propres dépenses.
LE COURRIER DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions, le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
La première est la durée. La Grèce n’est pas tombée en 2010 ; elle y est arrivée après des années de déficits que personne ne voulait regarder. La France n’a pas voté un budget en équilibre depuis 1974, et elle prévoit un déficit de 5,4 % du PIB en 2026, puis de 5,0 % en 2027. La dette passera de 119,3 % à 121,7 % du PIB. Elle n’est plus qu’à neuf points du niveau grec de 2009.
La deuxième est le poids des intérêts. En 2027, la charge de la dette devrait atteindre 91 milliards d’euros, selon le ministre de l’Économie Roland Lescure. C’est plus que l’Éducation nationale (63 milliards) et que la Défense (53 milliards). Le Haut Conseil des finances publiques note que la hausse des intérêts, 12 milliards de plus en un an, absorbe une large part de l’effort annoncé. C’est le mécanisme grec en petit : on économise, et l’économie part en intérêts.
La troisième est la dépendance à l’étranger. Fin juin 2026, les non-résidents détenaient 58,4 % des titres de dette publique français, contre 55,9 % trois mois plus tôt. Un créancier étranger n’a ni bulletin de vote ni patience particulière. S’il doute, il vend, et l’État réemprunte plus cher. En 2027, la France prévoit d’émettre un record de 340 milliards d’euros de dette à moyen et long terme : il faudra trouver des acheteurs pour chaque euro.
La quatrième est politique, et c’est la plus grave. Athènes, en 2011 et 2012, n’arrivait plus à former une majorité qui vote les plans. Paris n’en a plus depuis la dissolution de juin 2024. Le budget 2027 est le dernier avant l’élection présidentielle d’avril, et il est présenté par un gouvernement sortant devant une Assemblée sans majorité. C’est exactement ce que Fitch désigne par « fragmentation politique persistante ». Une dette se rembourse avec des impôts et des économies, et ces deux choses se votent. Quand on ne peut plus les voter, la dette cesse d’être une affaire de chiffres.
LE COURRIER DES STRATÈGES
Restez libre !
TIPS · SANS ABONNEMENT
Offrez-nous un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
Le 14 octobre, les obligations de CoreWeave, loueur indépendant de puissance de calcul pour l'intelligence artificielle, ont vu leur rendement approcher 15 %, selon CNBC. Le lendemain, le Financial Times rapportait que les investisseurs se débarrassent des obligations des centres de données, et Ludovic Subran, directeur des investissements d'Allianz, parlait d'un « moment darwinien ». Une question se pose depuis : faut-il revoir ce que j'écrivais le 17 juillet ? Ma réponse est non. C'est exactement ce que j'écrivais.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Je distinguais une correction boursière d'une purge, au sens autrichien : la liquidation des investissements engagés parce que le crédit était trop bon marché pour refléter le vrai coût du temps. Et je désignais le déclencheur. Ce ne serait pas la Bourse, ce serait le crédit. Une bulle d'investissement ne meurt pas quand les actions baissent. Elle meurt le jour où sa dette ne se refinance plus au prix prévu.
Premièrement, la dette des plus fragiles est entrée en zone de détresse. Les obligations de CoreWeave se traitent sous 80 cents pour un dollar de valeur nominale, niveau qui signale un doute sérieux sur le remboursement. Sur la semaine, l'action a perdu 17 % et celle de Nebius, son concurrent, 18 %, selon la reprise de l'article du FT par KuCoin.
Deuxièmement, la défiance remonte vers les signatures solides. Les obligations émises par Meta, Nvidia et Oracle pour financer leurs centres de données passent sous le pair, c'est-à-dire sous leur prix d'émission. Ce ne sont pas des emprunteurs en difficulté. C'est le prix de l'argent qui a changé sous leurs pieds.
Troisièmement, ce prix de l'argent monte. Les prix à la production américains ont augmenté de 6,3 % sur un an en septembre, contre 5,5 % attendus, et le rendement du Trésor américain à 10 ans s'établissait à 5,085 % le 15 octobre, selon TheStreet. Une nouvelle hausse de la Fed est désormais jugée possible dès la fin du mois.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Gartner estime que les propriétaires de centres de données devraient générer 8 500 milliards de dollars de revenus d'ici fin 2030 pour couvrir leur coût du capital. La dépense totale en services d'IA plafonnerait à 3 600 milliards. Le cabinet ajoute
Le 14 octobre 2026, le Bureau des statistiques du travail américain a publié l'indice des prix à la consommation de septembre. Sur douze mois, les prix ont augmenté de 3,7 %. Ils avaient augmenté de 3,4 % en août. Les économistes interrogés avant la publication attendaient 3,6 %. Le jour même, l'indice S&P 500 a perdu 1,11 % et le Nasdaq 1,88 %. Le lendemain matin, les Bourses d'Asie ont reculé bien davantage : l'indice coréen Kospi a perdu environ 8 % en séance, l'indice japonais Nikkei environ 5 %. Cette fiche explique pourquoi un écart d'un dixième de point fait bouger des marchés du monde entier.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
L'indice mesure le prix d'un panier de dépenses courantes : loyers, nourriture, carburant, voitures, soins, services. En septembre, ce panier a coûté 0,6 % de plus qu'en août.
La hausse vient d'abord de l'essence. Son prix a augmenté de 9,1 % en un mois, ce qui représente plus de la moitié de la hausse totale. L'énergie dans son ensemble a augmenté de 5,2 %. Cette hausse suit la quasi-fermeture du détroit d'Ormuz, par où transitait avant la guerre environ un cinquième du pétrole mondial. Le baril de Brent cotait 106,58 dollars le 14 octobre au matin.
Les statisticiens calculent aussi une inflation dite « sous-jacente », qui exclut l'énergie et l'alimentation, parce que leurs prix varient fortement d'un mois à l'autre. Elle s'établit à 2,6 % sur un an. Elle était de 2,4 % en août. Le consensus attendait 2,5 %.
Pour un salarié américain, le résultat se lit sur la fiche de paie. Corrigé de la hausse des prix, le salaire horaire moyen a baissé de 0,7 % sur un an.
La Réserve fédérale, la banque centrale des États-Unis, a pour mission de contenir la hausse des prix autour de 2 % par an. Son principal outil est son taux directeur : le taux auquel les banques se prêtent de l'argent au jour le jour. Quand il monte, tous les crédits deviennent plus chers, les ménages et les entreprises empruntent moins, achètent moins, et les prix ralentissent.
La Réserve fédérale a relevé ce taux d'un quart de point le 16 septembre. Il se situe entre 3,75 % et 4 %. Sa prochaine réunion a lieu les 27 et 28 octobre. Après la publication du 14 octobre, les investisseurs ont relevé la probabilité d'une nouvelle hausse à cette date. Les estimations varient selon les instruments de mesure : de 35 % à 50 % environ selon les sources citées par la presse financière.
LE COURRIER DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions, le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Pourquoi les actions baissent quand les taux montent
Le taux de la banque centrale entraîne celui des emprunts de l'État américain. Le rendement du titre à dix ans est monté à 5,28 % le 14 octobre. Les investisseurs le considèrent comme le placement de référence le plus sûr.
Une action donne droit à une part des bénéfices futurs d'une entreprise. Ces bénéfices ne sont pas garantis. Soit une action qui coûte 100 dollars et dont l'entreprise verse 5 dollars de bénéfice par an : elle rapporte 5 %. Si l'État américain offre 5,28 % sans risque, un acheteur n'a plus de raison de payer 100 dollars pour un revenu incertain de 5 %. Il ne l'achète qu'à un prix plus bas. C'est ce recalcul qui fait baisser les cours.
Les entreprises dont les bénéfices sont attendus dans un avenir lointain, comme celles de la technologie, sont les plus touchées. C'est pourquoi le Nasdaq, qui les regroupe, a reculé davantage que les autres indices. L'or a lui aussi baissé, d'environ 2 % : il ne rapporte aucun intérêt, et son attrait diminue quand les placements sans risque rapportent davantage.
LE COURRIER DES STRATÈGES
Restez libre !
TIPS · SANS ABONNEMENT
Offrez-nous un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
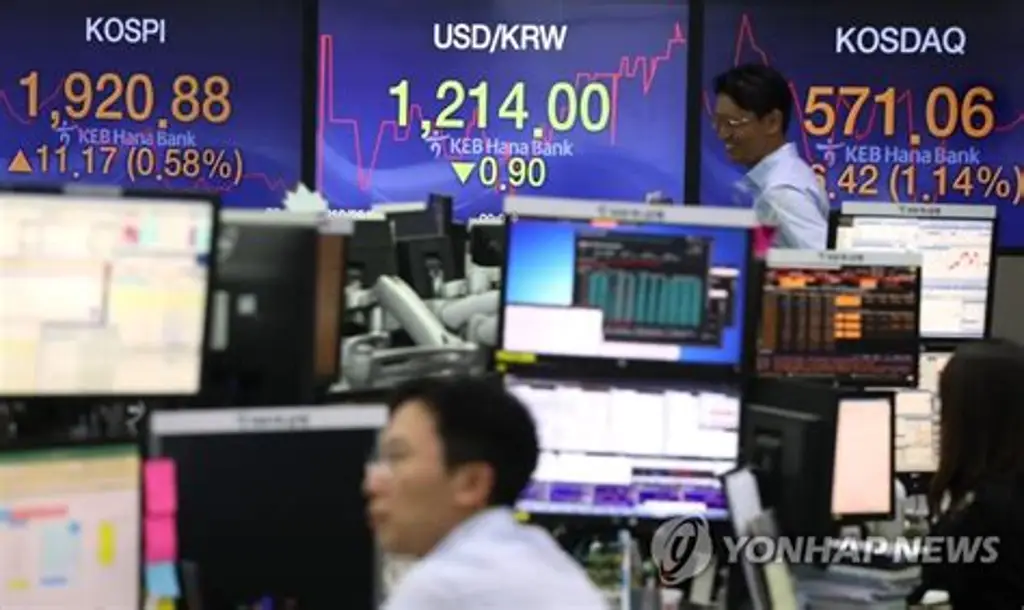
Le 15 octobre, à l'ouverture des marchés asiatiques, la baisse s'est amplifiée. Selon l'agence Associated Press, l'indice Kospi de Séoul a reculé de 8 % en séance, à 5 527 points. Il a perdu plus de 16 % en un mois, après avoir dépassé 9 000 points en juin. L'indice Nikkei de Tokyo a cédé 5 %, celui de Taïwan 3,4 %, Shanghai 2 % et Hong Kong 1,3 %. Ces chiffres sont des cours de séance et peuvent différer des cours de clôture.
Les plus fortes baisses touchent les fabricants de puces électroniques : SK Hynix recule de 11,1 %, Kioxia de 11,2 %, Samsung Electronics de 9,7 %, Tokyo Electron de 7,5 %. Le groupe d'investissement SoftBank perd 9,6 %. La Corée et le Japon sont les deux places où ces entreprises pèsent le plus. Leurs cours avaient fortement progressé cette année, portés par les commandes liées à l'intelligence artificielle. Leurs bénéfices sont attendus pour les années à venir : ce sont les plus sensibles à une hausse des taux.
Le même jour, le Fonds monétaire international a publié un rapport sur l'Asie. Il y écrit qu'une correction des investissements ou des valorisations liés à l'intelligence
Jean-David G. pose, sous ma fiche du 7 octobre sur le capital-décès des indépendants, la question que cette fiche laissait ouverte. Ses enfants sont adultes et autonomes. Il travaille avec son épouse, tous deux indépendants, et chacun pourrait à la rigueur remplacer l'autre. Faut-il continuer à payer la prime ?
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Ma réponse : la raison principale de s'assurer a disparu, mais pas toutes les raisons. Il reste trois questions à trancher avant de résilier. Si les trois réponses sont oui, la garantie décès peut être réduite ou supprimée.
Ce qui a changé
Dans ma fiche, la première ligne du calcul était le revenu à remplacer, multiplié par le nombre d'années jusqu'à l'autonomie du dernier enfant. Pour Jean-David, ce nombre d'années est à zéro. C'était la ligne la plus lourde : 360 000 euros sur les 360 000 de mon cas type. Le reste du calcul tient désormais en trois questions.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Première question : le survivant vit-il de son seul revenu ?
Deux indépendants qui travaillent ensemble ne forment pas deux revenus séparés. Ils forment souvent une seule entreprise qui tourne à deux. « Se substituer l'un à l'autre » veut dire, en pratique, faire seul le travail de deux, ou embaucher, ou réduire l'activité. Je préconise de chiffrer le scénario honnêtement : quel chiffre d'affaires l'entreprise réalise-t-elle avec une seule personne pendant douze mois ? Si le survivant garde un niveau de vie acceptable avec ce chiffre, la question est réglée.
Deuxième question : le survivant peut-il porter seul les dettes ?
Un prêt professionnel cautionné par les deux époux reste dû en entier par le
L'once d'or s'échangeait ce mardi matin autour de 4 175 dollars (HDFC Sky). Le 2 mars, deux jours après les premières frappes sur l'Iran, elle valait 5 349 dollars (Business Recorder). Depuis, l'once a perdu 22 %. Une guerre ouverte entre l'OTAN et la Russie serait d'une autre nature : cette fois, la France serait partie au conflit. Un lecteur me demande si l'or monterait. Ma réponse : en dollars, pas forcément ; en euros, très probablement. Mais pour un épargnant français, la question décisive serait ailleurs.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Une précision d'abord : l'OTAN ne déclare pas la guerre. L'article 5 du traité de Washington engage chaque allié à assister celui qui est attaqué, par « telle action qu'elle jugera nécessaire, y compris l'emploi de la force armée ». En France, c'est le Parlement qui autorise la déclaration de guerre (article 35 de la Constitution). Le scénario réaliste n'est donc pas une déclaration de l'Alliance, mais l'activation de l'article 5 après une attaque contre un allié.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Les guerres récentes suivent la même séquence. À l'annonce, l'or prend une prime de peur. Le 24 février 2022, l'once gagne 1,9 % à 1 942 dollars (CNBC), puis touche
L'once d'or s'échangeait ce lundi matin autour de 4 215 dollars en séance asiatique, selon Tradingpedia. Vendredi, elle valait 4 194 dollars, soit 3 743 euros. Le World Gold Council, l'organisme de place financé par les producteurs, situe le record à 5 405 dollars le 29 janvier. Le métal a donc perdu environ 22 % depuis ce sommet. Il a cédé 8,5 % sur le seul mois de septembre et recule de 4,4 % depuis le 1er janvier. La question que me posent les lecteurs tient en une ligne : faut-il s'inquiéter ? Ma réponse est non. Voici pourquoi, et ce que je fais.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Les taux. Le rendement de l'emprunt d'État américain à dix ans a gagné 53 points de base en septembre, jusqu'à 5,3 %. Un point de base vaut un centième de point de pourcentage. L'or ne verse ni intérêt ni dividende. Quand un placement sans risque de défaut rapporte 5 % par an, garder un lingot coûte ce qu'on renonce à toucher. Les banques centrales ont relevé leurs taux en septembre : la BCE le 10, la Fed le 16. Le marché à terme donne 17,7 % de chances à une nouvelle hausse de la Fed le 28 octobre et 84,1 % à une hausse en décembre (CME FedWatch).
Les spéculateurs à crédit. Sur le COMEX, le marché à terme new-yorkais où l'on parie sur l'or sans le détenir, les fonds spéculatifs ont réduit leurs positions acheteuses de 12 milliards de dollars en septembre, soit 84 tonnes. Les positions d'arbitrage ont fondu de 22 milliards de dollars, soit 156 tonnes. Ces acteurs travaillent avec de l'argent emprunté. Quand le coût de cet argent monte, ils vendent ce qu'ils peuvent vendre vite. L'or en fait partie.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
C'est le chiffre que la presse a peu repris. En septembre, pendant que le cours perdait 8,5 %, les fonds indiciels adossés à de l'or physique (les ETF) ont reçu 10 milliards de dollars, soit 67 tonnes. Au troisième trimestre, l'Europe a acheté davantage que l'Amérique du Nord, pour la première fois depuis 2021. Les
Le régime obligatoire verse 9 612 euros aux proches d'un artisan ou d'un commerçant mort en activité, quel que soit son revenu, et aucune rente. Pour un artisan de quarante ans qui laisse deux enfants, c'est 4 % de ce qu'il faudrait. Le reste ne se règle que par contrat, et avant.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Le régime obligatoire des artisans et commerçants verse un capital-décès de 9 612 euros aux proches d'un indépendant mort en activité. C'est un forfait : 20 % du plafond annuel de la sécurité sociale, fixé à 48 060 euros en 2026. S'y ajoutent 2 403 euros par enfant à charge.
Ma position tient en une phrase : l'indépendant qui a quelqu'un à sa charge, ou une dette garantie sur ses biens personnels, ne peut pas s'en tenir à ce forfait. Quatre raisons, puis la marche à suivre.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le capital est le même pour un bénéfice de 20 000 euros et pour un bénéfice de 80 000. Il ne dépend ni de l'ancienneté, ni du nombre d'années pendant lesquelles le foyer devra vivre sans ce revenu.
Prenons un artisan de quarante ans, 40 000 euros de revenu net, deux enfants de six et neuf ans. Si le foyer doit remplacer 60 % de ce revenu jusqu'à l'autonomie du cadet, soit quinze ans, le besoin est de 360 000 euros. Le régime obligatoire verse 9 612 euros, plus 2 403 euros par enfant : 14 418 euros. Quatre pour cent du besoin, soit un peu plus de sept mois sur quinze ans. Les hypothèses sont les miennes ; chacun refait le calcul avec ses chiffres.
Deuxième raison : le régime ne verse aucune rente
Le capital est versé une fois. Le régime invalidité-décès des artisans et commerçants ne prévoit ni rente de conjoint ni rente d'éducation.
La pension de réversion existe, mais elle relève de la retraite. Dans le régime de base, elle suppose le mariage, cinquante-cinq ans révolus et des ressources sous plafond. Le conjoint de quarante ans attend quinze ans. Le partenaire de PACS et le concubin n'y ont pas droit.
Troisième raison : l'indépendant n'a pas d'employeur
Situation du défunt
Capital versé par le régime obligatoire
Règle
Artisan ou commerçant en activité
9 612 €
20 % du plafond
Artisan ou commerçant retraité
3 844,80 €
8 % du plafond, 80 trimestres validés
Par enfant orphelin
2 403 €
5 % du plafond ; moins de 16 ans, 20 ans si études
Le salarié reçoit moins du régime de base, mais il est le plus souvent couvert par un contrat collectif, payé en partie par son employeur. L'indépendant n'a que le forfait, sauf contrat souscrit par lui-même. Les autres professions libérales relèvent chacune de leur caisse, avec des montants propres. Le président de SAS relève du régime général : il laisse 4 009 euros, et sa prévoyance passe par un contrat souscrit par la société.
Quatrième raison : le forfait lui-même peut être perdu
Les cotisations. Le droit suppose des cotisations vieillesse et invalidité-décès à jour au jour du décès. À la CIPAV, le défaut de paiement prive les ayants droit du capital ; une régularisation reste possible dans les six mois.
Le délai. Rien n'est automatique. Les personnes qui étaient à la charge effective, totale et permanente du défunt sont prioritaires, à condition de déposer leur demande à la caisse primaire dans le mois. Passé ce mois, le capital va dans l'ordre au conjoint, aux enfants, aux autres descendants, aux ascendants. Au bout de deux ans, il n'est plus dû.
La carrière, pour le retraité. Il faut 80 trimestres validés au régime des indépendants. Depuis le 5 avril 2026, il n'est plus exigé d'avoir terminé sa carrière comme indépendant.
Trois vérifications ne coûtent rien : demander à l'Urssaf une attestation de régularité, la ranger avec les papiers que la famille ouvrira en premier, et écrire sur la même feuille le nom de la caisse et le délai d'un mois.
LE COURRIER DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions, le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Je préconise un calcul en quatre lignes, dans cet ordre :
le revenu que le foyer devrait remplacer, multiplié par le nombre d'années jusqu'à l'autonomie du dernier enfant ;
plus les dettes qui ne sont pas déjà assurées — un prêt professionnel cautionné sur les biens personnels, un découvert, un crédit-bail. Un emprunt couvert par une assurance emprunteur ne se compte pas deux fois ;
moins le patrimoine liquide déjà constitué ;
moins le capital du régime obligatoire.
Le résultat est le capital à assurer. Il baisse chaque année : les enfants grandissent, les dettes s'amortissent, le patrimoine monte. Un contrat se révise donc tous les trois à cinq ans, à la baisse.
Quel contrat ?
Le contrat adapté est une assurance temporaire décès : une prime, un capital, une durée. La prime est perdue si le risque ne se réalise pas, et c'est ce qui la rend peu
Chaque dimanche, je passe en revue ce que la semaine a changé pour votre épargne. Cette semaine : calendrier fiscal d'octobre, budget 2027, dons familiaux, pouvoirs de contrôle de l'administration, or et argent métal, bitcoin, livrets et devises.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Olivier nous écrit que l'accès direct aux bons du Trésor américains est « légalement interdit », refus d'Interactive Brokers à l'appui. Il confond deux choses. L'Europe ferme bien aux particuliers les fonds cotés américains, faute d'une notice d'information qu'ils ne publient pas. Elle n'a jamais rien fermé sur les bons du Trésor eux-mêmes. L'obstacle qu'il décrit n'existe donc pas.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Reprenons depuis le texte, parce que la confusion est générale et qu'elle coûte du rendement à beaucoup de lecteurs. Et commençons par traduire les quatre sigles qui encombrent ce sujet, car on ne peut pas raisonner sur ce qu'on ne nomme pas.
Un T-bill, ou Treasury bill, est un bon du Trésor américain de moins d'un an. C'est l'équivalent de nos bons du Trésor à taux fixe : une reconnaissance de dette de l'État fédéral, sans coupon, achetée en dessous de sa valeur de remboursement.
Un ETF, ou exchange-traded fund, est un fonds indiciel coté en Bourse : un panier de titres qu'on achète et vend d'un clic, comme une action.
UCITS — en français OPCVM, organisme de placement collectif en valeurs mobilières — est la norme européenne des fonds destinés au grand public. Un fonds qui porte ce label est agréé pour être vendu à un particulier dans toute l'Union. Un fonds américain ne porte pas ce label, et ne peut donc pas vous être vendu ici.
PRIIPS, enfin, est le règlement européen qui organise cette fermeture. Il impose à tout « produit d'investissement packagé destiné aux particuliers » de remettre à l'acheteur, avant la vente, une notice standardisée de quelques pages dite document d'information clé. Les fonds américains n'en produisent pas, parce qu'aucune loi américaine ne les y oblige. C'est pour cette raison, et pour celle-là seule, que les grands fonds de bons du Trésor cotés à New York — SGOV, BIL, SHV — sont inaccessibles depuis un compte européen. Le blocage est réel, il est documenté, et il explique très probablement ce qu'Olivier a rencontré.
Voilà le point qui change tout : un bon du Trésor n'est pas un produit packagé. C'est un titre de créance émis directement par un État, au même titre qu'une obligation assimilable du Trésor française ou qu'un Bund allemand. Il n'y a rien à emballer, donc rien à documenter, donc aucune notice à fournir. Le règlement ne s'y applique pas, et aucune interdiction ne pèse sur son achat par un résident français.
La distinction tient en une phrase : le règlement encadre l'emballage, pas le titre qui se trouve dedans. Olivier a pris la fermeture de l'emballage pour une interdiction du contenu.
LE COURRIER DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions, le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Interactive Brokers permet effectivement l'achat de bons du Trésor américains en direct depuis un compte européen. Si un refus est survenu, il faut chercher du côté
Deux chiffres qui ne vont pas ensemble. Un artisan en arrêt maladie touche au maximum 65,84 euros par jour. Un libéral, pour la même maladie, 197,51. Même pays, même année, même dos bloqué. La variable n'est pas le risque : c'est la caisse. Voici les quatre garanties qu'il faut couvrir soi-même.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Ce que vous toucherez le jour où vous ne pourrez plus travailler ne dépend ni de ce que vous avez perdu, ni de ce que vous avez cotisé, ni de la gravité de ce qui vous arrive. Cela dépend de la caisse à laquelle votre métier vous a affilié. Je voudrais le montrer sur les quatre garanties qui comptent vraiment, et dire lesquelles il faut couvrir soi-même — parce qu'aucun régime obligatoire ne les couvre, et parce que l'État le sait si bien qu'il a rendu la dépense déductible.
Je dois dire d'où je parle. J'ai fondé Tripalio, qui publie des données sur les conventions collectives et les régimes de protection sociale complémentaire. C'est un lien, et je ne vais pas l'enterrer en note de bas de page. Mais je n'ai aucun contrat à vous placer et aucune commission à percevoir sur ce que vous souscrirez, je me permets d'aller au point essentiel !
Depuis juin, tout le monde commente le même document : le baromètre CSA Prévoyance TNS publié par MetLife France, qui établit que 44 % des travailleurs non salariés disposent d'une prévoyance complémentaire, et que le prix est le premier frein pour 60 % de ceux qui n'en ont pas. C'est une brillante illustration de la façon dont on manque un sujet. On y lit un problème de pouvoir d'achat là où il y a un problème d'architecture. Le même baromètre donne pourtant l'information décisive, et personne ne la relève : 62 % des indépendants ne tiendraient pas plus d'un mois avec les seules prestations obligatoires. Ce n'est pas que la prévoyance soit chère. C'est que le socle n'en est pas un.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Troisième exercice de transparence depuis l'article de doctrine du 24 mai. La part valorisable de l'allocation est repassée en territoire positif après le bilan négatif de juillet. Je publie le tableau, puis je publie le calcul qui en annule l'essentiel. Aucun pourcentage ne bouge.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Entre le 29 mai et le 2 octobre 2026, soit 126 jours, l'once d'or est passée de 4 460 à 4 143,66 dollars, soit −7,09 %. Le Bitcoin est monté de 73 500 à 86 000 dollars, soit +17,01 %. Le bon du Trésor américain à trois mois rendait 4,00 % le 1er octobre, contre 3,75 % fin mai. Et l'euro s'est déprécié face au dollar, de 1,1644 à 1,1225.
Je reprends l'exercice dans l'ordre du bilan de juillet : ce que la doctrine a modifié, ce que l'allocation a produit, et ce que le chiffre cache.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
1. Ce qui a bougé dans la doctrine : aucun pourcentage, une clarification
L'allocation de référence du 24 mai — 30 % or physique, 25 % T-bills, 20 % foncier de qualité, 5 % devises tierces pour la branche sûre ; 10 % Bitcoin, 5 % options longues, 5 % capital-risque pour la branche risquée — n'a pas varié d'un point depuis le 29 mai. Les quatre règles d'exécution posées en juin et juillet tiennent : les deux axes, l'épargne de précaution hors Barbell, le DCA accéléré sur correction de plus de 10 %, le rééquilibrage daté de janvier 2027.
Une seule chose s'est ajoutée, le 27 septembre puis le 4 octobre, et elle est négative : j'ai maintenu 0 % d'obligations souveraines de la zone euro alors que l'OAT à dix ans passait de 4,66 % à 4,92 %. C'est une position qui coûte visiblement de l'argent, et je la réaffirme ici pour qu'on ne puisse pas dire plus tard qu'elle a été discrètement abandonnée.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Chaque dimanche, je passe en revue ce que la semaine a changé pour votre épargne. Cette semaine : taux souverains, or et argent, budget 2027, apport-cession, taxe foncière, livrets réglementés, bitcoin et devises.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Taux souverains : la France paie plus cher que l'Italie
L'OAT — obligation assimilable du Trésor, le titre de dette à dix ans de l'État — a pris 113 points de base depuis juillet, la plus forte hausse trimestrielle depuis 1987,
L'once valait 1 864,33 € en moyenne en janvier 2024. Elle vaut 3 689,71 € ce 1er octobre 2026 à 17 h 17, soit +97,9 % en euros. Une trésorerie qui y a placé 200 000 € détient aujourd'hui 395 800 €. La question n'est pas de savoir si le cours va continuer : c'est de savoir à quoi sert cet argent.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Une entreprise qui a converti 200 000 € de trésorerie en janvier 2024 a acheté environ 3 337 grammes, soit 107,3 onces. Cette ligne vaut aujourd'hui 395 800 €, pour une plus-value latente de 195 800 €.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Première chose : cette ligne n'appartient pas au Barbell
Il faut lever une confusion que je rencontre souvent, et qui conduit à des décisions fausses.
L'allocation Barbell que je préconise — 80 % de branche sûre dont 30 % d'or physique, 20 % de branche risquée — est calibrée sur un patrimoine personnel, cas type 500 000 €. Sa logique est la structure du risque sur un horizon long, sans échéance imposée.
Une trésorerie d'entreprise n'a pas cette propriété. Elle a une fonction : financer le cycle d'exploitation, le besoin en fonds de roulement, l'investissement et, le cas échéant, le remboursement d'une dette. Son horizon n'est pas choisi par le dirigeant, il est imposé par l'activité. Pour cette raison, la poche or d'une trésorerie d'entreprise est hors Barbell, au même titre que l'épargne de précaution d'un particulier ou qu'un dispositif d'épargne salariale : elle obéit à ses propres règles, et la cible de 30 % ne s'y applique pas.
Deux précautions qui en découlent. D'abord, rien n'interdit à une personne morale de détenir de l'or physique, mais la proportion compte : une société dont le bilan afficherait un stock d'or hors de proportion avec son activité s'expose à une requalification en négociant en métaux précieux, et au débat sur l'acte anormal de gestion. Les praticiens avancent un ordre de grandeur de 5 à 10 % de la trésorerie. Ensuite, le traitement comptable n'est pas unifié : selon la durée de détention envisagée, l'or est inscrit soit en instrument de trésorerie, soit en autres immobilisations financières — non amortissable, mais susceptible de dépréciation. Ce point se tranche avec votre expert-comptable, pas dans un article. On va voir qu'il commande aussi la fiscalité.
LE COURRIER DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions, le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Vingt-sept milliards de dollars. C'est ce que le groupe sud-africain Gold Fields a proposé ce week-end pour racheter Northern Star, le premier producteur d'or australien. Northern Star a dit non : pas assez cher. Son conseil juge l'offre « hautement opportuniste ».
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Retenez une chose simple. Quand un producteur d'or met 27 milliards sur la table pour acheter les mines d'un concurrent, il parie que l'or restera cher pendant des années. Personne ne paie ce prix pour des mines dont le métal va s'effondrer. Et quand le vendeur refuse parce que c'est trop peu, il fait le même pari, en plus fort encore. L'acheteur et le vendeur ne sont pas d'accord sur le prix de la mine. Ils sont d'accord sur l'essentiel : l'or va rester haut.
Ce ne sont pas des spéculateurs de passage. Ce sont les gens qui creusent, qui savent ce que coûte une once sortie de terre, et qui raisonnent sur dix ou vingt ans, la durée de vie d'une mine.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Un lecteur me demande la liste inverse de celle du 24 septembre : non pas quoi acheter, mais quoi ne pas mettre dans un PEA — réservé, rappelons-le, aux sociétés dont le siège est dans l'Union européenne ou l'Espace économique européen, ce qui règle d'avance le sort des valeurs américaines et suisses. Cinq noms, mais trois mécanismes : je préfère l'annoncer que faire croire à cinq raisons distinctes.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Premier mécanisme : l'automobile allemande n'est plus cyclique
Volkswagen a abaissé ses objectifs le 18 septembre : marge opérationnelle ramenée à 1 % contre une fourchette de 4 à 5,5 % précédemment annoncée, 10 milliards d'euros de charges exceptionnelles, chiffre d'affaires de 315 milliards. Le titre est sorti de l'Euro Stoxx 50 le 21 septembre. Il perd 28 % en 2026 et 71 % sur cinq ans ; la capitalisation est passée de 120 à 38 milliards. Les immatriculations du groupe en Chine reculent de 23,6 % sur un an en août, et le plan Zukunftsplan 30 vise 100 000 suppressions de postes d'ici 2030. BMW avait publié un avertissement sur résultats le 16 juin, marge automobile révisée en baisse, pour les mêmes raisons chinoises.
Une marge de 1 % n'est pas un point bas de cycle, c'est un ordre de grandeur de survie. Ce qui se révèle, ce sont quinze ans de capacités construites sur un marché chinois et un mix thermique qui n'existent plus — un malinvestissement au sens de Mises, pas un trou d'air. Je préconise de ne pas acheter la décote : elle n'a pas de plancher connu, et la restructuration se paiera d'abord sur les actionnaires.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Deuxième mécanisme : la signature de l'État français
Le 27 août, BNP Paribas perdait 4 %, Société Générale 3,6 %, Crédit Agricole 3,3 %, parmi les pires performances du CAC 40, sur la seule inquiétude budgétaire. L'OAT à dix ans était alors à 4,11 % et le trente ans frôlait les 5 %, inédit depuis 2008. Un mois plus tard, le dix ans est à 4,66 %.
Une banque française n'est pas un pari sur son management. C'est un pari à effet
Chaque dimanche, je passe en revue ce que la semaine a changé pour votre épargne. Cette semaine : taxe foncière, PLF 2027, or et argent, taux souverains, bitcoin, livrets réglementés et euro, et la première échéance datée de DAC8.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Le calendrier fiscal : quatre dates avant la fin octobre
Les avis 2026 sont en ligne depuis le 22 septembre. Adhésion au prélèvement à l'échéance avant le 30 septembre, donc mardi. Buraliste partenaire jusqu'au 15 octobre pour les montants inférieurs ou égaux à 300 euros. Paiement en ligne jusqu'au 20 octobre. Prélèvement le 26 octobre.
Je préconise l'adhésion au prélèvement à l'échéance avant mardi — un débit unique décalé de cinq à six jours, à ne pas confondre avec la mensualisation. Cinq jours de trésorerie gagnés, et le risque de majoration de 10 % supprimé.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le PLF 2027 : le gel du barème est une hausse d'impôt
Sébastien Lecornu a esquissé le 18 septembre les contours du projet de loi de finances pour 2027 : 54 milliards d'euros d'effort, un déficit cible de 4,8 à 5 % du PIB contre 6,5 % sans mesures, et le gel du barème de l'impôt sur le revenu. Le texte passe en Conseil des ministres le 30 septembre — j'écrivais le 2 septembre que le vrai test de la dette française serait ce texte, pas le pétrole.
Chaque mois, sur votre fiche de paie, une ligne « vieillesse » part financer les pensions du mois. Elle ne s'investit nulle part, elle est dépensée. C'est le principe de la répartition. C'est aussi pour cela que Mistral lève ses milliards à Séoul et en Californie plutôt qu'à Paris.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Regardez votre fiche de paie, à la ligne « vieillesse ». Ce qu'on y prélève ne sera jamais placé. Ce n'est pas un défaut de gestion, c'est la définition même du système : les cotisations d'aujourd'hui paient les pensions d'aujourd'hui. Plus de 14 % de la richesse nationale (COR) traversent ainsi le pays chaque année comme l'eau traverse une turbine — sans jamais s'accumuler nulle part.
Le 8 septembre, Mistral AI a levé trois milliards d'euros. Chef de file : Samsung, épaulé par un fonds européen que gère le suédois EQT. À la table, Nvidia, a16z, General Catalyst, des véhicules de BlackRock. Côté français : Bpifrance, c'est-à-dire l'État, une banque, deux gestionnaires. Le champion national de la souveraineté numérique se finance en coréen, en californien et en suédois. En français, surtout par l'impôt. Personne ne s'en étonne. On devrait.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Un fonds de pension, c'est un stock : des décennies de cotisations placées, qui doivent rapporter pour payer des retraites dans trente ans. Ce stock cherche du rendement de long terme, et il peut en consacrer une petite part à des paris risqués — le capital-risque. La répartition, c'est un flux : ce qui entre ressort le mois même. Un flux ne prend aucun pari. Il n'en a pas le temps.
L'écart se mesure. Selon l'OCDE, l'épargne retraite par capitalisation pèse environ 5 % du PIB en France, contre quelque 140 % en Suisse, 150 % au Canada, 180 % au Danemark. Et ses conséquences aussi : entre 2014 et 2023, l'Union européenne a investi 89 milliards d'euros en capital-risque, les États-Unis plus de 1 000. La Banque de France, qui n'est pas un repaire de libertariens, note que la contribution des investisseurs privés de long terme y est dix-sept fois plus faible qu'outre-Atlantique.
Le CAC 40 a clôturé mercredi à 8 123 points, plus de 7 % sous son record d'août à 8 742. L'écart de taux entre la dette française et la dette allemande à dix ans, le spread, atteignait 102 points de base la veille. Le budget 2027 sera déposé mercredi prochain. Et la question qui remplit ma boîte depuis dix jours est toujours la même : la baisse est-elle une occasion, et sur quels titres ? Ma réponse tient en trois temps : pas l'indice, deux dossiers, et un calendrier. Je détaille.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Parce qu'acheter l'indice parce que les prix ont baissé, c'est acheter exactement ce que ma doctrine exclut : des actions européennes de grande capitalisation à valorisation moyenne, sans marge de sécurité particulière. C'est le centre du portefeuille, là où le Barbell ne met rien. Une baisse de 7 % ne transforme pas un indice moyen en affaire. Elle le rend moins cher, ce n'est pas la même chose.
Il y a une seconde raison. Si la séquence budgétaire tourne mal et que le spread file vers 150 points, tout baissera ensemble, bons et mauvais dossiers confondus. Dans ce scénario, l'indice n'offre aucune protection. Ce qui en offre, c'est un titre dont le prix intègre déjà le pire, ou une entreprise dont le carnet de commandes ne dépend pas de Bercy. J'ai trouvé un dossier de chaque espèce.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
PREMIER DOSSIER : GECINA, OU LE BUREAU PARISIEN SOLDÉ À MOITIÉ PRIX
Gecina est la grande foncière des bureaux parisiens. Le titre cote autour de 66 euros, soit une décote d'environ 50 % sur l'actif net réévalué, c'est-à-dire la valeur des immeubles une fois la dette déduite. Autrement dit, la Bourse vous vend un euro d'immobilier parisien pour cinquante centimes.
Un lecteur me demande pour quelles raisons je conseille de sortir de l'assurance-vie en unités de compte. La question est légitime et mérite une réponse complète, parce que je répète cette position depuis mai sans l'avoir jamais démontrée d'un seul tenant.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Elle tient en quatre raisons, dont trois sont arithmétiques et une juridique. Et elle appelle une réserve importante, que je place à la fin parce qu'elle change la portée pratique de tout ce qui précède.
Première raison : les frais s'empilent sur cinq étages
Un contrat multi-supports peut prélever cinq niveaux de frais : frais sur versement, frais de gestion annuels du contrat, frais d'arbitrage entre supports, frais internes des unités de compte elles-mêmes, et frais d'éventuelles options de gestion pilotée.
Les deux qui comptent sont récurrents. Les frais de gestion annuels du contrat sur la poche UC se sont établis en moyenne à 0,88 % en 2025, au même niveau qu'en 2024. À cela s'ajoutent les frais internes des fonds sous-jacents — le TER, pour total expense ratio, c'est-à-dire le coût total de fonctionnement du fonds, prélevé avant que la performance ne vous soit affichée. Pondéré par les encours sur plus de quatorze mille fonds, il ressort à 1,60 %.
Additionnez : 2,48 % par an, avant même le moindre arbitrage. Le chiffre est celui de la fédération professionnelle elle-même, publiée le 6 mai dernier. Ce n'est pas une estimation de contradicteur.
Ce chiffre paraît modeste parce qu'on le compare à une performance annuelle. Il faut le composer. Deux et demi pour cent prélevés chaque année pendant vingt ans consomment près de quarante pour cent du capital. Sur la même durée, un support à 0,15 % de frais annuels en consomme moins de quatre. La différence n'est pas un détail de gestion : c'est la moitié de ce que vous espérez gagner.
Et ces frais sont prélevés sur l'encours. Vous les payez que le support monte ou qu'il baisse.
C'est le point que je tiens pour le plus structurant, et il n'est pas moral, il est mécanique.
Dans un contrat multi-supports classique, une partie des frais internes des fonds remonte vers le distributeur sous forme de rétrocessions de commission. Autrement dit, celui qui vous conseille un support est rémunéré par celui qui le fabrique.

 Login