Login

Por que a proibição das Bets é tão importante
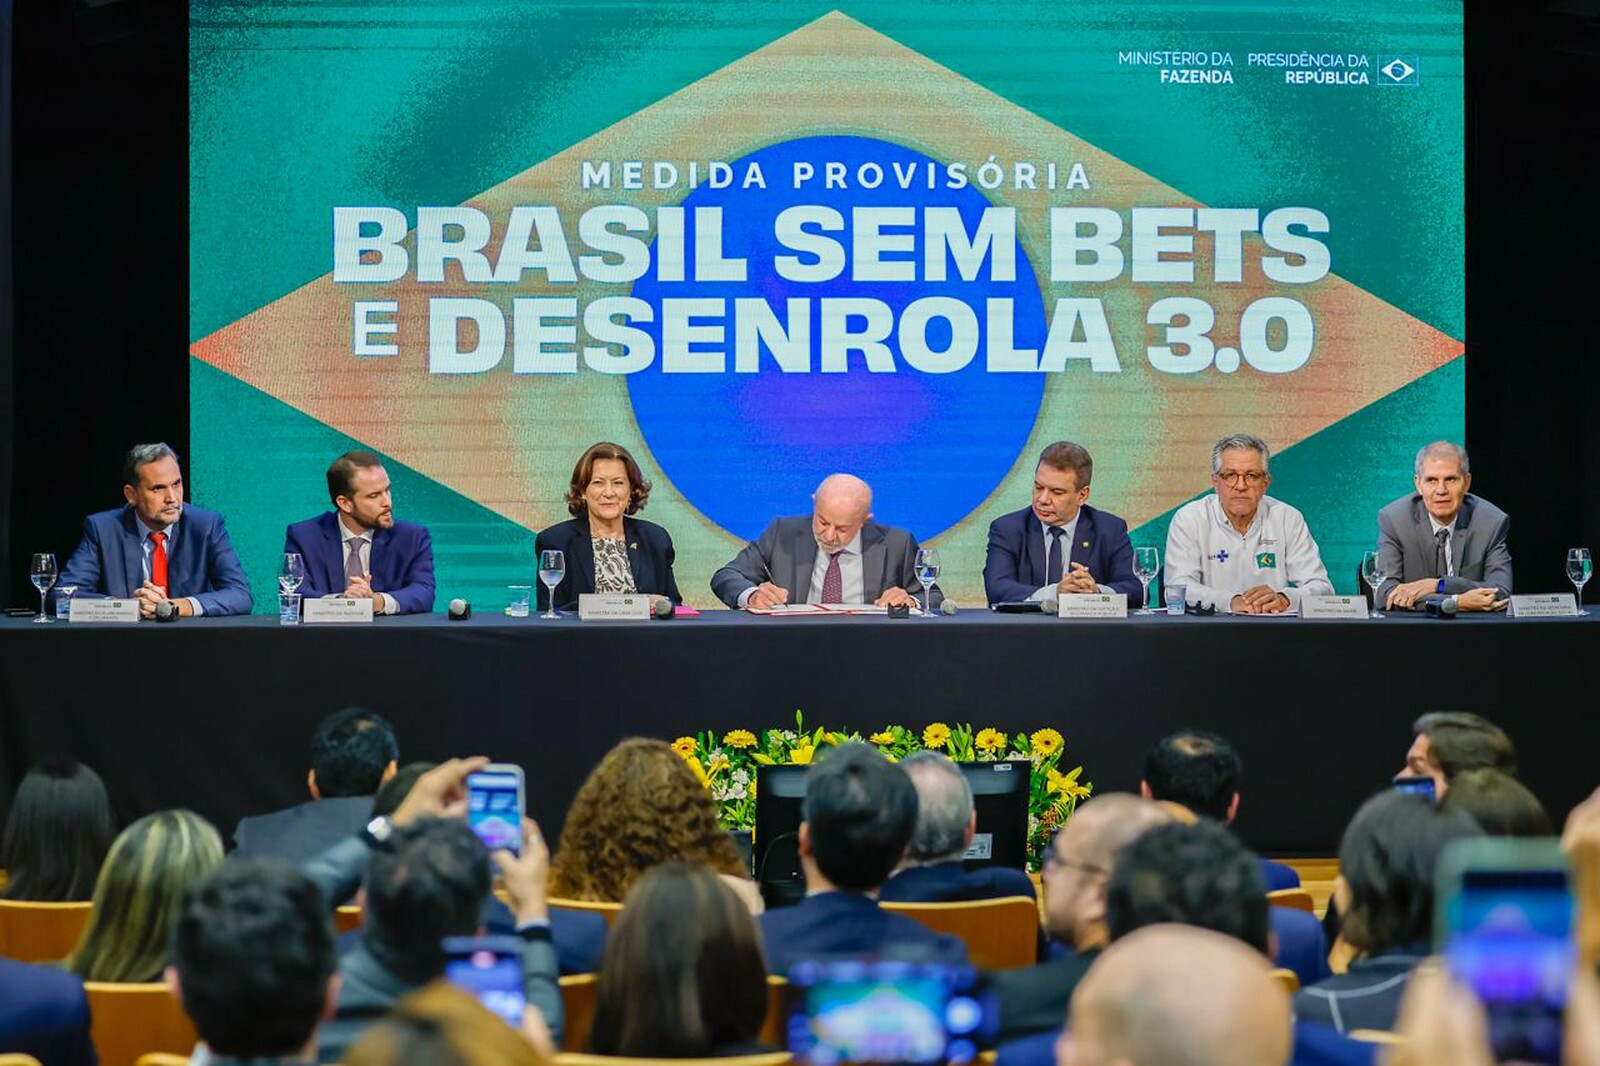
Na sexta-feira, dia 25 de setembro, às vésperas do primeiro turno das eleições, o presidente Lula assinou a Medida Provisória (MP) 1394, que proíbe a atuação das bets no país. A MP é uma vitória, ainda que venha tarde.
É apenas o começo de uma batalha jurídica e regulatória que irá se desenrolar no próximo mandato eleitoral, com papel central tanto do presidente eleito quanto dos demais parlamentares. Afinal, deputados e senadores compõem as comissões mistas que analisam as medidas provisórias, e, para virar lei, uma MP também precisa ser aprovada pela Câmara e pelo Senado.
Aqui, quero enaltecer o papel fundamental que a cobertura jornalística da Agência Pública teve nessa decisão, e que minha colega Natália Viana detalha em sua coluna da semana passada.
Que o vício em apostas – a ludopatia – tem um impacto grande na saúde da população, já está estabelecido, tanto em termos psicológicos quanto financeiros. Não são poucos os casos de pessoas que perdem bens materiais, se endividam e quebram relações familiares por causa das apostas.
O marido de uma amiga não tem celular desde o ano passado: foi a condição para que seguissem o relacionamento, depois de ele perder tudo o que tinham guardado e até vender o carro para seguir jogando.
Rafael Borges Amaral, de 26 anos, perdeu a vida na batalha contra a ludopatia. A carta escrita por sua mãe, Vânia de Souza Borges, não foi ouvida pela CPI das Bets, mas alcançou o Brasil e ajudou a levantar a bandeira de muitas outras famílias pela proibição das apostas online.
A saúde das pessoas é muito mais importante do que qualquer impacto econômico. Antes de pensar no PIB ou na arrecadação tributária, é a vida que precisa ser colocada em primeiro plano.
Então, mesmo se proibir as bets fosse ruim para a economia, seria a decisão acertada.
Mas este não é o caso. Para a economia do país, acabar com esses jogos é bastante benéfico.
Isso porque a renda que é absorvida pelas bets não retorna em mesmo volume para a economia do país. Ela é tirada de circulação, em grande parte apropriada pelas casas de aposta, muitas das quais nem no Brasil estão.
Então, além da renda que sai do bolso das famílias e prejudica suas contas diárias, a economia do país como um todo é afetada.
Isso porque, quando alguém vai ao mercado e gasta dinheiro comprando um produto ou contratando um serviço, esse valor retorna em maior escala para a economia. É o que chamamos de efeito multiplicador.
Por exemplo, se eu compro R$ 100 no mercadinho, estes R$ 100 viram a renda do comerciante. Ele, por sua vez, vai gastá-la, o que gera renda para outra pessoa, que também vai gastar, e assim por diante. No final, R$100 viram muito mais em atividade econômica. A roda da economia gira.
Mas, se eu perco estes mesmos R$ 100 num cassino online, este dinheiro não comprou nada, não gerou demanda nenhuma. E a maior parte dele não vai retornar em prêmios, vai ser retida na casa de apostas.
Um estudo conduzido pelo professor Guilherme Klein para o Centro de Estudos de Macroeconomia das Desigualdades da Universidade de São Paulo (Made/USP) dimensionou o impacto das bets nesse movimento.
A conta é a seguinte. O Centro Celso Furtado estimou que, em 2025, houve uma transferência bruta de R$ 62,5 bilhões para as plataformas de apostas. Ou seja, somando tudo o que foi apostado e redistribuído em prêmios, as bets ficaram com mais de 60 bilhões para si.
Com esse número, o professor estimou alguns cenários diferentes, com hipóteses mais ou menos otimistas sobre o papel econômico do setor de apostas, e chegou numa perda total para a economia brasileira de algo entre R$ 90,9 bi e R$ 141 bilhões de reais – ou de 0,7 a 1,1% do PIB do nosso país.
De um terço a metade do crescimento da economia brasileira em 2025. Até cinco vezes mais do que o impacto estimado para o tarifaço americano.
A própria Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) estimou que o varejo sozinho deixou de faturar cerca de R$ 103 bilhões em 2024, devido ao direcionamento de recursos das pessoas para as bets.
Mesmo quando consideramos o ganho de arrecadação que a regulamentação das apostas trouxe, regular sai mais caro para o país do que proibir. No Estudo do Made, o efeito final é de uma redução entre R$ 14,6 bilhões e R$ 35,6 bilhões na arrecadação de impostos.
Isso sem nem considerar a elevação dos gastos em saúde pública para tratamento do vício em apostas. Conforme o Instituto de Estudos para Políticas de Saúde (IEPS), as bets geram um custo anual para o SUS de R$ 30,6 bilhões.
No fim, a soma do jogo é clara. Com a proibição, ganham as pessoas, sua saúde mental e financeira, e a economia do país. Só perdem, mesmo, as casas de apostas – e os influenciadores que elas remuneram.