❌

Reading view

Intelligenza artificiale e conti correnti, la BCE chiede alle banche più difese entro il 31 ottobre

L’intelligenza artificiale sta entrando sempre più nelle banche, ma porta con sé nuovi rischi per la sicurezza dei conti correnti. Per questo motivo la Banca centrale europea ha chiesto ai principali istituti vigilati di rafforzare le proprie difese contro le minacce informatiche potenziale dall’AI entro il 31 ottobre 2026.

Tutto questo riguarda chiaramente molto da vicino i correntisti, chiamati a fare la propria parte per proteggere risparmi e dati personali. Chiariamo quali sono le richieste della BCE nel dettaglio e che tipo di rischi corriamo.

Cosa chiede la BCE

È giunta una lettera dalla vigilanza bancaria della BCE, nella quale si chiede ai grandi istituti dell’area euro di innalzare il livello di protezione contro le minacce informatiche legate all’intelligenza artificiale. Gli istituti dovrebbero adeguarsi in tempi rapidissimi, entro il 31 ottobre 2026, valutando come l’uso crescente dell’IA, tanto da parte delle banche che da parte dei criminali, possa esporre i sistemi a nuove vulnerabilità. Un intervento che rappresenta un tassello chiave nel quadro di regole europee sempre più attento al concetto di resilienza digitale.

I rischi dell’AI in banca

I pericoli sono di diversa natura:

  • gli agenti IA (programmi in grado di agire autonomamente) potrebbero interpretare male attività del tutto legittime, scambiandole per minacce e bloccando servizi ai clienti;
  • con la tecnica del prompt injection delle istruzioni malevole possono essere nascoste in documenti o messaggi per manipolare il comportamento dell’AI;
  • l’IA può essere sfruttata per individuare le falle dei sistemi e automatizzare le fasi di un attacco, rendendo le intrusioni più rapide e riducendo il tempo a disposizione per reagire, con possibili conseguenze sui risparmi.

Per contenere questi rischi, agli istituti viene chiesto di definire in modo preciso cosa possono fare gli agenti di AI, prevedendo una conferma umana per le operazioni più delicate. Ogni azione dell’IA dev’essere tracciabile e verificabile, con possibilità di spegnere il tutto rapidamente in caso di problemi.

Le banche devono poi effettuare verifiche periodiche sulle vulnerabilità dei programmi usati, mantenendo gli aggiornamenti di sicurezza, disponendo di backup isolati e procedendo al ripristino in caso d’emergenza. Il tutto nel rispetto del regolamento europeo Dora sulla resilienza operativa digitale, in vigore dal 17 gennaio 2025, che fissa standard comuni per la sicurezza informatica.

Come difendersi

Anche i correntisti possono fare molto per proteggersi e dovrebbero agire in maniera rapida e attenta. Ecco un po’ di consigli pratici e utili:

  • attivare le notifiche sulle operazioni;
  • controllare con regolarità i movimenti del conto;
  • custodire con cura le credenziali d’accesso;
  • non condividere mai password o codici temporanei;
  • verificare che il nome del beneficiario corrisponda all’IBAN indicato prima di un bonifico;
  • prestare attenzione alle comunicazioni sospette, comprese chiamate e messaggi falsi creati con l’AI;
  • segnalare subito alla banca dei pagamenti non autorizzati (la contestazione è possibile fino a 13 mesi);
  • verificare le comunicazioni attraverso i canali ufficiali dell’istituto.
  •  

Titoli di Stato, Bruxelles studia limiti per le banche: a rischio la domanda di Btp italiani

L’Unione europea sta valutando di limitare l’acquisto di titoli di Stato da parte delle banche.

La misura è ipotizzata per ridurre i rischi legati all’esposizione degli istituti verso il proprio Paese. Il tema è al centro del confronto sulla riforma dell’Unione bancaria. Il Governo italiano è già in allarme.

Tetto ai titoli di Stato, cosa vuole fare Bruxelles

La Commissione europea presenterà entro marzo la versione definitiva della proposta, mentre il Parlamento europeo ha iniziato a lavorare agli emendamenti.

Per l’Italia, dove il debito pubblico rappresenta una componente importante del mercato finanziario, il rischio è che nuove restrizioni riducano la partecipazione degli istituti alle aste del Tesoro.

L’orientamento della Commissione europea è affrontare il problema della concentrazione delle esposizioni bancarie verso i debiti sovrani nazionali, favorendo una maggiore diversificazione degli investimenti. La preoccupazione è che una banca troppo esposta ai titoli di Stato del proprio Paese possa subire conseguenze significative in caso di difficoltà finanziarie del governo.

L’ipotesi discussa prevede che, oltre una determinata soglia, i titoli di Stato detenuti dalle banche siano sottoposti a una ponderazione del rischio, con conseguenti maggiori accantonamenti patrimoniali. Attualmente questi titoli sono generalmente considerati a rischio zero ai fini prudenziali.

L’introduzione di nuovi requisiti potrebbe quindi modificare la convenienza per gli istituti a detenere grandi quantità di debito sovrano.

I rischi

Se la domanda dovesse diminuire mentre lo Stato continuasse a collocare debito sul mercato, gli investitori potrebbero chiedere rendimenti più elevati per acquistare le nuove emissioni. In questo scenario, il costo del finanziamento pubblico potrebbe aumentare.

Attenzione: non si tratta di una certezza ma solo di un rischio potenziale. Tutto andrebbe a giocarsi sui limiti effettivamente introdotti, sui tempi di applicazione delle nuove regole e sulla risposta degli altri investitori.

Il rialzo dei rendimenti può incidere sui conti pubblici attraverso il costo delle nuove emissioni e, allo stesso tempo, influenzare il valore di mercato dei titoli già presenti nei portafogli bancari.

Unione bancaria in Ue

La questione dei titoli sovrani si inserisce nel quadro dell’Unione bancaria europea, un progetto volto alla riduzione della frammentazione del sistema finanziario. L’Ue punta a un mercato bancario più integrato, limitando la dipendenza degli istituti dalle condizioni del Paese di appartenenza.

Sul tavolo anche l’ipotesi di garanzie comuni per la gestione delle crisi bancarie e la tutela degli utenti tramite fondi nazionali.

Il commento

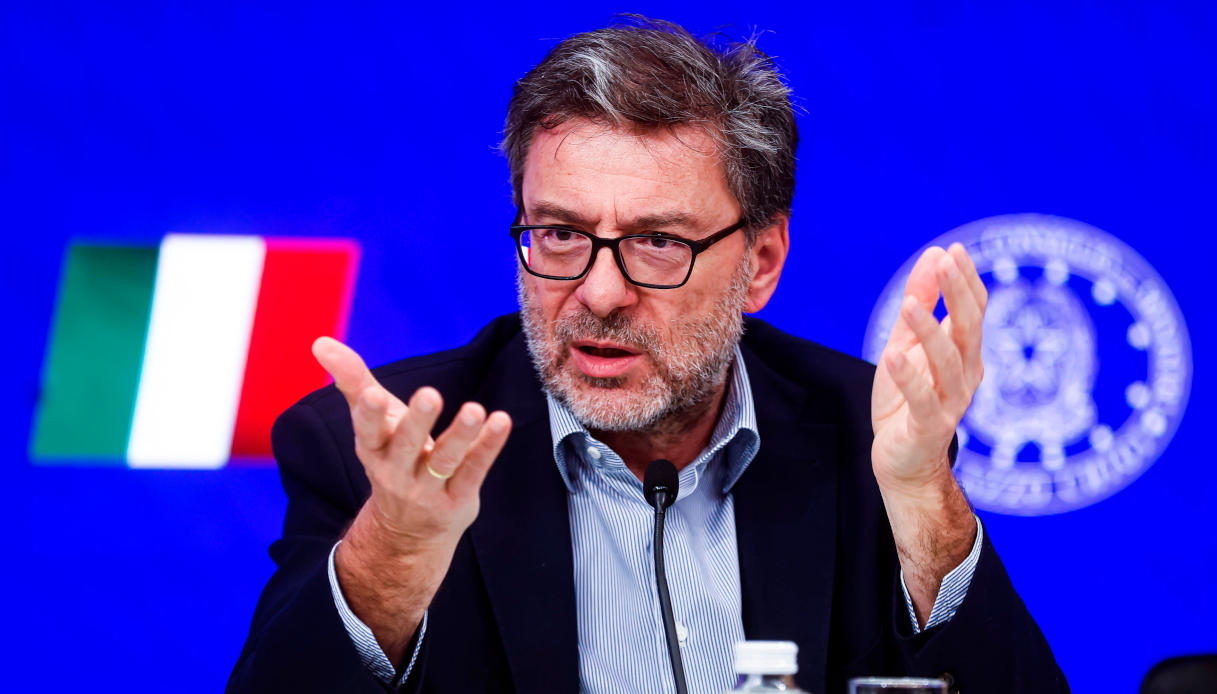
Sul tema della concentrazione delle esposizioni delle banche sui titoli sovrani esprime preoccupazione Giovanni Crosetto, europarlamentare FdI e vice coordinatore Ecr in commissione Econ, citato dal Sole 24 Ore:

Ci preoccupa perché è stato inserito nella Comunicazione della Commissione, la quale ha esplicitamente detto che intende affrontare la questione. Nel documento parlamentare, attraverso un emendamento che ho presentato in questi giorni, cerchiamo di dare una serie di motivazioni sul perché non è il momento storico per intervenire e perché non persiste questo rischio sovrano.

Titoli di Stato e banche, la Commissione Ue prepara la riforma
Nella foto: Giovanni Crosetto (europarlamentare FdI)

La spiegazione:

L’orientamento della Commissione sarebbe quella di introdurre un tetto alla detenzione dei titoli di debito sovrano per le banche, oltre il quale i titoli di Stato detenuti verrebbero “ponderati” e dovrebbero essere fatti accantonamenti patrimoniali ulteriori. Se questo accadesse, potrebbe portare le banche a non partecipare più alle aste dei titoli di Stato. Le implicazioni sarebbero importanti proprio in un momento in cui si cerca di migliorare la circolazione dei capitali in Europa.

  •  

Manovra 2027 da 23,5 miliardi, 5 arrivano dalle banche: le misure per famiglie e imprese

La Manovra 2027 vale 23,5 miliardi di euro e mette al centro il sostegno alle famiglie, con gli interventi per il welfare, e gli aiuti alle imprese.

Per finanziare le misure, il Governo guarda anche alle banche, che dovrebbero mettere sul tavolo circa 5 miliardi di euro. Dovrebbero contribuire alle coperture anche le assicurazioni, una nuova stretta alle spese dei ministeri e il settore dei giochi.

Manovra 2027, misure previste per famiglie e imprese

Lo scheletro della Manovra 2027 è contenuto nel Dpb (Documento programmatico di bilancio), trasmesso nella notte tra mercoledì 14 e giovedì 15 ottobre alla Commissione europea e al Parlamento italiano.

Il documento, approvato dal Consiglio dei ministri, anticipa alcune delle misure della futura legge di Bilancio, ma va preso per quello che è: una bozza, una dichiarazione di intenti ancora da confermare alla prova delle coperture. L’Italia sta infatti ancora trattando con l’Ue sulla flessibilità dei conti pubblici al fine di coprire le spese per energia e difesa.

Il Dpb indica come priorità la tutela del potere d’acquisto delle famiglie, con particolare attenzione a quelle più fragili, e il sostegno alle imprese (in sofferenza per il caro energia) e agli investimenti.

È inoltre previsto un sostegno alla sicurezza degli approvvigionamenti energetici, con maggiori contributi agli investimenti per gli impianti fotovoltaici.

Il quadro comprende anche interventi per le infrastrutture pubbliche, con attenzione particolare a ferrovie, scuole, ospedali, università, impianti sportivi e bacini idroelettrici.

Energia e difesa, trattativa con l’Unione europea

La definizione della Manovra è legata alla richiesta italiana di attivare la clausola di salvaguardia nazionale, indicata in circa 14 miliardi complessivi per il 2027: 7 miliardi destinati all’energia e altri 7 alla difesa. La questione dovrebbe essere affrontata all’Eurogruppo convocato per il 9 novembre.

Il Governo deve inoltre confrontarsi con le regole europee sui conti pubblici e con la necessità di individuare interventi in grado di rispondere al caro-energia senza alimentare ulteriormente le pressioni sui prezzi. Attualmente l’Italia è in pressing sull’Ue per trovare la quadra sul prezzo del gas, dal quale dipende in larga parte anche quello dell’elettricità. La trattativa è avviata e sarebbe già a buon punto, mancando solo gli ultimi dettagli tecnici. Secondo quanto trapelato, il prezzo del gas (che ha segnato il +172% negli ultimi mesi a causa della crisi di Hormuz) dovrebbe assestarsi in una forbice fra 55 e 65 euro al MWh.

Tra le ipotesi discusse rientra anche un maggiore sostegno agli investimenti per l’efficienza energetica degli immobili, con un aumento al 65% dell’Ecobonus. Per il 2026 la normativa vigente prevede, per gli interventi agevolati, una detrazione ordinaria del 36%, elevata al 50% per gli interventi realizzati sull’abitazione principale dai titolari di proprietà o di altro diritto reale di godimento. Sullo sfondo rimane aperto un altro fronte con l’Ue, quello delle Case green, per il quale l’Italia è sotto procedura d’infrazione.

Irpef, flat tax e cedolare secca

Si punta poi ad una flat tax al 5% sugli aumenti di stipendio per i lavoratori dipendenti fino a 35 anni. E ad una flat tax sui rinnovi contrattuali, sul lavoro notturno e festivo e sui premi di produttività. E, infine, ad un’altra flat tax per le partite Iva, con una soglia ipotizzata fino a 100.000 euro.

Poi si parla di una cedolare secca al 5% sugli affitti lunghi a canone concordato (attualmente è al 10%). E si punta a rendere il taglio del bollo auto strutturale.

L’aliquota Irpef al 33% verrebbe infine estesa al limite di 60.000 euro lordi l’anno. Ora il limite è fissato a 50.000 euro.

Pensioni

Il nodo previdenziale riguarda la rivalutazione delle pensioni per recuperare l’impatto dell’inflazione. La Lega spinge poi per la possibilità di uscire a 64 anni ma con il solo metodo contributivo.

  •  
❌