
❌

Reading view

Comer el menú del día, un esfuerzo cada vez mayor: su precio sube un 3,5% en un año y ya cuesta 14,70 euros

La inflación desbocada ha afectado a todos los aspectos del día a día de los españoles, incluso en aspectos tan cotidianos y simples como poder comer un menú del día. En el último año el precio de esta opción en los restaurantes aumentó un 3,5%, situándose, de media en los 14,70 euros en el territorio español, según un estudio elaborado por Hostelería de España y Edenred.

Este avance se debe a la escalada del IPC que se ha ido registrando durante todo el año, desde el estallido del conflicto en Oriente Medio. Concretamente, en septiembre se situó en el 4,9% interanual, por encima de los precios de restauración, que aumentaron un 4,3%. A esto hay que sumarle el encarecimiento de la energía, un 21,7%, principal empuje inflacionario y el aumento de los costes laborales del sector, un 1,5%.

Una situación que "continúa estrechando los márgenes de los establecimientos" ya que, aunque la facturación de la restauración creció un 2,7 % de media hasta julio, la evolución de la actividad tras eliminar el efecto de los precios mostró "una caída del 1,6 %".

Murcia y Canarias, los más baratos

El precio medio por comunidades autónomas está entre los 13,50 y los 16,30 euros. Así, las regiones que registran el precio más bajo de la lista son Canarias y Murcia, empatadas en la primera posición.

Muy cerca se encuentran tres territorios. Es el caso de Extremadura, Asturias y Andalucía, con un precio compartido de 14 euros, uno de los más económicos de todo el país.

En cambio, en el otro extremo de la tabla se encuentra el País Vasco, con un coste medio para el menú del día de 16,30 euros. Le siguen Baleares y Cataluña, con 16 euros y 15,70 euros, respectivamente.

El precio cerrado, el principal motivo para elegirlo

El menú del día siempre ha sido una de las opciones más demandadas en los restaurantes españoles. Entre las razones para elegirlo, el precio cerrado y previsible es el principal motivo para un 34,5% de los establecimientos, seguido de la comida casera o tradicional para un 21,8% y la rapidez durante la jornada laboral para un 19,3%, además de la mejor relación calidad-precio frente a pedir a la carta en el 13,4% de las respuestas.

Por otro lado, la cocina tradicional continúa teniendo un peso central, ya que el 84,9% de los establecimientos incorpora platos españoles o regionales "al menos un día a la semana", mientras el 50,4% lo hace todos los días.

Cada vez son más los que se adaptan a las nuevas necesidades de sus clientes. El 47,1 % de los restaurantes ya ofrece medio menú y la opción "para llevar" está implantada en el 68,7 % de los establecimientos.

El presidente de Hostelería de España, José Luis Álvarez Almeida, ha explicado que el menú en los últimos años se está adaptando a las necesidades del mercado con la incorporación de opciones menos calóricas o para personas con necesidades especiales, "sin dejar de ser garante de nuestro acervo culinario y gastronomía típica de cada zona".
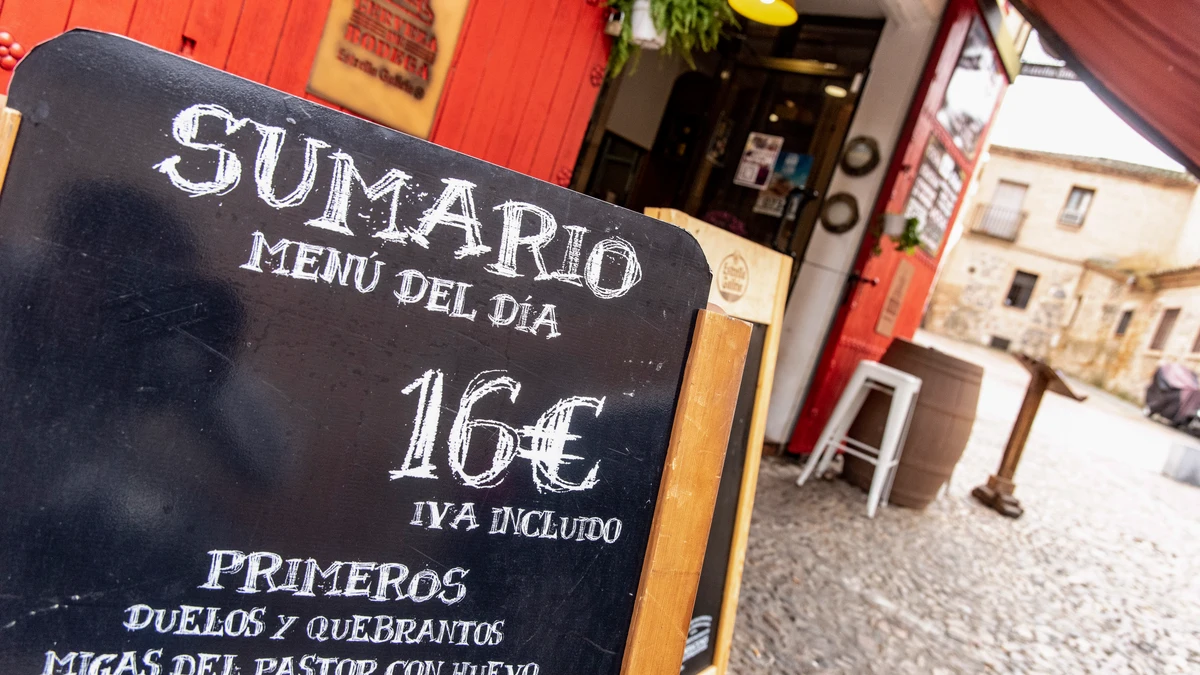
© Europa Press
Cataluña es la tercera autonomía con el menú del día más caro
  •  

Garralda (Mutua Madrileña) ve "decepcionante" el nulo avance de las pensiones de empresa y avisa de que el Estado tendrá que aportar más de 60.000 millones al sistema

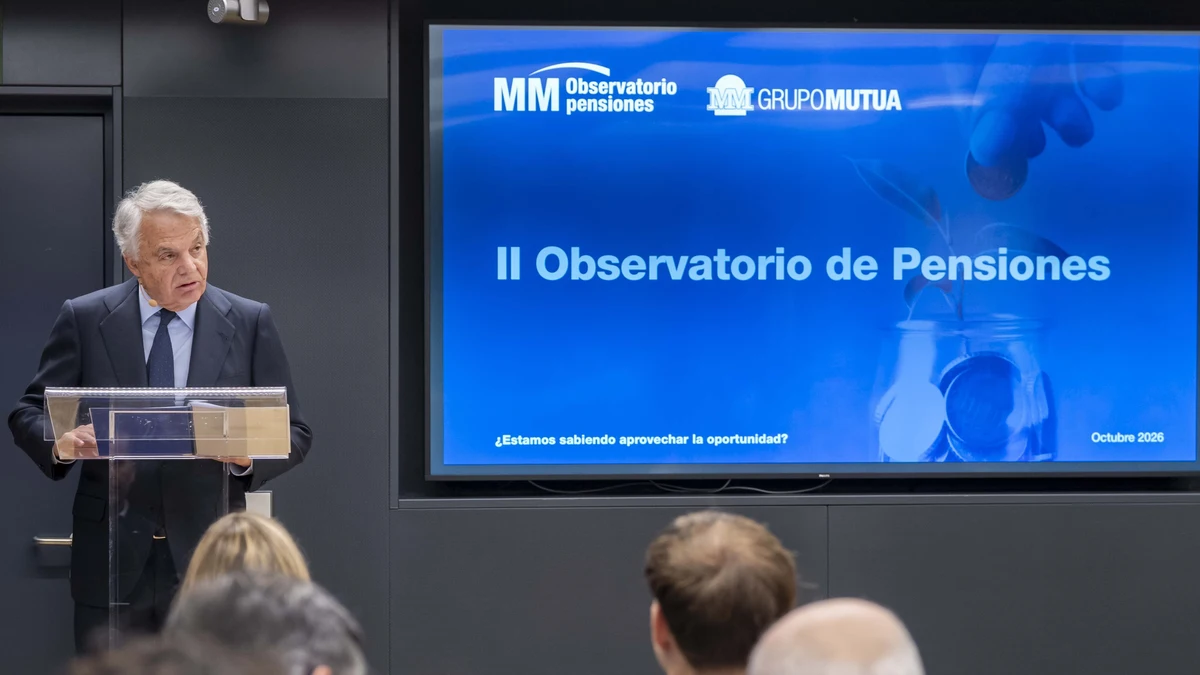
"Durante 2026 ha continuado acentuándose el desequilibrio entre la suficiencia actual del sistema público de pensiones y su sostenibilidad", ha alertado Ignacio Garralda, presidente del Grupo Mutua Madrileña durante la presentación del II Observatorio de Pensiones del grupo. Esto se debe a varios factores, entre ellas, la conjunción de la necesidad de financiación del actual sistema y las reformas más recientes que no estaban alcanzando sus objetivos de mejora.

Así, el presidente ha catalogado como "decepcionante" el resultado de 2026 debido a la ausencia de avances materiales en el desarrollo del segundo pilar, integrado por los planes de pensiones de empleo". Además, ha cifrado en 60.000 millones las transferencias que el Estado tendrá que realizar para atender el gasto en pensiones, equivalentes a alrededor del 3,5% de nuestro PIB.

Durante su intervención, Garralda señaló que el autoenrolment, es decir, la adscripción automática de los trabajadores a los planes de empleo que promueven las empresas, es un punto de partida para lograr un sistema de previsión social empresarial más sólido y desarrollado.

Sobre la segunda edición del observatorio, presentado este jueves en Madrid, ha asegurado que su balance "ofrece motivos de preocupación, pues demuestra la persistencia de las debilidades registradas". El resultado, ha afirmado, "no debería sorprendernos" ya que, durante 2026, "el sistema público ha soportado casi por completo la presión de las pensiones".

El informe se hace eco de la publicación de las recomendaciones de la Comisión Europea, que, pese a que saca los colores al sistema español, considera que es el segundo país con más potencial para desarrollar este segundo pilar. Sin embargo, el pilar II mantiene un escaso desarrollo en España a pesar del foco creciente. Apenas el 2,4% del PIB viene de las participaciones en estos productos.

Por ello, desde Europa llaman a incorporar las tres herramientas ya mencionadas hace un año, pero que siguen pendientes: 'autoenrolment', 'pension tracking system' (sistema para consultar los derechos a futuras pensiones) y 'pension dashboard' (panel que aglutina en un único lugar la información sobre futuras pensiones).

En este contexto, el primer mecanismo, la adscripción automática de los trabajadores a los planes de empleo que promueven las empresas, gana peso como sistema eficaz para aumentar el ahorro complementario con vistas a la jubilación.

"La implantación de este sistema en nuestro país debe formar parte de un modelo integral que combine aportaciones de trabajadores y empresas, mecanismos efectivos de salida voluntaria, incentivos adaptados a rentas bajas y una implantación gradual que tenga en cuenta la elevada presencia de pymes, autónomos y trabajadores con carreras laborales discontinuas", ha explicado Manuel de Orte, director del Servicio de Estudios de Mutua.

Sin embargo, los trabajadores parecen no reaccionar ante esta situación. Pese a que la preocupación es notable, pues ha recibido una puntuación de 4,4 sobre 5 en la encuesta realizada, no tiene efectos prácticos en la realidad. Uno de cada dos ocupados asegura no estar ahorrando para la jubilación y un 65% de ellos no planea empezar a hacerlo de cara al futuro.

La incertidumbre es especialmente notable entre las personas que se encuentran más cercanas a la edad de jubilación, pues dos de cada tres creen que la retribución pública se quedará por debajo de lo necesario.

"El modelo de contribuciones debería ser compartido entre trabajador y empresa, con apoyo del Estado, especialmente en situaciones de rentas más bajas", aseguró el director de Servicios de Estudios. Por ello, considera que "los planes de empleo pueden tener un papel decisivo", pero el objetivo debe ser que el ahorro recurrente se vuelva extensible entre la masa salarial.

Reino Unido e Irlanda, modelos a seguir

Como modelos a seguir, el observatorio ha puesto la mira en países cercanos, como Reino Unido e Irlanda, que muestran que medidas como la adscripción automática a planes de empleo pueden contribuir de forma efectiva a impulsar la previsión social complementaria.

Tampoco hace falta irse tan lejos para encontrar ejemplos que funcionen. Orte ha destacado el caso del País Vasco, donde existen las entidades de previsión social complementaria. "El marco fiscal vasco y la experiencia de sus sistemas de previsión social ponen de relieve la importancia de combinar una cultura de ahorro consolidada, la participación de los agentes sociales y un tratamiento fiscal estable”, mencionó también Garralda.

Aportaciones de menos de 5.000 euros al año

Este jueves también se han presentado los resultados de la I Encuesta para la Jubilación del Grupo Mutua Madrileña. Como se comentaba en el estudio, la preocupación ante la sostenibilidad del sistema no se ha traducido necesariamente en un incremento del ahorro privado.

Sin embargo, entre quienes sí ahorran para la jubilación, el esfuerzo anual suele ser moderado: el 74% de los ahorradores aporta menos de 5.000 euros al año. En cuanto a los productos de ahorro, el plan de pensiones individual sigue siendo la herramienta más utilizada, presente en seis de cada diez ahorradores.

A la hora de elegir un producto, la seguridad se sitúa como el atributo más valorado, por delante de la rentabilidad y de las ventajas fiscales. Estas últimas no aparecen como un factor decisivo en las decisiones actuales, aunque casi la mitad de los encuestados afirma que incrementaría su ahorro si mejoraran los incentivos fiscales.

La penetración de los planes de empleo es reducida: menos de un cuarto de los encuestados cuenta con este producto. Entre los que sí lo tienen, únicamente un 35% realiza aportaciones adicionales a las efectuadas por la empresa. El 60% de los encuestados valoraría positivamente que su empresa ofreciera productos de ahorro para la jubilación.

© MM

Ignacio Garralda, presidente de Mutua Madrileña
  •  
❌