❌

Reading view

Le politiche sugli affitti in Germania puniscono chi deve cambiare abitazione

In tutta Europa, la carenza di alloggi sta peggiorando e i partiti di sinistra l’hanno individuata come una questione politica centrale. Recentemente, il partito di sinistra Die Linke ha persino vinto le elezioni a Berlino, la capitale tedesca, basando la propria campagna elettorale sulla richiesta di nazionalizzare le grandi società immobiliari. In Spagna, centinaia di migliaia di persone hanno manifestato a favore di normative più severe. Ma tali misure sono davvero d’aiuto?

Dovremmo imparare dall’esperienza della Germania, dove nel 2015 è stata introdotta una forma di controllo degli affitti nota come Mietpreisbremse (freno agli affitti) e da allora è stata inasprita più volte. Eppure questa politica di controllo degli affitti sta producendo esattamente l’opposto di ciò che si intendeva ottenere. È questa la conclusione di una nuova tesi di dottorato completata presso l’Università di Ratisbona, l’ateneo leader in Europa per gli studi immobiliari.

In Germania, il divario tra gli affitti pagati dagli inquilini già presenti e quelli richiesti per gli appartamenti di nuova locazione si sta ampliando. Nella sua tesi del 2026, intitolata “Mercati immobiliari tra eterogeneità regionale e intervento politico”, Lars Jagemann analizza 107 città tedesche. Egli rileva che il divario tra gli affitti esistenti e quelli richiesti per i nuovi contratti di locazione è in media del 20–25 per cento, raggiungendo addirittura il 50 per cento nelle principali aree metropolitane. Ciò crea quello che gli economisti definiscono un «effetto lock-in». Come spiega Jagemann, gli inquilini esistenti mantengono i loro contratti di locazione economici e protetti dalla legge ed evitano di trasferirsi nel segmento più costoso del mercato, anche quando le loro attuali abitazioni non sono più adatte alle loro esigenze.

Di conseguenza, l’offerta di alloggi a disposizione di chi ha bisogno di trasferirsi, come le giovani famiglie o chi sta iniziando la propria carriera, si riduce, rendendo sempre più difficile per loro trovare un appartamento. Il mercato si divide sempre più in due gruppi: gli «insider», che beneficiano di contratti di locazione stabili ed economici protetti dalla normativa, e gli «outsider», che sono alla ricerca di un alloggio e devono affrontare affitti di mercato in forte aumento per i nuovi contratti.

La tesi conferma ciò su cui gli economisti hanno ripetutamente messo in guardia: mentre la politica abitativa tedesca mira a promuovere la stabilità sociale e a proteggere gli inquilini, le misure introdotte creano distorsioni di mercato indesiderate che possono, paradossalmente, danneggiare proprio quei gruppi che dovrebbero proteggere. La regolamentazione, conclude l’autore, sta diventando sempre più «disfunzionale».

In teoria, ci sono due possibili risposte: una regolamentazione ancora più stringente oppure la deregolamentazione e un maggiore affidamento alle forze di mercato. L’autore stesso non formula alcuna raccomandazione diretta. Sarebbe stato auspicabile che la tesi esaminasse in modo più approfondito i problemi associati a una regolamentazione ancora più rigida, in particolare la «spirale interventista» individuata dall’economista Ludwig von Mises.

Secondo Mises, normative più rigide possono alleviare temporaneamente determinati problemi, ma ne creano di nuovi. I governi introducono quindi ulteriori regolamenti per affrontare questi problemi, che a loro volta producono ulteriori conseguenze indesiderate.

In effetti, la tesi fornisce una conferma empirica di questo meccanismo. Da quando la Germania ha introdotto il «freno agli affitti» nel 2015, la politica è già stata inasprita più volte. Anche il cosiddetto «Kappungsgrenze», che limita gli aumenti degli affitti per gli inquilini esistenti, è stato reso più restrittivo.

La conclusione centrale della tesi è che, proprio perché l’alloggio è un bisogno sociale fondamentale, gli interventi di politica abitativa devono rispettare i meccanismi intrinseci del mercato. Le normative che vanno contro gli incentivi economici fondamentali provocano strategie di elusione che possono comportare ulteriori oneri per i gruppi vulnerabili. Una politica abitativa sostenibile deve quindi fare un uso intelligente dei meccanismi di mercato anziché combatterli: creando incentivi invece di imporre divieti, ampliando l’offerta invece di fissare un tetto massimo ai prezzi e stabilendo regole trasparenti e a lungo termine invece di interventi in costante mutamento.

L’autore pone inoltre particolare enfasi sugli effetti dannosi dell’incertezza politica. Tale incertezza non è generata solo dalle politiche governative effettive. Anche la semplice discussione su possibili nuove normative può generare incertezza, spingendo gli investitori ad adottare un atteggiamento attendista.

L’incertezza è sempre negativa per gli investitori, ma è particolarmente dannosa nel settore immobiliare, poiché gli investimenti richiedono lunghi periodi di pianificazione e sono in gran parte irreversibili. A differenza delle azioni, gli investitori non possono semplicemente uscire da un progetto edilizio in qualsiasi momento senza subire perdite finanziarie sostanziali. Anche in questo caso si instaura un circolo vizioso: l’incertezza riduce l’offerta abitativa, il che fa aumentare i prezzi degli immobili e gli affitti. Questi aumenti vengono poi utilizzati per giustificare nuove richieste politiche di intervento, creando ancora più incertezza.

Insieme alla sanità e alla finanza, il mercato immobiliare è tra i più fortemente regolamentati in molti paesi. Non è un caso che questi siano proprio i settori che subiscono crisi ricorrenti. Una maggiore regolamentazione aumenta i costi e riduce l’efficienza.

In tutta Europa, i partiti di centro-destra stanno commettendo l’errore di lasciare la politica abitativa alla sinistra, invece di porre essi stessi al centro dell’attenzione problemi quali gli affitti elevati e la carenza di alloggi. Dovrebbero dimostrare che solo una deregolamentazione radicale può ampliare in modo sostanziale l’offerta di alloggi.

L'articolo Le politiche sugli affitti in Germania puniscono chi deve cambiare abitazione proviene da Linkiesta.it.
  •  

Riesgo país de Argentina escala a 702 puntos ante posible recesión

La economía argentina apenas creció 0,1% en agosto tras caer 2,8% en julio. El estancamiento productivo impulsó una subida del 4,2% en el riesgo país de JP Morgan y acentuó el temor a una recesión.
  •  

Governo publica edital para compra de dívidas no Desenrola 3.0

O Ministério da Fazenda publicou nesta quinta-feira (22) em edição extra do DOU (Diário Oficial da União) a portaria que estabelece os critérios para a compra de dívidas antigas pelo governo federal no âmbito do Desenrola Brasil 3.0.

O texto também torna público o edital de manifestação de interesse para instituições financeiras e outros credores interessados em ofertar carteiras de crédito à União.

O prazo para envio das informações termina às 23h59 do dia 30 de outubro. A iniciativa busca levantar o volume de débitos que poderão ser adquiridos pelo governo e subsidiar a organização de um procedimento competitivo para a compra das carteiras.

A expectativa da Fazenda é receber ofertas que somem até R$ 90 bilhões em dívidas. Como o programa prevê desconto mínimo de 90% na aquisição dos créditos, o desembolso da União poderia chegar a R$ 9 bilhões caso todo esse volume fosse comprado nas condições mínimas estabelecidas.

A participação no chamamento, no entanto, não garante que as carteiras serão adquiridas pelo governo. O procedimento desta etapa é voltado aos credores e tem como objetivo reunir informações para estruturar o futuro leilão.

Quais dívidas poderão ser incluídas

A primeira etapa abrange dívidas de pessoas físicas, incluindo MEIs (microempreendedores individuais), com valor original de até R$ 10 mil e atraso superior a 720 dias e inferior a 1.645 dias, considerando a data de referência de 25 de setembro de 2026.

Entre as modalidades contempladas estão débitos de cartão de crédito rotativo e parcelado, crédito pessoal sem consignação e cheque especial. Para os MEIs, também são consideradas operações de crédito sem garantia real, conforme os critérios definidos na portaria.

Os créditos devem ter sido originados em operações contratadas com instituições financeiras constituídas por lei ou autorizadas a funcionar pelo Banco Central.

O chamamento também permite a manifestação de interesse de companhias securitizadoras, FIDCs (fundos de investimento em direitos creditórios) e outras pessoas jurídicas detentoras de carteiras elegíveis.

Os credores deverão apresentar informações sobre a quantidade de devedores, o número de contratos e o valor dos créditos, com a separação dos dados por modalidade de operação, faixa de renda e tempo de inadimplência, entre outros critérios previstos no edital.

Desconto mínimo de 90%

A compra das carteiras deverá observar um deságio mínimo de 90% sobre o valor original atualizado dos créditos, incluindo juros, multas e encargos.

Isso significa que a União pagará, no máximo, 10% do valor considerado para a aquisição, respeitadas as condições aplicáveis ao procedimento.

O desconto mínimo, contudo, não impede que o governo busque condições mais vantajosas na disputa entre os credores.

A definição das carteiras que serão efetivamente adquiridas dependerá das informações recebidas e das regras do procedimento competitivo a ser realizado posteriormente.

O governo também pretende avaliar o volume de dívidas por perfil de renda para estruturar a operação.

A prioridade anunciada é atender devedores de menor renda e microempreendedores individuais, embora o levantamento contemple diferentes faixas de rendimento.

Leilão deve ocorrer entre novembro e dezembro

A publicação da portaria dá continuidade à preparação do Desenrola 3.0, anunciado pelo governo federal em setembro.

Na véspera, o ministro da Fazenda, Dario Durigan, afirmou que a etapa de manifestação de interesse permitiria dimensionar as carteiras disponíveis e organizar o leilão, previsto para novembro ou dezembro.

Após o levantamento, o governo deverá definir o volume de créditos que pretende adquirir e as condições para a disputa entre os credores.

A expectativa inicial divulgada pela equipe econômica era de que o programa pudesse envolver até R$ 150 bilhões em renegociações, mas a estimativa para as carteiras a serem apresentadas nesta primeira chamada é de R$ 90 bilhões.

A etapa publicada nesta quinta-feira não representa a abertura da renegociação para os consumidores.

Neste momento, pessoas físicas e MEIs não precisam procurar os bancos para aderir ao programa. As condições para renegociar os débitos, incluindo prazos, juros e formas de pagamento, dependerão das etapas posteriores de implementação.

A proposta é permitir que pessoas com dívidas antigas recuperem o acesso ao crédito em condições mais favoráveis, a partir dos descontos obtidos na aquisição das carteiras pela União.

  •  

¿Dónde están las 260.000 viviendas prometidas por Sánchez?

La vivienda se ha tornado en las últimas semanas en un elemento nuclear para Pedro Sánchez. Puede, incluso, que se convierta en su tabla de salvación si logra transformar en votos el próximo 29 de noviembre la ola de indignación que ha provocado entre los simpatizantes de izquierda el rechazo del ala más conservadora del Congreso de los Diputados a los "decretos Maricarmen", aprobados en reacción a esta revuelta provocada por el desahucio de la octogenaria madrileña.

Pero lo cierto es que si la situación de la vivienda ha llegado al punto crítico en el que está, con la oferta deprimida y los precios disparados, es porque en los ocho años de Gobierno de coalición de PSOE y Sumar, poco se ha hecho por dinamizar la producción de viviendas, tal y como demandan los expertos para acabar con la crisis habitacional que sufre España.

El Ejecutivo ni siquiera ha cumplido con las promesas que ha realizado para incrementar el enclenque parque de vivienda pública asequible que tiene España, que debería actuar como red de seguridad habitacional para las familias con menos recursos.

Según los datos oficiales del Boletín Especial de Vivienda Social del Ministerio de Vivienda y Agenda Urbana, España cuenta apenas con un parque de aproximadamente 318.000 viviendas públicas destinadas a alquiler social o asequible. De ellas, 197.000 son gestionadas por las comunidades autónomas y 121.000 por los ayuntamientos, según la organización sin ánimo de lucro Provivienda, que asegura que la vivienda social apenas alcanza el 3,3% del total de la que hay en España, frente al 8% de la media europea.

La comparativa es más desalentadora según los datos de la OCDE. El club de los países más ricos del mundo asegura que el porcentaje de vivienda pública es del 1,5% sobre el total, frente a la media del 7,1% de la organización.

Para revertir este problema, el Gobierno ha llegado a prometer hasta 260.000 viviendas casi desde el momento en el que llegó a La Moncloa de las que, a día de hoy, resulta casi imposible saber cuántas están ocupadas por familias que las necesiten.

La cascada de promesas la inauguró en 2018 el entonces ministro de Fomento, José Luis Ábalos, que anunció la construcción de 20.000 viviendas asequibles en un periodo de entre cuatro y seis años.

La primera legislatura, sin embargo, no concentró la atención del Gobierno en la vivienda, como ha reconocido el ministro de Transportes, Óscar Puente. Ha sido en estos últimos años cuando se han sucedido los anuncios. El más potente, sin duda, es el que realizó en 2023 el presidente del Gobierno, Pedro Sánchez, cuando presentó el Plan de Vivienda en Alquiler Asequible para edificar 184.000 viviendas públicas o protegidas, que después elevó a 244.000.

El balance de esta apuesta, sin embargo, es más bien difícil de hacer porque los datos facilitados por el Gobierno son bastante vagos. Según los últimos datos ofrecidos por Casa 47, la entidad estatal de vivienda, al presentar hace unas semanas su web inmobiliaria, se han «movilizado» o están «en proceso» 120.000 de las 244.000 que prometió Sánchez, sin que se determine las que han sido entregadas.

La construcción de vivienda asequible se ha visto impactada en los últimos años por los problemas que afectan al conjunto del sector de la promoción residencial como son la falta de suelo, los largos procesos burocráticos que deben sortear, la falta de mano de obra o el incremento de los costes de construcción.

El encarecimiento de materiales e insumos ha impactado, además, en un aspecto específico y básico de este tipo de construcciones, el módulo, el precio máximo fijado por ley al que se puede vender o alquilar una VPO. Estos módulos han permanecido congelados en muchas regiones durante muchos años, lo que ha llevado a que los promotores desistieran de forma generalizada de construir este tipo de viviendas porque, con el incremento de los costes de construcción, los números no les salían. En Madrid, por ejemplo, permaneció inalterado entre 2008 y 2024. No obstante, la comunidad aprobó hace ya dos años una actualización automática anual.

La Comunidad Valenciana también ha seguido el mismo camino y ha dado luz verde este mismo año a una actualización.

© La Razón

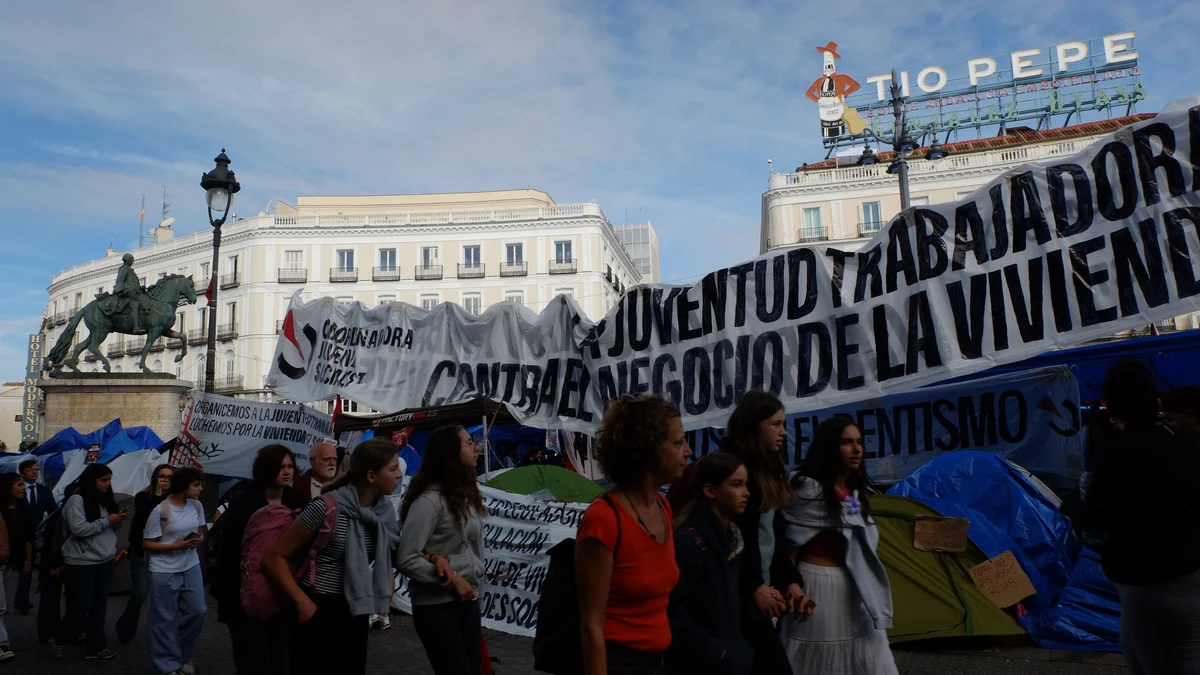
Ambiente en la acampada de Sol pidiendo vivienda digna tras la declaración de Pedro Sánchez de convocar elecciones

© EFE

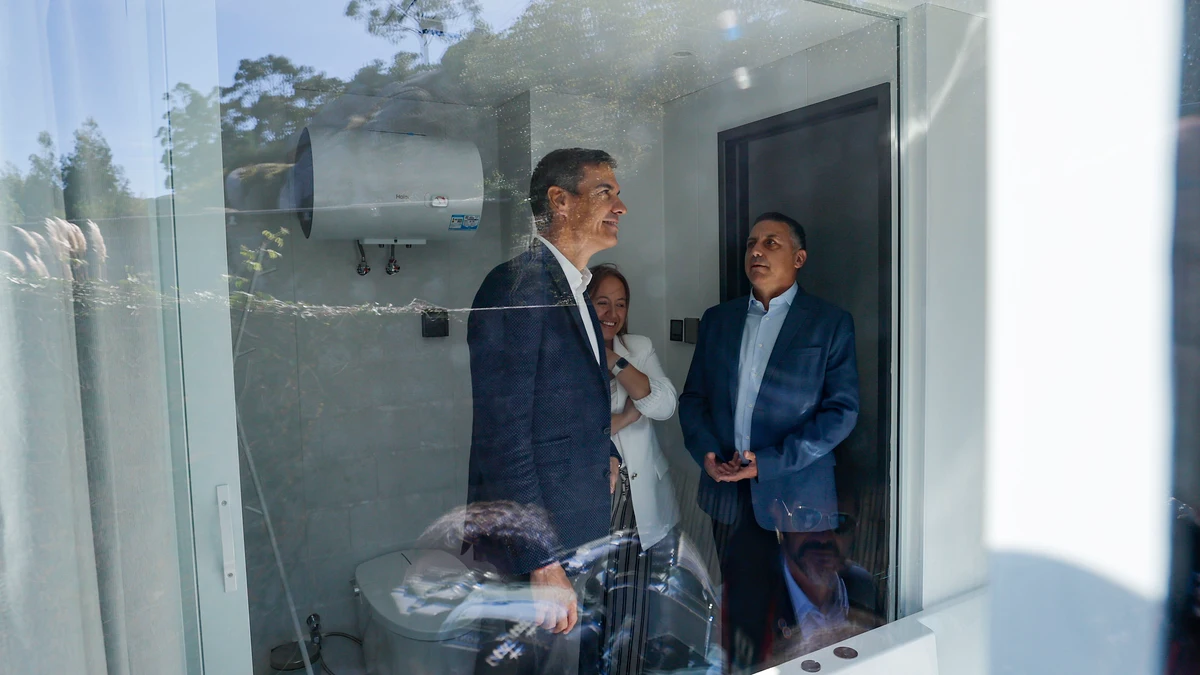
Sánchez visita una empresa de vivienda industrializada

© EFE

El Gobierno presenta el nuevo portal de Casa 47, que nace con 800 viviendas y pronto 1.500
  •  

Del «ni un desahucio más con el PSOE» a 272.000 en ocho años

El desahucio de la octogenaria Maricarmen, del que hoy se cumple un mes, se ha llevado por delante al Gobierno de Pedro Sánchez. La imposibilidad del Ejecutivo de convalidar en el Congreso de los Diputados los dos primeros decretos urgentes de vivienda que aprobó en el Consejo de Ministros el 29 de septiembre presionado por el incendio social que provocó esta «tragedia social», como la calificó el propio Sánchez, ha llevado al adelanto electoral del 29 de noviembre.

Pero la realidad es que aunque la izquierda haya hecho del caso de Maricarmen bandera contra la especulación inmobiliaria, miles de familias pierden su vivienda cada año porque las políticas del Gobierno han sido incapaces de frenar la subida de los precios de la vivienda y, al tiempo, permitir que el impulso económico del que presume Moncloa, el "cohete económico" de Sánchez, se haya trasladado a los salarios de los trabajadores.

«No va a haber más desahucios en España cuando haya un gobierno socialista», dijo Sánchez en 2015. Pero el Ejecutivo sólo ha logrado contener artificialmente los desahucios activando los denominados escudos sociales, con los que protegió a las familias vulnerables de ser desahuciadas en 2020, 2023, 2024 y 2025 coincidiendo con los años de la pandemia y de la crisis inflacionaria que se desató tras la invasión rusa de Ucrania. En estos años, y según los datos recopilados por el Consejo General del Poder Judicial (CGPJ), los lanzamientos se redujeron a 29.406, 26.695, 24.500 y 22.800, respectivamente, frente a los más de 50.000 que se ejecutaron en 2018 y 2019, los dos primeros años de Gobierno de Sánchez. En total, en las dos legislaturas de Sánchez se han producido más de 272.000 desahucios, lo que supone unos 90 diarios. Solo en lo que va de 2026, las cifras muestran unos 45 desahucios cada día. Unas cifras estas últimas que, sin medidas excepcionales de por medio, se acercan a las registradas en los años previos, cuando miles de familias españolas todavía no habían logrado recuperarse de la Gran Recesión que asoló la economía mundial desde 2008 y que dejó a decenas de miles de ellas sin capacidad, sobre todo, para afrontar el pago de sus cuotas hipotecarias.

En la actualidad, sin embargo, el problema de los impagos no está localizado en los que tienen un préstamo, sino en los que viven de alquiler, que concentran de forma mayoritaria los embargos que desembocan de forma mayoritaria en lanzamientos. Estos desahuciados suelen ser familias con pocos recursos a las que el incremento del coste de la vida ha superado con creces. Muchas se han visto afectadas no sólo por el incremento sin control del coste de los arrendamientos, sino también del precio de venta de la vivienda, que ninguna de las medidas tomadas por el Gobierno, como la Ley de Vivienda, ha logrado frenar.

El precio del metro cuadrado de compraventa se ha disparado de media un 85% desde 2018, de 1.580 a 2.924 euros, según los datos de los notarios.

La subida de los salarios, sin embargo, no ha podido seguir el vertiginoso ritmo del mercado inmobiliario. El sueldo bruto medio anual ha pasado de 24.000 euros a 29.540, un 23% más, según la misma fuente oficial.

Esta brecha entre las rentas y los sueldos, que ejemplifica que el crecimiento macroeconómico registrado por España en los últimos años por encima de la media europea no se ha trasladado a la economía real; junto con la falta de capacidad de ahorro para afrontar los gastos y el 20% del valor de tasación que no suelen financiar los bancos en la compraventa, ha dejado fuera de este mercado a las familias con menos recursos, dando un vuelco al mercado inmobiliario español.

Sin vivienda social

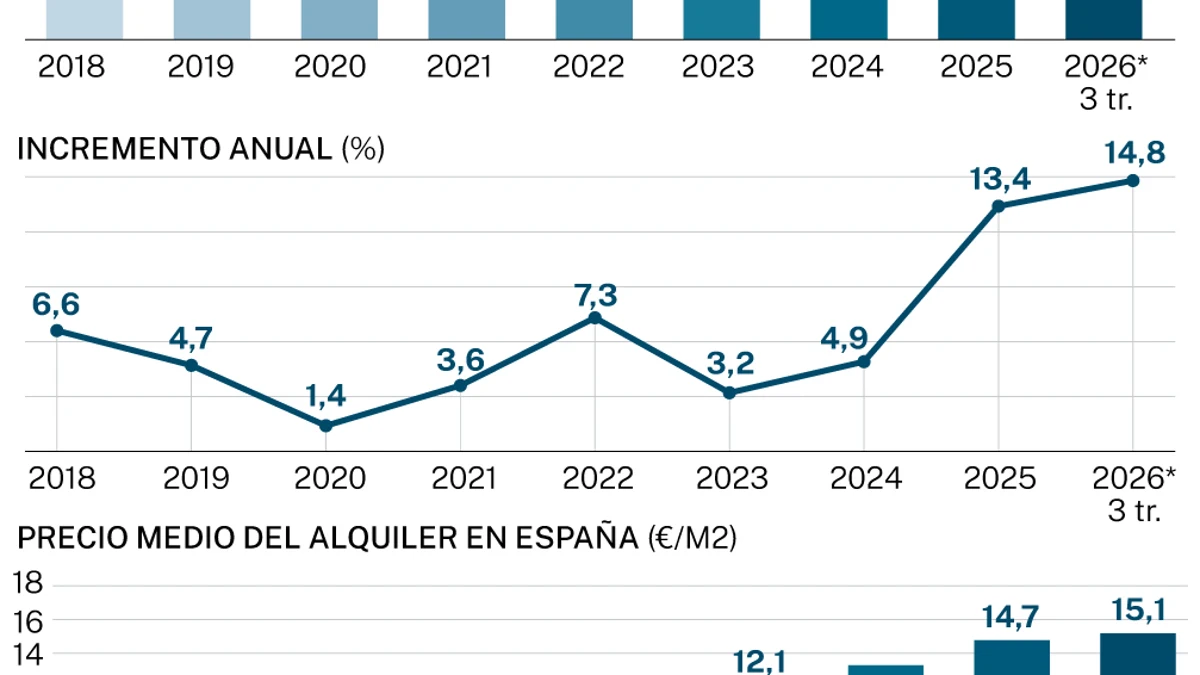
La opción que le ha restado a decenas de miles de jóvenes y familias con menos recursos para conseguir un hogar ha sido el alquiler. Pero en este mercado, la situación no es mucho mejor que en el de compraventa. Sus precios están ahora en máximos tras escalar desde los 10,4 hasta los 15,1 euros el metro cuadrado, según los datos de Idealista, una de las fuentes más manejadas dado que no existe una estadística oficial fiable sobre las rentas.

La subida aprieta cada día a más familias, muchas de la cuales acaban en la calle porque no disponen de alternativas asequibles patrocinadas por las administraciones a las que recurrir cuando los precios las expulsan del mercado libre. Tras ocho años de Gobierno de progreso, como le gusta denominar a Sánchez a su Ejecutivo, el parque de vivienda social asequible en España sigue en los huesos. Apenas representa el 3,3% del total de viviendas existentes, según datos del Observatorio de Vivienda Asequible de Provivienda, muy lejos del 8% de la media europea.

A la espera de que planes a largo plazo como el de vivienda, dotado con 7.000 millones de euros, cristalicen en una mayor oferta de este tipo de alojamientos, el Gobierno ha tratado de frenar los precios a corto plazo recurriendo a la intervención del mercado. Pero los resultados, por el momento, además de ser cuestionados por diversos expertos e informes, distan con los datos en la mano de haber logrado su objetivo.

Las zonas de alquiler tensionadas recogidas en la Ley de Vivienda en las que se limitan precios no han logrado embridarlos de forma sustancial. Aunque en Cataluña, por ejemplo, la Generalitat asegura que han bajado un 1,3%, la Cámara de la Propiedad Urbana de Barcelona ha advertido de que la medida está destruyendo la oferta y, con ello, el mercado.

La consecuencia, como han advertido portales inmobiliarios como Idealista o asociaciones de propietarios de viviendas en alquiler como Asval, es que lo único que se va a conseguir es perjudicar aún más a quien se persigue beneficiar, pues, a menos oferta, mayores precios y más dificultades de entrada en el mercado para los colectivos vulnerables.

© EFE

Sánchez visita una empresa de vivienda industrializada

© EUROPAPRESS

Sánchez ve una "tragedia social" el desahucio de Maricarmen y responsabiliza a Ayuso y Almeida
  •  

La vivienda con Sánchez: unos precios que suben como cohetes y una oferta que cae a plomo

De la España que construía más de 650.000 viviendas al año se ha pasado a la que no edifica ni 100.000. Un desplome que ha provocado que el stock de vivienda disponible se haya ido reduciendo de forma paulatina en un momento en el que la previsión del Instituto Nacional de Estadística (INE) es que se formen 145.603 nuevos hogares al año en España durante los próximos 15 por el incremento de la población que está trayendo la emigración.

Aunque en los últimos ocho años, los de Gobierno de Pedro Sánchez, el remanente de vivienda nueva en venta se ha mantenido más o menos estable en las 450.000 unidades, según los datos del Ministerio de Vivienda, no ha resultado suficiente para satisfacer a la creciente demanda. En provincias como Madrid o Barcelona, por ejemplo, no representan ni el 2% del total del parque de viviendas.

La consecuencia es que, ante la falta de producto nuevo en las localizaciones donde hay más compradores, la vivienda usada se ha convertido en el objetivo de los que buscan una casa, lo que ha provocado un desplome de su oferta del 38%, según los datos de oferta registrados por la web inmobiliaria Idealista, la que probablemente más volumen de anuncios maneja en España.

Aunque en Madrid, el principal mercado, ha cedido un 16%, en provincias como Málaga (-24%), Gerona (-25%), Barcelona (-26%) o Palma (-33%) ha sufrido recortes más pronunciados.

La contracción progresiva de la oferta y el crecimiento de la demanda han desembocado en un aumento sostenido de los precios, que superan ya los registrados durante la burbuja inmobiliaria. El precio del metro cuadrado de compraventa se ha disparado de media un 48% desde 2018 si se toman como referencia los datos de los registradores de la propiedad. De 1.588 ha subido a 2.355 euros el metro cuadrado.

En el caso de la vivienda usada, ha registrado una subida del 11,8% interanual solo durante el pasado mes de septiembre, situándose en 2.930 euros el metro cuadrado, según el último índice de precios inmobiliarios de Idealista.

La tasadora Tinsa sitúa el precio de la vivienda terminada en 2.071 euros. Esto implica que una vivienda tipo de 90 metros cuadrados cuesta de media 186.429 euros.

El crecimiento de los precios de compraventa ha expulsado a muchas familias del mercado y las ha desplazado al de alquiler, que también sufre los mismos males: falta de oferta y precios disparados. La consecuencia es que el acceso a la vivienda, de una u otra forma, se ha complicado hasta tal extremo que se convertido en el problema que más preocupa ahora a los españoles. Ha pasado de ser el 17º problema de los españoles en junio de 2018 al primero en octubre de 2026. Preocupa al 55,7% de los españoles, cuando antes de Sánchez este porcentaje apenas alcanzaba el 2,4%

En el caso del arrendamiento, la oferta, que se ha hundido según Idealista en casi 400.000 unidades desde 2018, se ha visto fuertemente afectada por las medidas intervencionistas aprobadas por el Gobierno especialmente en su segunda legislatura de mandato.

Las iniciativas del Ejecutivo arrancaron con la vuelta a contratos de arrendamiento de larga duración de cinco años, más las sucesivas prórrogas, que se vieron reforzadas durante la pandemia con la prohibición de los desahucios de las familias vulnerables.

En marzo de 2022, el Gobierno volvió a aplicar límites a la subida de las rentas del alquiler permanente con la crisis económica provocada por la guerra en Ucrania.

Todo este conjunto de medidas quedaron recogidas en la Ley Estatal por el Derecho de Vivienda, que entró en vigor en mayo de 2023.

La medida estrella de esta ley, la creación de las zonas de mercado residencial tensionado, que limitan las subidas de los precios de los arrendamientos, ha actuado en sentido inverso al deseado por el Ejecutivo, pues ha provocado una fuga constante de viviendas del mercado del alquiler. Muchos propietarios han decidido convertir sus alquileres de larga duración en otros de temporada o por habitaciones, ahora también regulados en el "decreto Maricarmen" que el Gobierno publicó en el BOE la semana pasada y que tiene pendiente de convalidar en la Diputación Permanente del Congreso.

Pero el problema denunciado por el sector, además, es que se ha generado una sensación de inseguridad jurídica que ha provocado la retirada de más oferta del mercado de alquiler.

El Observatorio del Alquiler, coordinado por la Fundación Alquiler Seguro y varias universidades públicas, calcula que desde el año 2023, más de 120.000 viviendas habituales han dejado de formar parte del mercado del alquiler en España debido al endurecimiento regulatorio y la declaración de zonas tensionadas.

El observatorio estima que el parque de alquiler disponible en todo el país caerá en otras 7.705 viviendas este año, lo que situaría la oferta en un total de 676.215 inmuebles, un 2,27% menos.

La reducción de la oferta y el incremento de la demanda han provocado que los precios del alquiler se hayan disparado desde el año 2018 entre un 40% y un 50%, dependiendo de la fuente de la que se tomen los datos. Mientras que Idealista lo sitúa en un 45%, con 15,1 euros por metro cuadrado, Fotocasa lo eleva algo más, hasta el 47%, situando el precio medio de arrendar un piso en 1.100 euros al mes, frente a los 750 que costaba en 2018.

CaixaBank Research también calcula un avance de entre el 43% y el 48%, con fuertes repuntes acumulados con subidas superiores al 10% interanual al cierre de los últimos ejercicios.

© PHOTOGRAPHERS

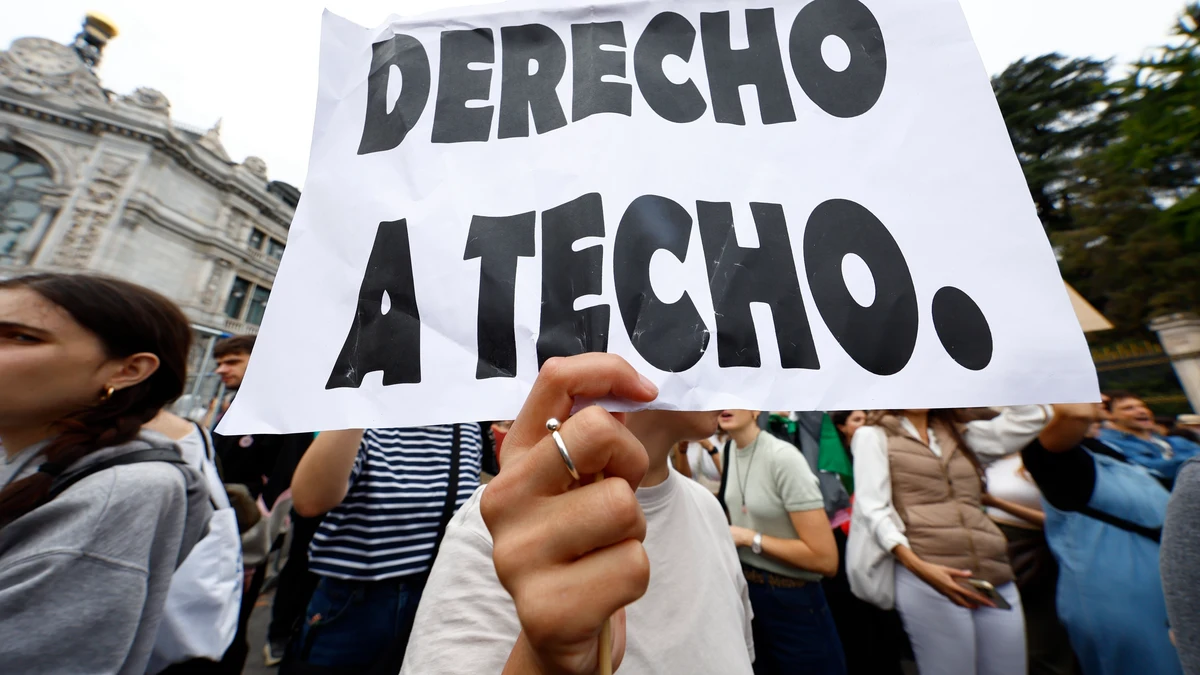
Manifestación en Cibeles por el derecho a una vivienda y contra los alquileres abusivos.

© LA RAZÓN

Precio medio de la vivienda

© EUROPAPRESS

Economía/Vivienda.- La oferta de vivienda en venta acelera su caída en el tercer trimestre al 9%, según idealista
  •  

Portaria convoca instituições financeiras para 3ª fase do Desenrola

Logo Agência Brasil

As instituições financeiras terão cinco dias úteis para a informar ao governo as dívidas que pretendem oferecer para renegociação na primeira etapa do Desenrola 3.0. O Diário Oficial da União publicou, em edição extraordinária, a portaria com o edital de chamamento.

A terceira versão do Desenrola prevê a compra de dívidas pelo governo. Na quarta-feira (21), o ministro da Fazenda, Dario Durigan, estimou em R$ 90 bilhões o volume de dívidas antigas que podem ser apresentadas nesse edital, que dá início ao processo de habilitação de bancos e fundos interessados em vender carteiras de crédito à União.

Notícias relacionadas:

Apesar do volume previsto, o custo máximo estimado para a compra de todo esse montante seria de R$ 9 bilhões, considerando o desconto mínimo de 90% exigido pelo programa.

As instituições terão cinco dias úteis para informar o volume de débitos que pretendem oferecer. A etapa, no entanto, não é uma convocação para que os consumidores renegociem suas dívidas, mas um procedimento para medir o interesse dos credores e o volume de dívidas por faixas de renda.

Como funcionará

O chamamento público será destinado a bancos, instituições financeiras e fundos de investimento em direitos creditórios (FIDCs). Para participar da etapa seguinte, os credores deverão apresentar carteiras de dívidas que atendam aos critérios do programa e aceitar as condições mínimas de desconto.

O procedimento será dividido em etapas:

  • Chamamento: publicação do edital para manifestação de interesse dos credores;
  • Apresentação das carteiras: prazo de cinco dias úteis para informar os débitos elegíveis;
  • Definição do leilão: análise do volume apresentado, com separação por faixas de renda;
  • Compra das dívidas: realização do leilão, previsto para novembro, com possibilidade de adiamento para o início de dezembro.

Segundo o ministro, o governo pretende estruturar a disputa para favorecer devedores de menor renda e microempreendedores individuais (MEIs). No entanto, caso o volume de dívidas de baixa renda seja menor que o previsto, o governo poderá comprar mais dívidas de alta renda.

Custos

A estimativa inicial é que os credores apresentem até R$ 90 bilhões em dívidas. Como o programa exige deságio mínimo de 90%, a União pagaria, no máximo, 10% do valor nominal das carteiras adquiridas.

Na hipótese de compra de todo o montante estimado, o desembolso seria de até R$ 9 bilhões.

O governo, porém, não necessariamente comprará todas as carteiras apresentadas. A intenção é estabelecer um orçamento para o leilão e estimular a concorrência entre os credores, o que pode resultar em descontos superiores ao mínimo exigido.

A depender do que o governo receber nas carteiras dos bancos e das instituições financeiras, o governo pode pedir desconto de 93% a 95% no leilão.

Quais dívidas entram

O Desenrola 3.0 foi criado por medida provisória assinada pelo presidente Luiz Inácio Lula da Silva em setembro. O programa prevê a compra, pela União, de carteiras de crédito com dívidas antigas para viabilizar a renegociação dos débitos com os consumidores.

Entre as condições previstas estão:

  • Dívidas de até R$ 10 mil, considerando o valor original do débito;
  • Atrasos entre 720 e 1.645 dias, o equivalente a aproximadamente dois anos e quatro anos e meio;
  • Débitos de cartão de crédito, incluindo as modalidades rotativa e parcelada, e de crédito pessoal sem consignação em folha;
  • Possibilidade de inclusão de dívidas elegíveis de pessoas físicas e MEIs, conforme as regras do programa.

No lançamento da iniciativa, o governo estimou que o volume total de dívidas elegíveis poderia chegar a R$ 150 bilhões, com desembolso de aproximadamente R$ 15 bilhões. A previsão de R$ 90 bilhões divulgada agora corresponde à expectativa inicial de dívidas que os credores poderão apresentar na primeira chamada.

Renegociação

Após o leilão, as dívidas adquiridas pelo governo poderão ser renegociadas com os devedores, com repasse dos descontos obtidos na compra das carteiras.

O consumidor poderá quitar o débito à vista ou parcelar o pagamento, conforme as condições a serem estabelecidas. No caso do parcelamento, haverá cobrança de juros.

Os prazos, as taxas e as demais condições operacionais ainda dependem de definições do Conselho Monetário Nacional (CMN) e da regulamentação aplicável.

Neste momento, os consumidores não precisam procurar os bancos para participar da etapa de chamamento. O governo ainda deverá divulgar as regras e os procedimentos para o acesso às renegociações.

  •  

1h. Pinto Luz lamenta declarações do presidente do IHRU

Pinto Luz critica Benjamim Pereira por ter sugerido que os jovens não têm o mesmo espírito de sacrifício das gerações anteriores. Ainda, o Benfica venceu no Chipre por 4-1 para a Liga Europa.

  •  

Tesouro dos EUA suspende restrições a investimentos ligados à Venezuela

O Departamento do Tesouro dos EUA anunciou nesta quinta-feira (22) uma proposta de regulamentação para a análise de investimentos no exterior na China, na Rússia e em outros países – uma lista que não inclui mais a Venezuela, agora que o ex-presidente do país Nicolás Maduro não está mais no poder.

O Tesouro aceitará comentários até 7 de dezembro sobre as regras propostas, que foram determinadas pela Lei Abrangente de Segurança Nacional para Investimentos no Exterior de 2025 (COINS Act), aprovada pelo Congresso em dezembro, mas que surgiu de um esforço bipartidário iniciado pelo ex-presidente Joe Biden em 2023.

A Lei COINS marcou uma expansão significativa dos controles sobre os investimentos externos dos EUA, exigindo que empresas e indivíduos norte-americanos notifiquem o Tesouro sobre certos planos de investimento, ao mesmo tempo em que os proíbe totalmente em outros casos para evitar danos à segurança nacional dos EUA.

Ela ampliou a lista de países abrangidos e incluiu a biotecnologia como um dos setores restritos, conferindo ao Tesouro a autoridade para adicionar outros setores conforme necessário.

O programa de investimentos no exterior tinha inicialmente como alvo apenas a China, mas a legislação COINS ampliou a lista de países “motivos de preocupação” para incluir Cuba, Irã, Coreia do Norte, Rússia e Venezuela “sob o regime de Nicolás Maduro”.

Mas o Tesouro afirmou que retirou a Venezuela da lista, uma vez que o governo Maduro “não existe mais” após a captura do ex-presidente por forças norte-americanas em janeiro, acrescentando que o atual governo, liderado pela vice de Maduro, Delcy Rodríguez, não se enquadrava na definição.

A regra proposta ainda poderia se aplicar a certos investimentos em entidades venezuelanas, afirmou o Tesouro, sem dar mais detalhes.

O presidente Donald Trump recebeu o presidente chinês Xi Jinping para uma luxuosa visita de Estado a Washington no mês passado e tem adotado uma abordagem menos restritiva em relação às tecnologias chinesas em seu segundo mandato, mas a divulgação, nesta quinta-feira, das regras propostas pode sinalizar um desejo de manter alguma pressão sobre as ambições tecnológicas de Pequim.

“A ideia por trás do programa de investimentos no exterior é garantir que tenhamos a capacidade de monitorar e, potencialmente, proibir os tipos de investimentos” que representam riscos à segurança nacional dos EUA, disse à Reuters o secretário-adjunto do Tesouro, Chris Pilkerton, responsável por questões de segurança de investimentos.

“Não se trata apenas do investimento em si; não se trata apenas do dinheiro. Trata-se da rede, da cadeia de suprimentos e de aspectos como esses que decorrem desse investimento”, disse ele, acrescentando que uma teia tão complexa de relações seria difícil de regulamentar de outra forma, por meio de controles de exportação ou outras medidas.

O Tesouro afirmou que as regras propostas não proibiriam todos os investimentos em países que suscitam preocupação.

Em vez disso, elas visariam investimentos específicos em entidades envolvidas em tecnologias de dupla utilização que beneficiem programas militares, Estados de vigilância e países com violações dos direitos humanos.

As regras propostas exigem notificação sobre investimentos potenciais em seis setores e cinco países designados, ao mesmo tempo em que os proíbem totalmente no caso da inteligência artificial.

Queda de Maduro amplia atração de investimentos na Venezuela

  •  

Carlos Moura sinaliza três das medidas que gostaria de ver concretizadas no Orçamento de Estado

Na sessão de abertura do Congresso da Associação da Hotelaria, Restauração e Similares de Portugal (AHRESP), que este ano tem lugar de 22 a 23 de outubro no Centro de Congressos do Arade, em Lagoa, Carlos Moura, presidente da associação, indicou as três medidas que gostaria de ver concretizadas no Orçamento de Estado de 2027 (OE 2027).

  •  
❌