
 Login

Fundos sustentáveis deixam ‘fugir’ 37 mil milhões de euros em dois anos

Os fundos de investimento europeus com objetivos de investimento sustentável perderam 20,7 mil milhões de euros em 2025, contabilizando assim o segundo ano consecutivo em que saiu mais dinheiro do que entrou num valor acumulado de 37 mil milhões de euros.
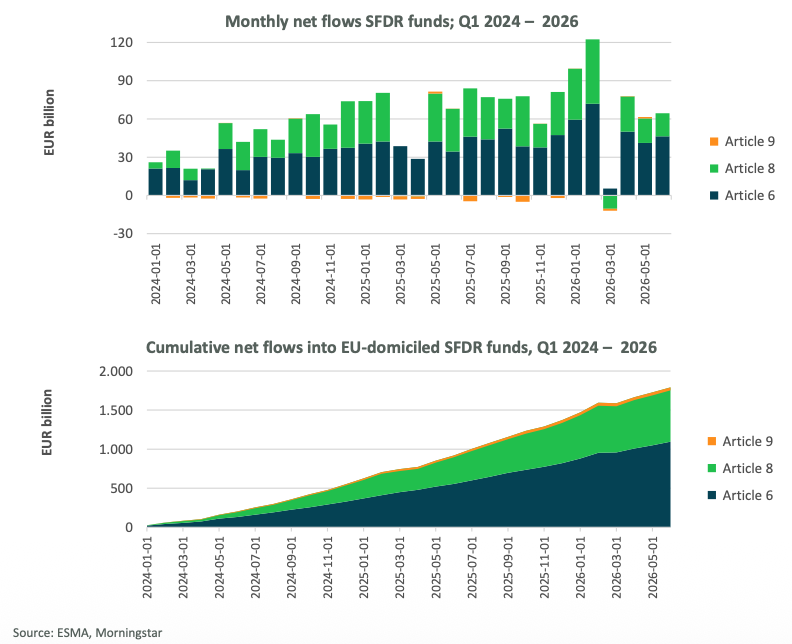
Em sentido oposto seguem os fundos com requisitos menos exigentes de sustentabilidade, que só no ano passado captaram mais de 800 mil milhões de euros em termos líquidos, num valor acumulado de 1,8 biliões de euros entre janeiro de 2024 e junho deste ano.
A divergência consta do relatório “Monitoring Capital Flows to Sustainable Investments”, divulgado esta terça-feira pela Plataforma da UE para as Finanças Sustentáveis, e mostra para onde foram as poupanças dos investidores depois de a União Europeia ter criado categorias para classificar estes produtos.
[Os fundos com objetivos sustentáveis] continuaram a ser demasiado específicos e dispendiosos para responder à procura do mercado geral, em termos das métricas tradicionais de classe de ativos e de risco.
A classificação resulta do regulamento europeu de divulgação de informação sobre sustentabilidade (SFDR, na sigla inglesa): os fundos do artigo 9 têm um objetivo de investimento sustentável, os do artigo 8 promovem características ambientais ou sociais, e os fundos do artigo 6 não fazem qualquer destas promessas.
Segundo dados da ESMA e da Morningstar citados no relatório, os fundos do artigo 8 captaram 327,3 mil milhões de euros em 2025, mais 47% do que em 2024, e os do artigo 6 receberam 493 mil milhões. Os do artigo 9 perderam 20,7 mil milhões, depois de saídas de cerca de 16 mil milhões em 2024. Em 2026, o padrão manteve-se: no primeiro semestre, os do artigo 8 captaram 145,3 mil milhões e os do artigo 9 perderam cerca de 700 milhões.
No segundo trimestre de 2026, os fundos do artigo 8 geriam 9,1 biliões de euros ou 59,6% dos 15,26 biliões dos fundos europeus abertos ao público em geral, conhecidos como UCITS. Os do artigo 6 somavam 5,83 biliões (38,2%) e os do artigo 9 apenas 337 mil milhões (2,2%). As saídas acumuladas do artigo 9 em 2024 e 2025 representam mais de 10% dos ativos da categoria.
O alinhamento com a taxonomia europeia (a lista de atividades consideradas sustentáveis do ponto de vista ambiental) também difere do que os fundos declaram. Em média, os fundos do artigo 8 têm 2,3% da carteira alinhada com a taxonomia, embora declarem 35% de investimento sustentável. Nos do artigo 9, o alinhamento é de 8,8%, contra 92% declarados.
O relatório explica ainda que o universo de empresas que reportam à taxonomia “abrange apenas cerca de 2.000 empresas, enquanto a maioria dos fundos tem como referência universos europeus e não europeus muito maiores”.
Para o desempenho do artigo 9, os autores apontam que estes fundos “continuaram a ser demasiado específicos e dispendiosos para responder à procura do mercado geral, em termos das métricas tradicionais de classe de ativos e de risco” e que “a alteração significativa das condições gerais de mercado em 2025 e no início de 2026 acelerou a tendência de fluxos para os fundos dos artigos 8 e 6, que têm uma alocação de ativos ampla e baseada no mercado, uma vez que as taxas de juro e o desempenho dos setores acionistas determinaram a realocação dos fundos”.
Além disso, aponta também que a incerteza global de março de 2026 travou temporariamente as entradas no mercado europeu de fundos, sem alterar a tendência positiva do ano. Os autores do relatório acrescentam que “o atual processo de revisão do SFDR pode também ter contribuído para explicar a atual falta de tração no mercado”.
A Comissão Europeia propôs em novembro do ano passado substituir os artigos 8 e 9 por três categorias voluntárias: sustentável, de transição e de “ESG basics”, para os restantes produtos que integram critérios ambientais, sociais e de governação. Cada categoria exigiria que 70% da carteira apoiasse a estratégia escolhida, e as menções ESG no nome e na publicidade ficariam reservadas aos produtos classificados.
Segundo a Comissão Europeia, o SFDR tem sido usado como sistema de rótulos, o que gerou confusão entre investidores e aumentou o risco de “greenwashing”. O processo está na fase de negociação.
