Login

Corretoras de seguros atingem 22% de retorno de capital em 2025
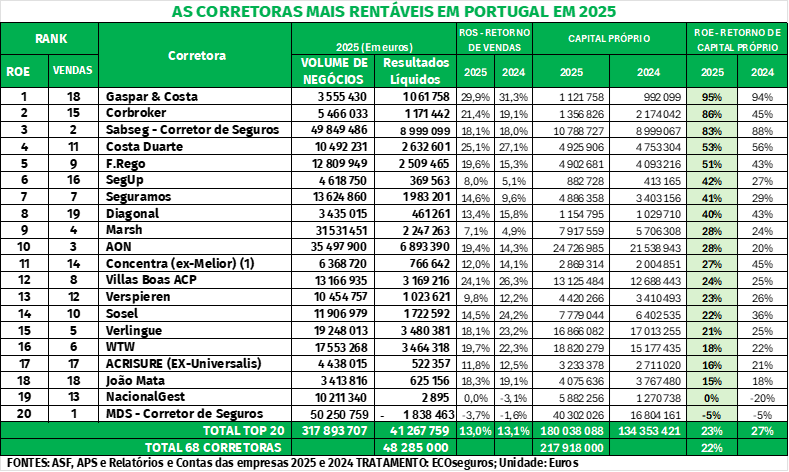
As 20 maiores corretoras de seguros em Portugal registaram, em 2025, um volume de negócios agregado de 317,9 milhões de euros e resultados líquidos de 41,27 milhões, correspondentes a uma rentabilidade dos capitais próprios (ROE – Return on Equity) de 23%, abaixo dos 27% de 2024. Veja a rentabilidade, uma por uma, em baixo.
A descida do ROE deveu-se ao aumento de 34% dos capitais próprios das 20 maiores corretoras, para 180 milhões de euros, enquanto os resultados líquidos cresceram “apenas” 12%, para 41,2 milhões de euros. Este aumento dos capitais próprios foi impulsionado, em grande parte, pela holding MDS, que realizou prestações acessórias no valor de 25 milhões de euros na MDS Corretora.
Entretanto a ASF, entidade supervisora do setor, divulgou o seu Relatório sobre a Atividade da Mediação de Seguros 2025. Neste estudo analisou o universo das 68 corretoras que operaram em Portugal em 2025. Para todas, os resultados líquidos totalizaram 48,29 milhões de euros e o ROE atingiu 22%, pelos valores indicados pode concluir-se que as TOP 20 significaram 85% do total dos lucros dos corretores.
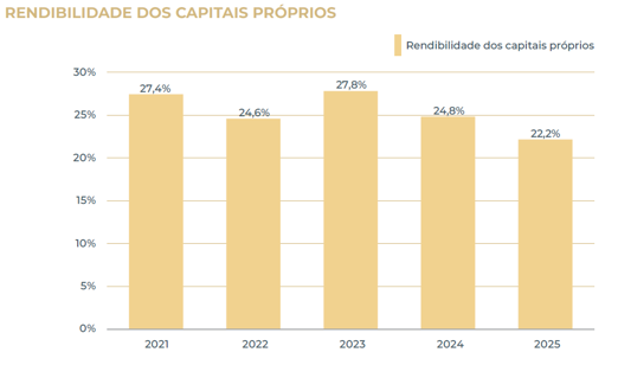 Fonte: ASF
A informação da ASF confirma que rendibilidade dos capitais próprios (ROE) manteve-se positiva desde 2021 mas recuou em 2024 e 2025, depois de atingir o valor mais elevado em 2023. O supervisor alerta que a redução da ROE não traduz necessariamente uma deterioração dos resultados, mas confirma sobretudo o aumento da base de capital sobre a qual é calculada a rendibilidade.
A muito rentável Gaspar & Costa
A Gaspar & Costa manteve a liderança no ranking das corretoras mais rentáveis para os seus proprietários. Obteve um ROE de 95%, seguiu-se a, agora em trânsito para o Grupo Rego, Corbroker, com 86% e a Sabseg, com 83%. Estes valores mostram uma elevada capacidade de gerar resultados face aos capitais próprios contabilizados, embora rácios tão elevados possam também refletir uma base de capital relativamente reduzida. A Costa Duarte (53%) e a F. Rego (51%) completam o grupo das cinco corretoras com maior retorno do capital próprio.
A SegUp (42%), a Seguramos (41%) e a Diagonal (40%) também registaram ROE de 40% ou mais. Entre as grandes corretoras internacionais, Marsh e AON apresentaram ambas um retorno de 28%, enquanto a WTW ficou nos 18%. A Concentra atingiu 27%, enquanto a Villas Boas ACP ficou nos 24% e a Verspieren nos 23%. A Sosel conseguiu 22% e a Verlingue 21%. No extremo inferior, a NacionalGest apresentou um ROE praticamente nulo, enquanto a MDS registou um valor negativo de 5%, refletindo um resultado líquido negativo de 1,84 milhões de euros.
A MDS, líder de mercado por receitas em 2025, apresentou no ano um resultado líquido negativo de 1,84 milhões de euros e uma ROE de -3,7%, sendo a única das 20 maiores corretoras com rendibilidade negativa. A causa está identificada pelo grupo e deve-se à concentração de custos na MDS – Corretora, a empresa do grupo registada como tal junto da ASF. O negócio em Portugal está disperso por diversas participadas na mediação de seguros e, assim, o grupo anuncia receitas em Portugal de 95,9 milhões de euros e um resultado líquido agregado de 10,8 milhões.
A principal conclusão é que a dimensão do negócio não determina, por si só, a rentabilidade do capital. A Gaspar & Costa e a Corbroker apresentam os ROE mais elevados, apesar de terem volumes de negócios muito inferiores aos da MDS, da Sabseg, da AON ou da Marsh. A leitura do indicador exige, contudo, cautela: um ROE elevado pode resultar de lucros expressivos, de capitais próprios reduzidos ou de ambos. Por isso, deve ser analisado em conjunto com os resultados líquidos, a evolução dos capitais próprios e a rentabilidade das vendas (ROS), para distinguir uma operação efetivamente mais rentável de um rácio elevado devido à estrutura de capital.
Assim, a análise da rentabilidade das vendas (ROS – Return on Sales) das 20 maiores corretoras de seguros em Portugal mostra que a Gaspar & Costa lidera em 2025, com uma margem de 29,9%, seguida da Costa Duarte, com 25,1%, e da Villas Boas ACP, com 24,1%. O indicador mede a proporção do volume de negócios que se transforma em resultado líquido: por cada 100 euros de vendas, a Gaspar & Costa gerou cerca de 29,90 euros de lucro. A Corbroker alcançou 21,4%, a WTW 19,7%, a F. Rego 19,6%, a AON 19,4%, a João Mata 18,3%, enquanto a Sabseg e a Verlingue registaram ambas 18,1%. Estes valores evidenciam diferenças importantes na capacidade de converter receitas em resultados.
Solidez e liquidez, além de rentabilidade
A ASF acompanha de perto a situação económica e financeira das corretoras identificando eventuais vulnerabilidades suscetíveis de afetar a continuidade e a sustentabilidade da respetiva atividade. Por esse motivo, analisa as demonstrações financeiras anuais de cada corretora, incluindo as respetivas notas às demonstrações financeiras, para compreender de forma mais detalhada a evolução da situação patrimonial, financeira e económica de cada entidade.
A preocupação da ASF é essencialmente a robustez financeira destas entidades, designadamente quanto à respetiva estrutura de capitais, capacidade de cumprimento das responsabilidades assumidas e liquidez disponível para fazer face aos compromissos de curto prazo.
Assim, e para além da rentabilidade geral e dos capitais próprios, o supervisor está particularmente atento a:
- Rácio de autonomia financeira: calculado através da relação entre o Capital Próprio e o Ativo, cujo mínimo exigido é de 15%;
- Rácio de solvabilidade: calculado através da relação entre o Capital Próprio e o Passivo, cujo mínimo exigido é de 20%;
- Rácio de liquidez geral: calculado através da relação entre o Ativo corrente e o Passivo corrente, cujo limiar regulamentar é de 100%.
Também estes indicadores estão bastante positivos para o conjunto das corretoras:
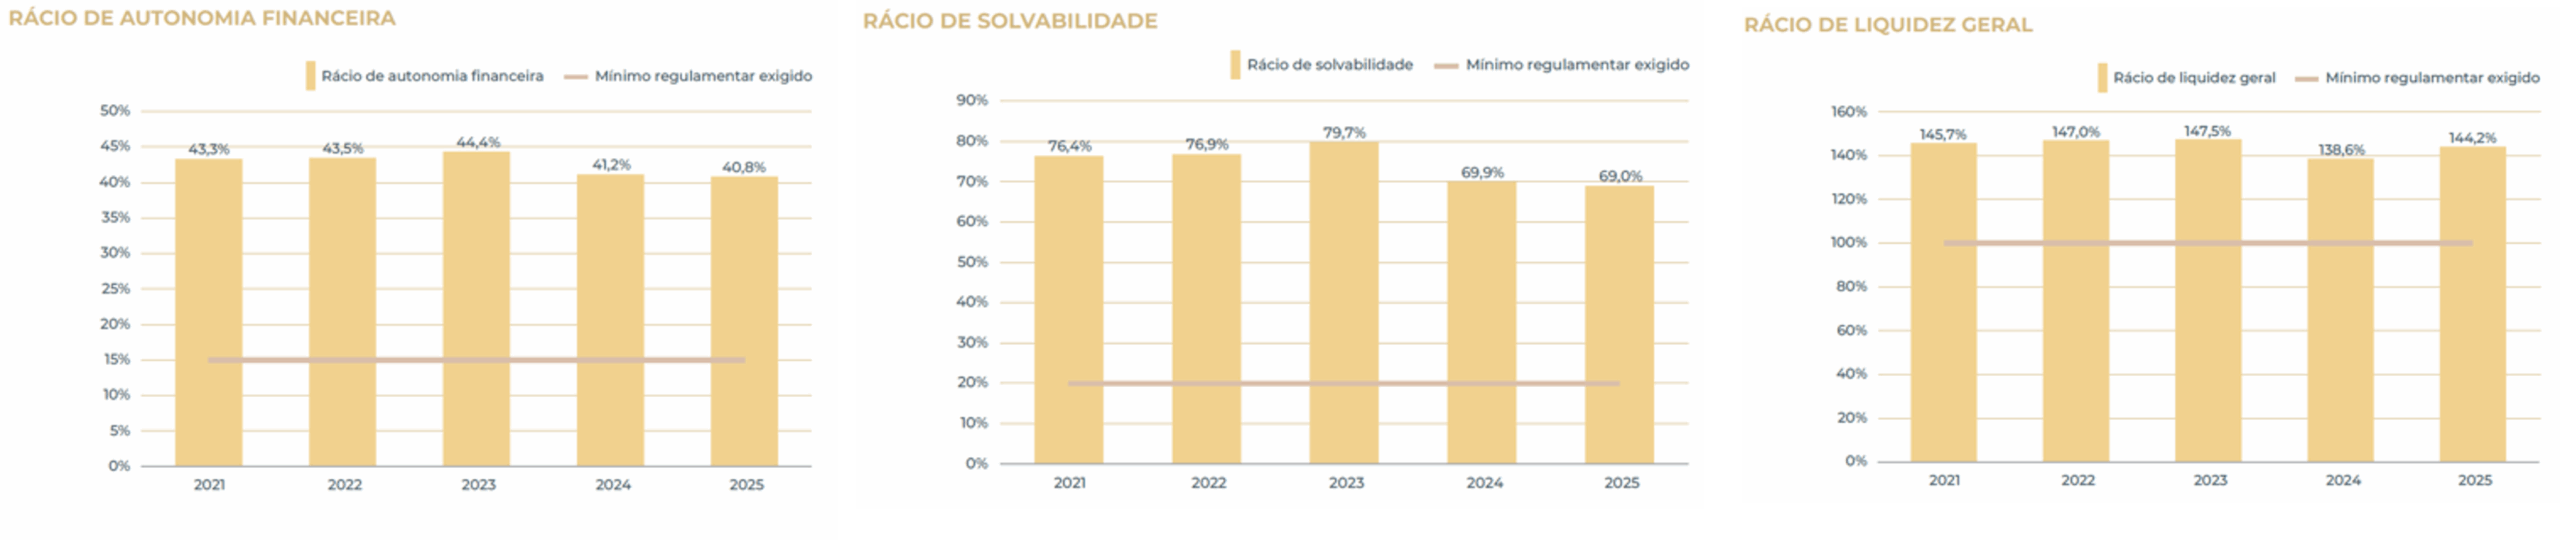 Fonte: ASF
Para o regulador, o rácio de autonomia financeira dos corretores de seguros e mediadores de resseguros manteve-se acima do mínimo regulamentar, de 15%, desde 2021 embora tenha recuado nos dois últimos anos. Apesar desta redução, os capitais próprios continuavam a representar cerca de 41% do ativo no final do período, refletindo “uma estrutura de financiamento sólida e uma dependência relativamente limitada de capitais alheios”, refere a ASF.
Também o rácio de solvabilidade manteve-se significativamente acima do mínimo regulamentar, de 20%, nos últimos cinco anos, embora tenha recuado nos dois últimos anos. Apesar desta redução, o Supervisor comenta que “a margem de solvabilidade continuava confortável no final do período, com o rácio a situar-se 49 pontos percentuais acima do mínimo exigido, evidenciando a manutenção de uma capacidade de cobertura dos requisitos regulamentares substancialmente superior ao limite legal”.
Por último, o rácio de liquidez geral dos corretores de seguros e mediadores de resseguros manteve-se igualmente acima do mínimo regulamentar, de 100%, em todos os anos analisados, oscilando entre 138,6% e 147,5%. A evolução aponta para a manutenção de “uma capacidade confortável de cobertura dos compromissos de curto prazo através dos ativos correntes, apesar da quebra registada em 2024”, conclui a ASF.
Veja aqui quais as corretoras mais rentáveis para os seus proprietários: