
❌

Reading view

Concessões rodoviárias têm “década da transformação” e duplicam players

O mercado de concessões de rodovias passou por uma mudança significativa na última década, com a desconcentração do setor e a entrada de novos players, incluindo operadoras estrangeiras e fundos de investimentos.

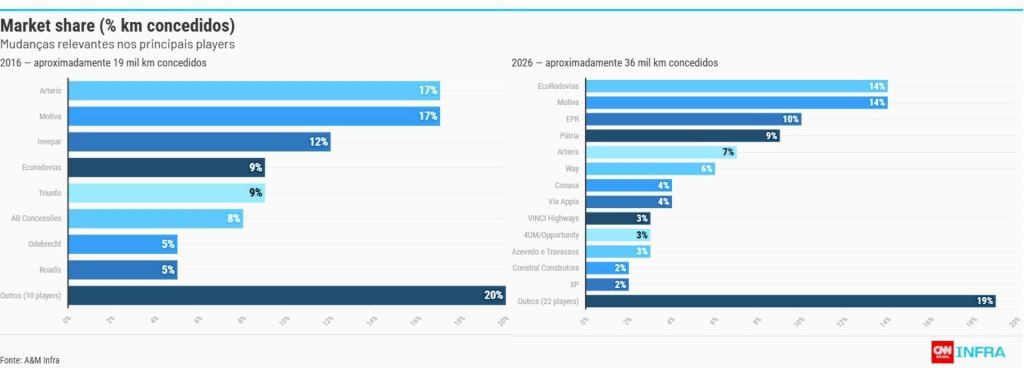
Entre 2016 e 2026, o número de empresas praticamente dobrou, passando de 18 para 35. Na direção contrária, a malha administrada pelo “top five” diminuiu de 64% para 54% do total.

O levantamento foi feito pela A&M Infra, divisão de infraestrutura e projetos de capital, a pedido da CNN. Ele capta um período em que as rodovias federais ou estaduais operadas pela iniciativa privada saltaram de aproximadamente 19 mil para cerca de 36 mil quilômetros.

“Nos últimos dez anos, esse mercado foi marcado por forte dinamismo no Brasil, com reestruturações importantes e um pipeline acelerado de projetos a partir de 2020”, afirma Tiago Barros, diretor-sênior da A&M Infra.
• CNN Infra

Em 2016, a liderança era dividida pela espanhola Arteris e pela CCR (hoje Motiva), com 17% de participação. Depois vinham Invepar (12%), Ecorodovias (9%) e Triunfo (9%).

Alguns players, como a Roadis (dona da Via Bahia) e a Odebrecht Transport, deixaram o mercado. A Triunfo saiu da BR-040, entre o Rio de Janeiro e Juiz de Fora (MG), e deve deixar outras operações.

Hoje, a dianteira do setor é disputada palmo a palmo por Motiva e Ecorodovias, cada uma com 14%. A EPR, fundada em 2022 pelos grupos Equipav e Perfin, detém 10%. Pátria Investimentos (9%) e Arteris (7%) vêm em seguida.

Atores recentes, porém, chamam a atenção. Um deles é a Nova Rodovias, que promoveu um “casamento” do Opportunity com quatro construtoras reunidas na 4UM (JMalucelli, Carioca Engenharia, Aterpa e Senpar).

“Gostamos de capex alto. A capacidade do grupo de se alavancar com equity é alta. E sobra capacidade de execução”, disse recentemente o CEO da empresa, Marcelo Stachow, em entrevista à CNN.

A Nova Rodovias arrematou as concessões da BR-381, entre Belo Horizonte e Governador Valadares (MG), e da BR-364, entre Porto Velho e Vilhena (RO). Agora, estuda os leilões da Rota Agro Central e da Rota do Pequi, além da relicitação da BR-163 entre Sinop (MT) e Miritituba (PA).

O Pátria, que entrou em concessões de rodovias federais e estaduais, vê um marco regulatório com previsibilidade no setor e investidores estrangeiros — como fundos de pensão e fundos soberanos — confiantes na segurança dos contratos.

“É um setor do qual gostamos bastante, estamos presentes há dez anos e pretendemos continuar participando”, afirmou Thiago Bronzi, sócio-líder de investimentos em rodovias e saneamento da gestora de recursos.

A francesa Vinci, uma das maiores operadoras privadas de rodovias do mundo, arrematou a Rota dos Cristais — entre Belo Horizonte (MG) e Cristalina (GO) — e adquiriu a Entrevias (SP).

Carteira de leilões

A continuidade das concessões de rodovias é apontada pela A&M Infra como um fator que ainda reconfigurar o mercado brasileiro nos próximos anos, além de oportunidades de fusões e aquisições.

Na semana passada, o Ministério dos Transportes divulgou sua carteira de leilões para o próximo quadriênio. Está prevista a oferta de 11 ativos somente em 2027, incluindo três lotes em Santa Catarina e a Rota Portuária Itaqui, entre São Luís (MA) e Teresina (PI). Há trechos como a Rota do Café (BR-393/RJ) e a otimização da BR-153 em São Paulo (Transbrasiliana). Esses projetos preveem investimentos de R$ 102,6 bilhões.

“É um número extremamente ousado de leilões”, afirmou o ministro George Santoro. De forma geral, o mercado entende pode haver nuances dependendo do resultado das eleições presidenciais, mas que a agenda de concessões rodoviárias hoje é um consenso entre os candidatos.

O diretor-presidente da ABCR (Associação Brasileira de Concessionárias de Rodovias), Marco Aurélio Barcelos, avalia que investidores internacionais ainda enxergam oportunidades no mercado brasileiro e pode haver novos entrantes.

De acordo com ele, o setor tornou-se um mobilizador de outras importantes atividades econômicas no país, que vão de construtoras a empresas de atendimento pré-hospitalar (responsáveis pelos primeiros socorros e assistência médica em estradas pedagiadas).

Para não colocar em risco a disposição dos investidores, acrescenta Barcelos, é fundamental que os contratos sejam integralmente respeitados e os governos empossados em 2027 não cedam a pressões populistas contra a cobrança de tarifas, que se revertem em investimentos recordes no setor e melhoria das condições oferecidas aos usuários.

  •  

Como o Brasil encareceu a energia que o mundo quer

O dono de uma lanchonete não precisa conhecer o setor elétrico para entender sua importância: a conta chega, sobe e precisa ser paga. Em vinte anos, a “conta de luz” acumulou alta acima de 400%. O IPCA avançou por volta de 200%. Para famílias e indústrias, energia cara virou um imposto regressivo, silencioso e permanente.

O Brasil talvez seja o único país capaz de ser simultaneamente um Electrostate, como a China, baseado em eletrificação e renováveis baratas, e um Petrostate, como os Estados Unidos, com petróleo competitivo e vastas reservas de gás. 

Mas políticas ruins, má gestão regulatória e falta de ousadia transformaram abundância em custo. Competição e busca pelo menor preço cederam espaço a subsídios, interesses corporativos e escolhas políticas. Tarifas sobem, empresas quebram, fabricantes de equipamentos saem e investidores se afastam diante de arbitrariedades e contratos descumpridos. 

No maior leilão de energia da história, o governo contratou 19 GW térmicos por mais de R$ 2 milhões por MW, embora baterias pudessem prestar o mesmo serviço por cerca de 40% menos. A escolha ocorreu quando o custo das turbinas a gás (importadas) quase triplicou desde 2023, com a corrida global por IA. O prejuízo estimado ao consumidor é de R$ 0,5 trilhão em valor presente. 

Quem tem painel solar continua usando a rede, mas transfere custos aos mais de 80 milhões de consumidores sem painel. O subsídio médio é estimado em R$ 210 mensais para 6,5 milhões de consumidores com GD, contra R$ 31 para 17,5 milhões de consumidores de baixa renda. Sob uma frágil justificativa ambiental (a expansão via projetos utility scale mais eficientes já é renovável), transferimos renda dos mais pobres para os mais ricos, a um custo de R$ 20 bilhões por ano.  

E, como o ONS não controla a GD, corta grandes usinas solares e eólicas, gerando prejuízos de R$ 6,5 bilhões a geradores que pagaram pela conexão e contrataram margens de acesso, desperdiçando energia competitiva e quebrando contratos. O resultado: a instalação de energia solar e eólica centralizada, fontes de energia mais baratas, caiu 54% em 2025 e deverá recuar ainda mais em 2026.   

Belo Monte sem reservatórios adequados, Angra 3 com tecnologia dos anos 1970 e preços 200% acima do mercado, a concentração de mercado e outras disfunções revelam um modelo que exige reforma estrutural urgente. A Noruega exporta petróleo e gás e eletrifica sua economia com renováveis. O potencial do Brasil é maior.

A reforma exige quatro eixos.

Primeiro, modernizar o mercado, ampliar o acesso ao mercado livre e contratar atributos (potência, flexibilidade e confiabilidade), e não tecnologias.

Segundo, eliminar subsídios para novos projetos, cobrar da GD os encargos de rede previstos na regulação e reavaliar Angra 3 e térmicas fora do mérito econômico, a partir de contratos existentes. Precisamos de um PROER (bem-sucedido programa de saneamento do setor financeiro do governo Fernando Henrique Cardoso) para sanear nosso setor energético.

Terceiro, integrar expansão e operação, usando a transmissão como plataforma de crescimento e criando regras para grandes cargas, por exemplo, adotando o conceito de bring your own power para IA, associado a um fast track regulatório para tais cargas que podem gerar uma prosperidade brutal ao país em poucos anos.

Quarto, ressarcir perdas, combater fraudes e restaurar a segurança jurídica com agências técnicas e independentes — o sentimento atual dos investidores sobre o descumprimento de contratos no setor elétrico brasileiro tem que ser endereçado com vigor, clareza e rapidez. 

A economia do futuro será intensiva em energia e inteligência. O Brasil tem uma valiosa combinação de recursos, escala, empresas e recursos limpos e abundantes. Falta decidir usar essa vantagem. 

Energia barata não é apenas conta menor. É indústria, tecnologia, produtividade, renda e liberdade para criar o novo. Países que prosperam não administram escassez: transformam abundância em possibilidades. 

Imagine motoboys elevando sua renda em 30% com motos elétricas, petróleo gerando US$ 50 bilhões de superávit e o Brasil capturando 10% dos investimentos globais em IA, mais de R$ 3 trilhões em uma década, abastecidos por renováveis e gás. Esse sonho pode virar realidade muito rapidamente; bastam liderança, competência e inegociável compromisso com o cumprimento de regras e contratos. 

O próximo governo pode continuar administrando privilégios e afastando investimentos ou fazer uma escolha maior: transformar a energia brasileira em plataforma de prosperidade. O primeiro passo será mudar a abordagem histórica e formar um time que entenda profundamente do tema, com alta capacidade executiva e credibilidade junto aos mercados. O futuro já está sendo construído. A questão é se teremos ambição e credibilidade para construí-lo aqui.

* Antonio Bastos Filho é fundador da Serena Energia

Os artigos publicados pelo CNN Infra buscam estimular o debate, a reflexão e dar luz a visões sobre os principais desafios, problemas e soluções enfrentados pelo Brasil e por outros países do mundo. Os textos publicados neste espaço não refletem, necessariamente, a opinião da CNN Brasil.
  •  
❌