A new Kyrgyz sheep breed is charging to fame in Central Asia for the size of its males and the massive prices being reported for prime specimens of the variety.
An Afghan migrant has told RFE/RL's Radio Azadi that his stepmother and four sisters died of thirst and hunger while attempting a dangerous journey to Iran after economic hardship forced the family to leave Afghanistan again.
At least 17 Afghans died of extreme dehydration in mid-September after crossing Iran through Pakistan, according to a human rights organization. Among them were a mother and her four daughters.
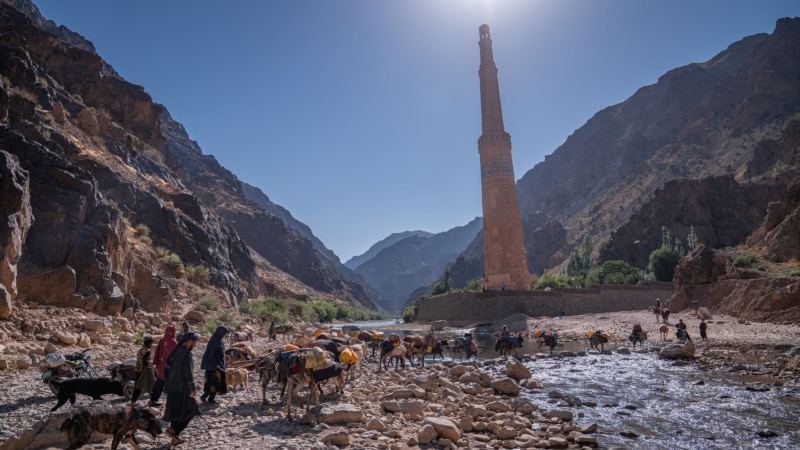
Work is now underway to the restore Afghanistan's Minaret of Jam, which experts say reflects a welcome departure from the icon-smashing rule of the Taliban of the 1990s. The change contrasts with the current Taliban rulers' draconian restrictions on other facets of life in the country.
Families of dozens of Kyrgyz women imprisoned in Iraq are calling on the government to bring them home. The women -- mostly wives and relatives of Islamic State fighters -- traveled to Iraq and Syria more than a decade ago as the extremist group seized swaths of territory.
Raffinerie, l’Italia decida di essere un Paese
di Margherita Furlan
19 settembre 2026
Aramco compra gasolio nel Mediterraneo dopo gli attacchi alle sue raffinerie. In quella stessa finestra di mercato si forma il prezzo che paghiamo alla pompa. L’Italia ci arriva senza impianti e senza bandiera
La fila di Aramco
Da alcune settimane Saudi Aramco presenta offerte d’acquisto nella finestra di contrattazione gestita da Platts per carichi di gasolio nel Mediterraneo. Secondo gli intermediari che seguono quella piattaforma, la società statale saudita cerca migliaia di tonnellate di prodotto raffinato; altri operatori riferiscono che sta sondando anche il mercato della benzina in Europa. L’azienda ha rifiutato di commentare.1
Conviene soffermarsi su cosa significhi. Aramco estrae, raffina e vende: è strutturalmente venditrice di distillati, non compratrice. Nel luglio 2025 l’Arabia Saudita aveva toccato il massimo storico delle esportazioni di gasolio, con una media mensile di 611mila barili al giorno, e Aramco si presentava come fornitore quasi solitario nelle finestre di valutazione del Nord Europa e del Mediterraneo, spesso a prezzi inferiori a quelli degli altri.2 Quattordici mesi dopo si mette in fila dall’altra parte del banco.
Il motivo non è un capriccio commerciale, sono gli impianti. Gli Houthi hanno rivendicato l’attacco alla raffineria di Yanbu, sul Mar Rosso, e nel corso dell’estate hanno colpito ripetutamente il centro di trattamento di Jazan, più a sud. Poi, il 10 settembre, droni partiti dall’Iraq hanno incendiato le stazioni di pompaggio dell’oleodotto Est-Ovest nelle aree di Riad e Medina: il ministero dell’Energia saudita ha confermato l’attacco e la chiusura «precauzionale» della conduttura, mentre le immagini satellitari mostravano il pennacchio di fumo sopra la linea e i danni estesi a una stazione vicino ad Al Mesba’ah.
Quella conduttura non è un’infrastruttura qualunque. Con lo Stretto di Hormuz sostanzialmente sbarrato dallo scoppio della guerra tra Stati Uniti, Israele e Iran nel febbraio 2026, l’oleodotto Est-Ovest è diventato la via di fuga del petrolio saudita: milleduecento chilometri dai giacimenti orientali al porto di Yanbu, con circa cinque milioni di barili al giorno dirottati su quella direttrice. Lo aveva detto l’amministratore delegato di Aramco, Amin Nasser: nel contenere la crisi di approvvigionamento il tubo aveva pesato più del rilascio delle riserve strategiche.3 Gli attacchi dell’aprile precedente avevano già sottratto al regno circa 600mila barili al giorno di capacità produttiva. Ad agosto l’estrazione saudita era scesa a 6,24 milioni di barili quotidiani, un livello che nessuno si aspettava di vedere dal principale produttore dell’OPEC.4
Nel frattempo si chiudeva anche l’altra uscita. Gli Houthi hanno proclamato a luglio un blocco marittimo contro le navi saudite, hanno preso il porto yemenita di Mokha e si sono avvicinati alle isole Hanish, cioè alla soglia di Bab el-Mandeb; il traffico attraverso quello stretto è calato di circa il sessanta per cento. Hormuz da una parte, Bab el-Mandeb dall’altra, l’oleodotto in mezzo è fermo: il regno che ha costruito la propria centralità mondiale sulla capacità di consegnare greggio ovunque si è ritrovato con tre porte socchiuse e un ordine d’acquisto da firmare nel Mediterraneo.
Il resto è politica. Nei giorni dell’avanzata su Mokha il principe ereditario Mohammed bin Salman avrebbe telefonato due volte a Donald Trump per chiedere raid contro il movimento yemenita, secondo funzionari statunitensi citati dalla stampa americana.5 Riad, per ora, ha evitato la rappresaglia diretta contro l’Iraq e Baghdad ha condannato l’attacco e apprezzato la scelta di non reagire.6 Il petroliere più potente del pianeta ha scoperto che la sua potenza dipendeva da cose fragili: una stazione di pompaggio, una colonna di distillazione, una rotta.
Il bersaglio non è più il pozzo
C’è una regolarità, in questi mesi, che i comunicati non dicono e le mappe sì. Nessuno bombarda i giacimenti. Si colpiscono le stazioni di pompaggio, le raffinerie, i terminali, i tubi. Il giacimento è profondo, disperso, difficile da distruggere e costoso da presidiare; l’impianto che trasforma il greggio in qualcosa di utilizzabile è invece un oggetto concentrato, visibile dal satellite, vulnerabile a un drone che costa quanto un’utilitaria. La stessa grammatica si legge sul fronte opposto dell’Eurasia, dove da due anni le raffinerie russe sono bersaglio sistematico dei droni ucraini, con fermate di impianti e contrazioni della produzione di carburante. Non è una coincidenza tecnica: è una dottrina che si è diffusa perché funziona.
Clausewitz aveva chiamato centro di gravità il punto da cui dipende la coesione dell’intera forza avversaria, quello contro cui vanno concentrate tutte le energie.7 Per un secolo si è creduto che nel settore energetico quel centro fosse la risorsa: chi possiede il sottosuolo comanda. La stagione che stiamo attraversando dice il contrario. Il centro di gravità è la catena di trasformazione e di trasporto e chi la colpisce ottiene con mezzi minuscoli effetti che nessun esercito convenzionale potrebbe produrre a quel costo. Un movimento armato yemenita, senza marina né aviazione, ha ridotto le esportazioni del primo produttore mondiale e ne ha fatto un compratore di gasolio sul mercato libero.
Ne discendono due conseguenze che riguardano direttamente l’Europa. La prima è che il vantaggio difensivo è scomparso: proteggere una rete di impianti e di condutture costa incomparabilmente più che attaccarla e nessuna quantità di navi in scorta può cambiare questa aritmetica. La seconda è che la sicurezza energetica ha smesso di essere un problema di contratti di fornitura per diventare un problema d’infrastrutture fisiche. Si può avere il barile e non avere il litro. Si può avere il litro e non avere il modo di farlo arrivare. Chi ha smontato pezzi della propria capacità di trasformazione pensando che il mercato avrebbe sempre provveduto ha fatto una scommessa sulla stabilità permanente delle rotte altrui. Quella scommessa, nell’anno in cui il re del greggio si mette in fila per comprare carburante, si sta rivelando per quello che era.
Il prezzo non nasce alla pompa
Qui il ragionamento smette di essere mediorientale e diventa italiano perché il collegamento fra Yanbu e il distributore sotto casa non è una metafora, ma un meccanismo documentato e pubblico.
Il prezzo industriale dei carburanti in Italia, cioè quel che resta una volta tolte accisa e imposta sul valore aggiunto, non segue il costo di produzione delle raffinerie nazionali. Segue la quotazione internazionale dei prodotti raffinati nel bacino mediterraneo, il cosiddetto Platts CIF Med, rilevato dall’agenzia che pubblica le valutazioni giornaliere sulla base delle contrattazioni fisiche. Lo scrive senza giri di parole l’associazione delle aziende petrolifere italiane nella propria nota metodologica sui prezzi: la materia prima del prezzo alla pompa è la quotazione Platts, e il margine lordo è la differenza fra il prezzo di vendita al netto delle tasse e quel valore. Lo ripete la stessa associazione quando deve spiegare perché il greggio scende e i carburanti no: il riferimento non è il Brent, sono le valutazioni dei raffinati.8
Vale la pena fermarsi su cosa sia quella finestra. Non è una borsa regolamentata con un’autorità di vigilanza pubblica: è un processo di valutazione gestito da una società privata di informazione sui mercati, alimentato dalle offerte che gli operatori presentano in un intervallo di tempo definito. L’Autorità garante della concorrenza e del mercato, in un’indagine del 2023 sui prezzi dei carburanti, ha osservato che i riferimenti internazionali dei prodotti petroliferi, Platts compreso, sono esposti a rischi di opacità, e lo ha argomentato richiamando da un lato procedimenti per sospette manipolazioni conclusi in giurisdizioni extraeuropee, dall’altro l’adozione di apposite linee guida da parte delle autorità internazionali di regolamentazione.9 È un’istituzione italiana che dice, in punta di diritto, che il termometro del nostro prezzo alla pompa non è un oggetto neutro.
In quella finestra, da alcune settimane, compra Saudi Aramco.
Il risultato lo hanno letto tutti sui cartelloni. Il 16 settembre 2026 il gasolio in modalità self service ha toccato il massimo storico italiano a 2,246 euro al litro, quasi due centesimi sopra il precedente primato del 17 marzo 2022, con 2,326 euro sulla rete autostradale e la quotazione all’ingrosso oltre i milleduecento euro per mille litri; il giorno seguente il servito viaggiava a 2,376.10 Senza il taglio dell’accisa il prezzo medio nazionale sarebbe stato di 2,416 euro.11
Nessuno impone a Roma cosa pagare. Semplicemente, il quadro dentro cui quel prezzo si forma è stato costruito da altri, si aggiorna ogni giorno in una finestra di mercato dove lo Stato italiano non siede, e il nostro margine di azione si è ridotto a decidere se restituire ai cittadini qualche centesimo di accisa. Non è dipendenza dal barile: è dipendenza dalla struttura.
Il mercato si era già ristretto
C’è un antefatto che rende il gesto di Aramco molto più pesante di quanto appaia e che riguarda l’Europa da vicino: la riserva di gasolio del Mediterraneo si era assottigliata per decisione politica mesi prima che i droni arrivassero su Yanbu.
Fino al 2022 circa il quaranta per cento del gasolio importato dall’Unione europea veniva dalla Russia. L’embargo ha chiuso quel canale ma non ha ridotto la domanda: l’ha deviata. Si è aperta così la scappatoia della raffinazione, il cosiddetto refining loophole, per cui India, Turchia e in parte Cina compravano greggio russo a prezzi scontati proprio grazie alle sanzioni occidentali, lo lavoravano nei propri impianti e rivendevano all’Europa prodotti formalmente non russi, perché la nazionalità di un carburante, nel diritto commerciale, è quella del Paese in cui avviene la trasformazione, non quella del pozzo. Non era un traffico clandestino: era legale, pubblico e quantificato. Nel giugno 2025 l’Europa ha ricevuto 124mila barili al giorno di gasolio dall’India e 94mila dalla Turchia, pari rispettivamente al sette e al cinque per cento delle importazioni totali; secondo le stime di Kpler, che includono anche il carburante per aerei, l’India, fino a pochi anni prima inesistente come esportatore verso il nostro continente, ha coperto nel 2024 il sedici per cento dell’import europeo, in un anno in cui il greggio russo rappresentava il trentotto per cento degli acquisti indiani.12
Per tre anni, insomma, l’Europa ha continuato a bruciare molecole di origine russa passate per Jamnagar o per İzmir, dichiarando di non comprare più dalla Russia. Poi, nel luglio 2025, il diciottesimo pacchetto di sanzioni ha chiuso anche quella porta: dal 21 gennaio 2026 è vietato importare nell’Unione prodotti petroliferi ottenuti in Paesi terzi a partire da greggio di origine russa, con esenzione per alcuni partner e per i Paesi esportatori netti di greggio.13 La misura ha due caratteristiche che meritano di essere dette. La prima è che nessuna analisi di laboratorio può stabilire l’origine di una molecola dopo la raffinazione, tanto più che si lavorano miscele di greggi diversi: l’applicazione dipende quindi da autocertificazioni e da tracciamenti documentali, e già al momento dell’annuncio gli operatori prevedevano un carosello di trasbordi destinato a confondere le carte. La seconda è che quel divieto ha ristretto l’offerta disponibile nel bacino mediterraneo in un momento in cui l’Europa non aveva ricostruito un grammo della capacità di raffinazione che aveva dismesso.
Ora si guardi la sequenza per intero, perché è la cosa più istruttiva di tutta questa vicenda. Il 21 gennaio 2026 l’Unione europea restringe per via normativa il proprio accesso al gasolio. A febbraio la guerra tra Stati Uniti, Israele e Iran sbarra lo Stretto di Hormuz. Durante l’estate gli attacchi degli Houthi mettono fuori uso a intermittenza gli impianti sauditi sul Mar Rosso. Il 10 settembre saltano le stazioni di pompaggio dell’oleodotto Est-Ovest. E in quel bacino ristretto, dove l’Europa deve comprare per forza, entra come acquirente anche il maggiore produttore mondiale. Nessuno di questi eventi, preso da solo, era imprevedibile; il loro sovrapporsi era un rischio di sistema che qualcuno avrebbe dovuto valutare prima di firmare i provvedimenti e prima di autorizzare le conversioni di impianti. Il differenziale fra il prezzo del gasolio e quello del greggio, che è la misura esatta della scarsità di capacità di raffinazione, aveva già superato i ventisei dollari al barile nell’estate 2025, il massimo dal febbraio 2024. Era un segnale, ed era leggibile da chiunque.
Va detto con chiarezza quel che l’Unione ha deciso senza dotarsi degli strumenti per reggerne le conseguenze non lo pagano le cancellerie, bensì chi mette il gasolio nel furgone alle sei del mattino.
La deindustrializzazione ha un indirizzo
A questo punto la domanda giusta non è perché il gasolio costi tanto, ma perché l’Italia sia arrivata a questo appuntamento in queste condizioni. E la risposta ha una data d’inizio, una sequenza e dei documenti.
Fra il 2000 e il 2024 il Paese ha perso il 12,7 per cento della propria capacità di raffinazione.14 Non è stata un’emorragia improvvisa: è stata una successione di decisioni aziendali, ciascuna ragionevole dal punto di vista di chi la prendeva, che sommate hanno prodotto un risultato che nessuno ha mai deliberato in Parlamento.
La raffineria di Cremona della Tamoil ha chiuso nel 2011 ed è stata convertita in deposito: l’amministratore delegato della società lo raccontò ai deputati della Commissione Attività produttive, spiegando che un impianto nella pianura padana, senza sbocco al mare, non riusciva più a collocare l’eccesso di olio combustibile e di benzina.15 La Raffineria di Roma, a Pantano di Grano, comunicò nel giugno 2012 l’intenzione di trasformare, a decorrere dal 30 settembre di quell’anno, lo stabilimento di lavorazione e stoccaggio in mero deposito di oli minerali: la dismissione dell’attività di raffinazione è scritta negli atti autorizzativi.16 La IES di Mantova, comprata quattro anni prima dal gruppo ungherese MOL, annunciò nell’ottobre 2013 la trasformazione graduale in deposito a partire dal gennaio successivo, con 350 esuberi su 390 dipendenti. Nel frattempo Eni fermava per sei mesi Porto Marghera e metteva in cassa integrazione a zero ore cinquecento persone a Gela.
Il Parlamento lo sapeva. Nel 2012 la Camera svolse una indagine conoscitiva specifica sulla crisi della raffinazione, con audizioni di aziende e sindacati, e il documento conclusivo registrava il rischio di chiusura di almeno quattro o cinque siti e la necessità di interventi a tutela del settore.17 Gli interventi non sono arrivati. È arrivata, invece, una narrazione più comoda.
Perché la seconda ondata è stata raccontata in tutt’altro modo. Porto Marghera è diventata bioraffineria nel 2014, Gela nel 2019, Livorno è in conversione con completamento previsto fra la fine del 2026 e l’inizio del 2027. Ogni annuncio è stato presentato come transizione ecologica e sul piano delle emissioni ha una sua logica difendibile. Sul piano della sicurezza degli approvvigionamenti, però, i numeri raccontano un’altra storia, perché le scale non sono paragonabili: Livorno, che sta completando il passaggio alla bioraffinazione, trattava quattro milioni di tonnellate di greggio l’anno e nessun impianto a scarti e oli vegetali lavora volumi simili. Un litro di gasolio idrogenato da scarti alimentari non è un litro di gasolio fossile in meno da importare: è un’altra filiera, con materie prime diverse, volumi diversi e limiti propri. La colonna di distillazione che smetti di far girare non torna.
Pasolini aveva coniato, per descrivere l’Italia che si trasformava sotto i suoi occhi, la formula dello «sviluppo senza progresso»: un Paese che si modernizza nelle forme e si impoverisce nella sostanza, perché il criterio della trasformazione non è il bene comune ma la convenienza di chi la guida.18 Non è un’analogia forzata. La dismissione della raffinazione italiana è stata razionale per ogni singolo azionista e distruttiva per l’interesse nazionale e nessuno, in vent’anni, si è preso la responsabilità politica di dire che quelle due razionalità non coincidevano.
Oggi restano poco più di dieci impianti attivi, di cui tre convertiti o in conversione alla bioraffinazione. È il patrimonio con cui l’Italia si presenta al mercato in cui, da alcune settimane, compra anche Saudi Aramco.
Il cambio di bandiera
Gli impianti sopravvissuti hanno cambiato proprietario, e la geografia di quei passaggi dice più di qualsiasi dichiarazione programmatica.
La ISAB di Priolo Gargallo, il complesso di raffinazione più grande del Paese, è passata in dieci anni dalla genovese Erg alla russa Lukoil, da questa al fondo cipriota G.O.I. Energy nel 2023, sotto la pressione delle sanzioni e con accordi decennali di fornitura e di ritiro affidati alla società di intermediazione Trafigura, e infine, nella primavera del 2026, a un gruppo italiano. È la vicenda più istruttiva dell’intero dossier e merita un capitolo a sé.
Sarroch, in Sardegna, è la seconda gamba del sistema: trecentomila barili al giorno, oltre un quinto dei carburanti italiani, in gran parte gasolio, cioè esattamente il prodotto di cui l’Europa non è autosufficiente. Era la Saras della famiglia Moratti; dal 2024 è di Vitol, il maggiore operatore mondiale indipendente nel commercio di petrolio. Augusta, centosettantamila barili al giorno, è della algerina Sonatrach, che l’ha rilevata nel 2018 da Esso Italia. Milazzo è per metà kuwaitiana, joint venture paritaria fra Eni e Kuwait Petroleum. Già nel febbraio 2024, facendo i conti con l’ingresso di Vitol in Saras, Il Sole 24 Ore osservava che circa metà della capacità di raffinazione italiana passava sotto controllo straniero.19
Poi è arrivato il passaggio più grande, e quasi nessuno se n’è accorto. Nel settembre 2025 la famiglia Brachetti Peretti ha firmato l’accordo vincolante per cedere il 99,82 per cento di Italiana Petroli, il gruppo Api, alla SOCAR, la compagnia petrolifera di Stato dell’Azerbaigian. Nel pacchetto, valutato attorno ai tre miliardi di euro, ci sono la raffineria di Falconara Marittima, quella di Trecate e oltre quattromilacinquecento stazioni di servizio a marchio IP. Il perfezionamento è arrivato nella primavera del 2026, dopo le autorizzazioni in materia di concorrenza, sovvenzioni estere e poteri speciali dello Stato. Non è più solo la raffinazione: è la rete capillare attraverso cui gli italiani fanno il pieno.
Sia chiaro cosa si sta dicendo e cosa no. Non c’è nulla di illegittimo in queste operazioni e nulla da eccepire sui compratori: un trader olandese, un fondo cipriota, una compagnia di Stato algerina e una azera hanno fatto quello che è nel loro mandato, cioè comprare beni che rendono. Il punto è l’altro lato del tavolo. Una raffineria per un operatore di mercato è un margine fra il costo del greggio e il valore dei prodotti e se quel margine si assottiglia la si spegne; per uno Stato è la differenza tra avere il petrolio e il carburante. Sono due criteri diversi e l’Italia ha lasciato che prevalesse il primo senza mai dichiarare di averlo scelto. La normativa sui poteri speciali è stata applicata come procedura di controllo su singole operazioni, non come strumento di una politica industriale: ha accompagnato i passaggi di proprietà, non li ha orientati.
È un mutamento reale dei rapporti di potere travestito da ordinaria amministrazione. La cessione dell’apparato di raffinazione italiano ne è un caso quasi scolastico. Nessun voto parlamentare ha mai stabilito che il Paese rinunciasse al controllo della propria capacità di trasformazione. È accaduto in quindici anni, un atto societario alla volta, e ogni singolo atto era legittimo.
Priolo, quattro proprietari in dieci anni
Se si vuole capire che cosa accade a un’infrastruttura strategica quando la si affida integralmente al mercato dei capitali conviene guardare da vicino Priolo Gargallo, provincia di Siracusa: le due raffinerie riunite sotto la sigla ISAB valgono circa un quinto della capacità di raffinazione nazionale, coprono una quota consistente della domanda elettrica siciliana, occupano attorno a mille persone in via diretta e ne sostengono diverse migliaia nell’indotto. Non è uno stabilimento, è un pezzo dell’ossatura del Paese.
La sequenza dei proprietari, in poco più di dieci anni, è questa: il gruppo genovese Erg esce dalla raffinazione, l’impianto passa alla russa Lukoil attraverso la controllata Litasco e nel 2023, quando le sanzioni rendono impossibile sia importare greggio russo che ottenere credito bancario per comprarne altrove, viene ceduto al fondo cipriota G.O.I. Energy. La cessione, secondo il Financial Times, fu agevolata dal gruppo di intermediazione Trafigura e da un investitore privato, e fu approvata dal governo italiano con l’esercizio dei poteri speciali; i dettagli delle condizioni imposte non sono stati resi pubblici. Lo Stato, in altre parole, ha scelto e autorizzato il compratore, e lo ha fatto in forza di un decreto legge concepito proprio per proteggere l’impianto durante l’uscita dei russi.
L’assetto era questo: la proprietà al fondo, il capitale circolante a Trafigura, che avrebbe fornito il greggio e ritirato i prodotti raffinati per dieci anni. Poi è arrivato il conto. Nel gennaio 2025 la società apre una procedura di composizione negoziata della crisi per gestire tensioni finanziarie; secondo il Financial Times l’azionista di controllo indiretto avrebbe cercato di usare quella procedura per rinegoziare o risolvere il contratto decennale con il trader, giudicato penalizzante per l’impianto, e l’esistenza di quel vincolo avrebbe ostacolato le trattative con possibili acquirenti. Nell’autunno 2025 emerge in sede giudiziaria che il prezzo di acquisto non sarebbe stato integralmente saldato al venditore russo, con un debito indicato fra i 150 e i 190 milioni di euro, e il tribunale apre alla possibilità di pignoramento delle quote. Nel febbraio 2026 la procedura di crisi si chiude con esito positivo; nella primavera il fondo firma la cessione a un gruppo italiano, con un’operazione articolata in due fasi, la prima relativa al 51 per cento. Il via libera dell’Autorità garante della concorrenza è arrivato; il vaglio dei poteri speciali, mentre scriviamo, è ancora davanti al governo, e i sindacati territoriali chiedono di essere coinvolti in quel passaggio.
Bilancio di dieci anni: quattro assetti proprietari, due procedure straordinarie, un contenzioso internazionale, perdite per centinaia di milioni nel 2023 e nel 2024 e un ritorno all’utile nel 2025 grazie a condizioni di mercato favorevoli. I lavoratori hanno attraversato l’intero percorso senza mai sapere chi fosse davvero il loro datore di lavoro l’anno successivo, e il sindacato, al primo tavolo con la nuova proprietà, ha dovuto porre come condizioni non negoziabili cose che in un Paese con una politica industriale sarebbero ovvie: salvaguardia dei livelli occupazionali, tutela dell’indotto, un cronoprogramma certo d’investimenti a partire dalla manutenzione di un impianto che tratta idrocarburi in un sito di interesse nazionale per le bonifiche.
David Harvey ha chiamato accumulazione per spoliazione quel meccanismo per cui il capitale, quando il profitto ordinario si comprime, torna a guadagnare non producendo di più ma appropriandosi di beni già esistenti, spesso pubblici o socialmente costruiti, e rimettendoli in circolo come attività finanziarie. La vicenda di Priolo non è la sua illustrazione perfetta, e sarebbe scorretto presentarla come tale: qui il rischio industriale c’è stato davvero e le perdite pure. Ma il nucleo del ragionamento tiene. Un impianto che vale un quinto della capacità nazionale è stato trattato per un decennio come una partecipazione da acquistare, da rifinanziare e da rivendere, mentre la sua funzione, per il Paese, era un’altra: garantire che ci fosse carburante. Quando il criterio finanziario e quello della sicurezza divergono, non è il primo a cedere.
Il ritorno dell’impianto sotto controllo italiano è una buona notizia e va detto. Ma è avvenuto per iniziativa di un gruppo privato al termine di una crisi, non per effetto di una strategia nazionale ed è ancora una volta lo Stato a doversi limitare a dire sì o no a un’operazione decisa da altri. Il golden power è solo un semaforo: regola il traffico, non decide dove si va.
Il fornitore diventa concorrente
L’Italia è un Paese che produce gasolio. Secondo i dati del ministero dell’Ambiente e della Sicurezza energetica relativi al 2025, il fabbisogno nazionale di gasolio si aggira sui 23,3 milioni di tonnellate e la produzione delle raffinerie italiane sfiora i 25 milioni: siamo esportatori netti, con circa 7,9 milioni di tonnellate vendute all’estero contro 5,2 importate. Chi racconta un Paese incapace di raffinare dice una cosa falsa.
E allora perché il prezzo alla pompa tocca il massimo storico proprio mentre a migliaia di chilometri saltano le stazioni di pompaggio saudite? Perché l’esposizione italiana non è fisica, è di posizione. Due numeri lo spiegano meglio di un saggio. Il 60 per cento del gasolio che importiamo proviene dall’area del Golfo, e il 47 per cento arriva dalla sola Arabia Saudita. Il nostro primo fornitore di gasolio è esattamente il soggetto che da alcune settimane presenta offerte d’acquisto nella finestra mediterranea dove si forma il nostro prezzo industriale. Non ha smesso di venderci: ha cominciato a comprare dove compriamo noi. Il fornitore è diventato concorrente, e ci è arrivato nel giro di un trimestre, senza che nessuno decidesse nulla.
Immanuel Wallerstein descriveva l’economia mondiale come un sistema unico articolato in centro, periferia e semiperiferia, dove la posizione di ciascuno non dipende dalla ricchezza assoluta ma dal punto che occupa nella divisione del lavoro e nella catena del valore.20 L’Italia energetica sta esattamente lì, nel mezzo: trasforma molto, decide poco, non controlla né la risorsa a monte né le regole di formazione del prezzo a valle. È una posizione che funziona benissimo quando il sistema è stabile e diventa una trappola nel momento in cui qualcuno, in Yemen o in Iraq, scopre che una stazione di pompaggio si buca con un drone.
L’accisa come anestetico
Lo Stato italiano f l’unica cosa che gli è rimasta da fare, e la fa in entrambe le direzioni nello stesso anno.
Il primo movimento è strutturale. Il decreto legislativo 43 del 2025 avvia il riavvicinamento graduale fra l’accisa sulla benzina e quella sul gasolio, e il decreto ministeriale del 14 maggio 2025 lo mette in pratica: un centesimo e mezzo in meno al litro sulla benzina, un centesimo e mezzo in più sul gasolio.21 Poi la legge di bilancio per il 2026 accelera bruscamente: dal primo gennaio le due aliquote sono parificate a 672,90 euro per mille litri, il che significa 4,05 centesimi in meno sulla benzina e 4,05 in più sul gasolio, senza gradualità, con la motivazione esplicita di superare un sussidio ambientalmente dannoso censito nel catalogo del ministero dell’Ambiente.22 La logica ambientale è comprensibile. L’effetto sociale, in un Paese dove il gasolio muove l’autotrasporto, l’agricoltura e la quota maggioritaria del parco veicoli, è una tassa che colpisce chi lavora. E c’è un precedente che nessuno ha chiarito: dopo il riequilibrio del maggio 2025 il rincaro sul gasolio si è trasferito ai prezzi quasi integralmente, mentre lo sconto sulla benzina, almeno sulla rete autostradale, si è visto in misura ridicola, tanto che un’associazione di consumatori ha depositato un esposto all’Antitrust.23 La partita di giro, sulla carta a somma zero, è diventata un aumento netto per il cittadino.
Il secondo movimento è d’emergenza, e va nella direzione opposta. Da quando il prezzo internazionale del gasolio ha cominciato a correre, il governo taglia la stessa accisa che ha appena aumentato: l’aliquota viene ridotta in via temporanea a 532,90 euro per mille litri, cioè quattordici centesimi al litro, più tre centesimi di minore imposta sul valore aggiunto, per uno sconto complessivo di diciassette centesimi.24 E lo fa per periodi brevissimi, rinnovati di decreto in decreto: dal 28 luglio al 6 agosto, dal 27 agosto al 5 settembre, poi fino al 10, poi fino al 17 con una copertura di circa 85 milioni di euro, poi con uno sconto dimezzato e infine ridotto a poco più di sei centesimi. Sedici proroghe, circa due miliardi di euro in sette mesi, e un prezzo che nel frattempo ha toccato comunque il massimo storico.
Messi in fila, i due movimenti raccontano meglio di qualunque analisi lo stato della politica energetica italiana. A gennaio lo Stato alza l’accisa sul gasolio di quattro centesimi per ragioni ambientali; da luglio la taglia di quattordici per ragioni sociali; a settembre torna a ridurre lo sconto perché non ci sono più coperture. È l’unica leva rimasta a un Paese che ha perso il controllo di tutto il resto della catena, e viene azionata avanti e indietro come il volante di un’automobile che ha i freni altrove. Ogni proroga dura una settimana o dieci giorni, esattamente la durata dell’attenzione mediatica che la accompagna.
Due miliardi sono una cifra seria. Sono circa quanto il Paese avrebbe speso per costituire una riserva strategica di prodotti finiti di dimensioni significative, o per finanziare la quota pubblica di un piano di ammodernamento della capacità di raffinazione residua. Sono stati spesi, invece, per ridurre di qualche centesimo e per qualche giorno un prezzo che si forma in una finestra di contrattazione privata nel Mediterraneo, dove nel frattempo è entrata a comprare Saudi Aramco. Un Paese senza controllo sulla catena può soltanto anestetizzare il dolore, mai curarlo.
Riprendersi la catena: i tre anelli
Mattei non aveva pozzi. Aveva capito che il potere non stava nel giacimento ma nella catena che porta il greggio dal sottosuolo al serbatoio e che quella catena si poteva costruire anche partendo da un Paese sconfitto e privo di risorse. A Tunisi, il 10 giugno 1960, nel giorno in cui firmava con il governo tunisino l’intesa per costruire una raffineria, spiegò che quelle intese nulla avevano a che vedere con «il modello obsoleto del capitalismo coloniale del XIX secolo», perché prevedevano compartecipazione finanziaria e cogestione fra Paesi produttori e Paesi consumatori, in condizioni di eguaglianza.25 Negli appunti preparati per quel viaggio, rimasti inutilizzati e conservati nell’archivio storico dell’Eni, la formulazione era ancora più tagliente: la condizione coloniale, annotava, esiste quando il gioco della domanda e dell’offerta di una materia prima vitale è «alterato da una potenza egemonica: anche privata, di monopolio o di oligopolio», e nel settore petrolifero quella potenza aveva un nome, il cartello.26 Sessantasei anni dopo, l’incontro fra domanda e offerta del nostro gasolio si decide in una finestra di contrattazione privata che l’Autorità garante della concorrenza definisce esposta a rischi di opacità. La definizione di Mattei non è invecchiata: si è solo spostata di soggetto.
Che cosa vuol dire, in concreto, riprendersi la catena nel 2026? Tre anelli, e per ciascuno una cosa che si può firmare.
La raffinazione. Dichiarare gli impianti infrastrutture strategiche a tutti gli effetti, sottoporne ogni passaggio di proprietà e ogni riconversione a un vaglio che non sia solo di legittimità ma di merito, e vincolare le conversioni a bioraffineria a un piano nazionale che stabilisca prima quanta capacità fossile il Paese deve conservare e per quanti anni. Non si tratta di fermare la transizione: il punto è smettere di affidarne il calendario ai margini industriali di operatori privati esteri. Sul fronte delle scorte l’architettura esiste già e va usata: il decreto legislativo 249 del 2012, che recepisce la direttiva europea sull’obbligo di mantenere una riserva minima, ha istituito l’Organismo centrale di stoccaggio italiano, le cui funzioni sono affidate ad Acquirente Unico sotto vigilanza ministeriale, e ha stabilito che le scorte specifiche siano di proprietà pubblica e conservate sul territorio nazionale.27 Il punto è la composizione: in una crisi come quella di questo settembre a mancare non è il barile, è il litro raffinato. Servono scorte di prodotti finiti, in quantità dichiarate e verificabili.
La logistica. Abbiamo i rigassificatori, il terminale di Trieste con l’oleodotto transalpino che rifornisce anche Austria, Germania e Repubblica Ceca, il gasdotto adriatico che porta in Puglia il gas del Caspio, le condutture dall’Algeria e dalla Libia. Quello che manca non è l’infrastruttura, è la regia: un soggetto pubblico che tratti direttamente con i produttori, come faceva l’Eni delle origini, invece di comprare da intermediari che lucrano sulla differenza. Il Piano Mattei del governo ha preso il nome; il metodo era un altro, e consisteva in contratti diretti, condizioni migliori per il Paese produttore e controllo italiano dell’infrastruttura di trasporto.
La rotta. Il 17 settembre, al forum Risorsa Mare della Spezia, il ministro della Difesa ha annunciato di avere deciso con il capo di Stato maggiore di attivare la Marina per garantire il transito delle navi di interesse nazionale attraverso Bab el-Mandeb, aggiungendo di non voler aspettare che sia la missione europea Aspides a stabilire se le navi possano passare. L’Italia è il primo contributore navale di quella missione, e questo rende la frase più interessante di quanto sembri: non è un atto di forza verso lo Yemen, è la constatazione che la cornice europea non decide. Una scorta, però, è una toppa. Una rotta si tiene aperta prima di tutto con la diplomazia: con l’Egitto, che vive di Suez ed è il primo interessato alla riapertura del traffico, con i Paesi rivieraschi del Mar Rosso e del Golfo, e con chi controlla militarmente la costa yemenita, perché la storia dei passaggi obbligati insegna che si negoziano prima di essere scortati. È la lezione mediterranea di Moro, che cercò nel dialogo con il mondo arabo una posizione autonoma per l’Italia, e di Craxi, che a Sigonella dimostrò che rivendicare la giurisdizione nazionale di fronte all’alleato non significa uscire dall’alleanza.
Chi esegue e chi decide
I fatti di questi giorni, non le opinioni, dicono dove siamo. Dal 31 luglio 2026 l’Italia guida la missione di sorveglianza aerea della NATO nei cieli baltici, con quattro Eurofighter e un centinaio di uomini a Šiauliai: primo decollo su allarme il 3 agosto, drone non identificato abbattuto il 15 settembre dopo essere entrato dalla Bielorussia. Il 17 settembre la Marina viene attivata per Bab el-Mandeb. Sul fronte finanziario, il Paese ha chiesto accesso ai prestiti europei del programma per l’industria della difesa, con una dotazione indicativa di 14,9 miliardi notificata dalla Commissione, da restituire in quarantacinque anni. Alla pompa, il gasolio sta a 2,25 euro al litro.
È un profilo riconoscibile: un Paese che presidia i cieli di altri, scorta le proprie navi in un mare che non controlla, s’indebita per armamenti decisi altrove e resta fuori dai tavoli dove si tratta di ciò che paga. Ma questo profilo non è un destino, è una serie di scelte, e chi lo definisce inevitabile sta spacciando per realismo una scelta. L’Italia una politica estera l’ha avuta, quando ha deciso di averla, e non l’ha mai avuta contro l’America: l’ha avuta accanto all’America, con la schiena dritta.
Un governo che volesse cominciare a riprendersi la catena non avrebbe bisogno di una legge di bilancio. Avrebbe bisogno di tre firme. Un provvedimento che dichiari le raffinerie infrastrutture strategiche e subordini conversioni e cessioni a un piano nazionale della raffinazione. Una richiesta formale, a Bruxelles e a Washington, perché l’Italia sieda al tavolo in cui si discute dell’energia che arriva nelle case degli italiani. Una convocazione dei Paesi rivieraschi del Mediterraneo e del Mar Rosso, con l’Egitto in testa, per una rotta negoziata invece che soltanto pattugliata.
Nessuna delle tre costa un euro. Costano una cosa sola, ed è la sola che in questi anni è mancata: decidere di essere un Paese.
Perché la fila in cui si è messa Aramco dice esattamente questo. Chi controlla la trasformazione e il trasporto detta le condizioni a chi possiede la materia prima, e non il contrario. Il regno che ha il più grande giacimento del mondo lo ha imparato in una settimana, con tre stazioni di pompaggio in fiamme. Noi abbiamo avuto quindici anni per impararlo e abbiamo usato quel tempo per vendere gli impianti, chiamare transizione le chiusure e ridurre le accise di sei centesimi.
La guerra è il prodotto. Il caos è la materia prima. E la sovranità, quando non la si difende, è la merce.
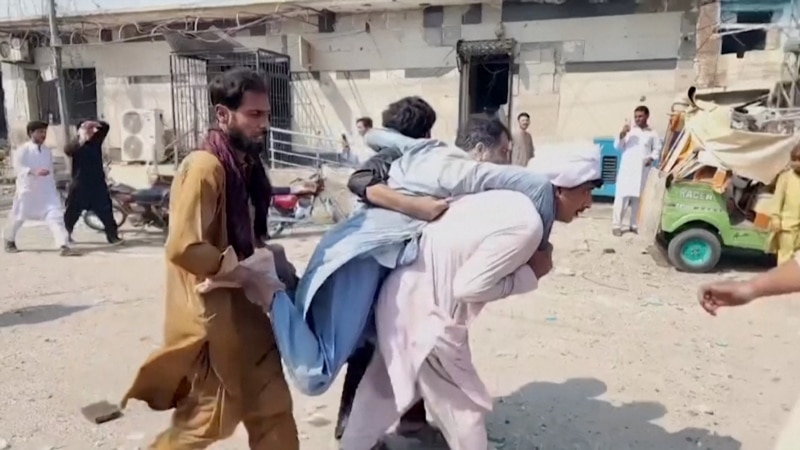
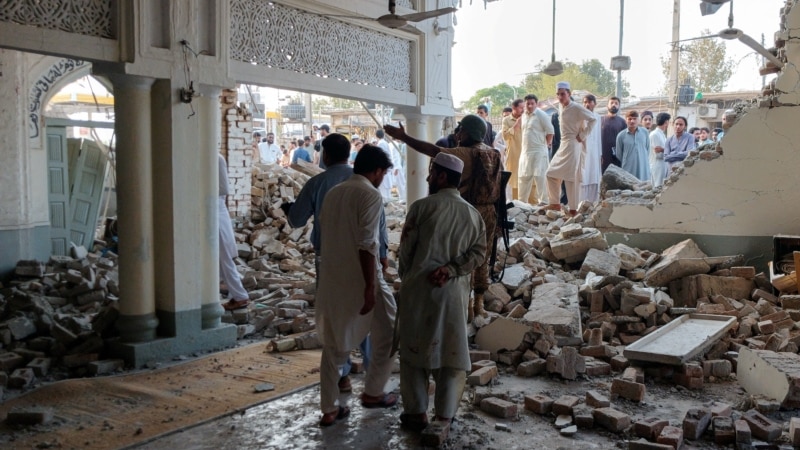
At least 16 people were reported dead and dozens were injured after an attacker drove a vehicle packed with explosives into a police complex in Pakistan. Officials said several other attackers died in a shootout with police after the blast in the city of Kohat in Khyber Pakhtunkhwa Province.
An attack involving an explosion and gunfire at a police headquarters killed at least 20 people and injured dozens of others in the Pakistani city of Kohat in northwestern Khyber Pakhtunkhwa Province, which borders Afghanistan.
Pakistan should honor its defense commitments to Saudi Arabia through strictly defensive cooperation and protection of maritime commerce, while avoiding offensive military action against the Houthis that could drag Islamabad into a wider Middle Eastern conflict, alienate Iran, and deepen its domestic and strategic vulnerabilities. The Makkah Joint Defense Agreement between Turkey, Pakistan, and Saudi […]
The European Bank for Reconstruction and Development (EBRD) will provide a long-term loan of up to 102 billion tenge (US$224.2 million) to Alatau Zharyk Company (AZhC) to modernize its electricity distribution infrastructure and expand digitalization,writes Dana Omirgazy.
The financing will help AZhC, a regional electricity distribution company supplying around 4 million people and around 50,000 commercial consumers in Almaty and the region, procure automated metering and telemechanic equipment and upgrade its low- and medium-voltage electricity transmission and distribution infrastructure, the bank’s press service reported on Sept. 7. The project is part of Kazakhstan’s National Project for the Modernization of Energy and Utility Sectors (MEKS), a government-led program to modernize heat, electricity, water supply and sewerage networks and facilities.
The EBRD-supported investment will further digitize AZhC by installing smart meters at substations and piloting smart grid technologies. It will also strengthen the company’s cybersecurity and support related efforts at Samruk-Energy, AZhC’s parent company. The modernization is expected to generate annual electricity savings of approximately 22 gigawatt-hours (GWh) and reduce annual CO2 emissions by around 12,000 tons. It is also expected to support renewable energy growth in the Almaty Region.
As part of the five-year enhanced partnership framework between Kazakhstan and the EBRD, the project will also support Alatau city’s development by reconstructing the Zhetygen electricity substation and an associated 110-kilovolt (kV) transmission line. The EBRD has invested almost $13.6 billion in Kazakhstan through 358 projects, making the country the largest and longest-running recipient of EBRD investment in Central Asia.
“What stands in the way becomes the way,” Marcus Aurelius writes in Meditations. Nearly two millennia later, the idea captures Pakistan’s strategic dilemma with remarkable precision. Islamabad must convince Saudi Arabia that its defence commitment carries real weight without being drawn into another Middle Eastern war or rupturing its relationship with Tehran. That obstacle may itself have become Pakistan’s most useful instrument: strategic ambiguity, writes Dimitra Staikou.
On 10 September 2026, following Houthi attacks against Saudi targets, Pakistani Foreign Ministry spokesman Sajjad Haider Khan said there was no discussion of an immediate military response under the new defence agreement. Yet only a day earlier, Defence Minister Khawaja Asif had warned that continued aggression against Saudi Arabia could make the pact operational.
The contradiction may be more calculated than accidental. On 13 September, Prime Minister Shehbaz Sharif expressed Pakistan’s complete solidarity with Mohammed bin Salman. Two days later, fresh missile and drone attacks against Saudi targets brought the question of collective defence closer to reality. Pakistan is trying to reassure Riyadh that it will not stand alone while avoiding any clear definition of when political solidarity becomes military involvement. At the same time, Islamabad is keeping channels with Tehran open and leaving Saudi Arabia’s adversaries uncertain about where Pakistan’s real red line lies. But September’s events suggest that the space for such ambiguity is narrowing. The central question is no longer whether Pakistan and Saudi Arabia are security partners, but how far Islamabad is actually prepared to go when deterrence is tested.
That question has become more urgent because the relationship has changed institutionally. On 7 August 2026, Saudi Arabia, Pakistan and Türkiye signed the Makkah Joint Defence Agreement, declaring that an armed attack against any one of the three would be regarded as an attack against all. On 31 August, their foreign and defence ministers and military chiefs met in Istanbul to begin institutionalising the arrangement, agreeing to establish a permanent secretariat in Saudi Arabia and deepen joint defence-industry cooperation, technology development and production. This is therefore more than another declaration of political solidarity. The Makkah Alliance is beginning to acquire the machinery designed to make collective deterrence credible.
The military relationship between Pakistan and Saudi Arabia itself stretches back decades. Pakistani officers have trained Saudi forces, Pakistani troops have periodically been deployed in the Kingdom, and Riyadh has reciprocated with economic and political support. Yet the most important episode for understanding the limits of this relationship came in 2015. When Saudi Arabia assembled its coalition for the intervention in Yemen, Riyadh sought Pakistani military support. On 10 April, Pakistan’s parliament unanimously backed neutrality, effectively rejecting direct participation while pledging to defend Saudi Arabia if its territorial integrity were threatened. The distinction was crucial: Islamabad was prepared to defend the Kingdom, but not automatically to participate in its wars. In 2026, that very red line is being tested.
The Riyadh-Islamabad rapprochement does not mean that Saudi Arabia is abandoning the United States. It does, however, demonstrate that the Kingdom no longer wants its security to depend exclusively on Washington. The limited US response following the attacks on the Abqaiq and Khurais oil facilities in 2019, followed by Washington’s 2021 decision to end support for offensive operations in Yemen, had already exposed the limits of American protection. That uncertainty resurfaced this September. Mohammed bin Salman sought military assistance from Donald Trump against the Houthis, but the US president declined to authorise direct American strikes, with Washington instead offering intelligence-sharing and targeting support. On 12 September, Trump said Iran was probably responsible for the attack on Saudi Arabia’s East-West Pipeline and described Mohammed bin Salman as a “good friend”. The United States remains an indispensable Saudi partner, but not always a willing combatant. Pakistan gains importance in precisely this space: not as a replacement for America, but as an additional regional pillar of Saudi security.
If the American position explains why Riyadh is seeking more strategic options, China points towards the direction in which the wider security system may be moving. Beijing is one of Islamabad’s most important strategic and military partners, while simultaneously developing an increasingly close relationship with Saudi Arabia. In April 2026, Xi Jinping told Mohammed bin Salman that China wanted to deepen “mutual strategic trust” with the Kingdom. On 2 September, Xi argued that regional states should work towards “a new security architecture for the Middle East” and hold their future in their own hands. His remarks were not about the Makkah Agreement and should not be interpreted as Chinese endorsement of it. They do, however, reflect a broader shift: a Riyadh seeking greater strategic autonomy, an Islamabad deeply connected to Beijing, and a China seeking a greater role in shaping the regional order. The issue is not a secret trilateral alliance, but the potential convergence of Saudi capital, Pakistani military power and Chinese technological and strategic support.
There is also an unavoidable nuclear dimension. Pakistan is a nuclear-armed state outside the Nuclear Non-Proliferation Treaty; Saudi Arabia is not a nuclear weapons state. Nothing publicly released about the Makkah Agreement establishes a Pakistani nuclear guarantee to Riyadh, and there is no evidence that Islamabad intends to deploy nuclear weapons on Saudi territory. Yet that absence of clarity is itself strategically significant. Pakistan’s nuclear capability sits behind a collective-defence commitment whose public language does not specify where conventional deterrence ends and strategic deterrence begins. For Iran, Israel, Washington and European capitals, the question is therefore not whether Saudi Arabia has suddenly acquired a Pakistani nuclear umbrella — it has not — but whether potential adversaries may now have to calculate against that possibility in an extreme crisis. Deterrence often depends as much on uncertainty as on declared doctrine.
For Europe, this shift is anything but distant. On 9 September, France expressed full solidarity with Riyadh following the Houthi attacks. In Berlin, Foreign Minister Johann Wadephul assured his Saudi counterpart Faisal bin Farhan of Germany’s solidarity, while on 11 September the German Foreign Office warned that growing Houthi pressure around Bab al-Mandab could restrict oil and LNG supplies, with consequences for global markets. In Brussels, Kaja Kallas had already put “freedom of navigation” in the Red Sea on the European agenda, asking publicly what more Europe could do. These concerns are tangible: energy security, maritime trade routes and regional stability are becoming intertwined in the same crisis. The attacks of 15 September have made the danger even clearer, with renewed strikes against Saudi targets adding to pressure on energy markets and further threatening the routes connecting the Gulf, the Red Sea and Europe.
There is another reason Europe cannot treat the Makkah Alliance as a distant development: Türkiye. Ankara is simultaneously a party to the new collective-defence architecture and a member of NATO. That does not mean the Makkah Agreement automatically engages NATO obligations, nor that the two systems are inherently incompatible. But it does create questions that European allies should address before, rather than during, a major crisis. What happens if Türkiye is asked to participate in collective action under the Makkah Agreement? How would Ankara manage parallel commitments if escalation involved Iran or another regional actor? And how much strategic consultation should occur within NATO before such a scenario materialises?
Brussels cannot afford to wait for the agreement to be activated for the first time before deciding how to respond. Europe needs deeper dialogue with Riyadh and Islamabad on non-proliferation and missile technologies, stronger protection for navigation in the Red Sea and a clear discussion within NATO about Ankara’s new defence commitments. It does not need to treat the emerging security architecture as hostile. But it does need to understand what happens when that architecture moves from declarations to action.
The real test of the Makkah Alliance will come when Riyadh asks Islamabad to demonstrate what it means for an attack on one to be treated as an attack on all. At that moment, the strategic ambiguity that today gives Pakistan room to manoeuvre may become the problem itself. And the question — whether Pakistan is genuinely prepared to fight for Saudi Arabia — will no longer concern Riyadh and Islamabad alone. The answer could reshape the security balance from the Persian Gulf and the Red Sea all the way to Europe.
Le classement de la plainte contre le garde des Sceaux a fermé une porte qui n'avait jamais été la bonne. Il en reste une, ouverte, éprouvée, et qui a déjà fait condamner l'État : l'article L. 141-1 du code de l'organisation judiciaire. Reste à savoir qui a le droit de la pousser — et la réponse est proprement stupéfiante.
LE COURRIER DES STRATÈGES
Restez libre !
LA NEWSLETTER · GRATUITE
Le Courrier, chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
Commençons par un document, parce qu'il vaut mieux que tous les commentaires.
En avril 2025, un parlementaire dépose la question écrite n° 5957. Elle alerte le ministre de la Justice sur la « situation alarmante » du service public de la justice dans le département du Gers, confronté à « une pénurie de magistrats et de greffiers ». C'est écrit, c'est daté, c'est enregistré à l'Assemblée nationale, et c'est public.
Quatre mois plus tard, le 22 août 2025, une mère dépose plainte dans ce département contre un homme qu'elle accuse d'avoir violé sa fille de dix ans une cinquantaine de fois. L'homme ne sera jamais entendu.
Le 29 mai 2026, à Fleurance, Lyhanna, onze ans, disparaît. On la retrouve morte le 4 juin. Le principal suspect, mis en cause et présumé innocent tant qu'il n'a pas été jugé, est le même homme.
Entre la question écrite et la disparition, treize mois. Voilà le dossier.
LE COURRIER DES STRATÈGES
Restez libre !
ABONNEMENT
Allez au fond des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Ce que le classement a décidé, et ce qu'il n'a pas décidé
Le 8 septembre 2026, la commission des requêtes de la Cour de justice de la République a classé la plainte visant Gérald Darmanin pour mise en danger de la vie d'autrui et non-assistance à personne en danger. Décision annoncée le 14 par le procureur général près la Cour de cassation. Aucun recours n'est possible.
Disons-le tout de suite, parce que la suite en dépend : sur le droit, cette décision est correcte. La mise en danger d'autrui suppose la violation d'une obligation particulière de prudence imposée par un texte, et il n'en existe pas qui vise le garde des Sceaux dans la conduite d'un dossier départemental. La non-assistance suppose la connaissance personnelle d'un péril imminent, et un ministre qui n'a jamais eu le dossier entre les mains ne l'a pas. Un procureur ordinaire aurait classé de même. Crier à l'étouffement serait à la fois faux et stupide : ça se démonte en une phrase, et ça décrédibilise tout ce qu'on dira ensuite.
Mais il faut voir ce que ce classement ne dit pas. Il ne dit pas que la justice a fonctionné. Il dit qu'un homme n'est pas pénalement responsable. Ce sont deux questions différentes, et la seconde a déjà reçu sa réponse : le rapport de l'Inspection générale de la justice relève « une perte de temps cumulative et une absence de suivi de procédure », imputables au parquet comme à la gendarmerie. Le Premier ministre a parlé d'« une succession d'erreurs, de négligences, d'inactions et de mauvaises décisions ». Le garde des Sceaux lui-même a présenté, le 5 juin, des excuses « au nom de la Justice ».
On s'excuse rarement de ce qu'on n'a pas fait. Reste à savoir si des excuses valent réparation.
La voie qui existe
Elle tient en une phrase du code. L'article L. 141-1 du code de l'organisation judiciaire dispose que « l'État est tenu de réparer le dommage causé par le fonctionnement défectueux du service public de la justice », cette responsabilité n'étant engagée que par une faute lourde ou un déni de justice.
La faute lourde a été définie par l'assemblée plénière de la Cour de cassation le 23 février 2001, dans l'affaire Consorts Bolle-Laroche — l'affaire Grégory, autrement dit. La formule est large et elle est restée : « toute déficience caractérisée par un fait ou une série de faits traduisant l'inaptitude du service public de la justice à remplir la mission dont il est investi ». Notons ce qu'elle n'exige pas. Ni intention, ni faute personnelle nommée, ni malveillance. Une série de faits suffit, et le mot inaptitude fait le travail.
Techniquement, l'action se mène devant le juge judiciaire, y compris pour les défaillances de la gendarmerie agissant en police judiciaire. On assigne l'Agent judiciaire de l'État devant le tribunal judiciaire de Paris. Le délai est de quatre ans à compter du premier jour de l'année suivant le fait générateur.
La faute lourde n'exige pas qu'on ait voulu le mal. Elle exige seulement qu'on ait été inapte au bien qu'on avait promis.
LE COURRIER DES STRATÈGES
Restez libre !
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions, le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Ce n'est pas une construction d'école. Les décisions existent, elles sont récentes, et elles concernent des familles de victimes.
Le 3 septembre 2025, le tribunal judiciaire de Paris a condamné l'État pour les défaillances de l'enquête sur la disparition d'Estelle Mouzin, à la demande de son père. Le 4 juin 2025, le même tribunal a condamné l'État dans l'affaire Nathalie Debaillie, tuée par son ex-compagnon, en raison de l'absence de tout acte d'investigation malgré de multiples alertes. La famille de Chahinez Daoud, brûlée vive à Mérignac après trois plaintes restées sans effet, entend obtenir la même reconnaissance.
La voie n'est pas automatique pour autant : la cour d'appel de Cayenne a refusé de retenir la faute lourde le 17 février 2025. Mais sur un dossier où une inspection ministérielle a déjà écrit « absence de suivi de procédure », et où une plainte pour viol sur mineure de quinze ans n'a produit aucune audition en neuf mois, il est difficile d'imaginer quelle série de faits caractériserait l'inaptitude si celle-là n'y suffit pas.
L'obstacle, et il est proprement scandaleux
Voilà pour la théorie. Maintenant la mauvaise nouvelle, et elle est d'une brutalité particulière.
La Cour de cassation restreint le bénéfice de l'article L. 141-1 aux usagers du service public de la justice — c'est-à-dire aux parties à la procédure dont on critique le traitement. Qui n'était pas dans le dossier ne peut pas se plaindre de la façon dont le dossier a été tenu.
La jurisprudence est constante et elle est glaçante. En 2011, une femme violée et séquestrée par un homme remis en liberté à la suite d'une erreur d'un juge d'instruction a été jugée irrecevable : elle n'était pas partie à la procédure où l'erreur avait été commise. En 2020, les parents d'un enfant tué par une personne condamnée pour violence avec arme ont été jugés irrecevables, faute d'avoir été « impliqués dans la première instance qu'ils critiquaient ».
Appliquez la règle à notre affaire. La mère de la fillette dont la plainte d'août 2025 est restée sans suite est recevable : elle est l'usagère de la procédure défaillante. Elle a d'ailleurs annoncé son intention d'agir, et elle a raison.
Les parents de Lyhanna, eux, ne le sont pas. Leur fille n'était partie à aucune procédure. Elle n'a même pas eu le temps d'en être l'usagère. Sauf revirement, ils sont irrecevables à demander compte de défaillances dont leur enfant est morte.
Le droit français indemnise celui dont on a perdu le dossier. Pas celui qu'on a tué avec.
L'objection sérieuse
Il faut la prendre au meilleur, parce qu'elle n'est pas absurde. Si n'importe quel tiers pouvait attaquer l'État pour une défaillance survenue dans la procédure d'un autre, toute remise en liberté suivie d'une récidive ouvrirait un contentieux sans limite. Le service public de la justice passerait son temps à se défendre au lieu de juger, et la crainte du procès pousserait les magistrats à la détention préventive systématique. La restriction à l'usager n'est pas une méchanceté de prétoire : c'est une digue.
Elle a pourtant un défaut que ce dossier met à nu. La procureure de la République a annoncé le regroupement des plaintes visant le suspect. C'est l'aveu, par le parquet lui-même, que ces procédures formaient un seul ensemble. L'État reconnaît d'une main que les dossiers n'en faisaient qu'un, et oppose de l'autre à la famille de Lyhanna qu'elle n'était pas dans le bon. On ne peut pas soutenir les deux.
LE COURRIER DES STRATÈGES
Restez libre !
TIPS · SANS ABONNEMENT
Offrez-nous un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
Deux autres routes existent. La première : la responsabilité sans faute, sur le fondement de la rupture d'égalité devant les charges publiques, qui a déjà permis d'indemniser en 2011 la victime jugée irrecevable au titre de la faute lourde. Elle paie, mais elle n'impute rien — or ces familles ne demandent pas d'argent, elles demandent qu'on écrive que le service a failli.
La seconde : le recours structurel devant le juge administratif, dirigé non contre le traitement d'un dossier mais contre la carence de l'État à doter ses juridictions. C'est là que la question écrite d'avril 2025 reprendrait toute sa force. Mais le juge administratif répugne à s'immiscer dans la définition des politiques publiques — il l'a redit le 1er octobre 2025 à propos des déserts médicaux. On obtiendrait une déclaration, pas des greffiers.
Dernier mot
Alors oui, il faut assigner. La mère de la fillette de dix ans doit aller devant le tribunal judiciaire de Paris, assigner l'Agent judiciaire de l'État, et faire dire par un juge ce qu'une inspection a déjà écrit et qu'un Premier ministre a déjà concédé. Non pour l'argent, qui ne répare rien. Pour qu'il existe quelque part une décision revêtue de l'autorité de la chose jugée qui porte le mot inaptitude. Un rapport se range ; des excuses s'oublient ; un jugement reste, et il se cite dans le suivant.
Et il faudra bien qu'un jour un avocat aille demander à la Cour de cassation de revenir sur la règle de l'usager. Non pour ouvrir les vannes, mais pour admettre qu'une plainte classée sans suite et un meurtre commis ensuite par le même homme ne sont pas deux affaires. Le parquet l'a reconnu en regroupant les dossiers. Il serait cocasse que la seule institution à continuer de les séparer soit celle qui juge.
Reste une chose qu'aucun tribunal ne réglera, et c'est celle qui nous regarde. Le Gers manquait de magistrats et de greffiers ; on l'avait écrit noir sur blanc treize mois avant. Nous avons tous lu, cette semaine-là, autre chose. Nous réclamons un État qui protège et nous n'avons jamais fait descendre un gouvernement sur une pénurie de greffiers — ça n'intéresse personne, un greffier, tant que le dossier ne disparaît pas. Il faudra dix jours pour que cette affaire quitte les conversations, et elle les quittera. C'est à ce moment précis que le service public se remettra à fonctionner comme avant, et il aura raison : personne ne le regardera plus.
On a écrit au ministre en avril 2025. L'enfant est morte en mai 2026. Entre les deux, il ne s'est rien passé — et c'est très exactement ce qu'il faudra faire juger.
Kazakhstan is developing Alatau City near Almaty as a new regional centre for manufacturing, logistics, technology and finance. Its investment pipeline has expanded to 67 projects worth nearly $6.9 billion, with the potential to create around 55,000 jobs. Projects involving PepsiCo, Sunny Paper, Mars Petcare KZ and several logistics companies are already at different stages of implementation. The project is supported by a special legal regime, but experts say its long-term success will depend on sustained investment, effective governance and the development of a competitive economic ecosystem.
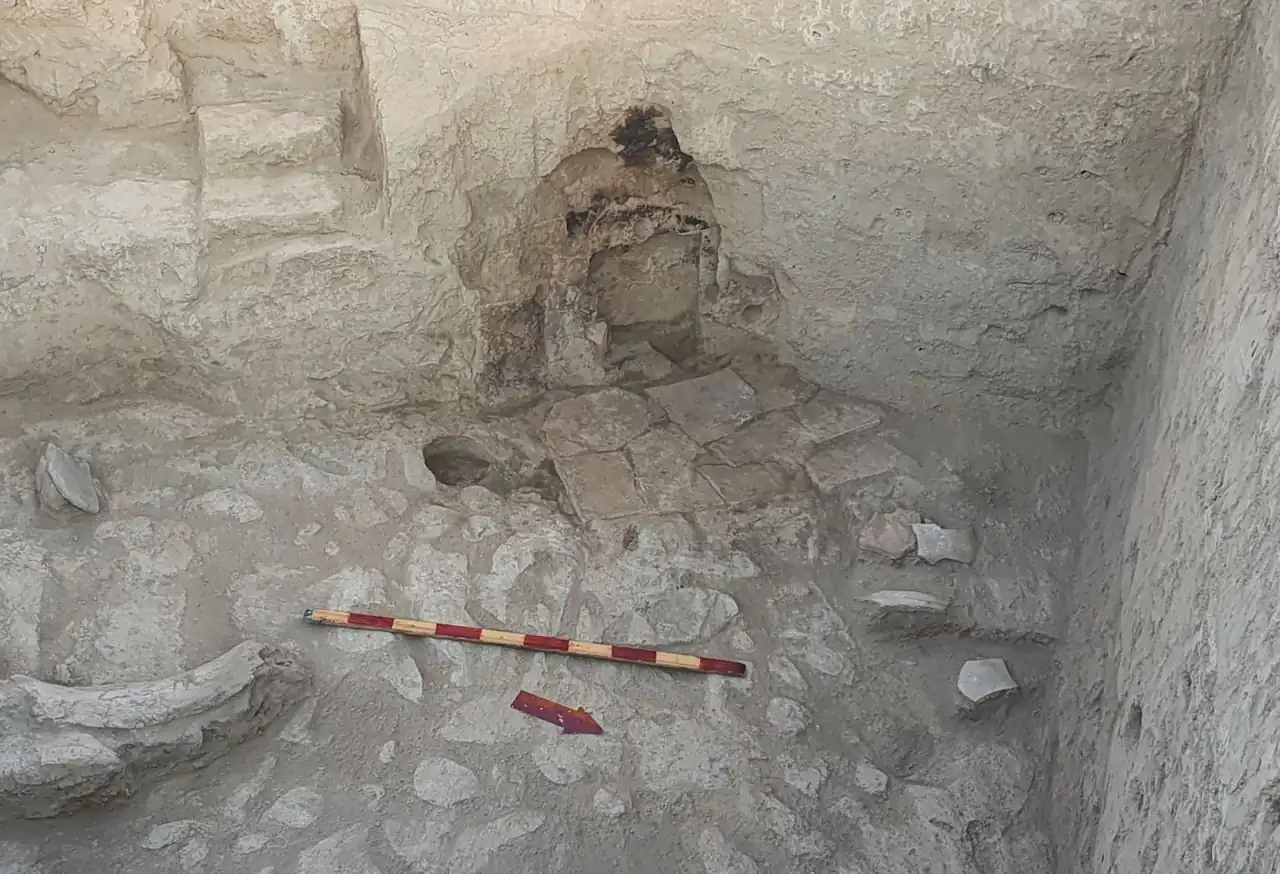
The site is provisionally dated to a six-century stretch, from the 3rd century BC to the 3rd century AD, offering a window into funerary rites practiced by a population that neither buried nor cremated its dead — long before that same principle produced the famous Towers of Silence. The find comes from Odirmon, a site […]
El conjunto, datado provisionalmente entre el siglo III a.C. y el III d.C., ofrece una ventana a los ritos funerarios de una población que, siglos antes de que se levantaran las célebres Torres del Silencio, ya trataba a sus muertos de un modo muy particular: ni los enterraba ni los incineraba. El hallazgo se ha […]
Astana is looking for more ways to move its oil. Russia, its principal export outlet, is rife with disruptions. Damage to the Caspian Pipeline Consortium’s (CPC) Black Sea terminal in November 2025 suppressed exports into early 2026, while the recent July attacks on tankers threatened roughly 1.5 million barrels per day, writes Joseph Shumunov.
The vulnerability would not be so enormous if 80% of Kazakh oil exports did not move through the CPC terminal near Novorossiysk. But is Kazakhstan merely searching for emergency alternatives amid instability? Or is this a transformation it has been preparing for? The answer is consequential: Kazakhstan is attempting a wholesale upgrade of its oil-export strategy, one befitting a rising regional power. It is moving from rational efficiency toward strategic resilience, from accepting routes toward shaping them, and from concentrated dependence toward managed interdependence.
Although the CPC will remain dominant through 2030, Astana is seeking greater control over the risks, partnerships and infrastructure connecting its oil to international markets. From rational efficiency to strategic resilience The CPC transports Kazakh oil, particularly from Tengiz, to global markets, making it the most commercially attractive route. When it was created in 1992, a fledgling independent Kazakhstan was looking to enter international energy markets. The CPC was the rational choice. It, for instance, transported up to 1.3 million barrels per day back in 2021; avoided the additional loading, shipping and crossing costs of a Trans-Caspian route; and its 1,510-kilometer pipeline, according to area studies analyst Ilya Roubanis, would be extremely difficult to replicate. Astana selected efficiency while adjusting to a new geopolitical environment. Contrast this with Azerbaijan. According to Ken Moriyasu, a senior fellow at the Hudson Institute, Azerbaijan chose the expensive option.
The Baku–Tbilisi–Ceyhan (BTC) pipeline through Georgia and Türkiye required what he called an “insurance premium for strategic autonomy” to avoid dependence on competing producers. Kazakhstan captured the CPC’s immediate savings but accepted greater concentration risk. The stakes will rise alongside production. The KazEnergy 2023 National Energy Report anticipated high output from Tengiz, Kashagan and Karachaganak, with national production potentially reaching 105 million tons. Higher output requires dependable market access; otherwise, its advantage can be undermined by one constrained route.
The lesson is simple: the cheapest route is not necessarily the least costly once the consequences of interruption are included. President Kassym-Jomart Tokayev affirmed as much in 2024: “With unprecedented international turbulence, the priority is to further diversify export routes.” Diversification, however, requires more than identifying alternatives. It requires Kazakhstan to help shape the infrastructure and partnerships behind them.
From route-taker to route-shaper As a landlocked, post-Soviet producer, Kazakhstan has historically been constrained by existing pipelines and neighboring states. Its role was simple: produce oil and insert it into available routes. But Kazakhstan does not have to remain a route-taker. Although it cannot independently control its export geography, it can shape the terms on which that geography operates. It can negotiate access to multiple corridors, invest in tankers, coordinate with transit states and treat infrastructure as an instrument of foreign policy. Nowhere is Kazakhstan assuming this route-shaper role more clearly than in the Caspian. Tokayev identified the Trans-Caspian route as a “priority” in 2022.
KazMunayGas and Azerbaijan’s SOCAR subsequently agreed to transport approximately 1.5 million tons annually through BTC, while Kazakhstan added the Caspian’s Taraz and Liwa tankers to its fleet, each with an 8,000-tonne capacity. This gradual Caspianization continues. KazTransOil supplied 155,000 tons of Kazakh oil to BTC through Aktau in July, an 11.5% increase over the previous year. Energy Minister Yerlan Akkenzhenov said Kazakhstan plans to transport 2.2 million tons through BTC in 2026. Kazakhstan and Azerbaijan have also discussed using the idle Baku–Supsa pipeline for between three million and five million tons of Kazakh crude. But this role has limits. According to Andy Kuchins, a senior fellow at the Center for the National Interest, major expansion would require high capital expenditure, long-term purchase commitments and several years of construction.
Oil majors like ExxonMobil and BP are “more reluctant now as compared to the 1990s” to finance large projects in remote markets. The direction is nevertheless clear: Kazakhstan is moving from accepting the routes geography provides toward assembling the infrastructure and partnerships it needs. It is not yet a fully fledged route-shaper, but it is steadily behaving like one—using new routes not to eliminate dependence, but to distribute it more strategically. From concentrated dependence to managed interdependence Every export option depends on another state, infrastructure operator, or external market.
Self-reliance is not realistic. Kuchins nevertheless argues that Astana can “reduce concentration of its dependence on Russia.” Kazakhstan’s Ministry of Energy reported 73.4 million tons of oil exports during the first eleven months of 2025. Separately reported full-year route data show 64.8 million tons transported through the CPC, 9.3 million through Atyrau–Samara, 3.5 million through Aktau, 1.1 million through Atasu–Alashankou toward China, and approximately 100,000 by rail. Of the 78.8 million tons accounted for in this route-level data, approximately 94% moved through the two Russian corridors. Kazakhstan therefore possesses several export routes, but its portfolio remains highly asymmetrical. Herein lies its greatest oil-policy shift: managed interdependence.
This means distributing export relationships so that no transit state possesses overwhelming influence over Kazakhstan’s market access. Each direction performs a different function. And at the moment, Kazakhstan is assessing four directions—some mainstay, some new. The Russian route The CPC will remain dominant because it offers unmatched capacity, established infrastructure and lower costs. Kuchins and Roubanis expect structural dependence to persist through 2030. Following the Tengiz expansion, Kazakhstan may become more dependent on the CPC in the short term even as its long-term strategy diversifies.
Diversification does not require abandoning the CPC; it requires making an interruption less damaging. The Trans-Caspian route BTC could absorb Kazakh crude as Azerbaijani production declines, while Baku–Supsa could provide another outlet. Neither would match CPC volumes, but together they would widen access to global buyers. Europe also has a stake in this. The European Union imported 52.4 million tons of Kazakh crude just in 2024, making Kazakhstan its third-largest external supplier. If Europe wants westward diversification, it must help make projects bankable through financing and long-term commitments. Brussels and its partners are therefore mobilizing 10 billion euros to improve transport connections with Central Asia. According to Roubanis, “building ties with the region in the short run is necessary for the EU’s long-term positioning.”
The push indicates that Trans-Caspian connectivity is not just a Kazakh interest, but one shared by the whole region. The Chinese route China may offer the easiest immediately available opportunity to reduce dependence on Russia. The Kazakhstan–China pipeline transported 19.5 million tons in 2025, but that included domestic deliveries and Russian transit. Direct Kazakh crude exports through Atasu–Alashankou were planned to be 1 million tons in 2025, compared to the more than 11 million tons per year flowing with non-Kazakh suppliers. China remains a credible expansion market and willing financier. Yet the fastest way to reduce Russian dependence could deepen dependence on China. Moriyasu similarly argues that Kazakhstan does not want to exchange one concentrated dependency for another.
Unlike the Trans-Caspian route, China provides access to one principal market rather than multiple global buyers. The Southern route A corridor through Iran—possibly toward Pakistan and India—could be compelling but faces formidable political and economic obstacles. But it should not be dismissed altogether. Moriyasu suggests that “Iran offers Central Asia one of its shortest routes to warm-water ports.” Although current geopolitical conditions severely constrain this option, he argues that “infrastructure Kazakhstan builds today will still be operating decades from now. Astana should therefore avoid making long-term infrastructure decisions on the assumption that today’s geopolitical map is permanent.”
The southern route’s present value lies in preserving a long-term option, not in providing a realistic alternative before 2030. From east to west and north to south, Kazakhstan is not moving from dependence to independence. It is moving from one dominant dependency toward a deliberately balanced portfolio of interdependence. A more advanced role, but not autonomy Kazakhstan’s transformation should not be measured by whether the CPC ceases to dominate. By 2030, it will likely remain the principal corridor as Trans-Caspian volumes rise incrementally and eastbound capacity becomes more important amid regional instability and escalation.
The resulting portfolio will be broader, though still asymmetrical. The strategy is itself an upgrade—a threefold one. Resilience is becoming the objective, route-shaping the emerging function, and managed interdependence the organizing principle. Looking forward, Kazakhstan’s strategic upgrade lies not in escaping geography, but in developing the infrastructure, partnerships and political leverage needed to manage geography more effectively.
The author is Joseph Shumunov, a Non-Resident Research Fellow at the Topchubashov Center in Baku, Azerbaijan, and a Fellow at Nightingale Intelligence.
The Kurdistan Region of Iraq is steadily—and increasingly in a semi-official manner—sliding toward a formal division into two separate administrations. Occurring amid a prolonged political deadlock, parliamentary paralysis, and the breakdown of unified state institutions, this constitutional vacuum has created the conditions for a complete paralysis of national governance, writes Halo Hassan Saeed.
The Kurdistan Regional Government (KRG), headed by Prime Minister Masrour Barzani, has operated in a caretaker capacity since 2023 following the expiration of its constitutional mandate. This comes after the failure of the winning Kurdish parties from the October 2024 parliamentary elections—principally the Patriotic Union of Kurdistan (PUK) and the Kurdistan Democratic Party (KDP)—to form a new government.
De Facto territorial division
The KRG no longer exercises governing authority uniformly across the region. Amid escalating disputes, institution building has stalled, and the Kurdistan Parliament has been unable to perform its legislative or oversight functions for the past three years.
Consequently, two distinct de facto administrations have emerged, each backed by separate financial institutions and security structures:
• KDP Administration: Security, executive, and financial authority concentrated in Erbil and Duhok governorates.
• PUK Administration: Independent administrative and security control over Sulaymaniyah and Halabja governorates.
More than 30 rounds of negotiations between the two major parties have failed to yield a power-sharing compromise. The KDP remains determined to retain both the regional presidency and premiership, alongside the key Ministries of Interior and Natural Resources, and the Kurdistan Region Security Council. The PUK demands an equal power-sharing formula—either the presidency or premiership, alongside the Interior Ministry—or a full 50–50 executive split.
The PUK–New Generation coalition
The political dynamic shifted significantly with the formation of an alliance between the PUK and the New Generation Movement. Combined, the bloc commands 38 out of 100 parliamentary seats, directly challenging the KDP’s 39 seats. With remaining political factions holding 23 seats and refusing to join either bloc, the KDP's attempt to form a majority government has been effectively blocked.
Following the failure of recent domestic mediation led by Salahaddin Bahaaddin, Secretary-General of the Kurdistan Islamic Union, the PUK and New Generation leadership—represented by Bafel Talabani and Shaswar Abdulwahid—agreed during a meeting in Sulaymaniyah to move forward with unilateral administration. Under this arrangement, Sulaymaniyah and Halabja will be managed independently of Erbil, utilizing monthly internal revenues to fund stalled public services and investment projects while strengthening political coordination directly in Baghdad.
Socioeconomic fallout
With Western international attention reduced and a lack of active external mediation, ordinary citizens are bearing the brunt of this administrative fracture:
• Economic stagnation: Record-high inflation, sharp fuel price increases, and elevated local taxes and fees.
• Public infrastructure: Severe electricity shortages and deteriorating basic services.
• Commercial contraction: Declining business activity and shrinking employment opportunities for youth.
Strategic implications for European security and policy recommendations
The institutional breakdown in Iraqi Kurdistan is no longer merely an internal political feud; it carries direct implications for European foreign policy and regional stability:
1. Migration risks: Economic paralysis and political hopelessness are creating fresh push factors for young Kurds to seek irregular migration routes toward Western Europe.
2. Energy security: Intra-Kurdish friction jeopardizes energy infrastructure and gas development projects that could otherwise contribute to European supply diversification.
3. Regional stability: A fragmented Kurdistan weakens federal stability in Iraq, creating security vacuums that hostile actors or extremist remnants could exploit.
Why this matters to Europe
The future of the Kurdistan Region is not solely a Kurdish or Iraqi domestic matter. Its institutional stability has direct implications for European interests in Iraq and the wider Middle East.The Kurdistan Region has long served as a relatively stable political and economic partner for European countries, while also playing an important role in regional security, counterterrorism, energy cooperation, trade, and humanitarian affairs. A prolonged division between competing administrations could gradually weaken these functions and create greater uncertainty for European engagement.For Europe, the concern is therefore not simply whether Kurdish political parties can resolve their differences. It is whether the institutional fragmentation of the Kurdistan Region could produce a less predictable partner, weaker governance, and greater instability along one of the Middle East's strategically important corridors.Preventing that outcome is in Europe's own interest. A stable, unified, and institutionally coherent Kurdistan Region provides European governments with a more reliable partner in Iraq and strengthens the broader framework of regional stability.
Halo Hassan Saeed is a Kurdish-Iraqi writer, journalist, and researcher.
President Kassym-Jomart Tokayev called for deeper practical co-operation between Kazakhstan and BRICS countries in trade, logistics, artificial intelligence, critical minerals and water security, positioning the format as a platform for broader economic ties amid growing geopolitical fragmentation.
Speaking at the BRICS Plus plenary session in New Delhi on Sept. 13, Tokayev said Kazakhstan sees cooperation with the group as an opportunity to expand access to new markets, attract investment, strengthen transport links and advance technological development. President Kassym-Jomart Tokayev during the BRICS Plus plenary session in New Delhi on Sept. 13.
Tokayev described the current global environment as an era of “great fragmentation,” a term used in the 2026 Global Peace Index to characterize geopolitical confrontation, rising militarization, weakening multilateral institutions and growing trade barriers. He noted that BRICS, representing nearly half of the world’s population and around 40% of global GDP, has both the capacity and responsibility to help overcome global divisions and deliver concrete results. “Peace and strategic stability are necessary conditions for economic and sustainable development,”
Tokayev said, calling for a shift from the de-escalation of individual conflicts toward long-term stability based on political dialogue and diplomacy. Against this backdrop, Tokayev positioned BRICS as a platform for practical cooperation rather than an alternative to the existing international system.
“As a partner country, Kazakhstan views BRICS as an open platform for practical cooperation that complements the multilateral system with the central role of the United Nations and connects peoples, regions and markets,” he said. He added that Kazakhstan always seeks to find a “common ground on every difficult issue,” describing the approach as consistent with the country’s “balanced, goal-oriented foreign policy.” Anastasia Golyakova, founder of the ThinkBricks YouTube channel, said the approach reflects BRICS’ broader focus on resilience, innovation, cooperation and sustainability, priorities that have gained greater relevance amid rising geopolitical tensions.
Anastasia Golyakova, founder of the ThinkBricks YouTube channel. said closer cooperation among BRICS members could help address shared challenges while giving partner countries such as Kazakhstan greater access to the bloc’s growing trade, investment and technological opportunities. “BRICS gives much support to each other. So, from this point of view, for Kazakhstan, it’s a prosperous future, in my opinion,” Golyakova told The Astana Times.
Ayanangsha Maitra, an editor and a geopolitics specialist, echoed this view, saying Kazakhstan’s BRICS partnership could open new opportunities for economic cooperation and market access. “Although Kazakhstan is not a full BRICS member, its partnership with the grouping adds value at a time of growing geopolitical tensions and economic uncertainty,” Maitra told The Astana Times.
“BRICS could offer Kazakhstan additional avenues for cooperation with countries beyond its traditional economic and political partners,” he added. Expanding trade and investment The economic dimension of Kazakhstan’s BRICS engagement was central to Tokayev’s address. According to him, trade between Kazakhstan and BRICS members and partners was around $72 billion in 2025. “Having significant industrial, transit and technological potential, we intend to diversify trade, economic and investment ties with all BRICS countries.
As chairman of the Eurasian Economic Union, Kazakhstan supports the expansion of economic cooperation with BRICS and the advancement of work on concluding a free trade agreement with India,” Tokayev said.
Tokayev also called on the New Development Bank, a multilateral development bank established by the group, to consider financing commercially viable projects in BRICS countries, including Kazakhstan.
Maitra identified critical minerals, jewelry, fashion and textiles as areas with potential to expand Kazakhstan-India trade. “Despite Kazakhstan’s relatively modest population of around 20 million, the country has a strong entrepreneurial spirit and growing commercial links with India,” he said, pointing to increasing connectivity between the two countries.
Turning geography into connectivity Transport connectivity was another central element of Tokayev’s vision. “Last year, transit cargo volumes through Kazakhstan approached 40 million tons. Our long-term goal is to increase that figure to 100 million tons annually. Overall, our transit network already handles up to 85% of overland freight between China and Europe,” he said.
As part of the Trans-Caspian International Transport Route, Kazakhstan serves as a link between Asia and Europe through the Caspian Sea. Tokayev called for greater synergy between the Trans-Caspian route, China’s Belt and Road Initiative and the International North-South Transport Corridor. Maitra highlighted that Kazakhstan’s position within the EAEU, the Commonwealth of Independent States and the Shanghai Cooperation Organization provides access to major regional markets. Its participation in the International North-South Transport Corridor adds another layer of connectivity.
“BRICS could expand that network beyond Kazakhstan’s traditional regional partners. The partnership adds another dimension by opening access to markets across a wider group of countries,” he said. AI as a new layer of cooperation AI represents another area where Kazakhstan sees room for practical BRICS cooperation.
Tokayev said Kazakhstan is ready to use its computing infrastructure and national and UN digital centers to expand cooperation in AI and proposed establishing a BRICS Plus Partnership in Artificial Intelligence. The initiative, he said, could connect national AI centers, facilitate access to laboratories and research projects and support the development of multilingual AI solutions.
For Maitra, AI could also become an important area of Kazakhstan-India cooperation because the two countries bring complementary strengths. “India has a strong IT sector and a large pool of software engineers and technology professionals, while Kazakhstan has established connections across the CIS and wider Eurasian markets. That combination could help Indian technology companies reach markets where language and regional expertise remain barriers,” he said. Water security broadens the agenda Tokayev also linked sustainability to one of the country’s longstanding international priorities: water security. He reiterated Kazakhstan’s proposal to establish an International Water Organization as a specialized UN agency, arguing that global water governance remains fragmented and requires stronger international coordination.
“I invite the BRICS member states and partners to join the international consultations initiated by our country,” Tokayev said. Meeting with Narendra Modi On the sidelines of the summit, Tokayev also met with Indian Prime Minister Narendra Modi, highlighting India’s growing economic and technological weight and the expanding relationship between the two countries. Modi highlighted the potential for closer ties in high technology and the creative industries, including cooperation between Astana Hub and Hyderabad’s Cyberabad technology ecosystem. He also invited Kazakh representatives, particularly young people, to take part in the WAVES creative industries summit in Mumbai next year. The two leaders also discussed prospects for expanding economic ties between India and the Eurasian Economic Union.
Tokayev said Kazakhstan, as the current chair of the EAEU, supports negotiations on a free trade agreement between the bloc and India and is ready to help advance the process. Tokayev said around 600 companies with Indian capital operate in Kazakhstan, while nearly 150,000 Indian citizens visited the country last year. He also cited the large number of Indian students studying in Kazakhstan and cooperation between Astana and New Delhi within international organizations.
Long constrained by its landlocked geography, Kazakhstan is seeking to turn its position between Europe and Asia into a source of economic and geopolitical leverage. As trade disruptions and competition drive demand for diversified supply chains, Astana is investing in new transport corridors to establish itself as an indispensable transit hub and translate connectivity into diplomatic influence.
The Middle Corridor route “Transport diplomacy has long been a pillar of economic diplomacy. Today, efficient transport and logistics networks are becoming strategic assets that shape economic competitiveness, and a country’s role in regional economic cooperation,” Head of Research Department of the Eurasian Development Bank (EDB) Alexey Kuznetsov told The Astana Times.
Alexey Kuznetsov, Head of Research Department of the Eurasian Development Bank. Photo credit: The EDB’s press service Located between China, Europe, Russia, Central Asia and the Caspian Sea, Kazakhstan is developing railways, roads, ports and logistics hubs while expanding connections along several international transport corridors. The scale of the sector is reflected in recent figures. Kazakhstan transported 540.5 million tons of cargo in January-July, up 0.9% from the same period a year earlier, according to the Bureau of National Statistics.
Cargo turnover increased 1%, while road freight transportation grew 6.2%. Government data shows that transit freight reached 21.7 million tons in January-June, up 24% from 17.5 million tons a year earlier. Building Eurasian connectivity Kazakhstan is seeking to strengthen its role not simply as a transit country but as a major regional connectivity hub. “For Kazakhstan, modern transport, logistics, and warehousing infrastructure are essential for addressing the challenges of a landlocked geography.
"At the same time, the country has become one of Eurasia’s most important transit hubs,” said Kuznetsov. He said international transport and logistics partnerships are central to Kazakhstan’s connectivity diplomacy, positioning the country as an influential player in shaping Eurasia’s regional agenda. According to the EDB’s Transport Projects Observatory, Kazakhstan accounts for 53% of transport corridor investments planned or under implementation in Central Asia through 2035.
“More than $32 billion is expected to be invested in 55 major transport projects, including construction of the Center-West motorway, the Uralsk-Atyrau and Kyzylorda-Saksaulsk roads, and the Moiynty-Kyzylzhar railway. These investments will strengthen East-West and North-South trade routes and further position Kazakhstan as a strategic transport crossroads linking Europe and Asia,” Kuznetsov said. Road construction, reconstruction and repairs cover around 11,000 kilometers nationwide in 2026. Kazakhstan also plans to repair 11,000 kilometers of railway tracks by 2029. International financing is supporting part of the expansion.
In February, the World Bank approved an $846 million guarantee to mobilize $1.41 billion in commercial financing for a major railway connectivity project along Kazakhstan’s section of the Middle Corridor. However, Kuznetsov emphasized that infrastructure alone cannot determine whether a transport route succeeds. “Transport connectivity depends equally on ‘soft infrastructure’: harmonized regulations, efficient border-crossing procedures, coordinated corridor development, and digitalization of transport services and documentation,” he said.
The World Bank estimates cited by Kuznetsov suggest that cutting border delays by 50% through regulatory harmonization and digital solutions could increase exports from Central Asian countries along transport corridors by an average of 18%. For Kazakhstan, this means that the competitiveness of its routes will depend not only on the number of roads, railways and terminals built, but also on how efficiently they operate.
The Middle Corridor and geopolitics At the center of Kazakhstan’s connectivity strategy is the Trans-Caspian International Transport Route, which connects China with Kazakhstan, the Caspian Sea, Azerbaijan, Georgia and Europe. For political scientist Tair Naumov, the importance of such routes extends beyond trade. “Investment in transit infrastructure requires a certain level of trust between countries, including confidence in political relations and the security of investments,” Naumov said in an interview with The Astana Times. Once a route becomes operational, however, it can also strengthen those relations by creating greater economic interdependence.
“When countries rely on the same transport routes, their interests become more closely connected. If a corridor becomes important to foreign trade, there is a stronger incentive to maintain stable relations and keep existing agreements in place,” he said. Naumov noted that this interdependence can eventually acquire a security dimension. “If a country becomes an important transit hub, its stability becomes an interest not only for the country itself but also for its neighbors and major trading partners,” he said. Damir Kayumov, PhD, with a bachelor’s degree in economics and law. Damir Kayumov, PhD, with a bachelor’s degree in economics and law, takes a similar view, emphasizing the economic interests created by shared logistics networks.
“Good logistics creates mutual interest between countries. The more participants there are, the safer it becomes. And the more economic ties pass through Kazakhstan, the greater its role in the region,” Kayumov told The Astana Times. The Middle Corridor illustrates this dynamic. While it does not yet account for a dominant share of Kazakhstan’s transit flows, its rapid growth could give it greater strategic importance.
From transit to economic value For Kazakhstan, stronger economic ties along these routes are only part of the opportunity. The bigger question is how the country can turn growing transit flows into broader economic value at home.
“I would not reduce the transport strategy to transit alone. If a container simply passes through Kazakhstan, the country earns comparatively little. It is much more interesting when logistics centers, warehouses, manufacturing and service companies emerge alongside the route,” Kayumov said. Such an approach would allow Kazakhstan to capture more value from its position in Eurasian supply chains. “Then the transport corridor begins to work for the regions and for our industry. Kazakhstan receives much more income. The service model that develops around the entire flow allows us to earn more and create more jobs,” he said.
Kayumov noted that attracting cargo also requires competitive and predictable routes. Border delays, limited port capacity, container shortages and differences in procedures can increase costs and make a route less attractive to businesses. “A convenient route must be fast, clear and predictable. For business, it matters how long cargo remains at the border, how quickly documents are processed and how much railway capacity is available,” he said. According to Kayumov, digitalization can help address some of these challenges. Electronic document management, for example, can reduce corruption risks while speeding up operations.
TRIPP and the wider connectivity network The development of new routes beyond Kazakhstan could expand the country’s connectivity options. The Trump Route for International Peace and Prosperity (TRIPP) is a proposed transport link through Armenia connecting Azerbaijan proper with its Nakhchivan exclave. Kazakhstan has expressed interest in participating in the project and linking it with the Middle Corridor. “For the Trans-Caspian route, TRIPP provides an additional option for moving cargo after the Caspian Sea toward Türkiye and Europe. The more such branches there are, the more resilient and attractive the entire corridor becomes,” Kayumov said.
For Kazakhstan, the interest is largely pragmatic. As a landlocked country, it needs several reliable routes to major markets. However, Kayumov noted that the project’s value for Kazakhstan would depend on how effectively it is integrated into the country’s existing transport network. “What is more important for us is not formal participation in the project, but its integration with our existing transit hub. This means having unified tariffs, digital borders, digital document management and clear, predictable delivery times,” Kayumov said. “The more reliable routes connect Central Asia with Europe through Kazakhstan, the greater the economic and political value of our geography and our role in connecting different markets,” he added.
 Login