❌

Reading view

Titoli di Stato, Bruxelles studia limiti per le banche: a rischio la domanda di Btp italiani

L’Unione europea sta valutando di limitare l’acquisto di titoli di Stato da parte delle banche.

La misura è ipotizzata per ridurre i rischi legati all’esposizione degli istituti verso il proprio Paese. Il tema è al centro del confronto sulla riforma dell’Unione bancaria. Il Governo italiano è già in allarme.

Tetto ai titoli di Stato, cosa vuole fare Bruxelles

La Commissione europea presenterà entro marzo la versione definitiva della proposta, mentre il Parlamento europeo ha iniziato a lavorare agli emendamenti.

Per l’Italia, dove il debito pubblico rappresenta una componente importante del mercato finanziario, il rischio è che nuove restrizioni riducano la partecipazione degli istituti alle aste del Tesoro.

L’orientamento della Commissione europea è affrontare il problema della concentrazione delle esposizioni bancarie verso i debiti sovrani nazionali, favorendo una maggiore diversificazione degli investimenti. La preoccupazione è che una banca troppo esposta ai titoli di Stato del proprio Paese possa subire conseguenze significative in caso di difficoltà finanziarie del governo.

L’ipotesi discussa prevede che, oltre una determinata soglia, i titoli di Stato detenuti dalle banche siano sottoposti a una ponderazione del rischio, con conseguenti maggiori accantonamenti patrimoniali. Attualmente questi titoli sono generalmente considerati a rischio zero ai fini prudenziali.

L’introduzione di nuovi requisiti potrebbe quindi modificare la convenienza per gli istituti a detenere grandi quantità di debito sovrano.

I rischi

Se la domanda dovesse diminuire mentre lo Stato continuasse a collocare debito sul mercato, gli investitori potrebbero chiedere rendimenti più elevati per acquistare le nuove emissioni. In questo scenario, il costo del finanziamento pubblico potrebbe aumentare.

Attenzione: non si tratta di una certezza ma solo di un rischio potenziale. Tutto andrebbe a giocarsi sui limiti effettivamente introdotti, sui tempi di applicazione delle nuove regole e sulla risposta degli altri investitori.

Il rialzo dei rendimenti può incidere sui conti pubblici attraverso il costo delle nuove emissioni e, allo stesso tempo, influenzare il valore di mercato dei titoli già presenti nei portafogli bancari.

Unione bancaria in Ue

La questione dei titoli sovrani si inserisce nel quadro dell’Unione bancaria europea, un progetto volto alla riduzione della frammentazione del sistema finanziario. L’Ue punta a un mercato bancario più integrato, limitando la dipendenza degli istituti dalle condizioni del Paese di appartenenza.

Sul tavolo anche l’ipotesi di garanzie comuni per la gestione delle crisi bancarie e la tutela degli utenti tramite fondi nazionali.

Il commento

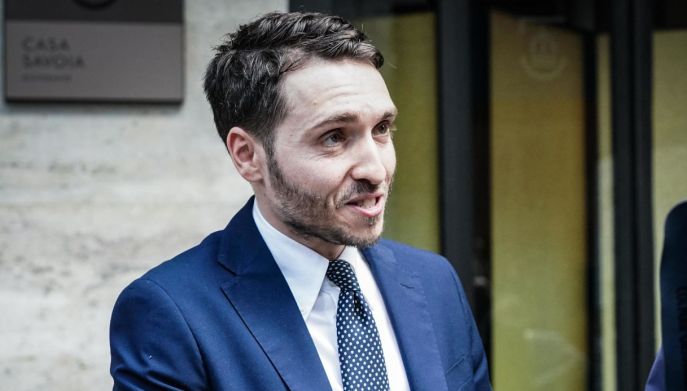
Sul tema della concentrazione delle esposizioni delle banche sui titoli sovrani esprime preoccupazione Giovanni Crosetto, europarlamentare FdI e vice coordinatore Ecr in commissione Econ, citato dal Sole 24 Ore:

Ci preoccupa perché è stato inserito nella Comunicazione della Commissione, la quale ha esplicitamente detto che intende affrontare la questione. Nel documento parlamentare, attraverso un emendamento che ho presentato in questi giorni, cerchiamo di dare una serie di motivazioni sul perché non è il momento storico per intervenire e perché non persiste questo rischio sovrano.
Titoli di Stato e banche, la Commissione Ue prepara la riforma
Nella foto: Giovanni Crosetto (europarlamentare FdI)

La spiegazione:

L’orientamento della Commissione sarebbe quella di introdurre un tetto alla detenzione dei titoli di debito sovrano per le banche, oltre il quale i titoli di Stato detenuti verrebbero “ponderati” e dovrebbero essere fatti accantonamenti patrimoniali ulteriori. Se questo accadesse, potrebbe portare le banche a non partecipare più alle aste dei titoli di Stato. Le implicazioni sarebbero importanti proprio in un momento in cui si cerca di migliorare la circolazione dei capitali in Europa.
  •  

Lo spread torna a crescere, 111 punti base ma sui Btp cala la pressione

Lo spread tra Btp italiani e Bund tedeschi ha raggiunto i 111 punti base in apertura. I rendimenti dei Btp sono però calati, anche se non al passo di quelli dei titoli di Berlino. I decennali si sono assestati al 4,51%, leggermente sotto i risultati di ieri, nonostante i dati sull’inflazione negli Stati Uniti facciano temere un nuovo aumento dei tassi dei Treasury Bond.

A tranquillizzare il mercato sono soprattutto le notizie sul traffico nello Stretto di Hormuz. Nonostante l’Iran abbia annunciato nuovi attacchi alle navi commerciali, i flussi di petrolio in uscita dal Golfo Persico si stanno avvicinando ai livelli precedenti alla guerra.

Spread in aumento ma i rendimenti sono in calo

L’apertura del 15 ottobre ha portato spread e rendimenti in due direzioni diverse. Il differenziale tra Btp e Bund è in aumento a 111 punti base, ed è tornato sopra ai 107 fatti registrare nei primi minuti di ieri. I rendimenti, al contrario sono in leggero calo, anche se quelli dei titoli tedeschi hanno ottenuto risultati migliori, ampliando quindi la forbice.

Btp meno sotto pressione, nonostante l’inflazione Usa

Nella giornata di ieri è stato diffuso un dato che avrebbe dovuto mettere i titoli di Stato europei sotto pressione: l’inflazione degli Stati Uniti. L’aumento dei prezzi è stato molto più alto del previsto, al 3,7%, e questo dovrebbe comportare un ulteriore rialzo dei tassi di interesse da parte della Fed.

La ritrovata fiducia dei mercati nella dirigenza della Fed ha però neutralizzato il possibile impatto di questo dato. Gli investitori credono nel fatto che il direttore Kevin Warsh possa alzare i tassi di interesse per contrastare l’aumento dei prezzi anche se la Casa Bianca non è d’accordo.

Di conseguenza, anche la pressione sui Treasury Bond si sta allentando, con i titoli statunitensi che sono scesi sotto il 5,1% di rendimento. Grazie a questa tregua, anche le tensioni su alcuni titoli europei si stanno allentando.

Continua l’instabilità in Francia

Fa eccezione a questa regola la Francia. Il Paese non sembra essere nelle condizioni di respingere la speculazione sui propri titoli di Stato, che hanno accumulato uno spread di 143 punti base, con un’altra variazione estrema in un giorno. I rendimenti sono saliti al 4,83% a causa sia del debito sempre più alto, sia dell’incapacità del Parlamento di trovare una maggioranza per far passare una legge di Bilancio che limiti la spesa.

Spread e rendimenti dei titoli di Stato europei all’apertura del 15 ottobre 2026
Titoli di Stato Rendimenti Spread
Bund tedeschi 3,40% –
Btp italiani 4,51% 111
Oat francesi 4,83% 143
Bonos spagnoli 4,03% 63

La Spagna, invece, nonostante le elezioni imminenti, si mantiene relativamente stabile attorno ai 60 punti base di spread.

Le prossime aste dei titoli di Stato e i Btp Valore

Concluse le prime emissioni di ottobre, il Tesoro procederà a fine mese con le altre aste regolari. Le prossime si terranno:

  • martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
  • mercoledì 28 ottobre l’asta dei Bot;
  • giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.

Tra il 19 e il 23 ottobre si terrà anche l’emissione dei Btp Valore e dei Btp Valore Insieme, dedicati agli investitori privati.

  •  

Spread in calo a 107 punti dopo l’asta dei Btp: il Tesoro ha raccolto 7 miliardi, i rendimenti

Lo spread tra Btp italiani e Bund tedeschi ha mostrato un calo all’apertura dei mercati finanziari il 14 ottobre. Il differenziale è calato a 107 punti base, per la prima volta sotto la soglia psicologica dei 110 punti da giorni in apertura. I rendimenti sono rimasti fermi a 4,53%, mentre quelli tedeschi sono cresciuti.

Ieri si è conclusa l’asta dei titoli a medio e lungo termine dei Btp, che ha portato 7 miliardi di euro nelle casse dello Stato. I rendimenti sono stati piuttosto alti, anche oltre 4,8% per i titoli a scadenza più lunga. Nonostante questo, la domanda è stata sostenuta.

Lo spread è in calo, ma non i rendimenti

La riduzione dello spread verificatasi in apertura il 14 ottobre è stata causata soprattutto da un aumento dei rendimenti dei Bund tedeschi, non da un calo di quelli dei Btp, che sono rimasti al 4,53%. Questa quota è piuttosto stabile ormai da alcuni giorni e potrebbe essere un nuovo punto di equilibrio per i titoli italiani dopo la volatilità delle scorse settimane.

La crisi de debito in pausa

Tutti i principali elementi della crisi del debito mondiale non hanno presentato nuovi sviluppi questa settimana. Treasury e obbligazioni delle grandi aziende sono rimasti ai livelli precedenti e soltanto il debito francese continua a mostrare le conseguenze della pressione, soprattutto a causa dell’instabilità politica del Paese, con il governo che avrà grosse difficoltà ad approvare una nuova legge di bilancio.

Come è andata l’asta dei Btp del 13 ottobre

Ieri si è conclusa l’asta dei Btp a medio e lungo termine, la seconda emissione di titoli di Stato del mese di ottobre. Il Tesoro ha raccolto la cifra massima prevista, 7 miliardi di euro, divisi in:

  • 2,5 miliardi di euro del Btp 3% 3 anni scadenza 15 settembre 2029;
  • 3 miliardi di euro del Btp 3,35% 7 anni scadenza 15 settembre 2033;
  • 1,5 miliardi di euro del Btp 3,95% 15 anni scadenza primo ottobre 2041.

I rendimenti sono stati piuttosto alti, in particolare quelli dei titoli a 15 anni:

  • il Btp 3% 3 anni scadenza 15 settembre 2029 ha avuto un rendimento del 3,69%, 27 punti base sopra l’ultima tranche;
  • il Btp 3,35% 7 anni scadenza 15 settembre 2033 ha avuto un rendimento del 4,24%, 26 punti base sopra l’ultima tranche;
  • il Btp 3,95% 15 anni scadenza primo ottobre 2041 ha avuto un rendimento del 4,84%, 61 punti base sopra l’ultima tranche.

Le prossime aste si terranno:

  • martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
  • mercoledì 28 ottobre l’asta dei Bot;
  • giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.

Gli spread europei

Sostanziale stabilità per gli spread europei, con la Spagna che rimane poco sopra 60 punti base di differenziale e con la Francia che rientra a 137 dopo il picco di ieri, confermandosi però il grande Paese con i titoli di Stato più volatili in Europa in questo momento.

Spread e rendimenti dei titoli di Stato europei all’apertura del 13 ottobre 2026
Titoli di Stato Rendimenti Spread
Bund tedeschi 3,46% –
Btp italiani 4,53% 107
Oat francesi 4,80% 136
Bonos spagnoli 4,07% 61


  •  

Asta dei Btp, 7 miliardi collocati sul mercato: rendimenti fino al 4,84%

Si è conclusa la collocazione dei Btp all’asta per i titoli a medio e lungo termine. I rendimenti sono stati valutati in forte aumento a causa del basso prezzo di vendita in particolare dei titoli a 15 anni. Questi ultimi, che già partivano da una cedola del 3,95%, hanno toccato rendite del 4,84% lordo, superando il 4% netto.

Anche gli altri due prodotti, un Btp a 3 anni e un altro a 7 anni, hanno raggiunto rendimenti notevoli, rispettivamente del 3,69% e del 4,24%. Si tratta di risultati relativamente prevedibili, visto che si trattava di tranche avanzate di prodotti già sul mercato da settimane.

Come è andata l’asta dei Btp del 13 ottobre

Il Tesoro è riuscito a piazzare tutti e 7 i miliardi di euro in Btp previsti per l’asta del 13 ottobre. L’importo è stato diviso come previsto in:

  • 2,5 miliardi di euro del Btp 3% 3 anni scadenza 15 settembre 2029;
  • 3 miliardi di euro del Btp 3,35% 7 anni scadenza 15 settembre 2033;
  • 1,5 miliardi di euro del Btp 3,95% 15 anni scadenza primo ottobre 2041.

Anche i rapporti di copertura sono stati buoni, tutti superiori all’1,50. I rendimenti però si sono adeguati alle ultime dinamiche di mercato, che non sono state particolarmente favorevoli al Tesoro.

I rendimenti dei Btp sono aumentati molto

L’aumento dei rendimenti è stato molto significativo in tutti i prodotti e mai inferiore a 26 punti base:

  • il Btp 3% 3 anni scadenza 15 settembre 2029 ha avuto un rendimento del 3,69%, 27 punti base sopra l’ultima tranche;
  • il Btp 3,35% 7 anni scadenza 15 settembre 2033 ha avuto un rendimento del 4,24%, 26 punti base sopra l’ultima tranche;
  • il Btp 3,95% 15 anni scadenza primo ottobre 2041 ha avuto un rendimento del 4,84%, 61 punti base sopra l’ultima tranche.

Come interpretare questi risultati

I risultati erano in parte prevedibili, ma si tratta comunque di rendimenti molto alti. Tutti questi Btp erano già sul mercato e, almeno nel caso di quelli a più breve termine, i rendimenti erano simili a quelli ottenuti: 3,70% per il 3 anni e 4,12% per il 7. È il 15 anni a essere andato molto oltre le aspettative, visto che veniva scambiato al 4,58%.

Il mercato ha quindi prezzato questo prodotto in maniera molto sfavorevole, ritenendolo non competitivo con altri sul mercato. Effettivamente, in un contesto in cui i Btp a 10 anni rendono il 4,50% circa, si tratta di un titoli di Stato con una cedola relativamente bassa.

Perché i rendimenti dei Btp sono così alti

Le ragioni dietro a questi risultati sono molteplici e, a differenza che in passato, non hanno molto a che fare con i problemi del debito italiano. Anche se la situazione finanziaria del nostro Paese è un fattore di debolezza, è l’intero mercato internazionale delle obbligazioni a essere in una condizione precaria.

La base di questa crisi sono i tassi di interesse sui depositi, alti a causa dell’inflazione che viene spinta dalle guerre che compromettono il mercato dell’energia. A questo si aggiunge una tendenza di lungo periodo: i grandi fondi pensione, in diversi Paesi, non sono più obbligati ad acquistare per legge i titoli di Stato, e questo sta inondando il mercato di bond.

Infine, c’è molta competizione per il capitale disponibile. Non sono solo gli Stati a cercare prestiti, ma anche le grandi aziende, soprattutto quelle tecnologiche per finanziare l’infrastruttura necessaria per intelligenza artificiale. Nel 2026 big tech ha già emesso obbligazioni che valgono più del debito pubblico italiano.

  •  

Spread in leggero aumento a 111 punti base, i rendimenti nel giorno dell’asta

Anche nella mattinata del 13 ottobre lo spread tra Btp italiani e Bund tedeschi ha aperto sostanzialmente stabile, facendo segnare 111 punti base nei primi minuti di attività delle contrattazioni. I rendimenti dei titoli decennali italiani si sono assestati al 4,53%, anche loro stabili, ma comunque alti rispetto alla media recente.

I rendimenti sono molto più alti anche delle cedole dei Btp che andranno all’asta nella giornata di oggi e che non superano il 3,95%. Per gli investitori si prevedono rendite nette da questi titoli fino a oltre il 4%.

Lo spread è ancora stabile

Dopo giorni di picchi e di instabilità sembra che lo spread tra Btp italiani e Bund tedeschi abbia raggiunto un punto di equilibrio. È attorno ai 110 punti base, diventati 111 nella mattinata del 13 ottobre, una trentina di punti sopra i livelli di settembre e più in generale del precedente punto di equilibrio dopo la fase più acuta della guerra in Medio Oriente.

Cosa mantiene spread e rendimenti fermi

Insieme allo spread si sono fermati anche i rendimenti, oggi al 4,53%, molto alti ma quantomeno stabili rispetto alla volatilità delle scorse settimane. A contribuire a questa fase di stallo ci sono diverse situazioni di instabilità che hanno trovato un momento di pausa:

  • le iniziative degli Usa in Medio Oriente non dovrebbero riprendere prima delle elezioni di metà mandato di novembre,
  • il prezzo del petrolio continua di conseguenza a oscillare attorno ai 90 dollari;
  • l’inflazione, e di conseguenza i tassi di interesse, sono stabili anche se alti;
  • la crisi del debito mondiale, che sembrava pronta a innescarsi, è ferma in un equilibrio instabile.

Questa fase di stabilità, di conseguenza, non sembra destinata a durare.

Oggi si tiene l’asta dei Btp a medio e lungo termine

Ad approfittare dei rendimenti alti potrebbero essere i risparmiatori, che oggi potrebbero ottenere nuovi titoli di Stato dall’asta per i Btp a medio e lungo termine. Il Tesoro ha messo sul mercato tre nuove tranche di prodotti già esistenti, di cui quindi si possono calcolare i rendimenti previsti:

  • un Btp con scadenza nel 2029, quindi a 3 anni e cedola del 3%;
  • un Btp con scadenza nel 2033, quindi a 7 anni e cedola del 3,35%;
  • un Btp con scadenza nel 2041, quindi a 15 anni e cedola del 3,95%.

I Btp più convenienti potrebbero raggiungere anche il 4% lordo di rendita. A seguire a ottobre si terranno altre tre aste:

  • martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
  • mercoledì 28 ottobre l’asta dei Bot;
  • giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.

Inoltre ci sarà anche l’emissione, tra il 19 e il 23 ottobre, dei Btp Valore, dedicati ai risparmiatori.

Gli spread in Europa

Come in Italia, anche nel resto dei grandi Paesi europei per lo spread è un momento di stabilità. I Bonos spagnoli sono a 63 punti base, mentre gli Oat francesi sono gli unici a soffrire, a causa della complessa situazione politica e debitoria del Paese. I titoli di Parigi sono a 144 punti base dai Bund.

Spread e rendimenti dei titoli di Stato europei all’apertura del 13 ottobre 2026
Titoli di Stato Rendimenti Spread
Bund tedeschi 3,42% –
Btp italiani 4,53% 111
Oat francesi 4,86% 144
Bonos spagnoli 4,05% 63


  •  

Spread stabile a 110 punti base, domani l’asta dei Btp: le cedole

Nei primi minuti dall’apertura dei mercati il 12 ottobre lo spread tra Btp italiani e Bund tedeschi è rimasto sostanzialmente stabile rispetto alla chiusura di venerdì. Il differenziale è ancora a 110 punti base, con i rendimenti dei titoli di Stato decennali al 4,56%.

Una stabilità poco comune nelle ultime settimane, caratterizzate da una forte volatilità del mercato obbligazionario internazionale. Martedì 13 ottobre si terrà l’asta dei Btp a medio e lungo termine, che darà un riscontro reale su quanto questa instabilità stia condizionando le raccolte del Tesoro.

Lo spread rimane stabile ed è una novità

Potrebbe non durare, ma almeno per l’apertura del 12 ottobre lo spread tra Btp italiani e Bund tedeschi è rimasto stabile. Il differenziale si è assestato su 110 punti base, gli stessi dello scorso venerdì in chiusura. Dopo le oscillazioni, anche estreme, delle ultime settimane, si tratta di un risultato inatteso.

Cosa ha stabilizzato lo spread

Non si tratta tanto di una situazione di calma sui mercati obbligazionari, quanto di una di stallo. La situazione in Medio Oriente non sta avanzando, nonostante i recenti attacchi degli Houthi sull’aeroporto di Riad. I Treasury Bond sono leggermente sotto la soglia del 5,25%, ma soltanto di alcuni millesimi di punto. Il prezzo del petrolio sta calando grazie alla ripresa del traffico attraverso lo Stretto di Hormuz.

I rendimenti sono ancora alti

A dimostrazione del fatto che i problemi del mercato obbligazionario internazionale non sono stati risolti ci sono in rendimenti. I Btp decennali benchmark sono ancora quotati a più del 4,50%, livelli molto più alti di quelli di fine estate e tra i più alti dell’ultimo decennio. Una spesa in più per lo Stato, che sta per emettere tre diversi buoni del Tesoro.

L’asta del 13 ottobre

Il prossimo 13 ottobre si terrà un’asta di Btp a medio e lungo termine che darà conto della pressione dei mercati internazionali sulla raccolta di fondi del Tesoro. I titoli a disposizione saranno:

  • un Btp con scadenza nel 2029, quindi a 3 anni e cedola del 3%;
  • un Btp con scadenza nel 2033, quindi a 7 anni e cedola del 3,35%;
  • un Btp con scadenza nel 2041, quindi a 15 anni e cedola del 3,95%.

I rendimenti saranno però molto più alti, anche oltre il 4% lordo, una previsione fattibile perché tutte queste emissioni sono tranche avanzate di titoli già sul mercato, e quindi già prezzati.

Le prossime aste saranno:

  • martedì 13 ottobre l’asta dei titoli a medio e lungo termine;
  • martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
  • mercoledì 28 ottobre l’asta dei Bot;
  • giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.

Gli altri spread europei

Anche gli altri spread europei sono rimasti sostanzialmente stabili in apertura. I Bonos spagnoli hanno fatto segnare un differenziale di 61 punti.

Spread e rendimenti dei titoli di Stato europei all’apertura del 12 ottobre 2026
Titoli di Stato Rendimenti Spread
Bund tedeschi 3,46% –
Btp italiani 4,56% 110
Oat francesi 4,83% 137
Bonos spagnoli 4,07% 61

Sempre alti i rendimenti degli Oat francesi, anche loro però stabili. Lo spread è rimasto infatti a 137 punti base.

  •  

Btp all’asta il 13 ottobre, cedole al 3,95%: i rendimenti e le scadenze

Domani 13 ottobre saranno messi all’asta tre tranche di Btp, con scadenze a 3, 7 e 15 anni. Si tratta di una regolare asta dei titoli di Stato italiani, ma il momento è particolarmente favorevole per gli investitori. I rendimenti sui mercati sono infatti molto alti e quindi gli investimenti nel debito pubblico italiano sono più convenienti anche solo rispetto a prima dell’estate.

Le cedole di tutti questi prodotti sono sopra il 3%, ma i loro rendimenti raggiungono anche il 4%, se li si confronta con le altre tranche già sul mercato. Il Tesoro immetterà fino a 7 miliardi di euro di Btp sul mercato in questa occasione a seconda della domanda degli operatori. Per tutti i Btp all’asta la prenotazione da parte del pubblico avverrà entro oggi 12 ottobre, la prenotazione delle domande entro le 11 di domani, la prenotazione all’asta supplementare entro le 15:30 del 14 ottobre e il regolamento avverrà entro il 15 ottobre.

Il Btp a 3 anni con scadenza a settembre 2029

Il primo titolo, Il Btp a 3 anni con scadenza a settembre 2029, ha le seguenti caratteristiche:

  • codice Isin, IT0005716839;
  • tranche, settima;
  • emissione il 15/6/2026;
  • scadenza il 15/9/2029;
  • cedola annuale del 3%;
  • data del primo pagamento della cedola 15/3/2027;
  • importo massimo offerto 2,5 miliardi di euro più 500 milioni supplementari.

Confrontandolo con le altre tranche già sul mercato, il rendimento lordo di questo titolo potrebbe aggirarsi attorno al 3,70%, portando quello netto al 3,24%.

Il Btp a 7 anni con scadenza a settembre 2033

Il Btp a 7 anni, con una scadenza quindi un po’ più lunga, punta a investitori che cercano strumenti per il medio termine. Le sue caratteristiche sono:

  • codice Isin, IT0005722845;
  • tranche, quinta;
  • emissione il 15/7/2026;
  • scadenza il 15/9/2033;
  • cedola annuale del 3,35%;
  • data del primo pagamento della cedola 15/3/2027;
  • importo massimo offerto 3 miliardi di euro più 600 milioni supplementari.

Anche in questo caso si possono paragonare i rendimenti della tranche già sul mercato, deducendo che il rendimento potrebbe avvicinarsi al 4% lordo, cioè il 3,6% netto.

Il Btp a 15 anni con scadenza a settembre 2041

Per il lungo termine sarà invece presentato un Btp a 15 anni con scadenza a settembre 2041. Le sue caratteristiche sono:

  • codice Isin, IT0005694630;
  • tranche, sesta;
  • emissione il 10/02/2026;
  • scadenza il 01/10/2041;
  • cedola annuale del 3,95%;
  • data del primo pagamento della cedola 01/04/2027;
  • importo massimo offerto 1,5 miliardi di euro più 300 milioni supplementari.

I rendimenti di questo Btp sono particolarmente alti sul mercato, pari al 4,58% lordo, più del 4% netto.

Come acquistare i Btp all’asta

I Btp non possono essere acquistati all’asta direttamente dai privati. Le aste sono riservate ai cosiddetti specialisti, per lo più banche e investitori istituzionali, che però possono fare da intermediario per i propri clienti.

Per chiedere alla propria banca di acquistare per sé un Btp all’asta basta avere un conto corrente e un deposito titoli presso quell’istituto. Attraverso l’home banking, si può poi fare richiesta, con importo minimo di 1.000 euro.

  •  

Btp per battere l’inflazione, tra l’asta del 13 ottobre e i Btp Valore

A settembre l’inflazione in Italia ha raggiunto il 4,2%. I risparmiatori rischiano quindi di vedere i propri capitali non investiti perdere rapidamente di valore reale, a causa dell’aumento dei prezzi. In questi casi, molto spesso, gli italiani cercano rifugio nei Btp per difendere i propri risparmi attraverso le cedole.

In passato lo Stato aveva emesso titoli indicizzati all’inflazione proprio per queste evenienze. Per il 2026 non sono previste emissioni simili, ci sono però alcuni Btp tradizionali che stanno per essere immessi sul mercato con cedole relativamente alte e ci sono anche i Btp Valore, che verranno emessi nella seconda parte di ottobre. Quali titoli hanno rendimenti più alti dell’inflazione?

I Btp all’asta il 13 ottobre battono l’inflazione?

Anche se l’inflazione al momento è del 4,2%, difficilmente rimarrà così alta per tutta la durata di vita dei Btp all’asta il 13 ottobre, che va da 3 a 7 fino a 15 anni. Prendere questa misura come base potrebbe quindi essere troppo rigido come approccio per valutare i rendimenti dei Btp. In generale, se si tiene conto di un periodo abbastanza lungo di tempo, l’inflazione di un’economia sana tende verso il 2%.

Il Btp a 3 anni in scadenza a settembre 2029

Il primo titolo da prendere in considerazione è il più breve, quello a 3 anni, codice Isin IT0005716839. Ha una cedola del 3,00% ed è la settima tranche di un Btp che oggi il mercato prezza a 98,10. Il suo rendimento lordo è quindi del 3,70%, che si riduce al 3,24% se si applicano le tasse. Questo rendimento:

  • non batte l’inflazione attuale del 4,2%;
  • batte l’inflazione media del 2%.

Essendo però un titolo così a breve termine, è anche meno probabile che l’inflazione si avvicini alla media durante la sua vita rimanente. È quindi necessario considerare che l’inflazione potrebbe rimanere sufficientemente alta per un periodo di tempo abbastanza lungo da superare il rendimento del titolo di Stato.

Il Btp a 7 anni con scadenza a settembre 2033

Il Btp con codice Isin IT0005722845 scade tra 7 anni e ha un rendimento leggermente migliore del precedente. Il lordo arriva al 4,12% tra prezzo e cedola, quindi al netto tocca il 3,60%. Anche in questo caso, quindi:

  • non batte l’inflazione attuale del 4,2%;
  • batte l’inflazione media del 2%.

Dalla sua, rispetto al precedente, il Btp a 7 anni ha la durata più lunga, quindi una probabilità maggiore che l’inflazione, in media, torni nel frattempo al 2%. Questo però significa vincolare il denaro per più tempo se si vuole ottenere il risultato sperato.

Il Btp a 15 anni con scadenza a ottobre 2041

Il titolo di Stato che più può contare sull’appianamento verso il 2% dell’inflazione è il Btp a 15 anni. Tra cedola e prezzo, il suo rendimento è del 4,58% lordo, che diventa un 4,01% netto. Quindi:

  • si avvicina a battere l’inflazione attuale del 4,2%;
  • batte l’inflazione media del 2%.

Il rendimento di questo titolo è sicuramente il migliore, ma non bisogna dimenticarsi che si parla di vincolare il capitale per 15 anni, a meno di non vendere il Btp quando se ne ha bisogno, con il rischio però che il prezzo sia sceso e, di conseguenza, che il rendimento peggiori.

I Btp Valore e l’inflazione

Un’altra occasione per investire in Btp arriverà il 19 ottobre, con i Btp Valore e i Btp Valore insieme. Le cedole e i rendimenti di questi strumenti saranno comunicati solo il 16 ottobre. Avranno gli stessi rendimenti a scadenza, ma con due diverse tipologie di pagamento della cedola diverso:

  • Il Btp Valore avrà una cedola step up 2+2+1;
  • Il Btp Valore Insieme avrà un’unica cedola a scadenza.

Questi titoli hanno il vantaggio di essere dedicati agli investitori retail, ai privati, al momento dell’emissione. Questo potrebbe renderli gli strumenti giusti per difendere i risparmi privati dall’inflazione.

  •  
❌