❌

Reading view

Luís Montenegro tem 55 casas? Saiba quantos imóveis pertencem realmente ao primeiro-ministro

As manifestações pelo direito à habitação, que têm levado milhares de portugueses às ruas, voltaram a colocar o património imobiliário de Luís Montenegro no centro das atenções. Nas redes sociais, multiplicam-se as publicações que afirmam que o primeiro-ministro possui 55 casas, mas a informação não corresponde à realidade.

De acordo com uma verificação realizada pela SIC Notícias, através da rubrica SIC Verifica, o chefe do Governo declarou efetivamente 55 imóveis à Entidade para a Transparência (EpT). Contudo, existe uma diferença importante entre o número de imóveis declarados e a quantidade de habitações que possui.

Afinal, quantas casas tem Luís Montenegro?

Dos 55 imóveis declarados pelo primeiro-ministro, 49 são classificados como prédios rústicos, enquanto apenas seis correspondem a imóveis urbanos.

Os prédios rústicos são, geralmente, terrenos destinados a atividades agrícolas ou florestais, podendo não ter autorização para construção. Por esse motivo, não podem ser automaticamente considerados casas.

Já os imóveis urbanos incluem diferentes tipos de propriedades, como habitações, apartamentos, lojas, escritórios e garagens.

Segundo a SIC Verifica, entre os seis imóveis urbanos declarados por Luís Montenegro encontram-se uma casa em Espinho, um duplex em Lisboa, uma casa em Bragança e uma propriedade em Resende.

Neste último caso, a habitação possui duas garagens que são contabilizadas separadamente. Assim, a casa e as duas garagens representam três imóveis distintos na declaração patrimonial.

Maioria dos imóveis foi herdada da família

Os restantes 49 imóveis são prédios rústicos, localizados maioritariamente no distrito de Bragança.

O primeiro-ministro já esclareceu publicamente que estes terrenos foram herdados da família, uma circunstância que ajuda a explicar o elevado número de propriedades registadas em seu nome.

A distinção é particularmente relevante porque a existência de dezenas de terrenos não significa que o seu proprietário disponha de dezenas de habitações.

Porque deixou o património de Montenegro de estar acessível ao público?

A polémica em torno do património imobiliário do primeiro-ministro não é recente. Em 2025, foi noticiado que Luís Montenegro tinha restringido o acesso público a informações relativas aos imóveis declarados à Entidade para a Transparência.

Na altura, o chefe do Executivo justificou a decisão com a necessidade de proteger dados pessoais sensíveis, a privacidade e a segurança dos seus familiares.

Segundo esclarecimentos da Entidade para a Transparência, citados pelo Correio da Manhã, Montenegro tinha solicitado apenas a ocultação dos números das matrizes dos prédios urbanos.

No entanto, devido ao funcionamento da plataforma informática, a restrição acabou por abranger todo o campo relativo à identificação matricial do património imobiliário, impedindo a consulta pública desses dados.

É falso que Luís Montenegro tenha 55 casas

A conclusão da SIC Verifica é que as publicações que atribuem 55 casas ao primeiro-ministro apresentam uma interpretação incorreta da sua declaração patrimonial.

Embora Luís Montenegro tenha declarado 55 imóveis, apenas seis são classificados como urbanos, incluindo duas garagens. Os outros 49 correspondem a propriedades rústicas, maioritariamente herdadas da família.

Assim, os dados conhecidos não sustentam a afirmação de que o primeiro-ministro português seja proprietário de 55 casas.

Leia também: Montenegro defende orçamento ambicioso e uma Europa mais competitiva
  •  

Duas frentes frias estão a caminho de Portugal: saiba onde e quando vai chover até sexta-feira

O mau tempo começa a dar sinais de aproximação a Portugal, com duas frentes frias previstas para os próximos dias. Apesar de um anticiclone continuar a proteger grande parte do território continental, a chuva deverá regressar a algumas regiões entre esta terça-feira, 20 de outubro, e sexta-feira, dia 23.

De acordo com a Meteored, o Atlântico está a apresentar uma atividade cada vez mais característica do outono, com sucessivas depressões a circularem a norte de Portugal. No entanto, a presença de um anticiclone robusto impede, para já, que os sistemas mais intensos atinjam diretamente o país.

Ainda assim, duas frentes frias conseguirão ultrapassar parcialmente esta barreira atmosférica, trazendo períodos de precipitação, sobretudo às regiões Norte e Centro.

Primeira frente fria chega esta noite a Portugal

A primeira frente deverá atingir o Noroeste do território continental durante a noite desta terça-feira e a madrugada de quarta-feira, 21 de outubro.

Segundo a meteorologista Marta Godinho, da Meteored, esta frente está associada a uma depressão cujo centro deverá deslocar-se em direção às Ilhas Britânicas e ao norte da Europa.

Como o anticiclone permanece instalado a oeste da Península Ibérica, apenas a extremidade do sistema frontal deverá alcançar Portugal, transportando quantidades reduzidas de humidade.

A precipitação deverá concentrar-se principalmente nos distritos de Viana do Castelo e Braga, podendo também atingir algumas zonas de Vila Real.

Os acumulados previstos são pouco expressivos, devendo ficar, em geral, abaixo dos três milímetros nas regiões mais afetadas. Por isso, não se espera um episódio de chuva intensa nesta primeira passagem.

Quinta-feira chega uma segunda frente com mais chuva

A situação meteorológica deverá voltar a alterar-se na quinta-feira, 22 de outubro, com a aproximação de uma nova depressão atlântica.

Desta vez, o sistema deverá passar mais perto da Península Ibérica, permitindo que a frente associada transporte mais humidade e provoque precipitação em áreas mais extensas do território.

Segundo as previsões divulgadas pela Meteored, a chuva poderá começar a atingir o Noroeste de Portugal ao final da tarde ou início da noite de quinta-feira, aproximadamente a partir das 20 horas.

Ao contrário da primeira frente, esta segunda perturbação atmosférica terá condições para avançar gradualmente para sul, embora continue condicionada pela presença do anticiclone.

Chuva poderá chegar à região de Lisboa na sexta-feira

Durante a noite de quinta-feira e a madrugada de sexta-feira, 23 de outubro, a faixa de precipitação deverá deslocar-se de noroeste para sudeste, atravessando parte das regiões Norte e Centro.

A chuva poderá atingir diferentes zonas do interior e do litoral, embora a sua intensidade deva diminuir à medida que a frente avança pelo território.

Já durante a manhã de sexta-feira, existe a possibilidade de alguma precipitação residual chegar à região de Lisboa, mas de forma fraca e dispersa.

No Algarve e em grande parte do Alentejo, a influência destas duas frentes deverá ser bastante reduzida, não estando prevista precipitação significativa neste episódio.

Anticiclone continua a impedir a chegada de chuva mais intensa

Apesar do aumento da atividade no Atlântico, Portugal continua parcialmente protegido por uma área de altas pressões situada a oeste da Península Ibérica, com o seu núcleo nas proximidades dos Açores.

Esta configuração atmosférica funciona como uma barreira que desvia as depressões mais intensas para latitudes superiores, impedindo que avancem diretamente sobre o território continental.

Ainda assim, a chegada destas duas frentes mostra que a circulação atmosférica está a tornar-se mais dinâmica, numa altura em que o outono começa a ganhar força no Atlântico.

Para já, os meteorologistas não antecipam episódios de precipitação generalizada e abundante até sexta-feira, embora a evolução das depressões e do anticiclone possa trazer alterações às previsões nos próximos dias.

Leia também: Frio ‘aperta’ em Portugal: temperaturas até 6 ºC abaixo da média e este poderá ser o dia mais frio da semana

  •  

Vai viajar de avião em 2027? Presidente da Ryanair avisa que os bilhetes vão ficar muito mais caros

As viagens de avião poderão ficar consideravelmente mais caras em 2027, segundo as previsões do presidente executivo da Ryanair, Michael O’Leary. O responsável pela companhia aérea de baixo custo alertou esta terça-feira, 20 de outubro, para um aumento significativo dos preços dos bilhetes, numa altura em que as transportadoras enfrentam custos mais elevados com combustíveis e impostos.

De acordo com o Observador, Michael O’Leary considera que o próximo ano poderá trazer um agravamento expressivo dos custos suportados pelas companhias aéreas, com consequências diretas para os passageiros.

O responsável explicou que a Ryanair conseguiu proteger-se temporariamente das oscilações dos preços do petróleo através de contratos que lhe permitem comprar parte do combustível a valores previamente definidos.

No entanto, essa proteção está prestes a terminar, o que poderá obrigar a companhia a suportar custos substancialmente superiores.

Preços dos bilhetes de avião podem disparar em 2027

Segundo Michael O’Leary, a Ryanair garantiu a compra de parte do combustível a cerca de 67 dólares por barril. Contudo, quando esses contratos terminarem, o preço suportado pela transportadora poderá duplicar.

O presidente executivo assegurou que a companhia não pretende introduzir sobretaxas específicas de combustível, mas reconheceu que o aumento dos custos terá consequências nos preços das viagens.

“Não há dúvida de que as passagens aéreas irão aumentar significativamente em 2027”, afirmou o responsável, citado pelo Observador.

Apesar do alerta, O’Leary não apresentou uma percentagem concreta para o aumento dos bilhetes, pelo que ainda não é possível determinar quanto poderão pagar a mais os passageiros.

Impostos europeus também estão a encarecer as viagens

Além dos combustíveis, o presidente executivo da Ryanair apontou as políticas fiscais e ambientais europeias como outro dos fatores que poderão contribuir para o aumento dos preços.

Michael O’Leary criticou a Comissão Europeia e o Parlamento Europeu, considerando que determinadas regras prejudicam a competitividade das companhias aéreas sediadas na União Europeia.

O responsável defendeu que as transportadoras norte-americanas, asiáticas e chinesas deveriam estar sujeitas a encargos ambientais equivalentes aos aplicados às companhias europeias.

Na sua opinião, as diferenças de tratamento criam condições de concorrência desiguais e acabam por penalizar as transportadoras que operam dentro da União Europeia.

O líder da Ryanair defendeu ainda a aplicação de taxas ambientais a voos com partida ou chegada em território europeu, independentemente da nacionalidade da companhia aérea.

Ryanair anuncia cancelamento de 20 rotas na Bélgica

As declarações foram feitas em Bruxelas, onde a Ryanair anunciou uma redução significativa da sua operação na Bélgica durante o inverno.

A companhia pretende eliminar cerca de um milhão de lugares e cancelar 20 rotas, numa decisão que surge após o aumento da taxa belga sobre viagens aéreas.

O imposto passou de cinco para sete euros por bilhete, uma alteração que levou Michael O’Leary a considerar que o mercado belga perdeu competitividade.

O responsável dirigiu críticas semelhantes a França e à Alemanha, países onde considera que os encargos fiscais também dificultam a atividade das companhias aéreas.

Perante este cenário, a Ryanair admite transferir parte da sua capacidade para outros mercados, incluindo destinos fora da União Europeia, onde considera existirem condições mais favoráveis.

Quem pretende viajar no próximo ano deve estar atento

Embora as previsões apontem para uma subida dos preços, o impacto concreto dependerá de fatores como o destino, a época do ano, a procura e a evolução dos custos das transportadoras.

Os passageiros que pretendem viajar em 2027 poderão, por isso, encontrar diferenças significativas entre rotas e períodos de reserva.

A Ryanair não anunciou ainda um aumento generalizado com valores definidos, mas o aviso do seu presidente executivo indica que os preços praticados atualmente poderão não se manter no próximo ano.

Para quem costuma aproveitar os voos de baixo custo para viajar pela Europa, acompanhar a evolução das tarifas e comparar diferentes datas poderá tornar-se ainda mais importante.

Leia também: Vai viajar? Esta é a companhia aérea mais segura da Europa (há três low-cost entre as cinco primeiras)

  •  

Tem câmaras no local de trabalho? Saiba o que o patrão está proibido de fazer com as imagens

A presença de câmaras de videovigilância nos locais de trabalho é cada vez mais comum, sobretudo em fábricas, lojas e estabelecimentos comerciais. No entanto, há uma questão que continua a levantar dúvidas entre os trabalhadores: pode o patrão utilizar estas imagens para controlar aquilo que os funcionários fazem durante o horário de trabalho?

De acordo com a SIC Verifica, a resposta está prevista no Código do Trabalho, que estabelece regras específicas para a utilização de sistemas de vigilância à distância. Embora a instalação de câmaras não seja necessariamente ilegal, existem limites que as entidades empregadoras são obrigadas a respeitar.

A questão surgiu depois de um trabalhador de uma fábrica ter denunciado a existência de um monitor no gabinete do responsável, onde podiam ser visualizadas as imagens captadas pelas câmaras instaladas nas diferentes zonas da empresa.

Segundo o trabalhador, a justificação apresentada pela entidade patronal era a necessidade de controlar a entrada de clientes nas instalações. Contudo, levantou dúvidas sobre a possibilidade de o sistema estar também a ser utilizado para acompanhar permanentemente a atividade dos funcionários.

O patrão pode utilizar câmaras para vigiar os trabalhadores?

A legislação portuguesa é clara quanto a esta matéria. O artigo 20.º do Código do Trabalho, aprovado pela Lei n.º 7/2009, proíbe expressamente a utilização de meios de vigilância à distância com a finalidade de controlar o desempenho profissional dos trabalhadores.

Isto significa que uma empresa não pode instalar câmaras para verificar se os funcionários estão a trabalhar, avaliar a sua produtividade ou acompanhar constantemente a forma como desempenham as suas funções.

A advogada Patrícia Santos Ferreira explicou à SIC que os sistemas de videovigilância não podem ser utilizados para observar o desempenho profissional dos trabalhadores.

No entanto, existem situações em que a instalação destes equipamentos é permitida, nomeadamente quando está em causa a proteção e segurança de pessoas e bens ou quando a natureza da atividade desenvolvida apresenta exigências particulares.

As câmaras podem estar apontadas para zonas onde os funcionários trabalham?

A resposta depende da finalidade da instalação e das características do sistema. Uma câmara colocada para proteger equipamentos, mercadorias ou determinadas áreas de uma empresa pode acabar por captar imagens dos trabalhadores.

Contudo, essa captação deve ser necessária e proporcional à finalidade que justificou a instalação do equipamento.

Por exemplo, uma empresa pode recorrer à videovigilância para proteger uma zona de armazenamento de mercadorias, desde que respeite as regras legais aplicáveis. O que não pode fazer é utilizar esse sistema como instrumento de fiscalização permanente da atividade dos funcionários.

A localização das câmaras, os respetivos ângulos de captação e a utilização dada às imagens são fatores importantes para determinar se a vigilância respeita a legislação.

E se o patrão estiver a ver as imagens em direto?

A existência de um monitor no gabinete do responsável da empresa, com acesso às imagens das câmaras, não constitui automaticamente uma ilegalidade.

Segundo a advogada ouvida pela SIC Verifica, é necessário perceber se a visualização em tempo real corresponde a uma finalidade legítima e se respeita os princípios da necessidade e da proporcionalidade.

Se o objetivo for controlar a entrada de visitantes ou garantir a segurança das instalações, a visualização poderá ser admissível, dependendo das circunstâncias concretas.

Por outro lado, se as imagens forem utilizadas para acompanhar constantemente os funcionários e verificar o seu desempenho, a utilização do sistema poderá violar o Código do Trabalho.

Trabalhadores têm direito a pedir esclarecimentos

Os funcionários podem solicitar à entidade empregadora informações sobre a existência e o funcionamento do sistema de videovigilância.

Entre os esclarecimentos que podem pedir encontram-se a finalidade das câmaras, os locais abrangidos, a existência de gravações, o período de conservação das imagens e a identificação das pessoas autorizadas a consultá-las.

O artigo 21.º do Código do Trabalho estabelece ainda obrigações relacionadas com a utilização destes meios, incluindo o dever de informar os trabalhadores sobre a existência e a finalidade dos sistemas de vigilância.

Caso existam suspeitas de utilização indevida das imagens, os trabalhadores podem apresentar uma queixa à Comissão Nacional de Proteção de Dados (CNPD) ou à Autoridade para as Condições do Trabalho (ACT).

Assim, embora as empresas possam instalar câmaras para garantir a segurança das instalações, a lei não permite que estes equipamentos sejam utilizados para controlar permanentemente o trabalho dos funcionários.

Leia também: Eurodeputado Hélder Sousa Silva pede mais proteção das crianças no mundo digital

  •  

Portugal bate recorde de apreensões de cocaína em 2026: já foram confiscadas 42 toneladas

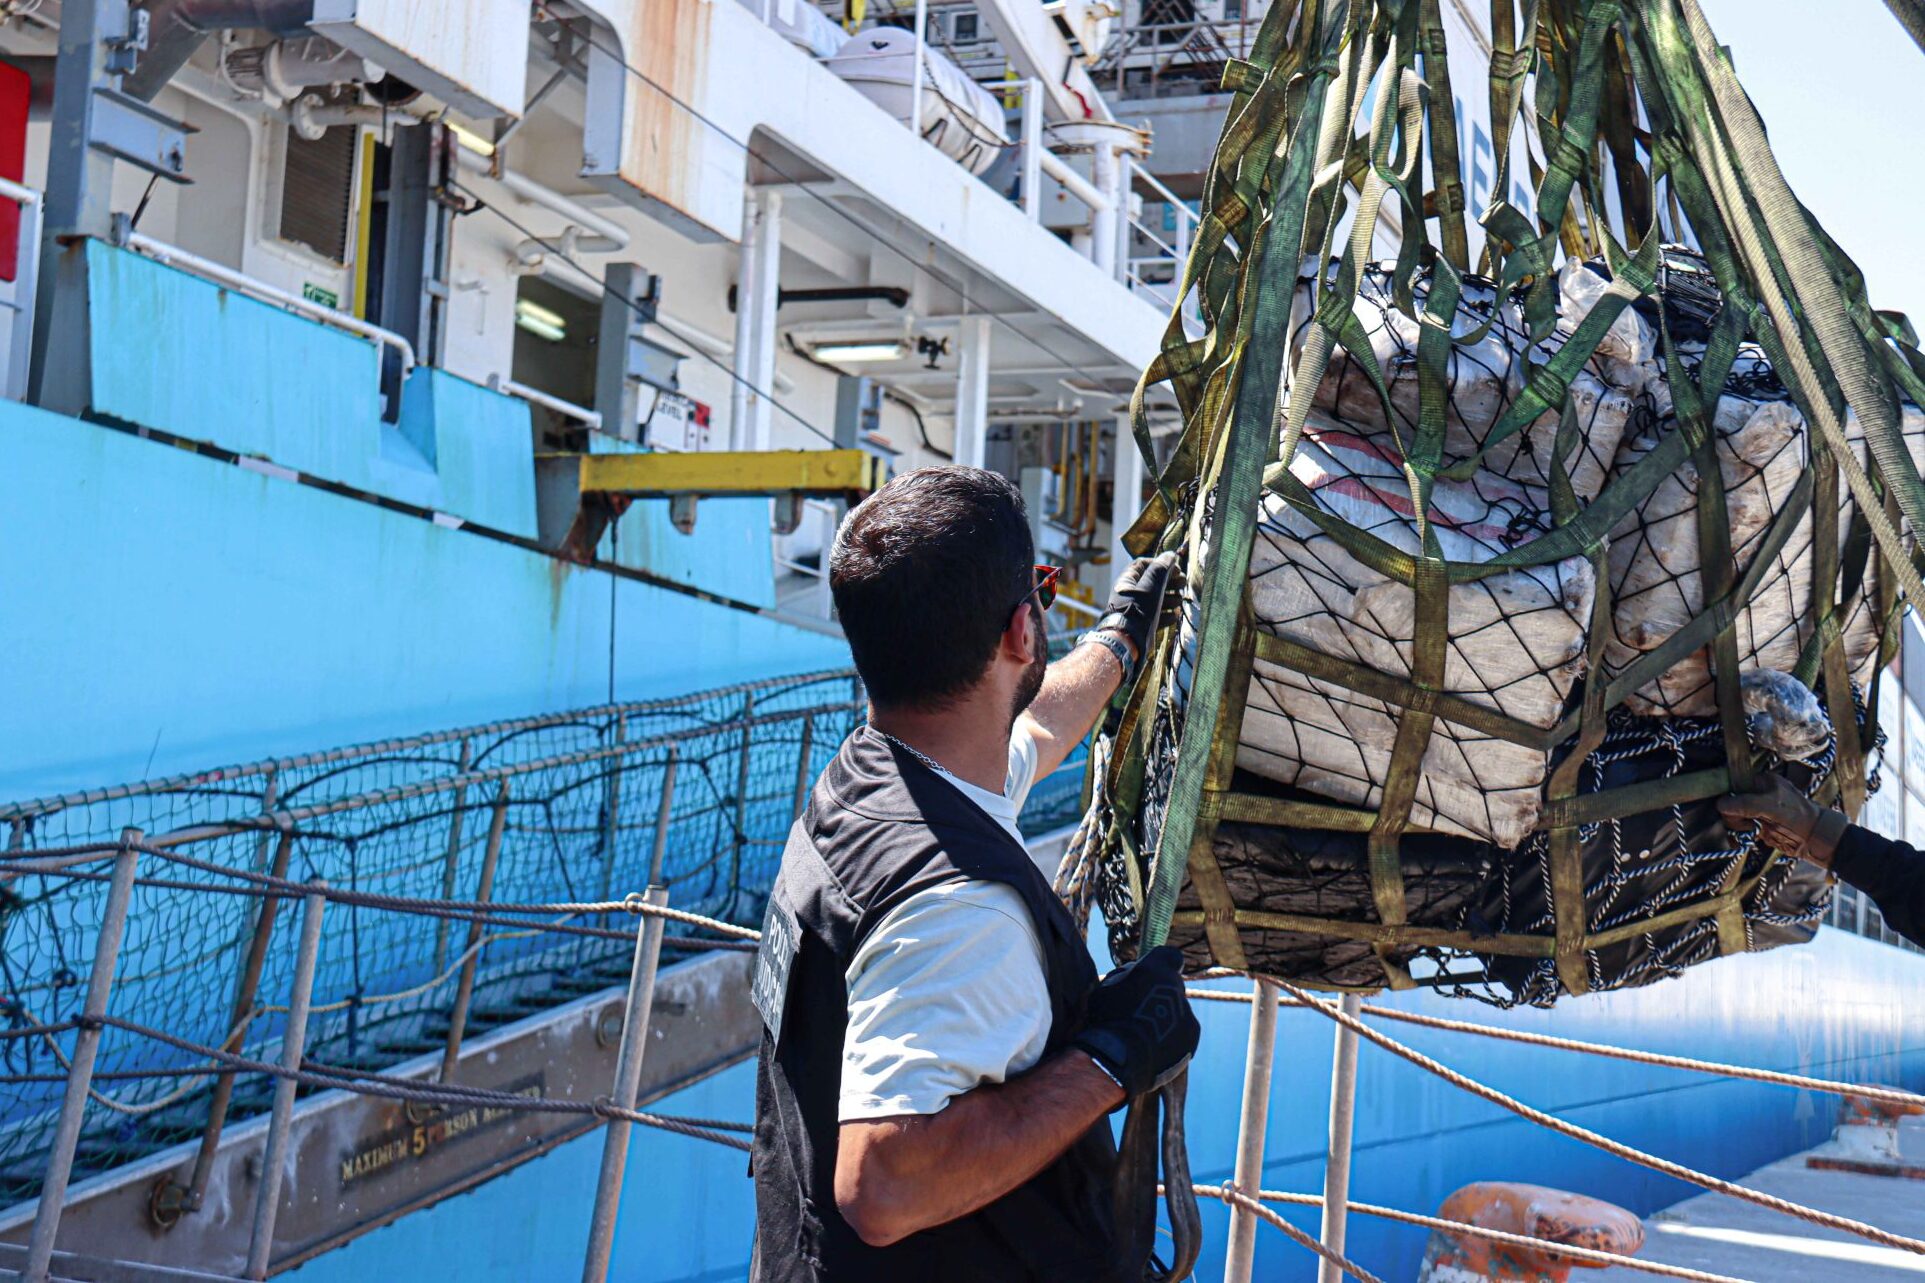
As apreensões de cocaína em Portugal atingiram um novo recorde em 2026, com as autoridades policiais a confiscarem 42 toneladas desde o início do ano. O valor representa um aumento de 17 toneladas face a todo o ano de 2025, numa altura em que o combate ao tráfico internacional de droga continua a mobilizar diferentes forças de segurança.

De acordo com a agência Lusa, os números foram divulgados esta terça-feira, 20 de outubro, pelo diretor nacional da Polícia Judiciária (PJ), Carlos Cabreiro, durante a cerimónia comemorativa do 81.º aniversário da instituição, realizada em Lisboa.

O responsável destacou os resultados alcançados pelas autoridades portuguesas nos últimos anos, sublinhando a importância da cooperação entre as diferentes forças policiais e os serviços de segurança.

Apreensões de cocaína quase duplicaram face a 2024

Os dados apresentados pelo diretor nacional da PJ mostram um crescimento significativo das quantidades de cocaína apreendidas em Portugal.

Em 2024, as autoridades confiscaram 23 toneladas desta droga, valor que aumentou para 25 toneladas em 2025. Já em 2026, quando ainda faltam mais de dois meses para terminar o ano, o total atingiu as 42 toneladas.

Isto significa que as apreensões registadas desde janeiro já ultrapassaram em cerca de 68% o total do ano passado e representam um aumento de aproximadamente 83% relativamente a 2024.

Carlos Cabreiro considerou que estes resultados demonstram a eficácia da colaboração entre os diferentes órgãos de polícia criminal, forças e serviços de segurança.

O responsável destacou ainda o contributo das Forças Armadas, frequentemente mobilizadas para apoiar operações de combate ao tráfico de droga realizadas em alto mar.

Algarve também tem sido palco de grandes apreensões

O combate ao tráfico internacional de cocaína tem passado igualmente pela costa algarvia, onde as autoridades têm realizado operações de grande dimensão.

Um dos casos mais recentes ocorreu a 12 de outubro, quando foram apreendidas cerca de três toneladas de cocaína ao largo de Faro, numa operação que terminou com a morte de um alegado traficante.

A operação voltou a colocar em destaque a utilização das rotas marítimas no transporte de grandes quantidades de droga e a importância da vigilância das águas portuguesas.

Poucos dias depois, a 16 de outubro, a Polícia Judiciária anunciou também a apreensão de 556 quilogramas de cocaína no Porto, tendo sido detido um suspeito.

Apesar do aumento das apreensões, estes números não permitem, por si só, concluir que a quantidade de droga traficada em Portugal tenha aumentado na mesma proporção.

Polícia Judiciária identificou 108 milhões de euros em ativos

Durante a cerimónia, Carlos Cabreiro apresentou também resultados relacionados com o combate ao crime económico-financeiro organizado e transnacional.

Segundo o diretor nacional da PJ, o Gabinete de Recuperação de Ativos identificou, durante o primeiro semestre de 2026, cerca de 108 milhões de euros em ativos.

No mesmo período, foram apreendidos ou arrestados bens avaliados em 11 milhões de euros e identificados 60 milhões de euros de património incongruente.

O organismo respondeu ainda a 313 pedidos de cooperação internacional provenientes de 40 países, números que, segundo o responsável, refletem a dimensão transnacional das investigações.

Diretor da PJ destaca cooperação com o Ministério Público

Carlos Cabreiro aproveitou igualmente a intervenção para reafirmar a importância da colaboração institucional com o Ministério Público.

As declarações surgiram quase um mês depois de terem sido realizadas buscas na sede e na escola de formação da Polícia Judiciária, no âmbito de um inquérito por suspeitas de falsidade de testemunho e abuso de poder em que o diretor nacional é suspeito.

O responsável garantiu que a lealdade da PJ ao Ministério Público continua a ser um princípio fundamental da instituição.

Por fim, deixou também um alerta sobre os desafios colocados pela Inteligência Artificial à investigação criminal e ao sistema de justiça, defendendo que a tecnologia não pode substituir a dimensão humana da atividade policial.

Leia também: BP e Moeve de Portimão assaltadas no mesmo dia: suspeitos levaram 270€ e maços de tabaco

  •  

Finanças deixam aviso a estes trabalhadores: se ultrapassar os 15.000 euros pode ter de pagar IVA

Os trabalhadores independentes que beneficiam do regime de isenção do IVA devem estar atentos aos valores faturados durante 2026. A Autoridade Tributária e Aduaneira (AT) lançou um aviso sobre os limites estabelecidos na lei, uma vez que ultrapassar determinados montantes pode obrigar à cobrança de IVA e ao cumprimento de novas obrigações fiscais.

De acordo com o Notícias ao Minuto, que cita uma publicação das Finanças nas redes sociais, outubro é uma altura indicada para os contribuintes abrangidos pelo artigo 53.º do Código do IVA verificarem o volume de negócios acumulado desde o início do ano.

O limite anual para beneficiar deste regime está fixado nos 15.000 euros. No entanto, as consequências de ultrapassar esse valor dependem do montante faturado, existindo regras diferentes para quem excede o limite em mais de 25%.

Quem ultrapassar os 18.750 euros perde imediatamente a isenção

A Autoridade Tributária esclarece que os trabalhadores independentes que ultrapassem os 18.750 euros de volume de negócios durante 2026 deixam imediatamente de beneficiar do regime especial de isenção.

Este valor corresponde ao limite anual de 15.000 euros acrescido de 25%. Assim que o volume de negócios ultrapassar esse montante, o contribuinte fica obrigado a cobrar IVA na própria fatura que determina a ultrapassagem do limite.

Além disso, deve entregar uma declaração de alterações à Autoridade Tributária no prazo de 15 dias úteis, contados a partir da data em que o limite foi ultrapassado.

A partir desse momento, o trabalhador independente passa a estar sujeito às obrigações previstas no regime normal de IVA, incluindo a entrega das respetivas declarações periódicas.

E quem faturar entre 15.000 e 18.750 euros?

A situação é diferente para os contribuintes que ultrapassem os 15.000 euros, mas não excedam os 18.750 euros até ao final de 2026.

Nestes casos, a perda da isenção não acontece imediatamente. O trabalhador independente pode continuar abrangido pelo regime especial até 31 de dezembro, passando a estar sujeito ao regime normal de IVA a partir de 1 de janeiro de 2027.

Contudo, existe uma obrigação declarativa que não deve ser esquecida. Segundo as Finanças, a declaração de alterações deve ser entregue no prazo de 15 dias úteis após o final do ano civil.

Por esse motivo, os contribuintes devem acompanhar regularmente a faturação, evitando serem surpreendidos pela ultrapassagem dos limites estabelecidos.

O que muda quando deixa de estar isento de IVA?

A passagem para o regime normal significa que o trabalhador independente passa, em regra, a ter de cobrar IVA nas faturas emitidas, aplicando a taxa correspondente aos bens vendidos ou serviços prestados.

O IVA é um imposto sobre o consumo, suportado pelo consumidor final. O profissional recebe o valor do imposto e posteriormente entrega-o à Autoridade Tributária, de acordo com as regras aplicáveis.

Além da cobrança do imposto, podem surgir outras obrigações, nomeadamente a entrega de declarações periódicas de IVA e o cumprimento dos respetivos prazos de pagamento.

Por outro lado, o enquadramento no regime normal pode permitir a dedução do IVA suportado em determinadas despesas relacionadas com a atividade profissional, desde que estejam reunidas as condições legais.

Finanças recomendam atenção à faturação até ao final do ano

Com o último trimestre de 2026 em curso, a Autoridade Tributária aconselha os trabalhadores independentes a verificarem se estão próximos de ultrapassar os limites previstos no artigo 53.º do Código do IVA.

A diferença entre faturar mais de 15.000 euros e ultrapassar os 18.750 euros é particularmente importante, uma vez que determina se a obrigação de cobrar IVA começa imediatamente ou apenas no início do próximo ano.

Os contribuintes podem consultar a informação relativa à sua atividade e cumprir as obrigações declarativas através do Portal das Finanças.

O incumprimento das obrigações fiscais pode dar origem a consequências previstas na lei, pelo que é importante verificar antecipadamente os valores faturados e os prazos aplicáveis.

Leia também: Há 2.700 casas à venda em Portugal por mais de 3.000.000€ e este é o perfil dos compradores

  •  

Supermercados podem recusar vales Volta, mas há uma forma de recuperar o dinheiro que muitos desconhecem

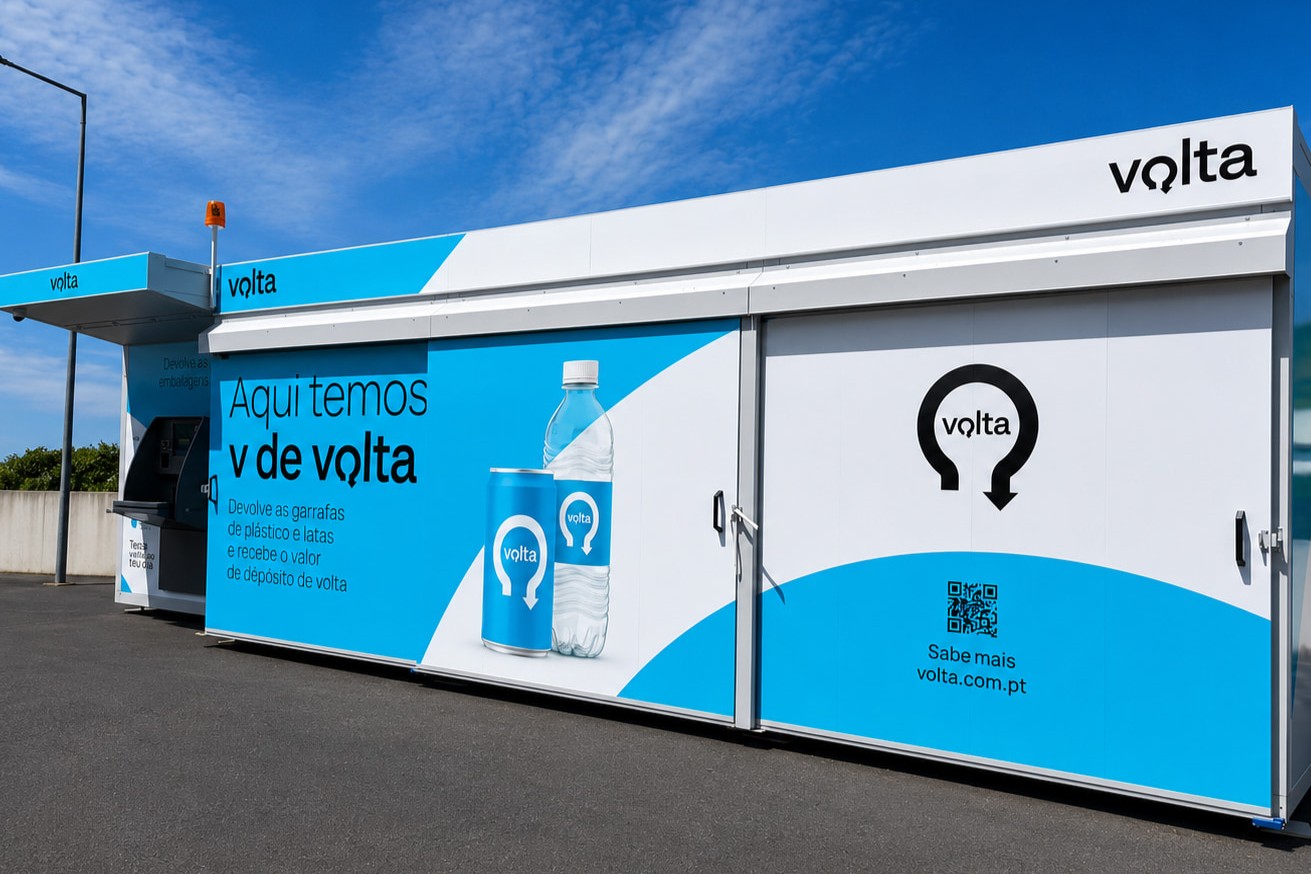
Devolver garrafas de plástico e latas nas máquinas instaladas nos supermercados já faz parte dos hábitos de muitos portugueses. No entanto, o sistema Volta continua a levantar dúvidas, sobretudo quando chega o momento de utilizar os vales emitidos após a entrega das embalagens. Afinal, será possível descontar um talão num supermercado diferente daquele onde foi feita a devolução?

Segundo uma verificação publicada pelo Polígrafo, esta segunda-feira, 19 de outubro, os supermercados podem recusar a utilização de vales emitidos por outras cadeias comerciais. Contudo, isso não significa que os consumidores percam o dinheiro associado às embalagens devolvidas.

A questão surgiu depois de um leitor ter relatado dificuldades em utilizar os vales do sistema Volta em estabelecimentos como o Lidl, o Pingo Doce e o Continente, quando os talões tinham sido emitidos por máquinas de outras superfícies comerciais.

Supermercados podem recusar vales emitidos noutras lojas?

A resposta é sim, pelo menos quando o consumidor pretende utilizar o valor do talão como desconto nas compras.

Em esclarecimentos prestados ao Polígrafo, a SDR Portugal, entidade responsável pela gestão do sistema Volta, explicou que cada vale pode ser utilizado na loja onde foi emitido ou noutras lojas da mesma cadeia, dependendo das regras estabelecidas por cada retalhista.

Isto significa que um consumidor que devolva embalagens num determinado supermercado não tem necessariamente a possibilidade de utilizar o respetivo vale nas compras realizadas numa cadeia concorrente.

No entanto, existe uma diferença importante entre utilizar o talão como desconto e pedir a devolução do dinheiro.

Há uma regra que os supermercados são obrigados a cumprir

Apesar de poderem limitar a utilização dos vales nas compras, os supermercados não podem impedir os consumidores de recuperar o valor do depósito em dinheiro.

Esta garantia está prevista no artigo 30.º-F do Regime da Gestão de Fluxos Específicos de Resíduos, que estabelece as condições de reembolso das embalagens abrangidas pelo sistema.

A Associação Portuguesa para a Defesa do Consumidor (DECO) esclareceu ao Polígrafo que a possibilidade de receber o dinheiro não pode ser retirada ou condicionada pelos estabelecimentos comerciais.

Segundo a associação, a legislação é clara quanto à obrigação de garantir o reembolso em numerário, independentemente das regras aplicadas à utilização dos vales nas compras.

Assim, quem receber um talão e não pretender utilizá-lo naquele supermercado pode solicitar a devolução do respetivo montante em dinheiro.

Quanto tempo tem para utilizar os vales do sistema Volta?

Outra questão importante diz respeito ao prazo de validade dos talões emitidos pelas máquinas de recolha.

De acordo com a SDR Portugal, os consumidores dispõem de um ano após a emissão do vale para o utilizar nas compras ou converter o respetivo valor em dinheiro.

Durante esse período, o montante correspondente ao depósito das embalagens continua disponível para reembolso.

Por isso, quem acumula vários talões deve prestar atenção às respetivas datas de emissão, evitando ultrapassar o prazo previsto.

Algumas máquinas permitem receber o dinheiro diretamente no cartão

Além dos vales tradicionais, existem máquinas que disponibilizam outras modalidades de reembolso.

Segundo a DECO, alguns equipamentos permitem transferir o valor das embalagens devolvidas diretamente para um cartão bancário, dispensando a utilização de talões em papel.

A associação considera esta possibilidade uma boa prática, uma vez que facilita o acesso ao dinheiro por parte dos consumidores.

Contudo, sublinha que a existência de modalidades digitais não elimina a obrigação de disponibilizar o reembolso em numerário sempre que este seja solicitado.

E se o supermercado se recusar a devolver o dinheiro?

A DECO alerta que impedir o consumidor de receber o valor do depósito em numerário pode constituir uma prática ilegal.

A legislação apenas prevê a possibilidade de recusar o reembolso de um vale quando existam dúvidas fundamentadas relativamente à sua autenticidade ou regularidade.

Fora destas situações, o direito à devolução do dinheiro deve ser assegurado de forma simples e sem atrasos injustificados.

Caso um estabelecimento recuse injustificadamente o reembolso, o consumidor poderá apresentar uma reclamação e denunciar a situação às entidades competentes.

Desta forma, embora os supermercados possam estabelecer regras próprias para a utilização dos vales nas compras, não podem retirar aos consumidores o direito de recuperar em dinheiro o valor das embalagens devolvidas.

Leia também: Tiraram-lhe dinheiro da conta por débito direto? Este é o prazo para pedir a devolução

  •  

Governo antecipa revisão das ajudas de custo: estes trabalhadores podem receber mais em 2027

Os trabalhadores da Administração Pública poderão ter novidades nas ajudas de custo e na progressão das carreiras em 2027. O Governo decidiu antecipar o calendário de negociações com os sindicatos, abrindo a possibilidade de rever os valores pagos pelas deslocações em serviço e de introduzir melhorias remuneratórias.

Segundo a agência Lusa, a informação foi avançada esta segunda-feira, 19 de outubro, pela presidente do Sindicato dos Quadros Técnicos do Estado (STE), Rosa Sousa, após uma reunião com o ministro das Finanças, Joaquim Miranda Sarmento, e a secretária de Estado da Administração Pública, Marisa Garrido.

A responsável sindical fez um balanço positivo do encontro, destacando a antecipação de várias matérias previstas no acordo celebrado com o Executivo. No entanto, esclareceu que ainda não foram apresentados novos valores para as ajudas de custo ou propostas concretas de aumentos salariais.

Ajudas de custo serão revistas em janeiro de 2027

Uma das principais novidades anunciadas diz respeito à revisão das ajudas de custo dos funcionários públicos, cuja negociação deverá começar em janeiro de 2027.

Esta matéria ganhou prioridade devido às dificuldades enfrentadas pelos trabalhadores que precisam de utilizar os próprios veículos em deslocações profissionais.

“Como compreendem, 40 cêntimos ao quilómetro, levar o seu próprio carro, é muito pouco”, afirmou Rosa Sousa, citada pela Lusa.

A dirigente considera que os valores atualmente pagos são insuficientes para compensar os custos associados às deslocações, especialmente tendo em conta os preços dos combustíveis.

Segundo a presidente do STE, existem funcionários públicos que acabam por suportar parte das despesas necessárias ao desempenho das suas funções, chegando, em alguns casos, a “pagar para trabalhar”.

Apesar da antecipação das negociações, ainda não existe qualquer decisão sobre os novos montantes que poderão ser atribuídos aos trabalhadores.

Revisão das carreiras também vai começar mais cedo

Outra alteração anunciada pelo Governo prende-se com a revisão das carreiras gerais da Administração Pública, inicialmente prevista para janeiro de 2027.

O processo negocial deverá agora começar em dezembro deste ano, permitindo antecipar a discussão sobre o posicionamento remuneratório dos funcionários públicos.

O STE pretende que esta revisão resulte numa valorização salarial duradoura, mesmo que não sejam introduzidas alterações significativas na Tabela Remuneratória Única.

Na prática, o sindicato defende que os trabalhadores possam passar a ingressar ou a ser posicionados em níveis remuneratórios superiores dentro das respetivas carreiras.

“Se não houver hipótese de fazer um grande aumento salarial geral, que ele seja revertido na carreira”, explicou Rosa Sousa.

Salários da Função Pública deverão subir em 2027

O acordo plurianual atualmente em vigor, assinado entre o Governo, a Federação de Sindicatos da Administração Pública (Fesap) e o STE, prevê uma atualização salarial de 2,3% em 2027, com um aumento mínimo de 60,52 euros.

Caso sejam cumpridos os valores estabelecidos, a base remuneratória da Administração Pública deverá passar dos atuais 934,99 euros para 995,51 euros no próximo ano.

Contudo, o STE considera que estes aumentos são insuficientes e reivindica uma atualização salarial superior a 5%.

O sindicato pretende ainda antecipar a subida do subsídio de refeição para 6,45 euros, embora o Governo tenha remetido esta discussão para uma fase posterior.

De acordo com o relatório que acompanha a proposta de Orçamento do Estado para 2027, o Executivo prevê um aumento de 1.231 milhões de euros nas despesas com pessoal da Administração Pública.

Governo também vai rever salários dos dirigentes

Além das ajudas de custo e das carreiras gerais, o calendário apresentado contempla outras matérias relacionadas com as condições de trabalho no Estado.

A revisão do estatuto remuneratório do pessoal dirigente deverá começar durante o primeiro trimestre de 2027, enquanto as alterações ao Sistema Integrado de Gestão e Avaliação do Desempenho na Administração Pública (SIADAP) estão previstas para o segundo semestre do mesmo ano.

O STE considera que as remunerações atualmente oferecidas aos dirigentes não são suficientemente atrativas, dificultando o preenchimento de determinados cargos.

“Abre um concurso e não concorre ninguém, porque não é apelativo, ninguém quer ser dirigente, alguma razão há, não é?”, questionou Rosa Sousa.

Próxima reunião poderá trazer novidades sobre os aumentos

Apesar dos avanços no calendário, a presidente do STE sublinhou que a reunião desta segunda-feira serviu apenas para definir os prazos das negociações.

“Neste momento foi só esta calendarização, não temos ainda propostas”, esclareceu.

O próximo encontro entre o Governo e os representantes sindicais deverá realizar-se durante as duas primeiras semanas de novembro.

Até lá, mantêm-se os valores previstos no acordo plurianual, embora os sindicatos continuem a pressionar o Executivo para conseguir aumentos superiores.

Leia também: Tiraram-lhe dinheiro da conta por débito direto? Este é o prazo para pedir a devolução

  •  

IUC muda em 2027: estes condutores vão pagar em duas prestações e outros só em outubro

Os proprietários de automóveis vão ter de se adaptar a um novo calendário de pagamento do Imposto Único de Circulação (IUC) a partir de 2027. O imposto deixa de estar associado ao mês da matrícula do veículo e passa a ter datas fixas, sendo que o número de prestações dependerá do montante total a pagar.

De acordo com a informação avançada pela agência Lusa, o Governo estabeleceu um regime transitório para 2027, antes da entrada em funcionamento do calendário definitivo, prevista para 2028. O objetivo é evitar que os contribuintes tenham de pagar o imposto relativo a dois anos num curto espaço de tempo.

Quem paga até 500 euros só terá de liquidar o IUC em outubro

Durante o próximo ano, os condutores cujo IUC seja igual ou inferior a 500 euros terão de pagar o imposto numa única prestação, durante o mês de outubro.

Já os proprietários de veículos cujo imposto ultrapasse os 500 euros poderão dividir o pagamento em duas prestações, com vencimentos em julho e outubro.

Nestes casos, continuará a existir a possibilidade de liquidar a totalidade do imposto em julho, sem necessidade de recorrer ao pagamento faseado.

Esta solução será aplicada exclusivamente em 2027, funcionando como um período de adaptação às novas regras.

A partir de 2028, o IUC passa a ter três datas de pagamento

O calendário definitivo entra em vigor em 2028 e estabelece três situações diferentes, consoante o valor do imposto.

Os contribuintes cujo IUC seja igual ou inferior a 100 euros terão de pagar a totalidade até ao final de abril.

Para valores superiores a 100 euros e até 500 euros, o pagamento será dividido em duas prestações, nos meses de abril e outubro.

Quando o imposto ultrapassar os 500 euros, os proprietários poderão efetuar o pagamento em três prestações, distribuídas pelos meses de abril, julho e outubro.

Desta forma, os condutores deixam de ter de consultar o mês da matrícula para saber quando devem pagar o imposto, passando a existir um calendário comum.

Governo explica por que razão decidiu alterar o pagamento

Segundo o diploma citado pela Lusa, as alterações procuram facilitar o cumprimento das obrigações fiscais e tornar o sistema de cobrança mais previsível.

O Governo considera que o novo modelo permitirá melhorar a relação entre os contribuintes e a Autoridade Tributária, evitando situações que possam provocar dificuldades financeiras desnecessárias.

O regime transitório de 2027 foi precisamente criado para impedir que os automobilistas tenham de suportar pagamentos relativos a 2026 e 2027 num intervalo demasiado curto.

O Executivo sustenta ainda que a mudança será fiscalmente neutra, não devendo representar um esforço financeiro adicional decorrente da alteração do calendário.

Há também alterações para veículos matriculados durante o ano

Outra mudança prevista diz respeito ao período de tributação, que passa a corresponder ao ano civil, entre 1 de janeiro e 31 de dezembro.

Contudo, quando um veículo é matriculado ou registado pela primeira vez em Portugal durante o ano, o período de tributação começa nessa data e termina no último dia de dezembro.

Nestes casos, será aplicada uma isenção proporcional aos meses completos decorridos desde o início do ano até à data da matrícula ou registo.

O diploma também estabelece que a isenção de IUC atribuída a pessoas com deficiência com grau de incapacidade igual ou superior a 60%, relativamente a veículos das categorias A, B e E, passa a ter um limite anual de 240 euros.

Em 2026, os condutores continuam a pagar no mês da matrícula

Apesar das alterações previstas, as novas datas ainda não se aplicam aos pagamentos efetuados durante 2026.

Até ao final deste ano, mantém-se o calendário atual, que obriga os proprietários a liquidar o IUC até ao último dia do mês correspondente ao aniversário da matrícula do veículo.

Assim, quem tiver de pagar o imposto nos próximos meses deverá continuar a cumprir os prazos habituais, uma vez que o novo regime apenas começará a produzir efeitos em 2027.

Leia também: Este radar esteve entre os que mais infrações registaram em Portugal: fica no Algarve

  •  
❌