Login

UTAO duvida da previsão de crescimento do emprego na proposta de OE2027
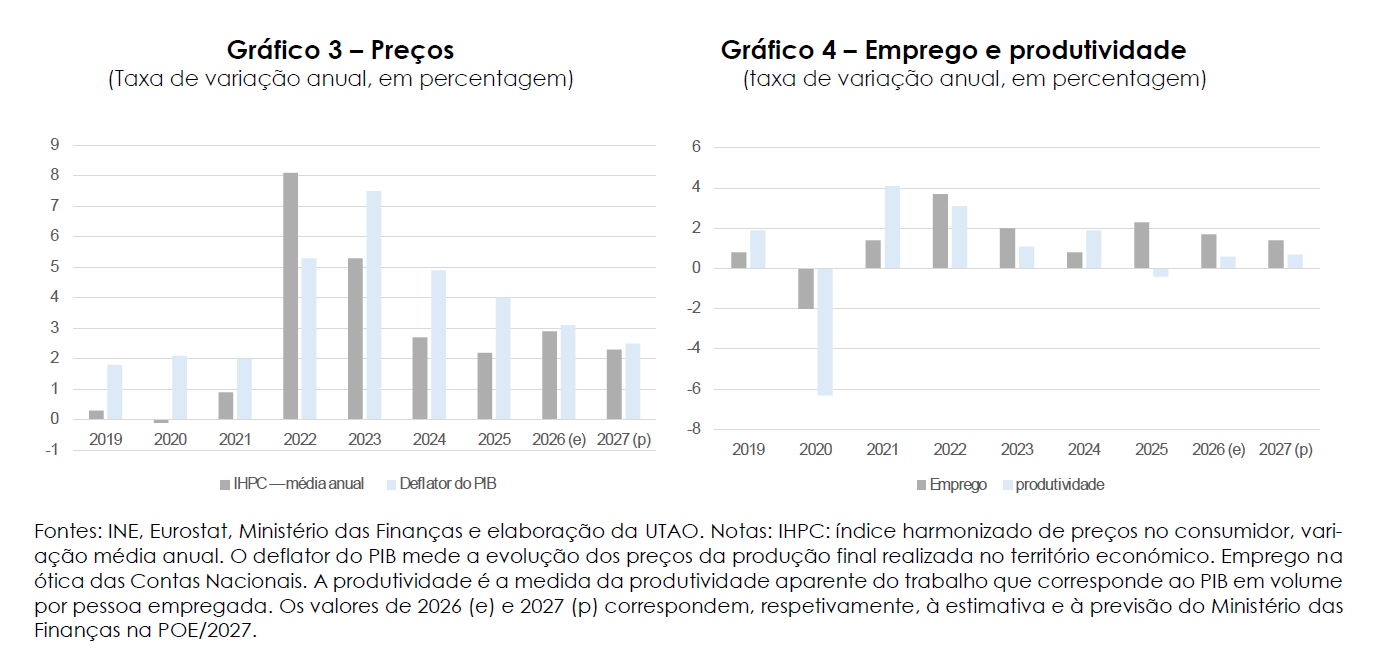
A Unidade Técnica de Apoio Orçamental (UTAO) duvida da previsão de crescimento do emprego inscrita na proposta de Orçamento do Estado para 2027. Segundo os técnicos do Parlamento, um crescimento de 1,4% não é consentâneo com um abrandamento da imigração.
“O crescimento do emprego de 1,4% em 2027 é difícil de conciliar com o abrandamento recente da imigração líquida”, escreve a UTAO esta segunda-feira na apreciação preliminar da proposta de Orçamento do Estado para 2027 (OE2027).
A equipa de técnicos que dão suporte aos deputados assinalam que o Ministérios das Finanças assume um crescimento da população em idade ativa de 0,6% em 2026 e em 2027, “o que já incorpora algum abrandamento, mas projeta um crescimento da população ativa de 1,3% em 2027, o que exige uma subida da taxa de participação para 70,2% (+0,5 p.p.; 69,7% em 2026)”.
Contudo, realçam, “dados mais recentes apontam em sentido oposto: a população em idade ativa aumentou, em média, 28 mil pessoas por trimestre em 2025 e apenas dez mil em 2026, o que deverá refletir um menor saldo migratório”. Por outro lado, o Banco de Portugal, no “Boletim Económico” de junho, “estima que a entrada líquida de imigrantes tenha diminuído de cerca de 13.200 pessoas por mês em 2024 para cerca de 6.200 em 2025” e no primeiro semestre deste ano, “o aumento do emprego resultou sobretudo da redução da população inativa”. A previsão das Finanças é assim “a mais elevada das instituições de referência (entre 0,4% e 1,3%; BdP: 0,7%) e a sua concretização depende de aumentos continuados da participação e da manutenção de saldos migratórios positivos”, alerta a UTAO.
Ora, se o emprego crescer menos, “as bases da receita fiscal e contributiva ficarão abaixo do previsto”, o que se revela um risco acrescido para um Orçamento do Estado elaborado sem grande margem e num contexto geopolítico adverso e cheio de incertezas.
Os técnicos do Parlamento chamam mesmo a atenção para o facto de, para este ano, as estimativas apontarem para um crescimento da receita corrente de 5,4%, ou seja, abaixo do da despesa corrente (6,2%). Assim, “o excedente orçamental corrente passará de 3,3% em 2025 para 3% em 2026 e 2,5% em 2027. Se esta tendência se mantiver no médio prazo, a margem orçamental tenderá a reduzir-se”, alerta o relatório da UTAO.
O agudizar da crise energética e a necessidade de reforçar ou prolongar as medidas de apoio aos combustíveis poderá implicar “menor receita ou maior despesas face ao previsto”, escreve a UTAO sublinhando que este é um dos riscos descendentes do OE que, na verdade, não inclui novas medidas de apoio aos combustíveis, nem despesa de segurança energética ao abrigo da cláusula de derrogação nacional (0,0% do PIB), além de assumir assume para 2027 um preço do petróleo inferior ao dos futuros mais recentes.
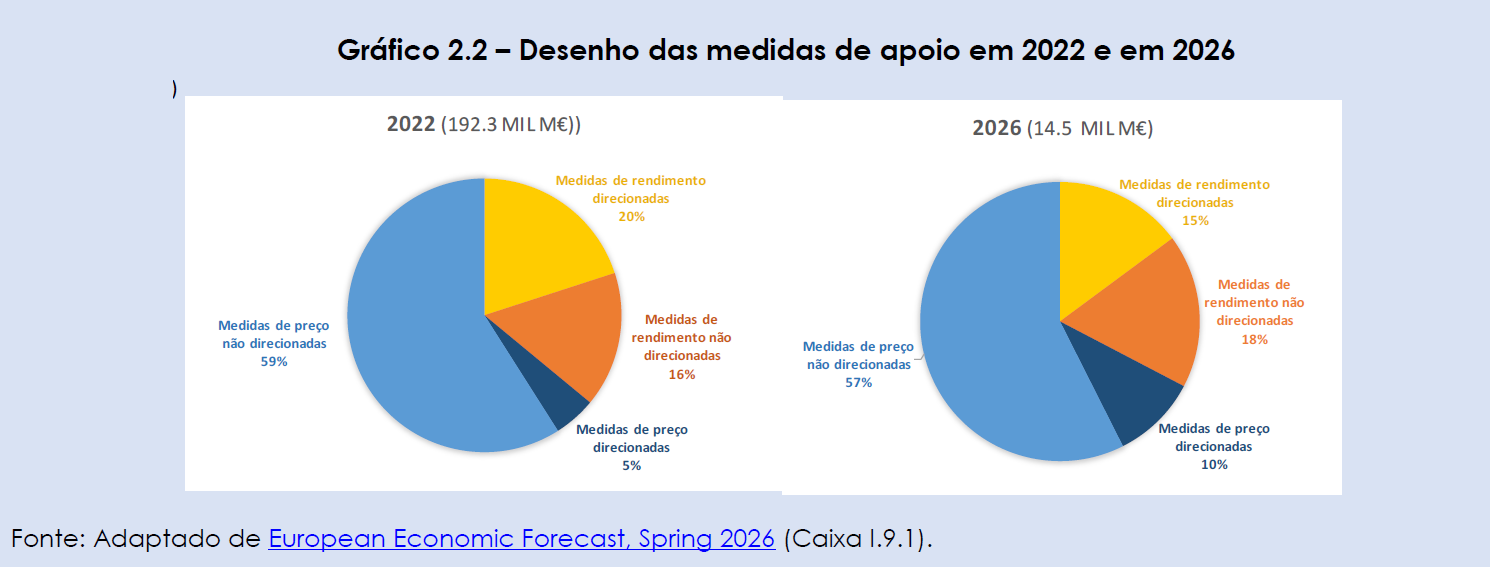
“A experiência de 2022 e a orientação da Comissão aconselham que tais medidas sejam temporárias e direcionadas”, defende a UTAO que sublinha o facto de o choque de 2026 ser mais global face ao de 2022, mas o contexto macrofinanceiro atual é diferente.
O Banco de Portugal, no Boletim Económico de outubro, refere um impacto mais contido na inflação em Portugal e na Zona Euro. “Em 2026, a perturbação incide mais no petróleo (e em derivados, como o gasóleo) do que no gás natural, ao contrário de 2022; a infraestrutura para fontes alternativas de gás e o maior peso das renováveis na eletricidade amorteceram os preços grossistas, embora os baixos níveis de armazenamento deixem a Europa exposta a uma escassez prolongada de gás”, escreve a UTAO.
Em ambas as crises, apenas um quarto do apoio da UE foi direcionado para grupos vulneráveis
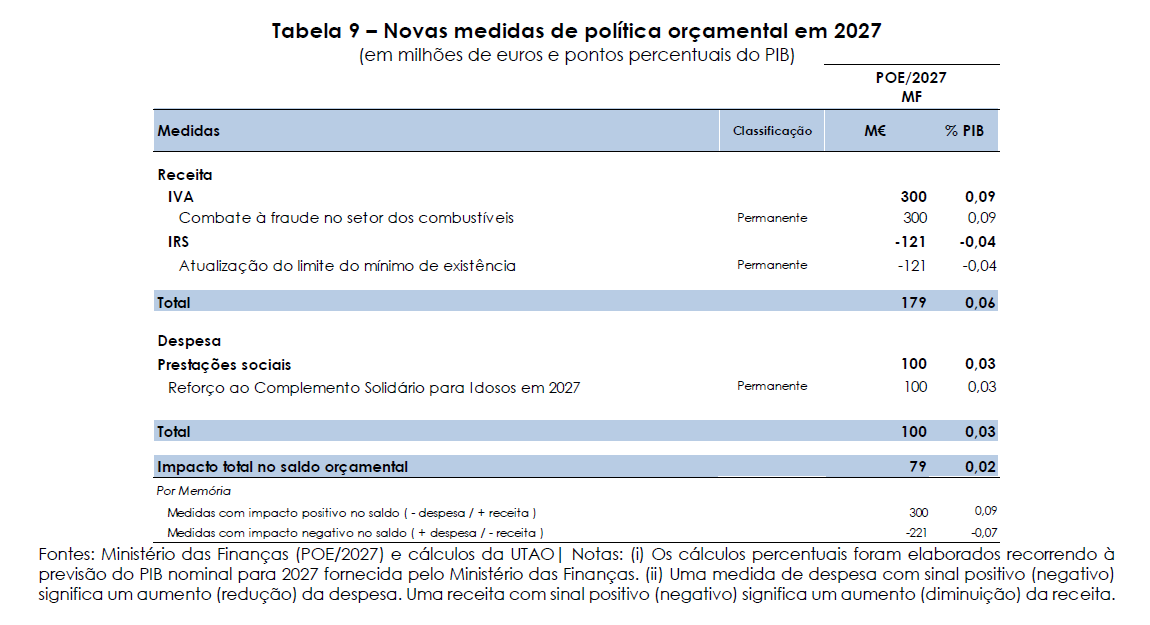
No capítulo dos combustíveis, a UTAO sublinha ainda que o combate à fraude no setor dos combustíveis deverá render 300 milhões de euros aos cofres do Estado em 2027, em sede de IVA, de acordo com as previsões do Ministério das Finanças. Esta é mesmo a “medida de maior dimensão do lado da receita”. Contudo, a proposta de OE2027 “não disponibiliza informação suficientemente detalhada sobre o seu conteúdo e os mecanismos de implementação, o que limita a avaliação da robustez da medida e a aferição da razoabilidade do impacto orçamental projetado”, critica a UTAO.
Os técnicos do Parlamento consideram que existe “um risco de concretização inferior ao previsto, atendendo aos antecedentes de medidas de combate à fraude cuja execução efetiva se revelou menor, ou relativamente às quais a Conta Geral do Estado não disponibilizou informação suficiente para aferir os resultados alcançados”.