❌

Reading view

Protestos na Europa contagiam mercados. Euro, bolsas e dívida sob pressão
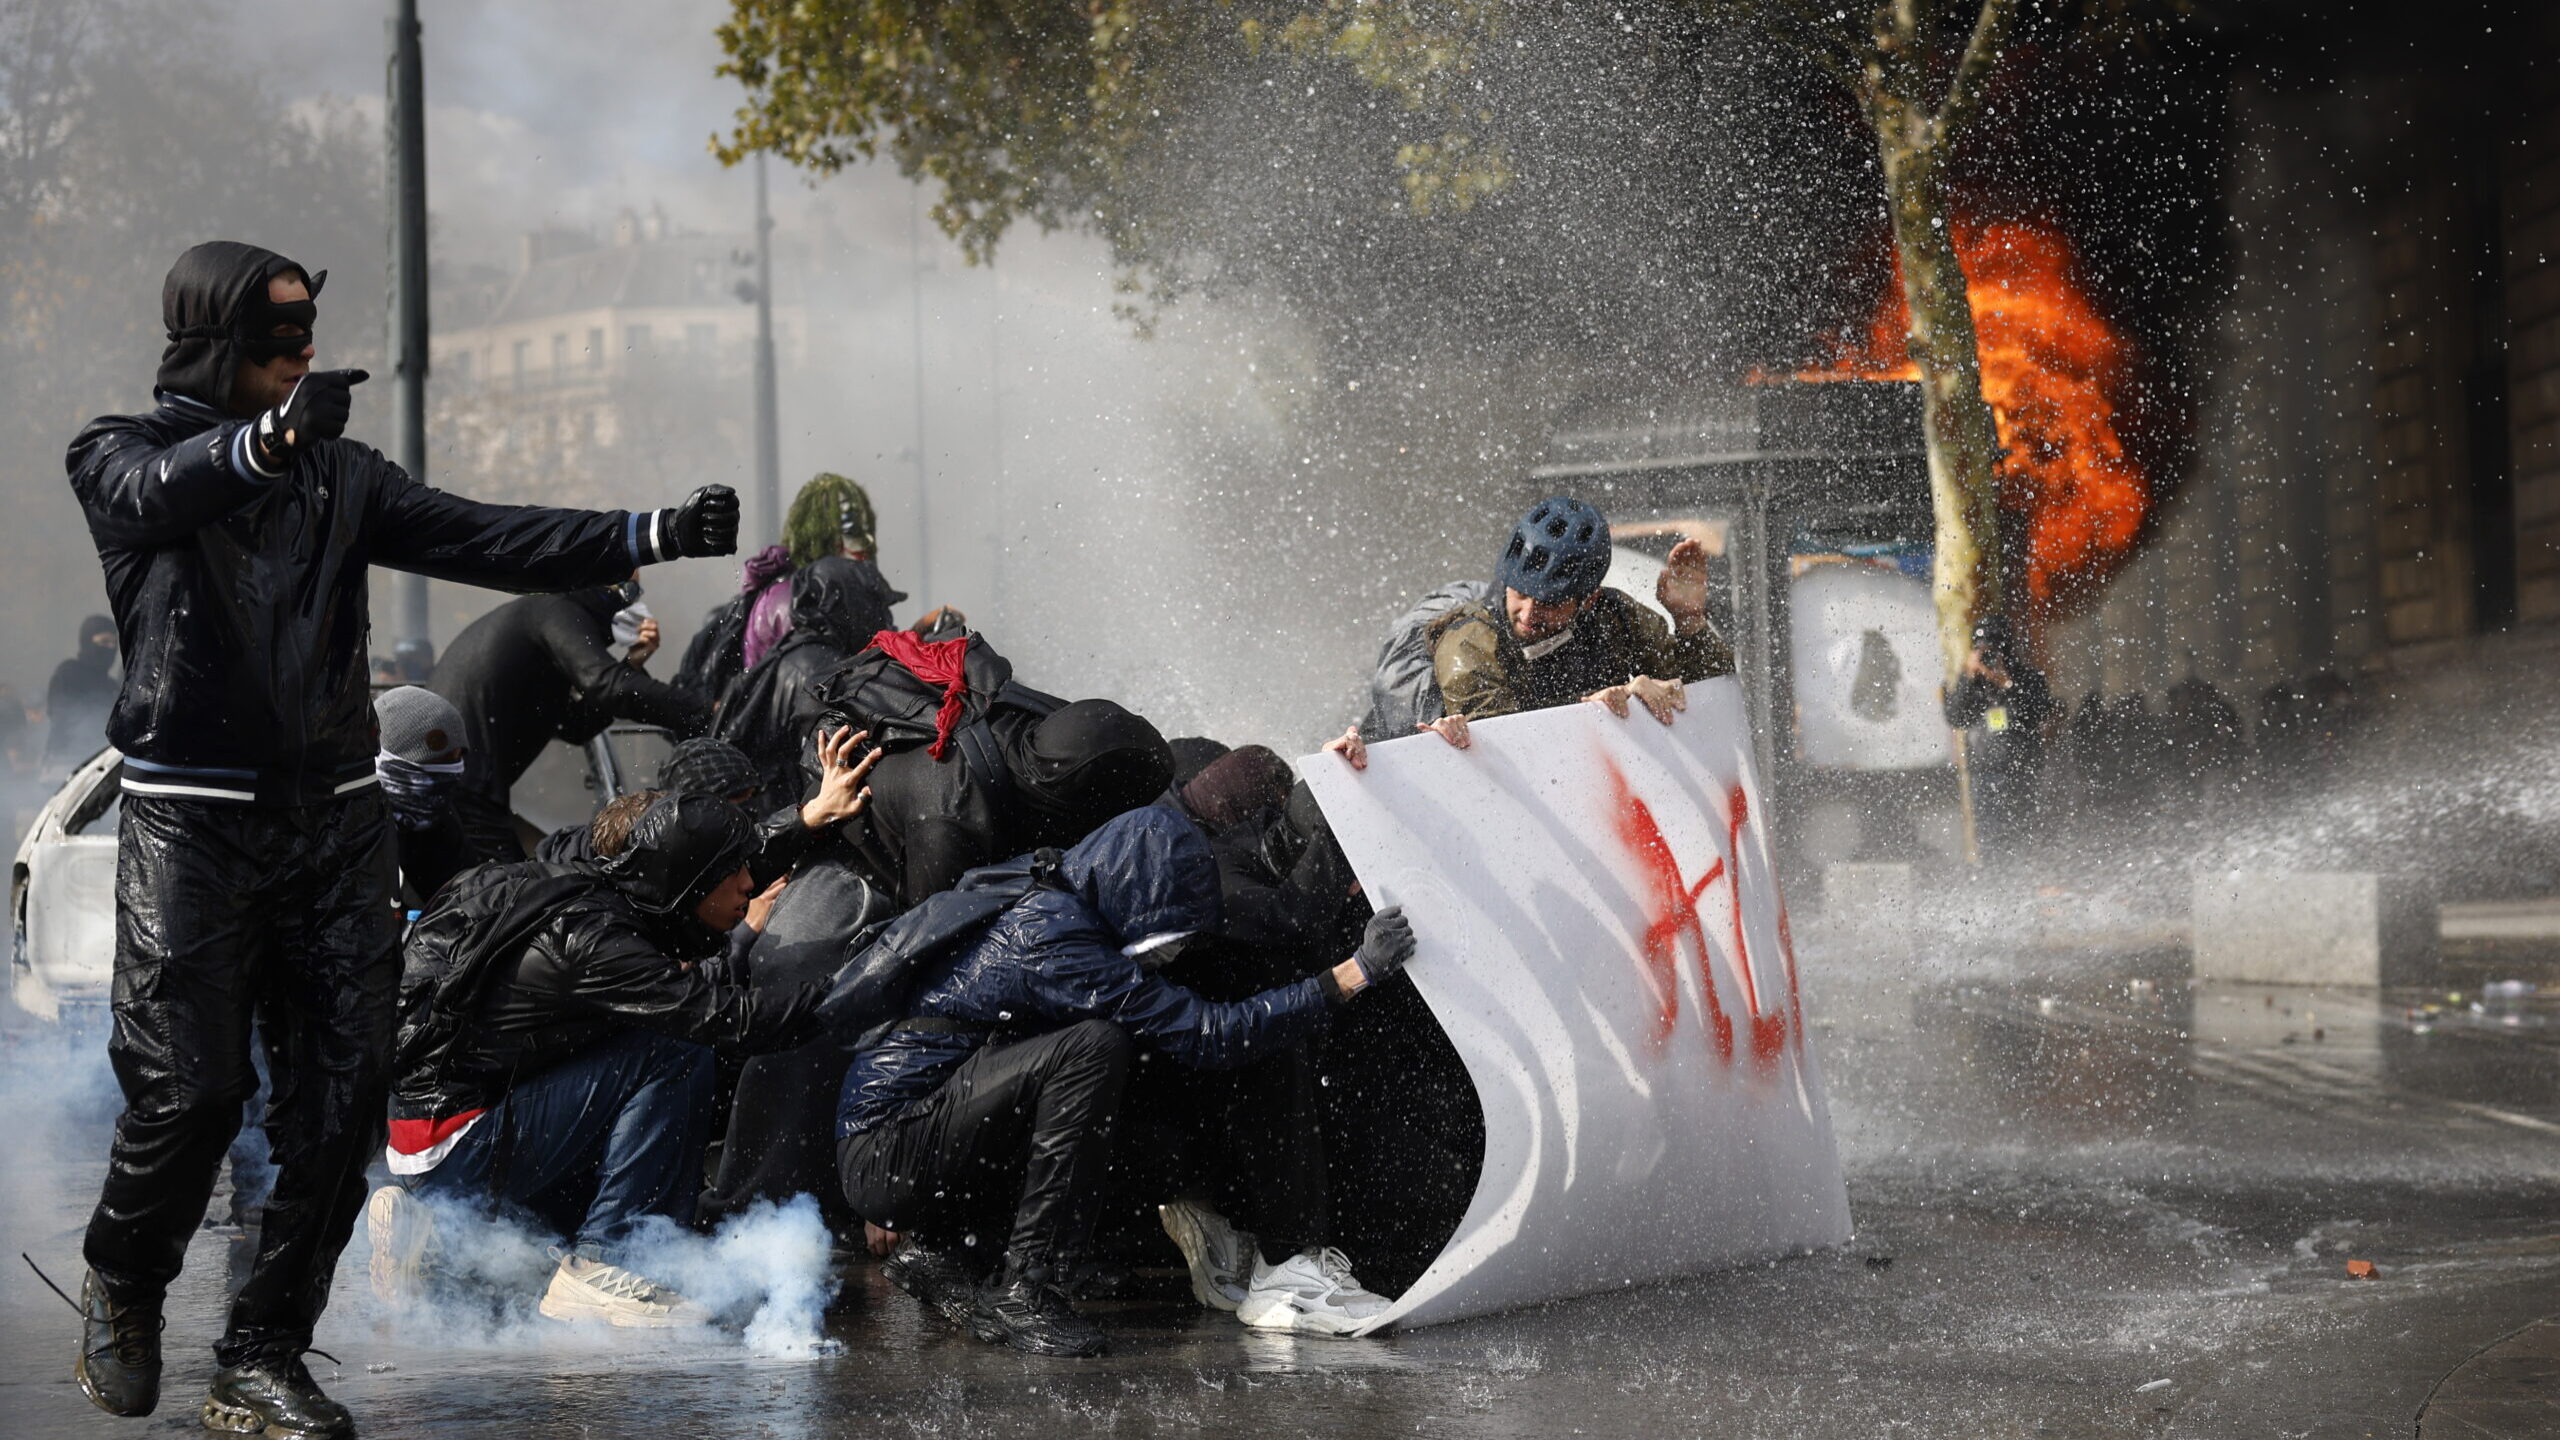

Os protestos violentos pela Europa, particularmente em França, estão a passar das ruas para os mercados financeiros. O cenário de preocupação, não só político e orçamental, mas também relativo a maior contestação social pressionou as obrigações soberanas francesas, gerou perdas nas bolsas e penalizou a moeda única europeia.

Os juros da dívida francesa a dez anos seguem assim a agravar-se e aproximam-se dos 5%, ao mesmo tempo que o spread, ou seja, o prémio de risco que os investidores pedem para deter obrigações francesas face às congéneres alemãs com a mesma maturidade, de referência para o bloco europeu, alargaram-se para 146 pontos base, o valor mais elevado desde 2012. Também o spread face à yield das obrigações italianas atingiu um novo recorde.

Mas os efeitos chegaram também ao mercado acionista e cambial. O euro cai 0,3% para 1,12 dólares, enquanto as bolsas europeias negociaram com perdas. O Stoxx 600 desvalorizou 0,9%, com o parisiense CAC-40 a registar uma queda de 1,11%. Nos últimos anos, este índice tem registado um desempenho significativamente inferior ao dos seus homólogos europeus, à medida que a instabilidade política tem vindo a aumentar. Isto mesmo apesar de apenas 15% das receitas de cotadas do índice serem geradas no mercado doméstico.

O mercado acionista francês é particularmente sensível a um alargamento do spread entre os juros da dívida francesa e alemã, devido ao peso da banca no principal índice no país. Na manhã desta sexta-feira, as duas yields, na maturidade de referência, chegaram a negociar em sentido contrário, um sinal de que os investidores podem estar a procurar maior segurança na dívida alemã. O movimento penalizou os maiores bancos do país, BNP Paribas e Société Générale, que desvalorizaram mais de 3%. Também a retalhista Carrefour perdeu quase 2%, após ter revelado que os danos causados pelos protestos geraram prejuízos de dezenas de milhões de euros.

Além do CAC-40, o efeito de contágio fez-se sentir noutras bolsas europeias, cujas cidades também viveram os seus próprios protestos. Em Frankfurt, o alemão DAX caiu 1,24%, em Madrid, o espanhol Ibex desvalorizou 1,49%, enquanto, em Milão, o italiano FTSEMIB cedeu 1,55%. A bolsa de Lisboa não ficou imune a este efeito e perdeu 0,78%, pressionada pelo grupo EDP, com as duas empresas a registarem perdas superiores a 3%.

“Embora os protestos violentos não sejam representativos da grande maioria da população, os acontecimentos do fim de semana sublinham, ainda assim, o delicado equilíbrio que o governo tem de manter entre apaziguar a população e os mercados“, explicou à Bloomberg Erik Liem, estratega do Commerzbank. Além disso, o receio dos investidores é que o atual clima de contestação social venha a ter um impacto nas contas públicas. A dívida pública francesa está em torno dos 119% do PIB e o saldo orçamental deverá terminar 2026 num défice de 5,4%.

O efeito também chegou à moeda única europeia, que chegou mesmo a negociar em mínimos de 17 meses face à libra, com a moeda britânica a ascender a 1,188 euros. O analista Francisco Pesole, do ING, escreve mesmo que os protestos em França podem impedir maiores valorizações do euro face ao dólar, neste momento.

“O equilíbrio de riscos para o par eurodólar está bastante equilibrado nesta fase. A pressão negativa continua a vir de França, embora tenha diminuído ligeiramente nos últimos tempos, enquanto o potencial de subida decorre de novas preocupações relacionadas com a IA que afetam as expectativas quanto às taxas de juro da Reserva Federal”, explicou.

No domingo, o Presidente francês, Emmanuel Macron, condenou a “violência desenfreada”, expressando a “raiva” e a “vergonha” da população francesa perante os atos ocorridos à margem das manifestações contra o aumento do custo de vida e as condições do ensino. Macron prometeu responsabilizar quem “tentou derrubar a República”.
  •  

Fitch satisfeita com redução da dívida prevista no OE2027. Antecipa défice de 0,3%


Apesar da descida de impostos, como o IRC, a agência de notação financeira Fitch mostra-se satisfeita com a manutenção da trajetória de redução da dívida pública, que tem servido de principal justificação para as consequentes melhorias do rating de Portugal. Esta conclusão é de uma análise da agência, publicada na sexta-feira, à proposta de Orçamento do Estado para 2027 (OE2027).

“A rápida redução da dívida pública continua a ser um ponto importante, embora o rácio da dívida de Portugal se mantenha elevado em comparação com outros países com notação semelhante. As projeções do OE2027, segundo as quais a dívida deverá diminuir três pontos percentuais em termos homólogos, para 84,5% do PIB em 2027, estão, de forma geral, alinhadas com as nossas últimas previsões”, destaca a Fitch.

No entanto, as projeções para o saldo diferem entre o Ministério das Finanças e a agência de notação financeira. Ao passo que o Governo antecipa um ligeiro excedente de 0,1% do PIB no próximo ano, a Fitch continua a antecipar um défice de 0,3%. No entanto, explicam, esta estimativa “é compatível com uma maior redução da dívida, desde que se mantenham excedentes primários suficientemente elevados“.

O desempenho orçamental de Portugal tem excedido repetidamente as expectativas iniciais nos últimos anos, o que confere alguma confiança na execução orçamental, embora a meta de excedente de 0,1% fixada pelo governo deixe pouca margem para um crescimento mais fraco, um desempenho da receita inferior ao previsto ou medidas adicionais sem cobertura financeira.

Fitch

A diferença no saldo orçamental para o próximo ano assenta sobretudo nas perspetivas de crescimento do PIB. O Executivo português aponta para uma aceleração para 2,3% este ano e um abrandamento para 2,1% no próximo, ao passo que a Fitch antecipa 2,1% em 2026 e 1,9% em 2027. Para a agência, o fator decisivo do crescimento económico nos patamares definidos pelo ministro das Finanças será o investimento privado. Ou seja, até que ponto “o investimento privado vai conseguir compensar a queda do investimento público, tendo em conta as condições de financiamento mais restritivas”.

A Fitch reconhece ainda o agravamento dos juros da dívida soberana, mas explicam que “o aumento limitado do spread face às Bunds alemãs sugere que este movimento reflete, sobretudo, uma reavaliação generalizada das obrigações, ao invés de uma deterioração significativa do sentimento em relação a Portugal“. No entanto, tal não impede que o custo com juros seja um dos fatores de pressão da despesa a médio-prazo, juntamente com os custos com a saúde e pensões devido ao envelhecimento da população e com a defesa.

Sobre este último ponto, a agência detalha que Portugal se comprometeu a aumentar as despesas com a defesa para 3,5% do PIB até 2035 (face aos 2,15% anteriormente previstos para 2027), com um máximo de 1,5% em investimentos mais amplos relacionados com a segurança. “Estas pressões poderão tornar mais difícil a manutenção de orçamentos globalmente equilibrados, embora as nossas previsões de redução da dívida pública se baseiem num forte compromisso político com a prudência orçamental”, acrescentam.

A agência faz ainda uma avaliação do presente em ano, em que as receitas acima do esperado criaram algum espaço orçamental que permitiu acomodar a descida do IRS, de 400 milhões de euros, e o bónus das pensões. No próximo ano, o efeito da descida do IRC para 19% é estimado em 300 milhões de euros em 2027, apesar de o governo projetar uma queda de apenas 99 milhões na receita arrecadada com este imposto, com a expectativa de que o crescimento económico compense esta redução.

A nível político, a Fitch espera que o Parlamento aprove a proposta, tal como já indiciou o Partido Socialista, apesar de abrir a porta a “alterações durante o processo de aprovação“, e está confiante quanto à execução. “O desempenho orçamental de Portugal tem excedido repetidamente as expectativas iniciais nos últimos anos, o que confere alguma confiança na execução orçamental, embora a meta de excedente de 0,1% fixada pelo governo deixe pouca margem para um crescimento mais fraco, um desempenho da receita inferior ao previsto ou medidas adicionais sem cobertura financeira”, referem.

  •  

Ativo do dia. Índice de referência europeu com melhor semana desde julho


O ativo

O índice de referência europeu, o Stoxx 600, agrega as 600 maiores cotadas do bloco em termos de capitalização bolsista. Regista um saldo positivo superior a 8% desde o início do ano e chegou, em agosto, a alcançar máximos históricos, acima dos 660 pontos. Empresas portuguesas como a EDP, Galp, Jerónimo Martins e BCP fazem parte deste benchmark.

O marco

Numa semana de elevada volatilidade para as bolsas mundiais, devido aos receios em torno dos elevados gastos das empresas de inteligência artificial (IA), o Velho Continente conseguiu escapar a essas perdas e teve quatro sessões positivas e apenas uma ligeiramente negativa na terça-feira. Acumulou, assim, um ganho semanal de 2,09%, o maior desde julho e terminou a sessão desta sexta-feira em máximos de mais de um mês nos 644,74 pontos.

Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.

A causa

Se o menor peso das tecnológicas é por vezes visto como uma falha do principal índice europeu, outras vezes também pode ser uma bênção. Foi o caso desta semana volátil, marcada por um sell-off de grandes tecnológicas, devido a preocupações com a concorrência chinesa e os elevados níveis de endividamento das empresas para desenvolver infraestruturas de IA.

Esta sexta-feira, os investidores voltaram a entrar em empresas mais sensíveis às taxas de juro, após um abrandamento das yields das obrigações soberanas um pouco por todo o mundo.

Ainda a dar algum alívio aos investidores estiveram declarações de Kevin Warsh, presidente da Reserva Federal norte-americana (Fed) que manifestou esta sexta-feira otimismo quanto à solidez da economia dos EUA e surpresa com a forma como as economias globais têm conseguido “aguentar-se” no meio dos recentes choques geopolíticos, apesar da política monetária mais restritiva adotada para combater a inflação.

No entanto, em consonância com o seu estilo desde que assumiu o cargo de presidente do Fed em maio, não deu qualquer indicação sobre se considera se serão necessários mais aumentos das taxas de juro, nem quando. Os mercados interpretaram a ausência de uma postura restritiva como uma boa notícia, com a probabilidade de uma subida das taxas de juro no encontro de outubro, que se realiza nos dias 28 e 29, a descer de 30% para 15%.

O que esperar a seguir

Os investidores estão a acreditar na nova época de resultados do terceiro trimestre para levar o índice a novos patamares, com o Stoxx 600 a conseguir passar ao lado do cenário mais negativo nas restantes bolsas mundiais, onde o peso da tecnologia é maior. Para já essas duas características têm sido suficientes para os mais recentes ganhos.

A expectativa é que os lucros das empresas do Stoxx 600 aumentem 20,7% no terceiro trimestre face ao registado no ano anterior. “Uma época de resultados muito positiva vai, sem dúvida, impulsionar o otimismo dos investidores. Poderá levar os mercados de volta a alguns dos máximos que temos visto recentemente“, acredita Michael Field, estratega da Morningstar.

Mas apesar desse otimismo generalizado, o analista espera uma “verdadeira dicotomia” entre as várias cotadas europeias, uma vez que as empresas mais expostas aos preços da energia e ao sentimento do consumidor podem sair mais penalizadas. Este cenário contrasta com o das tecnológicas e do setor da energia.

A frase

Se os mercados conseguirem encadear algumas notícias positivas, as ações europeias poderão inverter a tendência e subir até ao final do ano; no entanto, uma época de resultados negativos ou comentários pessimistas por parte dos bancos centrais poderão consolidar o segundo lugar em relação ao mercado acionista norte-americano em 2026.

Michael Field

Estratega da Morningstar

  •  

FMI avisa que bastam “choques modestos” para empurrar Zona Euro para recessão


Apesar da acumulação de choques adversos, as economias europeias continuam a crescer, embora de forma “frágil”. No entanto, o Fundo Monetário Internacional (FMI) avisa que “os desafios estruturais” do Velho Continente permanecem, o que leva a que “mesmo choques modestos ameaçam empurrar a Zona Euro para uma recessão“. O alerta consta da atualização do Regional Economic Outlook, publicado esta sexta-feira.

O FMI reviu recentemente em alta a estimativa de crescimento para os países da moeda única europeia para 1,1% este ano e manteve inalterada a projeção para 2027, nos 1,2%. No relatório, os economistas do Fundo alertam para a que consideram ser a principal fraqueza do bloco: o fraco crescimento da produtividade, “que prejudica o crescimento potencial e torna a Europa mais vulnerável a choques adversos”.

Com um potencial de crescimento a médio prazo de cerca de 1,1%,, mesmo choques modestos ameaçam empurrar a Zona Euro para uma recessão.

FMI

Regional Economic Outlook de outubro de 2026

A diferença, quando comparado com a evolução da produtividade nos Estados Unidos (EUA) é ainda maior. O FMI mostra que “o desenvolvimento e uso de capital intangível, incluindo recurso a inteligência artificial (IA), contribuiu com 0,75 pontos percentuais para o crescimento da produtividade laboral nos EUA na última década, entre 2014 e 2025, mais do dobro da União Europeia (UE)“. E esta disparidade não dá sinais de abrandar, uma vez que a Europa parece também estar a ficar de fora do atual boom de investimento e exportações relacionados com a IA, que tem contribuído para o crescimento noutras regiões, nomeadamente na Ásia.

Parte desta falta de produtividade também se deve às reformas estruturais com as quais a UE, à falta de consenso, não tem avançado. Entre elas contam-se um mercado único incompleto, incluindo um mercado de capitais fragmentado, e uma agenda reformista interna num impasse que mantém em vigor “barreiras que impedem as empresas de ajustar a sua dimensão, aceder a financiamento adequado, alcançar um mercado mais vasto e beneficiar das externalidades de aglomeração”.

A eliminação de todas as distorções nas políticas nacionais e a remoção de obstáculos entre fronteiras ainda existentes ao comércio e à mobilidade laboral na UE têm o potencial de aumentar a produtividade em cerca de 20%.

FMI

Regional Economic Outlook de outubro de 2026

Estas barreiras, que resultam também em menor inovação e escala, ganham nova relevância com as exportações a abrandarem tanto nas economias europeias avançadas, embora de forma mais modesta, como na Europa Central, Oriental e do Sudeste (CESEE). Além disso, apesar do caminho que tem vindo a ser feito pelo bloco na transição para as energias renováveis, o FMI conclui que os preços estruturalmente elevados da energia continuam a pesar na competitividade das exportações.

O staff da instituição de Bretton Woods fez mesmo as contas. “A eliminação de todas as distorções nas políticas nacionais e a remoção de obstáculos entre fronteiras ainda existentes ao comércio e à mobilidade laboral na UE têm o potencial de aumentar a produtividade em cerca de 20%. Por sua vez, esse ganho de produtividade poderia “atrair até 800 mil milhões de euros em investimento adicional ao longo de uma década e aumentar o PIB per capita em cerca de 35% ao longo do tempo”.

Renováveis reduziram impacto da guerra para as famílias em 8% da fatura com energia

O impulso dado pela invasão russa da Ucrânia que pôs a claro a elevada dependência da Europa dos combustíveis fósseis e acelerou o investimento em energias renováveis foi um dos principais fatores a que o FMI associa o menor impacto do conflito no Médio Oriente na economia europeia. O resultado está na fatura com energia. “A adoção de energias renováveis na Europa, aliada a uma maior eficiência energética, reduziu o impacto do choque energético nas despesas energéticas das famílias em cerca de 8%“, conclui o Fundo.

No ano passado, quase metade da eletricidade gerada na UE foi de energias renováveis, o que compara com cerca de um quarto nos Estados Unidos. A China, por seu lado, aproxima-se dos valores registados na Europa.

A adoção de energias renováveis na Europa, aliada a uma maior eficiência energética, reduziu o impacto do choque energético nas despesas energéticas das famílias em cerca de 8%.

FMI

Regional Economic Outlook de outubro de 2026

Além disso, um ambiente macroeconómico “benigno”, com a procura a abrandar e maior folga no mercado laboral, juntamente com uma resposta de política económica “apropriada”, têm ajudado a conter a inflação. Os bancos centrais subiram taxas ou fizeram uma pausa nos cortes, e a política orçamental tem “evitado um grande estímulo discricionário na maioria dos países e tem-se mantido, em termos gerais, neutra numa base ponderada pelo PIB”, embora os défices continuem elevados em alguns casos. Apesar de todos os países terem introduzido medidas para fazer face ao aumento dos preços da energia, estas “têm sido muito menos onerosas (cerca de 0,3% do PIB, em média, na UE, em meados de setembro) do que as implementadas após a invasão da Ucrânia pela Rússia“.

Apesar da elevada incerteza futura, muito dependente da evolução da guerra no Médio Oriente e dos preços das matérias-primas, como o petróleo e gás, os economistas do FMI acreditam que o Banco Central Europeu (BCE) deverá voltar a subir juros em 25 pontos base ainda este ano, para “assegurar que a inflação subjacente permanece contida“. Este aumento deverá somar-se às subidas de taxas em junho e setembro.

Olhando para o futuro, o Fundo alerta ainda para o risco de as medidas orçamentais para lidar com os impactos da guerra serem “mal calibradas” e poderem comprometer os esforços de desinflação. Num cenário de forte aumento da despesa com a defesa, com a transição energética, as pensões e os cuidados de saúde, “os custos estão a aumentar e o espaço orçamental é limitado“. O FMI antecipa que estes custos aumentem a despesa pública em 4,5% do PIB das economias europeias avançadas até 2040. Por outras palavras, não optar por consolidação orçamental não é uma opção.

Um quarto dos países da UE teria de consolidar mais de 5% do PIB para manter a dívida sustentável

É preciso agir para assegurar a sustentabilidade da dívida pública. Com esse objetivo, o FMI assume que três quartos dos países europeus tenham de adotar uma combinação de reformas estruturais, destinadas a aumentar o crescimento (por exemplo, a reforma do mercado único) e aliviar a pressão sobre a despesa (como a reforma das pensões), a par de medidas de consolidação orçamental, destinadas a reduzir o défice em cerca de 3,5% do PIB, em média, a médio prazo.

Um quarto dos países europeus teria de proceder a uma consolidação orçamental superior a 5% do PIB para manter a dívida pública sustentável, o que excede o que se revelou viável no passado.

FMI

Regional Economic Outlook de outubro de 2026

Se os planos orçamentais-estruturais de médio prazo da UE poderiam ser um passo nesse sentido, o Fundo alerta para a necessidade de reajustamento. Não só porque a consolidação prevista nestes planos poderá ficar aquém dos objetivos, tendo em conta as projeções da instituição, como também foram finalizados antes da adoção da nova meta da NATO, de investimento de cerca de 2% do PIB em defesa, o que desvirtua a consolidação orçamental acordada.

No novo cenário, detalha o FMI, um quarto dos países europeus teria de proceder a uma consolidação orçamental superior a 5% do PIB para manter a dívida pública sustentável, “o que excede o que se revelou viável no passado, não deixando outra opção senão repensar o âmbito da atividade do Estado e aumentar o papel do setor privado para colmatar essa lacuna”.

  •  

Eurostat confirma inflação de 3,8% em setembro na Zona Euro


O Eurostat confirmou esta sexta-feira a inflação de setembro na Zona Euro em 3,8%, uma subida significativa face aos 3,2% registados em agosto, e que afasta a taxa da meta de 2% pretendida pelo Banco Central Europeu (BCE). No caso da União Europeia os valores são semelhantes.

Esta é a taxa de inflação mais elevada do conjunto de países da moeda única europeia desde setembro de 2023, ou seja, três anos. Nesse mês, a subida de preços foi de 4,3%.

Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.

Em setembro de 2026, “os setores da energia (1,71 pontos percentuais), dos serviços (1,52 pp), dos bens industriais não energéticos (0,29 pp) e dos alimentos, bebidas alcoólicas e tabaco (0,25 pp) contribuíram positivamente para a taxa de inflação anual da Zona do Euro”, detalha o gabinete de estatísticas europeu.

As taxas de inflação mais elevadas foram registadas na Roménia (6,5%), na Lituânia (6,1%) e na Bulgária (5,6%), enquanto Suécia (1%), Hungria e Dinamarca (ambas com 2,1%) tiveram os menores aumentos. “Em comparação com agosto de 2026, a inflação anual diminuiu num Estado-Membro, manteve-se estável em 3 e aumentou em 23“, pode ler-se ainda.

Em Portugal, o Instituto Nacional de Estatística confirmou esta terça-feira que a inflação de setembro foi de 3,6% em setembro, uma subida de 0,3 pontos percentuais face a agosto.

BCE deve reagir em dezembro

A inflação na Zona Euro está assim há sete meses consecutivos acima da meta de 2% do BCE, o que tem levado os decisores em Frankfurt a subir juros por duas vezes este ano, elevando a taxa diretora para 2,5%.

Os mercados admitem uma nova subida de juros pelo BCE este ano, no encontro de dezembro. Na reunião de outubro, agendada para os dias 28 e 29 de outubro, é esperado que as taxas se mantenham inalteradas. Além da crescente inflação e da meta de estabilidade de preços, o BCE também terá de analisar a subida acentuada dos juros da dívida soberana dos países da moeda única.

  •  
❌