
❌

Reading view

A maior fusão da história pode estar a caminho. Musk estuda união entre SpaceX e Tesla
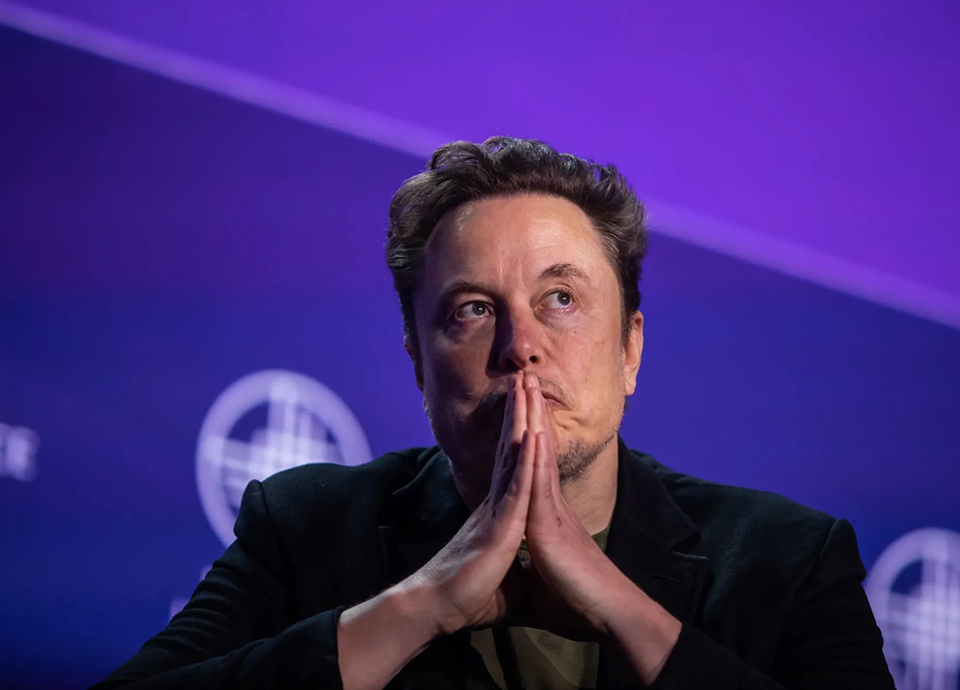
Elon Musk

Elon Musk abriu a porta à união das duas empresas que lidera. SpaceX e Tesla criaram comités especiais para analisar uma eventual fusão, confirmou o empresário durante a apresentação dos resultados trimestrais da SpaceX. Musk considera que a operação “seria uma boa ideia”, mas deixou claro que ainda não existe qualquer acordo sobre os termos do negócio.

A combinação das duas empresas daria origem a um grupo avaliado em cerca de 3,5 biliões de dólares (3,1 biliões de euros), colocando-o entre as maiores empresas cotadas do mundo, apenas atrás de gigantes como Nvidia, Apple, Alphabet e Microsoft. A Reuters estima que a operação poderia tornar-se a maior fusão empresarial da história.

Musk, que é fundador e CEO das duas companhias, não participa diretamente nas discussões dos comités devido ao potencial conflito de interesses. O próprio empresário procurou travar as expectativas, dizendo que a concretização da operação não deve ser dada como garantida.

A aproximação entre SpaceX e Tesla não é, contudo, inteiramente nova. As duas empresas têm vindo a cruzar interesses em áreas como inteligência artificial, robótica, chips, computação e infraestruturas. Um dos exemplos é a Terafab, uma parceria para desenvolver e produzir chips de inteligência artificial, que tem como objetivo iniciar produção em volume em 2028.

SpaceX dispara nas receitas

O anúncio surgiu no mesmo dia em que a SpaceX revelou um trimestre de forte crescimento. A empresa registou 14,6 mil milhões de dólares (12,5 mil milhões de euros) de receitas entre julho e setembro, mais 161% do que no mesmo período de 2025. O lucro líquido atingiu 4,4 mil milhões de dólares (3,8 mil milhões de euros), contra um prejuízo de 1,1 mil milhões de dólares (980 milhões de euros) um ano antes.

A grande surpresa está na área de inteligência artificial, denominada pela empresa Super Intelligence. As receitas deste segmento chegaram aos 7,56 mil milhões de dólares (6,5 mil milhões de euros), contra 813 milhões de dólares no terceiro trimestre de 2025. O crescimento foi impulsionado, entre outros factores, por novos contratos de serviços de computação na nuvem e pela aquisição da Cursor.

A conectividade, onde se encontra a Starlink, continua também a ser um dos motores do negócio, com receitas de 5,25 mil milhões de dólares (4,5 mil milhões de euros), enquanto a área espacial gerou 1,77 mil milhões de dólares (1,5 mil milhões de euros).

A SpaceX está, entretanto, a investir fortemente nesta expansão. As despesas de capital chegaram a 19,6 mil milhões de dólares (16,8 mil milhões de euros) no trimestre, dos quais 16,4 mil milhões de dólares (14,6 mil milhões de euros) foram destinados ao negócio de Super Intelligence.

Musk mantém a fasquia elevada e acredita que a SpaceX poderá chegar a um bilião de dólares (890 mil milhões de euros) de receitas até ao final de 2027. Para já, a empresa parece estar a deixar de ser apenas uma companhia de foguetões e satélites para se transformar num conglomerado tecnológico cada vez mais centrado na inteligência artificial.

  •  

Aumento de 6% na despesa não chega para as necessidades

O Orçamento do Estado para 2027 não responde às expetativas da Confederação Nacional das Cooperativas Agrícolas (Confagri) para o setor agroalimentar, que continua sem ver medidas concretas para reduzir os custos de produção, reforçar o investimento agrícola e aproximar as condições dos agricultores portugueses das dos congéneres europeus, nomeadamente dos espanhóis.
A despesa total consolidada do Ministério da Agricultura e Mar vai aumentar 6,5% em 2027, para 1.625 milhões de euros, sem o efeito do PRR. Apesar do crescimento, o investimento recua 44,6%, para 120,8 milhões de euros, enquanto as transferências de capital caem 31,8%. Com o PRR, a despesa total consolidada diminui 9,5%, para 1.647,3 milhões de euros.

Nuno Serra, secretário-geral da Confagri, considera que o aumento de 6% da despesa não demonstra que exista financiamento suficiente para responder às necessidades do setor. “O orçamento que está inscrito no Ministério da Agricultura não tem tradução nenhuma daquilo que são as pretensões da Confagri”, afirma.

Um dos principais problemas é a diferença de custos face a Espanha, nomeadamente nos combustíveis. Nuno Serra recorda que os agricultores portugueses receberam apoios de 10 cêntimos por litro de gasóleo agrícola, enquanto em França o apoio chegou aos 30 cêntimos. A proposta orçamental não apresenta, na sua leitura, sinais de uma resposta para atenuar estas diferenças. Uma posição partilhada por Luís Mira, Secretário Geral da Confederação dos Agricultores de Portugal (CAP).

A Confagri alerta ainda para a falta de verbas adicionais para investimento, numa altura em que o quadro comunitário está esgotado. Segundo Nuno Serra, excluindo as verbas do PTRR, o investimento previsto diminui, deixando o setor numa situação “cada vez mais débil”, sublinhando que o setor agroalimentar representa 3.700 milhões de euros em volume de negócios.

Para Mira a execuação do orçamento é mais importante do que a verba prevista, apontando as tempestades de 2026 como um dos exemplos de necessidade de maior agilidade na resposta do Governo perante situações de emergência. “O que falhou em 2026.” Questionado sobre a redução da verba, o responsável alerta para as dificuldades de comparação entre orçamentos, uma vez que as rubricas podem mudar de ano para ano e os valores podem ser influenciados por despesas extraordinárias.

  •  

Governo aumenta em 30% apoio aos combustíveis para barcos de pesca até 12 metros

Os pescadores que utilizam barcos até 12 metros de comprimento vão ter direito a um reforço de 30% no apoio público destinado a compensar a subida dos custos dos combustíveis. A medida, publicada esta terça-feira, 20 de outubro, em Diário da República, dispõe de 635 mil euros para pagamentos entre março de 2026 e março de 2027.

O apoio adicional é atribuído a quem já seja beneficiário do mecanismo do Programa Mar 2030 criado para compensar o aumento dos custos dos combustíveis no setor da pesca, na sequência da crise no Médio Oriente.

Na prática, o valor extra corresponde a 30% do apoio principal calculado para cada beneficiário. Não significa, portanto, um desconto de 30% no preço do gasóleo nem um pagamento igual para todos os pescadores.

A ajuda é concedida a fundo perdido, ou seja, não tem de ser devolvida, desde que sejam cumpridas as condições previstas. A análise da elegibilidade é feita juntamente com a candidatura ao apoio principal.

Pagamento através de transferência bancária

O Instituto de Financiamento da Agricultura e Pescas (IFAP) será responsável pelo pagamento. Segundo a portaria, o dinheiro deverá ser transferido no mês seguinte ao pagamento do apoio principal.

A verba total disponível é de 635 mil euros. Se o número de candidaturas aprovadas ultrapassar o montante disponível, poderá ser necessário repartir o dinheiro pelos beneficiários.

A portaria estabelece ainda um limite de 50 mil euros por beneficiário para o conjunto dos auxílios concedidos ao abrigo do enquadramento europeu nela referido.

A medida procura ajudar os proprietários de embarcações de menor dimensão, que têm menos capacidade financeira para suportar aumentos acentuados dos custos de funcionamento.

O diploma foi assinado pelo ministro de Estado e das Finanças, Joaquim Miranda Sarmento, e pelo ministro da Agricultura e Mar, José Manuel Fernandes.

  •  

Perdeu o telemóvel? Não se esqueça de avisar o banco

O telemóvel tornou-se uma ferramenta indispensável para gerir o dinheiro. Permite consultar saldos, fazer transferências e pagar compras, mas também é frequentemente utilizado para receber códigos de confirmação enviados pelos bancos. Por isso, perder este equipamento ou ser vítima de roubo pode abrir caminho a fraudes financeiras.

Num comunicado, o Banco de Portugal recomenda que os clientes atuem sem demora perante o desaparecimento do telemóvel, começando por contactar o banco para impedir que terceiros utilizem as credenciais de acesso às contas.

O primeiro passo é comunicar a ocorrência à instituição financeira ou ao prestador de serviços de pagamento, utilizando os contactos disponibilizados para esse efeito. Se estiver em causa um cartão bancário, os contactos do respetivo emissor podem ser consultados na lista divulgada pelo Banco de Portugal.

O cliente deve pedir o cancelamento das credenciais de acesso à conta, de forma a dificultar a entrada de terceiros nos serviços bancários digitais.

Em que situações pode ter de pagar 50 euros?

Se forem realizadas operações de pagamento não autorizadas antes de o cliente comunicar a perda ou o roubo ao banco, este poderá ter de suportar as perdas, em regra, até ao limite de 50 euros.

Há, contudo, exceções importantes. Este limite não se aplica quando o cliente atua fraudulentamente, incumpre deliberadamente as suas obrigações ou age com negligência grosseira.

Depois de o banco ter sido informado da ocorrência, o cliente deixa, em regra, de ser responsável pelos montantes que sejam indevidamente movimentados a partir desse momento. A exceção é a existência de atuação fraudulenta por parte do próprio cliente.

Bloquear o cartão SIM e apagar os dados à distância

Além de avisar o banco, é importante contactar a operadora de telecomunicações e solicitar o bloqueio do cartão SIM. Esta medida ajuda a impedir que alguém utilize o número de telefone para fazer chamadas, receber mensagens ou tentar aceder a serviços associados ao equipamento.

Se o telemóvel tiver essa funcionalidade, deve também recorrer às ferramentas de localização e bloqueio remoto. Quando necessário, poderá eliminar à distância os dados guardados no dispositivo, reduzindo o risco de exposição de informações pessoais.

O Banco de Portugal recomenda ainda que sejam verificados os cartões e os serviços de pagamento associados à conta bancária. Aplicações como MB WAY, Apple Pay, Google Pay, Garmin Pay, Fitbit Pay e Swatch Pay podem permitir o bloqueio ou o cancelamento remoto dos meios de pagamento. Os procedimentos variam consoante o serviço, pelo que importa confirmar as opções disponíveis em cada caso.

Mudar as palavras-passe pode evitar mais problemas

A proteção não deve ficar limitada à conta bancária. A partir de outro telemóvel ou computador, o utilizador deve alterar as palavras-passe dos serviços que contenham informação pessoal ou confidencial.

O correio eletrónico e as redes sociais merecem especial atenção, sobretudo quando as aplicações permanecem abertas e podem ser utilizadas sem introduzir novamente as credenciais de acesso. O acesso ao e-mail, por exemplo, pode facilitar a recuperação das palavras-passe de outros serviços.

A recomendação é utilizar palavras-passe diferentes para os vários serviços e evitar repetir a mesma combinação no desbloqueio do telemóvel, no acesso ao banco e nas redes sociais.

Apresentar queixa e guardar o comprovativo

Se o equipamento tiver sido roubado, ou se houver suspeitas de utilização indevida da conta bancária, a situação deve ser denunciada às autoridades.

A queixa pode ser apresentada junto da PSP, da GNR ou da Polícia Judiciária, consoante o caso, ou junto do Ministério Público. É importante guardar o comprovativo da participação, uma vez que poderá ser solicitado pelo banco durante a análise da ocorrência.

Mesmo depois de bloquear o equipamento e contactar a instituição financeira, o cliente deve continuar atento aos movimentos da conta e consultar regularmente os extratos. Qualquer operação que não reconheça deve ser comunicada imediatamente ao banco.

Prevenir é melhor do que remediar

O Banco de Portugal recomenda também a adoção de medidas preventivas para reduzir os danos caso o telemóvel desapareça. Entre elas estão a definição de limites para os valores das operações e para a movimentação diária da conta, o que poderá restringir os montantes disponíveis para eventuais movimentos fraudulentos.

O bloqueio do ecrã deve ser protegido por um código ou uma palavra-passe segura, evitando sequências óbvias e combinações relacionadas com dados pessoais fáceis de descobrir. A alteração periódica destas credenciais também é aconselhada.

Por fim, importa impedir que aplicações e sites com informação confidencial permaneçam acessíveis sem autenticação. A comodidade de não ter de iniciar sessão sempre que se abre uma aplicação pode transformar-se num risco quando o equipamento cai nas mãos erradas.

A mensagem é simples: perante a perda ou o roubo do telemóvel, não basta tentar recuperar o equipamento. Contactar imediatamente o banco, bloquear o cartão SIM e proteger as contas digitais pode fazer a diferença entre um contratempo e uma perda financeira.

  •  

Cerca de 1 em cada 8 casas em Portugal é vendida em menos de 7 dias

Cerca de uma em cada oito casas anunciadas para venda em Portugal foi vendida em menos de sete dias no terceiro trimestre de 2026. A percentagem, de 12%, mostra que uma parte da oferta continua a encontrar comprador rapidamente, embora a maioria dos imóveis permaneça mais tempo no mercado.

Os dados são de uma análise do idealista, que conclui que 18% das casas foram vendidas entre uma semana e um mês e 27% entre um e três meses. Já 37% demoraram entre três meses e um ano a encontrar comprador, enquanto 6% permaneceram no mercado durante mais de um ano.

As diferenças entre cidades são significativas. Ponta Delgada lidera entre as capitais de distrito e regiões autónomas analisadas, com 16% das casas vendidas em menos de sete dias. Aveiro surge em segundo lugar, com 15%, seguida do Porto, com 14%.

Braga, Funchal, Portalegre e Viana do Castelo registam uma proporção de 12%. No extremo oposto está Beja, onde apenas 4% dos imóveis foram vendidos em menos de uma semana.

Lisboa também apresenta uma percentagem relativamente baixa: 7% das casas foram vendidas neste prazo, menos de metade do valor registado em Ponta Delgada. A capital não está, assim, entre as cidades com maior peso de vendas particularmente rápidas.

São Miguel destaca-se entre os territórios

A análise por distritos e ilhas confirma a importância dos mercados insulares e do Norte do país nas vendas mais rápidas. A ilha de São Miguel ocupa o primeiro lugar, com 19% dos imóveis vendidos em menos de sete dias. Seguem-se Viana do Castelo, com 18%, e o Porto, com 17%.

A ilha da Madeira, Braga e Aveiro apresentam igualmente percentagens elevadas, de 15% em cada caso.

No caso do distrito de Lisboa, a proporção de vendas concluídas em menos de uma semana é de 9%, abaixo da média nacional. Bragança regista o valor mais baixo entre os territórios analisados, com 5%.

O tempo necessário para vender uma casa varia também quando se alarga o horizonte de análise. Nas cidades, Portalegre destaca-se pela percentagem de imóveis vendidos entre um e três meses, que chega aos 43%. Seguem-se Évora, com 35%, Setúbal, com 34%, e Braga, com 32%.

Já no intervalo entre três meses e um ano, Santarém apresenta a maior proporção, de 48%, à frente de Viseu (46%), Beja (45%), Leiria (44%) e Lisboa (42%).

A tendência repete-se na análise por distritos e ilhas. Évora lidera nas vendas realizadas entre um e três meses, com 36%, enquanto Bragança regista a maior proporção de imóveis que demoram entre três meses e um ano a ser vendidos, com 45%. Viseu surge logo depois, com 44%.

Os dados mostram, assim, mercados imobiliários com ritmos de venda distintos. Embora 12% das casas anunciadas em Portugal tenham encontrado comprador em menos de uma semana, a maior fatia dos imóveis vendidos no terceiro trimestre precisou de vários meses para concluir a transação.

Fonte: Idealista

  •  

Imigrantes com taxa de emprego de 76% em Portugal, acima da UE

Portugal apresenta uma das taxas de emprego de imigrantes mais elevadas da União Europeia. Em 2025, 75,6% dos residentes nascidos fora da UE, entre os 15 e os 64 anos, estavam empregados, acima dos 73,4% registados entre os nativos. Na média dos 20 Estados-Membros analisados, a taxa de emprego dos imigrantes extra-UE ficava nos 66%, enquanto entre os nativos atingia 71,6%.

Os dados constam do Brief paper “Emprego de imigrantes: Portugal no contexto europeu”, publicado pelo Observatório das Migrações, que parte do relatório Employment of Immigrants in the European Union: Progress, Persistent Gaps, and Untapped Potential, do Centre for Research and Analysis of Migration (CReAM), e é complementado com informação do Eurostat, INE, Pordata e AIMA. Veja abaixo a síntese visual.

Entre os 20 países analisados, Portugal e a Estónia apresentam a quarta taxa de emprego mais elevada entre os nascidos fora da UE, com 75,6%. O país lidera, contudo, quando se consideram os residentes nascidos noutro Estado-Membro, com uma taxa de emprego de 83,4%.

Portugal distingue-se ainda pela reduzida diferença entre homens e mulheres nascidos fora da UE. A taxa de emprego dos homens era de 80,4% em 2025, enquanto a das mulheres chegava aos 71,3%, uma diferença de 9,1 pontos percentuais. Na União Europeia, o intervalo era de 17,5 pontos. Portugal apresentava, assim, a menor diferença entre os sexos entre os 20 países analisados.

Há, aliás, um dado particularmente expressivo: a taxa de emprego das mulheres nascidas fora da UE em Portugal era exatamente igual à das mulheres nativas, ambas nos 71,3%. Na média europeia, as mulheres imigrantes apresentavam uma taxa de emprego de 57,4%, contra 67,9% entre as nativas.

Quando a análise é feita pela nacionalidade, em vez do país de nascimento, a diferença entre mulheres estrangeiras e portuguesas é maior. Em 2025, a taxa de emprego das estrangeiras dos 25 aos 64 anos foi de 75,2%, contra 80,5% entre as portuguesas. A taxa de desemprego das estrangeiras atingiu 12%, mais do dobro dos 5,1% registados entre as portuguesas.

O desempenho de Portugal surge num contexto de forte crescimento da população estrangeira. Segundo o INE, o número de residentes de nacionalidade estrangeira mais do que duplicou entre 2021 e 2025, atingindo 1.597.539 pessoas, equivalentes a 14% da população residente.

A população estrangeira residente é também particularmente jovem: 84,6% dos cidadãos estrangeiros tinham entre 18 e 64 anos em 2025. Pelo menos metade tinha nacionalidade de um país de língua portuguesa, enquanto 71,1% das 337.880 concessões de títulos de residência realizadas nesse ano estavam associadas a atividade profissional.

O peso da imigração no mercado de trabalho resulta, assim, não apenas do aumento da população estrangeira, mas também de uma população maioritariamente em idade ativa e de uma forte componente de entradas associadas ao trabalho. O próprio estudo alerta, contudo, que as características da população estrangeira ajudam a explicar os níveis elevados de emprego registados em Portugal.

Mais emprego, mas também mais precariedade

A elevada taxa de emprego não significa, contudo, que os trabalhadores estrangeiros tenham as mesmas condições que os nacionais. Em 2025, 33,7% dos trabalhadores estrangeiros por conta de outrem tinham contratos temporários, contra 13,3% dos nacionais. A proporção é cerca de 2,5 vezes superior.

Também o risco de pobreza no trabalho é significativamente maior. Entre os estrangeiros empregados, 17,8% estavam em risco de pobreza, mais do dobro dos 8% registados entre os nacionais. O risco de pobreza ou exclusão social atingia 26,7% dos estrangeiros, contra 18% dos portugueses.

Apesar destas diferenças, Portugal compara favoravelmente com a média europeia. A diferença entre estrangeiros e nacionais no risco de pobreza ou exclusão social era de 8,7 pontos percentuais em Portugal, contra 21 pontos na União Europeia.

O desemprego atingia 9,4% dos estrangeiros, quase o dobro dos 4,8% registados entre os nacionais. Ainda assim, entre os desempregados, a proporção daqueles que permaneciam nessa situação há pelo menos 12 meses era inferior entre os estrangeiros: 20,2%, contra 36,9% no conjunto da população desempregada.

Quase 3 mil milhões de saldo para a Segurança Social

A integração dos estrangeiros no mercado de trabalho tem também uma expressão financeira significativa. Em 2024, os cidadãos estrangeiros pagaram 3.645 milhões de euros em contribuições para a Segurança Social e receberam 687 milhões em prestações sociais. O saldo calculado pelos autores foi, assim, positivo em 2.958 milhões de euros.

As contribuições dos estrangeiros representavam 12,4% do total em 2024, contra 6,5% em 2021. Nesse ano, o valor das contribuições foi 5,3 vezes superior ao das prestações sociais pagas a cidadãos estrangeiros.

O estudo deixa, contudo, uma nota de cautela: este saldo deve ser interpretado tendo em conta a estrutura etária da população estrangeira residente, fortemente concentrada nas idades ativas.

Portugal tem, desta forma, uma posição pouco habitual no contexto europeu: os imigrantes nascidos fora da UE apresentam uma taxa de emprego superior à dos nativos, ao mesmo tempo que o país regista uma diferença entre homens e mulheres imigrantes muito inferior à média europeia.

Mas a vantagem no acesso ao emprego convive com uma maior exposição a contratos temporários, desemprego e pobreza no trabalho. O desafio, segundo o Observatório das Migrações, passa por consolidar esta integração e melhorar as condições em que os imigrantes permanecem no mercado de trabalho.

  •  

Bancos terão de devolver dinheiro roubado em fraudes bancárias mesmo quando cliente é acusado de negligência

Os bancos terão de devolver o dinheiro de uma operação não autorizada imediatamente e, no máximo, até ao final do dia útil seguinte àquele em que tomaram conhecimento da fraude, desde que o cliente a tenha comunicado sem demora injustificada, segundo o Tribunal de Justiça da União Europeia (TJUE).

A decisão significa que uma instituição financeira não pode simplesmente dizer que o cliente foi vítima de phishing, por exemplo, e que, por ter introduzido as suas credenciais numa página falsa, perdeu o direito ao reembolso.

O TJUE esclarece que cabe ao banco provar que o cliente agiu com negligência grave. Ou seja, não é o consumidor que tem de provar, à partida, que fez tudo corretamente para proteger os seus dados.

Há apenas uma exceção que permite ao banco suspender o reembolso: quando existam razões para suspeitar que o próprio cliente cometeu fraude. Nesse caso, a instituição tem de comunicar por escrito essas razões à autoridade nacional competente.

O banco pode, ainda assim, tentar recuperar posteriormente o dinheiro junto do cliente se conseguir provar que este incumpriu deliberadamente ou com negligência grave as suas obrigações de segurança. Mas essa discussão acontece depois de feito o reembolso.

A decisão resulta de um caso ocorrido na Polónia. Uma mulher que tentava vender um produto numa plataforma de comércio eletrónico recebeu uma mensagem de um alegado comprador com um link que parecia pertencer ao seu banco. Ao entrar numa página falsa que imitava o site do seu banco e introduzir os seus dados de acesso, permitiu que um burlão transferisse cerca de 700 euros da sua conta.

A cliente avisou o banco no dia seguinte, mas a instituição recusou devolver o dinheiro, alegando que não tinha protegido devidamente as suas credenciais.

O caso chegou a um tribunal polaco, que pediu ao TJUE que esclarecesse se um banco podia recusar o reembolso imediato quando considerasse que o cliente tinha facilitado a operação por negligência grave. A resposta do tribunal europeu foi negativa.

O tribunal esclarece também que, se o cliente não aceitar devolver o dinheiro ao banco depois de este demonstrar que houve negligência grave ou incumprimento deliberado, a instituição terá de recorrer aos tribunais para exigir o pagamento. O banco não pode, portanto, substituir esse procedimento pela recusa inicial de reembolso.

O TJUE considerou que esta interpretação não está de acordo com as regras europeias dos serviços de pagamento, que procuram garantir uma elevada proteção dos consumidores. A decisão baseia-se na Diretiva Europeia relativa aos serviços de pagamento, que estabelece as obrigações dos bancos e dos clientes quando ocorrem operações não autorizadas.

Para os clientes portugueses, a decisão é relevante porque a interpretação do direito da União Europeia pelo TJUE deve ser respeitada pelos tribunais nacionais. Em caso de fraude, é importante comunicar a operação ao banco sem demora injustificada, para salvaguardar os direitos previstos na legislação europeia.

A decisão do tribunal europeu é vinculativa para os Estados-membros e poderá ter impacto nos casos de fraude bancária em toda a União Europeia.

  •  
❌