Os Certificados do Tesouro continuam a perder dinheiro, mesmo depois do lançamento da Série 5 que passou a oferecer taxas mais altas do que as do produto anterior.
Segundo dados divulgados esta quinta-feira pelo Banco de Portugal, o stock destes produtos de dívida do Estado desenhados para o retalho caiu 1,71% em setembro face a agosto, para 6.331 milhões de euros, o valor mais baixo desde dezembro de 2014, segundo a série do Banco de Portugal. É o 59.º consecutivo de quedas do stock de Certificados do Tesouro (prolonga-se de forma ininterrupta desde novembro de 2021).
Em termos homólogos, a descida do stock dos Certificados do Tesouro em setembro é de 24,28%, o que equivale a menos 2.030 milhões de euros do que há um ano, segundo os dados divulgados esta quinta-feira pelo supervisor.
Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.
A Série 5 está disponível desde 6 de julho, tem prazo de 10 anos e paga juros fixos que sobem de 2,35% no primeiro ano para 3,35% no décimo, o que dá uma taxa média bruta de 2,71%, tendo substituído os Certificados do Tesouro Poupança Valor, cujas subscrições foram suspensas.
Desde então, o stock desceu em todos os meses: 0,42% em julho, 1,39% em agosto e 1,71% em setembro, o que indica que os resgates de séries anteriores continuam a superar as novas subscrições.
Ao contrário dos Certificados do Tesouro, os Certificados de Aforro continuam a atrair poupança. O stock chegou aos 45.391 milhões de euros em setembro, batendo assim um novo máximo histórico, com uma subida de 1,76% face a agosto e de 16,27% em termos homólogos, o maior aumento em um ano desde março de 2024.
Os Certificados de Aforro representam agora cerca de 88% do total aplicado nestes dois produtos, contra 85% há um ano. Somados, os dois produtos totalizam 51.722 milhões de euros, mais 1,33% do que em agosto.
A subida homóloga global dos Certificados de 9,12% é a mais elevada desde fevereiro de 2024. O contributo dos Certificados de Aforro, que ganharam 6.353 milhões de euros em 12 meses, mais do que compensou a perda dos Certificados do Tesouro.
O número médio de filhos por mulher em Portugal é superior ao registado no pico da crise financeira, mas permanece longe do limiar de substituição de gerações, e a Administração Pública identifica a habitação como um entrave decisivo.
A taxa de fecundidade subiu de 1,21 em 2013 para cerca de 1,52 em 2025, ficando assim abaixo dos 2,1 necessários para travar o declínio demográfico, e o relatório “Portugal em Perspetiva”, elaborado pela Rede de Serviços de Planeamento e Prospetiva da Administração Pública (REPLAN) e publicado há poucos dias, destaca o custo e a escassez de espaço como bloqueios que travam quem quer constituir família.
Para enquadrar este cenário, o documento recorre ao estudo “State of World Population 2025”, do Fundo das Nações Unidas para a População (UNFPA), que conclui que “a atual crise da fertilidade resulta sobretudo da incapacidade de muitas pessoas concretizarem as suas preferências reprodutivas, devido a fatores económicos, sociais e institucionais, e não apenas da diminuição das taxas de natalidade”.
O custo da habitação, a insegurança económica, a dificuldade de conciliação entre vida profissional e familiar e a desigual distribuição das responsabilidades de cuidado podem limitar a concretização dos projetos familiares.
Aplicada a Portugal, a análise da REPLAN é taxativa ao sublinhar que “a habitação, pelo custo e pela disponibilidade de espaço, constitui uma barreira relevante, em particular para os jovens adultos que procuram autonomizar-se e constituir família”.
A dimensão deste obstáculo reflete-se na idade de emancipação apurada pelo Eurostat, que aponta para que os jovens portugueses estejam a abandonar a casa dos pais, em média, aos 28,8 anos, contra 26,3 anos na União Europeia, além de que entre os 15 e os 29 anos, 21,4% vivem em habitações sobrelotadas, proporção que compara com 12,7% no conjunto da população residente.
O impacto económico faz-se sentir também no adiamento da maternidade, com o Instituto Nacional de Estatística (INE) a dar nota de que a idade média da mãe ao nascimento do primeiro filho foi de 30,7 anos em 2025, mais 0,5 anos do que em 2015.
A REPLAN ressalva que a habitação não atua de forma isolada, mas em conjunto com outras fragilidades do mercado de trabalho e do modelo social, salientando que “o custo da habitação, a insegurança económica, a dificuldade de conciliação entre vida profissional e familiar e a desigual distribuição das responsabilidades de cuidado podem limitar a concretização dos projetos familiares”.
No plano da oferta física de casas, o desfasamento entre o licenciamento e a conclusão de fogos permanece expressivo, tornando-se assim num elemento de pressão para a o forte agravamento do nível de acessibilidade à habitação em Portugal ao longo dos últimos anos.
De acordo com dado do INE foram licenciados 48.844 fogos em 2025 (o valor mais elevado desde 2011), mas só 30.425 ficaram concluídos, enquanto o Banco de Portugal estima que faltem cerca de 300 mil casas no país, segundo o governador, Álvaro Santos Pereira.
Entre as respostas estratégicas, a REPLAN preconiza “políticas que reforcem a segurança económica e a estabilidade dos jovens adultos, reduzam a precariedade laboral e os constrangimentos no acesso à habitação”, reconhecendo que a gratuitidade das creches é um avanço que ainda enfrenta o desafio de assegurar oferta suficiente e acesso em todo o território nacional.
Entre uma oferta de habitação que tarda em chegar e uma emancipação que se arrasta até perto dos 30 anos, os custos de acesso a um teto tornaram-se o filtro material dos projetos de parentalidade em Portugal. A evolução demográfica futura dependerá do ritmo a que o parque habitacional conseguir responder à procura e libertar os jovens adultos de um compasso de espera imposto pelo mercado imobiliário.
As casas em Portugal estão 66,7% mais caras face ao rendimento das famílias do que em 2015, e quase um terço dessa distância abriu-se somente no ano passado.
O indicador de acessibilidade da habitação da OCDE, que compara o preço das casas com o rendimento disponível por habitante, passou de 147,3 pontos em 2024 para 166,7 em 2025, traduzindo-se assim…
Este artigo é exclusivo para assinantes
Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.
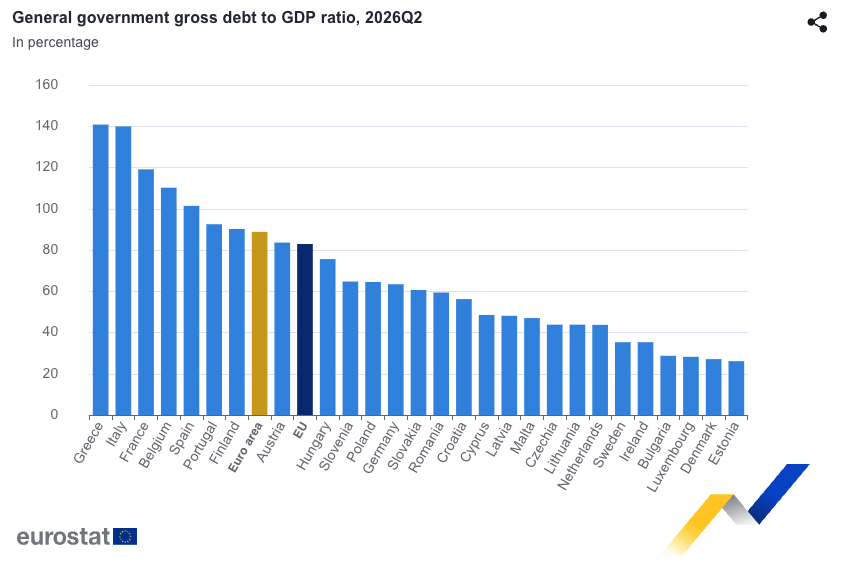
A dívida pública da Zona Euro fixou-se em 88,8% do produto interno bruto (PIB) no fim do segundo trimestre, contra 87,3% um ano antes, revela esta quarta-feira o gabinete de estatística europeu (Eurostat) com base em dados provisórios.
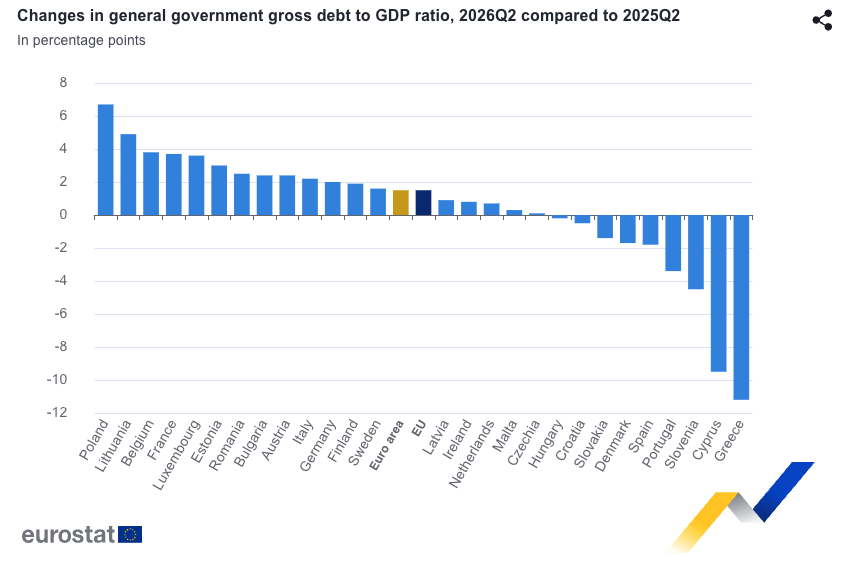
“Em comparação com o segundo trimestre de 2025, 18 Estados-membros registaram um aumento do rácio da dívida em percentagem do PIB no final do segundo trimestre de 2026 e 9 registaram uma diminuição”, lê-se num comunicado do Eurostat.
Entre os países do euro, 14 agravaram o rácio no último ano e sete reduziram-no. Portugal está neste segundo grupo, com uma descida de 3,4 pontos percentuais, de 95,9% para 92,5% do PIB, atrás da Grécia (-11,2 pontos), Chipre (-9,5) e Eslovénia (-4,5).
Apesar desse movimento, Portugal continua entre os países mais endividados do espaço da moeda única, ocupando o sexto lugar entre os 21 Estados-membros com maior rácio da dívida pública face ao PIB – posição que também tinha no segundo trimestre de 2025 e no primeiro de 2026. Porém, a distância face à média da Zona Euro diminuiu, passando de 8,6 pontos percentuais em junho de 2025 para 8,6 pontos percentuais em junho deste ano
Segundo o Eurostat, dos seis países com rácios mais altos, três reduziram o peso da dívida num ano: Grécia (de 152% para 140,8%), Portugal e Espanha (de 103,2% para 101,4%). Em movimento contrário surge a Itália, que passou de um rácio de 137,6% do PIB para 139,9%, França (de 115,4% para 119,1%) e Bélgica (de 106,4% para 110,2%).
Numa análise em cadeia, verifica-se que a trajetória é outra. Entre abril e junho, o rácio da dívida pública face ao PIB de Portugal subiu de 90,4% para 92,5%, sendo inclusive o maior aumento da Zona Euro, à frente da Letónia (+1,9 pontos percentuais) e da Lituânia (+1,6 pontos percentuais).
No mesmo período, a Grécia recuou 2,7 pontos percentuais e Chipre 3 pontos percentuais, enquanto a França subiu 1,4 pontos percentuais, Itália 1,3 pontos percentuais e Bélgica 0,8 pontos percentuais. Em Espanha, o rácio manteve-se em 101,4% do PIB.
A estrutura da dívida portuguesa também se distingue da média do euro. Em percentagem do PIB, os títulos de dívida pesam 55,1% em Portugal face a 75,1% na Zona Euro, os empréstimos representam 20,8% da dívida nacional enquanto na média da Zona Euro pesam 11,6%, e a componente de moeda e depósitos representam 16,6% do PIB na estrutura nacional e 2,1% na área do euro.
O Eurostat define a dívida bruta como o endividamento consolidado do conjunto das administrações públicas “ao valor nominal”, o que inclui estes três instrumentos. Em Portugal, o Banco de Portugal atribuiu o aumento do segundo trimestre sobretudo a títulos de dívida, de longo prazo, e a Certificados de Aforro.
Excedente de 0,8% em Portugal contrasta com défice de 3,3% na Zona Euro
Mas não é apenas ao nível do endividamento que as conta da Zona Euro estão em crescente. O Eurostat revela que o défice orçamental dos países da área do euro, ajustado de sazonalidade, fixou-se em 3,3% do PIB no segundo trimestre, contra 3,2% nos três meses anteriores e 2,8% um ano antes.
A receita total das administrações públicas da Zona Euro representou 46,8% do PIB (46,9% no primeiro trimestre) e a despesa total 50,1% (50,0%). A receita cresceu cerca de 21 mil milhões de euros em termos absolutos e a despesa cerca de 28 mil milhões.
Portugal apresenta um excedente de 0,8% do PIB no segundo trimestre, contra 0,7% no primeiro trimestre e 1,1% um ano antes. É um dos quatro países do euro com saldo positivo: Chipre (3,3%), Grécia (2,2%) e Irlanda (1,9%) estão à frente. Os restantes 17 registam défices – o mais baixo dos quais é o do Luxemburgo (-0,2%) –, e 12 dos 21 países têm inclusive défices superiores a 3% do PIB, como é o caso da Bélgica (-5,3%), França (-5,1%), Alemanha (-4,1%) e Itália (-3,2%).
O saldo orçamental coloca Portugal numa posição diferente da que ocupa na dívida. Dos seis países com maior rácio de endividamento, só a Grécia (+2,2%) e Portugal (+0,8%) têm excedente, ao passo que Espanha, Itália, França e Bélgica apresentam défices.
Portugal tem uma dívida de 92,5% do PIB, o sexto valor mais alto da Zona Euro, e foi o país do euro em que o rácio mais subiu entre março e junho (+2,1 pontos), embora tenha descido 3,4 pontos num ano. O Eurostat classifica como provisórios os dados do primeiro e do segundo trimestres de 2026, e o próximo comunicado trimestral está marcado para 22 de janeiro de 2027.
Na última década, a riqueza líquida das famílias portuguesas aumentou 73,4%, de 700 mil milhões de euros no final de 2015 para 1.214,3 mil milhões no primeiro trimestre de 2026, muito por conta da forte subida dos preços da habitação, dado que metade da riqueza dos portugueses permanece alojada em betão.
Porém, os dados divulgados esta terça-feira pelo Banco de Portugal no âmbito das novas contas de distribuição da riqueza revelam que a riqueza líquida mediana por família no país fixou-se nos 106…
Este artigo é exclusivo para assinantes
Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.
Contratos de futuros do Brent. A referência do petróleo para o mercado europeu escalou até aos 111,99 dólares por barril na sessão desta terça-feira, registando assim o valor mais elevado desde 18 de maio. O marco foi registado às 12h37, hora de Lisboa, que se traduziu numa subida de 2,2% do barril de petróleo. O West Texas Intermediate, referência norte-americana, tocou nos 110 dólares, o nível mais alto desde abril para um contrato de entrega próxima.
Atualmente, o Brent está a corrigir cerca de 1% para 108,6 dólares num contexto de guerra no Irão, de ataques a navios no Golfo e de limitações à passagem pelo estreito de Ormuz, numa altura em que o Irão intensificou os ataques a petroleiros.
Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.
O marco
A sessão desta terça-feira tem sido particularmente volátil, com o Brent a negociar entre 105,95 dólares e 111,99 dólares, após ter começado o dia a negociar nos 109,15 dólares. Ao início da tarde, os contratos de Brent para a entrega mais próxima atingiram o valor mais alto desde 18 de maio.
Os preços do petróleo continuam bem sustentados. Isto sugere que o mercado está a incorporar um prémio de risco significativo, dada a volatilidade da situação.
A causa
Os houthis, aliados do Irão no Iémen, anunciaram na segunda-feira ataques a alvos sauditas, entre os quais uma instalação da Aramco em Yanbu e o campo petrolífero de Shaybah, apesar de as autoridades sauditas não terem confirmado o ataque. A Kpler, uma plataforma global de dados e análise em tempo real focada na inteligência de comércio físico, fluxos de mercadorias e rastreamento marítimo, contabiliza pelo menos 18 navios atacados em duas semanas.
Os analistas do ING indicam que o mercado inclui um prémio de risco significativo no preço. A suspensão de sanções à Rússia, decretada por Donald Trump, não travou a subida da cotação do petróleo nos mercados internacionais, porque os investidores deram mais peso ao risco para as infraestruturas do Golfo.
O que esperar a seguir
O mercado vai acompanhar a decisão final de Washington sobre as sanções à Rússia, que Trump ainda não anunciou, e a evolução dos ataques no Golfo. O ING aponta que o prémio de risco só diminui se os fluxos de crude se mantiverem sem interrupções, o que ainda não se verificou.
A Agência Internacional de Energia (AIE) está pronta para coordenar novas libertações de reservas de emergência e quer acelerar a entrega de mais de 20 milhões de barris de gasóleo. Fatih Birol, diretor executivo da AIE, afirmou não ver “nenhum caminho credível” para a normalização em 2027.
A frase
“Os preços do petróleo continuam bem sustentados. Isto sugere que o mercado está a incorporar um prémio de risco significativo, dada a volatilidade da situação.”, afirmam Warren Patterson e Ewa Manthey, analistas do ING.
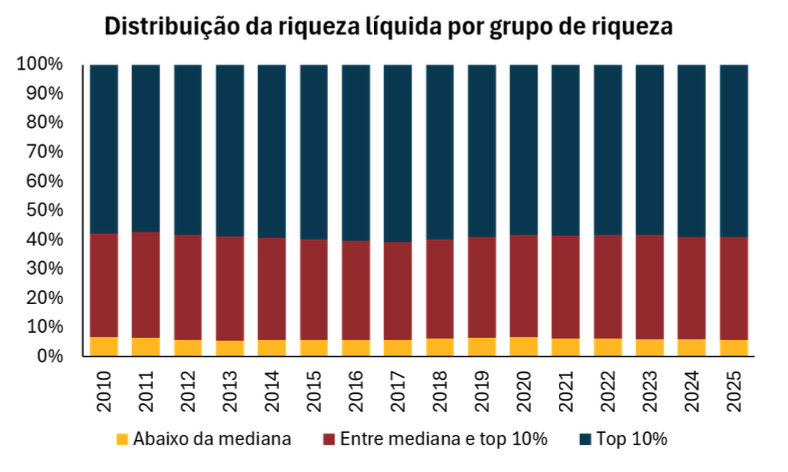
Ordenando as famílias portuguesas das mais pobres para as mais ricas, os 10% do topo ficaram, em média, com 59% da riqueza líquida do país entre 2010 e 2025, enquanto as famílias com riqueza abaixo da mediana (que são metade do total) ficaram apenas com 6% desse bolo. Os números constam das contas de distribuição da riqueza, estatísticas experimentais do Banco de Portugal que passam a estar disponíveis esta terça-feira numa nova plataforma de dados do supervisor.
Conhecidas internacionalmente como Distributional Wealth Accounts (DWA), estas contas são produzidas trimestralmente no âmbito do Sistema Europeu de Bancos Centrais e juntam os dados macroeconómicos das contas nacionais à informação sobre as famílias recolhida no Inquérito à Situação Financeira das Famílias (ISFF), mostrando assim o valor total da riqueza e a forma como se divide por três grupos: os 10% mais ricos, as famílias entre a mediana e esse topo, e as que estão abaixo da mediana.
De acordo com os dados divulgados esta terça-feira pelo Banco de Portugal, no final de 2025, a riqueza líquida das famílias portuguesas totalizava 1.196 mil milhões de euros, cerca de 388% do PIB, e tem crescido desde 2010. A única exceção foi o período entre 2011 e 2013, em que diminuiu.
No primeiro trimestre de 2026, o valor subiu para 1.214 mil milhões de euros, mais 7,6% do que um ano antes. Desse total, 714 mil milhões (59%) estavam nas mãos do top 10% e 72 mil milhões nas das famílias abaixo da mediana.
O índice de Gini, que mede a desigualdade na distribuição da riqueza numa escala de 0 a 100 (em que 0 corresponde a igualdade perfeita e 100 a toda a riqueza numa só família), era de 72,5 em Portugal no primeiro trimestre de 2026. Na área do euro, o valor era de 73,1.
Entre os países analisados, o índice varia entre os 77 da Finlândia e da Áustria e os 53 de Malta. O Banco de Portugal conclui que a desigualdade evoluiu de forma semelhante em Portugal e na área do euro entre 2010 e 2025, tendo aumentado ao longo da década de 2010, diminuído no final desse período e voltado a subir nos anos seguintes.
Composição do património de ricos e “remediados”
A diferença da riqueza entre grupos não está só no valor da riqueza acumulada, mas também na composição do património. Em média, entre 2010 e 2025, os imóveis representaram 52% dos ativos das famílias, à frente dos depósitos (19%) e das participações em capital (16%).
A habitação é assim o principal ativo das famílias portuguesas. Na estatística apresentada pelo Banco de Portugal, os imóveis incluem a residência principal e outros imóveis residenciais que não sejam usados na atividade empresarial.
O peso da habitação varia, porém, muito consoante o nível de riqueza. No final de 2025, os imóveis representavam mais de 70% dos ativos das famílias abaixo da mediana e menos de 40% dos ativos das que pertencem ao top 10%.
As famílias mais ricas têm um conjunto de ativos mais diversificado, com maior peso das participações em capital, detidas em empresas cotadas ou não cotadas em bolsa, e de outros ativos, como títulos de dívida e fundos de investimento.
No lado das dívidas, os passivos das famílias somavam 167 mil milhões de euros no primeiro trimestre de 2026, dos quais 77,4% eram empréstimos à habitação. Os ativos totalizavam 1.382 mil milhões.
O supervisor sublinha que são estatísticas experimentais, com metodologia ainda em desenvolvimento, e que os resultados podem diferir dos do ISFF. Na habitação, por exemplo, o ISFF assenta na avaliação feita pelas famílias, e estas contas ancoram-se na evolução do stock de habitação das contas nacionais. Ficam também de fora os direitos associados a pensões e o numerário em carteira.
Portugal responde por 2% do investimento verde reportado pelas grandes empresas da União Europeia (UE) em 2025, mas surge em quinto lugar quando esse investimento é comparado com o PIB, acima da média europeia de 1,7%.
O resultado consta do relatório “Monitoring Capital Flows to Sustainable Investments”, que é divulgado esta terça-feira pela Plataforma da UE para as Finanças Sustentáveis, um grupo independente de peritos que aconselha a Comissão Europeia sobre estas regras.
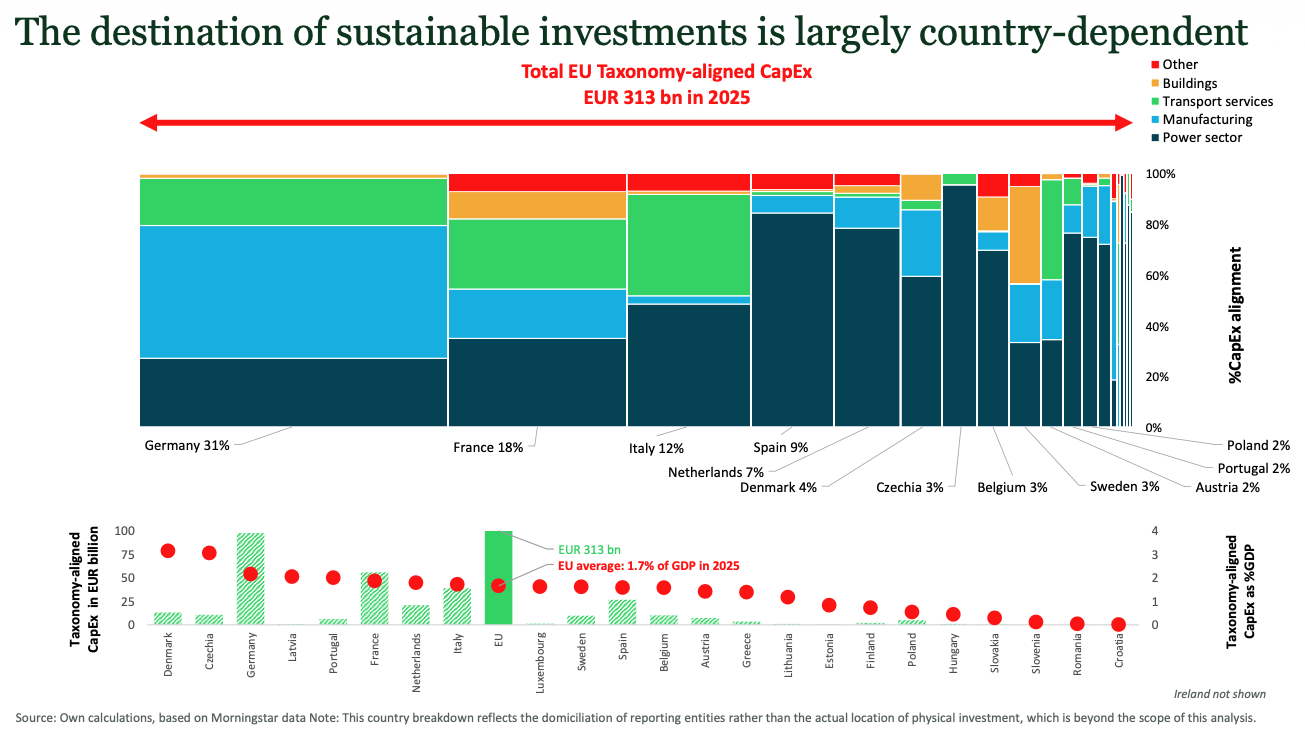
O estudo mede o investimento em equipamentos, redes e outros ativos duradouros (o chamado CapEx) que cumpre a taxonomia europeia, a lista de atividades consideradas sustentáveis do ponto de vista ambiental. Em 2025, esse investimento somou 313 mil milhões de euros na UE, reportado por atividade por 553 entidades, revelam os autores.
No conjunto dos países da União Europeia, as grandes empresas investiram 512 mil milhões de euros em projetos verdes e de transição em 2025, o equivalente a 21% do investimento empresarial total.
Quase um terço do total vem da Alemanha (31%), seguida de França (18%), Itália (12%) e Espanha (9%). Os Países Baixos (7%) e a Dinamarca (4%) completam um grupo de seis países que concentra 81% do investimento. Portugal pesa 2%, tal como a Áustria e a Polónia, o que corresponde a cerca de 6 mil milhões de euros.
Em percentagem do PIB, o investimento verde alinhado com a taxonomia ficou em 1,7%, em média, na UE. A Dinamarca e a Chéquia estão acima de todos, e vários países ficaram em 0,5% ou menos. Portugal surge depois da Dinamarca, da Chéquia, da Alemanha e da Letónia, e à frente de França, Países Baixos e Itália.
Total EU taxonomy-aligned CapEx in 2025
“Esta repartição por países reflete a domiciliação das entidades que reportam e não a localização física efetiva do investimento, que está fora do âmbito desta análise”, destacam os autores do relatório, acrescentando ainda que os totais nacionais “podem ser influenciados por um pequeno número de grandes empresas de serviços públicos, fabricantes ou operadores de transportes”. Na prática, o investimento é contado no país onde as empresas têm sede, mesmo que o dinheiro seja aplicado noutro.
Na indústria transformadora, o investimento alinhado da UE subiu 4%, para 81 mil milhões de euros, o que representa mais 2,8 mil milhões do que em 2024. Portugal investiu cerca de 400 milhões de euros em 2025, mais 71% do que em 2024, o que equivale a um aumento de perto de 170 milhões.
A Alemanha, por exemplo, investiu 49,6 mil milhões no ano passado (mais 15% face a 2024) e a Grécia aplicou 600 milhões, multiplicando o investimento por quase 3 vezes entre 2024 e 2025. Na direção oposta surge Espanha, que recuou 43%, os Países Baixos (-44%) e a Polónia (-43%). O relatório atribui parte destas quedas a mudanças na forma como uma grande empresa reporta, e não a uma redução real da atividade.
Numa altura em que a Europa tem de reforçar a sua competitividade e resiliência, precisamos de ligar de forma mais eficaz a poupança europeia ao investimento produtivo em todo o Mercado Único.
O relatório destaca ainda que o investimento alinhado concentra-se em poucos setores: eletricidade (46%), indústria transformadora (25%) e serviços de transporte (18%). Os edifícios, onde se incluem as casas, ficam-se pelos 5%.
“A base de evidência atual provém sobretudo de grandes empresas e, por isso, oferece uma visibilidade limitada sobre as empresas de média capitalização, as PME e outras entidades que não reportam”, salientam o autores do relatório, denotando com isso as limitações da análise. Referem ainda que os números “não indicam quanto flui para investimentos relacionados com combustíveis fósseis” e que os dados da taxonomia devem ser lidos “como um indicador da direção do investimento e não como uma medida completa da transição”.
No conjunto da UE, as grandes empresas investiram 512 mil milhões de euros em projetos verdes e de transição em 2025, o equivalente a 21% do investimento empresarial total. Os restantes 79% não estão nesta categoria.
O Banco Central Europeu estima que seria preciso um investimento verde adicional de 2,7% a 3,7% do PIB por ano para cumprir os objetivos climáticos da UE. O relatório cita ainda o instituto I4CE, segundo o qual só 61% do nível anual necessário foi atingido em 2025.
Para Bertrand Magné, co-correlator da Plataforma, “a Europa não carece de recursos financeiros. O desafio é ligar esses recursos de forma mais eficaz a oportunidades de investimento produtivo”, denotando com isso a necessidade de se proceder à conclusão da União da Poupança e dos Investimentos, o projeto europeu para que o capital circule mais facilmente entre países.
“Numa altura em que a Europa tem de reforçar a sua competitividade e resiliência, precisamos de ligar de forma mais eficaz a poupança europeia ao investimento produtivo em todo o Mercado Único”, refere Carlos Eduardo Martins, igualmente co-relator da Plataforma, que acrescenta que “um quadro de finanças sustentáveis coerente e credível será essencial para canalizar o capital para os investimentos de que a Europa necessita a longo prazo”.
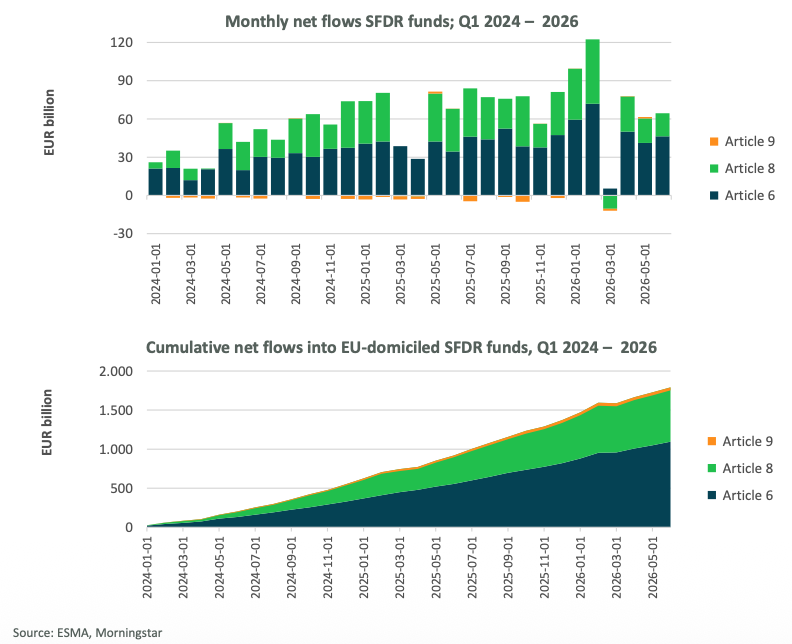
Os fundos de investimento europeus com objetivos de investimento sustentável perderam 20,7 mil milhões de euros em 2025, contabilizando assim o segundo ano consecutivo em que saiu mais dinheiro do que entrou num valor acumulado de 37 mil milhões de euros.
Em sentido oposto seguem os fundos com requisitos menos exigentes de sustentabilidade, que só no ano passado captaram mais de 800 mil milhões de euros em termos líquidos, num valor acumulado de 1,8 biliões de euros entre janeiro de 2024 e junho deste ano.
A divergência consta do relatório “Monitoring Capital Flows to Sustainable Investments”, divulgado esta terça-feira pela Plataforma da UE para as Finanças Sustentáveis, e mostra para onde foram as poupanças dos investidores depois de a União Europeia ter criado categorias para classificar estes produtos.
[Os fundos com objetivos sustentáveis] continuaram a ser demasiado específicos e dispendiosos para responder à procura do mercado geral, em termos das métricas tradicionais de classe de ativos e de risco.
A classificação resulta do regulamento europeu de divulgação de informação sobre sustentabilidade (SFDR, na sigla inglesa): os fundos do artigo 9 têm um objetivo de investimento sustentável, os do artigo 8 promovem características ambientais ou sociais, e os fundos do artigo 6 não fazem qualquer destas promessas.
Segundo dados da ESMA e da Morningstar citados no relatório, os fundos do artigo 8 captaram 327,3 mil milhões de euros em 2025, mais 47% do que em 2024, e os do artigo 6 receberam 493 mil milhões. Os do artigo 9 perderam 20,7 mil milhões, depois de saídas de cerca de 16 mil milhões em 2024. Em 2026, o padrão manteve-se: no primeiro semestre, os do artigo 8 captaram 145,3 mil milhões e os do artigo 9 perderam cerca de 700 milhões.
No segundo trimestre de 2026, os fundos do artigo 8 geriam 9,1 biliões de euros ou 59,6% dos 15,26 biliões dos fundos europeus abertos ao público em geral, conhecidos como UCITS. Os do artigo 6 somavam 5,83 biliões (38,2%) e os do artigo 9 apenas 337 mil milhões (2,2%). As saídas acumuladas do artigo 9 em 2024 e 2025 representam mais de 10% dos ativos da categoria.
Evolução das subscrições líquidas dos fundos sustentáveis
O alinhamento com a taxonomia europeia (a lista de atividades consideradas sustentáveis do ponto de vista ambiental) também difere do que os fundos declaram. Em média, os fundos do artigo 8 têm 2,3% da carteira alinhada com a taxonomia, embora declarem 35% de investimento sustentável. Nos do artigo 9, o alinhamento é de 8,8%, contra 92% declarados.
O relatório explica ainda que o universo de empresas que reportam à taxonomia “abrange apenas cerca de 2.000 empresas, enquanto a maioria dos fundos tem como referência universos europeus e não europeus muito maiores”.
Para o desempenho do artigo 9, os autores apontam que estes fundos “continuaram a ser demasiado específicos e dispendiosos para responder à procura do mercado geral, em termos das métricas tradicionais de classe de ativos e de risco” e que “a alteração significativa das condições gerais de mercado em 2025 e no início de 2026 acelerou a tendência de fluxos para os fundos dos artigos 8 e 6, que têm uma alocação de ativos ampla e baseada no mercado, uma vez que as taxas de juro e o desempenho dos setores acionistas determinaram a realocação dos fundos”.
Além disso, aponta também que a incerteza global de março de 2026 travou temporariamente as entradas no mercado europeu de fundos, sem alterar a tendência positiva do ano. Os autores do relatório acrescentam que “o atual processo de revisão do SFDR pode também ter contribuído para explicar a atual falta de tração no mercado”.
A Comissão Europeia propôs em novembro do ano passado substituir os artigos 8 e 9 por três categorias voluntárias: sustentável, de transição e de “ESG basics”, para os restantes produtos que integram critérios ambientais, sociais e de governação. Cada categoria exigiria que 70% da carteira apoiasse a estratégia escolhida, e as menções ESG no nome e na publicidade ficariam reservadas aos produtos classificados.
Segundo a Comissão Europeia, o SFDR tem sido usado como sistema de rótulos, o que gerou confusão entre investidores e aumentou o risco de “greenwashing”. O processo está na fase de negociação.
Portugal registou no segundo trimestre a maior subida do preço das casas na União Europeia, que se traduziu num aumento de 16,5% num ano, segundo dados do Eurostat. Nas duas maiores cidades do país, este movimento de preços é só mais um sinal da pressão sobre o mercado da habitação nos últimos anos.
Um trabalhador que receba o salário médio de Lisboa e viva sozinho, tem de entregar 54% do ordenado líquido para arrendar um T1 na capital. Com o salário mínimo, a renda desse…
Este artigo é exclusivo para assinantes
Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.
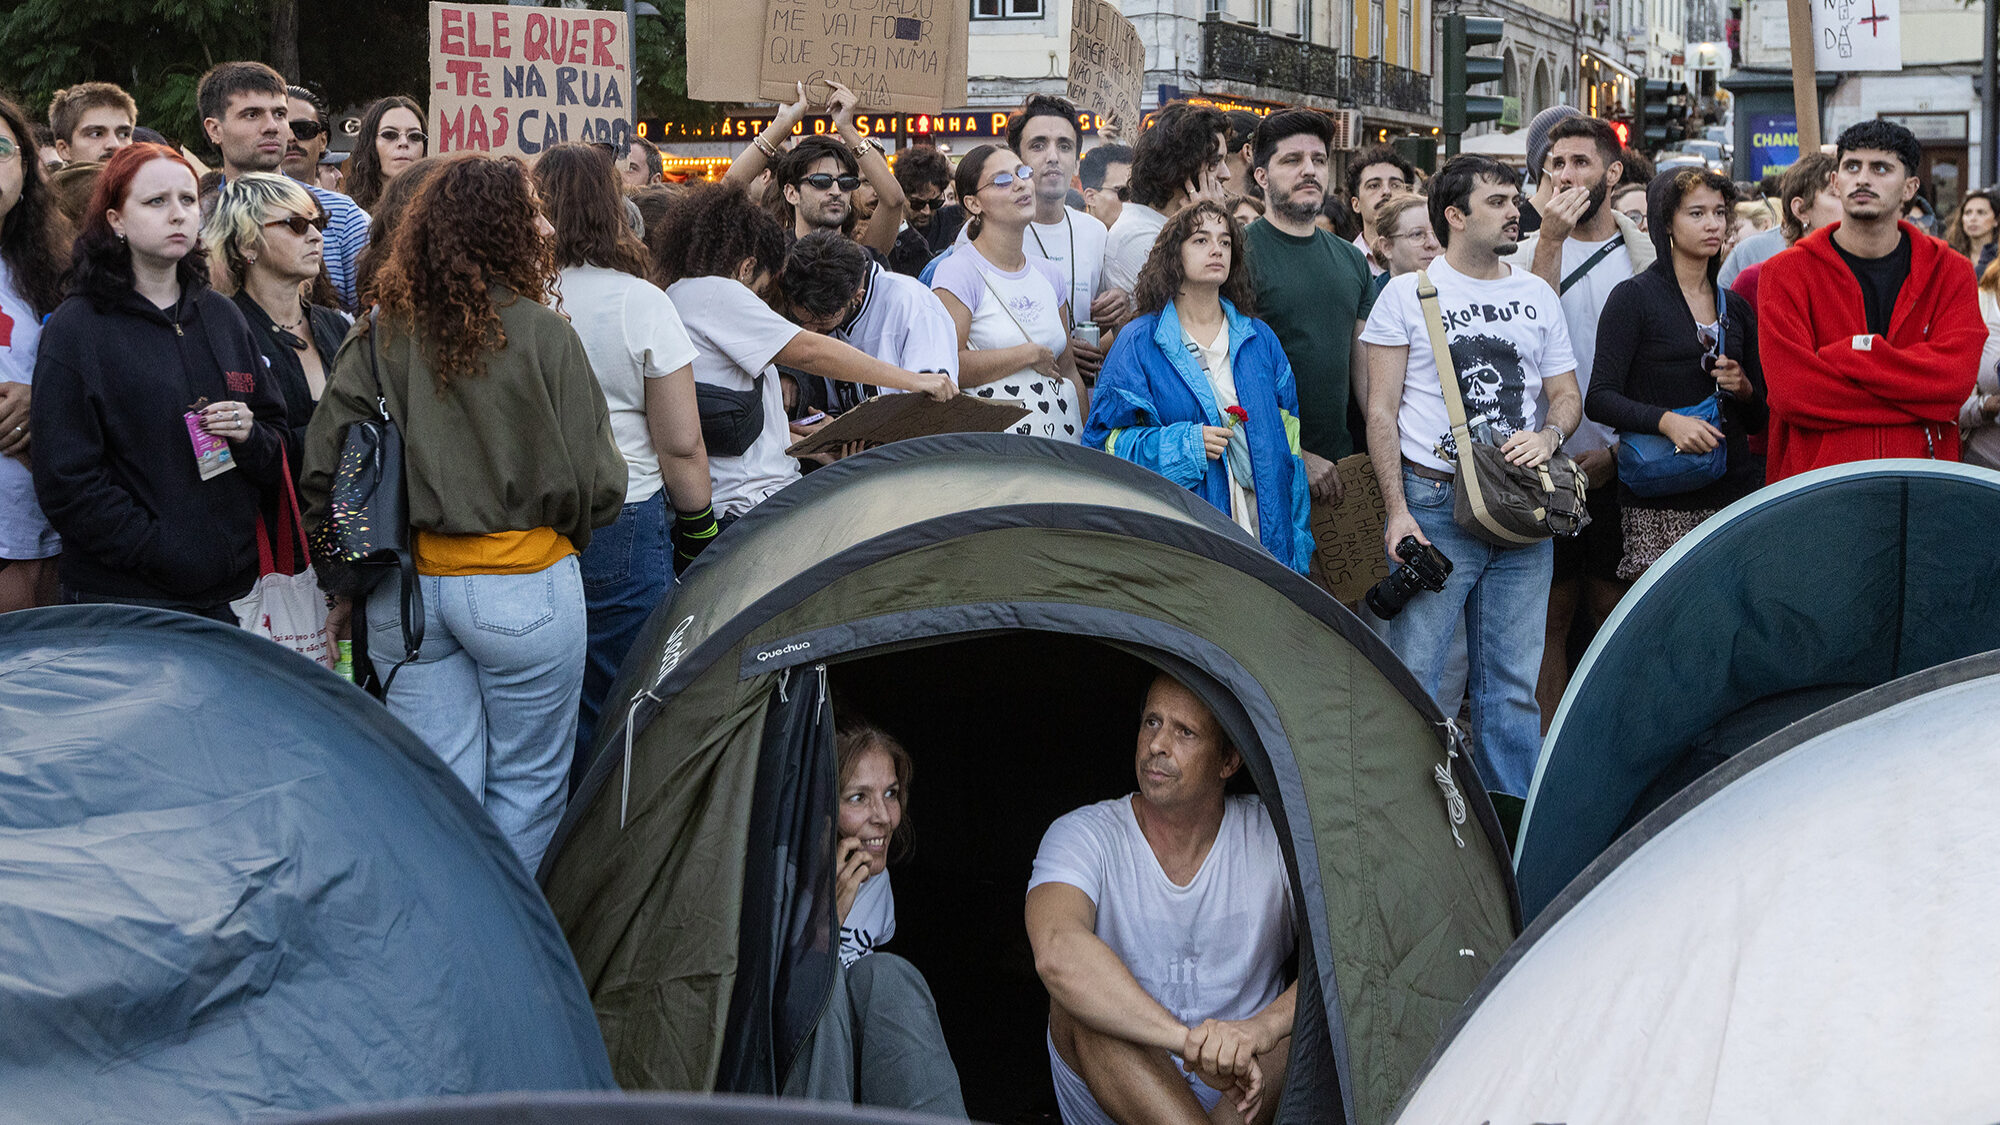
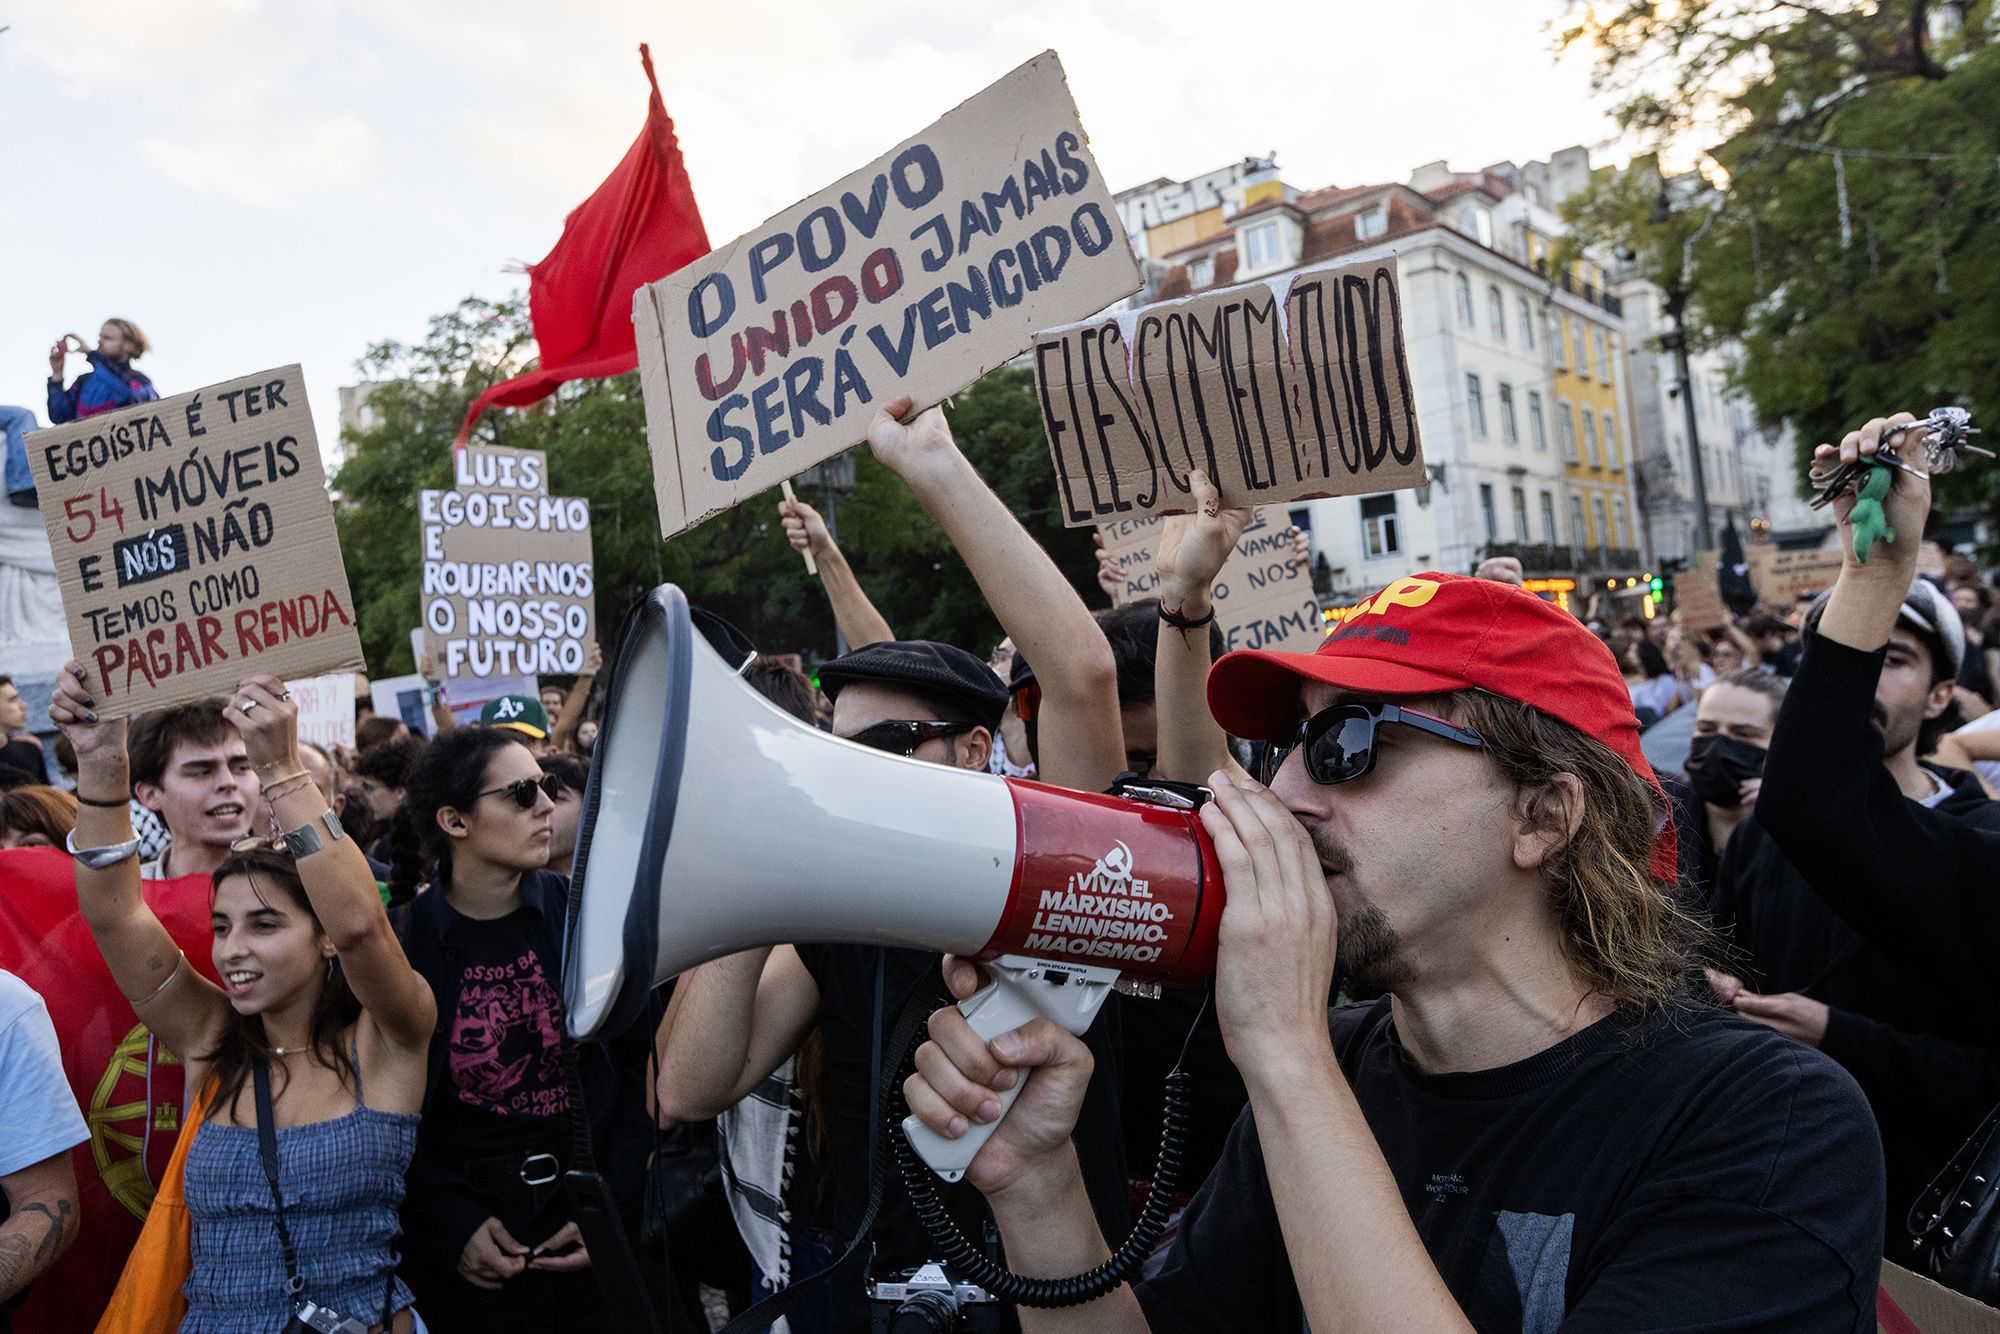
As tendas montadas na Praça D. João I, no Porto, e no Rossio, em Lisboa, levaram o debate sobre o arrendamento da Assembleia da República para a rua. Os acampamentos pelo direito à habitação estavam, no domingo, no décimo dia no Porto e no terceiro em Lisboa, e os manifestantes apelaram à marcação de uma greve ibérica para 11 de novembro. Pedem, entre outras coisas, que o Governo retire a proposta de revisão da lei do arrendamento.
A proposta passou a 30 de setembro na generalidade, com os votos favoráveis de PSD, Iniciativa Liberal e CDS-PP e a abstenção do Chega. Votaram contra PS, Livre, PCP, BE, PAN e JPP. Mas isso não mudou nenhum contrato, dado que o Parlamento aprovou apenas um pedido de autorização para o Governo rever o Novo Regime do Arrendamento Urbano (NRAU), e o conteúdo final depende da discussão na especialidade, que ainda não começou.
É nessa fase que a abstenção do Chega pode deixar de bastar. PSD, CDS-PP e IL somam 100 deputados, 16 abaixo da maioria de 116, e o PS mantém o voto contra. Sem o Chega, o diploma não tem votos para avançar.
No domingo, André Ventura sublinhou que o acordo assinado com o PSD previa alterações que o Governo ainda não introduziu, e acrescentou um pacote próprio para a habitação, com maiores deduções de IRS, com destaque para as deduções com rendas que seria de 50%.
Os protestos em Lisboa e no Porto surgem num mercado em que arrendar casa continua a ficar mais caro, como fica bem visível nos últimos dados do Instituto Nacional de Estatística, que apontam para uma subida anual de 10,2% das novas rendas no segundo trimestre para um valor mediano de 10,17 euro por metro quadrados.
É perante esta pressão sobre os orçamentos das famílias que Governo e partidos discutem como atrair mais casas para o arrendamento, tornar as rendas comportáveis e repartir o risco entre inquilinos, senhorios e Estado.
Governo e PSD apostam na oferta
O Executivo de Luís Montenegro parte da ideia de que mais segurança jurídica para os senhorios e mais liberdade contratual trazem casas para o mercado e baixam as rendas. Segundo as suas contas, há cerca de 375 mil alojamentos vagos sem intenção de venda ou arrendamento, quase 250 mil em boas condições. É este o universo de imóveis que o Governo identifica, não uma previsão das casas que a lei vai colocar no mercado.
A proposta do Governo revoga um conjunto de medidas integrantes do programa “Mais Habitação”, que limita a renda fixada na transição entre contratos habitacionais. Permite ainda que as partes acordem o pagamento antecipado de mais rendas e elimina os limites à caução. O Governo argumenta que estes mecanismos reduzem o risco do senhorio e, por isso, podem baixar as rendas. Para quem procura casa, significam mais dinheiro à cabeça para assinar o contrato.
O Governo propõe ainda que o contrato possa ser resolvido quando a mora no pagamento da renda for igual ou superior a dois meses; e pode também ser resolvido quando houver atraso superior a oito dias mais de três vezes em 12 meses, ou mais de quatro vezes em 18 meses. Nos contratos anteriores a 1990, quando não há acordo, o contrato passa para o NRAU com prazo certo de cinco anos.
Ficam protegidos os arrendatários, ou parentes que vivam na casa há mais de cinco anos, com 65 ou mais anos ou com incapacidade igual ou superior a 60%. A atualização extraordinária da renda só se aplica se o rendimento anual bruto corrigido do agregado ultrapassar cinco retribuições mínimas anuais.
A proposta do Governo não estima quanto poderão descer as rendas. A redução depende de entrar oferta suficiente para aumentar a concorrência entre senhorios, e esse efeito não está medido.
Chega pede correções e propõe um pacote
O Chega admite votar contra a lei do arrendamento na especialidade se o Governo não corrigir o diploma, o que faria cair a proposta, dado que o PS votou contra no Parlamento a 30 de setembro. A ameaça foi feita por André Ventura a 18 de outubro, no dia em que apresentou um pacote próprio para a habitação.
O partido tinha viabilizado a proposta na generalidade com a abstenção, depois de assinar com o PSD, a 30 de setembro, um acordo escrito de quatro pontos, que prevê: limites aos pagamentos antecipados e às cauções, proteção dos idosos com contratos anteriores a 1990, mais resposta social e uma distinção entre abuso e incapacidade real de pagar.
Porém, André Ventura diz que o Governo ainda não deu sinais de querer concretizar estas alterações, apesar de lembrar que a discussão na especialidade nem começou. Para o Chega, o entendimento “não é um cheque em branco”, e o voto contra “está sempre em cima da mesa”.
O “pacote legislativo de emergência” do Chega prevê aumentar em 50% as deduções em IRS com rendas e com prestações do crédito à habitação, rever o IMI e reavaliar os benefícios fiscais de quem tem capacidade financeira para comprar casas em Portugal. André Ventura admite financiar as medidas com défice e diz que “vale a pena correr o risco”.
Uma dedução maior reduz o encargo líquido do inquilino, mas não altera a renda do contrato. O ganho dependerá do limite que vier a ser fixado e do imposto de cada agregado, e as informações divulgadas não indicam o custo global do pacote nem as condições de acesso.
Na rua, a discussão sobre o arrendamento ganhou voz. Os acampamentos em Lisboa e no Porto pedem respostas ao custo da habitação e a retirada da nova lei das rendas, cujo futuro no Parlamento depende agora do que o Chega decidir.Hugo Amaral/ECO
PS rejeita e propõe uma garantia pública
O PS rejeita a revisão do arrendamento proposta pelo Governo e defende incentivos fiscais e garantias públicas para atrair proprietários ao mercado. À garantia apresentada em setembro, José Luís Carneiro acrescentou a proposta de contratos de cinco anos, por opção das partes, com tributação das rendas a 5% e cobertura pública em caso de falta de pagamento.
A redução do imposto permitiria ao senhorio conservar uma parcela maior da renda, enquanto a garantia reduziria o risco de incumprimento. O anúncio não define, porém, um limite de renda ou uma obrigação de baixar o preço em troca destes benefícios, pelo que não permite antecipar quanto desse ganho fiscal chegaria aos inquilinos.
As novas medidas são distintas do projeto de Garantia Pública de Segurança no Arrendamento Habitacional, rejeitado no Parlamento a 30 de setembro por PSD, Chega, IL e CDS-PP. Nesse projeto, a adesão dependeria do acordo entre senhorio e inquilino e abrangeria jovens dos 18 aos 35 anos ou arrendatários com rendimentos até ao sexto escalão do IRS, em contratos registados nas Finanças e com rendas dentro dos limites do arrendamento acessível.
A garantia cobriria rendas em falta e danos no imóvel, mas não extinguiria a dívida do arrendatário: o Estado pagaria ao proprietário e cobraria depois ao inquilino. O mecanismo procurava facilitar o acesso de quem não dispõe das garantias exigidas pelos senhorios, sem impor uma redução da renda ou a dispensa de caução.
Iniciativa Liberal quer acabar com as rendas congeladas
A Iniciativa Liberal propõe revogar os mecanismos de condicionamento e congelamento de rendas. O texto apresentado no Parlamento defende que os contratos abrangidos ficam, durante três anos, sujeitos apenas à atualização anual, com um acréscimo de 50 pontos base, até ao valor médio de arrendamento para a localização e a tipologia, apurado pelo INE.
O partido estima que o regime afete cerca de 150 mil arrendamentos, aproximadamente 15% do mercado, sobretudo em Lisboa e no Porto. Quem não aguente a subida teria direito a um apoio à renda até ao fim do contrato, desde que cumpra pelo menos dois de três critérios:
ter um rendimento do agregado inferior a três retribuições mínimas anuais;
ter 65 ou mais anos, ou uma incapacidade igual ou superior a 60%, com rendimento inferior a cinco retribuições;
ter uma taxa de esforço acima de 35%. O argumento do partido é que a ação social cabe ao Estado e não ao proprietário.
Fora do projeto lei entregue no Parlamento, a presidente do partido, Mariana Leitão, desafiou o Governo a disponibilizar os imóveis devolutos do Estado para arrendamento acessível e defendeu uma parceria entre Estado e privados com o mesmo fim.
Além disso, defende também incentivos à construção e rejeita tetos às rendas, citando o caso de Espanha. O projeto liberal não estima o efeito nas rendas dos novos contratos. A subida das rendas hoje condicionadas é a consequência direta da revogação.
Esquerda defende estabilidade e limites
O Livre, o PCP e o Bloco de Esquerda apresentaram projetos com regras mais exigentes para as rendas e os contratos. O PCP propõe contratos de dez anos quando as partes nada acordem, renovações mínimas de três anos e caução limitada a uma renda. Admite antecipar até três meses e fixa, para a denúncia para habitação, uma compensação de dois anos e meio de renda.
O Livre propõe estabilidade contratual e limites às rendas dos novos contratos. O Bloco de Esquerda liga benefícios a rendas acessíveis e critica o limite de 2.300 euros do regime de rendas moderadas. Citando a DECO PROteste e a Associação de Inquilinos Lisbonenses, diz que esse limite tende a funcionar como piso e não como teto. Nenhum dos projetos quantifica quantos senhorios aceitariam as condições, nem quantas casas poderiam sair do mercado.
O Chega admite votar contra se o Governo não corrigir o diploma, e o PSD reconhece que o entendimento pode não chegar à votação final.
A especialidade da lei do arrendamento decorre numa semana de protestos e antes do debate do Orçamento do Estado para 2027. Nessa fase, o Governo, o Chega e o PS terão de dizer o que aceitam, e o texto que sair dela determina o alcance da autorização.
A discussão parlamentar separa duas perguntas que a lei não resolve em conjunto. A primeira é quantas casas entram no arrendamento e a que preço. A segunda é quem paga o risco quando o inquilino não consegue pagar a renda.
O Governo responde à primeira com mais liberdade contratual e à segunda com mais segurança para o senhorio, na expectativa de que a confiança atraia imóveis hoje vazios. O PS e os partidos à esquerda respondem com garantias públicas, mais estabilidade nos contratos e limites às rendas. A IL quer acabar com os regimes de exceção e transferir a proteção social para o Estado.
As propostas assentam em hipóteses diferentes sobre o comportamento dos senhorios. Umas pressupõem que mais liberdade e menos risco trazem casas ao mercado. Outras partem do princípio de que, sem limites, as rendas continuam a subir. Mas nenhuma estima quantas casas podem entrar no arrendamento ou quanto podem baixar as rendas, pelo que o efeito de cada medida só será conhecido depois de aplicada.
O calendário ajuda a perceber o que pesa na decisão. Os manifestantes marcaram uma concentração frente à Assembleia da República a 27 de outubro, dia do debate do Orçamento do Estado para 2027, uma manifestação em Lisboa a 14 de novembro e a jornada da CGTP a 24 de novembro, na votação final do Orçamento. Pediram ainda às centrais sindicais uma greve geral ibérica a 11 de novembro, data da greve geral em Espanha.
Em paralelo, o Chega admite votar contra se o Governo não corrigir o diploma, e o PSD reconhece que o entendimento pode não chegar à votação final. Sem os votos do Chega, o Executivo terá de encontrar outra solução para aprovar a lei, porque o PS já anunciou que se opõe.
A Lufthansa vai pagar uma taxa de 1,5% ao ano pelo tempo que o negócio da TAP demorar a fechar, prazo que o grupo alemão situa no primeiro semestre de 2028. Till Streichert, administrador financeiro da companhia alemã, descreveu o mecanismo na quinta-feira, numa conferência com analistas, ao detalhar o preço da participação inicial de 44,9%, que ronda os 1.025 milhões de euros. A taxa, conhecida no mercado como ticking fee, é a compensação que o comprador paga ao vendedor enquanto a operação aguarda aprovações.
“Compraremos uma participação inicial de 44,9% na TAP por 1.025 milhões de euros”, disse Till Streichert. Segundo o gestor, a participação “poderá chegar a 49,9%, incluindo (…) uma ticking fee de 1,5% por ano, até 1,2 mil milhões de euros no total”, consoante a adesão dos trabalhadores à parcela de 5% que lhes está reservada.
Till Streichert, CFO da Lufthansa, disse aos analistas que o fecho do negócio de aquisição de 44,9% da TAP está previsto para o primeiro semestre de 2028, “sujeito às condições habituais”.
O CFO da companhia alemã acrescentou que o negócio assenta num conceito de lockbox sobre as contas de fecho de 2025, ou seja, o preço foi calculado com base nesse balanço e não acompanha os resultados da TAP entre essa data e a conclusão.
Segundo o Governo, o encaixe potencial de 1.201 milhões de euros junta o preço de referência de 1.025 milhões, 118 milhões relativos aos 5% reservados aos trabalhadores e 58 milhões de ajustamentos temporais. Estes últimos incluem a ticking fee e os efeitos da venda da SPdH e da Cateringpor, imposta por Bruxelas no plano de reestruturação. Nenhuma das fontes divulgadas separa o valor da taxa dentro desses 58 milhões.
O prazo é o fator que determina o valor da taxa. Till Streichert disse aos analistas que o fecho do negócio está previsto para o primeiro semestre de 2028, “sujeito às condições habituais”. Já o Governo fala em concluir a operação “até ao início de 2028”.
Questionado por um analista do Deutsche Bank sobre o impacto nas contas, o CFO da Lufthansa indicou que o fecho e a contabilização por equivalência patrimonial devem ocorrer dentro de “18, 24 meses, ou algo assim”. A Lufthansa espera que a compra aumente os lucros por ação no primeiro ano completo depois do fecho e vai financiá-la com caixa, sem emitir ações.
Carsten Spohr, CEO da companhia alemã, afirmou ainda que, “do ponto de vista da concorrência, esta é uma transação fácil de aprovar”, por haver menos sobreposição de redes do que haveria com outros compradores. A conferência não esclareceu se a taxa continua a ser paga caso a decisão de Bruxelas se prolongue para lá de 2028.
A assinatura do contrato está prevista para breve e a compra dos restantes 50,1% da TAP depende de uma proposta não vinculativa, ainda em negociação. Isto se o Governo vier a ter apoio político para a venda da totalidade do capital, intenção que para já esbarra na oposição de Chega e PS.
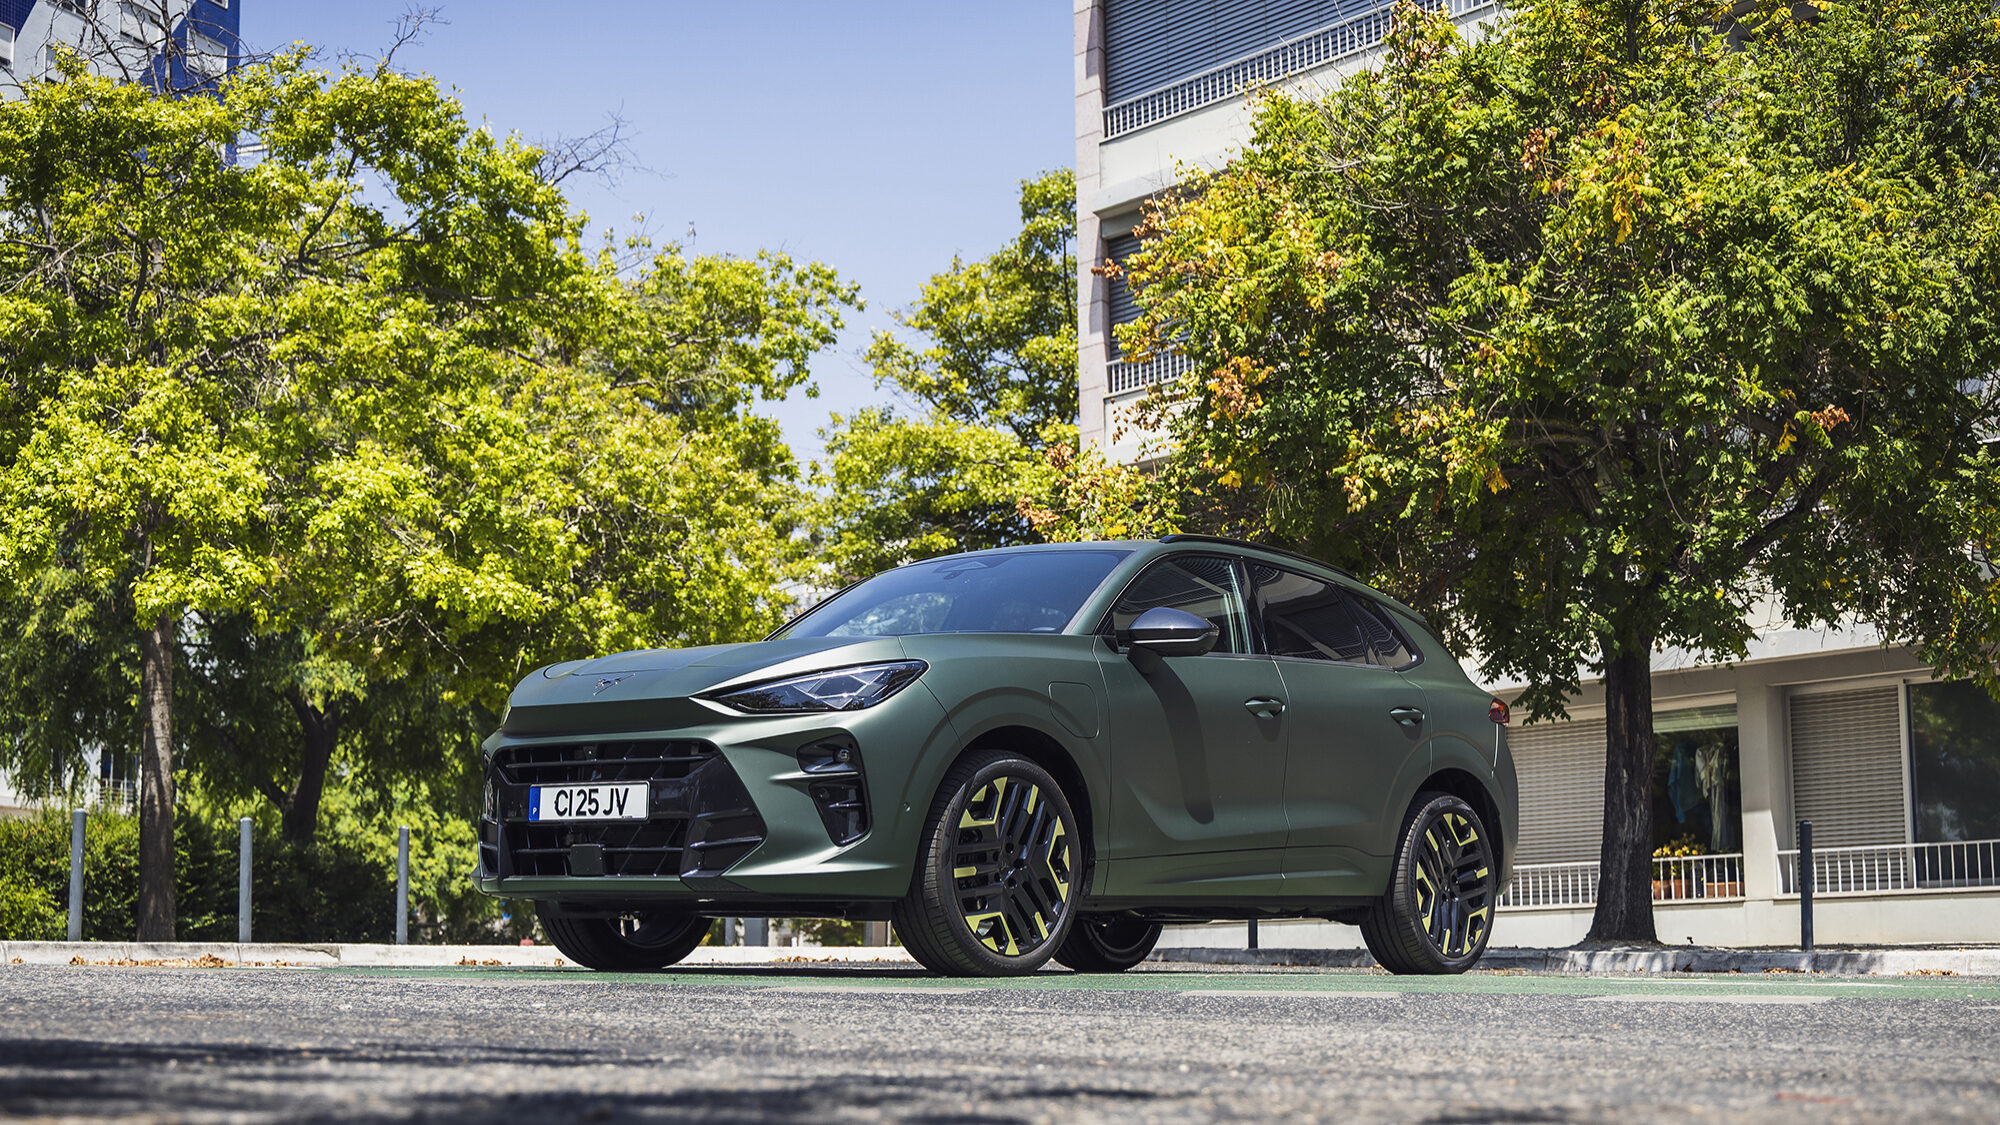
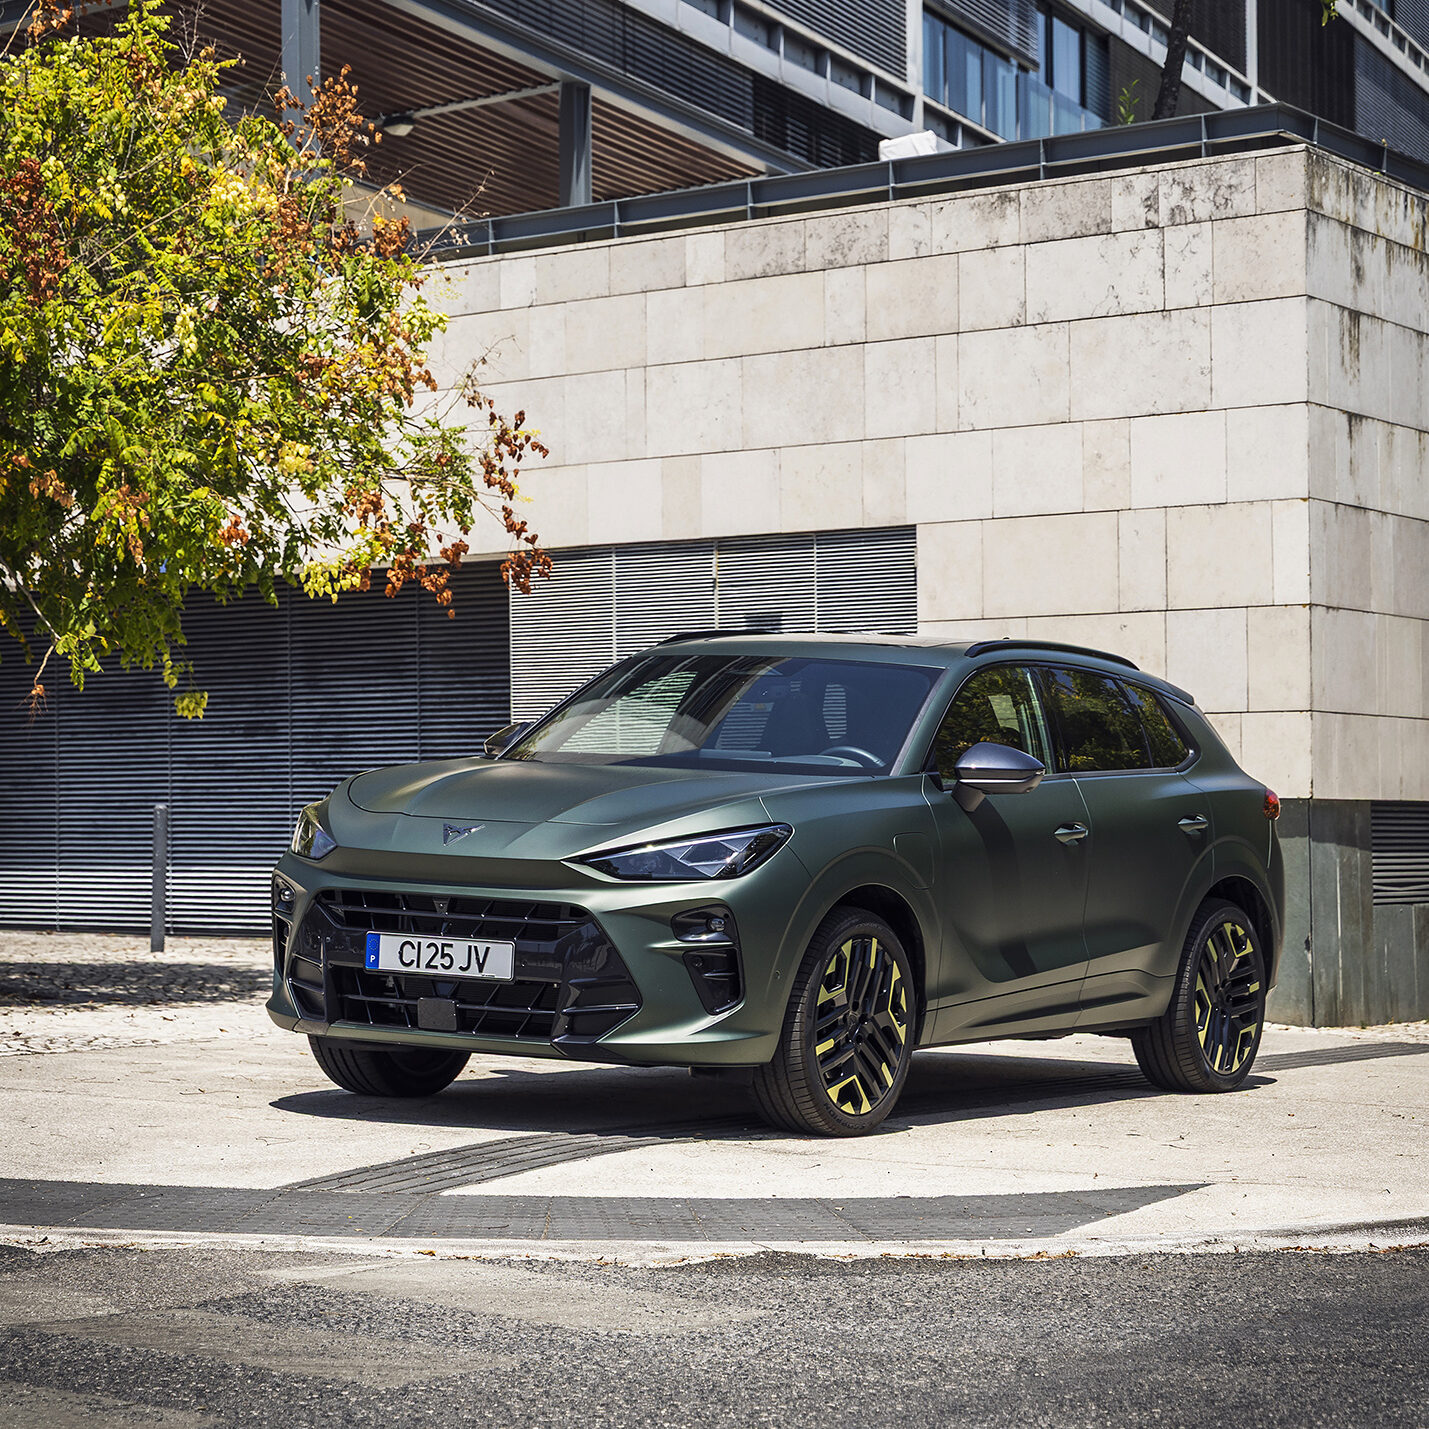
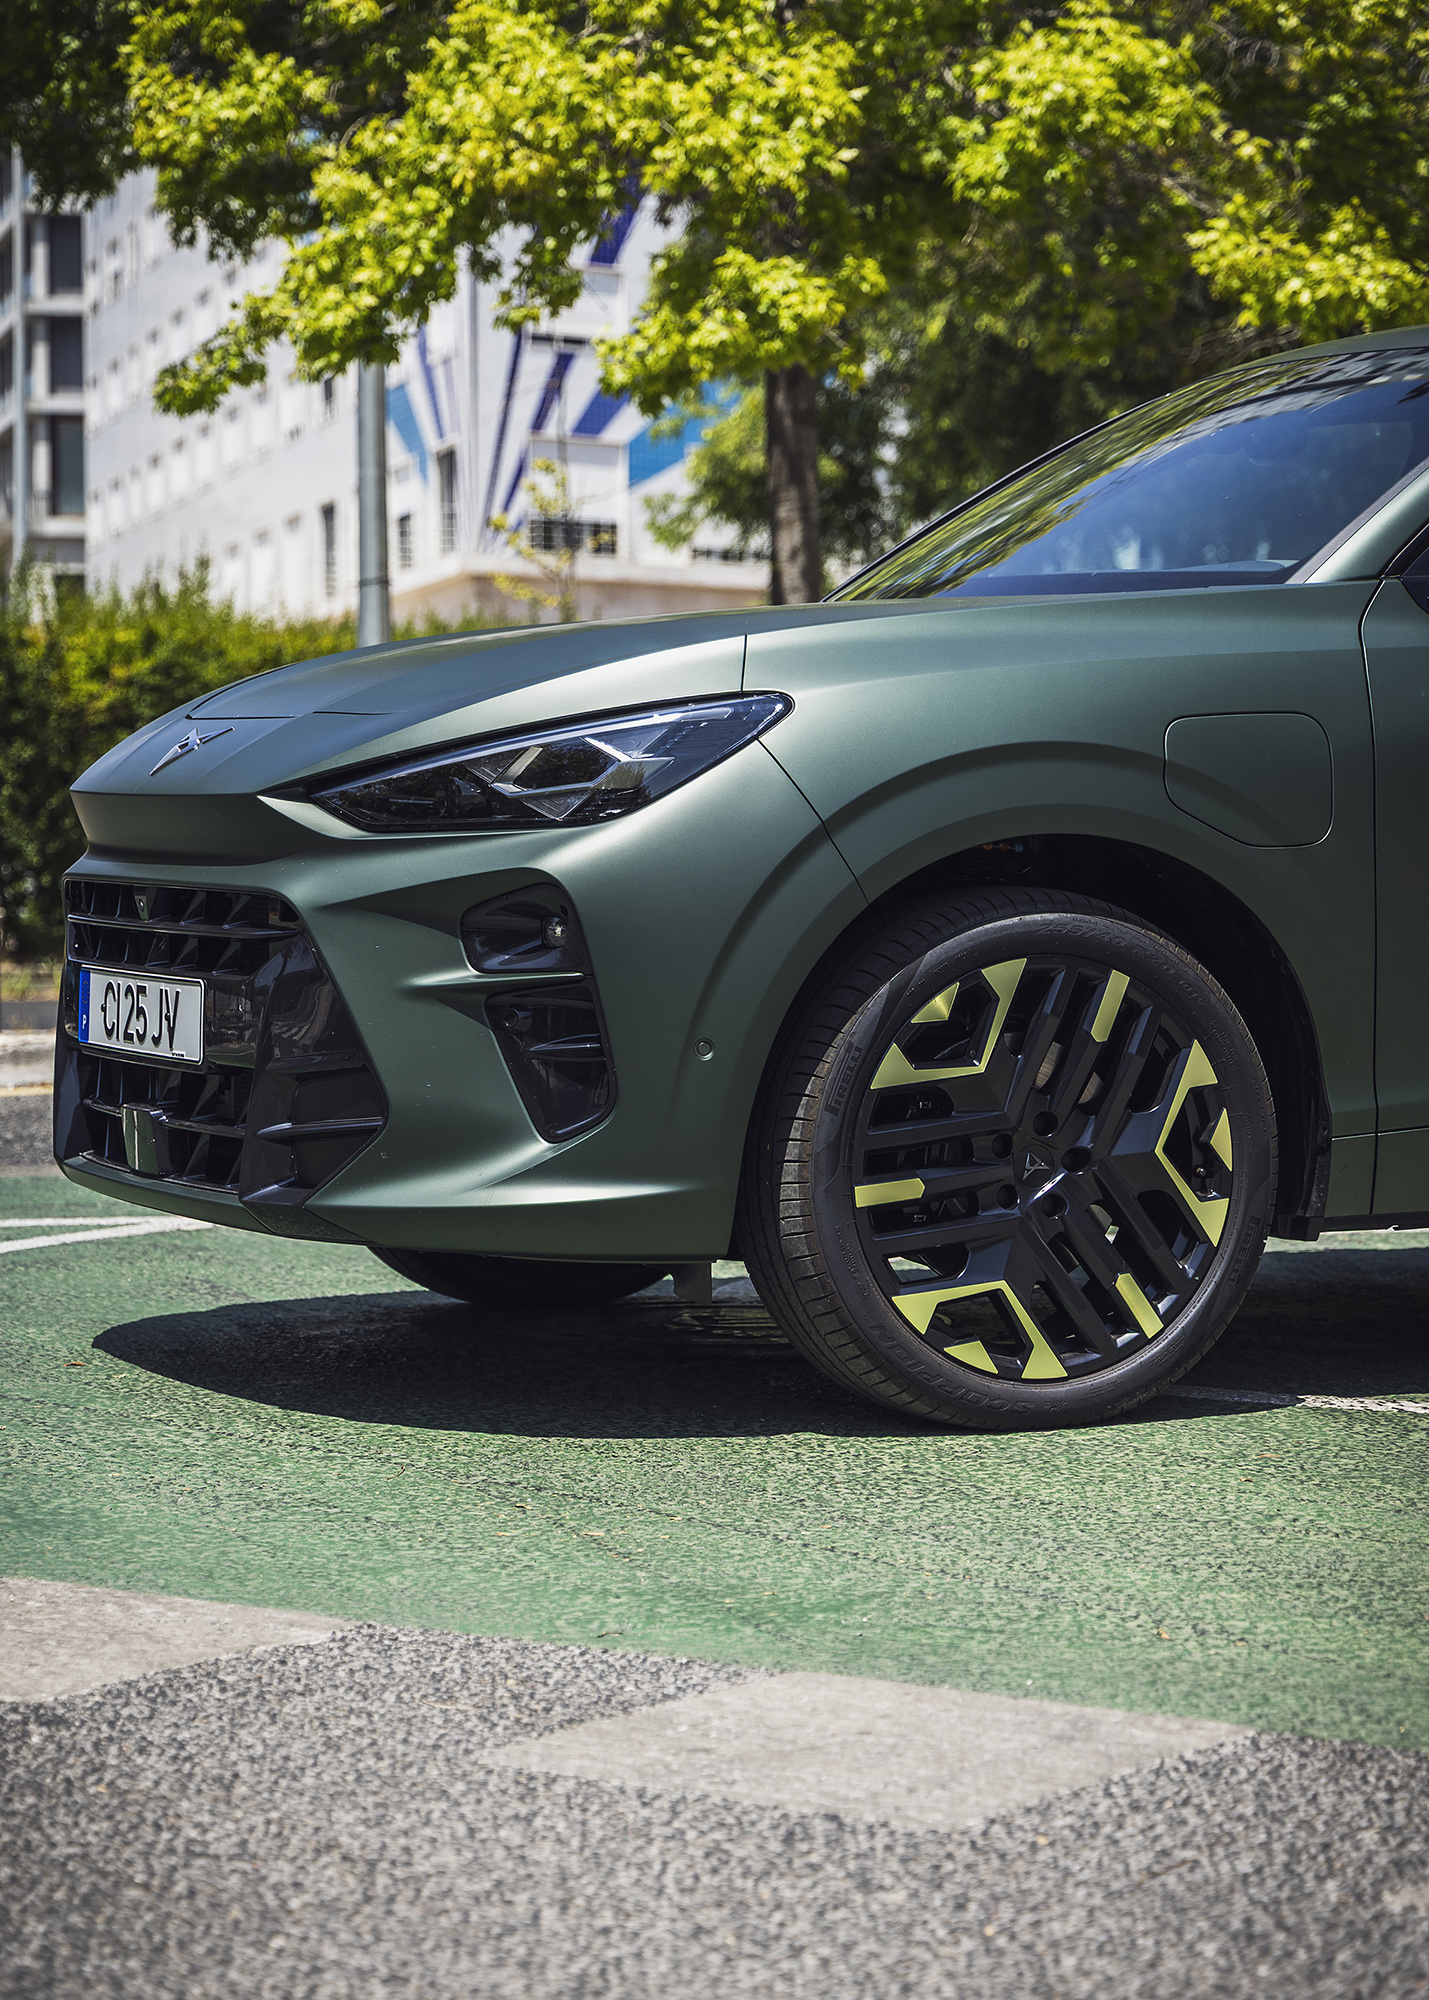
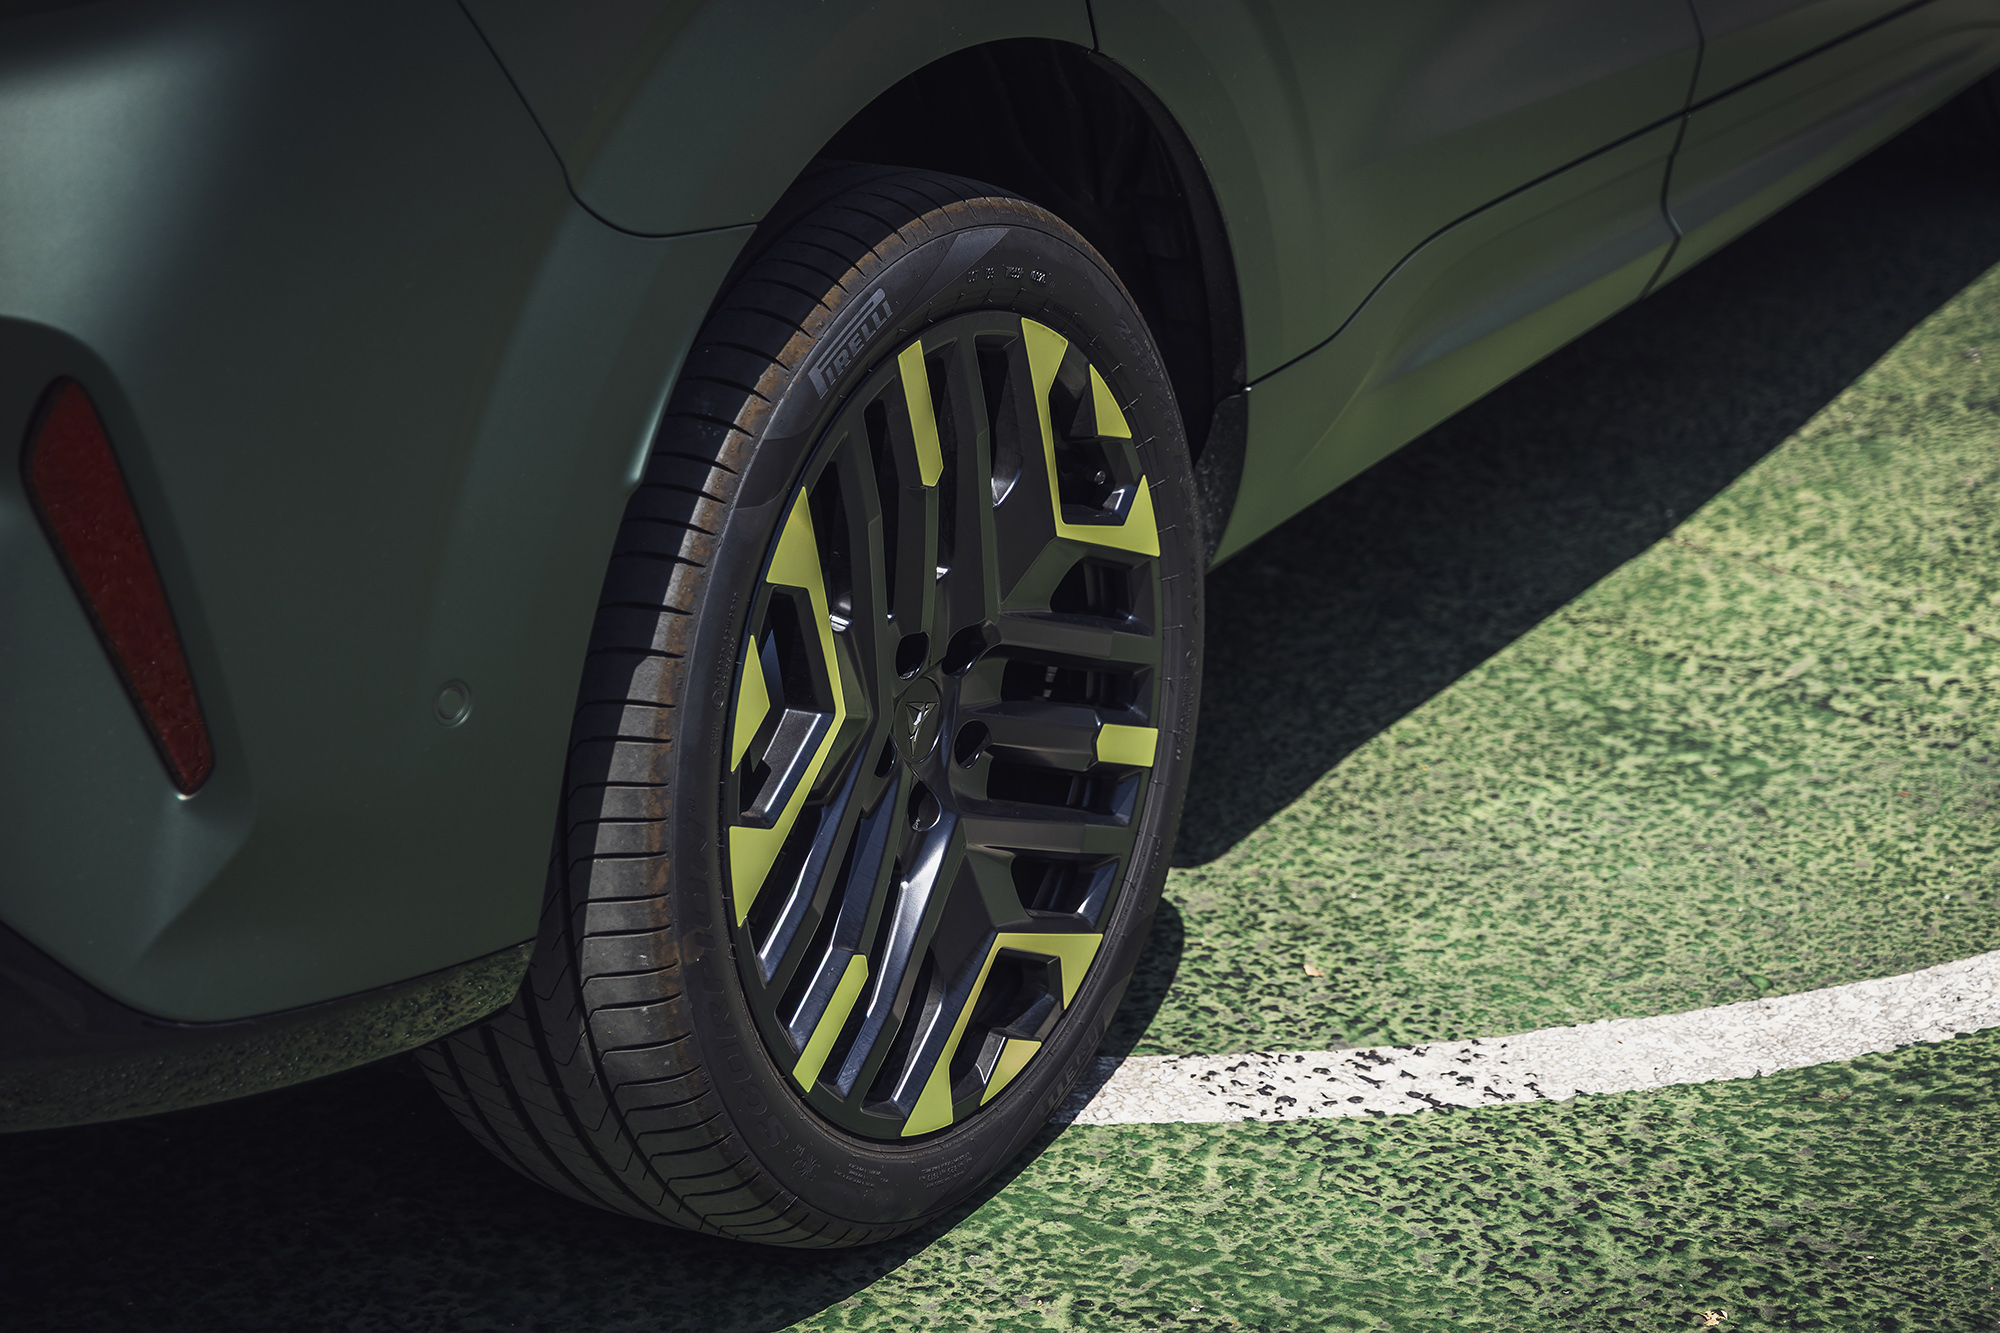
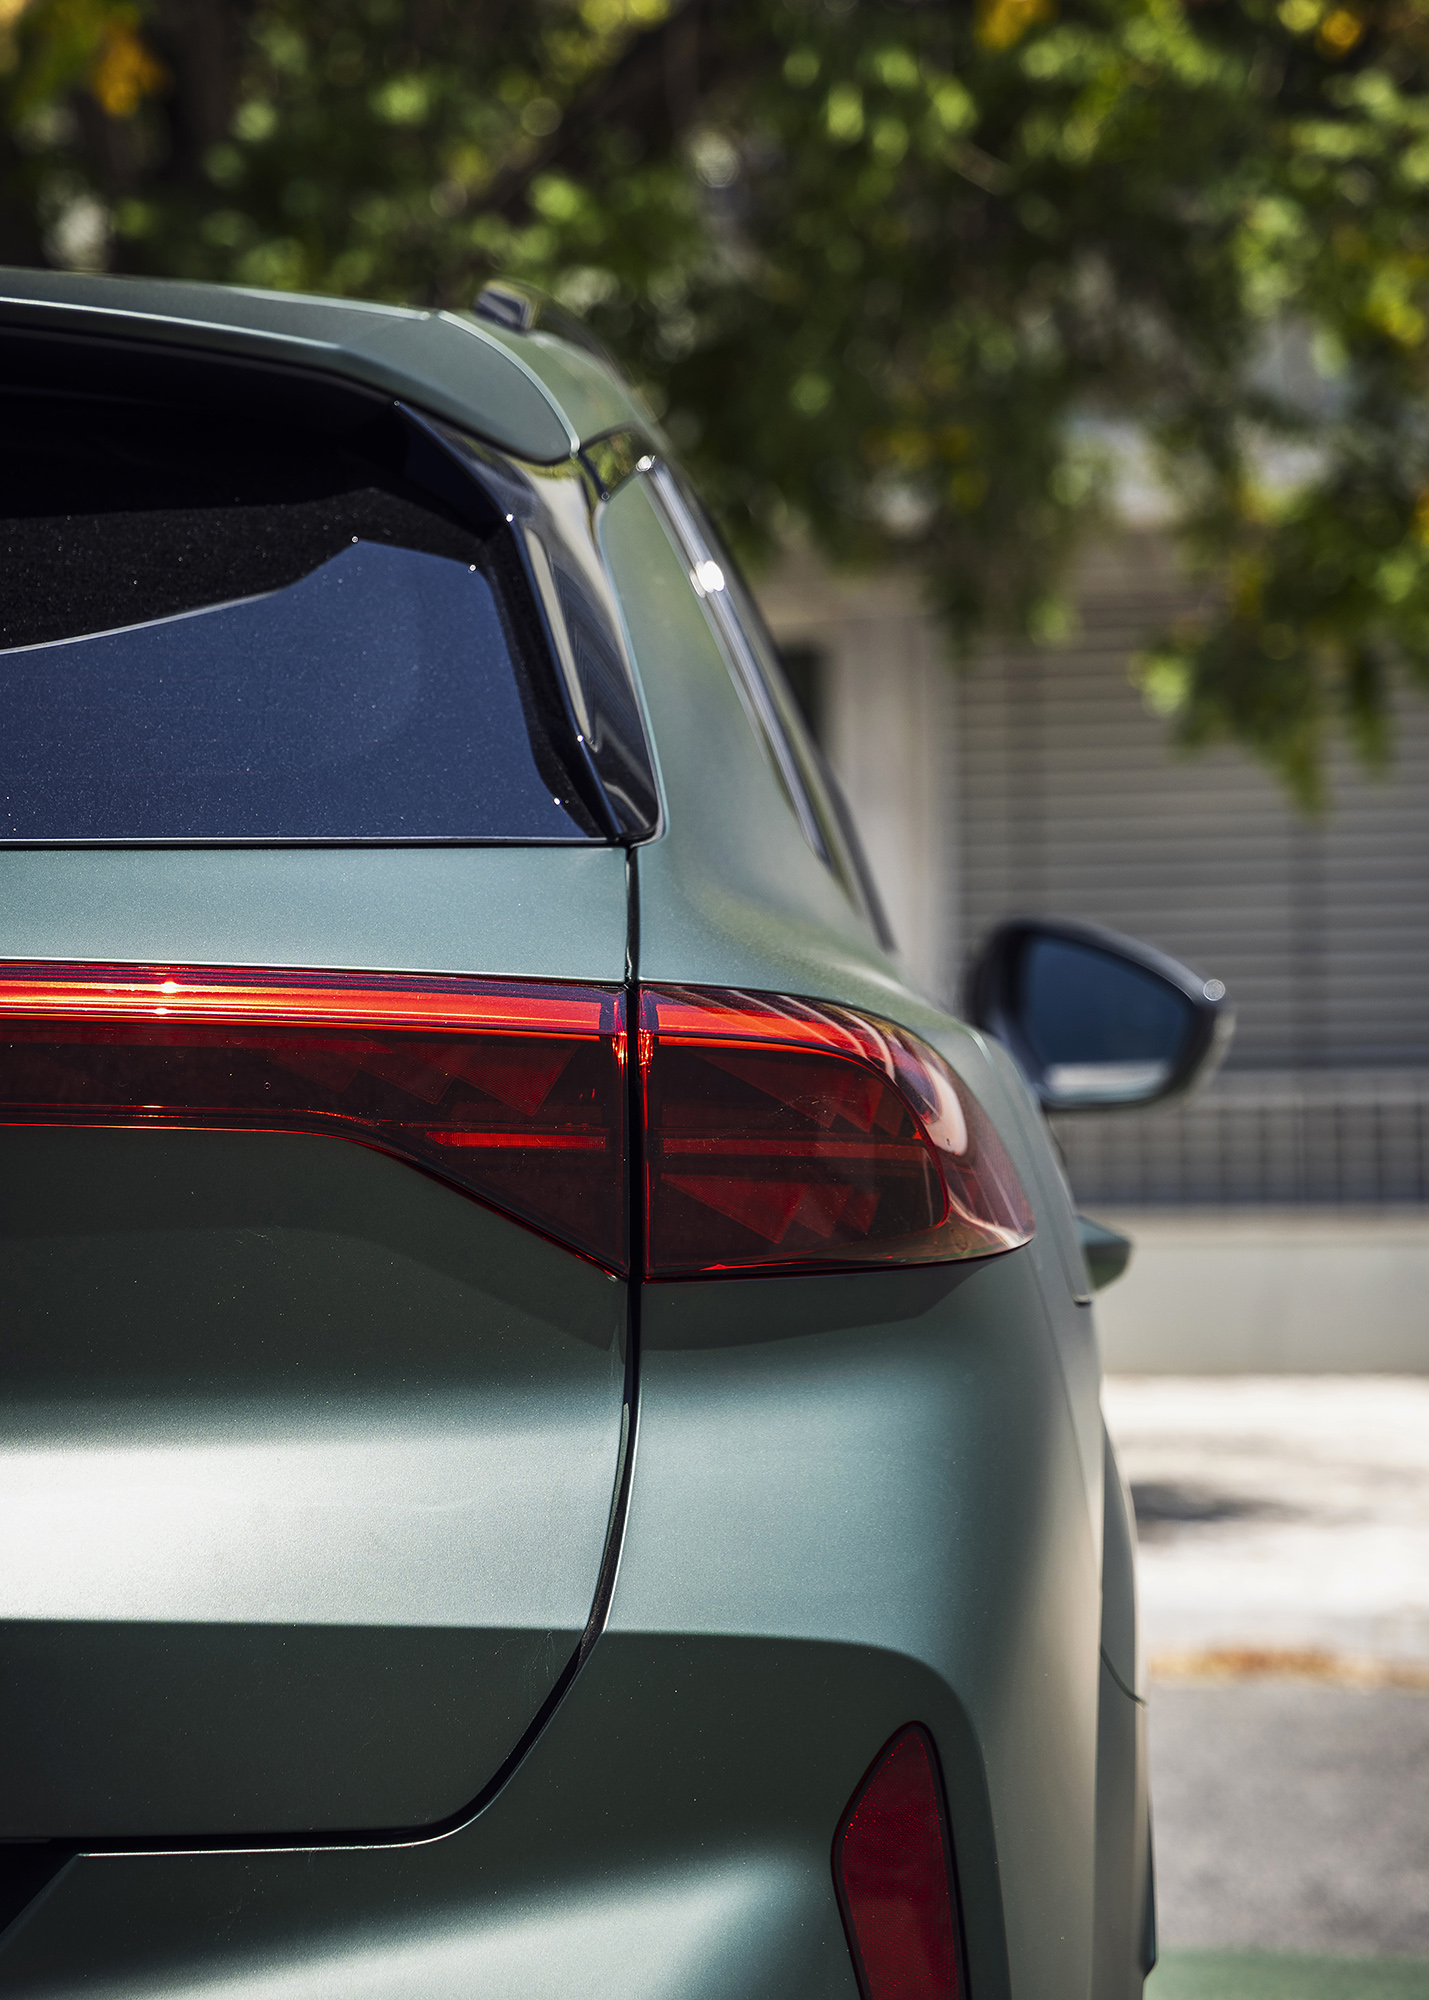
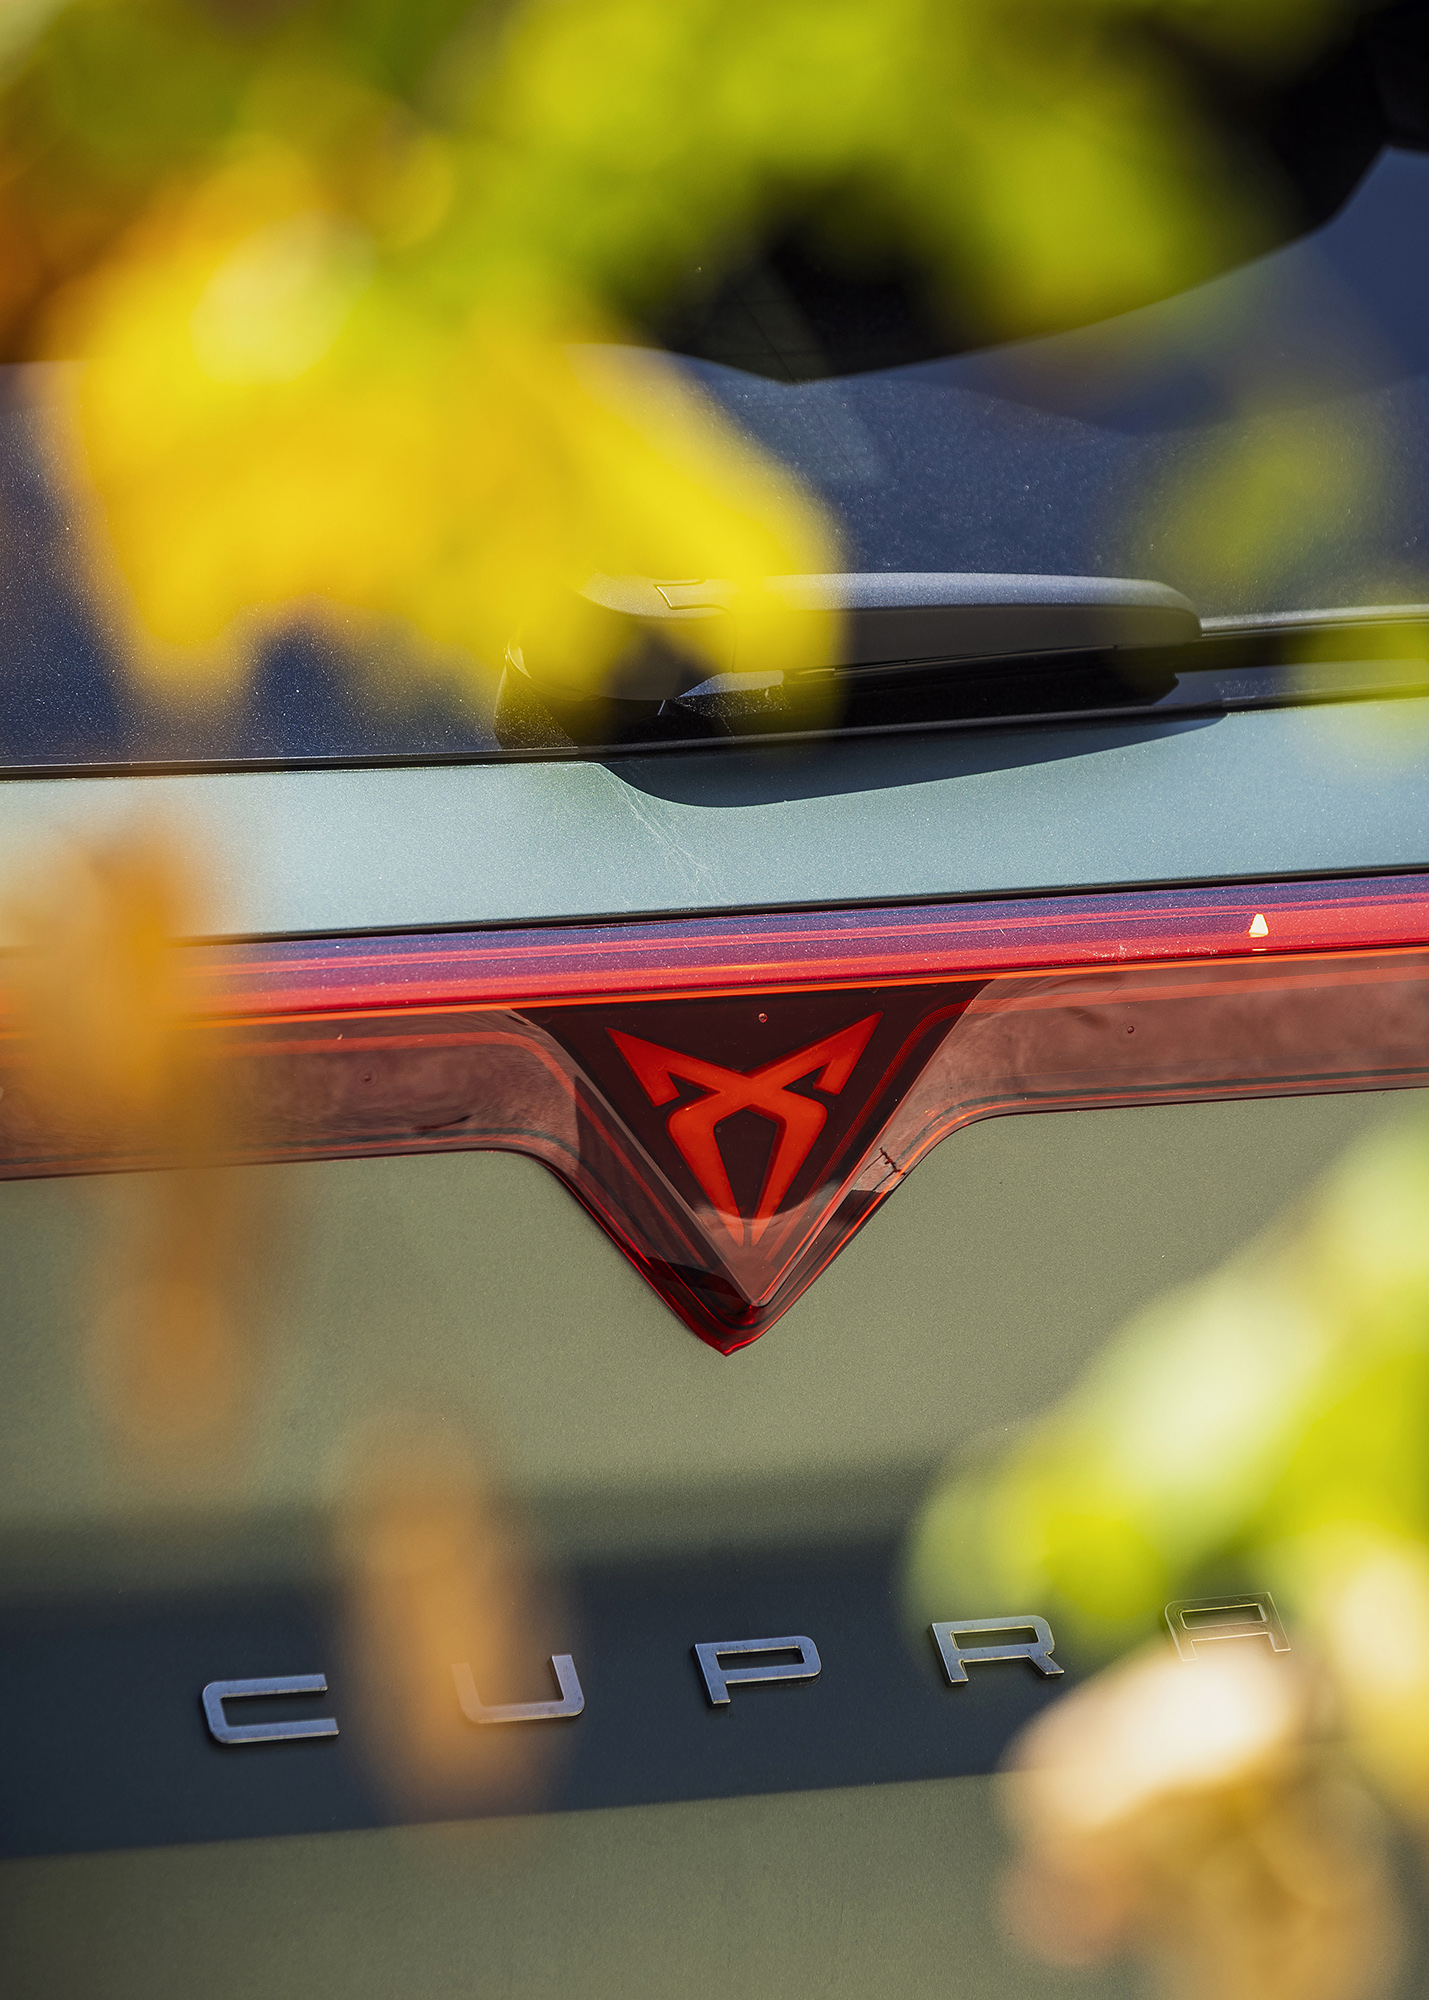
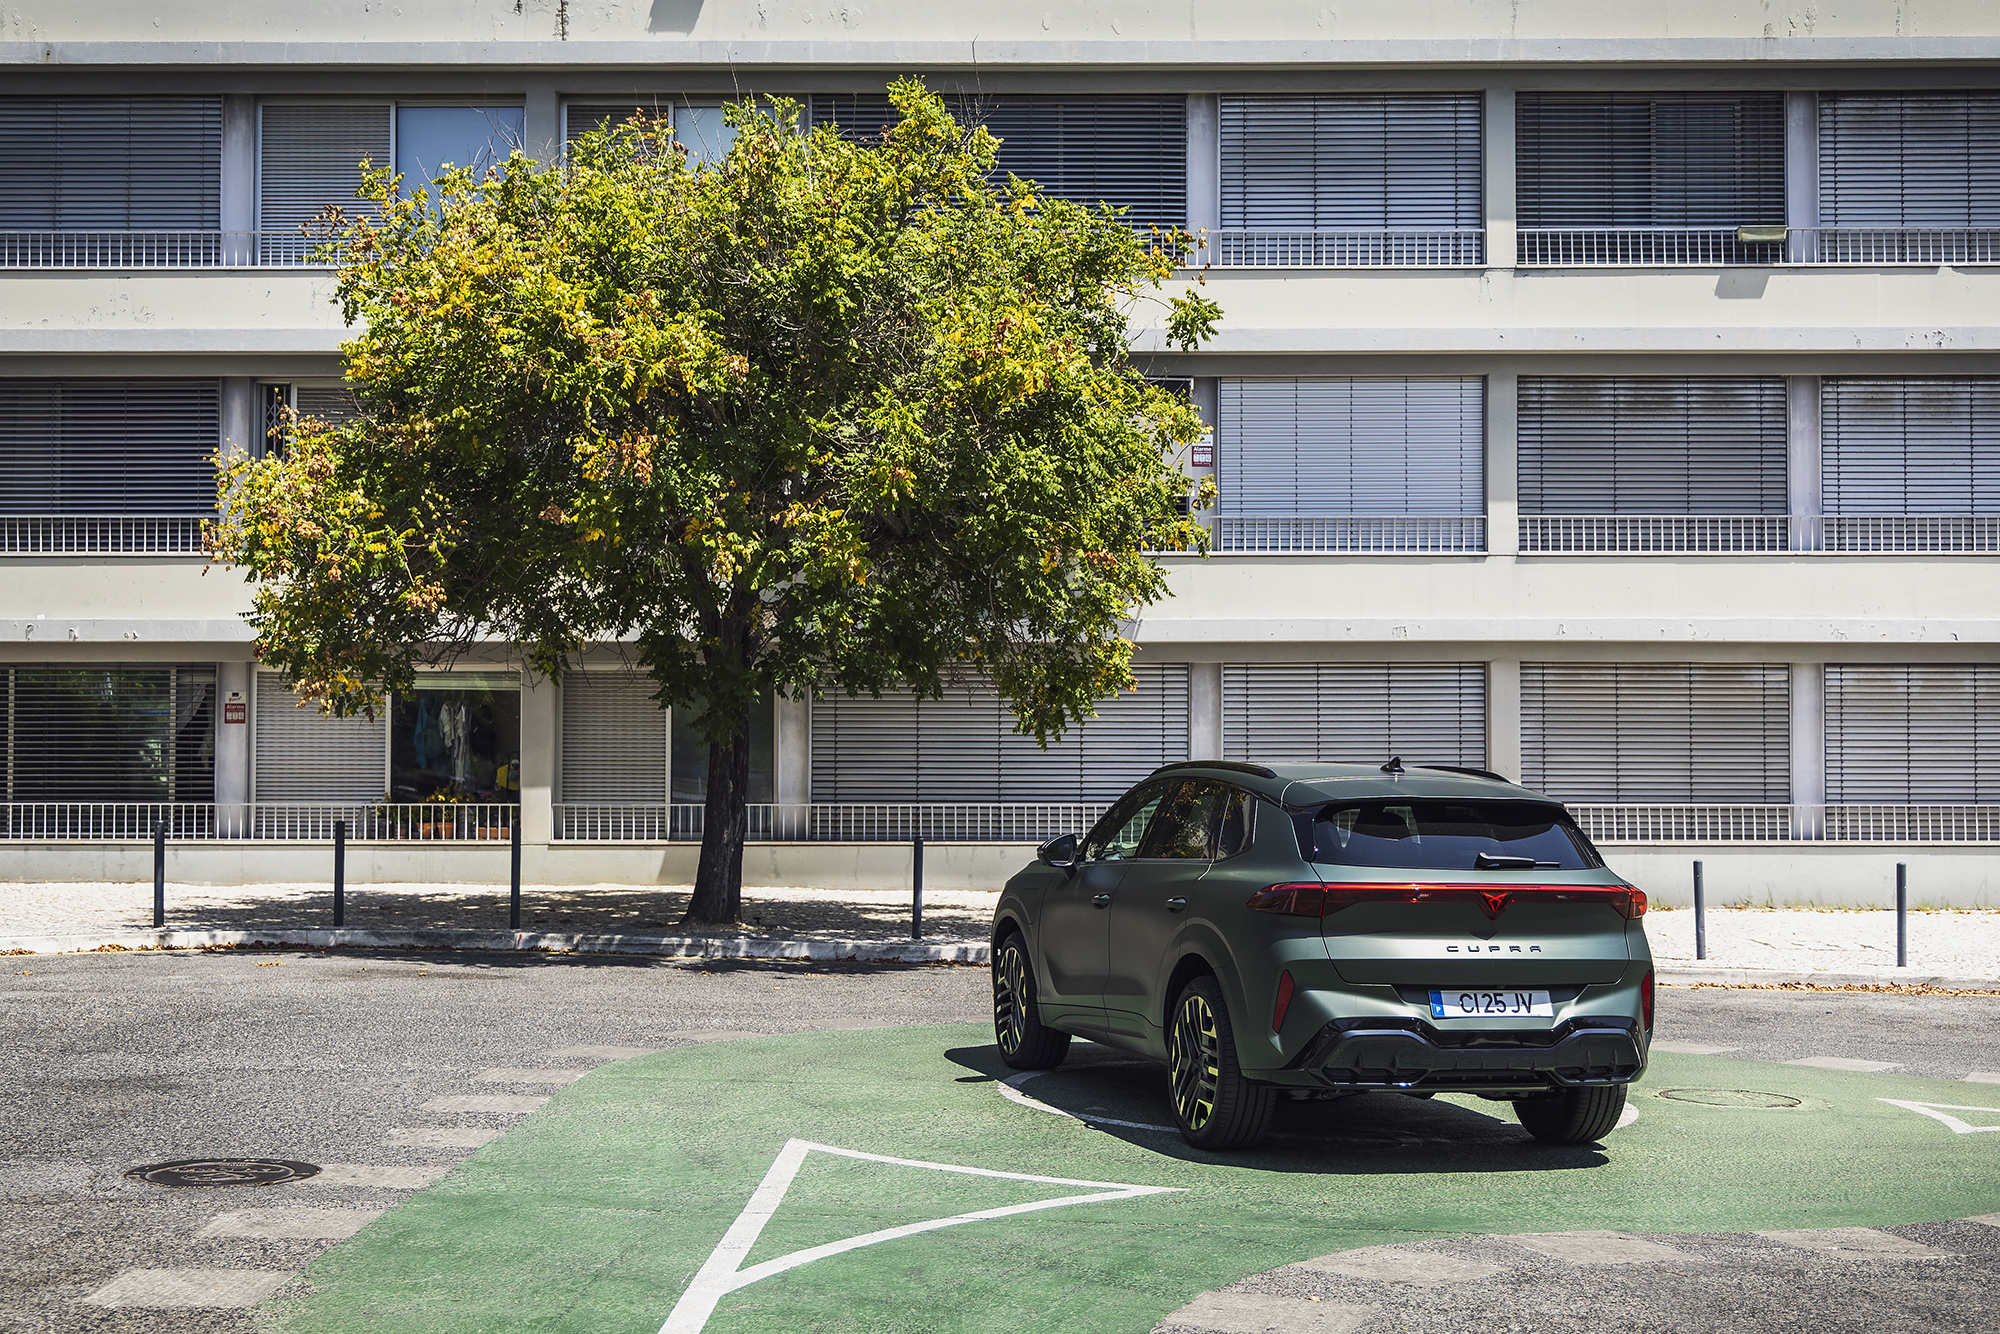
Há SUV familiares que desaparecem no parque do supermercado. O Cupra Terramar não é um deles. Estacionei-o numa rua de Lisboa, de manhã, com a pintura mate verde-manganês, e em menos de dez minutos já tinha um vizinho a perguntar que carro era aquele. Os faróis com três triângulos e o tom fosco justificam a curiosidade. A questão é saber se justificam também o preço, porque a unidade ensaiada, uma Tribe Edition VZ 1.5 e-Hybrid 272 DSG, custa mais de 66 mil euros.
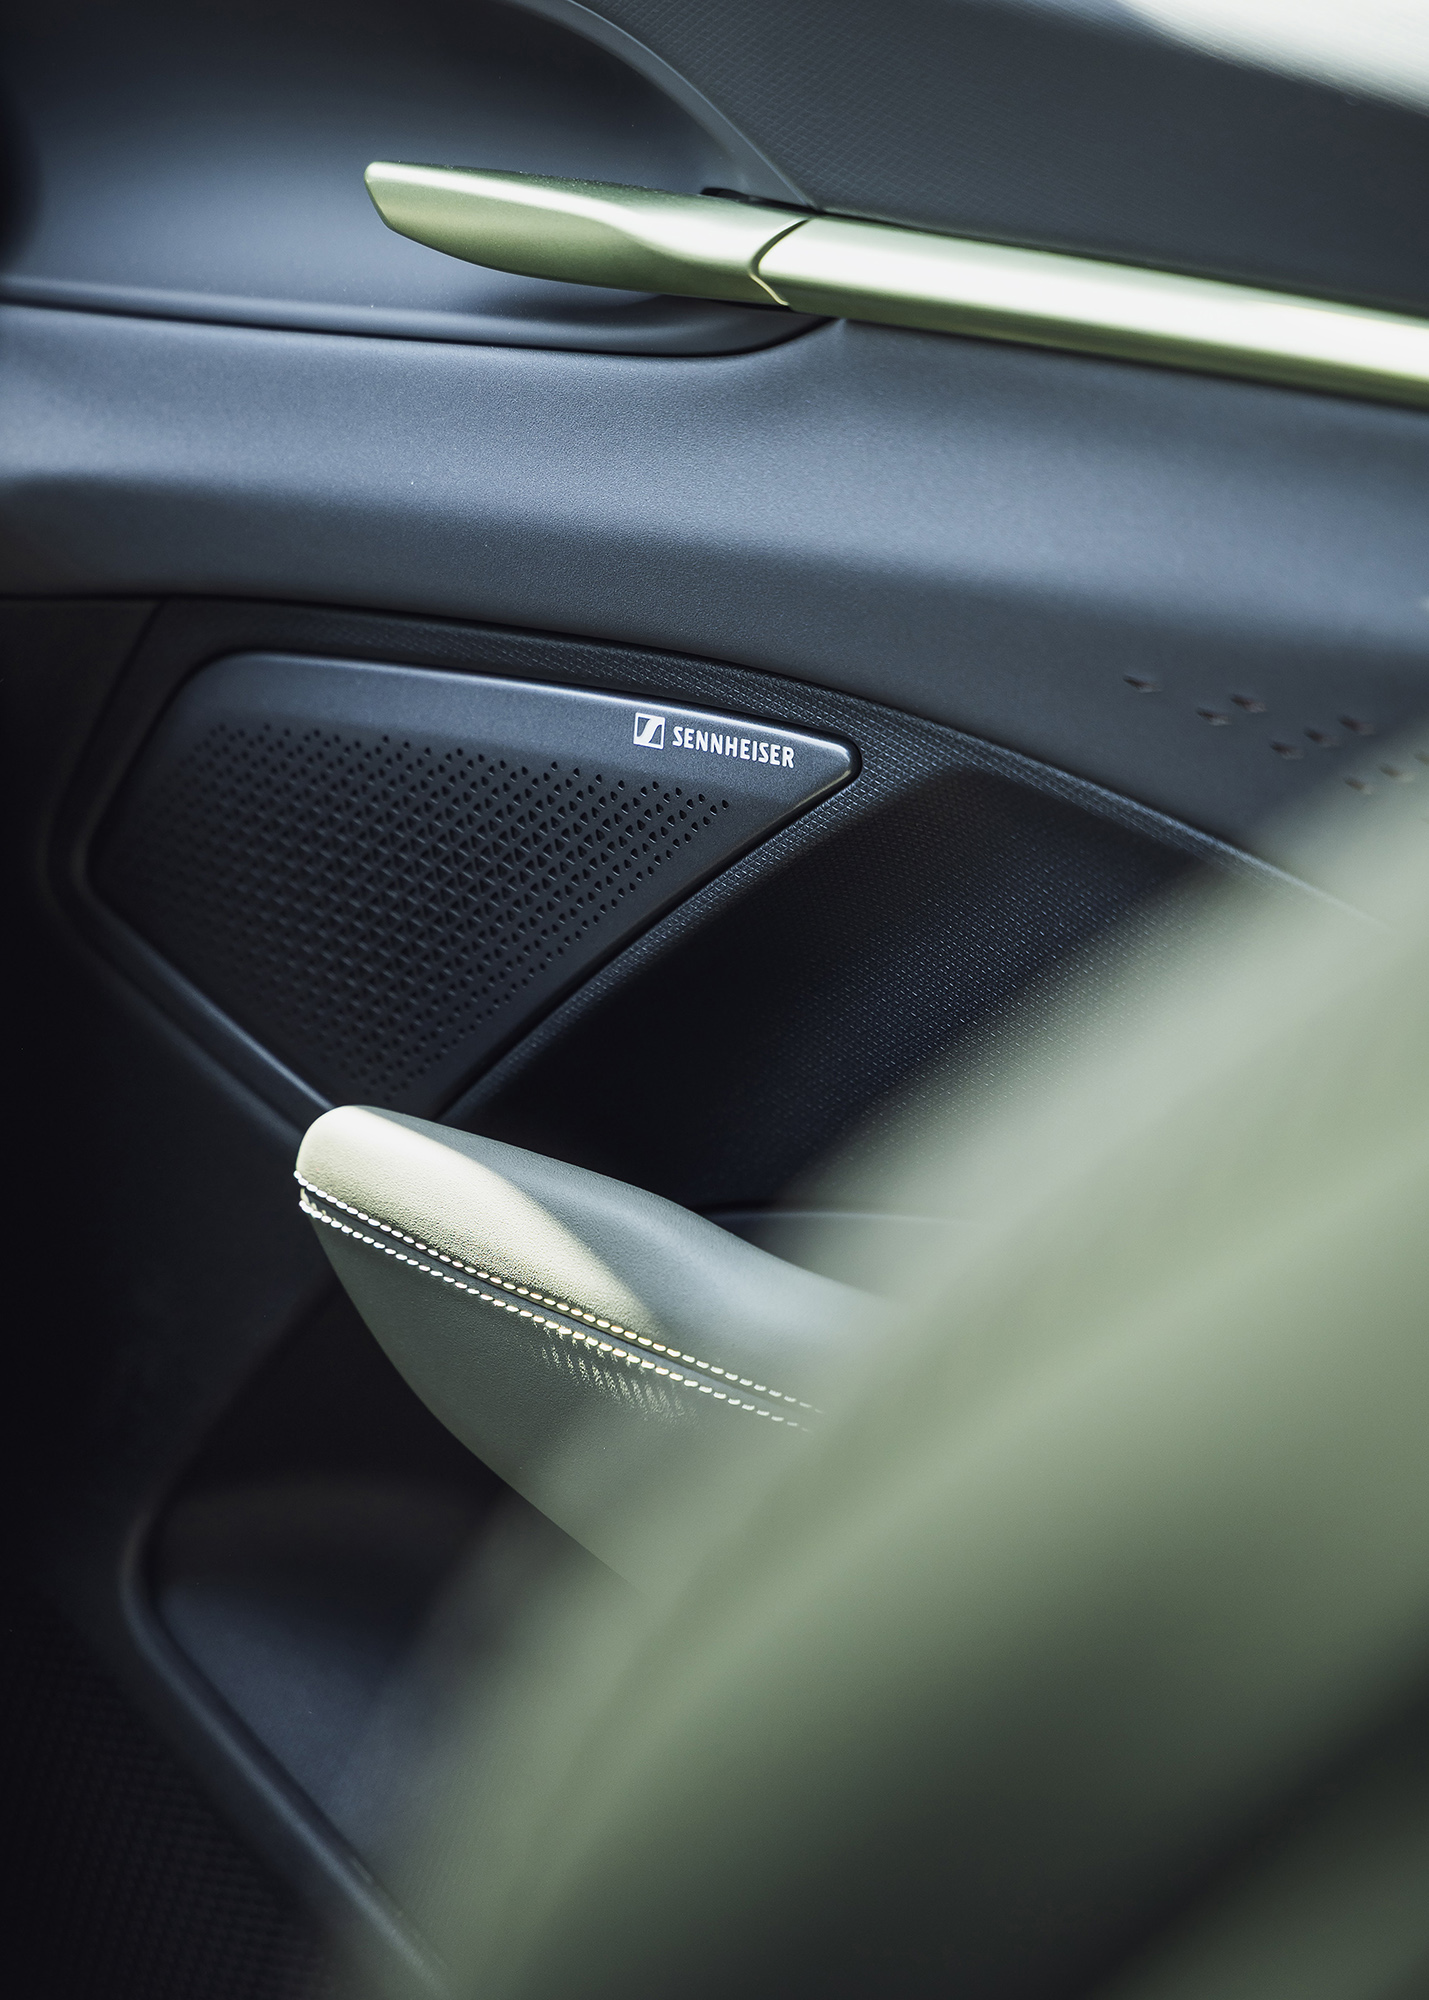
Convém explicar como lá se chega. A versão base desta motorização fica nos 60 mil euros e os opcionais somam cerca de 6.200 euros: a pintura mate pesa 2.425 euros, o pack Intelligent Drive 1.195 euros, o Skyline 1.112 euros, os faróis LED Matrix Ultra 884 euros e o som Sennheiser 496 euros, além do cabo de carregamento por 152 euros. Quem quiser pagar menos tem margem. O Terramar arranca nos 44.500 euros com o 1.5 a gasolina e nos 58 mil euros na versão VZ Tribe Edition, sem extras.
A Cupra nasceu em 2018, quando a Seat autonomizou a linha, que vinha de “Cup Racing” e andava desde 1996 colada aos modelos desportivos, carregando um símbolo composto por dois triângulos sobrepostos desenhados por Alejandro Mesonero-Romanos, que procurou uma forma dinâmica, com base estável e direção clara.
O Terramar não nasce em Espanha. Sai da fábrica da Audi em Győr, na Hungria, e assenta na plataforma MQB Evo, a mesma base técnica do Volkswagen Tiguan. O autódromo que deu nome a este modelo nasceu do sonho de Francesc Armengol, apaixonado por corridas e criador de um projeto de cidade-jardim em Sitges, nos anos 20 do século passado. Ficou construído em 300 dias e abriu em 1923. O Terramar da Cupra recorda-o no nome e na ambição de agradar a quem gosta de conduzir.Hugo Amareal/ECO
O nome do Cupra testado pelo ECO vem do autódromo de Terramar, inaugurado em 1923 junto a Sitges. A marca diz que se inspirou na atitude das civilizações tribais. Na Tribe Edition, a referência ao clã está no próprio nome. Este será ainda o último Cupra com motor a combustão, já que a segunda geração passa para uma plataforma elétrica.
A rotina casa-trabalho foi onde este híbrido plug-in mais fez sentido. A bateria de 25,8 kWh dá uma autonomia homologada de 119 quilómetros que, em condições reais, nos permitiu viajar cerca de 90 quilómetros. Para quem faz cerca de 40 quilómetros por dia na cidade, isto significa carregar em casa à noite e passar semanas sem ver uma bomba de gasolina.
O arranque é silencioso, os 272 cv e os 400 Nm estão sempre disponíveis, e a DSG só se atrapalha de vez em quando, nas rotundas, ao escolher a mudança. O ponto fraco aparece nas ruas com remendos de alcatrão.
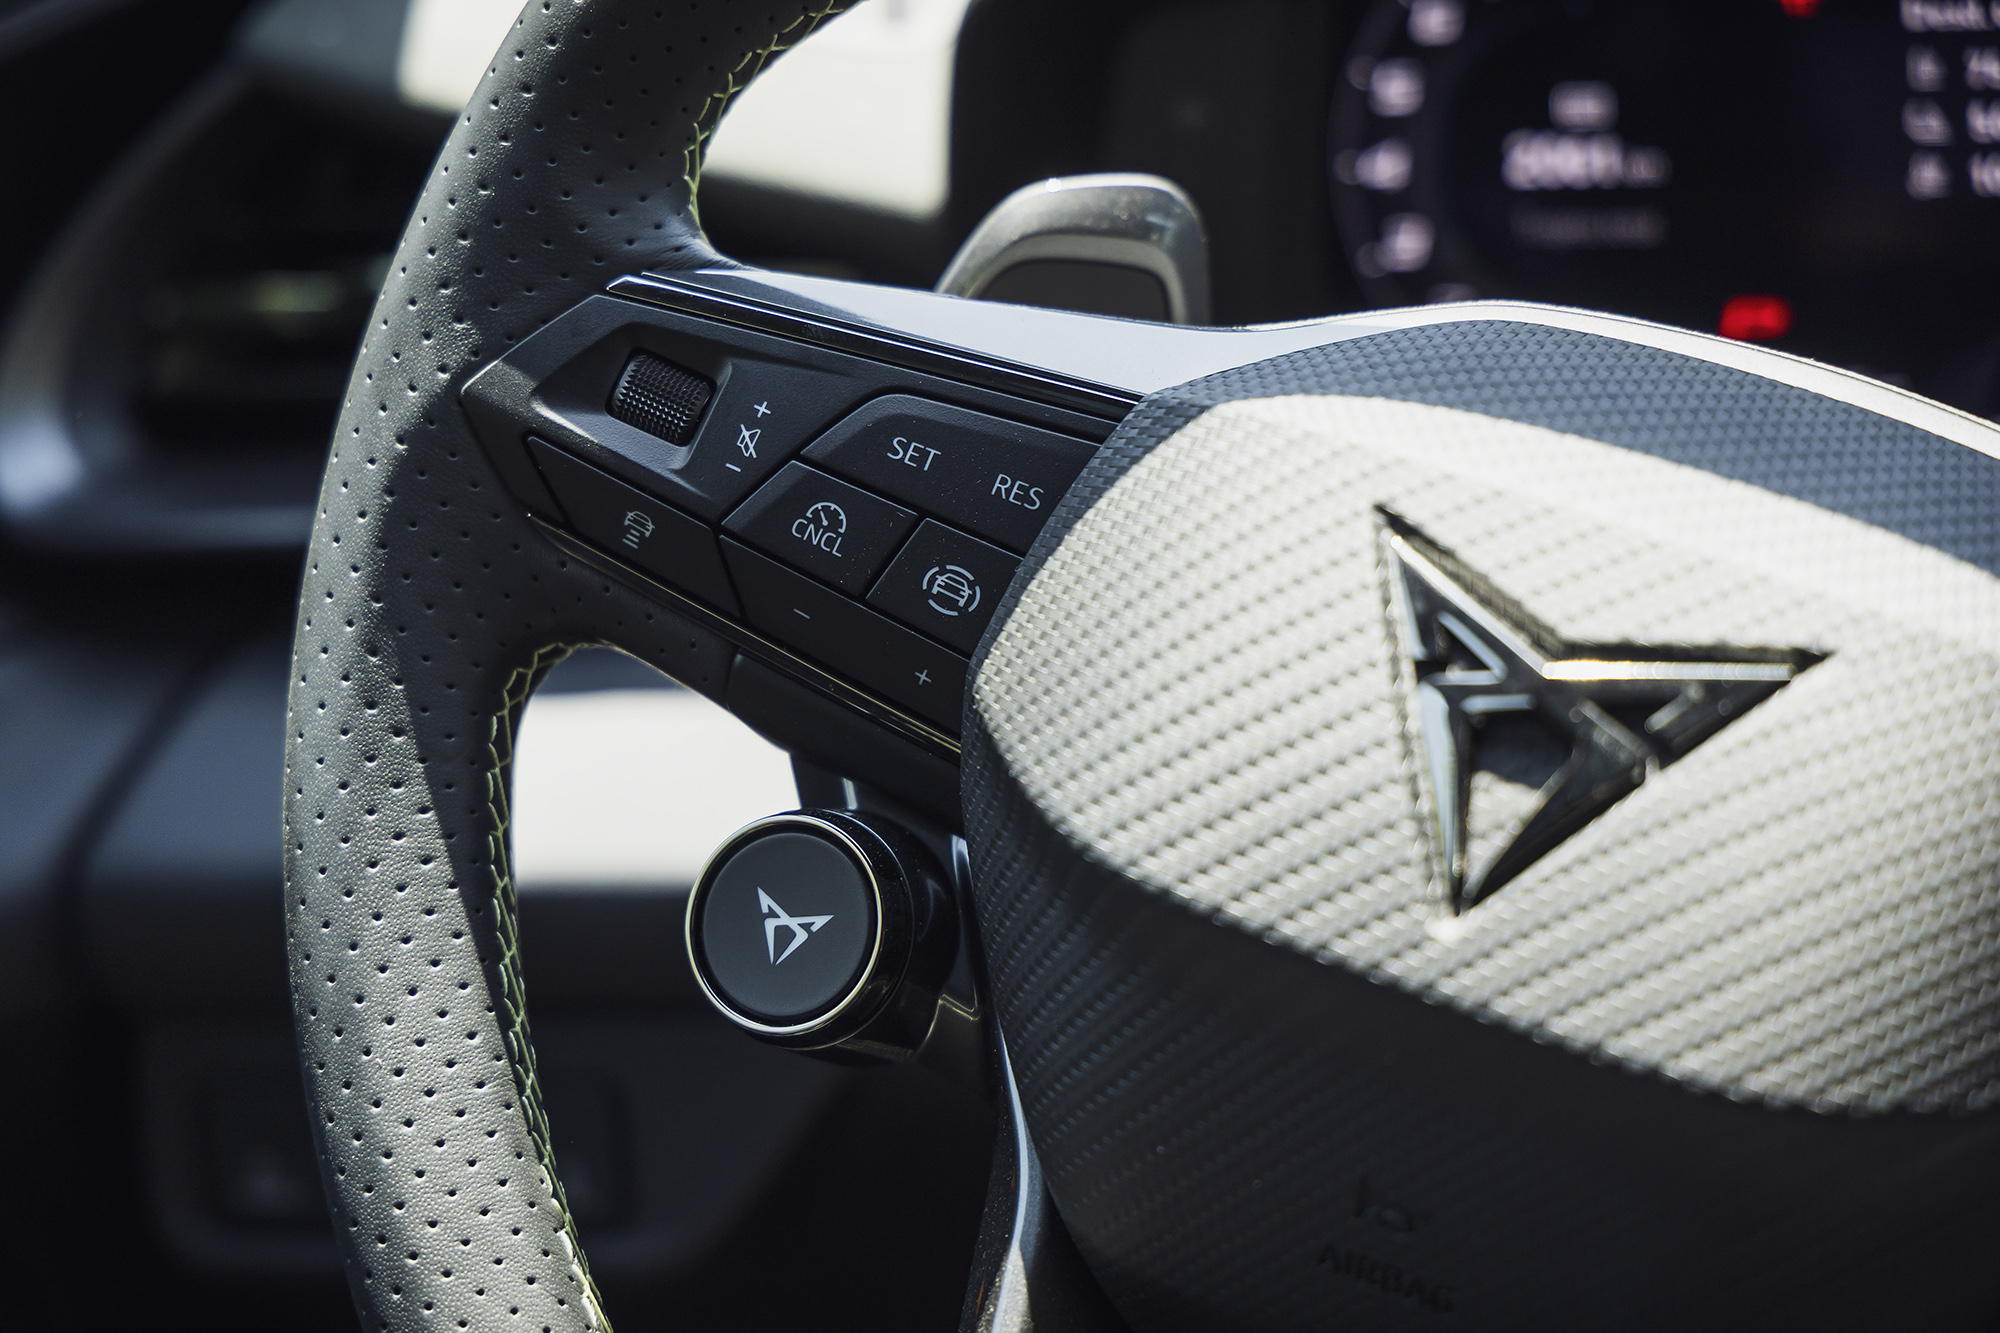
A suspensão é firme e o carro pesa cerca de 1.900 quilos, o que se sente em cada lomba. O amortecimento adaptativo da versão VZ ajuda, mas só até certo ponto. O ecrã de 12,9 polegadas é nítido, mas os comandos táteis do ar condicionado pedem uma atenção que devia estar na estrada, e os assistentes de condução intervêm com um zelo que acaba por irritar. O alerta de velocidade foi o primeiro que desliguei.
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
Cupra Terramar PHEVHugo Amareal/ECO
1 / 9
No fim de semana, a família entrou a bordo: dois adultos, duas crianças e malas para dois dias. Seguimos por estradas nacionais até Sesimbra, com paragem no Cabo Espichel, com o Terramar a mostrar um controlo absoluto da situação, graças a uma direção rápida e precisa e uma forte aderência nas curvas.
Nas retas de ultrapassagem, os 7,3 segundos dos 0 aos 100 km/h chegam para despachar um camião sem dramas. Gastámos a bateria nos primeiros quilómetros e o resto fez-se em modo híbrido, com um consumo aceitável, mas longe dos 5,8 l/100 km oficiais.
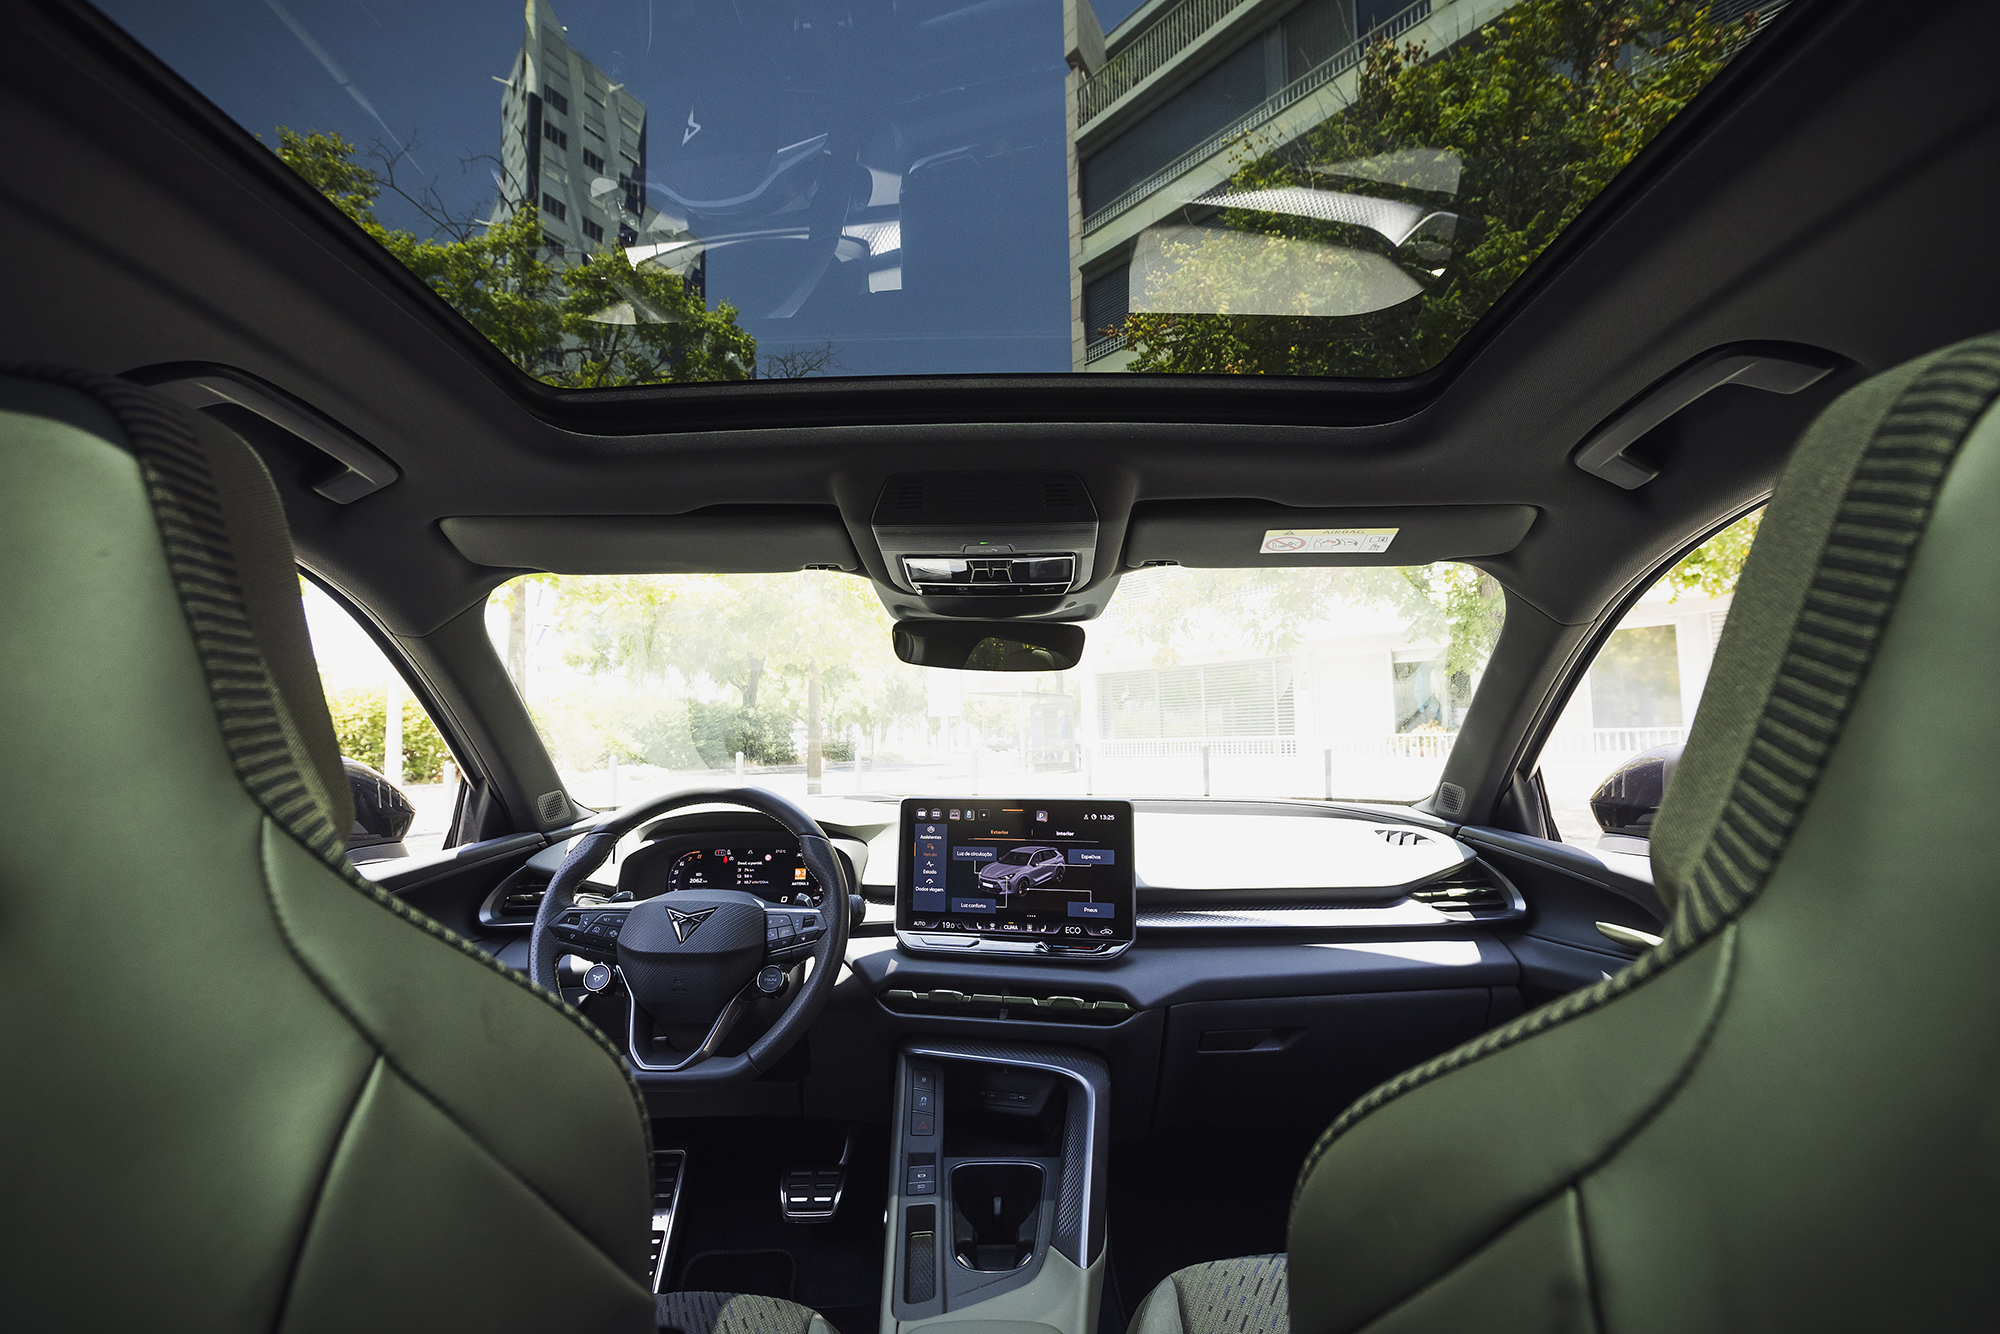
Atrás, as crianças viajaram bem, mas não pelas melhores razões. Os bancos da frente, em concha e altos, tapam a visibilidade e comem espaço para as pernas. Contudo, o banco traseiro desliza 150 milímetros para a frente e para trás, reclina e dobra em 40/20/40, dando margem de manobra a quem viaja em segunda fila.
O Terramar não é o carro familiar mais confortável e também não é o desportivo mais divertido, mas mantém-se acima da média nos dois pontos.
A mala é o segundo senão, oferecendo apenas 490 litros contra 540 litros da versão a gasolina, porque a bateria fica debaixo do piso. Cabem as malas de quatro pessoas, mas o carrinho de bebé teve de ser negociado. O Volkswagen Tiguan, que partilha a base técnica, oferece 652 litros e mais espaço atrás.
No Cabo Espichel, parámos para ver o farol e o santuário, e o carro continuou a ser assunto, sobretudo para os miúdos, que gostaram da iluminação ambiente em tom vermelho e dos triângulos luminosos. Dentro do habitáculo, os materiais não desiludem: há cobre nas costuras, microfibra nos bancos e uma montagem sem ruídos parasitas. Em alguns momentos, isso valeu mais do que a ficha técnica.
Resta o preço. Por 66.350 euros, o Terramar enfrenta o Tiguan eHybrid, o Peugeot 3008, o Toyota RAV4 híbrido plug-in, o Kia Sportage e até o BMW X1 e o Audi Q3. Alguns são mais espaçosos, outros têm um tratamento mais premium.
O Cupra ganha no desenho, na condução e no equipamento. Perde na mala, no espaço atrás e no conforto em piso mau. Não é o carro familiar mais confortável e também não é o desportivo mais divertido, mas mantém-se acima da média nos dois pontos.
Para quem faz trajetos curtos e tem a possibilidade de carregar a bateria todas as noites, o Terramar é um bom carro. Mas 6.264 euros de extras compram muita coisa mais útil do que uma pintura mate, por isso vale a pena fazer contas antes de assinar.
A Comissão do Mercado de Valores Mobiliários (CMVM) alterou o alerta que tinha emitido a 31 de dezembro de 2024 sobre Gonçalo Sousa Pereira, conhecido nas redes sociais como “James Pereira”, e acrescentou-lhe novas redes sociais e sites.
A decisão do Conselho de Administração, tomada na reunião de 8 de outubro e divulgada esta sexta-feira, volta a pôr o supervisor do mercado de capitais a apontar um finfluencer (influenciador financeiro) que, segundo o supervisor, não tem habilitação para atuar no mercado português.
No comunicado com as principais deliberações dessa reunião, a CMVM explica que a decisão surge “na sequência da análise de denúncias relativas a exercício não autorizado de publicidade e de prospeção dirigidas à celebração de contratos de intermediação financeira envolvendo instrumentos financeiros”.
A CMVM alerta os investidores que Gonçalo Sousa Pereira “não está habilitado junto da CMVM para o exercício de qualquer atividade de intermediação financeira em Portugal”.
“A alteração de alerta emitido em 31 de dezembro de 2024, adicionando novas redes sociais e sítios da internet com divulgação de informação indevida”, e também “a resposta aos denunciantes”, lê-se no comunicado do supervisor.
O alerta da CMVM, refere que Gonçalo Sousa Pereira “não está habilitado junto da CMVM para o exercício de qualquer atividade de intermediação financeira em Portugal” e visa os sites jamestradinggroup.com e jamestrading.net, assim como os perfis de “James Pereira” no Instagram, Telegram, TikTok, LinkedIn, Facebook e YouTube, e esclarecia que o visado não pode fazer publicidade nem prospeção de clientes para contratos de intermediação financeira.
Ao longo das contas que detém nas várias redes sociais, James Pereira promove esquemas de enriquecimento rápido através do forex, o mercado cambial, enquanto exibe uma vida de luxo para atrair investidores incautos.
Estes são padrões comuns identificados pelos reguladores nestes casos: ostentação de riqueza, linguagem técnica e promessas de lucros certos. Perante uma proposta com essas características, o investidor deve confirmar a habilitação de quem a faz antes de investir.
A CMVM recomenda que os investidores confirmem, antes de entregar dinheiro a seja quem for, se a entidade está autorizada a prestar serviços de investimento em Portugal. Essa verificação faz-se na lista de entidades autorizadas no Portal do Investidor.
É também conveniente consultar a listagem de alertas dirigidos aos investidores e ao público, divulgados pela CMVM e por outras autoridades congéneres, por forma a confirmar que a entidade ou a pessoa não está a atuar de forma indevida.
Quem tenha tido contacto comercial com pessoas que se apresentem como representantes das entidades visadas pode contactar a CMVM através da linha gratuita 800 205 339 ou do email cmvm@cmvm.pt.

 Login