❌

Reading view

A dívida tem três entradas


A dívida pública discute-se como um número e como uma culpa. Os dois modos escondem a aritmética, que é simples e diz o que o debate raramente diz: se o rácio da dívida sobe ou desce depende de três entradas, e duas delas não estão nas mãos de nenhum governo da zona euro. Feita duas vezes, uma com o juro que a dívida existente paga e outra com o juro que o mercado pede hoje, a mesma equação conta a cinco países, com dívidas entre 90% e 140% do PIB, duas histórias cada um: a de agora e a daquela para onde caminham. A mais confortável das histórias de agora é a nossa. É também a única que continua confortável na segunda conta.

A equação

Chamemos d ao rácio da dívida no PIB, r à taxa de juro média que o Estado paga sobre o stock da dívida, g ao crescimento nominal da economia e s ao saldo primário, receitas menos despesas antes dos juros, em percentagem do PIB. A variação anual do rácio é, com boa aproximação,
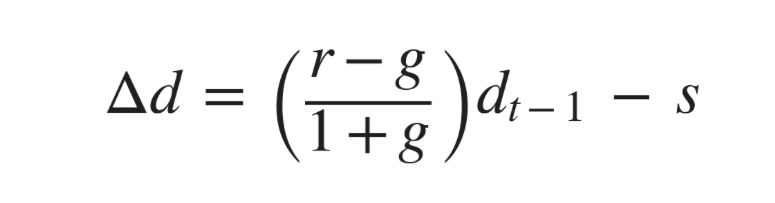
O primeiro termo é automático. Se o Estado paga sobre a dívida mais do que a economia cresce em termos nominais, o rácio sobe sozinho, e tanto mais depressa quanto maior for a dívida. O segundo termo é política: um excedente primário puxa o rácio para baixo, um défice primário empurra-o para cima. Pondo a variação a zero obtém-se o saldo primário que mantém o rácio parado:
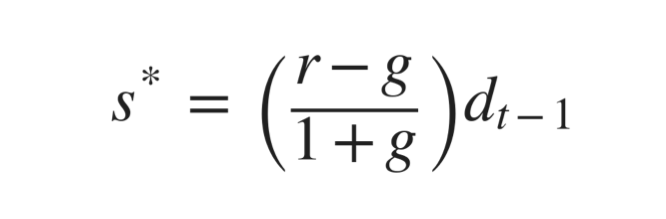
Com uma dívida de 100% do PIB, cada ponto em que a taxa de juro excede o crescimento exige um excedente primário de um ponto do PIB só para não andar para trás. Cada ponto em que o crescimento excede a taxa de juro permite um défice primário de um ponto sem que o rácio suba. O sinal de r − g é toda a história. Evsey Domar escreveu-a em 1944, e Olivier Blanchard voltou a ela em 2019 para dizer que, com r abaixo de g, a dívida tem custos orçamentais pequenos. Tinha razão na aritmética. O que a aritmética não diz é quem decide o sinal, nem quanto tempo ele dura.

Sabemos agora quanto tempo durou. Entre 2015 e 2021 o Banco Central Europeu comprou dívida pública aos milhares de milhões por mês e levou o juro alemão a dez anos abaixo de zero; Portugal chegou a emitir a prazos curtos com juro negativo, e a França passou esses anos a endividar-se perto de zero. Com r a zero e g a 3%, qualquer dívida parece sustentável, e foi assim que uma década de défices primários pareceu de graça. O r − g negativo não era uma lei da natureza; era uma política monetária, e as políticas monetárias acabam. A dívida contraída nessa fé ficou, e está agora a ser reprecificada ao preço de 2026.

Vale a pena abrir o g, porque é aí que se escondem as escolhas. O crescimento nominal é a soma, aproximadamente, do crescimento real e da inflação, medida pelo deflator do PIB. Os dois reduzem o rácio da mesma maneira no denominador. Não são a mesma coisa. O crescimento real é rendimento que a economia ganhou. A inflação acima da que estava nos contratos é rendimento transferido dos credores para o devedor: quem emprestou a 2% é pago em euros que compram menos. A primeira via é a única em que ninguém perde. A segunda é uma forma de incumprimento que não se chama assim, e que só funciona enquanto os credores não a antecipam. Quando antecipam, exigem mais juro, r sobe, e a vantagem desaparece.

Duas contas, duas taxas

O r da equação é a taxa média que o Estado paga sobre a dívida que tem: a despesa com juros do ano a dividir pelo stock. É a taxa certa para saber se a dívida sobe ou desce este ano, porque é a que de facto se paga. Mas não é a taxa para onde o país caminha. Um Estado emite a muitos prazos e refinancia aos poucos, e cada obrigação que vence é substituída por outra ao preço do dia. O juro de mercado a dez anos é o preço desse dia. Daí as duas contas. A primeira, com a taxa média da dívida existente, dá a sustentabilidade neste momento. A segunda, com a taxa de mercado de hoje, dá a sustentabilidade para onde o país vai à medida que a dívida é reprecificada. A primeira é a fotografia; a segunda é o filme, se os juros ficarem onde estão.

A França paga hoje 2,3% sobre o seu stock e a Itália 3,1%, mas no mercado hoje, a dez anos, a França paga 4,9% e a Itália 4,6%. As duas coisas são verdade ao mesmo tempo: a Itália carrega dívida antiga e cara, a França passou dez anos a endividar-se perto de zero e ainda vive desse stock. A velocidade a que a segunda conta se torna a primeira é o prazo médio da dívida: cerca de um sexto do stock por ano nos Estados Unidos, um oitavo na zona euro, um catorze avos no Reino Unido, que tem a dívida mais longa mas tem um quarto dela indexada à inflação, e essa parte reprecifica-se no próprio ano.

As duas podem estar em ordem inversa. A França paga hoje 2,3% sobre o seu stock e a Itália 3,1%, mas no mercado hoje, a dez anos, a França paga 4,9% e a Itália 4,6%. As duas coisas são verdade ao mesmo tempo: a Itália carrega dívida antiga e cara, a França passou dez anos a endividar-se perto de zero e ainda vive desse stock. A velocidade a que a segunda conta se torna a primeira é o prazo médio da dívida: cerca de um sexto do stock por ano nos Estados Unidos, um oitavo na zona euro, um catorze avos no Reino Unido, que tem a dívida mais longa mas tem um quarto dela indexada à inflação, e essa parte reprecifica-se no próprio ano. A França coloca 310 mil milhões por ano, quase um décimo do stock, a 4% e 5%: só isso puxa a sua taxa média para cima dois décimos por ano, e o projeto de lei de finanças já põe os juros a passar de 79 para 91 mil milhões em 2027.

A dívida que interessa é a que se refinancia no mercado. Nos Estados Unidos, a dívida detida pelo público anda pelos 100% do PIB; a dívida federal bruta, que inclui o que o Tesouro deve aos seus próprios fundos da Segurança Social, vai nos 123%. A diferença é uma obrigação real, mas não entra na equação, porque não tem credor que a possa recusar. Nos quatro europeus uso a dívida de Maastricht, que é a que os mercados e Bruxelas leem.

Cinco países, duas contas

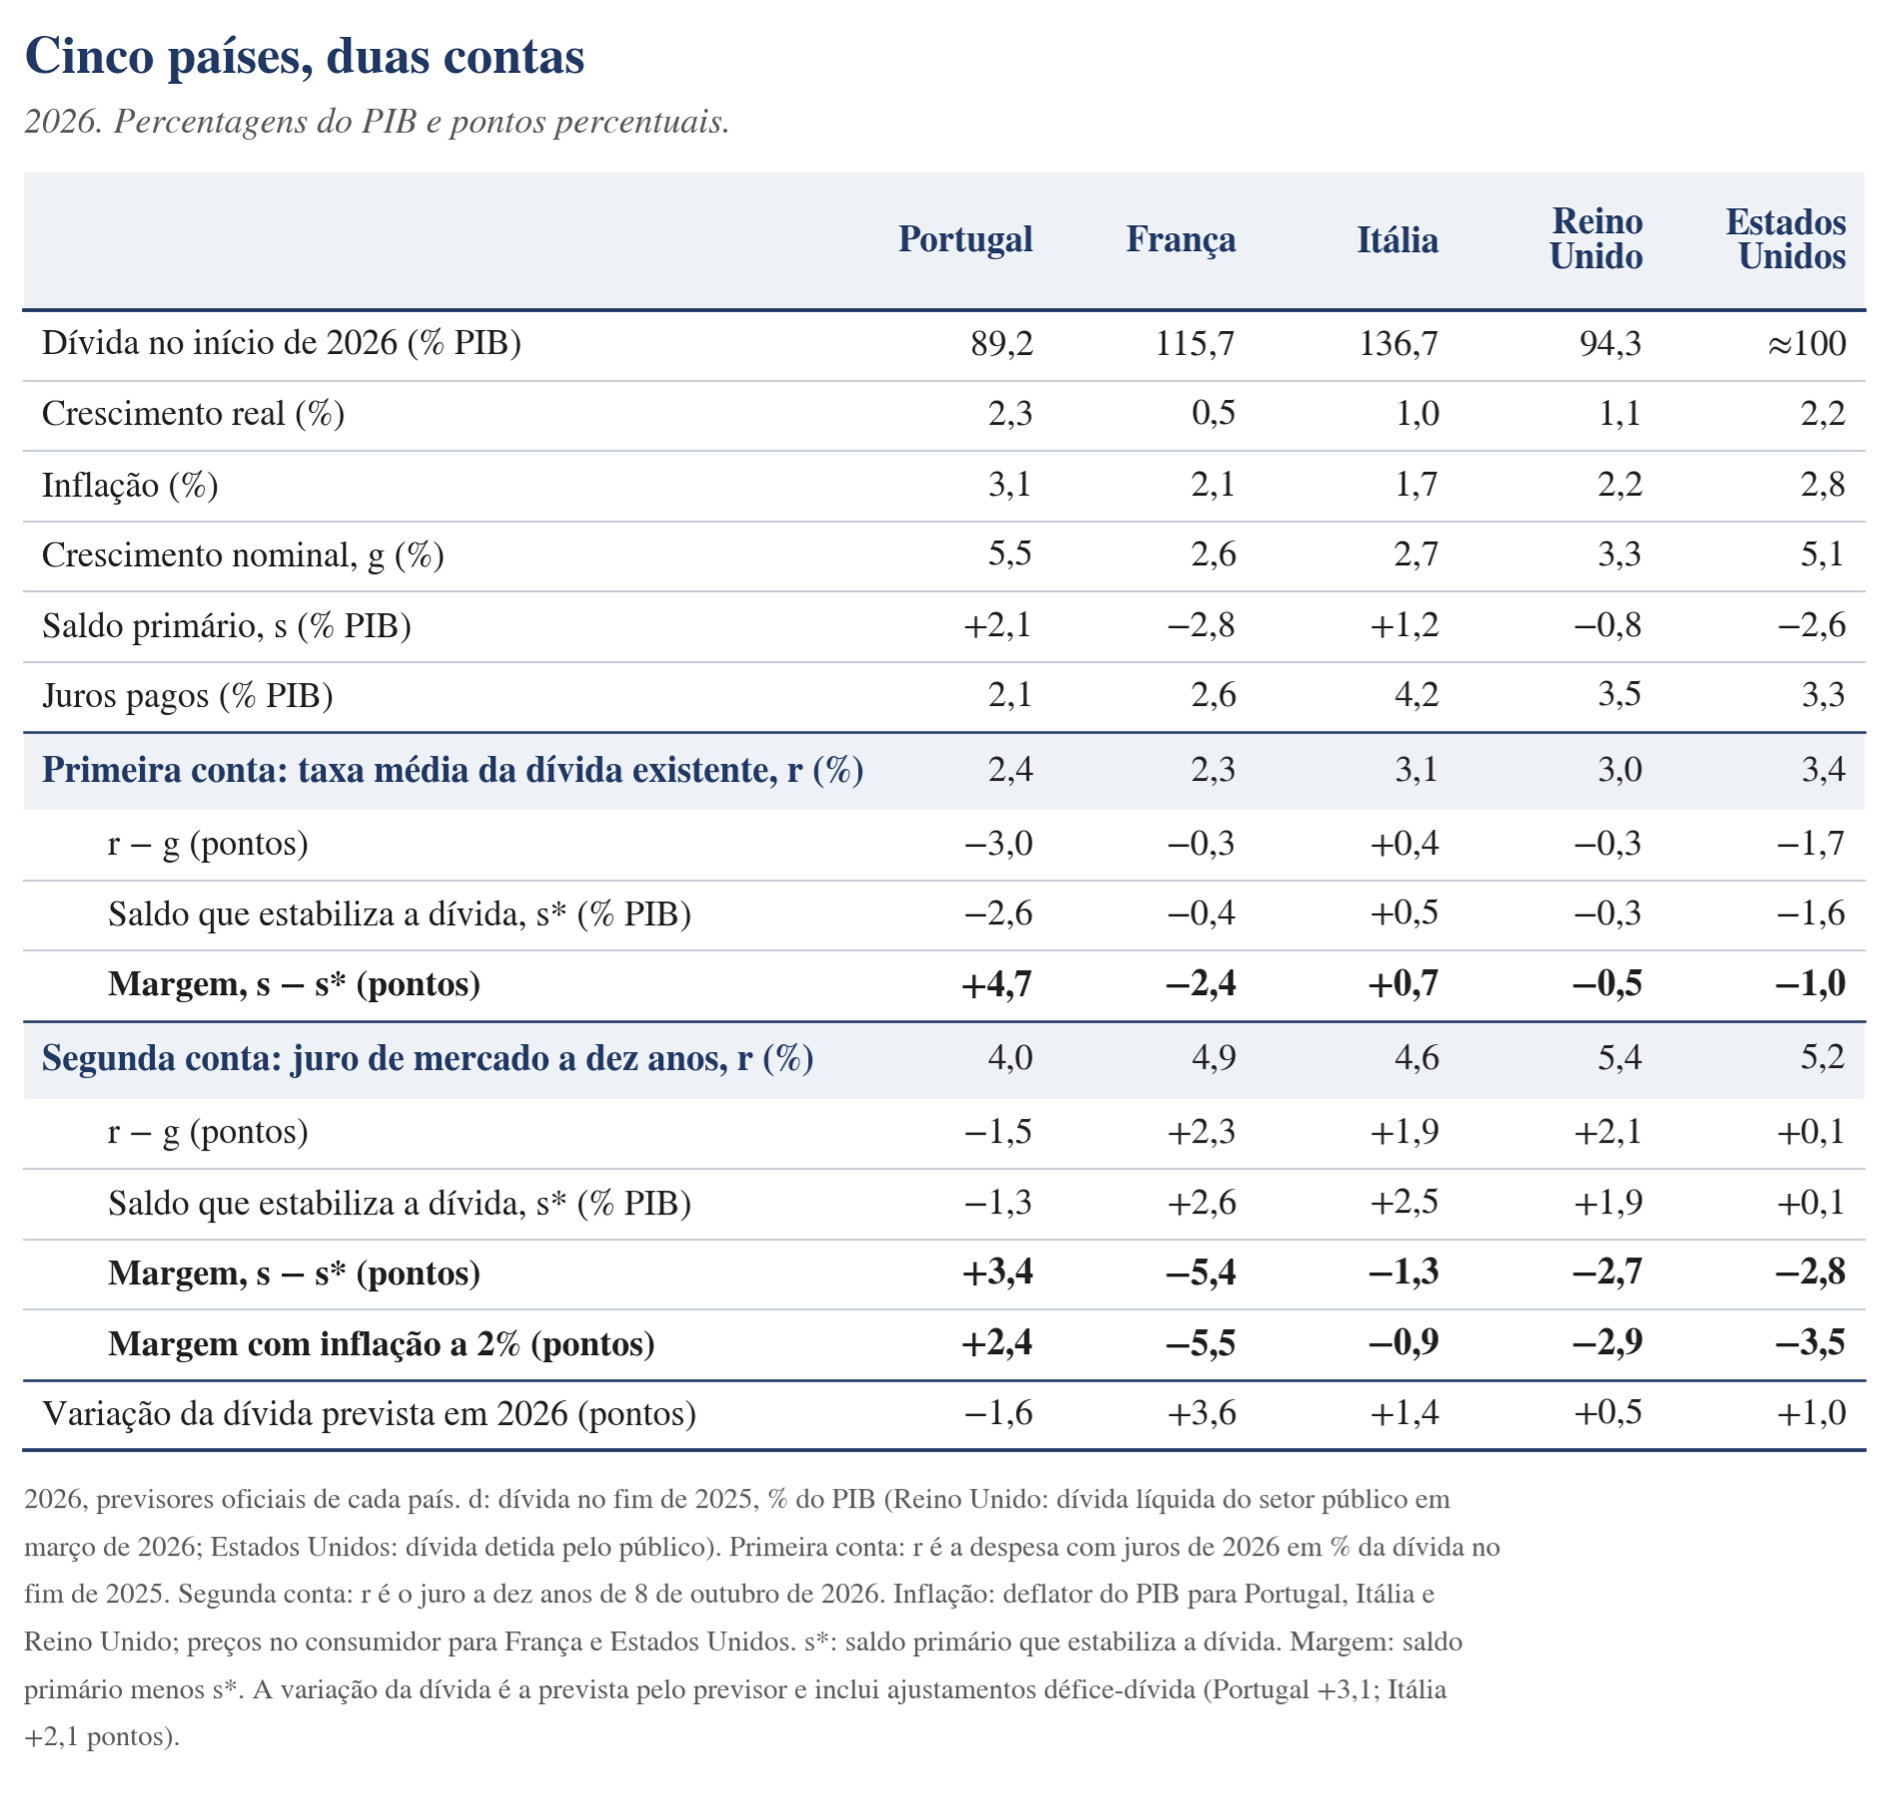
O quadro aplica a equação a 2026, com os números de cada previsor oficial: o relatório do Orçamento do Estado para 2027, o projeto de lei de finanças francês para 2027, o documento programático italiano de outubro, a previsão de março do Office for Budget Responsibility e a de fevereiro do Congressional Budget Office. Na primeira conta, r é a despesa com juros de 2026 dividida pela dívida no fim de 2025. Na segunda, r é o juro a dez anos de 8 de outubro de 2026. A inflação é o deflator do PIB onde o previsor o publica, e o índice de preços no consumidor em França e nos Estados Unidos. A margem é a diferença entre o saldo primário que o país tem e o que precisaria para a dívida ficar parada. Positiva, a dívida desce por si; negativa, sobe.
A primeira conta: hoje

A primeira leitura é a do sinal de r − g. Só na Itália é positivo: o Estado italiano paga sobre a dívida mais do que a economia cresce, e a dívida sobe sozinha meio ponto por ano antes de qualquer decisão. Nos outros quatro é negativo, mas por razões diferentes, e as razões são o que importa.

Em Portugal e nos Estados Unidos, r − g é fortemente negativo, perto de menos dois e menos três pontos, e nos dois casos a inflação faz uma parte grande do trabalho. O deflator português cresce 3,1% em 2026, cerca de um ponto acima da zona euro; o próprio relatório do Orçamento decompõe o efeito do PIB na dívida, menos 4,6 pontos, em menos 2,6 de deflator e menos 2,0 de crescimento real. Mais de metade da redução automática da dívida portuguesa em 2026 é inflação. Nos Estados Unidos, a inflação está há cinco anos acima do objetivo da Reserva Federal, e o crescimento nominal de 5% contra um custo da dívida de 3,4% é o que mantém o rácio quase parado com um défice primário de 2,6% do PIB. Em França e no Reino Unido, r − g é negativo por pouco, três décimas, e não chega para compensar défices primários de 2,8% e 0,8%.

A segunda leitura é a margem. Portugal tem 4,7 pontos: um excedente primário de 2,1% quando lhe bastava um défice de 2,6% para a dívida não subir. É a maior folga dos cinco, e não é um acaso: é a conjugação de um excedente que já vem de 2023 com um crescimento nominal maior do que o dos outros. A Itália tem 0,7 pontos, todos ganhos com o saldo primário, contra a aritmética. O Reino Unido tem menos 0,5, a França menos 2,4, os Estados Unidos menos 1,0. Quatro dos cinco países estão a aumentar a dívida em 2026, e sabem-no.

A segunda conta: o que o mercado já decidiu

A 8 de outubro, o mercado pedia a dez anos 3,5% à Alemanha, 4,0% a Portugal, 4,6% à Itália, 4,9% à França, 5,2% aos Estados Unidos e 5,4% ao Reino Unido. Ponham-se estes juros no lugar da taxa média e a equação muda de sinal em três dos cinco países e fica em zero no quarto. O r − g francês passa de menos 0,3 para mais 2,3; o britânico de menos 0,3 para mais 2,1; o italiano de mais 0,4 para mais 1,9; o americano de menos 1,7 para zero. Só o português continua negativo, menos 1,5, porque 4% de juro ainda é menos do que 5,5% de crescimento nominal.

As margens seguem o sinal. A segunda conta dá a França menos 5,4 pontos: para a dívida ficar parada ao juro de hoje precisaria de um excedente primário de 2,6% do PIB, e tem um défice de 2,8%. Os Estados Unidos e o Reino Unido ficam em menos 2,8 e menos 2,7; a Itália passa de mais 0,7 para menos 1,3, porque o seu excedente de 1,2% deixa de chegar quando uma dívida de 137% paga 4,6%; Portugal desce de 4,7 para 3,4 e é o único que continua positivo. A diferença entre as duas contas é o ajustamento que está na calha: três pontos de PIB em França, dois na Itália, no Reino Unido e nos Estados Unidos, um e meio em Portugal. Não é uma previsão; é o que acontece se os juros ficarem onde estão e tudo o resto também.

Mais de metade da redução automática da dívida portuguesa em 2026 é inflação. Nos Estados Unidos, a inflação está há cinco anos acima do objetivo da Reserva Federal, e o crescimento nominal de 5% contra um custo da dívida de 3,4% é o que mantém o rácio quase parado com um défice primário de 2,6% do PIB. Em França e no Reino Unido, r − g é negativo por pouco, três décimas, e não chega para compensar défices primários de 2,8% e 0,8%.

O que separa os cinco na segunda conta é a velocidade a que ela se torna a primeira. Nos Estados Unidos é a mais alta, porque a dívida é de curto prazo: o Congressional Budget Office tem os juros líquidos a subir de 3,3% para 4,6% do PIB na década e a taxa média de 3,4% a caminho dos 4%, sem nenhuma crise, só com o refinanciamento. No Reino Unido é a mais baixa no stock e a mais alta no imposto: os catorze anos de prazo médio dão tempo, o quarto indexado não dá nenhum, e os 5,4% a dez anos já são a taxa mais alta dos cinco. Na Itália a diferença entre as duas taxas é a menor, um ponto e meio, porque a dívida já era cara no passado; o mal italiano está feito, não está por vir. Na França a diferença é a maior, dois pontos e meio, e é toda futura: a taxa média sobe dois décimos por ano enquanto o mercado pedir 5%, com uma dívida em que cada ponto de r − g custa 1,2 pontos de PIB. A França não tem hoje um problema de r − g. Tem um problema de s de 2,8% do PIB que o mercado está a transformar, à razão de 310 mil milhões por ano, num problema de r − g.

Há ainda uma variante que vale a pena correr, porque é a que os bancos centrais prometem: a segunda conta com a inflação a 2% em todos. A margem portuguesa cai para 2,4 pontos; a italiana melhora para menos 0,9, porque a inflação italiana está abaixo de 2%; a britânica vai a menos 2,9, a americana a menos 3,5, a francesa a menos 5,5. O único país cuja dívida desce num mundo de juros de mercado e inflação no objetivo é Portugal, e desce porque tem um excedente primário, não porque tenha sorte com as taxas. Os dois anglo-saxónicos estão a usar a via da inflação sem a anunciar: o seu rácio só fica parado enquanto o banco central falhar o objetivo. O problema da dívida americana não chega com uma crise; chega no dia em que a Reserva Federal acerta.

A despesa que vem

Todas as margens do quadro são calculadas com o saldo primário de 2026, e esse saldo vai piorar nos cinco pela mesma razão. A NATO fixou em junho de 2025 o objetivo de 5% do PIB em defesa até 2035, 3,5% em despesa militar propriamente dita, e a Europa está a caminho de o cumprir a partir de 2% ou menos. A Alemanha vai a 3,5% em 2029 com um fundo de 500 mil milhões fora do travão da dívida; a Itália já inscreve no seu documento programático um défice de 3,4% em vez de 2,8% com a cláusula de escape para a defesa; a França promete subir com um défice de 5%; o relatório do Orçamento português admite que o crescimento da despesa em 2027 só cabe na regra europeia por causa da defesa. Um ponto e meio do PIB a mais em despesa, todos os anos, é um ponto e meio a menos no s de cada um. Subtraia-se ao quadro: a margem portuguesa na segunda conta fica em dois pontos, a italiana em menos três, a francesa em menos sete. A defesa é a despesa que vem, e vem para todos ao mesmo tempo, no momento em que o juro deixou de ser gratuito.

Moeda própria, default próprio

Nenhuma das contas mostra de quem são as entradas, e isso decide mais do que elas. O saldo primário é do parlamento, em todos. O crescimento real é de todos e de ninguém. Mas a taxa de juro e a inflação têm donos diferentes consoante a moeda. Os Estados Unidos e o Reino Unido endividam-se na moeda que emitem. Um Estado assim nunca falha um pagamento nominal, porque o seu banco central pode sempre comprar o que o mercado recusa. O que esse Estado não pode garantir é o valor real do que paga. É isso que faz da inflação uma forma de incumprimento: os credores recebem os dólares ou as libras prometidos, mas recebem-nos com menos poder de compra do que contrataram. Robert Hall e Thomas Sargent mediram-na para os Estados Unidos entre 1946 e 1974, e concluíram que a maior parte da descida de 106% para menos de 25% do PIB veio de crescimento e inflação acima do juro pago, e não de excedentes primários. O Reino Unido fez o mesmo a uma dívida que saiu da guerra acima de 200% do PIB.

Um default a sério tem uma data, um tribunal e um culpado. O encapotado não tem nenhum dos três. Os credores perdem um pouco todos os anos, nenhum consegue apontar o dia em que foi expropriado, e a perda espalha-se por toda a gente que tem ativos nominais, incluindo quem nunca emprestou ao Estado: o reformado com a pensão, o aforrador com o depósito. É um imposto sem lei e sem voto, e ainda tem a vantagem de não ser decidido por quem o cobra: basta que o banco central falhe o objetivo.

O default encapotado tem uma vantagem política sobre o default a sério, e é por isso que se repete. Um default a sério tem uma data, um tribunal e um culpado. O encapotado não tem nenhum dos três. Os credores perdem um pouco todos os anos, nenhum consegue apontar o dia em que foi expropriado, e a perda espalha-se por toda a gente que tem ativos nominais, incluindo quem nunca emprestou ao Estado: o reformado com a pensão, o aforrador com o depósito. É um imposto sem lei e sem voto, e ainda tem a vantagem de não ser decidido por quem o cobra: basta que o banco central falhe o objetivo. Tem dois limites. Funciona uma vez por geração, porque depois disso os credores põem o risco no preço e o r sobe de vez; os 5,2% que o Tesouro americano paga hoje a dez anos, com uma inflação de 2,8%, são o princípio dessa fatura. E funciona menos onde a dívida está indexada: cerca de um quarto dos títulos britânicos são indexados à inflação, e a inflação de 2022 fez subir a despesa britânica com juros no próprio ano em que devia tê-la aliviado.

Portugal, França e Itália endividam-se numa moeda que não emitem. Paul De Grauwe descreveu em 2011 o que isso significa: um país do euro está na posição de um país emergente endividado em moeda estrangeira, exposto a crises de liquidez que se cumprem a si próprias, porque a dúvida sobre o refinanciamento faz subir o juro que torna o refinanciamento impossível. A via da inflação existe, mas só coletivamente: é decidida em Frankfurt para vinte países de uma vez, e o r vem de Frankfurt e do prémio de risco que o mercado pede a cada um. Portugal beneficiou dela entre 2021 e 2025 sem a ter escolhido: o deflator tirou 4,4 pontos ao rácio da dívida em 2024 e 3,5 em 2025, mais do que o saldo primário, e a mesma inflação que o fez indexou as pensões que o Orçamento agora paga.

O único incumprimento que um país do euro pode escolher sozinho é o outro, o a sério, e a Grécia mostrou o que custa. O corte de 53,5% aos credores privados em 2012 foi a parte barata. A parte cara foi o ajustamento que o acompanhou, feito à pressa e sem moeda própria para o amortecer: o PIB grego caiu um quarto entre 2008 e 2013, o desemprego passou de 27%, e a dívida, que o corte devia ter resolvido, voltou a 180% do PIB porque o denominador caiu mais depressa do que o numerador. Um default a sério não é um acontecimento; é uma década. Para um membro do euro, a equação tem só duas alavancas, o crescimento real e o saldo primário, e um credor de último recurso cuja vontade é política.

Se o mercado fechar a Paris e a Roma

A escala do problema merece ser dita em números. A França deve 3,6 biliões (milhões de milhões) de euros e a Itália cerca de 3,2; juntas, perto de metade da dívida pública da zona euro. Só a França tem de colocar no mercado cerca de 310 mil milhões de dívida a médio e longo prazo por ano. O Eurossistema já tem no balanço 1,1 biliões de dívida dos dois países, 600 mil milhões franceses e 500 mil milhões italianos, mais de um terço de tudo o que detém de dívida pública, e deixou de reinvestir o que vence: ao ritmo atual, devolve ao mercado cerca de 150 mil milhões por ano desses dois emissores, que alguém tem de comprar além das emissões novas. O Mecanismo Europeu de Estabilidade pode emprestar, no máximo, 500 mil milhões: menos de um ano das necessidades dos dois juntos. A Grécia de 2010 valia 2% do PIB da zona euro e precisou de três programas. A França e a Itália valem um terço. Um terço da zona euro não se resgata. Ou se financia, ou se perde.

Financiar quer dizer o BCE. Se o mercado fechar aos dois, o Eurossistema teria de absorver da ordem de 500 a 700 mil milhões por ano, o ritmo das compras da pandemia, mas concentrado em dois emissores e num momento em que o seu mandato manda subir juros para baixar a inflação. Comprar dívida para baixar os juros de dois países enquanto se sobem os juros dos vinte é uma contradição que o Tratado não resolve e o Conselho do BCE teria de resolver numa noite. Os instrumentos existentes não servem: as OMT exigem um programa do Mecanismo, o Instrumento de Proteção da Transmissão exige que o país não esteja em procedimento por défice excessivo, e os dois estão. Seria preciso um programa novo, sem condições, para o segundo e o terceiro países da moeda. E há o risco. As compras do Eurossistema são feitas pelos bancos centrais nacionais, que guardam o risco de crédito do seu próprio Estado: as obrigações francesas estão no Banco de França, as italianas no Banco de Itália. Um banco central cujo principal ativo é a dívida do seu Tesouro não a pode segurar, porque o segurador é o segurado. Uma reestruturação de 20% sobre 1,1 biliões é uma perda de 220 mil milhões que voltaria, por via dos balanços dos dois bancos centrais, aos dois Tesouros que a tinham provocado.

A Itália tem um governo estável, um excedente primário e uma reforma com idade de 67 anos. A França tem um parlamento sem maioria desde 2024, uma sucessão de primeiros-ministros, e uma rua que derrubou a reforma das pensões de 2023 antes de ela chegar a meio: o aumento da idade de reforma de 62 para 64 anos foi suspenso em novembro de 2025, por 255 votos, e a idade legal ficou congelada nos 62 anos e nove meses até 2028.

O que torna o caso francês diferente do italiano é a política. A Itália tem um governo estável, um excedente primário e uma reforma com idade de 67 anos. A França tem um parlamento sem maioria desde 2024, uma sucessão de primeiros-ministros, e uma rua que derrubou a reforma das pensões de 2023 antes de ela chegar a meio: o aumento da idade de reforma de 62 para 64 anos foi suspenso em novembro de 2025, por 255 votos, e a idade legal ficou congelada nos 62 anos e nove meses até 2028. A suspensão custa 1,8 mil milhões em 2027. A eleição presidencial de abril de 2027 vai decidir-se, em parte, sobre essa idade, com um candidato de esquerda com hipóteses de segunda volta a prometer anular a dívida que o Banco de França detém, e a direita nacionalista a prometer o regresso aos 62. A França não tem um problema de solvência; tem um problema de consentimento, e os mercados não emprestam a quem não consente em pagar.

Sem o BCE, resta a Alemanha, e a posição da Alemanha nunca esteve tão pouco clara. Em 2012 Berlim tinha um modelo a funcionar, um excedente e um chanceler com maioria; podia pagar para que o euro não se partisse e podia explicar aos seus eleitores porquê. Em 2027 a Alemanha sai de dois anos de recessão e um de estagnação, com a energia cara, a indústria a perder para a China aquilo em que era a melhor do mundo, o setor automóvel a despedir às dezenas de milhares, e um compromisso de defesa de 3,5% do PIB em 2029 financiado fora do travão da dívida. A idade de reforma alemã está a subir para os 67 anos. A pergunta que qualquer deputado alemão fará em voz alta é a que ninguém em Bruxelas quer ouvir: porque haveria o contribuinte alemão, que trabalha até aos 67, de financiar a reforma francesa aos 62? O Tribunal Constitucional de Karlsruhe já perguntou uma vez, em 2020, se o BCE sabia o que estava a fazer. A segunda vez não seria uma pergunta.

O risco para a moeda é o que se viu em 2012 e ninguém quer rever. Quando a dúvida sobre um Estado se transforma em dúvida sobre a sua permanência no euro, os depósitos saem dos bancos desse país para os bancos alemães, os saldos do sistema de pagamentos disparam. O Bundesbank acumulou mais de 700 mil milhões de créditos sobre os outros nesse ano. Em 2012 o BCE parou isso com três palavras e sem comprar nada, porque a inflação estava a caminho de zero e porque o país em causa era a Itália, com um primeiro-ministro técnico a fazer o ajustamento. Em 2027 a inflação não estaria a caminho de zero, o país seria a França, e a Alemanha que teria de assinar por baixo seria a de agora. O euro sobrevive a uma crise francesa; não sobrevive intacta a ficção de que o BCE não financia governos ou de que as regras valem para todos por igual. Uma das duas tem de cair.

Portugal não está nesta conta e está em todas as suas consequências. Se o BCE comprar sem condições, os nossos juros ficam limitados com os dos outros, e a nossa margem aguenta. Se não comprar, os nossos juros sobem com os deles, como em 2011, quando a nossa curva subiu mais de mil pontos sem que tivéssemos causado a crise de ninguém. A diferença entre os dois cenários não se decide em Lisboa. O que se decide em Lisboa é com que excedente primário e com que reserva se chega ao dia em que se decide em Frankfurt.

O caso português, lido nas duas contas

Portugal é o melhor dos cinco nas duas contas, e as duas contas mostram também por quanto tempo.

  1. Na primeira, a margem é de 4,7 pontos, e cerca de um ponto é inflação acima da zona euro, que não dura; o relatório do Orçamento já prevê o deflator a 2,5% em 2027 e os juros a subir e admite que o diferencial entre juro e crescimento ajudará menos do que nos anos anteriores.
  2. Na segunda, com os 4% que o mercado nos pede hoje, a margem é de 3,4; com a inflação na média europeia, 2,4; com a defesa a 3,5% do PIB, perto de um. É para aí que caminhamos, à velocidade de um oitavo do stock por ano, e o que sobra nesse ponto é o que sempre esteve nas nossas mãos: um crescimento real de 2%, que é o que a economia dá quando o investimento público não cai, e um excedente primário de 2,5%, que é o que o Estado consegue quando não o distribui. Dois pontos e meio de margem é o que separa Portugal da Itália, que na segunda conta já está em terreno negativo com um excedente parecido.

A tentação é a inversa. Um excedente de 2,5% do PIB, com a dívida a descer três pontos por ano, parece dinheiro que sobra. Não sobra: é a entrada que compensa as outras duas, que não controlamos, no ano em que elas deixarem de ajudar. O relatório do Orçamento faz a conta do choque de 100 pontos base e encontra 505 milhões; o choque que importa é o da secção anterior, em que o r português não sobe um ponto, sobe vários, e as duas margens somem-se num semestre. A almofada não é a margem de hoje. É o excedente que a produz.

Quem decide o sinal

A equação tem três entradas e, para um país do euro, apenas uma delas está no Orçamento. É por isso que a comparação com os Estados Unidos engana. Washington pode escolher entre a dívida e o nível de preços, e tem escolhido os preços sem dizer. Lisboa não pode. A nossa única escolha legítima é a do g real, que se faz com investimento e com produtividade, e a do s, que se faz com disciplina em anos bons. Os outros dois termos, a inflação e os juros, são-nos dados, e o que nos é dado pode ser retirado. A segunda conta é a prova: O mercado já tirou um ponto e meio à nossa margem sem que ninguém em Lisboa tenha decidido nada.

A boa notícia é que a escolha legítima chega. Com um crescimento real de 2% e um excedente primário de 2,5%, a dívida portuguesa desce mesmo ao juro de mercado de hoje e com a inflação no objetivo, e desce a um ritmo que nenhum dos outros quatro tem. A má notícia é que os dois números são decisões anuais, e que o país que os toma é o mesmo que passou uma década a deixar cair o investimento público e que já pagou, por três anos seguidos, um suplemento extraordinário de pensões. A aritmética não tem opinião sobre isto. Apenas soma.
  •  

El exjuez de la Audiencia Nacional Baltasar Garzón estudia personarse para defender a los nacionalizados por la ‘ley de nietos’ que no podrán votar en las elecciones

El exjuez de la Audiencia Nacional Baltasar Garzón. (Europa Press)

La Federación de Asociaciones Gallegas de la República Argentina ha anunciado en sus redes sociales que el despacho del exjuez Baltasar Garzón ofrecería representación jurídica gratuita a los españoles residentes en el extranjero afectados por la suspensión cautelar de su derecho a voto en las elecciones generales del próximo 29 de noviembre. La entidad ha urgido a los afectados a actuar antes del 19 de octubre, aunque el plazo de cinco días hábiles concedido por el Tribunal Supremo para personarse en el procedimiento no comenzó a contar hasta el día siguiente a la publicación de los autos en el BOE, el 15 de octubre, por lo que vence el jueves 22.

Tras difundirse el anuncio, el despacho ILOCAD ha aclarado que está estudiando una posible personación en el procedimiento ante el Tribunal Supremo. Sin embargo, no ha confirmado en los términos anunciados por la federación que vaya a asumir gratuitamente la representación de los afectados. La posible intervención del bufete y las condiciones en las que se produciría siguen, por tanto, pendientes de aclaración.

El ofrecimiento llega después de que el Tribunal Supremo haya mantenido la suspensión de las inscripciones electorales de 163.020 personas que obtuvieron la nacionalidad española al amparo de la conocida como ‘ley de nietos’. El Alto Tribunal les ha dado cinco días hábiles para personarse en el procedimiento con abogado y procurador y presentar alegaciones, en un intento de garantizar que puedan defender sus intereses antes de que se celebren los comicios.

También puedes seguirnos en nuestro canal de WhatsApp, en Facebook y en Instagram

La federación ha dirigido su llamamiento a quienes adquirieron la nacionalidad española mediante la Ley de Memoria Democrática desde octubre de 2019, incluso a quienes ya votaron en las elecciones de 2023. En su publicación, la entidad sostiene que resulta necesario recurrir ante el Tribunal Constitucional y actuar ante el Supremo para tratar de revertir la situación.

Cinco días para personarse en una causa que afecta al voto exterior

La posibilidad de que el despacho de Garzón se persone en el procedimiento llega en un momento especialmente delicado para los afectados, que residen en muchos casos fuera de España y disponen de un margen muy reducido para intervenir en el procedimiento.

La urgencia del llamamiento se explica por las circunstancias en las que el Supremo ha mantenido la medida cautelar. El tribunal rechazó el recurso de la Abogacía del Estado, respaldado por la Fiscalía, que pedía levantar la suspensión ante la imposibilidad material de revisar a tiempo los expedientes afectados. La Sala de lo Contencioso-Administrativo considera que no se ha acreditado suficientemente el cumplimiento de la revisión que había ordenado y mantiene la restricción de los efectos electorales de las inscripciones cuestionadas.

El exjuez de la Audiencia Nacional Baltasar Garzón. (Alejandro Higuera López /Infobae)

El problema es que la Administración no ha podido identificar de forma automática a todos los ciudadanos afectados ni determinar cuántos expedientes se han revisado. El censo para las elecciones del 29 de noviembre ya estaba cerrado cuando se adoptó la medida, lo que dificulta tanto la comprobación individual de las inscripciones como la comunicación directa de la resolución a los interesados.

Por ese motivo, el Supremo ha ordenado publicar sus autos en el Boletín Oficial del Estado y en el Tablón Edictal Judicial Único, además de dar publicidad a la decisión a través de los consulados. Los afectados disponen de cinco días hábiles para comparecer en el procedimiento y formular alegaciones, pero la publicación oficial no equivale a una notificación individual a cada ciudadano.

La resolución tampoco supone que los afectados pierdan la nacionalidad española. La controversia se refiere a su inscripción electoral y a la posibilidad de ejercer el sufragio en los próximos comicios. El tribunal contempla que quienes acrediten mediante certificación consular que son descendientes de españoles exiliados puedan quedar fuera de la restricción, aunque la aplicación de este criterio plantea dificultades prácticas por la falta de tiempo y medios para examinar los expedientes. En este contexto, ILOCAD, el despacho de Baltasar Garzón, ha señalado que estudia una posible personación para valorar las vías de actuación disponibles.

Baltasar Garzón se ofrece a ayudar a los afectados

Baltasar Garzón, nacido en Torres (Jaén) en 1955, alcanzó notoriedad como titular del Juzgado Central de Instrucción número 5 de la Audiencia Nacional, donde instruyó algunas de las causas judiciales de mayor repercusión de las últimas décadas. Su nombre adquirió proyección internacional en 1998, cuando impulsó la orden de detención del dictador chileno Augusto Pinochet por presuntos delitos relacionados con la represión durante su régimen, en un caso que alimentó el debate sobre la jurisdicción universal.

Durante su carrera judicial también investigó tramas de narcotráfico, terrorismo y corrupción, además de promover actuaciones sobre los crímenes de la Guerra Civil y la dictadura franquista. Su trayectoria terminó en la carrera judicial en 2012, cuando el Tribunal Supremo lo condenó a once años de inhabilitación por prevaricación en relación con las escuchas ordenadas en prisión entre investigados del ‘caso Gürtel’ y sus abogados.

Desde entonces, Garzón ejerce la abogacía y dirige ILOCAD, un despacho especializado en asuntos jurídicos complejos y cooperación internacional. También está vinculado a la Fundación Internacional Baltasar Garzón (FIBGAR), dedicada a la promoción de los derechos humanos y la lucha contra la impunidad.

  •  

‘So safe you could drink it’: Scientists and pesticide victims fear an EU rollback

For decades, French farmers sprayed pesticides they were told were harmless. Many have since fallen ill, grappling with cancers and other diseases caused by exposure. As the EU prepares to vote on a package that would end regular safety reviews of most pesticides, victims, doctors and scientists warn it could keep harmful products on the market for longer.

  •  

Por que a proibição das Bets é tão importante

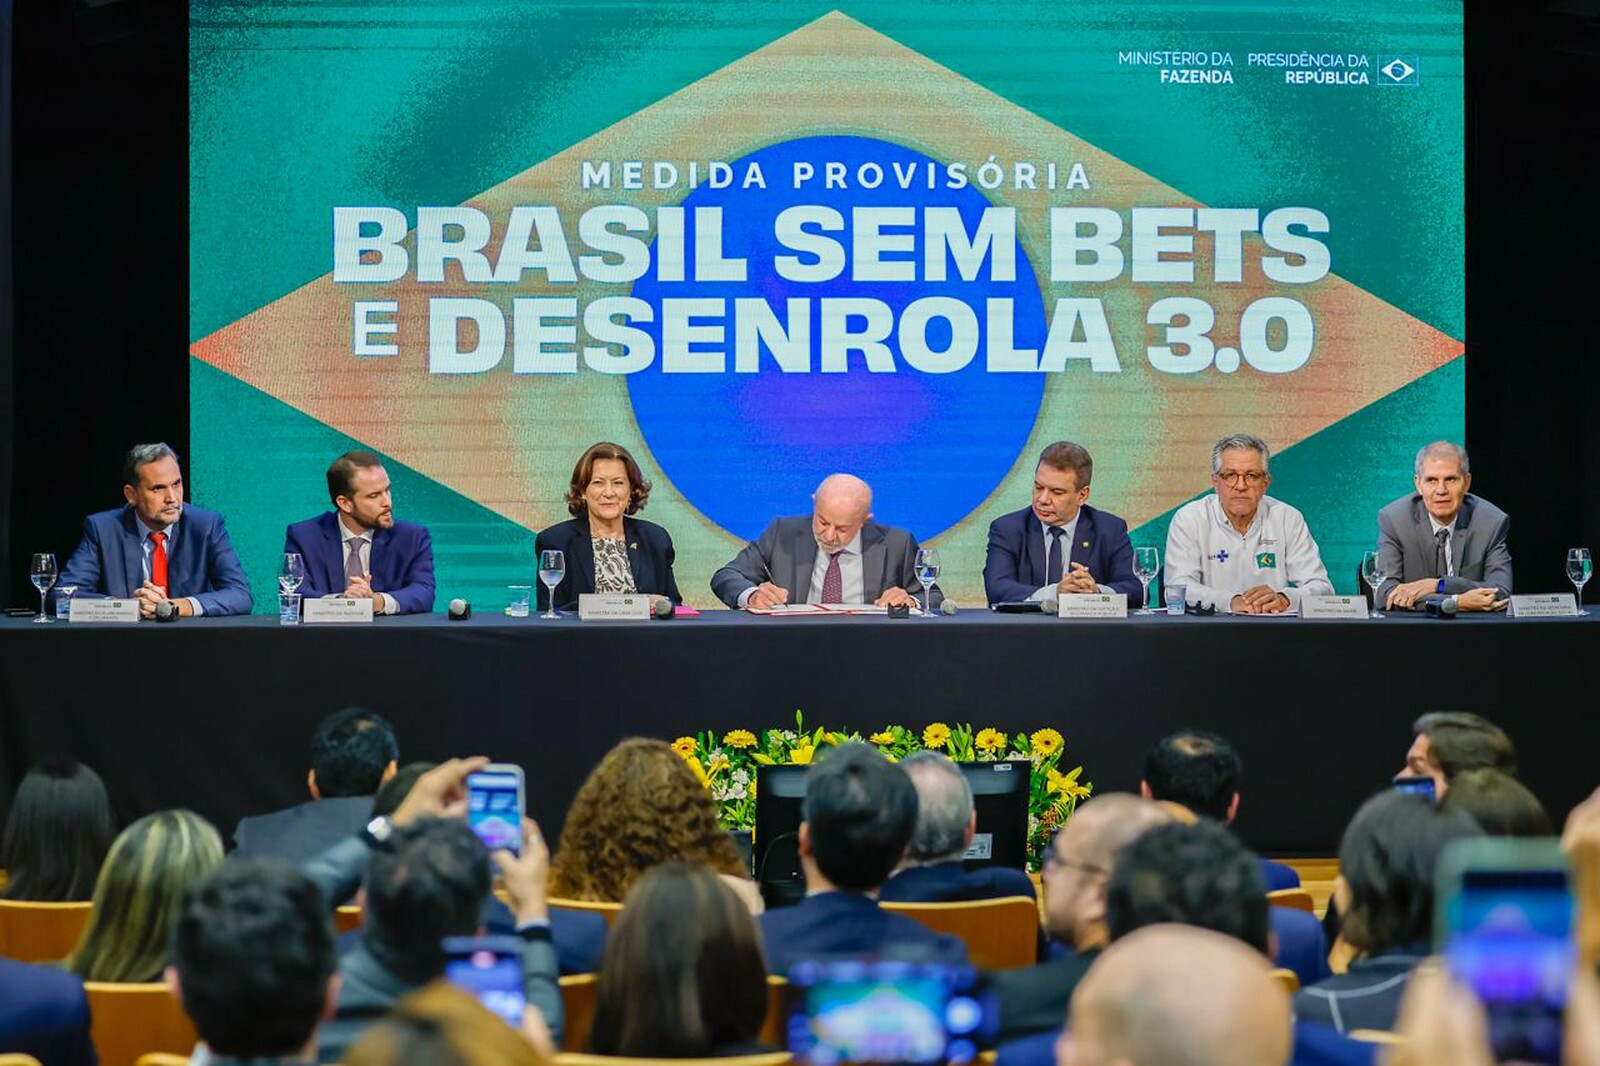
Na sexta-feira, dia 25 de setembro, às vésperas do primeiro turno das eleições, o presidente Lula assinou a Medida Provisória (MP) 1394, que proíbe a atuação das bets no país. A MP é uma vitória, ainda que venha tarde.

É apenas o começo de uma batalha jurídica e regulatória que irá se desenrolar no próximo mandato eleitoral, com papel central tanto do presidente eleito quanto dos demais parlamentares. Afinal, deputados e senadores compõem as comissões mistas que analisam as medidas provisórias, e, para virar lei, uma MP também precisa ser aprovada pela Câmara e pelo Senado. 

Aqui, quero enaltecer o papel fundamental que a cobertura jornalística da Agência Pública teve nessa decisão, e que minha colega Natália Viana detalha em sua coluna da semana passada.  

Que o vício em apostas – a ludopatia – tem um impacto grande na saúde da população, já está estabelecido, tanto em termos psicológicos quanto financeiros. Não são poucos os casos de pessoas que perdem bens materiais, se endividam e quebram relações familiares por causa das apostas.

O marido de uma amiga não tem celular desde o ano passado: foi a condição para que seguissem o relacionamento, depois de ele perder tudo o que tinham guardado e até vender o carro para seguir jogando. 

Rafael Borges Amaral, de 26 anos, perdeu a vida na batalha contra a ludopatia. A carta escrita por sua mãe, Vânia de Souza Borges, não foi ouvida pela CPI das Bets, mas alcançou o Brasil e ajudou a levantar a bandeira de muitas outras famílias pela proibição das apostas online.

A saúde das pessoas é muito mais importante do que qualquer impacto econômico. Antes de pensar no PIB ou na arrecadação tributária, é a vida que precisa ser colocada em primeiro plano. 

Então, mesmo se proibir as bets fosse ruim para a economia, seria a decisão acertada.

Mas este não é o caso. Para a economia do país, acabar com esses jogos é bastante benéfico.

Isso porque a renda que é absorvida pelas bets não retorna em mesmo volume para a economia do país. Ela é tirada de circulação, em grande parte apropriada pelas casas de aposta, muitas das quais nem no Brasil estão.

Então, além da renda que sai do bolso das famílias e prejudica suas contas diárias, a economia do país como um todo é afetada. 

Isso porque, quando alguém vai ao mercado e gasta dinheiro comprando um produto ou contratando um serviço, esse valor retorna em maior escala para a economia. É o que chamamos de efeito multiplicador. 

Por exemplo, se eu compro R$ 100 no mercadinho, estes R$ 100 viram a renda do comerciante. Ele, por sua vez, vai gastá-la, o que gera renda para outra pessoa, que também vai gastar, e assim por diante. No final, R$100 viram muito mais em atividade econômica. A roda da economia gira.  

Mas, se eu perco estes mesmos R$ 100 num cassino online, este dinheiro não comprou nada, não gerou demanda nenhuma. E a maior parte dele não vai retornar em prêmios, vai ser retida na casa de apostas.

Um estudo conduzido pelo professor Guilherme Klein para o Centro de Estudos de Macroeconomia das Desigualdades da Universidade de São Paulo (Made/USP) dimensionou o impacto das bets nesse movimento. 

A conta é a seguinte. O Centro Celso Furtado estimou que, em 2025, houve uma transferência bruta de R$ 62,5 bilhões para as plataformas de apostas. Ou seja, somando tudo o que foi apostado e redistribuído em prêmios, as bets ficaram com mais de 60 bilhões para si. 

Com esse número, o professor estimou alguns cenários diferentes, com hipóteses mais ou menos otimistas sobre o papel econômico do setor de apostas, e chegou numa perda total para a economia brasileira de algo entre R$ 90,9 bi e R$ 141 bilhões de reais – ou de 0,7 a 1,1% do PIB do nosso país.

De um terço a metade do crescimento da economia brasileira em 2025. Até cinco vezes mais do que o impacto estimado para o tarifaço americano. 

A própria Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) estimou que o varejo sozinho deixou de faturar cerca de R$ 103 bilhões em 2024, devido ao direcionamento de recursos das pessoas para as bets.

Mesmo quando consideramos o ganho de arrecadação que a regulamentação das apostas trouxe, regular sai mais caro para o país do que proibir. No Estudo do Made, o efeito final é de uma redução entre R$ 14,6 bilhões e R$ 35,6 bilhões na arrecadação de impostos.

Isso sem nem considerar a elevação dos gastos em saúde pública para tratamento do vício em apostas. Conforme o Instituto de Estudos para Políticas de Saúde (IEPS), as bets geram um custo anual para o SUS de R$ 30,6 bilhões. 

No fim, a soma do jogo é clara. Com a proibição, ganham as pessoas, sua saúde mental e financeira, e a economia do país. Só perdem, mesmo, as casas de apostas – e os influenciadores que elas remuneram. 

  •  

Flávio Bolsonaro propõe ‘voucher’ para creche: a troco de quê?

Uma grande novidade deste período eleitoral é a constatação por parte das campanhas – de todos os espectros políticos – de que 51,5% do eleitorado é composto de mulheres. E que, por isso, falar delas e de pautas que as interessam talvez seja uma boa ideia. 

A aproximação da direita e da extrema direita ao público feminino não é de hoje. O crescimento de figuras como a Senadora Damares Alves (Republicanos-DF) e a própria Michelle Bolsonaro (PL-DF), ex-presidente do PL Mulher, são exemplos disso. 

Claro, existem personalidades e falas misóginas também na esquerda. Mas essa “direita pró-mulher” me é um pouco estranha porque, afinal, o projeto da direita é, em essência, machista. Afinal, o neoliberalismo é ancorado em políticas econômicas que não só prejudicam relativamente mais as mulheres como dependem de forma basilar da exploração gratuita de seu trabalho. 

Um exemplo bastante conhecido é o das creches públicas. Um projeto de Estado mínimo que se desresponsabilize do investimento na educação infantil nunca vai se preocupar em garantir vagas para todas as crianças. 

Isso, por um lado, reduz a possibilidade de autonomia econômica das mães, que têm restrita sua possibilidade de trabalhar fora porque precisam ofertar cuidado para as crianças em tempo integral – sem compensação financeira. Já que hoje, cerca de 30% das mulheres que não buscam trabalho remunerado afirmam não o fazer por precisarem se dedicar ao cuidado de familiares e a afazeres domésticos. 

Por outro lado, este projeto terceiriza para a figura das famílias – na prática, quase sempre só às mulheres – uma carga que deveria ser da sociedade como um todo, a de manter e reproduzir a vida. 

No caso das crianças, elas são a força de trabalho do futuro. 

Ou seja: o país só cresce, produz e prospera porque há algumas décadas uma parte das mulheres dedicou anos de suas vidas para criar gratuitamente quem hoje compõe a massa de trabalhadores. 

O benefício da educação das crianças é apropriado por todos, mas os custos são vistos como uma responsabilidade privada – e que tem gênero. 

Ou seja, a direita neoliberal prega o desmonte de um aparato de políticas públicas importantíssimas para a autonomia feminina. 

Voltando ao exemplo das creches, uma das propostas de Flávio Bolsonaro (PL-RJ) é a ampliação da vaga de creches, usando como recurso, no caso de falta das vagas públicas, a distribuição de “vouchers” para creches particulares. 

Por trás de uma aparente defesa da autonomia das mulheres (que pouco convence a quem conhece o candidato, sua família e seu entorno político, com histórico de falas bastante machistas, diga-se de passagem) há uma repetição dessa mesma lógica neoliberal que estamos discutindo.

Ofertar “vouchers” para a educação pública é, de novo, tirar a responsabilidade do Estado e da coletividade e direcionar para o mercado privado. Além disso, tem efeitos ambíguos, pois raramente conduz a uma melhoria do serviço ofertado. Mercantilizar um serviço que não segue a lógica operacional de mercado traz mais malefícios do que ganhos. 

Uma política de “vouchers” expande, a princípio, o número de vagas, porque gera um incentivo financeiro para a criação de equipamentos de creche particular. Mas dificilmente os valores repassados às famílias serão suficientes para custear uma educação de elite. Criam-se aparelhos voltados para o atendimento desse mercado, com pior qualidade, superlotação e outras estratégias para garantir que uma atividade que não é muito lucrativa por princípio vire um bom “negócio”.

A educação infantil vira uma máquina de fazer dinheiro, e assim há ainda menos incentivo para resolver o problema da falta de vagas na rede pública. 

Quem perde são as crianças. E as mulheres que cuidam delas. 

Num outro caminho, a Política Nacional de Cuidados, instituída em dezembro de 2023, dá um passo na garantia do direito universal às creches públicas. Sua aprovação e a subsequente criação do Plano Nacional de Cuidados Brasil que Cuida foram uma vitória importante do movimento feminista no governo atual. Meses antes fora criada a Secretaria Nacional da Política de Cuidados e Família, no Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome (MDS), e da Secretaria Nacional de Autonomia Econômica e Política de Cuidados, no Ministério das Mulheres. São dois órgãos criados para construir políticas sólidas para as mulheres. 

O Plano prevê a criação de 100 mil novas vagas em creches e pré-escolas até 2027. 

Segundo o MEC, no ano de 2025, 48,5 mil dessas vagas foram criadas. Uma melhoria, mas que não garantiu o cumprimento da meta do Plano Nacional da Educação, que estipulava 50% das crianças de 0 a 3 anos matriculadas até esse mesmo ano. O percentual final foi de 41,8%, o maior da história, mas ainda aquém do planejado. 

Ou seja, o caminho está colocado, mas os esforços atuais não bastam. Até porque a execução integral desta e de outras ações do plano depende de garantia orçamentária e compromisso político, que não estão dados por enquanto.

Mesmo numa vitória petista, será preciso pressionar pela continuidade e ampliação das políticas, e sobretudo por espaço para elas no orçamento.  

Percebendo que as mulheres serão força definidora nesta eleição, todos os candidatos direcionam a nós muitas propostas. 

Mas não sejamos ingênuas. Se, para uns, somos parte da vida e da agenda política – e, com eles, conseguimos negociar pelo avanço de nossas pautas – para outros, nossas aflições se tornam belos tíquetes para ainda mais mercantilização. 

  •  

Dos estudiantes de Canarias viajan por primera vez a China para hacerse con el 'oro olímpico' de la FP

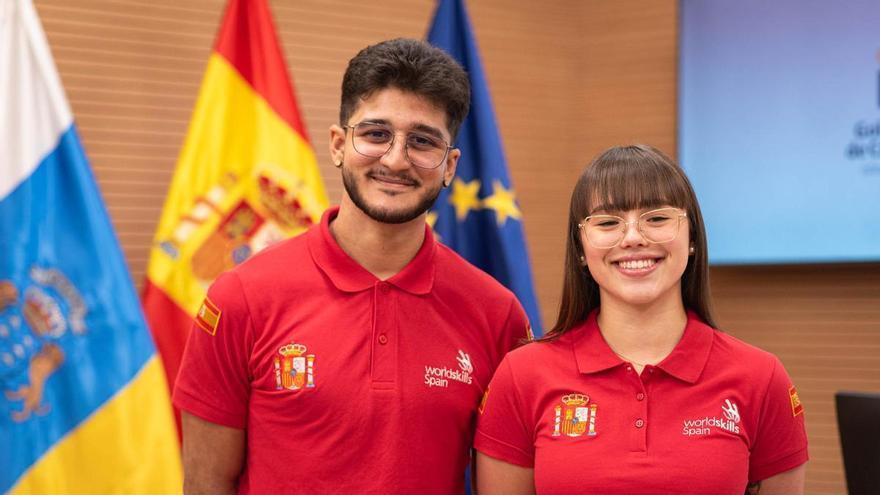
Canarias participará por primera vez en los 'Juegos Olímpicos' de la Formación Profesional (FP). Matías Alejo, del IES Geneto, y Laura Puerto, representante del CIFP Virgen de las Nieves y alumna del CIFP Virgen de Candelaria, viajarán del 22 al 27 de septiembre a Shanghái (China) para competir en la WorldSkills Competition, la mayor cita mundial de la FP. Cada uno lo hará en una modalidad distinta. Mientras Alejo competirá en Carpintería, Puerto lo hará en Servicios de Restaurante y Bar. Allí no tendrán que correr 100 metros lisos ni saltar con pértiga, sino demostrar, con la sierra y la bandeja, por qué son los mejores en sus disciplinas.

  •  

Una residencia escolar de Tenerife comienza el curso sin vigilantes de seguridad: docentes se turnan de noche para acompañar a los alumnos

La residencia escolar Pedro García Cabrera, ubicada en La Laguna, acaba de comenzar el curso académico 2026/2027 sin el servicio de vigilancia nocturna que tenía contratado en años anteriores, lo que ha llevado al equipo directivo de la residencia a asumir el acompañamiento nocturno del alumnado. Estas jornadas, que se organizan por turnos, no forman parte de sus funciones ordinarias y se suman al horario laboral que deben cumplir al día siguiente. Se trata, por lo tanto, de una situación que ha generado malestar entre los docentes y que supone una carga adicional que repercute en su descanso.

  •  

Esquerda, direita e centro concordam mais sobre a economia do que a eleição faz parecer

Em todo o período eleitoral, a economia invade a conversa do dia a dia de boa parte das pessoas. Seja no almoço de domingo, no ponto de ônibus, na fila da padaria ou no grupo de WhatsApp da família. E é aí, longe do palanque, que uma pesquisa revela algo que o discurso da polarização insiste em esconder: brasileiros e brasileiras de todos os espectros concordam bem mais sobre economia do que a lógica do “nós contra eles” sugere.

O estudo Percepções da Economia Brasileira, encomendado pelo Fundo Global para uma Nova Economia (GFNE) e conduzido pela Ipsos, em parceria com os think tanks Transforma e Cipó, ouviu, de forma online, brasileiros maiores de 18 anos das classes A, B e C, entre junho e julho de 2026. E o resultado é revelador para este momento pré-eleitoral: o que eles defendem em termos de projeto econômico tem pouco a ver com a sua identificação política e ideológica.

A pesquisa fez um experimento simples e eficaz: apresentou plataformas de governo hipotéticas a dois grupos distintos de eleitores, sempre contrastando uma proposta identificada com a “direita genérica” – redução generalizada de impostos, privatizações, combate à corrupção, penas mais duras para crimes graves – a uma alternativa de esquerda.

No primeiro cenário, a alternativa foi a “centro-esquerda tradicional”: elevação do salário-mínimo, combate à pobreza por auxílios sociais, Estado mais presente na economia. Resultado: 46% dos eleitores preferem essa plataforma, contra 39% pela direita. Esse resultado, em si, já diz bastante. Mesmo uma parte de quem desaprova (23%) o governo atual ou não soube avaliá-lo (41%) se identifica mais com uma alternativa ao neoliberalismo.

Mas, no segundo cenário, a proposta de esquerda mudou de figura e o resultado disparou. A plataforma chamada de “nova economia” mantém a defesa do papel do Estado, mas troca o enfoque: combate a preços abusivos, reconhecimento do trabalho de cuidado, ampliação de direitos trabalhistas e taxação de grandes fortunas. Neste caso, a adesão à direita cai para 27%, enquanto a “nova economia” é escolhida pela maioria, por 59% dos entrevistados. Aqui, vale esclarecer: essa nova economia é definida pelo próprio GFNE como uma plataforma econômica que seja inclusiva, equânime e sustentável. Bastante do que venho defendendo nessa coluna, e do que também é promovido pela NoVE, Novas Vozes Econômicas, a rede de economistas progressistas da qual faço parte. 

A diferença entre os dois cenários não é sutil: são 20 pontos percentuais de distância entre duas versões de esquerda: uma tradicional, outra com propostas mais atreladas ao cotidiano dos entrevistados.

Isso diz algo que interessa a qualquer estrategista de campanha: não basta ser de esquerda, é preciso falar da economia que pesa no bolso das pessoas todos os dias.

E quem está migrando de opinião? Sobretudo dois grupos que a política costuma dar como perdidos para qualquer agenda progressista: os “inconsistentes”. Trata-se de eleitores sem padrão fixo de voto nas duas últimas eleições, categoria que reúne desde quem alternou o voto entre PT e Bolsonarismo até quem não votou ou nem se lembra em quem votou. Isso inclui uma fatia relevante de quem hoje desaprova o governo Lula.

Entre os inconsistentes (os eleitores sem padrão fixo), a adesão à esquerda salta de 49% para 63% quando a proposta é a “nova economia”. Entre os opositores ao PT, o salto é de 17 pontos percentuais, chegando a 40%, ou seja, quase a metade de quem hoje reprova Lula prefere uma agenda que taxa fortunas e amplia direitos trabalhistas a uma agenda neoliberal.

Se há um consenso por trás desses números, é que quem sente na pele o custo de vida quer soluções concretas, independente de quem as ofereça. A prova disso é o apoio a medidas específicas, que atravessa o espectro político inteiro.

Diante de um cenário internacional instável, 59% defendem maior controle estatal sobre empresas estratégicas; 66% apoiam a atuação do governo sobre o preço dos combustíveis. Metade do país defende relações diplomáticas pragmáticas, independentemente de alinhamento político, desde que haja vantagem comercial para o Brasil.

Mas o ponto de maior acordo da pesquisa – o maior de todos – não é sobre impostos, nem sobre o papel do Estado. É sobre tempo. Quase três em cada quatro brasileiros (73%) querem o fim da escala 6×1. E mesmo entre quem desaprova o governo Lula, esse apoio continua alto: 60%. Raramente uma pauta econômica reúne tanta gente ao redor da mesma mesa.

A isso soma-se a percepção de que o jogo está desequilibrado: 58% dos entrevistados acham que o sistema econômico atual beneficia principalmente ricos e poderosos, e mais da metade (53%) apoia taxar grandes fortunas para corrigir a rota.

Em síntese, o que a pesquisa da GFNE mostra é que grande parte do eleitorado concorda com novas políticas econômicas, voltadas ao desenvolvimento do país e à redução das desigualdades.

O eleitorado brasileiro, de direita, esquerda e centro, já sabe o que quer. Até outubro, falta saber qual candidato vai ser capaz de nomear essa economia com a clareza que ela merece.

  •  

A nova agenda de reforma das pensões: individualizar direitos, responsabilidade e risco

Em agosto foi divulgado o relatório sobre a reforma da Segurança Social encomendado pelo governo de Luís Montenegro ao grupo de trabalho coordenado por Jorge Bravo. Insere-se na ofensiva contra o sistema público de pensões que tem sido denunciada neste jornal. A nova agenda procura instaurar uma repartição à imagem da capitalização e dos sistemas complementares, trocando valores solidários por uma extensão do mercado em que o Estado subvenciona quem menos precisa. Está a emergir uma nova (…)

- 2026/09
  •  

Ainda sobre a inflação de alimentos no Brasil

Começo a coluna aproveitando o gancho do meu colega Gustavo Faleiros, que gentilmente me trouxe para conversa ao falar sobre a inflação de alimentos, em sua coluna da semana passada. (Para quem ainda não leu, Gustavo traz uma excelente explicação sobre o impacto das mudanças climáticas no preço dos alimentos.) 

Trago aqui mais algumas camadas desse problema tão complexo, me baseando no relatório “A Inflação de Alimentos No Brasil: Um Fenômeno Estrutural, Específico E Sistêmico”, do economista Valter Palmieri Junior., e nas formulações dos que são, indiscutivelmente, os maiores especialistas no assunto: o Instituto Fome Zero (IFZ).

Como bem colocado pelo Gustavo, a inflação de alimentos se tornou uma preocupação em vários países, especialmente a partir da pandemia do COVID-19. Mas, aqui no Brasil, o fenômeno propriamente dito é mais antigo, e já é percebido há duas décadas. 

A inflação de alimentos acontece quando os preços de alimentos e bebidas crescem mais do que a inflação como um todo. Ou seja, quando o Índice de Preços de Alimentos e Bebidas (IPAB) cresce mais do que o Índice de Preços ao Consumidor Amplo (IPCA) –pelo qual normalmente medimos a inflação no Brasil. 

E isso acontece praticamente todo ano desde 2007. De lá para cá, o preço dos alimentos subiu 1,6 vez mais do que o restante dos preços. Por isso, especialistas vêm alertando para o problema da inflação dos alimentos há bastante tempo. 

Mas, desde a pandemia, uma coisa mudou: o grupo que puxava o crescimento do IPAB até então era, sobretudo, o da alimentação fora do domicílio. Ou seja, preços de comida em bares, lanchonetes e restaurantes. Desde 2020 é o grupo de alimentos consumidos no domicílio quem cresce mais, acumulando uma alta de 65% em apenas seis anos! 

Essa mudança tem efeitos perversos. A despesa com alimentação é incontornável: todos precisam comer. É claro que existem diferenças na alimentação de pessoas com mais e menos dinheiro, mas, no limite, todos gastam com isso. É uma conta que pesa mais para quem ganha menos e precisa destinar uma parcela maior de seu orçamento para a comida. 

Dados do IBGE mostram que a alimentação representava, em 2018, 23,8% dos gastos das famílias que ganhavam até dois salários-mínimos. Já para as que ganhavam mais de 25 salários-mínimos, era apenas 11,5%. Com a escalada dos preços desde então, é bem provável que essa proporção tenha subido, com ainda mais intensidade para os mais pobres. 

Comer fora muitas vezes é um luxo, a base da alimentação da maioria dos brasileiros é de refeições preparadas em casa. Essa opção segue sendo a mais barata, mas seu custo vem crescendo com maior rapidez. 

Aqui, vale destacar: são os alimentos in natura e minimamente processados – aqueles colhidos diretos do pé ou compostos de poucos ingredientes – que recebem a maior alta de preços, o que também é grave do ponto de vista nutricional. 

O preço das frutas cresceu 2,8 vezes mais do que a inflação geral nos últimos vinte anos, e o dos legumes, 1,9 vez mais. 

Em resumo, o biscoito recheado é mais barato que a maçã. Assim, quem tem menos renda também está perdendo, aos poucos, o direito a uma alimentação saudável. 

No relatório, Palmieri Junior. destaca cinco principais fatores que explicam a inflação de alimentos. Um deles, o Gustavo trouxe: as mudanças climáticas. 

Escolho focar em outro: nosso modelo agroexportador. Em especial porque, curiosamente, defensores históricos do agronegócio decidiram ligar, neste período eleitoral, para o custo de vida dos brasileiros. 

Flávio Bolsonaro (PL-RJ) mencionou, em seu discurso de lançamento da campanha, a preocupação das famílias brasileiras com os preços nas prateleiras.

Nikolas Ferreira (PL-MG) lançou um vídeo em que faz compras no mercado e, com preços mentirosamente inflacionados, reclama do custo das coisas. 

No vídeo, o Nikolas acompanha uma mulher fazendo uma compra de cinco alimentos (café, ovo, feijão, leite e picanha), que soma R$255,96. Porém, o jornalista Guga Noblat foi a um supermercado de Brasília (DF) e comprou as mesmas coisas, a fim de fazer uma checagem de preços, e chegou a uma conta de R$137,36 – 86% a menos.

Acontece que é incoerente defender a expansão desenfreada do agronegócio e depois reclamar de uma de suas consequências mais imediatas, como fazem ambos os candidatos mencionados e muitos outros. 

Explico. 

A guinada agro do Brasil levou à redução expressiva dos hectares destinados ao cultivo de alimentos básicos, que foram perdendo espaço, principalmente, para a soja, o milho e a cana de açúcar, mais vendidos no mercado externo, como mostra o gráfica abaixo. 

Infográfico sobre a inflação de alimentos no Brasil
Fonte: Palmieri Junior (2026). A inflação de alimentos no Brasil: um fenômeno estrutural, específico e sistêmico

Isso mudou bastante a dinâmica e os custos de produção agrícola no Brasil, mesmo para alimentos que são mais consumidos internamente do que exportados. O feijão, por exemplo. 

Como explica Palmieri Junior, ao privilegiar as culturas de exportação, recursos fundamentais, como terras, crédito e incentivos fiscais são deslocados para esses cultivos, o que acaba esvaziando a produção dos demais alimentos, que se tornam menos atrativos. 

Também o preço da terra sobe, porque a agricultura se torna uma zona de investimento lucrativo, o que também encarece os alimentos à mesa. 

Ainda que esse deslocamento produtivo não signifique uma escassez literal da comida no supermercado, certamente influencia sua dinâmica de preços, tanto pela falta de incentivos quanto pela redução da oferta.

O modelo agroexportador que prioriza o cultivo de commodities ao de alimentos não é o único fator para a elevação do preço da comida. Mas é um bem importante. 

E em um mundo de instabilidades internacionais, guerra e mudanças climáticas, é um dos poucos sobre os quais a política interna ainda consegue decidir. 

Talvez não possamos controlar totalmente o preço dos combustíveis e fertilizantes ou o tamanho do El-Niño – mesmo que a ação humana contribua para todos esses fatores.  

Mas a forma como produzimos comida ainda é uma escolha política nossa. 

Direcionar incentivos produtivos para alimentos –  como feijão, arroz, mandioca e batata – em vez de commodities, como a soja, retomar os estoques reguladores da CONAB (Companhia Nacional de Abastecimento) e investir na logística de transporte e armazenagem para o mercado interno são políticas públicas importantes, eficazes e, sobretudo, muito possíveis. Mas requerem vontade política. 

Por isso, fica o apelo para que a soberania alimentar seja uma bandeira – atenta, e não demagógica – também nestas eleições. 

  •  
❌