❌

Reading view

Leilão de gás da União vende toda a oferta a 23 empresas com ágio de 35%

O primeiro leilão de gás natural da União, realizado nesta quinta-feira (22), em São Paulo, terminou com a venda de toda a oferta a 23 empresas. Foram arrematados os 110 lotes disponíveis, equivalentes a 1,1 milhão de metros cúbicos por dia, com fornecimento previsto entre março e dezembro de 2027. O ágio médio foi de 35%.

Entre as compradoras estão Braskem, Vale, CSN, Gerdau, Yara Brasil, Dexco, entre outros grupos. Organizado pela PPSA (Pré-Sal Petróleo), o certame destinou volumes a cinco grupos da indústria de base, em uma iniciativa voltada a ampliar a concorrência e reduzir o custo do combustível para o setor produtivo.

Todos os lotes foram negociados na primeira rodada, em disputas separadas por segmento industrial. Os grupos químico e petroquímico e de siderurgia, metalurgia e mineração concentraram 670 mil metros cúbicos diários, cerca de 61% do volume vendido.

O setor vidreiro registrou o maior adicional mínimo entre as ofertas vencedoras, de US$ 4 por milhão de BTU. Na outra ponta, as propostas vencedoras para fertilizantes nitrogenados partiram de US$ 1,82 por milhão de BTU.

Esses valores representam o componente adicional definido na disputa. Para formar o preço dos contratos, será considerado também o equivalente a 115% da média das cotações de referência do Henry Hub, indicador americano para o gás natural, no mês anterior ao fornecimento. O cálculo será feito mensalmente, com conversão em reais conforme a regra cambial do edital.

O custo do combustível entregue às fábricas incorporará ainda tributos, transporte e distribuição. Cada contrato considerará o adicional da respectiva oferta vencedora.

A distribuição dos volumes e os menores adicionais vencedores ficaram assim:

O químico e petroquímico contou com a maior oferta, os lotes foram adquiridos por Braskem, Evonik, Ingredion, Peroxidos e Rhodia.

Na etapa de siderurgia, metalurgia e mineração, as vencedoras foram CSN, Gerdau, Samarco Mineração, Ternium e Vale.

O setor ceramista teve oito compradoras: Biancogres Cerâmica, Cerâmica Formigres, Cerâmica Villagres, Delta Indústria Cerâmica, Dexco, Incepa Revestimentos Cerâmicos, Mohawk Revestimentos Cocal do Sul e Ruy R. da Rocha Produtos Cerâmicos.

Multitécnica e Yara Brasil arremataram os volumes destinados aos fertilizantes nitrogenados. No segmento vidreiro, os lotes ficaram com AGC Vidros do Brasil, Cebrace Cristal Plano e Wheaton Brasil Vidros.

O gás será disponibilizado na saída da Unidade de Tratamento de Gás de Itaboraí, da Petrobras, no Rio de Janeiro. A contratação da logística a partir desse ponto até as instalações industriais caberá aos compradores, diretamente ou por meio de uma comercializadora habilitada.

  •  

Canadense amplia descoberta de terras raras em MG e avalia vender projeto

A mineradora canadense Libra Energy Materials ampliou a área com ocorrência de terras raras no projeto Penelope, em Minas Gerais, e avalia a possibilidade de vender o empreendimento ou buscar parceiros para desenvolvê-lo.

A companhia pretende concentrar seus investimentos em projetos de lítio no Canadá.

Segundo comunicado divulgado na terça-feira (20), a empresa concluiu sua primeira campanha de sondagens no projeto brasileiro, com 22 perfurações que somaram aproximadamente 261 metros. Os resultados identificaram novas zonas de enriquecimento em terras raras próximas à superfície, ampliando a extensão conhecida da mineralização.

Dos 15 furos apresentados no novo comunicado, dez registraram pelo menos uma amostra com concentrações superiores a 500 partes por milhão (ppm) de óxidos totais de terras raras.

A companhia também identificou concentrações de gálio, mineral crítico utilizado na fabricação de semicondutores, além de resultados anteriores que apontaram a presença de nióbio e tântalo na área.

Apesar dos avanços, o projeto permanece em estágio inicial de exploração, sem estimativa de recursos minerais ou estudo de viabilidade econômica divulgado. A empresa também não determinou as taxas de recuperação dos elementos, necessárias para avaliar o potencial de produção comercial.

Estratégia de investimentos

O CEO da Libra, Koby Kushner, afirmou que, embora os resultados indiquem potencial geológico, o projeto brasileiro não faz parte das prioridades de longo prazo da companhia.

“Embora Penelope não seja prioritário para nossa estratégia de longo prazo, acreditamos que o projeto oferece oportunidades de monetização, potencialmente por meio de acordos de aquisição progressiva de participação, joint ventures ou venda”, afirmou.

A estratégia é comum entre as chamadas junior mining companies, pequenas mineradoras especializadas na identificação e no desenvolvimento inicial de projetos minerais.

Diferentemente das grandes produtoras, essas empresas geralmente não possuem minas em operação e dependem de captações no mercado de capitais ou de investidores estratégicos para financiar suas atividades.

Nesse modelo, as companhias podem investir na identificação de depósitos e na comprovação de seu potencial geológico para, posteriormente, vender os ativos ou atrair parceiros com maior capacidade financeira para desenvolver os empreendimentos.

Os acordos também podem prever que outra mineradora financie novas campanhas de exploração em troca de uma participação progressiva no projeto.

Dessa forma, as empresas conseguem direcionar recursos aos ativos considerados prioritários e reduzir sua exposição aos elevados custos e riscos das etapas posteriores de desenvolvimento.

No caso da Libra, a prioridade está nos projetos de lítio Cisco West e Obamska, localizados na província canadense de Quebec.

A Libra detém atualmente 100% do projeto Penelope, mas não informou se já recebeu propostas de potenciais compradores ou parceiros, nem estabeleceu um valor para uma eventual negociação.


  •  

Multitécnica e Yara Brasil arrematam 130 mil m³/dia de gás natural da União

As empresas Multitécnica e Yara Brasil, dos setores de fertilizantes nitrogenados, arremataram 13 lotes, equivalentes a 130 mil metros cúbicos de gás natural por dia, no primeiro leilão de gás da União, realizado nesta quinta-feira (22), em São Paulo.

A quantidade fazia parte da oferta total de 1,1 milhão de metros cúbicos por dia reservada a cinco grupos da indústria de base  (químico e petroquímico; siderúrgico, metalúrgico e mineração; ceramista; Fertilizantes nitrogenados e vidreiro).

As propostas vencedoras partiram de US$ 1,82 por milhão de BTU, ágio de US$ 0,02 por milhão de BTU. O preço dos contratos será calculado mensalmente a partir de 115% da média das cotações de referência do Henry Hub no mês anterior ao fornecimento, somados ao adicional de cada oferta vencedora e convertidos em reais conforme a regra cambial do edital.

O valor para entrega às unidades industriais incorporará também impostos e custos de transporte e distribuição. A PPSA (Pré-Sal Petróleo) disponibilizará o gás na saída da unidade de tratamento da Petrobras em Itaboraí, no Rio de Janeiro. A contratação da logística a partir desse ponto caberá aos compradores.

O fornecimento está previsto para março a dezembro de 2027. A concorrência ocorreu apenas entre empresas do mesmo grupo industrial, com limite de aquisição de 16 lotes por grupo econômico, respeitada a quantidade disponível em cada segmento.

  •  

Braskem, Evonik, Ingredion, Peroxidos e Rhodia levam 350 m³/dia em leilão

As empresas Braskem, Evonik, Ingredion, Peroxidos e Rhodia, dos setores químico e petroquímico, arremataram 35 lotes, equivalentes a 350 mil metros cúbicos de gás natural por dia, no primeiro leilão de gás da União, realizado nesta quinta-feira (22), em São Paulo.

O resultado corresponde à etapa destinada ao segmento na primeira rodada do certame, organizado pela PPSA (Pré-Sal Petróleo). Esta é a maior quantidade reservada entre os cinco grupos industriais contemplados.

As propostas vencedoras partiram de US$ 1,92 por milhão de BTU, ágio de US$ 0,12 por milhão de BTU. Esse adicional compõe a fórmula de preço dos contratos, que considera também 115% da média das cotações de referência do Henry Hub no mês anterior ao fornecimento e a variação cambial. Tributos e custos de transporte e distribuição integram o custo para entrega às fábricas.

O leilão colocou em disputa um total de 1,1 milhão de metros cúbicos por dia para a indústria de base (químico e petroquímico; siderúrgico, metalúrgico e mineração; ceramista; Fertilizantes nitrogenados e vidreiro). Na primeira rodada, a concorrência ocorreu separadamente por grupo industrial, com limite de 16 lotes, ou 160 mil metros cúbicos diários, por grupo econômico.

O fornecimento está previsto para março a dezembro de 2027. O gás será disponibilizado na saída da unidade de tratamento da Petrobras em Itaboraí, no Rio de Janeiro. A contratação da logística até as instalações industriais caberá aos compradores, diretamente ou por meio de uma comercializadora.

  •  

Vale, Samarco, CSN, Gerdau e Ternium levam 320 mil m³/dia de gás da União

Os setores siderúrgico, metalúrgico e de mineração arremataram todos os lotes ofertados no primeiro leilão de gás natural da União, realizado nesta quinta-feira (22), em São Paulo.

O volume adquirido corresponde a 320 mil metros cúbicos por dia. Os lotes ficaram com a CSN (Companhia Siderúrgica Nacional), Gerdau, Samarco Mineração, Ternium e Vale.

A etapa destinada aos três segmentos ofertou 32 lotes, equivalentes a 320 mil metros cúbicos diários. Foi a segunda maior cota da primeira rodada, atrás apenas do grupo químico e petroquímico, que contou com 350 mil metros cúbicos por dia.

As propostas vencedoras partiram de US$ 2,30 por milhão de BTU, ágio de US$ 0,48 por milhão de BTU. O preço dos contratos será calculado mensalmente com base em 115% da média das cotações de referência do Henry Hub no mês anterior ao fornecimento, acrescidos do adicional de cada oferta vencedora e convertidos em reais pela taxa de câmbio prevista no edital.

Os tributos e os custos necessários para levar o gás até as fábricas serão incorporados ao custo de aquisição. A entrega pela PPSA ocorrerá na saída da unidade de tratamento da Petrobras em Itaboraí, no Rio de Janeiro, e a logística a partir desse ponto será de responsabilidade dos compradores.

Organizado pela PPSA (Pré-Sal Petróleo), o leilão ofertou 1,1 milhão de metros cúbicos por dia para cinco grupos industriais, com fornecimento previsto entre março e dezembro de 2027. Na primeira rodada, cada grupo econômico podia adquirir até 16 lotes, equivalentes a 160 mil metros cúbicos diários.

“Estamos colocando o pré-sal a serviço da indústria brasileira”, disse recentemente o ministro de Minas e Energia, Alexandre Silveira. A iniciativa tem como objetivo ampliar a oferta e reduzir o custo do combustível para a indústria nacional.

Antes da disputa, o presidente da PPSA, Luís Fernando Paroli, estimou à CNN que o combustível poderia chegar à indústria por cerca de US$ 9 por milhão de BTU, incluindo impostos, transporte e distribuição.

  •  

Presidenciáveis prometem investir em infraestrutura, mas desafio é execução

A infraestrutura ganhou espaço nas propostas dos candidatos à Presidência neste segundo turno e os caminhos apresentados são os mais diferentes possíveis, passando por maior participação do capital privado, continuidade dos investimentos públicos, concessões, PPPs e novos mecanismos de financiamento.

Mas existe uma convergência importante, que é urgente no país: o Brasil precisa ampliar os investimentos e acelerar a modernização de sua infraestrutura.

A dimensão do desafio, porém, talvez peça uma discussão que vá além de quanto o próximo governo pretende investir. No fim de 2025, a Agência Nacional de Transportes Terrestres (ANTT) e o Ministério dos Transportes anunciaram para 2026 uma carteira de oito leilões ferroviários e 13 rodoviários, com previsão de quase R$ 290 bilhões em investimentos.

É uma carteira que ajuda a mostrar o tamanho da demanda, e também da oportunidade, existente no país. Diante dessa escala, a pergunta para o próximo ciclo presidencial não deveria ser apenas ‘quanto mais vamos investir?’, mas principalmente ‘como vamos executar’.

Uma carteira bilionária, por si só, ainda não é infraestrutura. Entre o anúncio de um investimento e uma rodovia, ferrovia, porto ou outro ativo funcionando existe uma extensa cadeia de planejamento e execução: estudos de viabilidade, projetos de engenharia, licenciamento ambiental, modelagem econômico-financeira, segurança regulatória, contratação, mobilização de mão de obra e fornecedores e, finalmente, construção.

O principal desafio está em fazer com que todas essas etapas avancem de forma coordenada e com o nível de maturidade necessário.

Acelerar a infraestrutura não significa simplesmente encurtar prazos, mas investir na qualidade do planejamento e na integração entre poder público, órgãos reguladores, investidores, projetistas e empresas responsáveis pela execução. A esse cenário somam-se novos fatores de complexidade, como a implementação da reforma tributária e a mudança na jornada de trabalho, com o fim da escala 6×1.

Ambas as transformações podem pressionar os custos, exigir revisões nos modelos de contratação e alterar a organização operacional dos empreendimentos, com reflexos sobre orçamentos, cronogramas e produtividade.

Por isso, o debate eleitoral sobre infraestrutura precisa incorporar uma variável que nem sempre recebe a mesma atenção que os números de investimentos, frequentemente anunciados com grande ênfase: a maturidade dos projetos e sua capacidade de responder a um ambiente econômico, regulatório e trabalhista em transformação.

Os presidenciáveis apresentaram diferentes propostas para ampliar a capacidade de investimento do país. Há planos que enfatizam concessões e participação privada, outros que atribuem maior protagonismo ao investimento público e propostas que combinam diferentes instrumentos.

Independentemente do modelo escolhido nas urnas, entretanto, todos eles enfrentarão uma realidade comum: dinheiro disponível não elimina gargalos de execução.

É possível ter recursos e não ter um projeto suficientemente maduro. É possível estruturar uma concessão e enfrentar entraves posteriores.

Essa talvez seja uma das discussões mais importantes para o próximo ciclo de infraestrutura brasileiro. O país não parte do zero a cada eleição. Governos recebem carteiras de projetos em diferentes estágios de desenvolvimento, contratos em andamento e empreendimentos que atravessam mais de um mandato.

A infraestrutura trabalha com horizontes maiores do que os ciclos eleitorais e isso, por sua vez, exige continuidade, previsibilidade e capacidade de priorização.

O Brasil ainda possui necessidades enormes em logística, saneamento, mobilidade, energia e infraestrutura digital. Investir mais continuará sendo fundamental para elevar a produtividade e sustentar novos ciclos de crescimento. Mas talvez o próximo salto da infraestrutura brasileira dependa tanto da qualidade da execução quanto da quantidade de recursos mobilizados.

Bilhões previstos demonstram ambição, enquanto projetos bem estruturados atraem capital e obras concluídas geram produtividade.

Por isso, diante das propostas apresentadas pelos presidenciáveis, a discussão para 2027 deveria avançar em uma etapa: não basta definir quanto o Brasil pretende investir em infraestrutura, precisamos definir como transformar esses investimentos em projetos maduros, obras executadas e ativos efetivamente entregues à sociedade.

Marcos Borin é fundador e presidente da CTC Infra*

Os artigos publicados pelo CNN Infra buscam estimular o debate, a reflexão e dar luz a visões sobre os principais desafios, problemas e soluções enfrentados pelo Brasil e por outros países do mundo. Os textos publicados neste espaço não refletem, necessariamente, a opinião da CNN Brasil.

  •  

Indústria ceramista arremata 200 mil m³/dia no leilão de gás da União

O setor ceramista arrematou todos os lotes ofertados, equivalentes a 200 mil metros cúbicos de gás natural por dia, no primeiro leilão de gás da União, realizado nesta quinta-feira (22), em São Paulo.

Os volumes foram adquiridos pelas empresas Biancogres Ceramica, Ceramica Formigres, Ceramica Villagres, Delta Industria Cerâmica, Dexco, Incepa Revestimentos Ceramicos, Mohawk Revestimentos Cocal do Sul e Ruy R. da Rocha Produtos Cerâmicos.

A etapa dedicada ao segmento colocou em disputa 20 lotes, que somavam 200 mil metros cúbicos diários. A quantidade representava a terceira maior cota da primeira rodada, depois dos grupos químico e petroquímico e siderúrgico, metalúrgico e de mineração.

As propostas vencedoras partiram de US$ 1,86 por milhão BTU, valor US$ 0,06/BTU acima da oferta inicial mínima. Esse valor integra a fórmula dos contratos, que considera 115% da média das cotações de referência do Henry Hub no mês anterior ao fornecimento, além da taxa de câmbio estabelecida no edital.

O gás será disponibilizado na saída da unidade de tratamento da Petrobras em Itaboraí, no Rio de Janeiro. A movimentação até as fábricas deverá ser contratada pelos compradores, diretamente ou por meio de uma comercializadora.

A previsão é de fornecimento entre março e dezembro de 2027. O custo para entrega às unidades industriais é por conta das empresas vencedoras e inclui tributos, transporte e distribuição.

Ao todo, a PPSA (Pré-Sal Petróleo) ofertou 1,1 milhão de metros cúbicos diários a cinco grupos da indústria de base (químico e petroquímico; siderúrgico, metalúrgico e mineração; ceramista; e vidreiro. As rodadas têm disputas separadas por segmento e limite de 16 lotes por grupo econômico.

  •  

Indústria de vidro arremata 100 mil m³/dia no leilão de gás da União

A indústria de vidro arrematou todos os lotes disponíveis, equivalentes a 100 mil metros cúbicos de gás natural por dia, no primeiro leilão de gás da União, realizado nesta quinta-feira (22), em São Paulo.

Os volumes foram adquiridos pelas empresas AGC Vidros do Brasil, Cebrace Cristal Plano e Wheaton Brasil Vidros.

A etapa destinada ao setor vidreiro colocou em disputa dez lotes, que somavam 100 mil metros cúbicos diários.

A quantidade correspondia à menor das cinco cotas da primeira rodada do certame, que ofertou um total de 1,1 milhão de metros cúbicos por dia para a indústria de base.

O preço mínimo das ofertas vencedoras do segmento ficou em US$ 4 por milhão de BTU, ágio de ágio de 2,20 por milhão de BTU. Esse adicional compõe o preço contratual, calculado mensalmente com base em 115% da média das cotações de referência do Henry Hub no mês anterior ao fornecimento e na taxa de câmbio prevista no edital.

Os custos para entrega às fábricas incluirão ainda tributos, transporte e distribuição. O gás será disponibilizado pela PPSA (Pré-Sal Petróleo) na saída da unidade de tratamento da Petrobras em Itaboraí, no Rio de Janeiro. A contratação da movimentação até as instalações industriais ficará sob responsabilidade dos compradores.

O fornecimento está previsto entre março e dezembro de 2027. Na primeira rodada, as empresas disputaram os volumes exclusivamente com participantes do mesmo grupo industrial, respeitadas a demanda habilitada e a quantidade de lotes reservada ao segmento.

  •  

Gasto com logística no Brasil deve chegar a R$ 2,2 tri em 2026, diz estudo

Os gastos com logística no Brasil devem evem alcançar a marca dos R$ 2,2 trilhões em 2026, segundo estudo do ILOS (Instituto de Logística e Supply Chain).

O montante equivale a 16,1% do PIB (Produto Interno Bruto) brasileiro e representa o maior patamar estrutural desde 2022, de acordo com o Instituto.

O levantamento do setor considera os custos de mover, armazenar e financiar estoques no país.

Para Maurício Lima, sócio-diretor do ILOS e responsável pela pesquisa, esse avanço nos gastos acompanha o ciclo de aperto da política monetária. Ou seja, a taxa de juros em patamar elevado constante tem ajudado ao aumento de custos no setor logístico.

“Com a Selic nesse patamar, o capital imobilizado em mercadoria deixou de ser um custo secundário e passou a pesar de forma estrutural no resultado das empresas. Não é apenas o volume de estoque que explica a alta, mas também o custo de carregá-lo”, disse Lima.

Atualmente, a Selic está em 13,75% ao ano, mesmo após cortes feitos pelo BC (Banco Central) neste ano.

Do ponto de vista das empresas, o estudo mostra que a logística consome, em média, 9,5% da receita líquida dos negócios brasileiros.

Por um lado, o segmento que mais pesa é o de construção. Na outra ponta, tecnologia e telecomunicações registram a menor pressão nos custos.

Esse quadro tende a se agravar a partir do ano que vem, segundo o ILOS. No Brasil, 69% das empresas acreditam que o custo de transportes aumentará em 2027, com aumento médio esperado de 9,6%.

Já em armazenagem, 44% das empresas esperam aumento de custos, com alta média de 5,7%. No segmento de estoque, 31% das empresas acreditam em uma alta média de 7,0%.

Essa perspectiva se dá em um cenário em que o e-commerce tem modificado a cadeia logística exigida para a mercadoria chegar ao destino.

O Brasil recebeu quase 110 milhões de remessas postais e expressas apenas no primeiro semestre de 2026, segundo a Receita Federal.

  •  

Uma agenda para o setor elétrico brasileiro a partir de 2027

O próximo governo encontrará um setor elétrico diferente daquele previsto pela reforma de 2004. O Brasil construiu uma matriz elétrica altamente renovável, atraiu investimentos privados e ampliou a geração. Mas essa expansão não foi acompanhada pela modernização dos mercados que coordenam a operação e orientam os investimentos.

O resultado é um paradoxo: temos energia renovável abundante, mas dificuldades crescentes para aproveitá-la, custos elevados para garantir o suprimento e tarifas que comprometem a competitividade. O problema não está na transição energética nem em uma fonte específica, mas na incapacidade de adaptar as instituições à nova realidade tecnológica. Sua prioridade dependerá dos objetivos do próximo governo.

O sistema brasileiro foi concebido quando as hidrelétricas forneciam simultaneamente energia e flexibilidade operativa. A expansão eólica e solar mudou essa relação. Durante o dia, a geração fotovoltaica reduz a produção das demais usinas; ao entardecer, sua retirada exige rápida elevação da geração controlável. Erros de previsão renovável também precisam ser compensados continuamente.

A flexibilidade, antes abundante, tornou-se valiosa, mas o mercado ainda não dispõe de preços capazes de revelar adequadamente seu valor econômico, apesar de experiências internacionais.

As consequências se reforçam. Sem preços para serviços operativos, faltam incentivos a baterias, resposta da demanda e outras fontes de flexibilidade. Subsídios a tecnologias específicas estimulam novos projetos mesmo quando sua contribuição adicional é pequena. Quando a geração renovável supera o consumo ou a capacidade de escoamento, o operador determina cortes compulsórios, o chamado curtailment.

Ao mesmo tempo, no pôr do sol, quando dezenas de gigawatts de geração solar distribuída deixam de contribuir para o atendimento da demanda, o governo contrata, por leilões de reserva de capacidade, recursos na alta tensão por longos períodos, repassando os custos aos consumidores.

Não se questiona a segurança do suprimento nem a importância dos leilões. A questão é o salto lógico de que contratações de longo prazo são a melhor forma de lidar com as falhas de um mercado de curto prazo que não precifica os serviços exigidos pela operação. Sem corrigir a origem, cada necessidade produz um novo encargo, subsídio ou contratação. Soluções apresentadas como “pragmáticas” mascaram problemas estruturais, cujos custos se acumulam como juros compostos.

A Conta de Desenvolvimento Energético (CDE), que cresceu em média 16,5% ao ano desde 2004, ilustra o avanço dos encargos. O resultado é um setor mais complexo, oneroso e dependente de decisões administrativas.

O próximo governo pode interromper esse processo em três frentes.

A primeira é aproximar os preços da operação física, mas princípio básico amplamente violado no Brasil. Mercados do dia seguinte e de tempo real, com dupla contabilização e preços vinculados ao despacho otimizado a cada dez minutos, revelariam o valor da energia em diferentes horários e localidades. É preciso também precificar serviços ancilares, sobretudo as reservas que compensam a variabilidade e a incerteza renováveis. Sua remuneração deve ser competitiva e tecnologicamente neutra, permitindo a participação de hidrelétricas, termelétricas, baterias e consumidores.

Os custos dessas reservas devem ser alocados segundo sua causalidade econômica, evitando transferências indevidas. O ERCOT, operador do Texas, reduziu em 2010 os intervalos de seu mercado de tempo real de 15 para cinco minutos e introduziu, em dezembro de 2025, a cootimização de energia e serviços ancilares, com benefícios estimados em mais de US$ 1 bilhão.

A segunda é reformular a expansão. Os leilões devem deixar de contratar tecnologias e quantidades predeterminadas para avaliar a contribuição integrada de cada projeto, inclusive a entrada de grandes cargas, como data centers. O valor de uma usina depende de quando e onde produz, da flexibilidade que oferece, da transmissão e de sua complementaridade com o parque existente, não apenas do preço da energia ou da potência firme.

Modelos de planejamento já utilizados no setor, e com os quais a EPE tem ampla experiência, permitem integrar geração, armazenamento, transmissão e confiabilidade para selecionar projetos em um leilão que seleciona ao menor custo global. Os leilões podem incorporar ofertas de grandes consumidores pelo acesso à rede, condicionando sua entrada a contribuições que cubram os custos adicionais de integração.

Isso posicionaria o Brasil como polo de geração e grandes cargas, com responsabilidade econômica, preservando o planejamento centralizado e usando a competição para selecionar investimentos.

A terceira é modernizar o varejo, reconhecendo as diferenças entre consumidores e oferecendo incentivos para que respondam às condições do sistema. No segmento residencial, mudar tarifas isoladamente tem efeito limitado. É preciso combinar preços e tecnologia, como ocorreu com os eletrodomésticos no racionamento em 2001, agora para promover flexibilidade.

O desafio inclui não apenas o consumo, mas também a injeção solar distribuída. Experiências internacionais mostram como incentivar baterias e equipamentos que ajustem automaticamente seu funcionamento às necessidades do sistema, sem comprometer o conforto. Isso exige uma agenda ministerial coordenada com a indústria de equipamentos.

Nos segmentos comercial e industrial, o retorno econômico estimula mais diretamente a gestão do consumo e a oferta de flexibilidade. Para aproveitar esse potencial, é preciso reformar a remuneração das distribuidoras, hoje centrada em retorno sobre CAPEX, e desenvolver mercados locais de flexibilidade, novos mecanismos de remuneração e pagamento e novos modelos de negócio, como nos Estados Unidos e na Europa. Esses mercados devem integrar-se ao atacado, com a participação de agregadores e comercializadores varejistas.

Essas frentes não significam substituir o planejamento por um mercado desregulado. Exigem planejamento integrado ao mercado, instrumentos econômicos coerentes com a operação e implementação gradual, com testes, cronograma público e segurança jurídica. A abertura do varejo deve ampliar escolhas sem ocultar custos em encargos.

O Brasil pode transformar sua matriz elétrica em vantagem competitiva duradoura. O desafio não é escolher tecnologias vencedoras, mas criar regras capazes de atrair os recursos necessários. Uma política energética bem-sucedida entrega eletricidade confiável, limpa e acessível. Precisamos de menos exceções e melhores regras.

Problemas complexos raramente admitem soluções simples, mas o setor já demonstrou capacidade para enfrentá-los. Sem uma reforma abrangente, uma vantagem estratégica continuará a produzir custos e obstáculos ao desenvolvimento. O próximo governo terá de escolher entre enfrentar as causas estruturais ou continuar administrando suas consequências.

* Alexandre Street é professor associado, PUC-Rio, Tinker Visiting Professor, Stanford University

Os artigos publicados pelo CNN Infra buscam estimular o debate, a reflexão e dar luz a visões sobre os principais desafios, problemas e soluções enfrentados pelo Brasil e por outros países do mundo. Os textos publicados neste espaço não refletem, necessariamente, a opinião da CNN Brasil.
  •  

Concessões rodoviárias têm “década da transformação” e duplicam players

O mercado de concessões de rodovias passou por uma mudança significativa na última década, com a desconcentração do setor e a entrada de novos players, incluindo operadoras estrangeiras e fundos de investimentos.

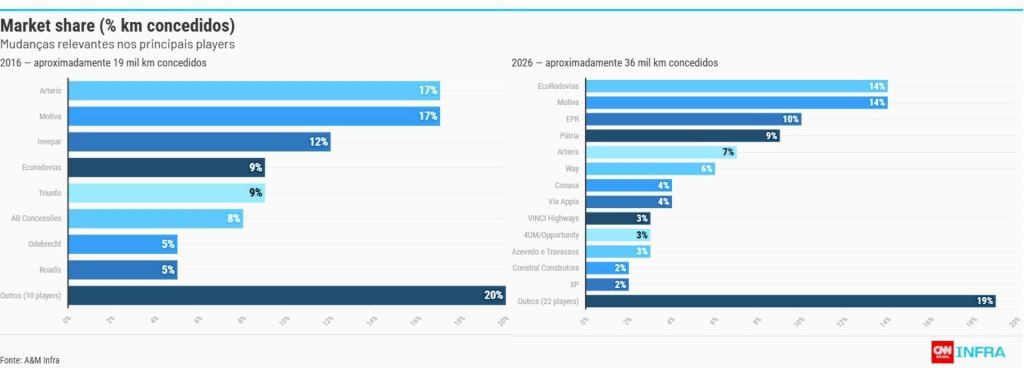
Entre 2016 e 2026, o número de empresas praticamente dobrou, passando de 18 para 35. Na direção contrária, a malha administrada pelo “top five” diminuiu de 64% para 54% do total.

O levantamento foi feito pela A&M Infra, divisão de infraestrutura e projetos de capital, a pedido da CNN. Ele capta um período em que as rodovias federais ou estaduais operadas pela iniciativa privada saltaram de aproximadamente 19 mil para cerca de 36 mil quilômetros.

“Nos últimos dez anos, esse mercado foi marcado por forte dinamismo no Brasil, com reestruturações importantes e um pipeline acelerado de projetos a partir de 2020”, afirma Tiago Barros, diretor-sênior da A&M Infra.

• CNN Infra

Em 2016, a liderança era dividida pela espanhola Arteris e pela CCR (hoje Motiva), com 17% de participação. Depois vinham Invepar (12%), Ecorodovias (9%) e Triunfo (9%).

Alguns players, como a Roadis (dona da Via Bahia) e a Odebrecht Transport, deixaram o mercado. A Triunfo saiu da BR-040, entre o Rio de Janeiro e Juiz de Fora (MG), e deve deixar outras operações.

Hoje, a dianteira do setor é disputada palmo a palmo por Motiva e Ecorodovias, cada uma com 14%. A EPR, fundada em 2022 pelos grupos Equipav e Perfin, detém 10%. Pátria Investimentos (9%) e Arteris (7%) vêm em seguida.

Atores recentes, porém, chamam a atenção. Um deles é a Nova Rodovias, que promoveu um “casamento” do Opportunity com quatro construtoras reunidas na 4UM (JMalucelli, Carioca Engenharia, Aterpa e Senpar).

“Gostamos de capex alto. A capacidade do grupo de se alavancar com equity é alta. E sobra capacidade de execução”, disse recentemente o CEO da empresa, Marcelo Stachow, em entrevista à CNN.

A Nova Rodovias arrematou as concessões da BR-381, entre Belo Horizonte e Governador Valadares (MG), e da BR-364, entre Porto Velho e Vilhena (RO). Agora, estuda os leilões da Rota Agro Central e da Rota do Pequi, além da relicitação da BR-163 entre Sinop (MT) e Miritituba (PA).

O Pátria, que entrou em concessões de rodovias federais e estaduais, vê um marco regulatório com previsibilidade no setor e investidores estrangeiros — como fundos de pensão e fundos soberanos — confiantes na segurança dos contratos.

“É um setor do qual gostamos bastante, estamos presentes há dez anos e pretendemos continuar participando”, afirmou Thiago Bronzi, sócio-líder de investimentos em rodovias e saneamento da gestora de recursos.

A francesa Vinci, uma das maiores operadoras privadas de rodovias do mundo, arrematou a Rota dos Cristais — entre Belo Horizonte (MG) e Cristalina (GO) — e adquiriu a Entrevias (SP).

Carteira de leilões

A continuidade das concessões de rodovias é apontada pela A&M Infra como um fator que ainda reconfigurar o mercado brasileiro nos próximos anos, além de oportunidades de fusões e aquisições.

Na semana passada, o Ministério dos Transportes divulgou sua carteira de leilões para o próximo quadriênio. Está prevista a oferta de 11 ativos somente em 2027, incluindo três lotes em Santa Catarina e a Rota Portuária Itaqui, entre São Luís (MA) e Teresina (PI). Há trechos como a Rota do Café (BR-393/RJ) e a otimização da BR-153 em São Paulo (Transbrasiliana). Esses projetos preveem investimentos de R$ 102,6 bilhões.

“É um número extremamente ousado de leilões”, afirmou o ministro George Santoro. De forma geral, o mercado entende pode haver nuances dependendo do resultado das eleições presidenciais, mas que a agenda de concessões rodoviárias hoje é um consenso entre os candidatos.

O diretor-presidente da ABCR (Associação Brasileira de Concessionárias de Rodovias), Marco Aurélio Barcelos, avalia que investidores internacionais ainda enxergam oportunidades no mercado brasileiro e pode haver novos entrantes.

De acordo com ele, o setor tornou-se um mobilizador de outras importantes atividades econômicas no país, que vão de construtoras a empresas de atendimento pré-hospitalar (responsáveis pelos primeiros socorros e assistência médica em estradas pedagiadas).

Para não colocar em risco a disposição dos investidores, acrescenta Barcelos, é fundamental que os contratos sejam integralmente respeitados e os governos empossados em 2027 não cedam a pressões populistas contra a cobrança de tarifas, que se revertem em investimentos recordes no setor e melhoria das condições oferecidas aos usuários.

  •  

Governo realiza nesta quinta leilão inédito de gás para indústria de base

O governo realiza nesta quinta-feira (22), em São Paulo, o primeiro leilão de gás natural processado destinado à indústria de base. Organizada pela PPSA (Pré-Sal Petróleo), a iniciativa busca ampliar a concorrência no mercado e reduzir o custo do combustível para o setor produtivo.

A disputa começa às 9h, pela plataforma eletrônica da CCEE (Câmara de Comercialização de Energia Elétrica), com acompanhamento presencial na sede da entidade, na capital paulista.

Segundo a PPSA, 36 empresas estão habilitadas para disputar os 110 lotes, cada um equivalente a 10 mil metros cúbicos diários. A oferta total será de 1,1 milhão de metros cúbicos por dia, com fornecimento previsto entre março e dezembro de 2027.

“Estamos colocando o pré-sal a serviço da indústria brasileira. Esse leilão aumenta a oferta, traz mais competição para o mercado e faz com que o gás da União chegue diretamente para a indústria a um preço mais competitivo. É uma medida que reduz custos para quem produz, fortalece a indústria nacional e ajuda a gerar emprego e renda no país”, disse em nota o ministro de Minas e Energia, Alexandre Silveira.

Em recente entrevista à CNN, o diretor-presidente da PPSA, Luís Fernando Paroli, estimou que o gás poderá chegar às indústrias por cerca de US$ 9 por milhão de BTU, já considerados impostos, transporte e distribuição. Segundo ele, a economia seria de US$ 3 a US$ 4 por milhão de BTU em relação aos preços pagos pelas empresas.

Na primeira rodada, a disputa terá cinco etapas, uma para cada grupo industrial. As empresas concorrerão apenas com participantes do mesmo segmento, conforme a seguinte distribuição inicial:

table visualization

Cada grupo econômico poderá adquirir até 16 lotes na primeira rodada, equivalentes a 160 mil metros cúbicos por dia, respeitada a demanda habilitada. Caso sobrem volumes, haverá uma segunda rodada aberta a todas as empresas habilitadas, sem as cotas por setor e sem esse limite de lotes, mas ainda limitada à demanda remanescente de cada participante.

O preço será calculado mensalmente com base em 115% da média das cotações dos contratos futuros de Henry Hub, referência americana para o gás natural, acrescidos de um adicional definido na disputa. As ofertas com os maiores adicionais terão prioridade na distribuição dos lotes. O cálculo também considerará a cotação média do dólar no mês anterior ao fornecimento.

O gás produzido no pré-sal será escoado e processado pela Petrobras e disponibilizado aos compradores na saída da Unidade de Tratamento de Gás de Itaboraí, no Complexo de Energias Boaventura, no Rio de Janeiro.

A partir desse ponto, o transporte até as instalações industriais ficará sob responsabilidade dos compradores, diretamente ou por meio de uma comercializadora habilitada.

  •  

TCU dispensa análise prévia de novo modelo para cessão de áreas da FNS

O TCU (Tribunal de Contas da União) decidiu nesta quarta-feira (21) dispensar a análise prévia do modelo da Oferta Pública proposto pela Infra S.A. para ceder, mediante remuneração, 12 áreas destinadas à implantação de terminais logísticos ao longo da FNS (Ferrovia Norte-Sul).

As cessões onerosas de uso de áreas poderão ser concluídas sem necessidade de manifestação prévia do Tribunal. O plenário da Corte determinou, porém, que a implementação do modelo seja acompanhada em processo específico, sem prejuízo de fiscalizações posteriores caso sejam identificados riscos ou indícios de irregularidades.

As 12 áreas da Ferrovia estão distribuídas por municípios de Tocantins, Goiás a São Paulo e somam aproximadamente 765,5 hectares. Todas classificadas como terrenos destinados à implantação de novas estruturas logísticas, sem infraestrutura operacional pronta para uso imediato.

O modelo foi idealizado pela Infra S.A. para flexibilizar a disponibilidade de terrenos, pátios ferroviários e instalações logísticas sob sua administração.

O procedimento prevê a manifestação de interesse de empresas, a análise de admissibilidade das propostas e elaboração de EVS (Estudo de Viabilidade Simplificado) e a abertura de uma janela competitiva para que terceiros também possam apresentar projetos.

Caso haja interessados concorrentes cujas propostas não possam ser compatibilizadas, será realizado procedimento competitivo simplificado, com critérios objetivos de seleção.

A remuneração da estatal terá uma parcela fixa, calculada com base no VRA (Valor de Referência da Área), e outra variável, vinculada à movimentação efetiva de cargas, mediante aplicação de fator de modulação sobre a tarifa de referência da ANTT (Agência Nacional de Transportes Terrestres).

  •  

Eneva conclui venda de térmica Porto do Itaqui para Diamante Energia

A Eneva anunciou a conclusão da venda da térmica Porto do Itaqui à Diamante Energia nesta quarta-feira (21). A companhia informou, por meio de fato relevante publicado na CVM (Comissão de Valores Mobiliários), que a operação de permuta de participações societárias prevista em contrato foi finalizada hoje, encerrando a transação.

A decisão de alienação de cotas da usina, que fica em São Luís (MA), foi anunciada no início de setembro e estabelecia a transferência da participação à Diamante em contrapartida à transferência de 50% das ações de emissão da PPTM (Porto do Pecém Transportadora de Minérios S.A.) à Eneva. Com a operação, a empresa passa a ser dona de 100% da transportadora.

Além da permuta, o acordo ainda estabelecia um pagamento em dinheiro à companhia, que foi realizado no valor de R$ 365,3 milhões, considerando a atualização e os ajustes previstos contratualmente.

Também ficou previsto um pagamento de até R$ 467 milhões pela Diamante, sujeito à correção monetária e condicionado à eventual antecipação da data de início do período de suprimento de potência previsto no contrato do LRCap (Leilão de Reserva de Capacidade) de 2026, da Aneel.

No documento, a Eneva destaca que a operação representa a saída da empresa do segmento de geração a carvão mineral, iniciada com a alienação da UTE (Usina Termelétrica) Pecém II, concluída em agosto de 2026.

A empresa também aponta que a consolidação da participação no Hub Ceará fortalece sua nova estratégia, baseada no desenvolvimento de infraestrutura integrada de gás e geração de energia.

No documento, a companhia destaca que o objetivo dos novos planos é “reforçar seu diferencial de oferecer capacidade, flexibilidade e segurança eletroenergética ao sistema brasileiro de forma competitiva e alinhada aos desafios da transição energética”.

Usina de Itaqui

Itaqui começou a operar comercialmente em fevereiro de 2013 e está instalada nas proximidades do Porto do Itaqui, o que facilita o recebimento do carvão mineral importado utilizado como combustível. A usina possui 360 MW de capacidade instalada.

Apesar da venda, Itaqui tem perspectiva de operação de longo prazo. A usina foi uma das vencedoras do Leilão de Reserva de Capacidade (LRCap) de 2026 e garantiu uma extensão de contrato por dez anos, de 2031 a 2041. No certame, foram contratados 311,7 MW de potência da planta, com receita fixa anual de R$ 503,59 milhões, em valores da data-base do leilão.

  •  

Data centers podem abrir novo mercado para vanádio brasileiro, diz Largo

A expansão dos data centers, impulsionada pelo avanço da inteligência artificial, pode abrir um novo mercado para o vanádio produzido no Brasil.

A avaliação é do co-CEO da mineradora canadense Largo, Alberto Arias, que afirmou, em entrevista ao Mapa da Mina, programa de mineração da CNN, que a demanda pelo mineral para fabricação de baterias de armazenamento de energia tem crescido nos Estados Unidos.

A companhia opera a mina Maracás Menchen, na Bahia, considerada uma das principais operações de vanádio do mundo. O mineral é utilizado principalmente na fabricação de aços de alta resistência e ligas metálicas para as indústrias de defesa e aeroespacial, mas vem ganhando espaço em tecnologias de armazenamento de eletricidade.

“Fizemos muitos investimentos em baterias nos EUA. Criamos uma joint venture com uma produtora de baterias e, nos últimos dois anos, essa empresa está vendo um aumento exponencial de demanda de baterias de vanádio na indústria de data centers”, afirmou Arias.

O executivo se refere à Storion Energy, empresa criada em 2025 a partir de uma parceria entre a Largo e a americana Stryten Energy. A companhia desenvolve componentes e eletrólitos utilizados em baterias de fluxo de vanádio, tecnologia voltada ao armazenamento de energia por períodos prolongados.

Diferentemente das baterias convencionais de íons de lítio, as baterias de fluxo armazenam energia em soluções líquidas que contêm vanádio e circulam entre tanques e células eletroquímicas.

A tecnologia permite armazenar grandes quantidades de eletricidade por várias horas, com longa vida útil e menor risco de incêndio. Por isso, é considerada uma alternativa para instalações industriais, redes elétricas e data centers, que precisam de fornecimento contínuo de energia para manter servidores e sistemas de processamento funcionando.

O crescimento dessas instalações, especialmente das estruturas dedicadas à inteligência artificial, exige investimentos cada vez maiores em geração, transmissão e armazenamento de eletricidade. Para a Largo, esse movimento pode ampliar o consumo de vanádio, tradicionalmente concentrado na indústria siderúrgica.

Arias afirmou que convidou representantes da parceira americana para conhecer a operação da Largo na Bahia e que os executivos ficaram impressionados com o potencial de ampliação da capacidade produtiva brasileira.

“Para o Brasil, é uma capacidade enorme de poder expandir a produção de vanádio para uso em data centers aqui no Brasil”, disse.

A aposta da mineradora é que a expansão dos data centers no país também possa estimular uma cadeia doméstica de armazenamento de energia, criando demanda para o mineral extraído em território brasileiro.

Mina na Bahia e fornecimento aos EUA

A Largo é uma companhia canadense com ações negociadas nas bolsas de Toronto e de Nova York. Seu principal ativo é a mina Maracás Menchen, localizada a cerca de 250 quilômetros de Salvador, que começou a produzir em 2014 e possui um dos depósitos de vanádio de maior teor do mundo.

A operação é realizada a céu aberto e produz principalmente pentóxido de vanádio, composto utilizado na fabricação de ligas metálicas de alta resistência e como matéria-prima para outras aplicações industriais e energéticas.

A importância estratégica do mineral também levou a Largo a ampliar sua atuação no mercado de defesa dos Estados Unidos.

Em junho, a companhia foi selecionada para fornecer pentóxido de vanádio de alta pureza à DLA (Agência de Logística de Defesa dos Estados Unidos), responsável, entre outras atribuições, pela aquisição e formação de estoques de materiais estratégicos para o país.

O contrato integra um programa de compras compartilhado com valor máximo de US$ 125 milhões e duração de cinco anos. Em julho, a Largo recebeu uma primeira encomenda de US$ 60,1 milhões, com entregas previstas até janeiro de 2030.

O material produzido na Bahia será destinado aos estoques estratégicos americanos e poderá atender às necessidades da indústria de defesa, incluindo a fabricação de ligas metálicas utilizadas em equipamentos militares e aeronáuticos.

Para Arias, o movimento reflete o interesse de países ocidentais em reduzir a dependência de fornecedores como China e Rússia em cadeias de minerais considerados críticos e estratégicos.

O executivo defendeu que o vanádio receba maior atenção das políticas de minerais críticos, diante de suas aplicações na indústria de defesa, no setor aeroespacial e nas tecnologias de armazenamento de energia.

Produção de cobre e expansão na Bahia

Além do vanádio, a Largo começou a diversificar sua produção mineral na Bahia. Em agosto, a companhia iniciou a recuperação de concentrado de cobre associado a metais preciosos, após receber autorização da ANM (Agência Nacional de Mineração).

O novo produto é obtido a partir do processamento de materiais da própria operação de Maracás Menchen e contém, além de cobre, elementos como ouro, platina, paládio e prata.

Na prática, a mineradora passou a aproveitar outros minerais presentes no material extraído para produzir um concentrado comercializável, utilizando parte das instalações que já existiam na mina.

Com a expansão das aplicações do vanádio e a diversificação para o cobre e metais preciosos, a Largo busca aumentar a rentabilidade de sua operação brasileira e aproveitar a demanda internacional por matérias-primas estratégicas.


  •  
❌