
 Login

Quebra na procura e maiores custos de energia voltam a travar lucros da Navigator

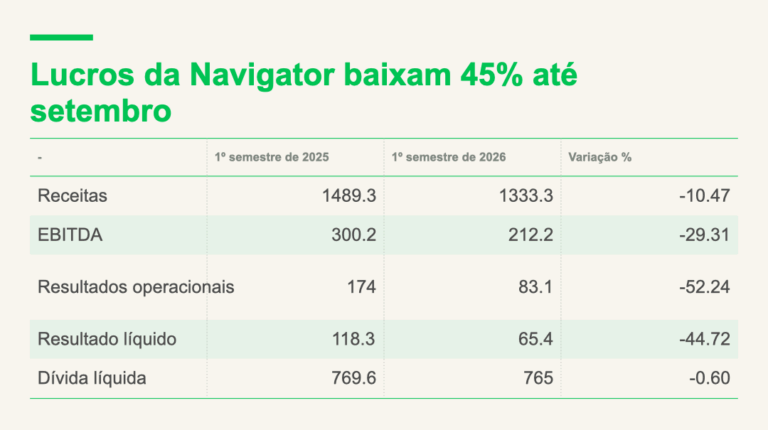
O resultado líquido da Navigator baixou 44,8% para 65,4 milhões de euros nos primeiros nove meses do ano, segundo adiantou a empresa em comunicado enviado à Comissão do Mercado de Valores Mobiliários (CMVM). “Estes resultados refletiram um contexto macroeconómico e de mercado extremamente exigente, a par do aumento significativo dos custos de energia (eletricidade e gás natural) e logística, que estão a condicionar a procura em todos os mercados da Europa“, justifica a empresa.
O EBITDA situou-se nos 212 milhões de euros, um número que compara com os 300 milhões reportados no período homólogo de 2025, com uma margem de 16%. Já volume de negócios totalizou 1.333 milhões de euros, menos 10,5% que os 1.489,3 milhões entre janeiro e setembro do ano passado.
“O aumento dos custos da energia continua a pesar sobre a competitividade da indústria exportadora portuguesa. Entre dezembro de 2025 e setembro de 2026, os preços de mercado do gás natural mais do que triplicaram e os da eletricidade mais do que duplicaram”, destaca a empresa em comunicado.
Segundo a Navigator, “a persistência destes níveis de preços acentua as diferenças face a mercados com condições energéticas mais favoráveis, condicionando o investimento e a capacidade das empresas nacionais para competir no exterior”, acrescentando que “as medidas adotadas durante a crise energética de 2022 e 2023 oferecem referências para responder aos desafios atuais”.
O aumento dos custos da energia continua a pesar sobre a competitividade da indústria exportadora portuguesa. Entre dezembro de 2025 e setembro de 2026, os preços de mercado do gás natural mais do que triplicaram e os da eletricidade mais do que duplicaram. A persistência destes níveis de preços acentua as diferenças face a mercados com condições energéticas mais favoráveis, condicionando o investimento e a capacidade das empresas nacionais para competir no exterior.
“Também os mecanismos de apoio utilizados noutros países europeus evidenciam o papel que estes instrumentos podem desempenhar na preservação da atividade industrial. A sua aplicação em condições comparáveis no espaço europeu poderá contribuir para atenuar os diferenciais de custos e salvaguardar o contributo da indústria para as exportações e para a economia nacional”, alerta.
Apesar do travão na rentabilidade, a empresa controlada pela Semapa destacou a evolução favorável dos preços do packagingnos nove meses, assim como no segmento de Papel de Impressão e Escrita não revestido (UWF). “A diversificação do negócio continua a ser um dos principais pilares de criação de valor, com Tissue e Packaging a representarem mais de 30% do volume de negócios e cerca de um terço do EBITDA nos primeiros nove meses de 2026.
No mercado europeu de tissue, a Navigator destaca que este segmento “continua a demonstrar resiliência, mesmo num contexto mais competitivo e exigente”. As vendas fora de Portugal representaram 79% do volume total nos primeiros nove meses de 2026 (vs. 54% em 2022, antes da integração da Tissue Ejea e Tissue UK), sendo os mercados mais representativos, o mercado espanhol, com 33% do total de vendas, o britânico, com 28% do total de vendas, e o francês, com peso de 16% das vendas, detalha.
A dívida líquida da Navigator situava-se em 765 milhões de euros, no final de setembro, “refletindo o elevado nível de investimento realizado ao longo do período e a manutenção de uma estrutura financeira sólida e equilibrada”. O rácio Dívida Líquida Remunerada/EBITDA situou-se em 2,66, com o aumento face ao período homólogo a resultar da redução do EBITDA.
“Perspetivas favoráveis” apesar da volatilidade na energia
Apesar da incerteza geopolítica, da volatilidade dos mercados energéticos e de um contexto económico exigente, a papeleira realça que “os indicadores do terceiro trimestre reforçam as perspetivas favoráveis para os próximos meses”.
Na pasta, a recuperação dos preços em setembro e a melhoria da disponibilidade operacional favorecem a atividade e o aumento dos volumes destinados ao mercado. Já no packaging, “a procura crescente por soluções sustentáveis, o alargamento da base de clientes e o arranque da PM3 reforçam o potencial de crescimento”.
No segmento tissue, o grupo adianta que beneficia da expansão internacional e prossegue o programa de eficiência operacional no Reino Unido. “No Papel de Impressão e Escrita, os aumentos de preços ao longo do ano e a ausência de novas paragens industriais relevantes sustentam uma perspetiva positiva para os próximos trimestres”, reforça.
“A Navigator manterá o foco na execução dos programas de eficiência, na otimização da base industrial, na inovação e na diversificação do portefólio. A gestão integrada da cadeia de valor e a solidez financeira mantêm a empresa bem posicionada para reforçar a competitividade e criar valor de forma sustentável no longo prazo“, conclui.

