A seguradora Fidelidade anunciou o lançamento de um novo ‘website’, uma iniciativa inserida no seu programa de renovação dos canais digitais do grupo que tem a finalidade de reforçar a estratégia de transformação omnicanal e aproximar a empresa de clientes, mediadores e parceiros.
De acordo com o comunicado divulgado pela seguradora, a nova plataforma integra simuladores evoluídos, uma imagem renovada, navegação mais intuitiva e novas funcionalidades de ‘self-service’.
O objetivo passa por garantir uma experiência integrada e personalizada ao longo de toda a jornada do cliente, desde a descoberta de soluções até à contratação e utilização dos serviços, diz a companhia liderada por Rogério Campos Henriques.
A estrutura tecnológica adotada permite flexibilidade para acompanhar a evolução da oferta e adaptar conteúdos às necessidades dos utilizadores, articulando de forma mais próxima os canais digitais, a rede de mediação e as equipas de apoio ao cliente, explica a seguradora.
O diretor de Marketing e Clientes da Fidelidade, Sérgio Carvalho, sublinha no comunicado que a nova ferramenta materializa uma visão estratégica para proporcionar “experiências mais simples, mais personalizadas e mais integradas”, permitindo aos clientes o contacto através do ponto de interação que lhes for mais conveniente.
Fundada em 1808, a Fidelidade é líder de mercado no setor segurador em Portugal nos ramos vida e não vida, registando uma quota de mercado de 28,1% em 2025. A companhia, que conta com 2,4 milhões de clientes no país e mais de 10 milhões a nível global, está presente em 14 países e registou em 2025 um volume global de prémios de 6,5 mil milhões de euros.
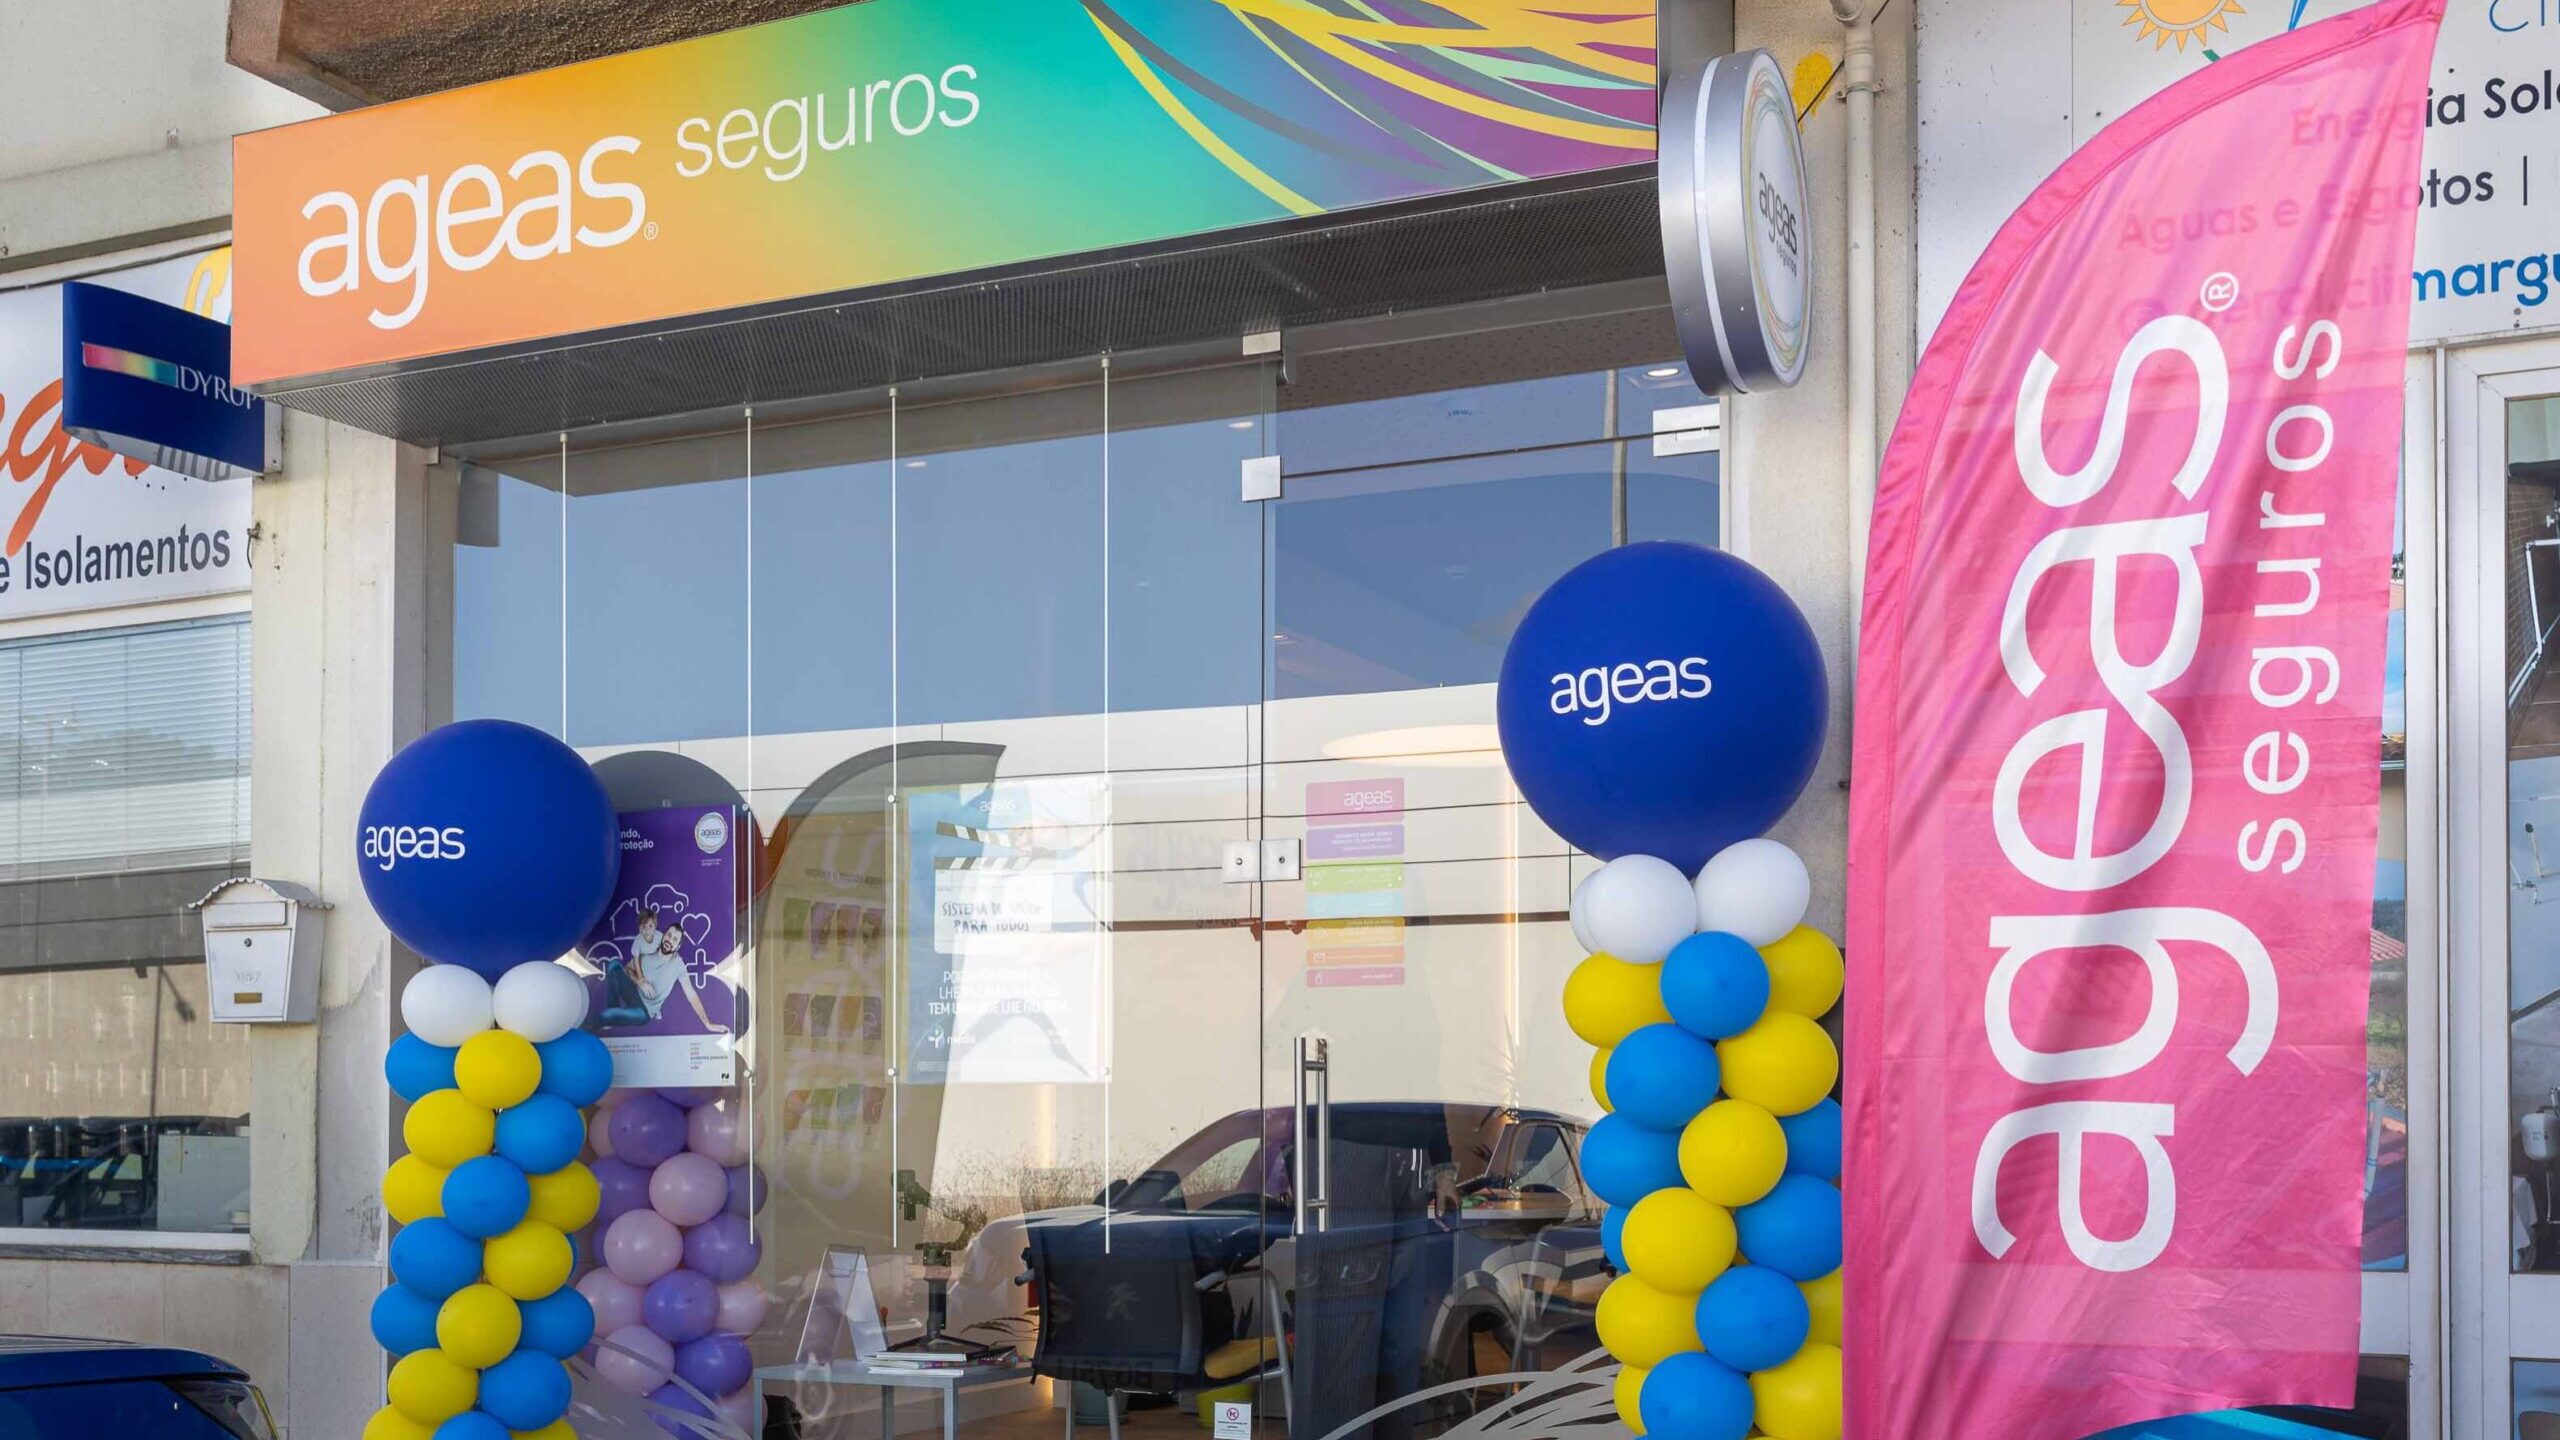
A Ageas Seguros reforçou a sua presença no país com a abertura de um novo espaço comercial em Águas Santas, no Porto, e com a relocalização e remodelação da loja de Arganil, em Coimbra. Com mais estes dois investimentos, a seguradora passa a somar mais de 200 pontos de atendimento distribuídos por Portugal Continental e Ilhas.
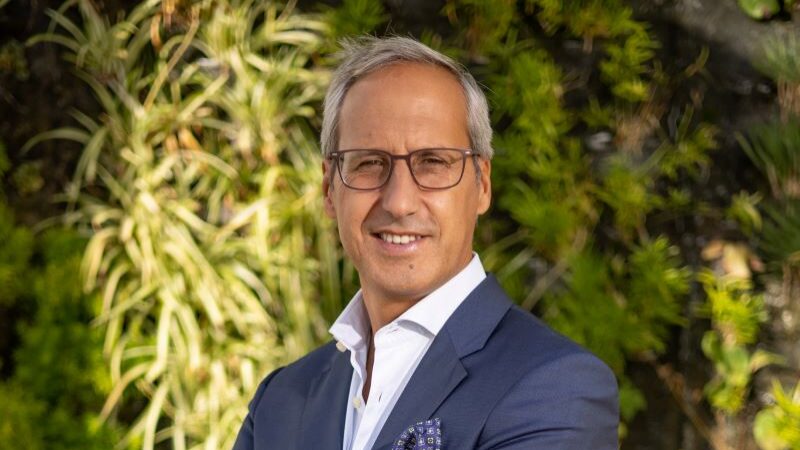
Gustavo Barreto, membro da Comissão Executiva do Grupo Ageas Portugal. “A renovação da loja Ageas Seguros na vila de Arganil e a abertura desta loja Ageas Seguros na vila de Águas Santas reflete o nosso compromisso em melhorar a nossa rede”.
A nova unidade de Águas Santas está localizada na Rua Camilo Castelo Branco. O espaço é gerido pela agente geral exclusiva Lídia Barbosa e conta com uma equipa de três profissionais. Funciona de segunda a sexta-feira, das 09h00 às 17h00.
Já em Arganil, a intervenção traduziu-se na mudança para um novo endereço, na Rua Mariano Lopes Morgado, acompanhada pela modernização das instalações. Sob a gestão da sociedade Seguros Beira Serra, liderada por António Coelho, a dependência opera com uma equipa de duas pessoas, estando aberta nos dias úteis das 09h00 às 12h30 e das 14h00 às 18h00.
“A renovação da loja Ageas Seguros na vila de Arganil e a abertura desta loja Ageas Seguros na vila de Águas Santas reflete o nosso compromisso em melhorar a nossa rede, por forma a oferecer melhores condições a todos os nossos Mediadores e, claro, aos nossos Clientes”, sublinha Gustavo Barreto, membro da Comissão Executiva do Grupo Ageas Portugal, em comunicado.
Thomas Blunck vai passar a liderar o negócio de Resseguro do ramo Não Vida da Munich Re na Europa e na América Latina a partir de 1 de novembro, acumulando funções com o cargo de CEO de Resseguro do grupo alemão, avança o jornal Reinsurance News.
Após a saída de Clarisse Kopff do Conselho de Administração, Thomas Blunck vai liderar o negócio de Resseguro Não Vida na Europa e na América Latina.
Esta mudança resulta da saída de Clarisse Kopff do Conselho de Administração, por mútuo acordo, no final de outubro, após quatro anos no órgão de gestão, explicam em comunicado. A resseguradora não vai nomear um substituto, reduzindo a dimensão do Conselho.
Blunck, de 61 anos, integra o Conselho de Administração desde 2005, depois de ter entrado na Munich Re em 1999 para liderar a área de Estratégia e Investigação Económica. Ao longo do percurso na empresa, foi responsável por diferentes áreas de negócio, incluindo Vida e Saúde e Riscos Especiais e Financeiros.
Desde janeiro de 2023, preside ao Comité de Resseguro, que abrange funções como a subscrição corporativa, a gestão de sinistros e as reservas de resseguro.
Os custos dos seguros comerciais a nível mundial registaram uma descida média de 5% no terceiro trimestre de 2026, de acordo com o mais recente Global Insurance Market Index da corretora Marsh. A tendência de redução dos preços arrasta-se há nove trimestres consecutivos, sustentada por uma elevada capacidade de capital disponível no mercado segurador, pela diminuição dos custos com resseguro e pela forte concorrência entre companhias de seguros para captar clientes. Apesar da descida generalizada, o mercado começa a dar sinais de estabilização.
Luís Rodrigues de Sousa, responsável de Placement da Marsh Portugal. “As condições de mercado mantiveram-se, de modo geral, inalteradas, com o reduzido nível de sinistralidade durante a época de furacões nos EUA a contribuir para resultados técnicos mais favoráveis para os seguradores”.
Além da redução das tarifas, as empresas que renovaram apólices entre julho e setembro conseguiram negociar melhores condições contratuais, incluindo limites de cobertura mais elevados, franquias mais reduzidas e acordos de fixação de preços a longo prazo.
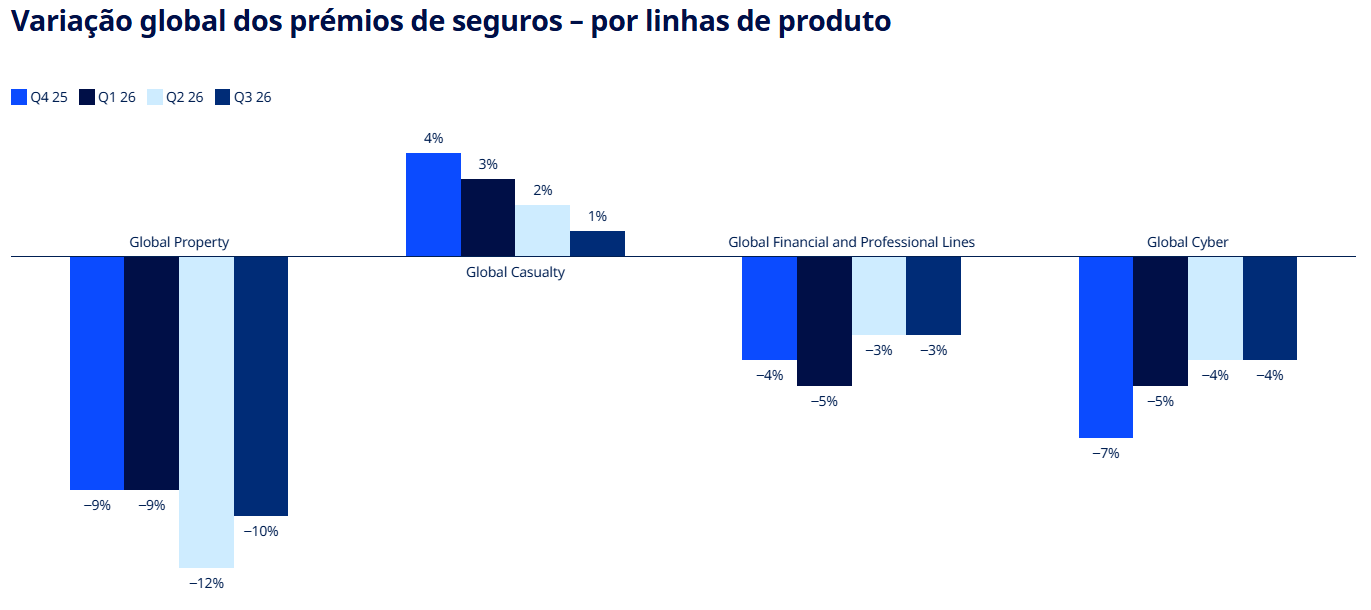
A descida global foi liderada pelo ramo de danos patrimoniais, cujos preços recuaram 10% no trimestre, enquanto as linhas financeiras e profissionais caíram 3% (17.º trimestre consecutivo de descida) e a cobertura contra riscos cibernéticos desceu 4%. Em sentido oposto, os seguros de responsabilidade civil aumentaram 1% a nível mundial, pressionados sobretudo pelo mercado dos Estados Unidos, onde subiram 6% devido a exigências mais rigorosas na avaliação de riscos.
Fonte: Global Insurance Market Index, da Marsh.
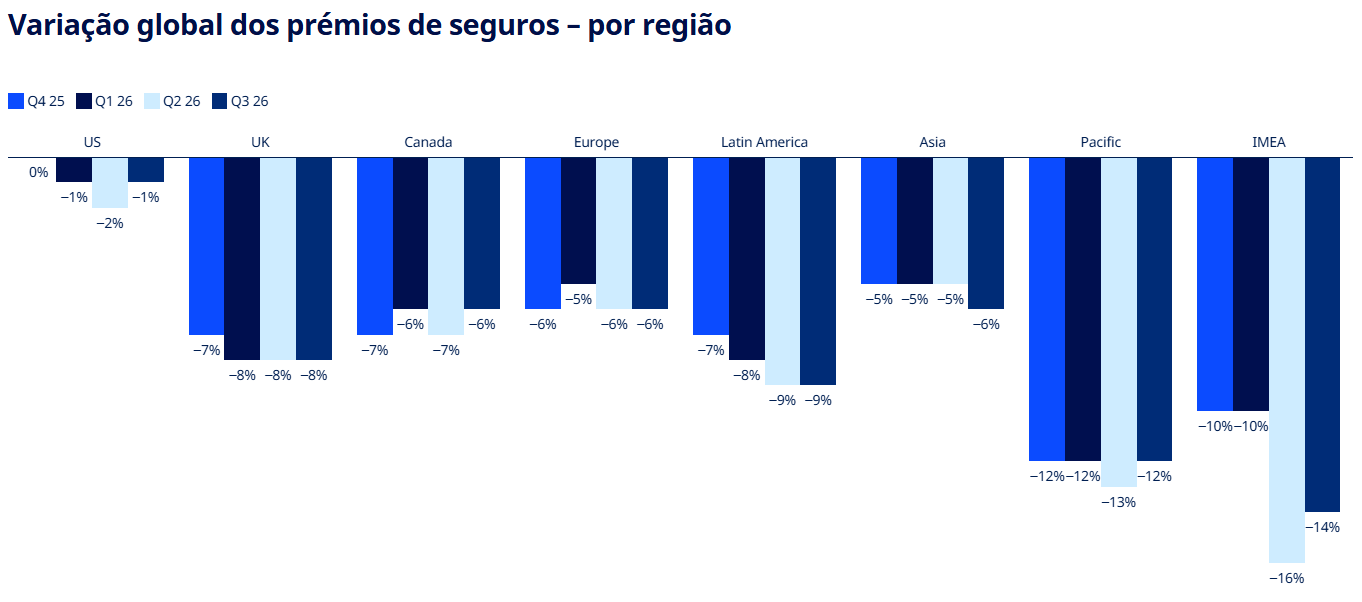
Em termos geográficos, todas as regiões mundiais apresentaram reduções no preço. A maior queda registou-se na região da Índia, Médio Oriente e África (14%), seguida pelo Pacífico (12%) e América Latina (9%). No Reino Unido os preços caíram 8%, enquanto na Europa, Ásia e Canadá os recuos foram de 6%. Os EUA registaram a descida mais ligeira, de apenas 1%.
Fonte: Global Insurance Market Index, da Marsh.
Luís Rodrigues de Sousa, responsável de Placement da Marsh Portugal, nota que a incerteza económica e geopolítica levou muitas organizações a “manter as poupanças obtidas nos prémios de seguro” em vez de “reinvestirem na contratação de coberturas adicionais”. O responsável salienta ainda que “as condições de mercado mantiveram-se, de modo geral, inalteradas, com o reduzido nível de sinistralidade durante a época de furacões nos EUA a contribuir para resultados técnicos mais favoráveis para os seguradores”.
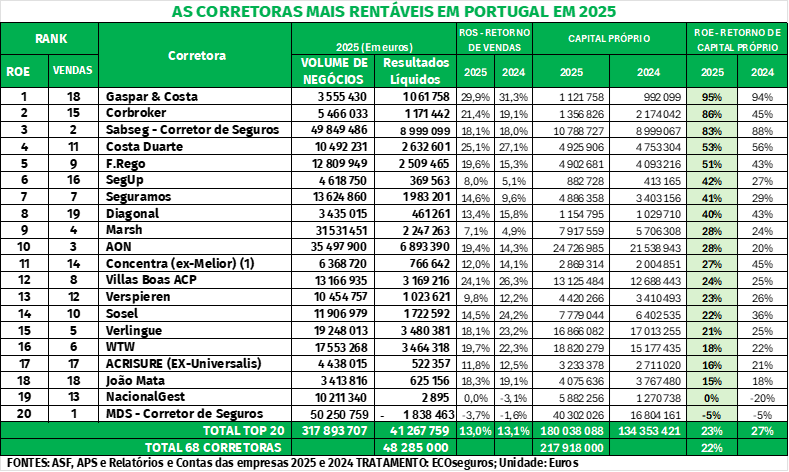
As 20 maiores corretoras de seguros em Portugal registaram, em 2025, um volume de negócios agregado de 317,9 milhões de euros e resultados líquidos de 41,27 milhões, correspondentes a uma rentabilidade dos capitais próprios (ROE – Return on Equity) de 23%, abaixo dos 27% de 2024. Veja a rentabilidade, uma por uma, em baixo.
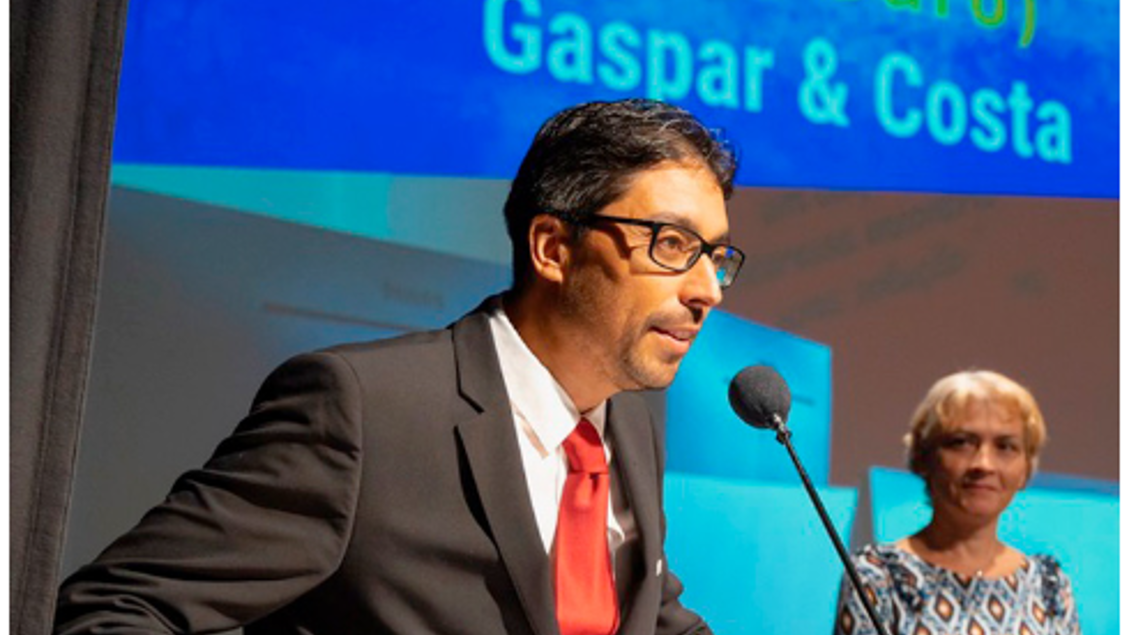
Carlos Gaspar é diretor geral da Gaspar & Costa, agente de seguros que nasceu há 53 anos e se tornou corretora em 2023. Com sede em Pombal e presença forte em Leiria e Marinha Grande, é a 18ª maior corretora em Portugal com 3,5 milhões de receitas, 48 empregados, 16.300 clientes e parceira de 32 seguradoras diferentes.
A descida do ROE deveu-se ao aumento de 34% dos capitais próprios das 20 maiores corretoras, para 180 milhões de euros, enquanto os resultados líquidos cresceram “apenas” 12%, para 41,2 milhões de euros. Este aumento dos capitais próprios foi impulsionado, em grande parte, pela holding MDS, que realizou prestações acessórias no valor de 25 milhões de euros na MDS Corretora.
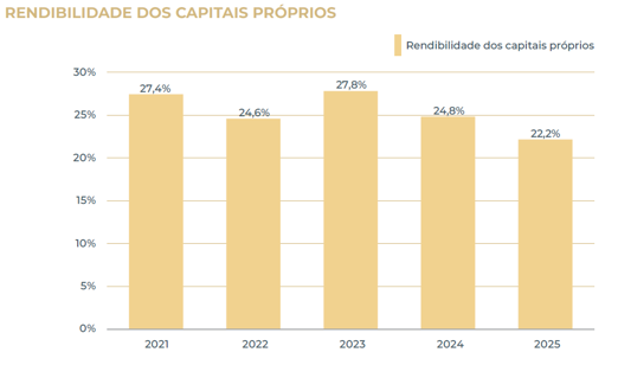
Entretanto a ASF, entidade supervisora do setor, divulgou o seu Relatório sobre a Atividade da Mediação de Seguros 2025. Neste estudo analisou o universo das 68 corretoras que operaram em Portugal em 2025. Para todas, os resultados líquidos totalizaram 48,29 milhões de euros e o ROE atingiu 22%, pelos valores indicados pode concluir-se que as TOP 20 significaram 85% do total dos lucros dos corretores.
Fonte: ASF
A informação da ASF confirma que rendibilidade dos capitais próprios (ROE) manteve-se positiva desde 2021 mas recuou em 2024 e 2025, depois de atingir o valor mais elevado em 2023. O supervisor alerta que a redução da ROE não traduz necessariamente uma deterioração dos resultados, mas confirma sobretudo o aumento da base de capital sobre a qual é calculada a rendibilidade.
A muito rentável Gaspar & Costa
A Gaspar & Costa manteve a liderança no ranking das corretoras mais rentáveis para os seus proprietários. Obteve um ROE de 95%, seguiu-se a, agora em trânsito para o Grupo Rego, Corbroker, com 86% e a Sabseg, com 83%. Estes valores mostram uma elevada capacidade de gerar resultados face aos capitais próprios contabilizados, embora rácios tão elevados possam também refletir uma base de capital relativamente reduzida. A Costa Duarte (53%) e a F. Rego (51%) completam o grupo das cinco corretoras com maior retorno do capital próprio.
A SegUp (42%), a Seguramos (41%) e a Diagonal (40%) também registaram ROE de 40% ou mais. Entre as grandes corretoras internacionais, Marsh e AON apresentaram ambas um retorno de 28%, enquanto a WTW ficou nos 18%. A Concentra atingiu 27%, enquanto a Villas Boas ACP ficou nos 24% e a Verspieren nos 23%. A Sosel conseguiu 22% e a Verlingue 21%. No extremo inferior, a NacionalGest apresentou um ROE praticamente nulo, enquanto a MDS registou um valor negativo de 5%, refletindo um resultado líquido negativo de 1,84 milhões de euros.
A MDS, líder de mercado por receitas em 2025, apresentou no ano um resultado líquido negativo de 1,84 milhões de euros e uma ROE de -3,7%, sendo a única das 20 maiores corretoras com rendibilidade negativa. A causa está identificada pelo grupo e deve-se à concentração de custos na MDS – Corretora, a empresa do grupo registada como tal junto da ASF. O negócio em Portugal está disperso por diversas participadas na mediação de seguros e, assim, o grupo anuncia receitas em Portugal de 95,9 milhões de euros e um resultado líquido agregado de 10,8 milhões.
A principal conclusão é que a dimensão do negócio não determina, por si só, a rentabilidade do capital. A Gaspar & Costa e a Corbroker apresentam os ROE mais elevados, apesar de terem volumes de negócios muito inferiores aos da MDS, da Sabseg, da AON ou da Marsh. A leitura do indicador exige, contudo, cautela: um ROE elevado pode resultar de lucros expressivos, de capitais próprios reduzidos ou de ambos. Por isso, deve ser analisado em conjunto com os resultados líquidos, a evolução dos capitais próprios e a rentabilidade das vendas (ROS), para distinguir uma operação efetivamente mais rentável de um rácio elevado devido à estrutura de capital.
Assim, a análise da rentabilidade das vendas (ROS – Return on Sales) das 20 maiores corretoras de seguros em Portugal mostra que a Gaspar & Costa lidera em 2025, com uma margem de 29,9%, seguida da Costa Duarte, com 25,1%, e da Villas Boas ACP, com 24,1%. O indicador mede a proporção do volume de negócios que se transforma em resultado líquido: por cada 100 euros de vendas, a Gaspar & Costa gerou cerca de 29,90 euros de lucro. A Corbroker alcançou 21,4%, a WTW 19,7%, a F. Rego 19,6%, a AON 19,4%, a João Mata 18,3%, enquanto a Sabseg e a Verlingue registaram ambas 18,1%. Estes valores evidenciam diferenças importantes na capacidade de converter receitas em resultados.
Solidez e liquidez, além de rentabilidade
A ASF acompanha de perto a situação económica e financeira das corretoras identificando eventuais vulnerabilidades suscetíveis de afetar a continuidade e a sustentabilidade da respetiva atividade. Por esse motivo, analisa as demonstrações financeiras anuais de cada corretora, incluindo as respetivas notas às demonstrações financeiras, para compreender de forma mais detalhada a evolução da situação patrimonial, financeira e económica de cada entidade.
A preocupação da ASF é essencialmente a robustez financeira destas entidades, designadamente quanto à respetiva estrutura de capitais, capacidade de cumprimento das responsabilidades assumidas e liquidez disponível para fazer face aos compromissos de curto prazo.
Assim, e para além da rentabilidade geral e dos capitais próprios, o supervisor está particularmente atento a:
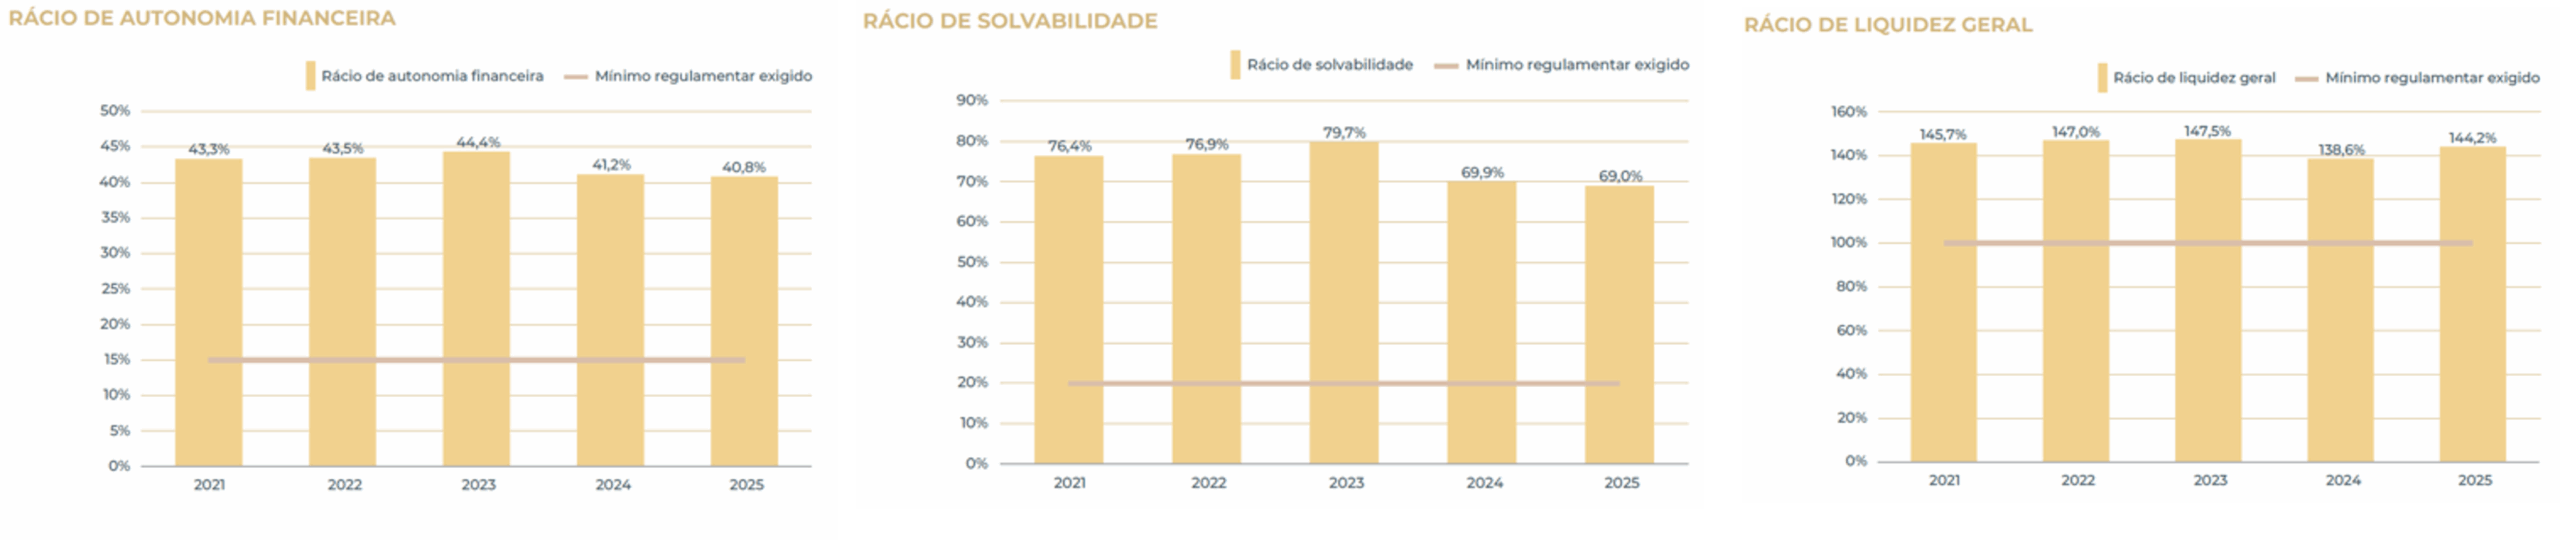
Rácio de autonomia financeira: calculado através da relação entre o Capital Próprio e o Ativo, cujo mínimo exigido é de 15%;
Rácio de solvabilidade: calculado através da relação entre o Capital Próprio e o Passivo, cujo mínimo exigido é de 20%;
Rácio de liquidez geral: calculado através da relação entre o Ativo corrente e o Passivo corrente, cujo limiar regulamentar é de 100%.
Também estes indicadores estão bastante positivos para o conjunto das corretoras:
Fonte: ASF
Para o regulador, o rácio de autonomia financeira dos corretores de seguros e mediadores de resseguros manteve-se acima do mínimo regulamentar, de 15%, desde 2021 embora tenha recuado nos dois últimos anos. Apesar desta redução, os capitais próprios continuavam a representar cerca de 41% do ativo no final do período, refletindo “uma estrutura de financiamento sólida e uma dependência relativamente limitada de capitais alheios”, refere a ASF.
Também o rácio de solvabilidade manteve-se significativamente acima do mínimo regulamentar, de 20%, nos últimos cinco anos, embora tenha recuado nos dois últimos anos. Apesar desta redução, o Supervisor comenta que “a margem de solvabilidade continuava confortável no final do período, com o rácio a situar-se 49 pontos percentuais acima do mínimo exigido, evidenciando a manutenção de uma capacidade de cobertura dos requisitos regulamentares substancialmente superior ao limite legal”.
Por último, o rácio de liquidez geral dos corretores de seguros e mediadores de resseguros manteve-se igualmente acima do mínimo regulamentar, de 100%, em todos os anos analisados, oscilando entre 138,6% e 147,5%. A evolução aponta para a manutenção de “uma capacidade confortável de cobertura dos compromissos de curto prazo através dos ativos correntes, apesar da quebra registada em 2024”, conclui a ASF.
Veja aqui quais as corretoras mais rentáveis para os seus proprietários:
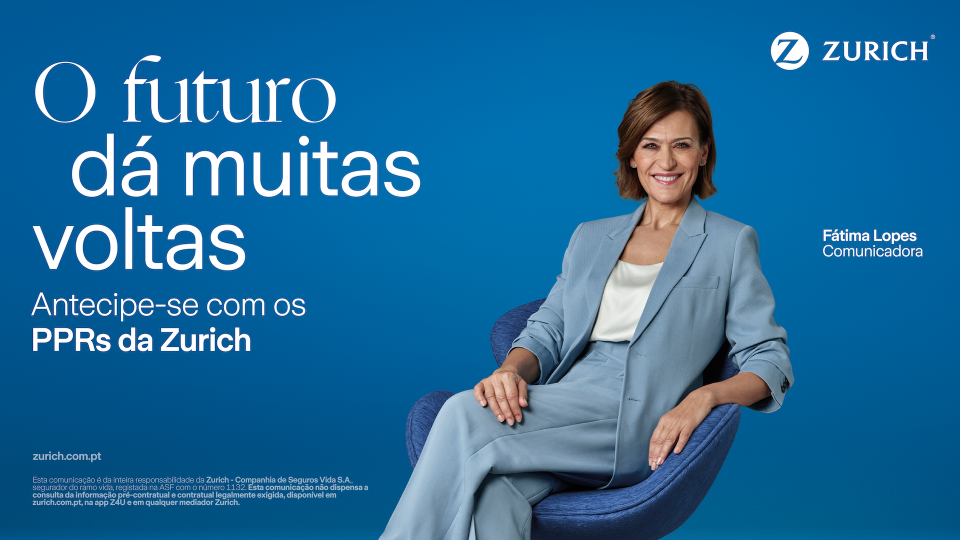
A seguradora Zurich Portugal lançou a nova campanha nacional “Zurich PPR 2026”, protagonizada por Fátima Lopes. A iniciativa decorre até ao final do ano e procura incentivar o planeamento financeiro para a reforma e a criação de hábitos de poupança.
Fátima Lopes protagoniza a mais recente campanha da seguradora Zurich.
A campanha parte da ideia de que os imprevistos podem alterar os planos financeiros ao longo da vida, defendendo a importância de começar a poupar cedo para preparar a reforma, explicam em comunicado.
A iniciativa destaca ainda os benefícios fiscais associados aos Planos de Poupança Reforma (PPRs), visto que os montantes aplicados podem dar direito a uma dedução à coleta de IRS de 20% do investimento (dentro dos limites definidos em função da idade do contribuinte a 1 de janeiro do ano em que realiza a aplicação).
A seguradora realça ainda o Zurich PPR, que permite começar a poupar com um investimento inicial mínimo de 250 euros ou através de entregas mensais a partir de 25 euros.
A campanha será divulgada a nível nacional através de publicidade exterior, plataformas digitais, imprensa escrita e mupis nos escritórios dos agentes da seguradora e pretende reforçar a visibilidade da marca no segmento de produtos financeiros.
Emília Sanches, diretora de Marketing da Zurich Portugal, defende, citada em comunicado, que começar a poupar cedo e fazer entregas regulares permite acumular capital ao longo do tempo, mesmo quando os montantes investidos mensalmente são reduzidos.

 Login



 Fonte: ASF
 Fonte: ASF