❌

Reading view

Ativo do dia. Navigator dá o pontapé de saída na temporada de resultados do PSI

O ativo

A Navigator. É uma das principais produtoras de pasta de papel e de papel do mundo, sendo detida em 70% pela Semapa, que por sua vez é controlada pela família Queiroz Pereira.

Está atualmente avaliada em cerca de 2,16 mil milhões de euros na bolsa de Lisboa.

O marco

A empresa liderada por António Redondo dá esta quinta-feira o pontapé de saída na temporada de apresentação dos resultados relativos ao terceiro trimestre no PSI, o principal índice da bolsa nacional.

O calendário é retomado na próxima semana com Galp na segunda-feira (26) e depois Jerónimo Martins e BCP na quarta-feira (28), terminando um mês depois, com a Ibersol, no dia 27 de novembro. A apresentação das contas surge num contexto de forte volatilidade nas bolsas internacionais.

Conforme o ECO avançou esta quinta-feira, os analistas esperam que a energia e a banca continuem a destacar-se perante a subida dos preços energéticos e das taxas de juro, enquanto as exportadoras poderão ser afetadas pelo clima de instabilidade internacional.

A causa

Em relação à Navigator, a papeleira viu os lucros caírem mais de 40% para 49,1 milhões de euros no primeiro semestre devido ao aumento dos custos por causa da guerra.

O que terá acontecido no terceiro trimestre? “A pressão sobre os preços da pasta e do papel, juntamente com os custos de energia e produção, poderá continuar a condicionar os resultados. Será importante perceber se a empresa conseguiu controlar estes custos e melhorar as margens durante o terceiro trimestre”, salienta a XTB.

Com os investidores à procura de sinais de recuperação do negócio, a poll de estimativas da Bloomberg aponta para receitas de 434 milhões de euros no terceiro trimestre, que somam aos 868,6 milhões faturados no primeiro semestre do ano. Será menos do que no mesmo período do ano passado.

Além das receitas e do resultado líquido, a geração de caixa e a evolução da dívida serão indicadores importantes para avaliar a situação financeira da Navigator, acrescenta ainda a XTB.

Antes da apresentação das contas, as ações da papeleira desceram 0,85% para 3,036 euros, para mínimos desde o final do ano passado.

“A divulgação dos resultados poderá ser determinante para perceber se a cotação consegue recuperar esse nível, que poderá agora funcionar como resistência, ou se a pressão vendedora continuará a dominar. A evolução da ação dependerá tanto dos resultados apresentados como das perspetivas para os próximos trimestres”, dizem os analistas da XTB.

O que esperar a seguir

Como referido, depois da Navigator, será a vez da Galp, Jerónimo Martins e BCP apresentarem resultados já na próxima semana.

Quanto à petrolífera, a beneficiar da escalada do preço do barril de brent, que levou a margem de refinação a disparar 255% no terceiro trimestre, deverá anunciar lucros de 1,4 mil milhões de euros, segundo as estimativas dos analistas.

Os resultados do banco liderado por Miguel Maya também deverão refletir o ambiente macroeconómico favorável marcado por algum crescimento económico e um mercado de trabalho resistente, com a margem financeira a beneficiar da subida das taxas de juro. O Santander antecipa lucros trimestrais de 293 milhões.

Já a Jerónimo Martins, que teve uma redução de 9% nos resultados da primeira metade do ano, deverá ter alcançado um lucro na ordem dos 198 milhões entre julho e setembro.

A temporada de apresentação dos resultados das cotadas do PSI só termina no dia 27 de novembro, com a operadora de restauração Ibersol. Poderá acompanhar toda a earnings season portuguesa no ECO.

A frase

Perspetiva-se uma temporada marcada por uma evolução menos homogénea dos resultados do que aquela observada nos últimos dois anos. Os investidores deverão encontrar um PSI dividido entre setores que continuam a beneficiar de condições estruturais favoráveis, como a banca e parte do universo energético, e outros mais dependentes da evolução do ciclo económico europeu, onde a visibilidade permanece reduzida.

João Queiroz

Head of trading do Banco Carregosa

  •  

Bankinter já usou 75% da garantia pública e apela a “consenso” na crise da habitação


O Bankinter Portugal já utilizou praticamente 75% da sua quota-parte da linha garantia pública no crédito à habitação para os jovens e, perante a onda de protestos nas ruas em várias cidades na Europa, a líder máxima do banco espanhol apelou a um consenso político para que sejam implementadas “políticas de longo prazo eficazes” a combater essa crise.

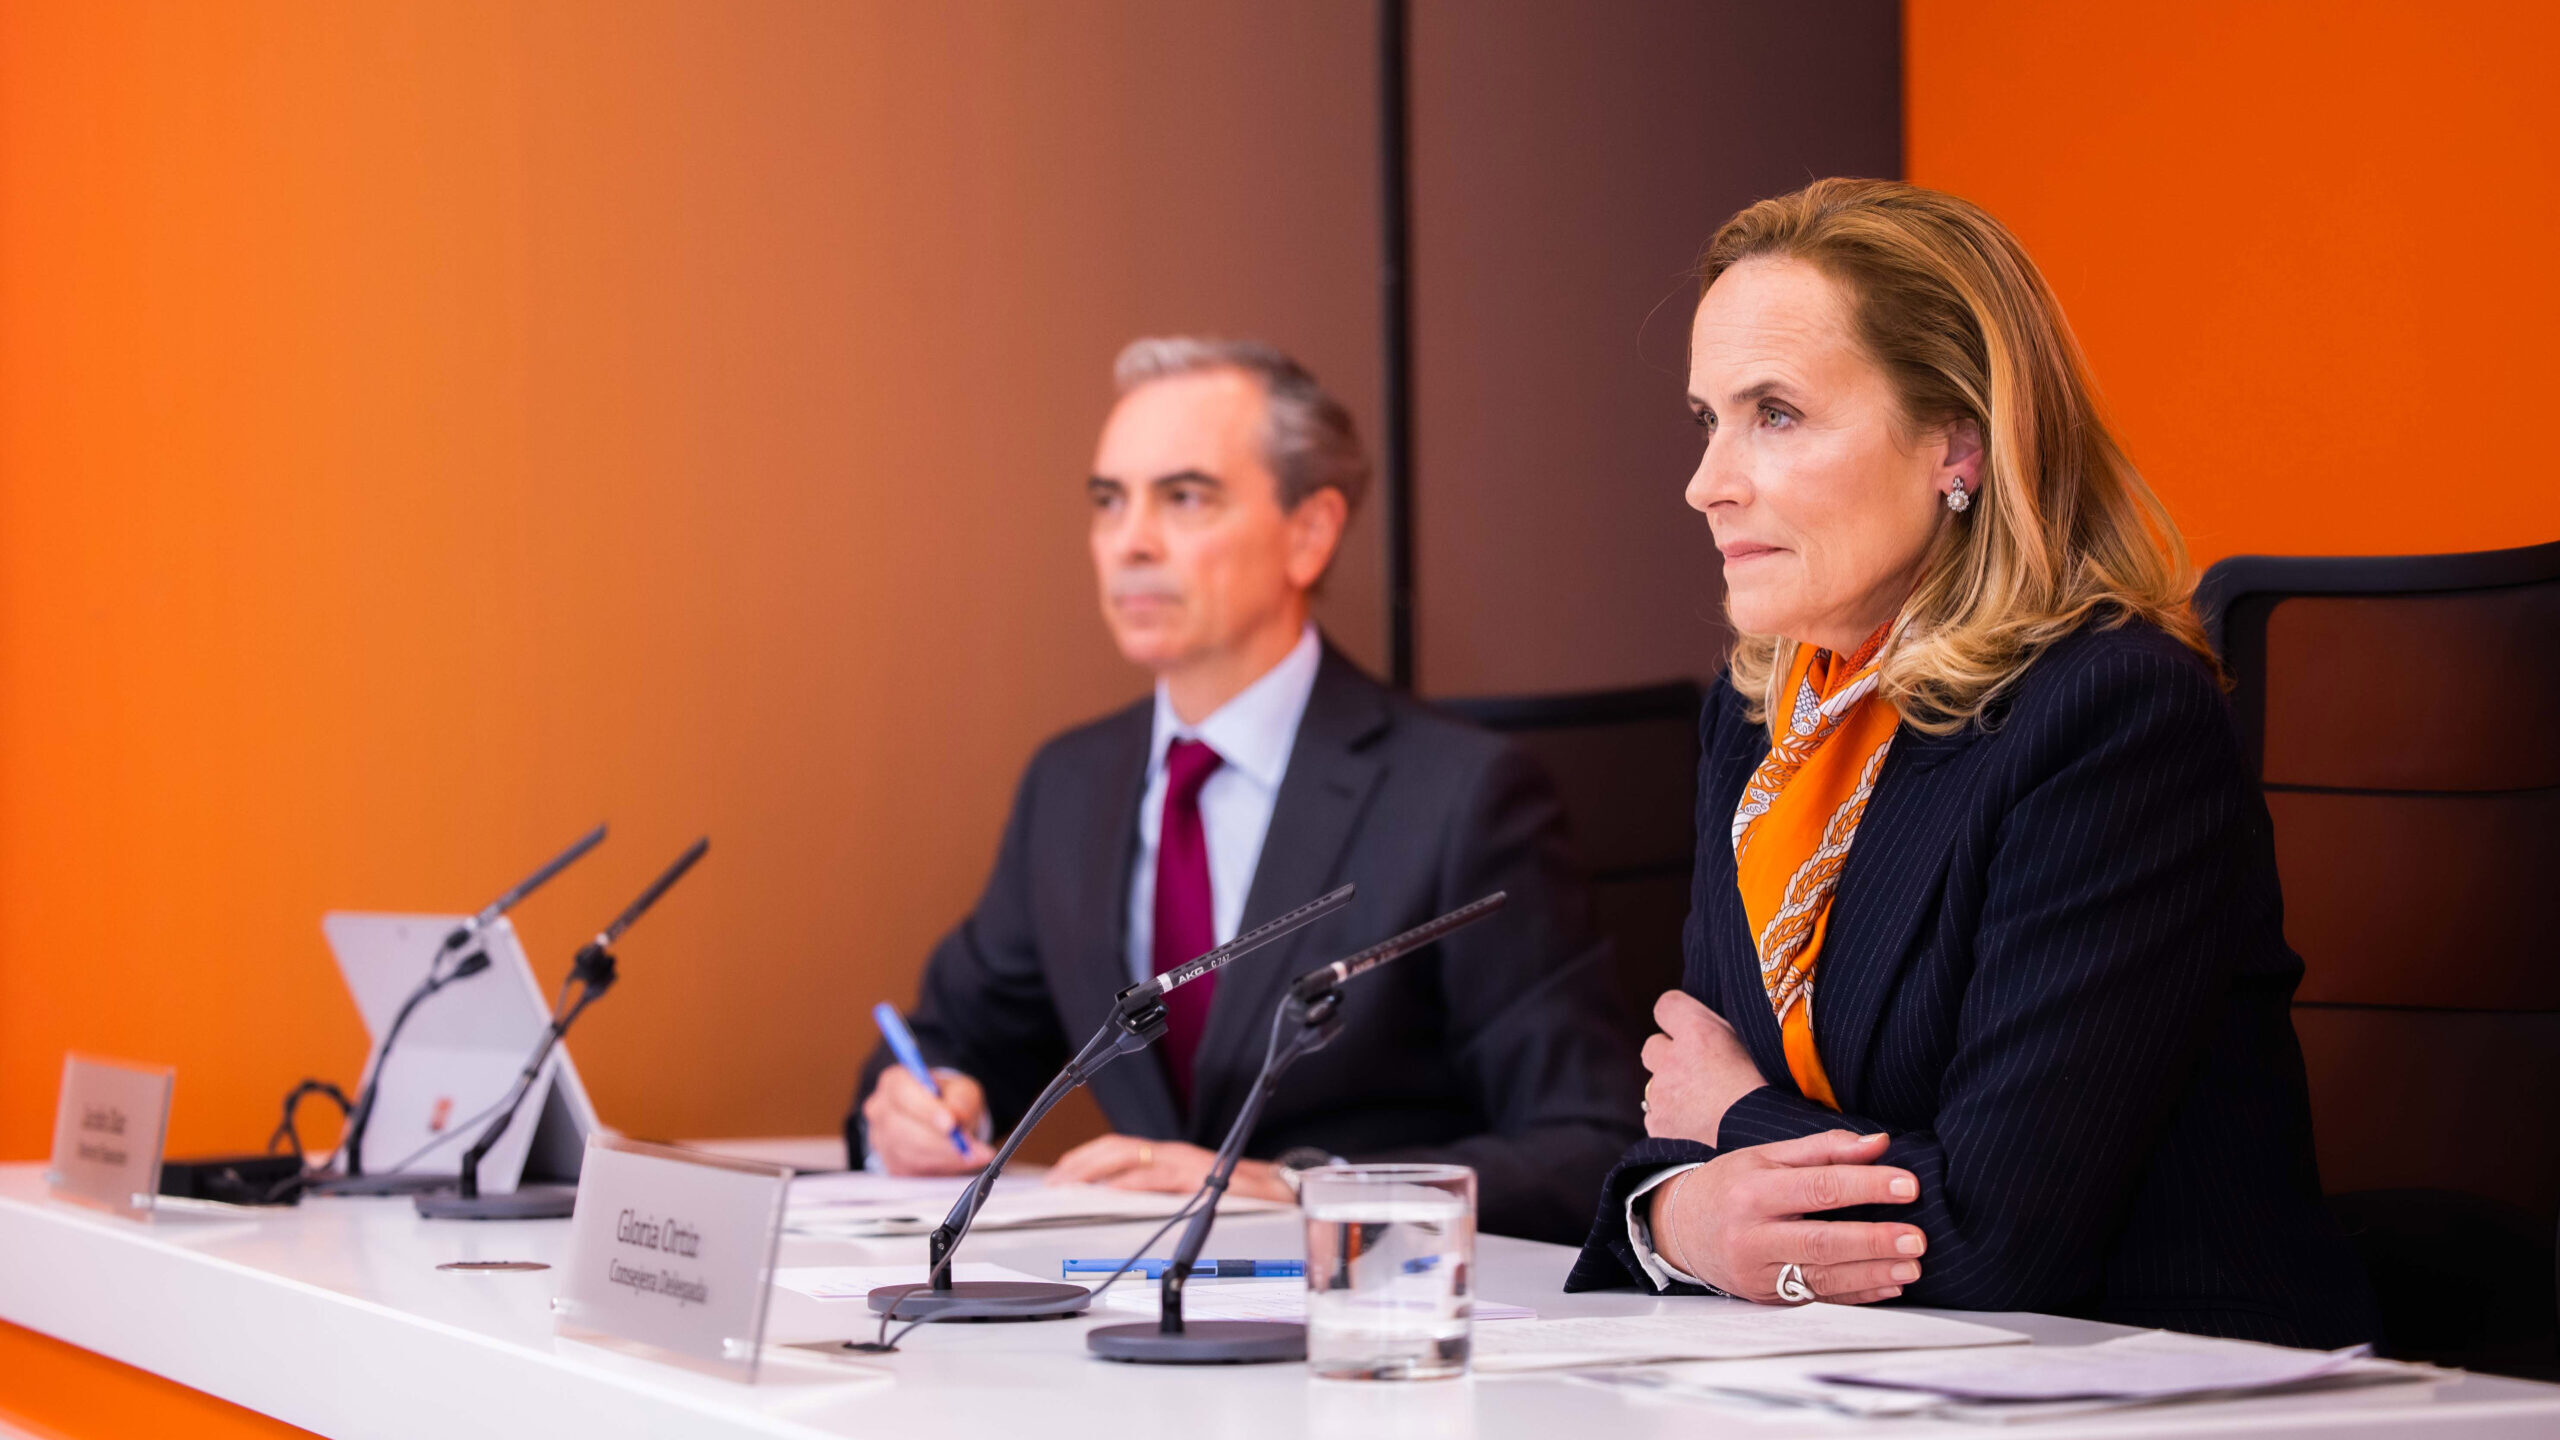
“Trata-se de um problema estrutural que exige políticas a longo prazo e que, por isso, o ideal seria que houvesse um consenso entre todos os partidos”, declarou Gloria Ortiz em conferência de imprensa de apresentação dos resultados relativos aos primeiros nove meses do ano.

“É isso que eu pediria: que, no que diz respeito aos aspetos estratégicos e aos problemas estruturais que nos afetam, sejam capazes de chegar a um consenso e que possamos ter políticas de longo prazo que sejam, no final de contas, eficazes”, salientou.

Ortiz deseja estabilidade nas políticas porque “as que são aplicadas num dia e no dia seguinte já não o são, não têm qualquer impacto”.

Não só Espanha, mas também em Portugal e noutros países, sobretudo a população mais jovem tem saído às ruas em protesto contra a falta de soluções para a crise da habitação.

É por isso que pediria que, no que diz respeito aos aspetos estratégicos e aos problemas estruturais que nos afetam, sejam capazes de chegar a um consenso e que possamos ter políticas de longo prazo que sejam, no final de contas, eficazes.

Gloria Ortiz

CEO do Bankinter

A CEO do Bankinter considerou que os bancos podem e estão a fazer a sua parte que é a concessão de crédito, apesar de insistir na ideia de que deve haver “um plano a longo prazo com medidas que realmente combatam os problemas estruturais existentes”.

No que toca a Portugal, onde registou um aumento de 13% dos resultados antes de impostos para 178 milhões de euros até setembro, o banco já usou praticamente 45 milhões do plafond de 60 milhões de euros que lhe foi atribuído pelo Estado português no âmbito da linha de garantia pública para os jovens, revelou o administrador financeiro Jacobo Dias.

“Está no bom caminho. Se chegássemos ao limite, certamente pediríamos mais, mas ainda não chegámos ao limite e continuamos a progredir. A verdade é que continuamos muito empenhados nestas medidas de apoio e, se fosse necessário, solicitaríamos mais, mas, por enquanto, ainda temos alguma margem”, declarou o responsável.

Gloria Ortíz, CEO do Bankinter, com o administrador financeiro, Jacobo Díaz.DR

“Não haverá problemas com dívida pública europeia”

Gloria Ortiz comentou ainda a instabilidade nos mercados obrigacionistas que estão a deixar França sob intensa pressão com os juros a dez anos a superarem a fasquia dos 5% pela primeira vez desde 2002. A líder do Bankinter afastou uma crise como a que tivemos na Zona Euro em 2010.

“É verdade que as suas finanças públicas exigem atenção e que a situação atual, na véspera das eleições, não contribui para que as mensagens transmitidas sejam tranquilizadoras”, começou por dizer relativamente a este tema.

“Mas acho que a situação vai certamente voltar ao normal quando este período de transição terminar. E, por isso, estamos convencidos de que não haverá problemas com a dívida pública europeia, embora, logicamente, estejamos a atravessar um período de volatilidade e haja momentos em que os prémios de certos países possam aumentar”, considerou ainda.

O Bankinter registou lucros de 901 milhões de euros entre janeiro e setembro, mais 11% em termos homólogos.

  •  

Juros voltam a pesar mais de metade da prestação da casa


Mais de um ano depois, os juros voltam a pesar mais de metade da prestação da casa, refletindo a subir das taxas desde o início da guerra no Irão, em fevereiro.

Em setembro, a prestação média da casa voltou a subir pelo sétimo mês seguido, fixando-se nos 423 euros, mais cinco euros em relação ao mês anterior e mais 30 euros do que em setembro de 2025, segundo os dados revelados esta quarta-feira pelo INE.

A parcela relativa a juros representou 50,4% da prestação média, ou seja, 213 euros. Desde agosto de 2025 que tal não acontecia e reflete o agravamento da Euribor desde o eclodir do conflito no Médio Oriente, há oito meses. Já o capital amortizado representou 49,6%, ou 210 euros, de acordo com o instituto de estatísticas.

Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.

Isto significa na prática que, perante o forte agravamento das taxas Euribor nos últimos meses, portugueses voltam a pagar mais em juros do que conseguem amortizar capital quando pagam a mensalidade do empréstimo da casa.

Segundo os dados do INE, a taxa de juro implícita no conjunto dos contratos de crédito à habitação subiu para 3,194% em setembro, traduzindo um aumento de 3,2 pontos base face ao mês anterior. Foi o quarto mês seguido a subir, atirando a taxa para o valor mais alto desde setembro do ano passado.

Nos contratos celebrados nos últimos três meses, a taxa de juro subiu de 2,910% em agosto, para 2,959% em setembro, a mais elevada desde maio de 2025. Nestes contratos, o valor médio da prestação subiu 13 euros, para 757 euros, correspondendo a um aumento homólogo de 13,7%.

O capital médio em dívida para a totalidade dos créditos à habitação aumentou 655 euros, atingindo 80.843 euros.

(Notícia atualizada às 11h33)

  •  

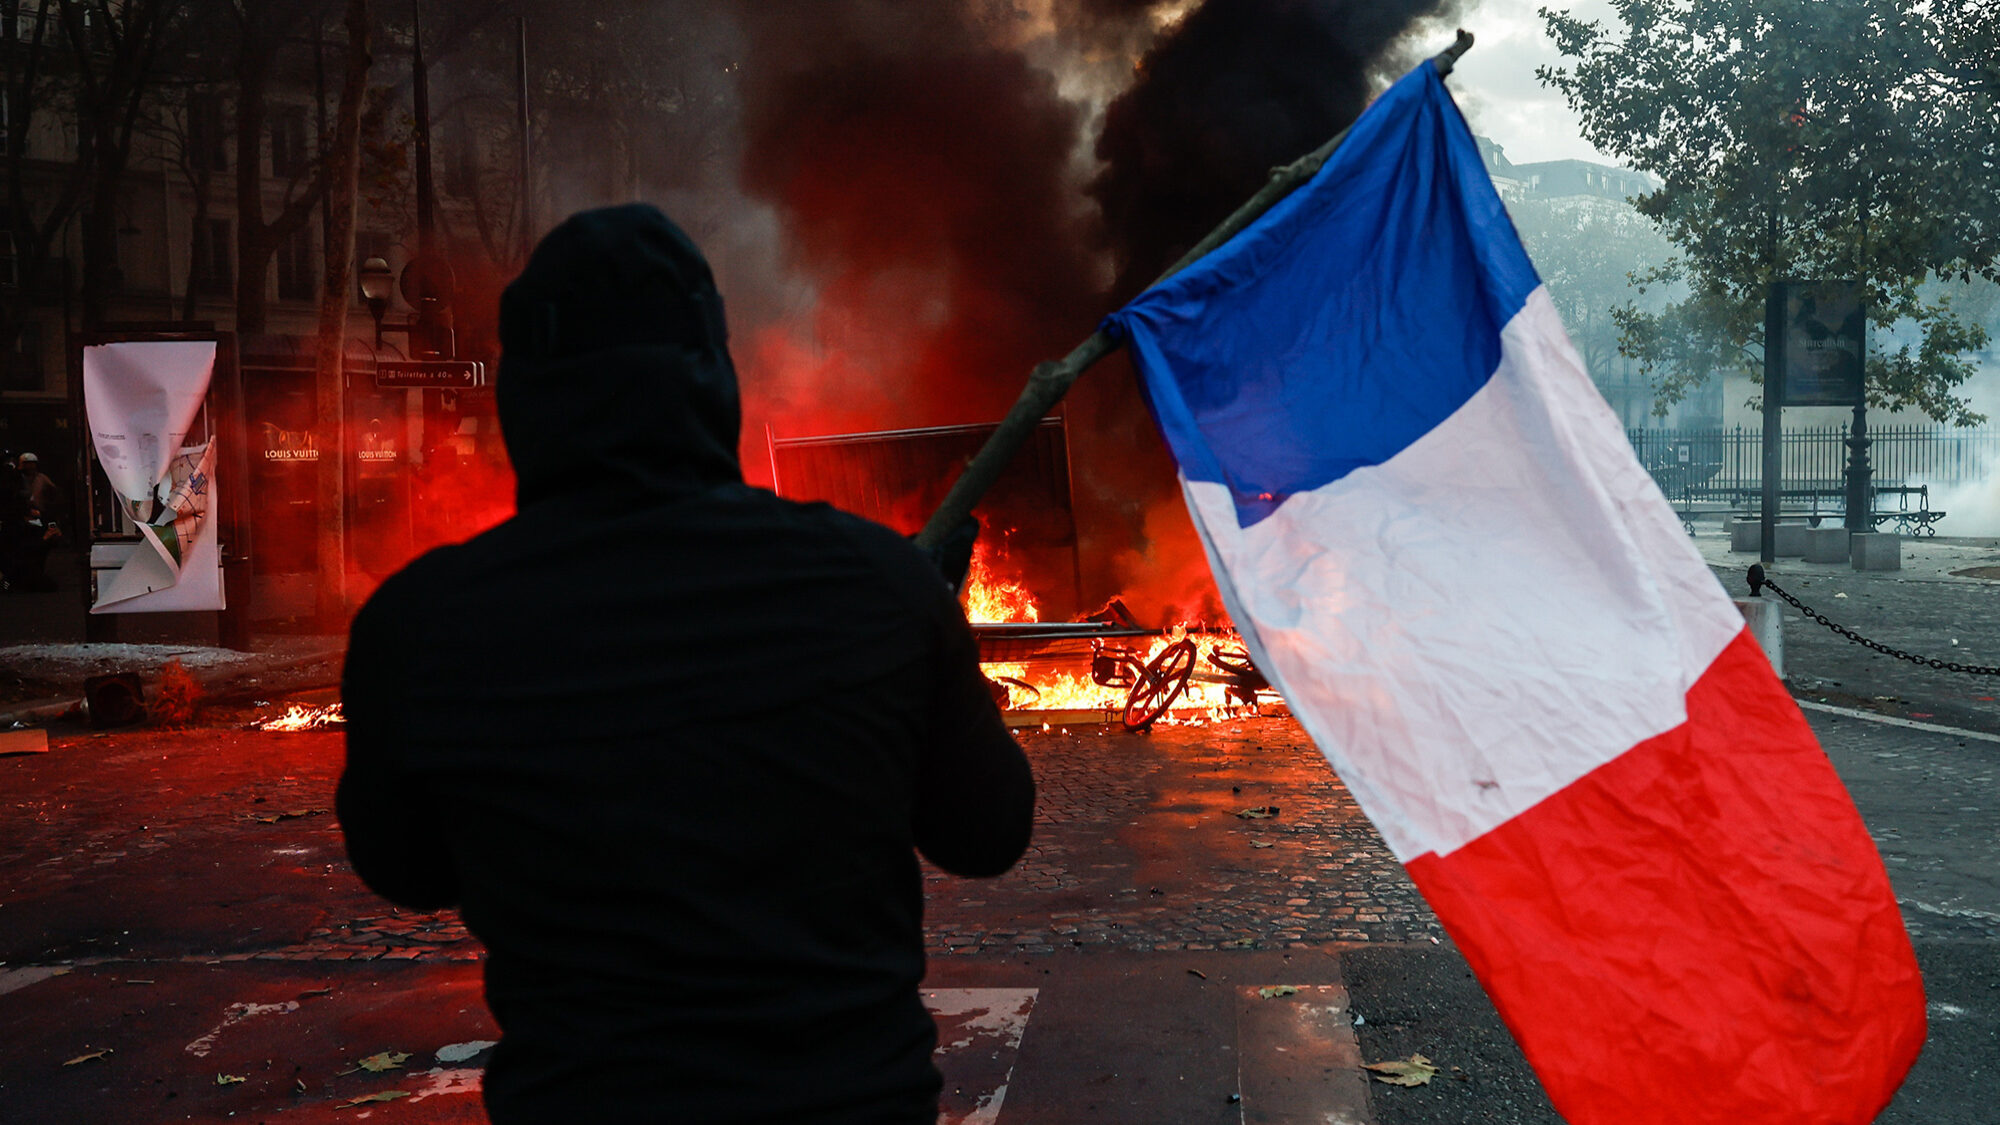
Juros da dívida francesa superam 5% pela primeira vez desde 2002


França continua sob intensa pressão nos mercados obrigacionistas perante a deterioração das contas públicas e o clima de tensão nas ruas. Os juros dos títulos a 10 anos superaram esta quarta-feira a fasquia dos 5% pela primeira vez desde 2002, refletindo a grande preocupação dos investidores com a situação gaulesa.

Esta manhã, a yield a 10 anos atingiu os 5,002%, mais oito pontos base em relação à sessão anterior, de acordo com os dados da Refinitiv. O prémio de risco em relação à Alemanha alargou-se para 157 pontos base, aproximando-se dos valores mais elevados desde 2011.

“A vontade política para qualquer consolidação orçamental antes das eleições é muito, muito baixa”, salientou Jeff Mueller, co-responsável pelo rendimento fixo da Morgan Stanley Investment Management, citado pelo Financial Times, acrescentando que há muito espaço para “a situação piorar a partir daqui”.

Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.

Praticamente desde fevereiro que os mercados globais de dívida estão a ser fortemente pressionados, na sequência dos ataques dos EUA e Israel no Irão, que levou os juros em todo o lado a subirem à boleia do petróleo.

Mas o problema afetou sobretudo os países mais endividados e, por isso, França tem estado na mira dos investidores, com a perceção de risco a agravar-se de dia para dia para níveis preocupantes.

Os custos de financiamento do Estado francês foram os que mais subiram nas maiores economias do mundo desde o início do conflito no Médio Oriente, justamente por conta das dúvidas quanto à capacidade do governo de sanear as contas públicas, receios a que se juntaram nas últimas semanas a forte contestação nas ruas.

O Executivo de Sébastien Lecornu apresentou um pacote de consolidação orçamental de 43 mil milhões de euros, com o objetivo de reduzir o défice de 5,4% do PIB este ano para 5% em 2027. Contudo, a aprovação parlamentar é incerta e os analistas duvidam que as medidas sejam suficientes para conter o défice orçamental e estabilizar a dívida pública, que está nos 115% do PIB (final de 2025) e deverá continuar a subir este ano e no próximo.

Também há incerteza em relação às promessas de Marine Le Pen para sanear as contas públicas. A candidata presidencial do Rassemblement National e que lidera as sondagens para as eleições de abril prometeu uma redução significativa do défice público caso o seu partido vença as eleições. O plano passa por reduzir as necessidades de financiamento do Estado para 3,7% do PIB e baixar o défice para menos de 3% do PIB até 2030.

Esta semana termina com um outro momento de tensão para a segunda maior economia da Zona Euro, com a Moody’s a atualizar o rating do país na sexta-feira. Em cima da mesa pode estar uma descida da notação de risco, tendo em conta o outlook negativo do atual rating de Aa3, o iria adicionar pressão sobre os juros.

“Com a expectativa de mais protestos, recolher obrigatório noturno e o governo a enfrentar uma pressão renovada, o risco soberano francês continua a ser uma fonte adicional de incerteza para os mercados europeus de rendimento fixo”, consideram os analistas do Danske Bank.

Os juros a 10 anos de Portugal também estão a subir, situando-se nos 3,92% — aliviando, ainda assim, dos 4% do final do mês passado.

(Notícia atualizada às 10h53)

  •  

Parvalorem avança com limpeza de 1,8 mil milhões de euros em ativos tóxicos do BPN


A entrar na reta final do processo de liquidação, a Parvalorem avançou com uma profunda limpeza dos ativos tóxicos que herdou da falência do BPN, há quase duas décadas. Uma operação no âmbito da qual se vai desfazer de cerca de 1,8 mil milhões de euros em créditos problemáticos e imobiliário do antigo banco de Oliveira e Costa, de acordo com as informações recolhidas pelo ECO.

O veículo criado em 2010 para administrar os despojos do antigo BPN, nacionalizado em 2008, há muito que se vem preparando para fechar as portas, prevendo a conclusão do processo de liquidação…

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

Setor do crédito ao consumo alerta para incerteza com atraso de transposição de diretiva


A associação que representa as instituições de crédito ao consumo critica o atraso da transposição da diretiva europeia para a lei nacional, cujo projeto devia ter sido publicado há um ano, considerando que a incerteza em relação a este processo poderá levar a um desinvestimento estrangeiro no setor.

A Diretiva CCD II traz um novo regime jurídico para o crédito ao consumo para a lei nacional, com um reforço da proteção dos consumidores, e devia ter sido transposta até novembro do ano passado para entrar em vigor daqui a um mês.

Porém, quase um ano depois, a ASFAC não tem qualquer indicação relativamente ao projeto e calendário relativo ao processo de transposição da diretiva, uma incumbência do Ministério da Economia e da Direção-Geral do Consumidor.

“Receio que seja mais uma peça do puzzle que possa levar a um desinvestimento em Portugal”, alertou o diretor-geral da ASFAC, Duarte Gomes Pereira, esta terça-feira, num encontro com os jornalistas, justamente um mês antes da data que era suposto o novo regime entrar em vigor.

“Com esta incerteza temos um risco de desinvestimento estrangeiro”, acrescentou.

Entre outras alterações, a diretiva alarga para 100 mil euros o montante máximo dos créditos que passam a estar abrangidos pelo novo regime, face ao atual intervalo entre 200 euros e 75 mil euros, e traz um reforço da informação que a instituição de crédito tem de prestar ao cliente.

Soluções como o Buy Now Pay Later, que permite parcelar uma compra em várias prestações a pagar no futuro, também passam a estar abrangidos.

Duarte Gomes Pereira avisou ainda que o atraso acarreta riscos legais para o Estado português. “Quem fizer um crédito Buy Now, Pay Later e ficar sobreendividado, se o processo tivesse sido feito de acordo com o novo regime, teria sido realizada uma análise de insolvência do cliente e o crédito não teria sido concedido. O que acontece é que o cliente poderá queixar-se às instituições nacionais, ao Estado português com o argumento de que ‘Entrei em insolvência por um crédito que não me devia ter sido dado”, explica.

Segundo dados da ASFAC, apenas Portugal ainda não tem sequer qualquer projeto, sendo que Bruxelas já avisou duas vezes o país relativamente ao atraso no processo de transposição da diretiva.

“Nada se conhece do que o Estado irá fazer”, lamenta Duarte Gomes Pereira. “Do lado do ministério, já sou acusado de insistir demasiado. Todas as semanas pergunto como está o processo. Não vou deixar de ser um cão de fila e estar todas as semanas a perguntar”, declarou ainda o responsável.

As instituições associadas da ASFAC representam quase 70% do mercado de crédito ao consumo em Portugal.

  •  

BPI diz adeus ao ‘sonho africano’ que lhe deu um terço dos lucros desde 2010


Depois de Angola, o BPI também está de saída de Moçambique. O banco português prepara-se para vender a sua participação de quase 36% no Banco Comercial e de Investimentos (BCI). A operação marcará um ponto final no ‘sonho africano’ que deu muitos frutos à instituição detida pelos espanhóis do Caixabank, tendo contribuído para praticamente um terço dos lucros desde 2010, de acordo com os dados compilados pelo ECO.

Na semana passada, o Presidente moçambicano manifestou o desejo e a vontade de colocar o BCI nas mãos dos moçambicanos e de outros investidores institucionais e empresas do país.

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  
❌