
❌

Reading view

Spread stabile a 110 punti base, domani l’asta dei Btp: le cedole

Nei primi minuti dall’apertura dei mercati il 12 ottobre lo spread tra Btp italiani e Bund tedeschi è rimasto sostanzialmente stabile rispetto alla chiusura di venerdì. Il differenziale è ancora a 110 punti base, con i rendimenti dei titoli di Stato decennali al 4,56%.

Una stabilità poco comune nelle ultime settimane, caratterizzate da una forte volatilità del mercato obbligazionario internazionale. Martedì 13 ottobre si terrà l’asta dei Btp a medio e lungo termine, che darà un riscontro reale su quanto questa instabilità stia condizionando le raccolte del Tesoro.

Lo spread rimane stabile ed è una novità

Potrebbe non durare, ma almeno per l’apertura del 12 ottobre lo spread tra Btp italiani e Bund tedeschi è rimasto stabile. Il differenziale si è assestato su 110 punti base, gli stessi dello scorso venerdì in chiusura. Dopo le oscillazioni, anche estreme, delle ultime settimane, si tratta di un risultato inatteso.

Cosa ha stabilizzato lo spread

Non si tratta tanto di una situazione di calma sui mercati obbligazionari, quanto di una di stallo. La situazione in Medio Oriente non sta avanzando, nonostante i recenti attacchi degli Houthi sull’aeroporto di Riad. I Treasury Bond sono leggermente sotto la soglia del 5,25%, ma soltanto di alcuni millesimi di punto. Il prezzo del petrolio sta calando grazie alla ripresa del traffico attraverso lo Stretto di Hormuz.

I rendimenti sono ancora alti

A dimostrazione del fatto che i problemi del mercato obbligazionario internazionale non sono stati risolti ci sono in rendimenti. I Btp decennali benchmark sono ancora quotati a più del 4,50%, livelli molto più alti di quelli di fine estate e tra i più alti dell’ultimo decennio. Una spesa in più per lo Stato, che sta per emettere tre diversi buoni del Tesoro.

L’asta del 13 ottobre

Il prossimo 13 ottobre si terrà un’asta di Btp a medio e lungo termine che darà conto della pressione dei mercati internazionali sulla raccolta di fondi del Tesoro. I titoli a disposizione saranno:

  • un Btp con scadenza nel 2029, quindi a 3 anni e cedola del 3%;
  • un Btp con scadenza nel 2033, quindi a 7 anni e cedola del 3,35%;
  • un Btp con scadenza nel 2041, quindi a 15 anni e cedola del 3,95%.

I rendimenti saranno però molto più alti, anche oltre il 4% lordo, una previsione fattibile perché tutte queste emissioni sono tranche avanzate di titoli già sul mercato, e quindi già prezzati.

Le prossime aste saranno:

  • martedì 13 ottobre l’asta dei titoli a medio e lungo termine;
  • martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
  • mercoledì 28 ottobre l’asta dei Bot;
  • giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.

Gli altri spread europei

Anche gli altri spread europei sono rimasti sostanzialmente stabili in apertura. I Bonos spagnoli hanno fatto segnare un differenziale di 61 punti.

Spread e rendimenti dei titoli di Stato europei all’apertura del 12 ottobre 2026
Titoli di Stato Rendimenti Spread
Bund tedeschi 3,46% –
Btp italiani 4,56% 110
Oat francesi 4,83% 137
Bonos spagnoli 4,07% 61

Sempre alti i rendimenti degli Oat francesi, anche loro però stabili. Lo spread è rimasto infatti a 137 punti base.
  •  

INWIT, ipotesi delisting: cosa succede alle azioni se i fondi comprano la società

INWIT potrebbe lasciare Piazza Affari undici anni dopo la quotazione. Ardian e Oak Holdings 1, i due maggiori azionisti della società italiana delle torri per telecomunicazioni, starebbero cercando presso le banche i finanziamenti necessari per acquistare le azioni detenute dagli investitori di minoranza.

L’obiettivo allo studio sarebbe un “take private”: acquisire le quote residue e arrivare al possibile delisting, ossia al ritiro del titolo dalla Borsa. Potrebbe partecipare all’operazione anche Mubadala, fondo sovrano di Abu Dhabi.

Al momento, però, non esistono un’offerta formalizzata, un prezzo né una decisione definitiva. INWIT ha dichiarato di non avere informazioni sull’operazione, mentre Ardian, KKR, Vodafone, Global Infrastructure Partners e Mubadala non hanno commentato. Il progetto è credibile e avrebbe già raggiunto la fase della ricerca dei finanziamenti, ma resta un’ipotesi.

Chi controlla INWIT e quanto manca per il delisting

Ardian controlla circa il 32% di INWIT, mentre Oak Holdings ne possiede approssimativamente il 39%. Nel secondo figurano Global Infrastructure Partners, entrata nell’orbita BlackRock, Vodafone e KKR. Insieme, i due azionisti arrivano, quindi, intorno al 71% del capitale.

Elemento Situazione attuale Perché conta
Quota di Ardian Circa 32% È il primo promotore potenziale dell’operazione
Quota di Oak Holdings Circa 39% Riunisce GIP, Vodafone e KKR
Partecipazione complessiva Circa 71% Resta da acquistare una quota rilevante del capitale
Valore di mercato Circa 6,3 miliardi di euro Determina la dimensione finanziaria dell’operazione
Andamento in un anno Circa -27% Il ribasso può aver reso più conveniente l’acquisto
Possibile nuovo investitore Mubadala Potrebbe fornire capitale aggiuntivo

Il controllo del 71% non determina automaticamente l’uscita dalla Borsa. Modalità, soglie e obblighi dipenderanno dalla struttura dell’operazione e dall’eventuale azione congiunta dei soci. Per acquistare le quote residue potrebbe essere necessaria un’Opa.

Cosa succede alle azioni INWIT in caso di Opa

Il primo effetto di un’offerta è generalmente il confronto tra il prezzo proposto e la quotazione precedente all’annuncio. Se l’offerente vuole convincere gli azionisti a vendere, tende a riconoscere un premio. Non è, comunque, possibile stimarne oggi l’entità: il prezzo dovrebbe riflettere valore dell’azienda, debito, prospettive industriali e rischi contrattuali.

Chi possiede azioni non sarebbe chiamato a decidere immediatamente. Dopo l’eventuale pubblicazione dell’offerta arriverebbero il documento con condizioni e obiettivi, il calendario delle adesioni e le valutazioni previste dalla disciplina di mercato.

Possibile sviluppo Conseguenza per l’azionista
Nessuna offerta formalizzata Le azioni continuano a essere negoziate normalmente
Opa senza delisting Si può aderire o mantenere il titolo, valutando condizioni e liquidità
Superamento del 90% Può sorgere l’obbligo di acquistare le azioni residue se non viene ripristinato un flottante sufficiente
Raggiungimento di almeno il 95% Possono attivarsi le procedure di acquisto delle residue partecipazioni
Delisting Il titolo smette di essere negoziato sul mercato regolamentato

Rifiutare inizialmente un’offerta non significa necessariamente poter restare azionisti senza limiti di tempo. Se vengono raggiunte determinate soglie, entrano in gioco il diritto degli investitori residui a vendere e, al 95%, il possibile “squeeze-out”, cioè il diritto dell’offerente di acquistare le azioni rimaste.

Il vero rischio per chi non aderisce, quando non scattano immediatamente queste procedure, è ritrovarsi con un titolo molto meno liquido. Diventa più difficile trovare un compratore e il prezzo può risultare maggiormente volatile.

Perché comprare INWIT dopo il calo in Borsa

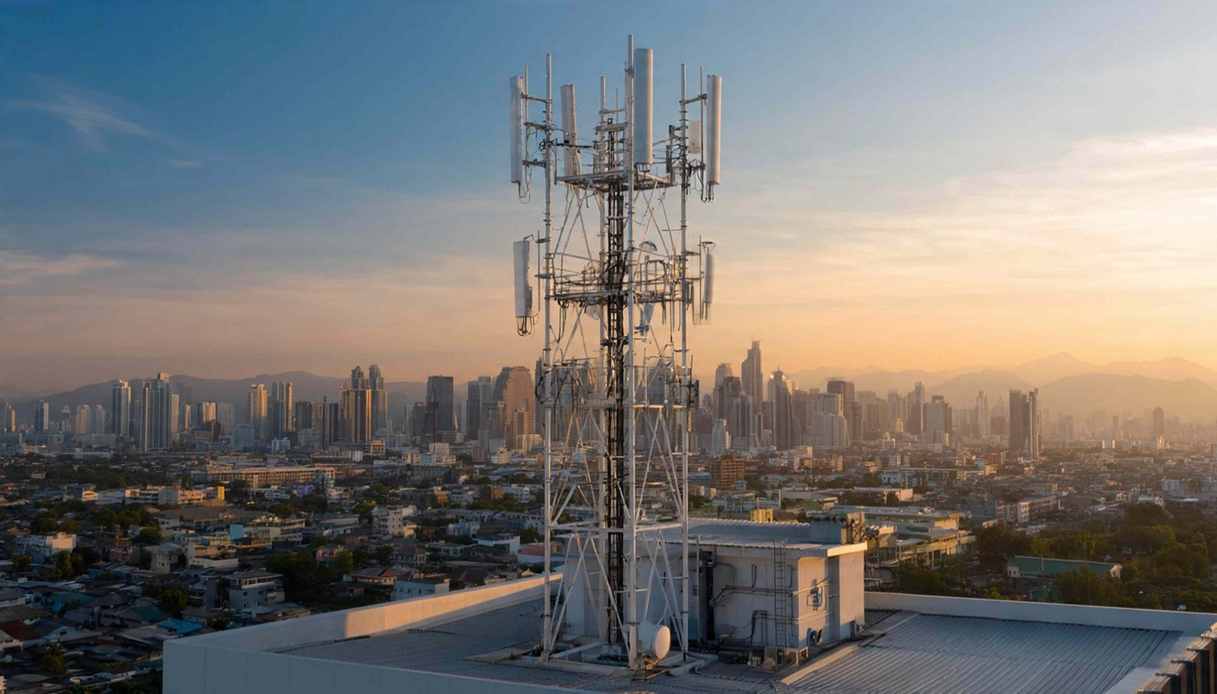
Il ribasso non rappresenta necessariamente un giudizio negativo sul valore delle infrastrutture. INWIT gestisce circa 26mila torri, più di 850 coperture indoor e oltre 12mila unità tra ripetitori e piccole celle. È un’attività che genera ricavi attraverso contratti di lungo periodo e infrastrutture difficili da replicare.

Il prezzo è, però, sceso a causa di un problema concreto. TIM e Fastweb, i due principali clienti, hanno avviato procedure per interrompere o rinegoziare gli accordi di utilizzo delle torri. INWIT considera validi i contratti fino al 2038 e ha contestato le disdette.

La società ha, inoltre, chiuso il primo semestre con un indebitamento finanziario netto di circa 5,45 miliardi di euro e una leva pari a 5,7 volte l’Ebitda. I risultati ufficiali di INWIT al 30 giugno 2026 indicano un’attività in linea con la guidance, ma anche un rallentamento e una maggiore conflittualità con i clienti principali.

Il prezzo dell’offerta sarà il dato decisivo

Il possibile delisting può essere letto in due modi. Per i fondi, il calo della valutazione rappresenta l’occasione di controllare interamente un’infrastruttura strategica senza dover rispondere ogni trimestre alle aspettative del mercato. Per gli azionisti di minoranza, invece, tutto dipenderà dal prezzo riconosciuto.

Un premio elevato rispetto alle quotazioni precedenti renderebbe l’uscita più interessante. Un’offerta costruita sui valori depressi dal contenzioso potrebbe, invece, aprire una discussione sulla corretta valutazione della società.

Prima di assumere decisioni non basta, quindi, osservare il rialzo o il ribasso immediato del titolo. Bisognerà verificare l’esistenza dell’offerta, il corrispettivo, le condizioni di efficacia, le soglie richieste e l’esito della vertenza con TIM e Fastweb.

Per ora il mercato dispone di un progetto allo studio, non di un’Opa, ma la ricerca dei finanziamenti segna un passaggio importante: l’ipotesi di togliere INWIT dalla Borsa non riguarda più soltanto indiscrezioni generiche. Comincia ad avere soci, capitali potenziali e una possibile architettura finanziaria.

  •  

Borsa: Asia brillante, ma future contrastati in Europa, Tokyo +2,4%

(ANSA) – MILANO, 05 OTT – L’ottimismo seguito ai dati sul rallentamento del mercato del lavoro Usa ha favorito l’Asia e il Pacifico, ma il calo dell’euro ai minimi da 17 mesi sul dollaro per l’allarme sul debito pubblico ridimensiona i future sull’Europa e sugli Usa. Brillanti Tokyo (+2,4%) e Taiwan (+2,55%), chiuse per festività […]
  •  

Ue agli Usa, ‘respingiamo qualsiasi divieto sul gasolio’

(ANSA) – BRUXELLES, 02 OTT – La Commissione europa “respinge categoricamente qualsiasi divieto sul gasolio. Un divieto non sarebbe vantaggioso per nessuno. Minerebbe la nostra fiducia negli Stati Uniti come partner affidabile”. Lo ha detto una portavoce della Commissione Ue durante il briefing con la stampa in merito alla possibilità che gli Usa impongano un […]
  •  

Fusioni bancarie tra efficienza e potere di mercato

Gli effetti di una fusione tra banche vanno valutati considerando il mercato e i segmenti di clientela coinvolti. Le operazioni possono produrre guadagni di efficienza e migliorare la qualità dei prestiti. Ma possono anche portare a riduzione del credito.

L'articolo Fusioni bancarie tra efficienza e potere di mercato proviene da Lavoce.info.

  •  

Cancellare i titoli di stato detenuti dalla banca centrale?

In Francia si torna a parlare di cancellazione del debito pubblico detenuto dalla banca centrale. Se è una tantum, è teoricamente possibile e può anche non avere conseguenze immediate. A lungo temine, però, può comprometterne la capacità operativa.

L'articolo Cancellare i titoli di stato detenuti dalla banca centrale? proviene da Lavoce.info.

  •  

Per un Pix europeo non serve aspettare il 2029

L’euro digitale può rafforzare la sovranità monetaria, ma non arriverà prima del 2029. Per ridurre subito la dipendenza dai circuiti di pagamento extra-Ue basta usare meglio bonifici istantanei, Tips e regole comuni. Il Pix brasiliano indica la strada.

L'articolo Per un Pix europeo non serve aspettare il 2029 proviene da Lavoce.info.

  •  

Manca un piano B per l’infrastruttura che regge l’euro

T2 è il sistema attraverso cui le banche dell’Eurozona regolano i pagamenti tra loro in tempo reale. Non ha sostituti: se si ferma, si fermano tutte le operazioni. Una situazione che diventa preoccupante di fronte alla possibilità di attacchi informatici.

L'articolo Manca un piano B per l’infrastruttura che regge l’euro proviene da Lavoce.info.

  •  

Energia, difesa e vincolo esterno: perché l’Italia deve chiedere permesso per esercitare la propria sovranità

Il paradosso della sovranità delegata Il 5 agosto Camera e Senato hanno votato. Non una spesa: l’autorizzazione a chiedere a Bruxelles il permesso di spendere per energia e difesa. Il ...

Leggi tutto

  •  

Quelle attività di M&A frenate dal golden power *

Dopo l’estensione del 2020, il golden power ha ridotto le operazioni di fusione e acquisizione nei settori più innovativi dell’economia italiana. L’effetto è stato particolarmente intenso nel primo biennio, per poi attenuarsi fino a scomparire.

L'articolo Quelle attività di M&A frenate dal golden power * proviene da Lavoce.info.

  •  
❌