(ANSA) – ROMA, 13 OTT – Per le economie del G7 “è urgente” correggere l’andamento dei bilanci pubblici. Il monito arriva dal Fondo monetario internazionale nel ‘fiscal monitor’ pubblicato in occasione dei meeting annuali a Bangkok. “Le principali economie avanzate con un elevato debito necessitano di misure concrete ancorate a piani credibili di medio termine […]
La macchina delle selezioni per le Forze dell’Ordine si prepara a lanciare una delle procedure più attese dell’anno. La Guardia di Finanza sarebbe in procinto di pubblicare il bando per il 26° Corso Allievi Finanzieri, che metterà a disposizione circa 1.640 posti a tempo indeterminato.
L’uscita del bando sul portale inPA e sul sito ufficiale del Corpo è prevista per il giorno 20 novembre 2026, in linea con le finestre di pubblicazione delle precedenti edizioni. La selezione si svilupperà lungo tutto il 2027, per poi far partire l’incorporamento dei vincitori all’inizio del 2028.
Cosa cambia rispetto agli altri concorsi
Tra le novità principali emerse dalle anticipazioni figura una modifica logistica di grande impatto per i candidati. Le prove scritte di preselezione dovrebbero svolgersi in sedi delocalizzate direttamente nelle regioni di provenienza dei concorrenti, evitando le tradizionali e onerose trasferte verso la Capitale nelle fasi iniziali dell’iter.
Quali sono i requisiti stimati per la partecipazione
In attesa del testo ufficiale, i parametri d’accesso dovrebbero ricalcare la struttura dei bandi precedenti:
Titolo di Studio
Diploma di scuola secondaria di secondo grado
Limiti di età
A partire da 18 anni e indicativamente fino a 24 anni non compiuti (con estensioni per i volontari FF.AA.)
Cittadinanza
Cittadinanza italiana e godimento dei diritti civili e politici
I dettagli sulla ripartizione dei posti tra civile, contingente di mare e quote riservate ai Volontari in Ferma Prefissata saranno noti solo in seguito alla pubblicazione del bando, al quale occorrerà fare esclusivo riferimento per la conferma dei requisiti di partecipazione.
Cosa studiare per arrivare preparati al concorso
Ovviamente, l’ideale sarà aspettare l’uscita del bando per evitare di acquistare libri di testo inutili alla preparazione effettiva. Però, ci si può iniziare a orientare basandosi sulla struttura delle ultime edizioni del concorso.
La prova scritta di preselezione sarà un test a risposta multipla da 90 quesiti da completare in un lasso di tempo contenuto, generalmente intorno a un’ora. In assenza di una banca dati ufficiale pubblicata in anticipo prima della prova, una preparazione efficace richiede un allenamento costante e mirato fin dalle settimane precedenti l’uscita del bando.
I quiz delle edizioni passate si sono articolati su cinque macro-aree ben definite:
35 quesiti che testano le abilità logico-matematiche, che rappresentano il blocco numericamente più consistente e che generalmente preoccupa maggiormente i candidati;
25 quesiti volti a verificare la conoscenza orto-grammaticale, la sintassi, il lessico e le competenze morfologiche della lingua italiana, per i quali sarà utile ripassare le regole grammaticali di base e svolgere simulazioni su sinonimi, contrari e analisi logico-verbale.
10 quesiti di Storia Contemporanea, con un focus sulle vicende italiane a partire dall’Unità d’Italia fino alle tappe d’integrazione dell’Unione Europea;
10 quesiti di Educazione civica, che riguardano i principi della Costituzione e le nozioni chiave relative alle relazioni tra Stato e Istituzioni europee;
10 quesiti di Geografia, con domande che riguarderanno le caratteristiche fisico-politiche ed economiche dell’Italia e dei Paesi dell’Unione Europea.
Come allenarsi per la prova fisica
Chi riuscirà a superare la preselettiva, sarà sottoposto a prove fisiche, un passaggio fondamentale ed eliminatorio dell’iter selettivo. Le sfide atletiche saranno differenziate in base al contingente di destinazione scelto in fase di candidatura.
Contingente
Prove obbligatorie
Prova facoltativa
Ordinario
Salto in alto, corsa piana 1.000 metri, piegamenti sulle braccia
Corsa piana 100 metri oppure nuoto 25 metri stile libero
Di Mare
Salto in alto, corsa piana 1.000 metri, nuoto 25 metri stile libero
Corsa piana 100 metri oppure piegamenti sulle braccia
Il mancato raggiungimento della prestazione minima anche in una sola delle discipline obbligatorie comporta l’esclusione immediata dal concorso. Al contrario, la prova facoltativa non determina l’inidoneità in caso di mancato superamento, ma costituisce una risorsa strategica per posizionarsi più in alto nella graduatoria di merito.
Per essere ammessi alle prove fisiche è obbligatorio presentare un certificato medico di idoneità all’attività sportiva agonistica in corso di validità. Il consiglio è quello di strutturare un piano di allenamento graduale e progressivo, simulando i tempi di corsa e le tecniche di esecuzione richieste dai parametri ufficiali del Corpo.
Come rimanere aggiornati sul bando
Dal momento che il bando di concorso non uscirà nel mese di ottobre, ma a novembre, si consiglia di monitorare spesso il portale inPA per non perdere il momento esatto di pubblicazione della selezione.
Anche nella mattinata del 13 ottobre lo spread tra Btp italiani e Bund tedeschi ha aperto sostanzialmente stabile, facendo segnare 111 punti base nei primi minuti di attività delle contrattazioni. I rendimenti dei titoli decennali italiani si sono assestati al 4,53%, anche loro stabili, ma comunque alti rispetto alla media recente.
I rendimenti sono molto più alti anche delle cedole dei Btp che andranno all’asta nella giornata di oggi e che non superano il 3,95%. Per gli investitori si prevedono rendite nette da questi titoli fino a oltre il 4%.
Lo spread è ancora stabile
Dopo giorni di picchi e di instabilità sembra che lo spread tra Btp italiani e Bund tedeschi abbia raggiunto un punto di equilibrio. È attorno ai 110 punti base, diventati 111 nella mattinata del 13 ottobre, una trentina di punti sopra i livelli di settembre e più in generale del precedente punto di equilibrio dopo la fase più acuta della guerra in Medio Oriente.
Cosa mantiene spread e rendimenti fermi
Insieme allo spread si sono fermati anche i rendimenti, oggi al 4,53%, molto alti ma quantomeno stabili rispetto alla volatilità delle scorse settimane. A contribuire a questa fase di stallo ci sono diverse situazioni di instabilità che hanno trovato un momento di pausa:
le iniziative degli Usa in Medio Oriente non dovrebbero riprendere prima delle elezioni di metà mandato di novembre,
il prezzo del petrolio continua di conseguenza a oscillare attorno ai 90 dollari;
l’inflazione, e di conseguenza i tassi di interesse, sono stabili anche se alti;
la crisi del debito mondiale, che sembrava pronta a innescarsi, è ferma in un equilibrio instabile.
Questa fase di stabilità, di conseguenza, non sembra destinata a durare.
Oggi si tiene l’asta dei Btp a medio e lungo termine
Ad approfittare dei rendimenti alti potrebbero essere i risparmiatori, che oggi potrebbero ottenere nuovi titoli di Stato dall’asta per i Btp a medio e lungo termine. Il Tesoro ha messo sul mercato tre nuove tranche di prodotti già esistenti, di cui quindi si possono calcolare i rendimenti previsti:
un Btp con scadenza nel 2029, quindi a 3 anni e cedola del 3%;
un Btp con scadenza nel 2033, quindi a 7 anni e cedola del 3,35%;
un Btp con scadenza nel 2041, quindi a 15 anni e cedola del 3,95%.
I Btp più convenienti potrebbero raggiungere anche il 4% lordo di rendita. A seguire a ottobre si terranno altre tre aste:
martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
mercoledì 28 ottobre l’asta dei Bot;
giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.
Inoltre ci sarà anche l’emissione, tra il 19 e il 23 ottobre, dei Btp Valore, dedicati ai risparmiatori.
Gli spread in Europa
Come in Italia, anche nel resto dei grandi Paesi europei per lo spread è un momento di stabilità. I Bonos spagnoli sono a 63 punti base, mentre gli Oat francesi sono gli unici a soffrire, a causa della complessa situazione politica e debitoria del Paese. I titoli di Parigi sono a 144 punti base dai Bund.
Spread e rendimenti dei titoli di Stato europei all’apertura del 13 ottobre 2026
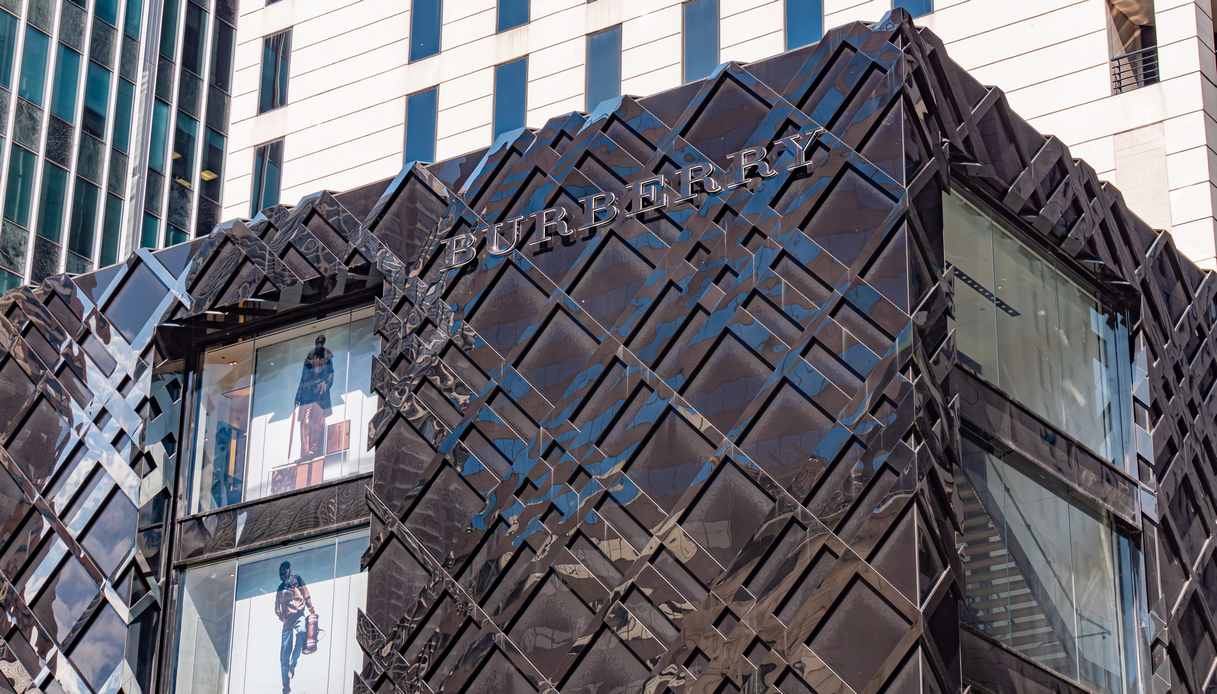
Frasers Group aumenta ancora la propria esposizione finanziaria su Burberry, portandola a un valore equivalente al 7,42% dei diritti di voto della maison britannica. Il dato non indica che Frasers possieda già il 7,42% delle azioni della maison. Rappresenta un’esposizione finanziaria equivalente a circa 27 milioni di titoli Burberry, costruita attraverso contratti che potrebbero obbligare il gruppo ad acquistarli a condizioni prestabilite. Frasers non dispone, quindi, al momento, dei corrispondenti diritti di voto, ma ha assunto un impegno economico che potrebbe trasformarsi in una partecipazione effettiva.
È una distinzione tecnica, ma cambia il significato finanziario dell’operazione. Frasers incassa un premio e accetta il rischio di dover acquistare azioni Burberry a condizioni prestabilite qualora la controparte esercitasse le opzioni. Non è ancora una scalata e non dimostra che sia in preparazione un’offerta pubblica. Rappresenta, tuttavia, un’esposizione crescente su un marchio che sta tentando di uscire da una lunga crisi proprio mentre Mike Ashley amplia la propria presenza nel lusso.
La quota di Frasers in Burberry sale al 7,42%
La comunicazione sulle partecipazioni rilevanti pubblicata da Burberry indica che Frasers ha superato la nuova soglia l’8 ottobre. La posizione corrisponde a 27 milioni di diritti di voto potenziali, pari al 7,420529% del capitale, ma deriva interamente da strumenti finanziari.
L’esposizione è aumentata rapidamente:
Data della comunicazione
Esposizione di Frasers
Strumento prevalente
24 luglio 2026
3,05%
Opzioni put vendute
27 luglio 2026
4,16%
Opzioni put vendute
30 settembre 2026
6,32%
Opzioni put vendute
8 ottobre 2026
7,42%
Opzioni put vendute
Le scadenze sono distribuite tra ottobre 2026, marzo 2027 e settembre 2027. Frasers sta, quindi, ampliando la propria esposizione e, contemporaneamente, distribuendo nel tempo il momento nel quale potrebbe materializzarsi l’obbligo previsto dai contratti.
Come funzionano le put vendute da Frasers
Una put attribuisce al suo compratore il diritto di vendere un titolo a un prezzo concordato. Chi vende la put incassa il premio, ma deve acquistare il sottostante se il titolare decide di esercitare il contratto secondo le condizioni previste.
La posizione può essere interpretata come una strategia favorevole o quantomeno non ostile verso Burberry: chi vende una put accetta il rischio di ricevere le azioni al prezzo stabilito. Se il titolo resta sopra quel livello, l’opzione può scadere senza essere esercitata e il venditore conserva il premio. Se scende, il venditore può essere chiamato ad acquistare.
Il Glossario di QuiFinanza sugli strumenti derivati aiuta a comprendere perché l’esposizione economica possa esistere anche senza possedere immediatamente il titolo. Nel caso di Frasers manca, però, un dato essenziale per calcolare convenienza e rischio: non sono stati resi pubblici i prezzi di esercizio delle diverse opzioni.
Se alla scadenza…
Possibile conseguenza per Frasers
Il titolo resta sopra il prezzo concordato
La put può non essere esercitata e Frasers conserva il premio
Il titolo scende sotto il prezzo concordato
Frasers può essere obbligata ad acquistare le azioni
I contratti vengono rinnovati
L’esposizione può proseguire senza trasformarsi subito in partecipazione diretta
Le azioni vengono consegnate
Frasers diventa azionista effettivo per la quota corrispondente
Il 7,42%, dunque, non equivale oggi a una partecipazione dotata degli stessi diritti di voto. È, però, un impegno finanziario abbastanza consistente da meritare attenzione.
Perché Frasers punta proprio su Burberry
Burberry non è più nel punto più critico della propria crisi. Nell’esercizio chiuso a marzo 2026 ha registrato ricavi per 2,42 miliardi di sterline, stabili a cambi costanti, e un utile operativo rettificato di 160 milioni, contro 26 milioni dell’anno precedente. Il margine operativo è salito al 6,6%, sostenuto anche da 80 milioni di risparmi sui costi.
Nel primo trimestre del nuovo esercizio, le vendite comparabili sono aumentate del 5%. Il piano “Burberry Forward” sta riportando al centro trench, sciarpe e identità britannica, dopo una fase nella quale prezzi e posizionamento avevano allontanato parte della clientela. I numeri più recenti indicano un recupero, non una trasformazione già conclusa.
È proprio questa fase intermedia a rendere Burberry interessante: il marchio conserva notorietà globale, ma la sua valutazione riflette ancora dubbi sulla velocità della ripresa. Come già analizzato da QuiFinanza parlando del possibile cambio di rotta del lusso con il ritorno della domanda cinese, la normalizzazione del settore non procede allo stesso ritmo per tutte le maison.
La strategia di Mike Ashley nel lusso
Frasers non è più soltanto il gruppo di Sports Direct. Controlla Flannels e numerosi marchi premium, ha acquistato Harvey Nichols e ha dichiarato di voler ampliare le proprie attività nel lusso europeo.
Nell’ultimo esercizio i ricavi del gruppo sono cresciuti dell’8,7% a 5,33 miliardi di sterline. La divisione premium ha migliorato il margine lordo e Flannels è tornata alla crescita. Burberry potrebbe offrire a Frasers qualcosa che la distribuzione, da sola, non possiede: un marchio globale con produzione creativa, proprietà intellettuale e rapporto diretto con il cliente.
I tre scenari possibili
Scenario
Che cosa comporterebbe
Investimento finanziario
Frasers incassa i premi e mantiene un’esposizione al recupero di Burberry
Partecipazione strategica
L’esercizio delle put porta alla consegna di azioni e a un ingresso effettivo nel capitale
Operazione più ampia
La quota diventa la base per accordi commerciali o ulteriori mosse societarie
Il terzo scenario è quello più suggestivo. Burberry non ha commentato l’operazione e Frasers non ha annunciato un’offerta.
Mike Ashley non ha comprato apertamente il 7,42% di Burberry, ma ha accettato un’esposizione che potrebbe trasformarlo in un azionista importante. È una scommessa finanziaria costruita per gradi, con scadenze diverse e senza scoprire subito tutte le carte. Nel lusso europeo, dove marchi prestigiosi e valutazioni depresse stanno attirando nuovi capitali, anche il modo in cui si entra nel capitale può anticipare ciò che verrà dopo.
Nei primi minuti dall’apertura dei mercati il 12 ottobre lo spread tra Btp italiani e Bund tedeschi è rimasto sostanzialmente stabile rispetto alla chiusura di venerdì. Il differenziale è ancora a 110 punti base, con i rendimenti dei titoli di Stato decennali al 4,56%.
Una stabilità poco comune nelle ultime settimane, caratterizzate da una forte volatilità del mercato obbligazionario internazionale. Martedì 13 ottobre si terrà l’asta dei Btp a medio e lungo termine, che darà un riscontro reale su quanto questa instabilità stia condizionando le raccolte del Tesoro.
Lo spread rimane stabile ed è una novità
Potrebbe non durare, ma almeno per l’apertura del 12 ottobre lo spread tra Btp italiani e Bund tedeschi è rimasto stabile. Il differenziale si è assestato su 110 punti base, gli stessi dello scorso venerdì in chiusura. Dopo le oscillazioni, anche estreme, delle ultime settimane, si tratta di un risultato inatteso.
Cosa ha stabilizzato lo spread
Non si tratta tanto di una situazione di calma sui mercati obbligazionari, quanto di una di stallo. La situazione in Medio Oriente non sta avanzando, nonostante i recenti attacchi degli Houthi sull’aeroporto di Riad. I Treasury Bond sono leggermente sotto la soglia del 5,25%, ma soltanto di alcuni millesimi di punto. Il prezzo del petrolio sta calando grazie alla ripresa del traffico attraverso lo Stretto di Hormuz.
I rendimenti sono ancora alti
A dimostrazione del fatto che i problemi del mercato obbligazionario internazionale non sono stati risolti ci sono in rendimenti. I Btp decennali benchmark sono ancora quotati a più del 4,50%, livelli molto più alti di quelli di fine estate e tra i più alti dell’ultimo decennio. Una spesa in più per lo Stato, che sta per emettere tre diversi buoni del Tesoro.
L’asta del 13 ottobre
Il prossimo 13 ottobre si terrà un’asta di Btp a medio e lungo termine che darà conto della pressione dei mercati internazionali sulla raccolta di fondi del Tesoro. I titoli a disposizione saranno:
un Btp con scadenza nel 2029, quindi a 3 anni e cedola del 3%;
un Btp con scadenza nel 2033, quindi a 7 anni e cedola del 3,35%;
un Btp con scadenza nel 2041, quindi a 15 anni e cedola del 3,95%.
I rendimenti saranno però molto più alti, anche oltre il 4% lordo, una previsione fattibile perché tutte queste emissioni sono tranche avanzate di titoli già sul mercato, e quindi già prezzati.
Le prossime aste saranno:
martedì 13 ottobre l’asta dei titoli a medio e lungo termine;
martedì 27 ottobre l’asta dei Btp Short Term e dei Btp€i;
mercoledì 28 ottobre l’asta dei Bot;
giovedì 29 ottobre l’asta dei titoli a medio e lungo termine.
Gli altri spread europei
Anche gli altri spread europei sono rimasti sostanzialmente stabili in apertura. I Bonos spagnoli hanno fatto segnare un differenziale di 61 punti.
Spread e rendimenti dei titoli di Stato europei all’apertura del 12 ottobre 2026
Titoli di Stato
Rendimenti
Spread
Bund tedeschi
3,46%
–
Btp italiani
4,56%
110
Oat francesi
4,83%
137
Bonos spagnoli
4,07%
61
Sempre alti i rendimenti degli Oat francesi, anche loro però stabili. Lo spread è rimasto infatti a 137 punti base.
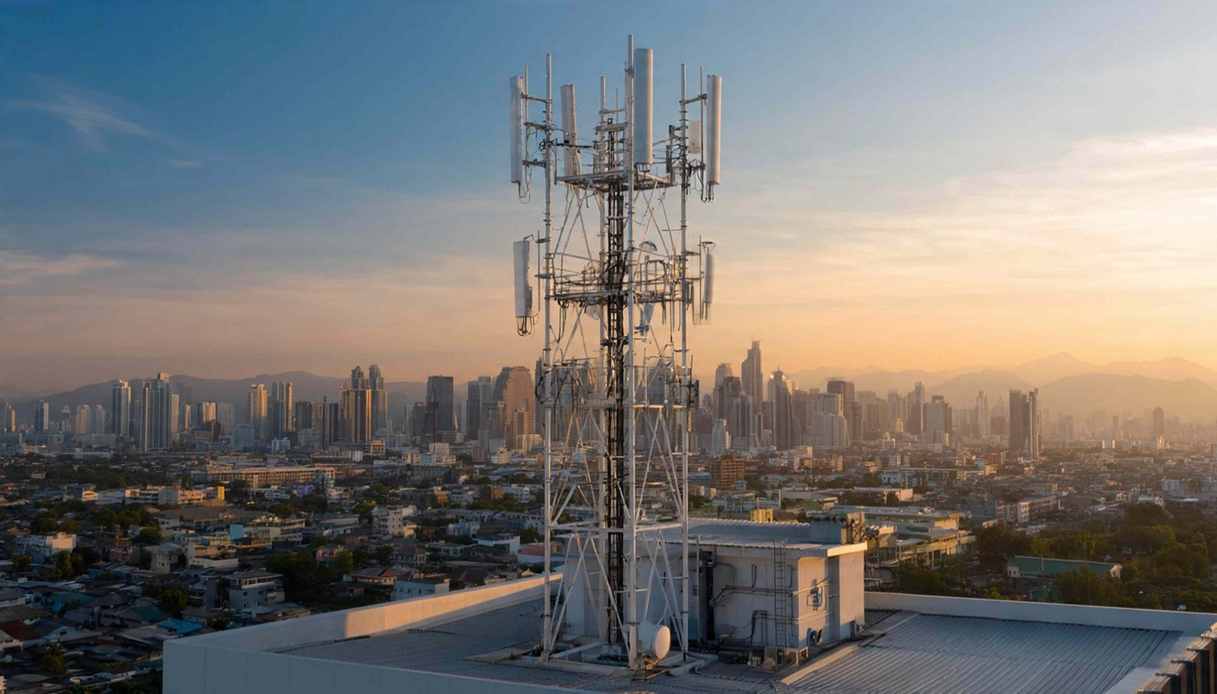
INWIT potrebbe lasciare Piazza Affari undici anni dopo la quotazione. Ardian e Oak Holdings 1, i due maggiori azionisti della società italiana delle torri per telecomunicazioni, starebbero cercando presso le banche i finanziamenti necessari per acquistare le azioni detenute dagli investitori di minoranza.
L’obiettivo allo studio sarebbe un “take private”: acquisire le quote residue e arrivare al possibile delisting, ossia al ritiro del titolo dalla Borsa. Potrebbe partecipare all’operazione anche Mubadala, fondo sovrano di Abu Dhabi.
Al momento, però, non esistono un’offerta formalizzata, un prezzo né una decisione definitiva. INWIT ha dichiarato di non avere informazioni sull’operazione, mentre Ardian, KKR, Vodafone, Global Infrastructure Partners e Mubadala non hanno commentato. Il progetto è credibile e avrebbe già raggiunto la fase della ricerca dei finanziamenti, ma resta un’ipotesi.
Chi controlla INWIT e quanto manca per il delisting
Ardian controlla circa il 32% di INWIT, mentre Oak Holdings ne possiede approssimativamente il 39%. Nel secondo figurano Global Infrastructure Partners, entrata nell’orbita BlackRock, Vodafone e KKR. Insieme, i due azionisti arrivano, quindi, intorno al 71% del capitale.
Elemento
Situazione attuale
Perché conta
Quota di Ardian
Circa 32%
È il primo promotore potenziale dell’operazione
Quota di Oak Holdings
Circa 39%
Riunisce GIP, Vodafone e KKR
Partecipazione complessiva
Circa 71%
Resta da acquistare una quota rilevante del capitale
Valore di mercato
Circa 6,3 miliardi di euro
Determina la dimensione finanziaria dell’operazione
Andamento in un anno
Circa -27%
Il ribasso può aver reso più conveniente l’acquisto
Possibile nuovo investitore
Mubadala
Potrebbe fornire capitale aggiuntivo
Il controllo del 71% non determina automaticamente l’uscita dalla Borsa. Modalità, soglie e obblighi dipenderanno dalla struttura dell’operazione e dall’eventuale azione congiunta dei soci. Per acquistare le quote residue potrebbe essere necessaria un’Opa.
Cosa succede alle azioni INWIT in caso di Opa
Il primo effetto di un’offerta è generalmente il confronto tra il prezzo proposto e la quotazione precedente all’annuncio. Se l’offerente vuole convincere gli azionisti a vendere, tende a riconoscere un premio. Non è, comunque, possibile stimarne oggi l’entità: il prezzo dovrebbe riflettere valore dell’azienda, debito, prospettive industriali e rischi contrattuali.
Chi possiede azioni non sarebbe chiamato a decidere immediatamente. Dopo l’eventuale pubblicazione dell’offerta arriverebbero il documento con condizioni e obiettivi, il calendario delle adesioni e le valutazioni previste dalla disciplina di mercato.
Possibile sviluppo
Conseguenza per l’azionista
Nessuna offerta formalizzata
Le azioni continuano a essere negoziate normalmente
Opa senza delisting
Si può aderire o mantenere il titolo, valutando condizioni e liquidità
Superamento del 90%
Può sorgere l’obbligo di acquistare le azioni residue se non viene ripristinato un flottante sufficiente
Raggiungimento di almeno il 95%
Possono attivarsi le procedure di acquisto delle residue partecipazioni
Delisting
Il titolo smette di essere negoziato sul mercato regolamentato
Rifiutare inizialmente un’offerta non significa necessariamente poter restare azionisti senza limiti di tempo. Se vengono raggiunte determinate soglie, entrano in gioco il diritto degli investitori residui a vendere e, al 95%, il possibile “squeeze-out”, cioè il diritto dell’offerente di acquistare le azioni rimaste.
Il vero rischio per chi non aderisce, quando non scattano immediatamente queste procedure, è ritrovarsi con un titolo molto meno liquido. Diventa più difficile trovare un compratore e il prezzo può risultare maggiormente volatile.
Perché comprare INWIT dopo il calo in Borsa
Il ribasso non rappresenta necessariamente un giudizio negativo sul valore delle infrastrutture. INWIT gestisce circa 26mila torri, più di 850 coperture indoor e oltre 12mila unità tra ripetitori e piccole celle. È un’attività che genera ricavi attraverso contratti di lungo periodo e infrastrutture difficili da replicare.
Il prezzo è, però, sceso a causa di un problema concreto. TIM e Fastweb, i due principali clienti, hanno avviato procedure per interrompere o rinegoziare gli accordi di utilizzo delle torri. INWIT considera validi i contratti fino al 2038 e ha contestato le disdette.
La società ha, inoltre, chiuso il primo semestre con un indebitamento finanziario netto di circa 5,45 miliardi di euro e una leva pari a 5,7 volte l’Ebitda. I risultati ufficiali di INWIT al 30 giugno 2026 indicano un’attività in linea con la guidance, ma anche un rallentamento e una maggiore conflittualità con i clienti principali.
Il prezzo dell’offerta sarà il dato decisivo
Il possibile delisting può essere letto in due modi. Per i fondi, il calo della valutazione rappresenta l’occasione di controllare interamente un’infrastruttura strategica senza dover rispondere ogni trimestre alle aspettative del mercato. Per gli azionisti di minoranza, invece, tutto dipenderà dal prezzo riconosciuto.
Un premio elevato rispetto alle quotazioni precedenti renderebbe l’uscita più interessante. Un’offerta costruita sui valori depressi dal contenzioso potrebbe, invece, aprire una discussione sulla corretta valutazione della società.
Prima di assumere decisioni non basta, quindi, osservare il rialzo o il ribasso immediato del titolo. Bisognerà verificare l’esistenza dell’offerta, il corrispettivo, le condizioni di efficacia, le soglie richieste e l’esito della vertenza con TIM e Fastweb.
Per ora il mercato dispone di un progetto allo studio, non di un’Opa, ma la ricerca dei finanziamenti segna un passaggio importante: l’ipotesi di togliere INWIT dalla Borsa non riguarda più soltanto indiscrezioni generiche. Comincia ad avere soci, capitali potenziali e una possibile architettura finanziaria.
(ANSA) – ROMA, 06 OTT – Il prezzo del petrolio è oggi in netto ribasso con il mercato che sembra rassicurato dai volumi delle esportazioni in arrivo dal Medio Oriente. Il Brent arretra dell’1,97% a 98,34 dollari al barile. Andamento simile per il Wti che perde il 2% a 87,61 dollari. (ANSA).
(ANSA) – MILANO, 05 OTT – L’ottimismo seguito ai dati sul rallentamento del mercato del lavoro Usa ha favorito l’Asia e il Pacifico, ma il calo dell’euro ai minimi da 17 mesi sul dollaro per l’allarme sul debito pubblico ridimensiona i future sull’Europa e sugli Usa. Brillanti Tokyo (+2,4%) e Taiwan (+2,55%), chiuse per festività […]
(ANSA) – BRUXELLES, 02 OTT – La Commissione europa “respinge categoricamente qualsiasi divieto sul gasolio. Un divieto non sarebbe vantaggioso per nessuno. Minerebbe la nostra fiducia negli Stati Uniti come partner affidabile”. Lo ha detto una portavoce della Commissione Ue durante il briefing con la stampa in merito alla possibilità che gli Usa impongano un […]
Gli effetti di una fusione tra banche vanno valutati considerando il mercato e i segmenti di clientela coinvolti. Le operazioni possono produrre guadagni di efficienza e migliorare la qualità dei prestiti. Ma possono anche portare a riduzione del credito.
In Francia si torna a parlare di cancellazione del debito pubblico detenuto dalla banca centrale. Se è una tantum, è teoricamente possibile e può anche non avere conseguenze immediate. A lungo temine, però, può comprometterne la capacità operativa.
L’euro digitale può rafforzare la sovranità monetaria, ma non arriverà prima del 2029. Per ridurre subito la dipendenza dai circuiti di pagamento extra-Ue basta usare meglio bonifici istantanei, Tips e regole comuni. Il Pix brasiliano indica la strada.
T2 è il sistema attraverso cui le banche dell’Eurozona regolano i pagamenti tra loro in tempo reale. Non ha sostituti: se si ferma, si fermano tutte le operazioni. Una situazione che diventa preoccupante di fronte alla possibilità di attacchi informatici.
Il paradosso della sovranità delegata Il 5 agosto Camera e Senato hanno votato. Non una spesa: l’autorizzazione a chiedere a Bruxelles il permesso di spendere per energia e difesa. Il ...
Dopo l’estensione del 2020, il golden power ha ridotto le operazioni di fusione e acquisizione nei settori più innovativi dell’economia italiana. L’effetto è stato particolarmente intenso nel primo biennio, per poi attenuarsi fino a scomparire.

 Login