❌

Reading view

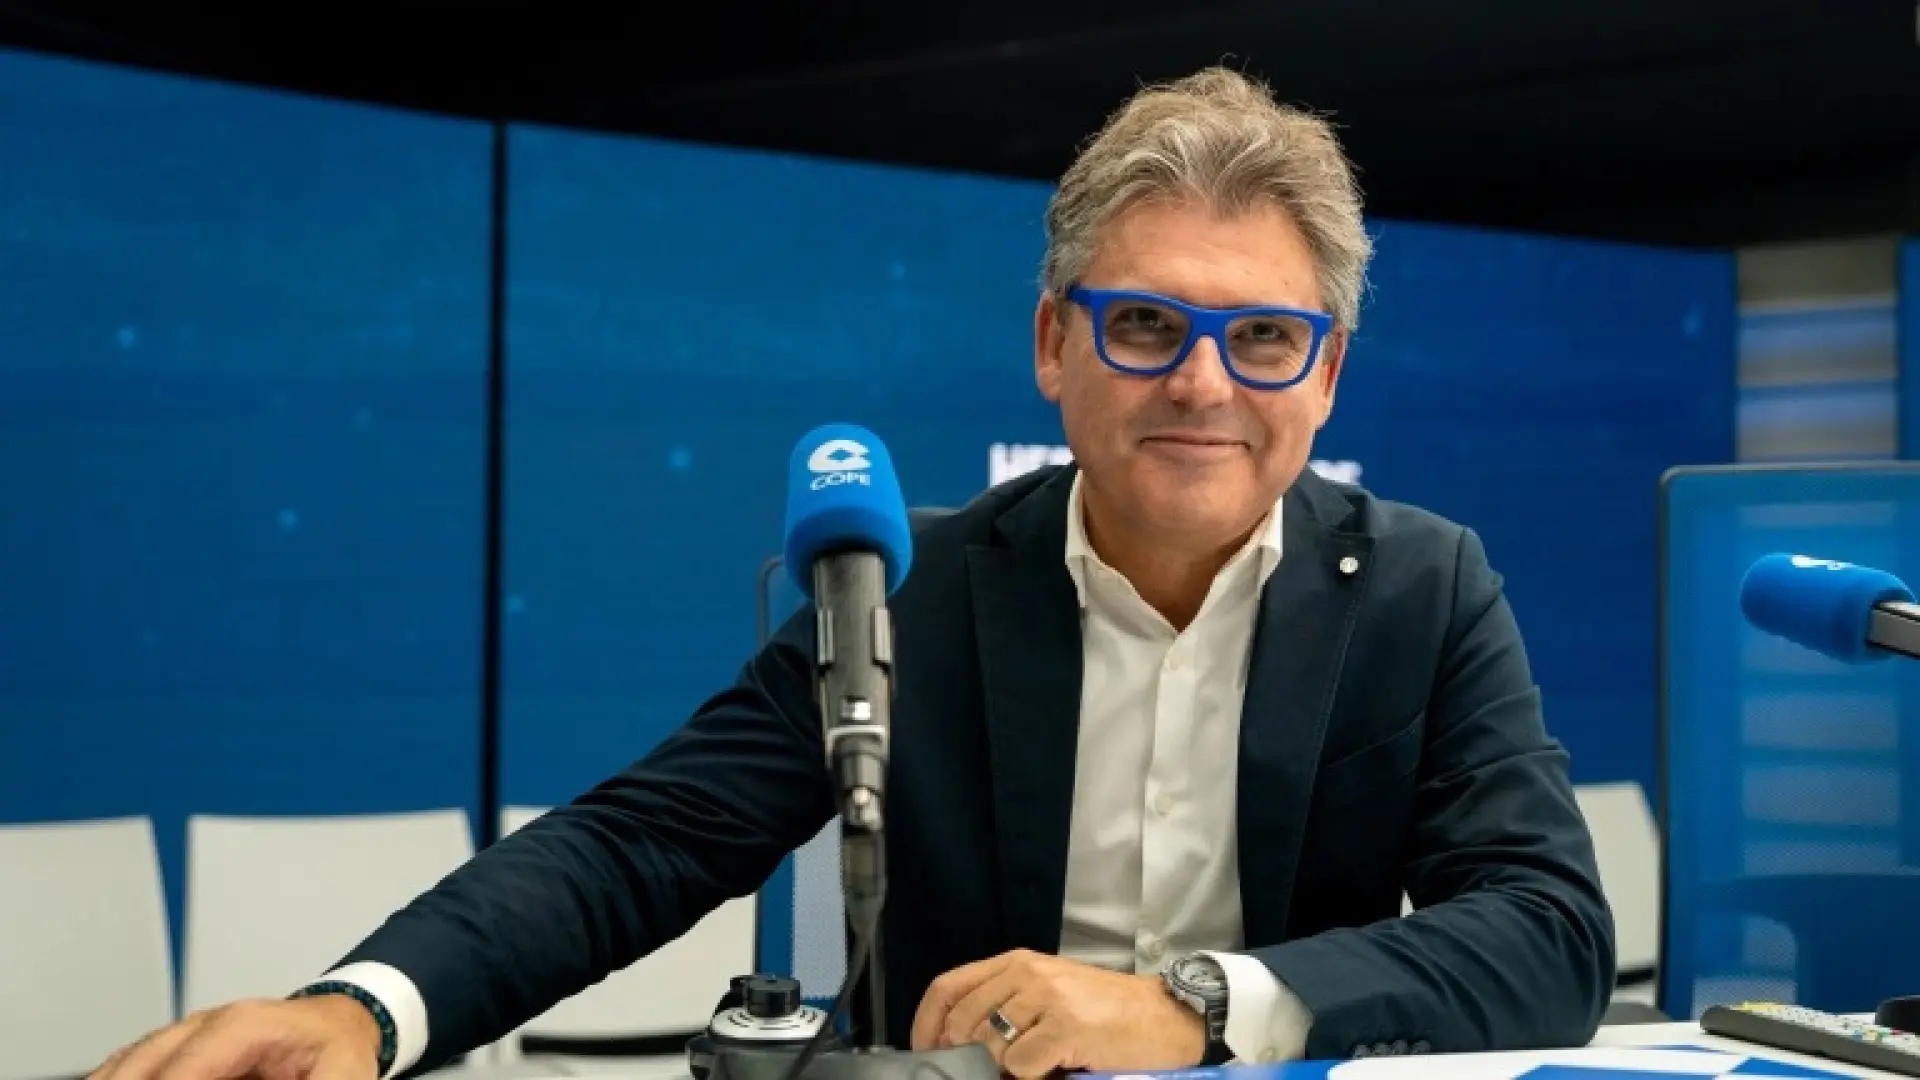
Pablo Gil alerta de una "asfixia lenta" por la deuda y pide no confiar la jubilación al sistema público: "Es un problema gordo"

El economista y analista financiero Pablo Gil advirtió de que el aumento de la deuda pública y el envejecimiento de la población están convirtiendo la sostenibilidad de las pensiones "en uno de los grandes retos económicos de las próximas décadas".

Gil reunirá mañana sábado 17 de octubre en Madrid a expertos en economía, inversión, inteligencia artificial, vivienda, fiscalidad y nuevas formas de inversión en el encuentro 'Invertir en el mañana', que celebra en Kinépolis Madrid con asistencia de más de un millar de personas.

Para Gil, la deuda pública es uno de los principales riesgos que afrontan las economías desarrolladas. "Yo creo que es un problema gordo, pero también soy consciente de que no actúa de catalizador inmediato. Esto es una especie de asfixia lenta", dijo horas antes del evento.

Para el economista, los Estados atraviesan un momento en el que necesitan emitir cada vez más deuda al tiempo que aumenta el coste de financiarla. A su juicio, la cuestión adquiere especial relevancia en España por el incremento previsto del gasto asociado al envejecimiento.

En este sentido, recordó que la AIReF calcula que el gasto neto en pensiones representará de media el 13% del PIB entre 2022 y 2050 y advierte de que el cumplimiento formal de la actual regla de gasto en pensiones no garantiza por sí mismo la sostenibilidad de las cuentas públicas. Por eso, en un contexto de políticas constantes, el organismo proyecta que la deuda pública podría alcanzar el 123% del PIB en 2050.

Gil lleva meses relacionando ambas cuestiones. En uno de sus episodios de 'Economía en Acción' advertía a los más jóvenes de la necesidad de preparar con antelación su jubilación: "No penséis que los fondos públicos van a estar disponibles para dentro de 30 o 40 años. Ya no están, lo estamos financiando con deuda". Su planteamiento no es que las pensiones públicas vayan a desaparecer, sino que el aumento de la longevidad y la reducción relativa de cotizantes obligarán a buscar nuevas formas de financiar un gasto creciente.

En su opinión, el desequilibrio del sistema de pensiones debido al cambio demográfico es fácil de explicar: "Este modelo estaba creado para que usted muriese a los 75 y ahora resulta que viven hasta los 85, 90". Ahora, la mayor esperanza de vida, el aumento del gasto sanitario y una menor natalidad están obligando al Estado a complementar los recursos del sistema mediante transferencias presupuestarias.

El economista insistió en que el problema no puede analizarse únicamente desde el gasto en pensiones, pues actualmente defensa, sanidad, transición energética, infraestructuras y nuevas inversiones tecnológicas compiten por una capacidad de financiación limitada. "La forma de salir de este endeudamiento económico pasa por aumentar la productividad", señaló apuntando a la inteligencia artificial como una de las posibles vías para elevar el crecimiento potencial.

A falta de un fuerte aumento de la productividad, Gil contempla la posibilidad de que las economías convivan durante más tiempo con una inflación superior a la de las décadas anteriores. "Dejar que la inflación se mueva en cotas del 3-4% durante más tiempo y deflactar la deuda. Deprecias el valor del dinero y también del endeudamiento", dijo. Esa solución, según indicó, tiene un coste para los ahorradores y para quienes mantienen buena parte de su patrimonio en efectivo, depósitos o rentas que no evolucionan al mismo ritmo que los precios.

Gil sintetiza este efecto: "Cuando el Estado devuelve su deuda con una moneda que compra menos, la pérdida de poder adquisitivo no desaparece. Se traslada hacia quienes mantienen efectivo, depósitos, salarios o pensiones que no avanzan al mismo ritmo que los precios".

Su recomendación a los ciudadanos pasa por no esperar a los últimos años de la vida laboral para construir patrimonio. Sostiene que lo adecuado es empezar pronto, ahorrar de forma sistemática, invertir periódicamente y aprovechar el interés compuesto como complemento a la futura pensión pública. "No tengas miedo de que no haya dinero, porque ya no lo hay y se siguen pagando las pensiones", incidió en otra intervención reciente para subrayar que el debate debe centrarse en cómo se financiarán y qué capacidad adquisitiva ofrecerán en el futuro.

Durante la sesión del sábado, que arrancará a las 10.00 horas, Gil analizará el nuevo escenario económico y dedicará uno de los bloques a explicar cómo traslada su visión macroeconómica a inversiones reales, qué papel concede a cada activo y cómo gestiona el riesgo y la diversificación. El programa incluye asimismo debates sobre oro y plata, capital privado, vivienda, inteligencia artificial, fiscalidad, tokenización y nuevas infraestructuras financieras.

Gil considera que la dificultad actual no reside tanto en acceder a información como en identificar qué cambios tienen consecuencias duraderas. De ahí una de las ideas que vertebran el encuentro: no intentar adivinar el siguiente acontecimiento, sino comprender las fuerzas que ya están transformando la economía para tomar mejores decisiones antes de que sus efectos lleguen al patrimonio personal.

  •  

Del bañador al turrón: la Navidad se adelanta por motivos logísticos y de consumo

La campaña de Navidad se adelanta cada año más en los supermercados españoles, que exhiben turrones, mantecados y panettones desde hace semanas; los operadores reconocen que esta estrategia ayuda a la planificación de las tiendas y que permite a algunos consumidores dosificar sus gastos.

La patronal de distribución alimentaria Asedas ha señalado que la presencia "paulatina" de productos navideños en los lineales a partir responde tanto a factores de consumo como de planificación logística.

Fuentes de la patronal muchos consumidores buscan adelantar sus compras para dosificar el gasto, organizar sus menús festivos y evitar las prisas de última hora.

Además, la ampliación del calendario "optimiza la operativa interna" de la distribución alimentaria.

Para los supermercados la cita navideña implica incorporar "hasta 300 referencias adicionales", por lo que su "despliegue progresivo" permite que las tiendas del sector funcionen "sin saturación y con la máxima eficiencia", han añadido desde Asedas.

Esta "entrada progresiva" de surtido convive con las puntas de afluencia de consumidores, concentrada en los dos fines de semana previos a Nochebuena y Nochevieja, según esperan desde Asedas.

Un 6,2% más en dulces navideños ya en septiembre

Las ventas de estos alimentos ya en septiembre han subido respecto al año anterior debido al alza de los precios, pese a la bajada en demanda.

Circana, empresa que analiza los datos de consumo, a fecha de septiembre 2026 el mercado de dulces navideños ha crecido un 6,2% en valor respecto a 2025, hasta alcanzar los 506,5 millones de euros en distribución moderna.

No obstante, este avance está impulsado principalmente por el incremento de los precios (+10%), mientras que la demanda retrocede un 3,8%. Los turrones, que concentran más de la mitad de las ventas, han crecido un 9,7% en facturación, pero también registran una caída del volumen (3,8%).

Dentro de ellos, el turrón de chocolate ha avanzado un 7,7% en valor, mientras que el tradicional retrocede un 2,1%, reflejando una "evolución desigual" entre variedades, ha explicado Circana.

Por otro lado, las otras especialidades de turrón han experimentado un gran auge, ya que crecen un 34,3% en valor y un 27% en demanda, por lo que, aunque representan alrededor del 23% de las ventas de turrones, generan cerca de dos tercios de su crecimiento en euros.

El protagonismo de los "panettones"

Según fuentes de supermercados Dia consultadas, los artículos con mayor demanda siguen siendo los dulces navideños clásicos, aunque dentro de esta categoría los "panettones" son los que cada año adquieren un mayor peso.

De hecho, estos dulces de origen italiano se han introducido antes en los lineales este año debido al aumento de demanda.

Según DIA, al inicio de campaña, la demanda es, sobre todo, de artículos dulces y chocolates, mientras que a partir de finales de noviembre, los clientes realizan las compras de otros artículos de fresco y congelado más orientados a las comidas de las fiestas.

Estrategias de ahorro del consumidor

El portavoz de la Organización de Consumidores y Usuarios, Enrique García, ha trasladado a Agro su temor ante una más que anticipada subida de precios para esta campaña, ya que cada año "nos encontramos ante la Navidad más cara".

García ha explicado que, aunque pueda "parecer de perogrullo" todos los años se repite el mismo patrón; una elevación "intensa" de los precios en la semana previa a las fiestas.

Ante este panorama las recomendaciones de la OCU para ahorrar no son nuevas y pasan principalmente por la "compra anticipada" y la "congelación" de productos cuya compra sale mucho más cara a medida que se acercan las fechas clave.

Otra recomendación que ha sugerido García es la adopción de productos "no tan tradicionales" como el cordero y el marisco, los que más crecen en precio, por otros que mantienen el requisito de ser "productos especiales" para una ocasión señalada, aunque a menor costo.

  •  

El mejor día y mes para jubilarse y cobrar más, según el abogado Ignacio Solsona

Elegir cuándo jubilarse puede marcar una diferencia en la pensión que se cobra cada mes. El abogado Ignacio Solsona, conocido en YouTube por su canal Laboroteca, explica que no existe una fecha perfecta para todo el mundo, pero sí hay varios factores que conviene tener en cuenta para evitar pérdidas económicas y, en algunos casos, aumentar la prestación.

Una de las claves está en elegir correctamente el día de la jubilación. Según Solsona, lo habitual es hacerlo en la fecha en la que se cumplen los requisitos para acceder a la jubilación ordinaria. En el caso de la jubilación anticipada, también es importante calcular con precisión los meses que se adelanta el retiro, ya que de ello depende la penalización que se aplica a la pensión.

El día de la jubilación puede marcar la diferencia

Solsona recomienda no adelantar la fecha prevista por unos pocos días sin comprobar antes sus consecuencias. En la jubilación anticipada, los coeficientes reductores varían en función del tiempo que se adelanta la pensión. El abogado pone como ejemplo a una persona cuya fecha de jubilación ordinaria es el 25 de marzo de 2028. Si quiere jubilarse 18 meses antes, la fecha que le correspondería sería el 25 de septiembre de 2026.

En este supuesto, la penalización sería del 8,8%. Sin embargo, si se jubilara un día antes, el 24 de septiembre, la reducción subiría al 9,78%, según los cálculos que muestra en su vídeo. Por eso, el especialista aconseja ajustar la fecha a los requisitos que correspondan a cada trabajador y no esperar al último día del mes por la creencia de que resultará más beneficioso.

Jubilarse el día 1 del mes siguiente puede ser más rentable

En determinadas circunstancias, esperar al comienzo del mes siguiente sí puede compensar. La razón está en cómo se actualizan las bases de cotización que se utilizan para calcular la pensión. Estas bases se actualizan teniendo en cuenta la evolución del índice de precios de consumo (IPC), con la excepción de los dos años anteriores a la jubilación. Como el porcentaje de actualización puede variar según el mes, retrasar unos días el retiro puede mejorar ligeramente el resultado.

Solsona explica el caso de una persona que tenía previsto jubilarse en mayo de 2027, pero que podría esperar hasta el 1 de junio. Según el ejemplo del abogado, ese cambio permitiría pasar de una pensión mensual de 1.311 euros a otra de 1.321 euros. La diferencia sería de unos 9,82 euros al mes, lo que equivale a aproximadamente 137 euros más al año si se cobran 14 pagas.

¿Es diciembre el mejor mes para jubilarse?

Diciembre también puede ser una fecha interesante, ya que permite beneficiarse de la revalorización de las pensiones que se aplica desde el 1 de enero de cada año. El abogado plantea el ejemplo de una persona que está valorando jubilarse de forma anticipada entre diciembre de 2026 y enero de 2027.

Si espera a enero, su pensión inicial podría ser mayor porque la penalización por adelantar el retiro sería inferior. Sin embargo, si se jubila en diciembre, podría beneficiarse de la subida anual de las pensiones desde el comienzo del año siguiente.

En el supuesto que expone, la pensión inicial sería de unos 1.353 euros mensuales si se jubilara en diciembre, frente a 1.368 euros si lo hiciera en enero. No obstante, una revalorización posterior podría alterar la comparación.

Por ello, jubilarse en diciembre no siempre es la mejor opción. Hay que comparar la penalización que corresponda en cada fecha con la subida prevista y comprobar qué alternativa resulta más favorable a largo plazo.

¿Qué hay que tener en cuenta antes de elegir la fecha?

Para saber cuándo conviene jubilarse, Solsona señala que es necesario estudiar la situación personal y económica de cada trabajador. Entre los factores que pueden influir están:

  • La modalidad de jubilación: no es lo mismo acceder a la jubilación ordinaria que anticiparla, ya que esta última puede conllevar una reducción de la pensión.
  • La situación laboral: es importante valorar si se sigue trabajando y cobrando un salario o si se percibe una prestación o un subsidio por desempleo.
  • La evolución del IPC: las variaciones en la actualización de las bases de cotización pueden influir en el cálculo de la pensión.
  • Las revalorizaciones anuales: jubilarse en diciembre o esperar a enero puede dar lugar a resultados diferentes, según las circunstancias.

  •  

Marc Vidal, inversor: "Los depósitos de gas de Europa para invierno no están vacíos por descuido, sino porque el negocio se ha roto"

El economista Marc Vidal, que tiene su propia sección en el programa Herrera en Cope, que presenta Carlos Herrera en la cadena Cope, ha advertido en su última intervención el problema al que se va a enfrentar Europa ante la llegada del invierno y el suministro de gas.

En su sección Salida de Emergencia, Vidal recuerda que Europa afronta los próximos meses con las reservas de gas en sus niveles más bajos desde 2011, motivo por el que se ha solicitado una reducción del consumo del 7%.

Según Vidal, a principios de octubre, los depósitos de gas europeos se han situado al 72% de su capacidad. Esto implica que el combustible saldrá con mayor lentitud, lo que puede provocar problemas de suministro ante una eventual ola de frío.

El problema es que la alternativa, comprar gas del exterior, supondría un coste de 3.000 millones de euros, un 12% más caro que hace un año, en el contexto del conflicto de Irán y el cierre del estrecho de Ormuz, por el que pasa el 20% del gas licuado mundial.

Vidal recuerda que los depósitos no se encuentran en esta situación por descuido, sino porque el negocio de almacenar "se ha roto". El motivo es que el gas estival ha cotizado más caro que el invernal.

Ante esta distorsión en el mercado, las administraciones han intervenido para asumir el almacenamiento, provocando que "el contribuyente se ha convertido ahora mismo en una especie de trader de invierno".

Frente a esta situación, Países Bajos ha destinado casi 1.000 millones de euros a través del Gobierno para su empresa pública, Alemania ha impuesto plazos obligatorios de almacenamiento a sus compañías y España ha incrementado más de un 25% el gas guardado en las plantas regasificadoras.

Del mismo modo, Ursula von der Leyen ha admitido que la energía importada ha supuesto un gasto extra de 100.000 millones de euros desde febrero sin haber adquirido una sola molécula adicional.

Según Vidal, el recorte drástico de consumo aplicado tras 2022 pierde eficacia ante el próximo veto total al gas licuado ruso previsto para enero y ha advertido de que "Europa no ha dejado de depender, solo ha cambiado de quién depende", sustituyendo la servidumbre de un gasoducto por la inestabilidad de un estrecho.

  •  

Las cinco estrategias de Morningstar para recuperar tu dinero en la jubilación

Invertir y acumular capital para después poder vivir de las rentas en la jubilación. Esa es la hoja de ruta de millones de españoles para su retiro con una misma pregunta al final del camino: ¿cuánto dinero es posible retirar cada año sin correr el riesgo de agotarlo demasiado pronto? Ahí es donde surgen mecanismos como la conocida regla del 4%, que no deja de ser una referencia que puede no encajar con todo el mundo.

En este punto, Morningstar ha analizado distintas estrategias para convertir el patrimonio acumulado en ingresos durante la jubilación. Entre las opciones, algunos métodos flexibles permiten empezar retirando más dinero que con una pauta fija, pero que a cambio exigen ajustes en el gasto según evolucione la cartera.

Cuánto dinero puedes retirar de tu cartera según Morningstar

El punto de partida es el mismo que el de la regla del 4%, solo que Morningstar hace su propio cálculo y llega a una tasa inicial de retirada del 3,9% para una jubilación con una duración estimada de 30 años y un 90% de probabilidades de terminar ese periodo en positivo (en un 10% el dinero se agotaría antes).

En la práctica, con una cartera de 100.000 euros se podrían retirar 3.900 euros el primer año. Después, esa cantidad se actualizaría con la inflación para intentar mantener el mismo poder adquisitivo. Este sistema permite ingresos más estables, pero también obliga a empezar con una tasa de retirada más prudente. Morningstar utiliza ese 3,9% como referencia para comparar las estrategias flexibles. Todas permiten comenzar retirando más, a cambio de aceptar que el dinero disponible pueda subir o bajar según evolucione la cartera.

Retirar siempre el mismo porcentaje

La primera estrategia consiste en retirar cada año el mismo porcentaje sin importar cuánto haya en ese momento. Morningstar calcula que este sistema permitiría partir de una tasa del 5,7%. Con 100.000 euros serían 5.700 euros el primer año, pero la cantidad del siguiente dependería de cómo haya evolucionado la inversión.

Si la cartera sube, recibirás más euros, mientras que si baja recibirás menos. ¿Y qué pasa si con eso no es suficiente? Para limitar esos recortes, Morningstar establece un suelo que impide que el gasto anual baje del 90% de la retirada inicial. Es decir, que como poco cobrarás 5.130 euros con el ejemplo anterior. A cambio de esa flexibilidad, este método no actualiza automáticamente las cantidades con la inflación: cualquier aumento del dinero que recibas depende de que también crezca el valor de la cartera.

Utilizar el valor medio para suavizar los cambios

La segunda fórmula busca corregir uno de los principales problemas del método anterior: que las retiradas pueden cambiar mucho de un año a otro. En lugar de aplicar el porcentaje sobre el valor de la cartera en ese momento, el método endowment utiliza el valor medio de la inversión durante varios años. Morningstar toma como referencia una media de hasta 10 años y también calcula una tasa inicial del 5,7%.

Al principio, cuando todavía no existen 10 años de historial, el cálculo se realiza con los años disponibles. A medida que pasa el tiempo, se van incorporando nuevos valores hasta utilizar la media de la última década. Así se suaviza el efecto de una subida o una caída puntual de los mercados sobre el dinero que puedes retirar. Morningstar mantiene además el mismo suelo del método anterior: la retirada no puede bajar del 90% de la cantidad inicial.

Ajustar las retiradas según suba o baje tu cartera

A diferencia de las dos estrategias anteriores, el método de los guardarraíles o de bandas de seguridad establece unos límites para decidir cuándo hay que subir o bajar el porcentaje de retiradas. En otras palabras, que hay un máximo y un mínimo a recuperar y cobrar cada año. Morningstar parte de una tasa inicial del 5,2% Por ejemplo, con una cartera de 100.000 euros empezarías retirando 5.200 euros al año. A partir de ahí, cada año se compara esa cantidad con el valor que tenga entonces la cartera.

Los guardarraíles se activan cuando esa tasa se desvía más de un 20% respecto al 5,2% inicial. Simplificando y sin entrar en el ajuste por inflación, si la cartera cayese hasta 80.000 euros, retirar 5.200 euros supondría sacar un 6,5%, por encima del límite del 6,24% del guardarraíl superior. En ese caso, la retirada se reduciría un 10% a solo 4.680 euros. Si la cartera subiese lo suficiente como para que esos 5.200 euros representasen menos del 4,16%, ocurriría lo contrario y la retirada aumentaría un 10% a 5.720 euros..

Cambiar el gasto según las probabilidades de que el dinero aguante

La cuarta estrategia también utiliza bandas, pero en lugar de fijarse en el porcentaje de dinero a retirar, revisa cada año la probabilidad de que el dinero vaya a durar suficiente (los 30 años previstos). Morningstar vuelve a calcular esa probabilidad al final de cada ejercicio y ajusta el gasto cuando se aleja demasiado del objetivo.

Si la probabilidad de éxito cae hasta el 75%, la retirada prevista para ese año se reduce un 10%. Si, por el contrario, sube hasta el 95%, la cantidad aumenta un 10%, igual que en el método anterior. Para evitar que varios años buenos disparen demasiado el gasto, Morningstar establece además un límite: la retirada anual no puede superar el 120% de la cantidad inicial, ajustada por la inflación. La tasa inicial de retirada que calcula el estudio para esta fórmula es del 5,1%.

Poner un límite a cuánto puede subir o bajar tu gasto

La quinta estrategia es el método de suelo y techo de Vanguard, que limita cuánto puede cambiar la retirada de un año a otro. Morningstar calcula una tasa de retiro inicial del 5,1%. Después, la cantidad puede subir como máximo un 5% y bajar como máximo un 2,5% respecto al año anterior, una vez ajustada por la inflación.

Con 100.000 euros, la primera retirada sería de 5.100 euros. Simplificando y sin inflación, aunque la evolución de la cartera permitiera subirla hasta 5.600 euros al año siguiente, el límite del 5% la dejaría en 5.355 euros. Si la caída de la cartera llevase la retirada hasta 4.500 euros, el suelo impediría reducirla por debajo de 4.972,50 euros. Así se consigue aumentar el poder adquisitivo los años buenos sin tener que sufrir tanto los malos.

El estudio de Morningstar muestra que retirar más dinero al principio de la jubilación es posible, pero a cambio hay que aceptar más cambios en las cantidades que se cobran cada año. Al final, hay varias posibilidades. La elección final dependerá de cuánto margen tengas para ajustar tus gastos y de la estabilidad que necesites en tus ingresos.

  •  

La mayor intervención petrolera de la historia amenaza con volverse contra los gobiernos

El final de la guerra en Oriente Medio debería traer un alivio para los precios del petróleo, después de meses de interrupciones del suministro y una intervención sin precedentes de los gobiernos para evitar una crisis todavía mayor. Sin embargo, la normalización del mercado podría encontrarse con un obstáculo inesperado. Los países que llevan meses vendiendo cientos de millones de barriles de sus reservas estratégicas tendrán que decidir cuándo recuperarlos, y una oleada de compras simultáneas podría volver a tensionar los precios justo cuando consumidores y empresas esperan que empiecen a bajar.

La Agencia Internacional de la Energía (AIE) acaba de confirmar que la operación será todavía mayor de lo previsto. Sus 32 países miembros acordaron liberar 400 millones de barriles en marzo, la mayor intervención coordinada de su historia, pero varios gobiernos han aumentado sus compromisos. Ya han salido al mercado unos 330 millones y ahora se acelerará la entrega de otros 100 millones, incluidos más de 20 millones de gasóleo.

Y ni siquiera semejante esfuerzo ha impedido que el mundo siga perdiendo petróleo almacenado. Desde finales de febrero, los inventarios observados han disminuido en 509 millones de barriles y las existencias se encuentran en sus niveles más bajos desde al menos 2016.

En medio de esta caída de las reservas mundiales, España acaba de anunciar que pondrá en circulación otros 4,4 millones de barriles durante octubre, después de liberar 3,75 millones en una primera operación. Su compromiso inicial asciende a 11,5 millones, equivalentes a 12,3 días de consumo nacional, que saldrían de las reservas de emergencia que mantienen las empresas petroleras para hacer frente a posibles problemas de suministro.

El movimiento español se suma a las nuevas liberaciones anunciadas por otros países europeos, entre ellos Alemania, que prevé liberar hasta 15 millones de barriles adicionales, mientras Francia ha planteado una operación que podría alcanzar los 100 millones, repartidos entre crudo y gasóleo.

Europa y el efecto bumerán

Washington lleva semanas presionando a los gobiernos europeos para que saquen más combustible de sus almacenes, una medida que podría terminar encareciendo el petróleo que ahora intenta abaratar. La Administración estadounidense ha llegado a advertir a Francia y Alemania de posibles restricciones a las exportaciones de diésel estadounidense si Europa no contribuía a aliviar la escasez.

La presión llega cuando el gasóleo se ha convertido en uno de los mayores problemas del mercado energético. Sus exportaciones mundiales cayeron en septiembre unos 700.000 barriles diarios respecto al año anterior y los precios mayoristas llegaron a alcanzar los 220 dólares por barril en Europa y Estados Unidos. La AIE advierte de que las dificultades para recuperar las existencias podrían prolongarse hasta la segunda mitad de 2027.

Y precisamente Francia y Alemania concentran alrededor del 35% de las reservas de gasóleo y diésel de la Unión Europea, el combustible que Washington quiere que pongan en circulación. Las nuevas liberaciones reducirían unas existencias que ambos países podrían necesitar si la crisis energética se prolonga.

Reponer una cantidad equivalente a los 400 millones de barriles inicialmente comprometidos por la AIE, a un precio de 100 dólares por barril, supondría movilizar 40.000 millones de dólares.

Concentrar esas compras en solo doce meses supondría añadir una demanda equivalente a cerca de 1,1 millones de barriles diarios, frente a unos 550.000 si se repartieran durante dos años. Si para entonces la producción mundial todavía no se ha recuperado, los gobiernos tendrían que competir con refinerías y otros compradores por un suministro limitado, aumentando la presión sobre los precios. Y cuanto más suba el petróleo durante ese proceso, más dinero tendrán que desembolsar para recuperar los barriles utilizados durante la emergencia.

Estados Unidos bajo mínimos

Una parte importante de esa demanda podría proceder de Estados Unidos, que lleva años recurriendo a sus reservas para afrontar las crisis energéticas. Washington autorizó una liberación extraordinaria de 180 millones de barriles en 2022 y otra de 172 millones el pasado marzo, después de que la guerra con Irán provocara nuevas interrupciones del suministro.

Sus depósitos estratégicos contienen ahora unos 283 millones de barriles, el nivel más bajo desde 1982. Estados Unidos dispone de una capacidad autorizada de almacenamiento de 714 millones, por lo que mantiene ocupada menos del 40%. Y todavía quedan entregas comprometidas que podrían reducir aún las existencias.

Sin embargo, disponer de tanto espacio vacío tampoco garantiza que Washington pueda volver a llenarlo rápidamente. La Oficina de Responsabilidad Gubernamental (GAO), el organismo fiscalizador del Congreso, ha advertido de que las instalaciones acumulan problemas de mantenimiento y envejecimiento que están limitando su funcionamiento.

A finales de 2025, la capacidad efectiva para introducir petróleo en esos depósitos apenas alcanzaba el 56% de su tasa de diseño, mientras que la de extracción se situaba en el 61%.

La incógnita de 2027

La evolución prevista de la producción mundial podría facilitar la reconstrucción de unas reservas que, al menos en Estados Unidos, también dependen de solucionar esas limitaciones operativas. La AIE calcula que la demanda mundial de petróleo disminuirá en 2,6 millones de barriles diarios durante 2026, mientras que la producción podría aumentar en 7,7 millones en 2027. Si se cumplen ambas previsiones, el mercado dispondría de más petróleo para absorber las compras públicas sin provocar necesariamente otra escalada de precios.

Sin embargo, esa recuperación depende de que las interrupciones del suministro en Oriente Medio vayan quedando atrás. Los daños en las instalaciones energéticas, las dificultades del transporte marítimo y la incertidumbre sobre cuándo volverán a operar a plena capacidad algunos productores podrían retrasar la llegada de esos barriles adicionales.

Si la producción tarda más de lo previsto en recuperarse, los gobiernos podrían verse obligados a aplazar durante más tiempo la reconstrucción de sus reservas, incluso después de que termine la guerra. Y cualquier nueva interrupción del suministro encontraría a países como Estados Unidos con menos petróleo almacenado y mayores dificultades para responder con otra liberación extraordinaria.

  •  

Modelos asequibles y una regulación para proteger la industria: Europa pasa al 'ataque' para plantar cara al motor chino

Tras años viendo cómo el coche chino se ha convertido en protagonista del motor europeo, los grandes del automóvil continental han decidido tomar cartas en el asunto. En el Salón del Automóvil de París celebrado esta misma semana, baluartes como Stellantis, Volkswagen o Renault han dado una nueva muestra de que combatir al gigante asiático pasa, en cierta medida, por ampliar la oferta de modelos eléctricos asequibles. Un ingrediente más de un caldo de cultivo aderezado también por Francia y Alemania, que este mismo viernes, mientras se descubrían algunos de estos modelos, han anunciado un acuerdo para proteger y potenciar la industria local, dejando claro que están decididos a revertir la deriva actual.

La feria más importante del automóvil ha recuperado así la etiqueta de gran escaparate del motor con la presencia de hasta 35 enseñas, después de que en el evento celebrado en Ginebra en 2024 apenas se presentaran ocho. Entre sus telones y pabellones, las diferentes marcas han librado un nuevo capítulo del pulso que mantienen Europa y China. Mientras el gigante asiático ha seguido poniendo en el mercado una infinidad de nuevos modelos, el Viejo Continente trata de recuperar la iniciativa con una estrategia muy clara: vehículos eléctricos con los que consumar la transición, pero a un precio razonable para el comprador. Una de las muestras más claras que han visto la luz en suelo galo ha sido el nuevo Citroën 2CV, el mítico modelo que inicialmente se presentó como un concept, pero que llegará a Europa en 2028 por unos 15.000 euros.

Modelos asequibles... e históricos

Algo parecido ha querido hacer Leapmotor con su nuevo B03. El modelo, que ya se comercializa en China, se ha presentado por primera vez en suelo europeo y, aunque todavía no se sabe cuál será su precio de partida, el segmento de utilitario al que pertenece hace pensar que no superará los 20.000 euros. Lo mejor de todo es que, a pesar de ser fruto de la joint venture entre Stellantis y Leapmotor, se fabricará en Italia, aunque también tiene papeletas para hacerlo en la planta con la que el conglomerado cuenta en Madrid. Una tesitura perfecta para seguir apostando por el producto made in Europe que los fabricantes han venido pidiendo en los últimos tiempos.

Tampoco ha querido quedarse atrás Fiat. La firma transalpina también llegó cargada de novedades a Francia en una auténtica declaración de intenciones. Una idea que se pudo comprobar en su nuevo Fiat Grizzly, un vehículo familiar que llegará en enero de 2027 con una amplia gama de motorizaciones, entre las que también figuran propulsores eléctricos. Ideas que siguen saliendo del tintero de marcas que tantos éxitos tuvieron y que se unen también a la apuesta por la nostalgia de algunos fabricantes.

Una línea que ha seguido especialmente Renault, que en los últimos tiempos no solo ha lanzado modelos asequibles, sino que ha recurrido directamente al pasado, con grandes exponentes como el Renault 5 o el mítico 'cuatro latas' (Renault 4), incluso el deportivo Renault 8 Gordini, también presentes en París. También Peugeot, que recientemente afirmó apelar a la historia y herencia de su marca como atractivo para los compradores, una baza con la que las firmas del gigante asiático aún no cuentan, y que se puede apreciar en la edición especial de su e-208 GTI, entre otros. A ellos se suman también otros modelos del grupo Volkswagen que han visto la luz recientemente y que están siendo un éxito de ventas, como el Cupra Raval made in Spain, u otros como el ID Polo, el nuevo Skoda Epiq o el ID Cross, 100% eléctricos que rondan los 25.000 euros.

Francia y Alemania quieren presionar a la UE

Con el mismo objetivo de remar para fortalecer la industria Europea, Francia y Alemania han alcanzado este viernes un acuerdo para "garantizar el futuro de la industria automovilística europea", tal y como ha confirmado la Oficina Federal de Prensa e Información alemana (BPA). El objetivo del pacto, tal y como se había anunciado previamente, es proteger a la industria europea, apelando a una flexibilidad regulatoria con la que presionan a la UE a mantener vehículos de combustión más allá de 2035.

Ambas naciones han apuntado directamente a la meta propuesta por la Comisión Europea en 2025, cuando se afirmó que las emisiones de coches nuevos debían reducirse un 90% respecto a 2021. A pesar de la rebaja del porcentaje inicial, el 10% de las mismas debía ser compensado por acero verde, un aspecto que el plan franco-alemán ha desestimado. Bajo estas premisas, ambas naciones van a trabajar para que la UE recule y ya no tengan que acometer ningún tipo de medida compensatoria adicional, lo que abre un pequeño reducto a los vehículos de combustión.

Para poder dar cabida a este nuevo plan, desde París y Berlín también han querido poner el foco en la inversión, la investigación y el desarrollo made in Europe, por lo que a partir de ahora ofrecerán "incentivos" a quien cumpla con ello. "Europa debe ser un continente que innova, invierte y produce, protegiendo el clima y garantizando el empleo. Este es el objetivo de nuestro compromiso y el principio rector de nuestro enfoque conjunto", remarca el comunicado.

  •  

China desafía los aranceles europeos con el yuan ¿Una devaluación encubierta de hasta el 30%?

Europa intenta frenar la entrada de productos chinos con aranceles y nuevas restricciones comerciales, pero Pekín acaba de disparar sus exportaciones al mercado europeo un 25,3% en septiembre. La ofensiva coincide con una creciente presión sobre los fabricantes europeos y ha puesto bajo sospecha una ventaja que ninguna aduana puede controlar directamente. Según algunos economistas, el yuan está infravalorado hasta un 30%, una diferencia que podría estar ayudando a China a vender sus productos a precios difíciles de igualar mientras Bruselas busca cómo proteger su industria.

El desequilibrio equivale a casi 1.000 millones de euros diarios. China vendió a la Unión Europea mercancías por 559.400 millones en 2025, mientras que apenas compró productos europeos por 199.600, según Eurostat. La diferencia, cercana a los 360.000 millones, se ha multiplicado por más de dos en una década y ha llevado a Bruselas a endurecer su posición comercial.

El último movimiento llegó el 9 de octubre, cuando la UE alcanzó un entendimiento con Pekín para limitar las exportaciones de vehículos híbridos, después de haber impuesto aranceles adicionales a determinados coches eléctricos. Francia y Alemania reclaman ahora medidas de protección más amplias, preocupadas por una competencia que ya alcanza a sectores tradicionalmente dominados por sus fabricantes. Pero mientras Europa intenta encarecer los productos chinos al cruzar la frontera, el precio de la moneda de Pekín podría estar jugando en sentido contrario.

La ventaja del 30%

El Fondo Monetario Internacional estimó este año que el yuan estaba infravalorado un 16,4%, una cifra que investigadores de la Reserva Federal estadounidense elevaron posteriormente al 24,3% tras revisar las estadísticas comerciales chinas. Brad Setser, economista del Council on Foreign Relations y antiguo responsable del Tesoro de Estados Unidos, va todavía más lejos y sitúa esa infravaloración alrededor del 30%, con cálculos que pueden alcanzar el 35%. Detrás de esas diferencias hay una discusión sobre cuánto dinero gana realmente China vendiendo al extranjero. Setser considera que las estadísticas oficiales reflejan un superávit exterior inferior al real y que, por tanto, también se está subestimando la debilidad de su moneda.

Para un fabricante chino, cobrar en euros y convertir después esos ingresos a una moneda más barata puede dejar un margen adicional para reducir precios. No significa que todos los coches eléctricos, paneles solares o componentes industriales lleguen con una rebaja automática del 30%, pero sí que una ventaja cambiaria puede hacer todavía más difícil competir con fábricas que ya producen a gran escala.

La utilización del yuan como instrumento comercial tiene un antecedente que todavía recuerdan los mercados. En agosto de 2015, el Banco Popular de China sorprendió con una devaluación inicial cercana al 2% frente al dólar, en medio de una desaceleración económica que había empezado a castigar sus exportaciones. Aquella decisión desató temores a una guerra de divisas.

Once años después, China se encuentra en una situación distinta. Sus exportaciones crecen con fuerza y el superávit comercial mundial alcanzó los 938.110 millones de dólares entre enero y septiembre. Pero detrás de esas cifras hay una economía que sigue teniendo dificultades para conseguir que sus ciudadanos consuman lo suficiente como para absorber una mayor parte de lo que fabrican sus empresas.

China culpa a Europa

Pekín rechaza que esté utilizando deliberadamente su moneda para conquistar mercados. El Banco Popular de China respondió el 8 de octubre a las acusaciones europeas asegurando que no busca una depreciación competitiva y que tampoco persigue una cotización concreta del yuan a largo plazo. Según el banco central chino, responsabilizar a las monedas extranjeras de la pérdida de competitividad industrial, los problemas fiscales y las dificultades económicas propias equivale a eludir los ajustes que cada país debería afrontar. Dicho de otra manera, Pekín sostiene que Europa está buscando fuera la explicación de problemas que también tiene dentro.

Y la acusación llega cuando los fabricantes chinos han conseguido importantes avances tecnológicos y productivos. Desde los vehículos eléctricos hasta las baterías y la maquinaria industrial, numerosas empresas compiten ahora en sectores donde Europa había mantenido una posición fuerte durante décadas. Setser considera que el yuan barato ha contribuido decisivamente a esa expansión, pero otros economistas dan mayor importancia a la debilidad del consumo chino y a la necesidad de colocar fuera una producción cada vez mayor. Y hay un dato reciente que complica todavía más la tesis de una devaluación china como respuesta a los aranceles.

Un yuan al alza

Lejos de haber sufrido una nueva depreciación masiva, el yuan se ha apreciado más de un 9% frente al dólar desde comienzos de 2025, y actualmente cotiza alrededor de 6,69 unidades por dólar, su nivel más fuerte desde enero de 2023. Una moneda puede fortalecerse en el mercado y seguir infravalorada respecto a su valor de equilibrio, pero esa evolución impide interpretar el supuesto descuento del 30% como una devaluación reciente provocada por Pekín. Esta evolución tampoco invalida las estimaciones de infravaloración, pero sí cuestiona que el éxito exportador chino pueda explicarse únicamente por una devaluación deliberada y reciente.

  •  

Los desconocidos instrumentos públicos que ayudan a las empresas a expandirse fuera de España

La financiación con apoyo oficial a la internacionalización es un concepto poco conocido fuera de los círculos especializados. Para entender mejor su funcionamiento, imaginemos el siguiente caso:

Eres un/a desarrollador/a de negocio en una pyme española que no tiene experiencia —o tiene experiencia limitada— en proyectos de exportación e inversión internacional. Supongamos que hablamos de una empresa que fabrica tuberías destinadas a la obra civil. Tras años de aprovechar las oportunidades que surgen en España, un cliente portugués —por proximidad, pero bien podría ser sueco, japonés o egipcio— muestra interés en tu producto. Tú sabes que tu producto es de calidad y las cantidades pactadas son razonables. Todo avanza bien hasta que el cliente, público o privado, te pide un pago aplazado para poder acometer la operación. Tú eres consciente de la importancia de formalizar el contrato, pero no tienes el músculo financiero para aceptar esas condiciones.

Acto seguido te diriges a una entidad financiera convencional, pero esta rechaza la financiación del proyecto al tratarse de un importe muy bajo. Además, en caso de aceptarla, sabes que harías frente a tipos de interés elevados, puesto que esta entidad, que no tiene un historial de financiación con este cliente, percibe la financiación como arriesgada y repercute de ese modo esa prima de riesgo.

Muchas empresas verían frustrada su ambición exportadora en este punto. Por suerte, tú has escuchado que existe una vía de financiación complementaria que te puede ser de utilidad. Tras recibir asesoramiento, descubres un conjunto de instrumentos financieros con apoyo oficial —es decir, donde los fondos provienen directa o indirectamente del Estado— y que, generalmente, provienen de la Secretaría de Estado de Comercio para el caso español. En este punto, el esquema que más te convence es el de crédito comprador.

¿En qué consiste este esquema? En lugar de que tu cliente portugués te realice el pago al completo de la exportación tras cumplir los hitos de pago, este adelantará una parte, al menos el 15%, como pago anticipado. En lo que respecta al 85% restante, el Estado español se encargará de abonártelo, al tiempo que firma un convenio de crédito con el cliente portugués. El convenio definirá los detalles por los cuales el cliente devolverá ese importe adelantado por el Estado, con unos intereses pactados, en un plazo de vencimiento determinado, de manera que tú no asumes el riesgo de impago de tu cliente siempre que las condiciones de la exportación sean las convenidas.

Esta modalidad es la financiación directa. No obstante, si en lugar de recibir el adelanto del importe por parte del Estado se encargara de ello una entidad financiera a la que el Estado asegura ante impagos del cliente, entonces hablaríamos de financiación indirecta, lo que comúnmente se conocen como seguros.

Además de esto, dentro de unos años, tu empresa puede querer abrir una fábrica en Colombia u ofrecer avales técnicos para que tus clientes estadounidenses puedan reclamar un reembolso en caso de incumplir las condiciones técnicas del contrato. Para estos y otros fines, existe un conjunto de instrumentos que se adaptan a cada necesidad específica de las empresas españolas en el ámbito financiero internacional.

Abstraigámonos ahora de este caso concreto y pensemos en el apoyo que suponen estos instrumentos para el conjunto de la economía. No solo las pymes se benefician de estas herramientas, sino que empresas de múltiples sectores y tamaños hacen uso de ellas. El potencial es, sin duda, prometedor: más de 46.000 empresas fueron exportadoras regulares en 2025 —esto es, exportando al menos 1.000 euros en los últimos cuatro años— por lo que la ayuda que pueden brindar es una palanca clave para la internacionalización española.

Este conjunto de instrumentos, presente de uno u otro modo en la mayoría de las economías desarrolladas, no se considera, sin embargo, ayudas de Estado. Para ello existe un marco definido a finales de los años 70 —el conocido como Consenso de la OCDE— que acota los términos de financiación con el fin de que el apoyo financiero no se imponga a la competitividad técnica y de precios. La gran mayoría de los países exportadores desarrollados, con la gran ausencia de China, acatan en la actualidad estas limitaciones.

Por último, tras llegar a este punto, el lector podría pensar que estos financiadores generan pérdidas al contribuyente, pero estaría equivocado. La capacidad que tiene el Estado de obtener recursos financieros baratos —por la seguridad que aporta—, sumado a la diversificación que hace en sus inversiones y a la buena gestión de estas herramientas, propicia que el conjunto de los instrumentos sea históricamente superavitario.

En conclusión, para empresas pequeñas, medianas y grandes, y para proyectos de exportación e inversión, en España contamos con una herramienta que puede permitir complementar las capacidades técnicas de nuestras empresas con una oferta financiera más competitiva. Y este aumento de competitividad, como hemos visto, contribuye a potenciar los efectos positivos de la internacionalización sobre la actividad económica y el empleo.

  •  

Cuenta atrás para evitar otro ‘hachazo’ a la actividad pesquera del Mediterráneo en Navidad

Los armadores y tripulantes de las flotas de arrastre y de palangre de fondo del Mediterráneo, formada por más de 600 buques, tienen señalado en el calendario el 14 y 15 de diciembre. Las fechas del último Consejo Europeo de Pesa del año. Una cita en la que los Veintisiete deciden las cuotas pesqueras para 2027. A falta de que la Comisión Europea presente su propuesta, temen otro recorte en los días de pesca como los que se vienen repitiendo desde la entrada en vigor del 'Plan Plurianual de Pesca del Mediterráneo Occidental' en 2020. Fuentes consultadas apuntan, incluso, a diferencias dentro de la Comisión y recuerdan que la negociación llega con España en plena resaca electoral.

El ministro de Agricultura, Pesca y Alimentación, Luis Planas, anunciaba esta semana que no concurriría como candidato del PSOE y advertía que "las próximas semanas son claves para las negociaciones y la definición de la política agrícola y pesquera del periodo 2028-2034" en referencia a la nueva Política Agraria Común (PAC) o el sudoku pesquero de las cuotas. Planas reconocía también que agricultores, ganaderos y pescadores "merecen un buen resultado de las mismas".

"Las próximas semanas son claves para las negociaciones y la definición de la política agrícola y pesquera del periodo 2028-2034", ha reconocido esta semana el ministro de Agricultura Luis Planas que no será candidato el 29-N

Negociar 'en funciones' un reglamento cuestionado

Sin embargo, el titular de Agricultura más longevo de la democracia tendrá que negociar como ministro en funciones - las nuevas Cortes no se constituyen hasta el 23 de diciembre - y sobre un reglamento cuya reforma exigen desde hace años actores tan relevantes como la Confederación Española de Pesca (CEPESCA), la Federación Nacional de Cofradías de Pescadores (FNCP) y, desde este miércoles, la Comisión de Pesca del Parlamento Europeo (PE) que aprobó un informe en esta línea a instancias de su presidenta la eurodiputada 'popular' Carmen Crespo.

El documento, que será sometido al pleno del Parlamento Europeo en las próximas semanas, se habla de reducciones en el número de días de pesca - 'esfuerzo pesquero' - por encima del 44% en segmentos de la flota española como la de los buques de arrastre. Además, el informe aprobado por los eurodiputados, insta al Ejecutivo de Von der Leyen a presentar una propuesta legislativa el 1 de diciembre y a limitar los recortes en el esfuerzo al 20% considerando el impacto socioeconómico, entre otras cuestiones.

La interinidad de Planas es vista con preocupación por representantes de la flota como Pedro Carmona, presidente de la Federación de Cofradías de Pescadores de la Comunidad Valenciana (CPV) y su homólogo de la Federación Balear de Cofradías de Pescadores (FBCP), Domingo Bonín. "Este año es mucho peor por el tema de la representación del Gobierno, ya que hay elecciones y tendrán que ir al Consejo de Ministros europeo en funciones", opina Carmona. Bonín reconoce que "lo complica todo más".

"Este año es mucho peor por el tema de la representación del Gobierno, ya que hay elecciones y tendrán que ir al Consejo de Ministros europeo en funciones", Pedro Carmona (Federación de Cofradías de Pescadores de la Comunidad Valenciana)

Sin visos de un 'nuevo' Reglamento

La Comisión Europea, según coinciden diferentes fuentes consultadas, no ha presentado hasta el momento una propuesta para modificar el citado Reglamento del Mediterráneo y se ha limitado a realizar una consulta pública previa, que se cerró el pasado 23 de junio. Lo que, añaden, hará difícil que haya una nueva legislación y obligará a negociar con las mismas reglas. Tanto el Ministerio de Agricultura como Cepesca, Europêche o Cofradías realizaron sus propias aportaciones.

El secretario general de Cepesca y presidente de Europêche, Javier Garat, reconoce que ,"si se modificara antes el Reglamento, el comisario de Pesca Costas Kadis tendrá más margen para negociar, sin embargo, con el vigente es una incógnita" y fija el punto de partida de la negociación para diciembre en "los 143 días de pesca de media por embarcación" fijados en 2025.

Una compleja toma de decisiones

El también máximo representante de la patronal pesquera europea introduce otras 2 variables: Lo que, desde la flota pesquera y sus representantes, perciben como "diferencias" entre el comisario Costas y la Dirección General de Asuntos Marítimos y Pesca (DG MARE), así como los resultados de los informes científicos de órganos consultivos como el Comité Científico, Técnico y Económico de Pesca (STECF, en inglés) que se publicarán durante el mes de noviembre.

El presidente de la Federación Balear de Cofradías de Pescadores (FBCP), Domingo Bonín, reconoce "una diferencia abismal de trato" con Kadis y lamenta que el actual comisario "no tenga políticamente más fuerza" frente a otros estamentos. El representante de Cofradías confía en que el Parlamento Europeo tenga "un peso importante" en el proceso

"El comisario y la DG MARE parecen entidades diferentes", lamenta Garat quien pide que se valore el esfuerzo de la flota. Bonín, de Cofradías, critica que "el actual comisario no tenga políticamente más fuerza"

"El comisario y la DG MARE parecen entidades diferentes", sostiene por su parte Garat quien pondera las medidas adoptadas en los últimos años por la flota pesquera para mejorar la selectividad de peces como la instalación de puertas voladoras en las embarcaciones, que según Carmona, cuesta alrededor de 60.000 euros. Para el secretario general de Cepesca "el problema es que esta mayor selectividad no se va a ver sobre el papel, ya que se usan datos de hace 2 años" en referencia al STECF.

Garat critica que no se estén teniendo en cuenta los datos mandados por España. La Comisión de Pesca de la Eurocámara insta en su informe a "mejorar la coordinación de la investigación científica en pesca usando los datos más actualizados a nivel europeo, nacional y regional". Los eurodiputados también piden "incrementar la interoperabilidad y el intercambio entre la bases de datos europeas de la Comisión General de Pesca del Mediterráneo (CGPM) y los institutos técnicos nacionales".

"Una situación tensa"

Pero, ¿cómo llega la flota pesquera del Mediterráneo a este punto? El también presidente de Europêche menciona otra realidad, que impacta en toda la actividad pesquera: el elevado precio del gasóleo por el conflicto en Oriente Próximo y que, según el último boletín energético del Ministerio de Agricultura publicado esta semana, se encuentra en un promedio de 1,298 euros. Esto es un 5,63% más que hace 7 días. A lo que se suma "unos precios en primera venta del pescado que no suben".

La Flota del Mediterráneo, como el resto del sector, se enfrenta a una dificultad adicional: el elevado precio del gasóleo de uso pesquero, que en solo una semana ha subido un 5,63%

El presidente de la Federación de Cofradías de Pescadores de la Comunidad Valenciana (CPV) describe la situación de la flota como "tensa" por el elevado precio del gasóleo y señala que "muchos no saben qué hacer". Carmona cita los ejemplos de las embarcaciones de Santa Pola y Villajollosa "que están agobiados", y Bonín se queja de que un barco arrastrero de Palma tenía 230 días de pesca en 2019 de promedio, ahora solo 150 días.

  •  

Francia, ¿al borde de una crisis de deuda?

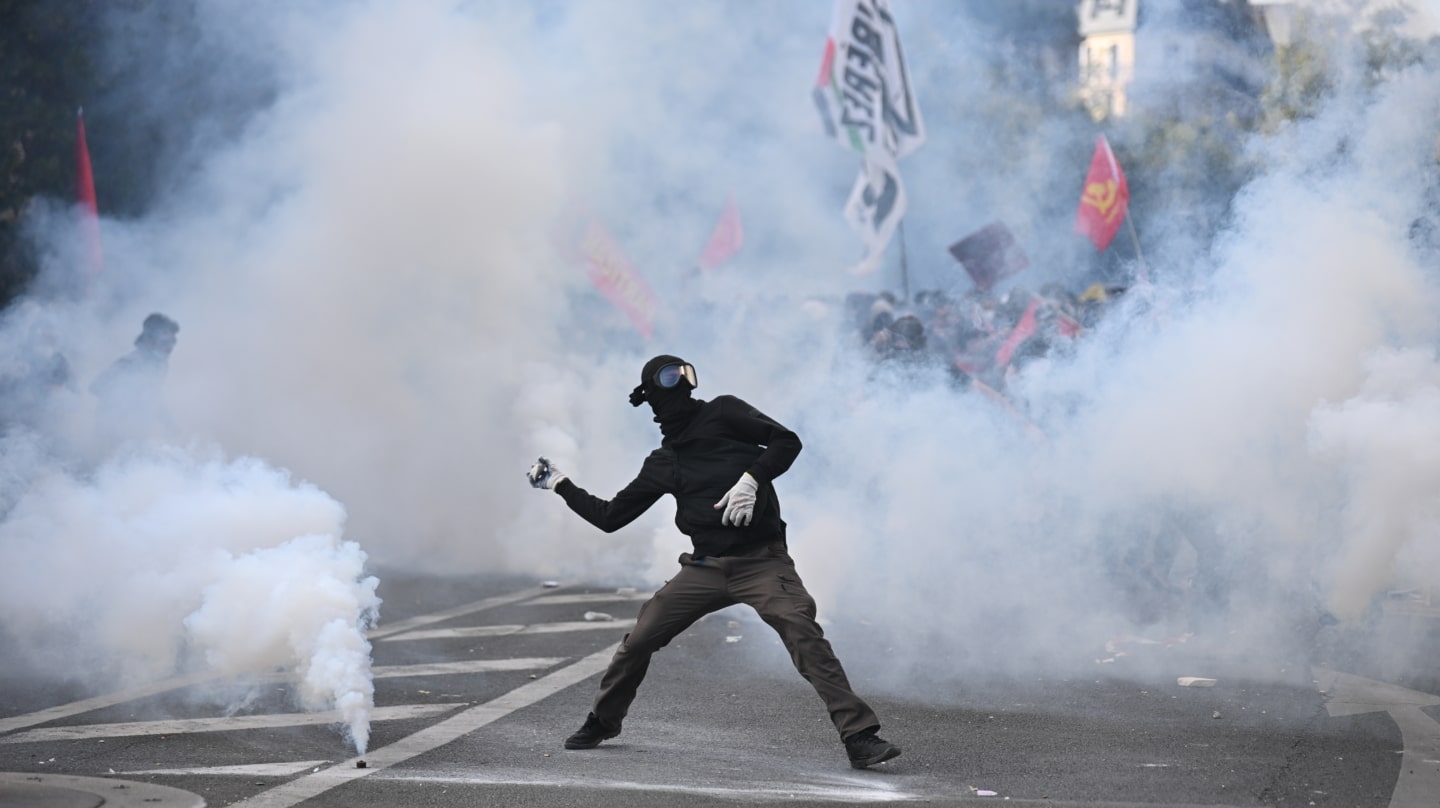
Un manifestante devuelve un bote de gas lacrimógeno durante un enfrentamiento con la policía en una manifestación contra las condiciones en el ámbito educativo, París (Francia) a 6 de octubre de 2026.

Mientras las calles de Francia se llenan de protestas exigiendo mayor gasto público, los intereses que exige el mercado para comprar los bonos franceses a diez años rozan el 5% y su prima de riesgo supera los 100 puntos básicos, un nivel que no se veía desde la crisis del euro de 2012.

Francia se encuentra bajo la lupa de los mercados. Y no es para menos. Su deuda pública pasará del 115% sobre el PIB en 2025 al 120% al cierre de 2026 y el déficit sigue sin corregirse. Además, con un crecimiento previsto de apenas el 0,5% y una factura anual por los intereses de la deuda que ronda los 90.000 millones de euros, el Ejecutivo francés tiene cada vez menos margen para cuadrar sus cuentas.

Pero no es solo un problema económico, la política incrementa la desconfianza de los inversores. A las puertas de las elecciones presidenciales de 2027, las propuestas económicas de la candidata de extrema derecha, Marine Le Pen, y del candidato de extrema izquierda, Jean-Luc Mélenchon, añaden incertidumbre sobre la credibilidad financiera del país.

Y, mientras los mercados ponen en entredicho la capacidad de Francia para corregir sus desequilibrios, queda otra incógnita: ¿hasta dónde estaría dispuesto a llegar el Banco Central Europeo realmente para frenar una eventual crisis de deuda francesa?

  •  

Marc Vidal, inversor: "Dos nacionalidades se están marchando de España porque en su país el dinero cunde mejor"

El debate migratorio en España suele estar centrado en las personas que vienen a nuestro país a vivir, pero también hay nacionalidades que abandonan el territorio debido a cuestiones como el encarecimiento del precio de la vivienda o a sueldos que no crecen lo suficiente respecto al nivel de vida. "Es el dato que no suele llegar a los titulares", ha comentado el inversor y analista económico Marc Vidal en el programa Herrera en COPE.

En concreto, Vidal se ha referido al hecho de que aunque haya 2,5 millones de europeos viviendo en España, un tercio de los rumanos y búlgaros que vinieron en su día ya se han marchado, tal y como recoge el Instituto Nacional de Estadística (INE). "En su censo anual de población, en 2012 había cerca de 900.000 rumanos viviendo en España, y en 2025 ya solo quedaban 609.000, es decir, casi un tercio se ha ido", ha explicado.

El en caso de los búlgaros, prosigue, "empieza a suceder algo parecido". Según el analista, "no es gente cualquiera", ya que forman parte de la Unión Europea y, por tanto tienen pasaporte comunitario y libertad total de movimiento, por lo que no necesitan ningún tipo de permiso para quedarse. Sin embargo, "han hecho las maletas y se van a sus países".

El motivo de este éxodo de rumanos y búlgaros reside en los "salarios estancados, nichos laborales sin recorrido y una vivienda que es cada vez más cara", ha enumerado Vidal.

Sin embargo, en sus países de origen, como en Rumanía, "pagan algo más y el dinero cunde mejor". Estas personas "vinieron, compararon y han decidido volver", ha aclarado.

"Se habla mucho de los que vienen, pero de los que se van no se habla tanto, y esto tiene su factura", ha advertido Vidal. En este sentido, explica que "el que se va no suele ser un jubilado", sino que "es un trabajador en edad activa y muchas veces además cualificado".

En el caso de los rumanos, el sector que más se ve golpeado es la construcción, "justo cuando hace falta levantar más vivienda que nunca". "Es una mano de obra que se vuelve a su país, que aunque no les pague más todavía, sí tiene unos costes de vida que les compensa", agrega el analista económico.

Por ello, Vidal habla de la "gran paradoja" que ocurre en estos momentos en España: "Tenemos récord de turistas, casi 97 millones en 2025, según el INE. Nos llenamos de quien viene a gastar en una semana, y nos vaciamos de quien venía a quedarse décadas".

"Esto es algo que debería de hacernos reflexionar. ¿Qué dice de un país donde una buena parte de la gente que puede irse, se va?", ha sentenciado.

  •  
❌