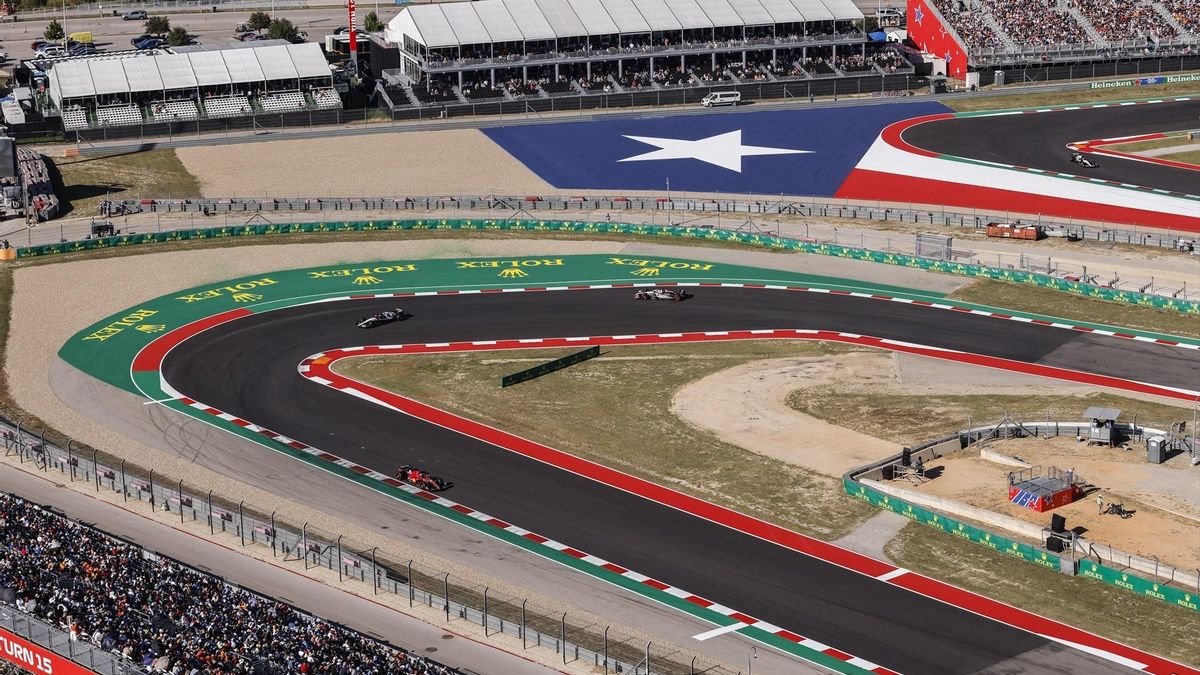
El Gran Premio de Estados Unidos abre otro triplete y devuelve la categoría a una pista que nos gusta. La esperanza es sencilla: que los coches y la reglamentación permitan aprovecharla. Lo analiza el Podcast Técnica Fórmula 1
F1 2027: 24 carreras, 10 sprints y un calendario que llega casi a Navidad
La Fórmula 1 regresa esta semana al Circuito de las Américas (COTA), después de una pausa que ha dejado sitio al WEC en Barcelona y a Verstappen compitiendo en GT en Portimão. El Gran Premio de Estados Unidos abre otro triplete y devuelve la categoría a una pista que nos gusta. La esperanza es sencilla: que los coches y la reglamentación permitan aprovecharla. Lo analiza el Podcast Técnica Fórmula 1.
Entender la pista antes de señalar favoritos
El COTA invita a esperar una buena carrera, pero esta temporada hemos aprendido a contener los pronósticos. Antes de repartir favoritos toca entender qué exige el circuito, cómo pueden responder los equipos y qué papel tendrán los neumáticos y la gestión de sus coches.
La previa estadounidense empieza por el trazado. Sus características técnicas, la puesta a punto y el comportamiento de las gomas forman parte de una misma pregunta: qué necesita un coche para funcionar aquí y durante cuánto tiempo puede mantener ese rendimiento.
La elección de Pirelli y las referencias de Brembo sobre los frenos ayudan a preparar esa lectura. Son datos que permiten seguir el fin de semana con más criterio, aunque después los entrenamientos y la carrera puedan modificar las expectativas iniciales.
También llega el momento de los pronósticos. ¿Qué equipos encontrarán en el COTA un escenario favorable? ¿Quién podrá trasladar su rendimiento a la clasificación y sostenerlo después en carrera? La previa sirve para ordenar esas preguntas,… deseando encontrar un resultado, al menos, divertido. Sobre todo, queda una cuestión que atraviesa todo el análisis: ¿será la F1 capaz de ofrecer aquí la carrera que queremos ver?
Horner vuelve a poner el dinero sobre la mesa
Fuera de la pista, las declaraciones de Christian Horner añaden otro asunto al debate. Su afirmación de que los equipos grandes gastan más de 600 millones obliga a detenerse en las cifras y en qué se está incluyendo al hablar del coste de competir.
Una cantidad así llama la atención, pero necesita contexto antes de sacar conclusiones. El alcance de esas declaraciones forma parte de una conversación económica que acompaña cada vez con más frecuencia al análisis deportivo.
El programa también reserva espacio para la información de Daniel Pérez sobre el mercado de pilotos, antes de cerrar la previa con la habitual apuesta por la pole y el podio. Ahí ya no hay datos que resuelvan la discusión: toca elegir y esperar a comprobar cuánto hemos acertado… aquí sí que no hay premio, ni grande ni pequeño, se viene a jugar.
Nos preparamos así para el comienzo de otro tramo intenso del calendario, viendo ya el final, y con los campeonatos a punto de decidirse. Después de una semana sin monoplazas, hay ganas de volver a verlos competir. El COTA pone el escenario; ahora falta que la carrera esté a su altura.
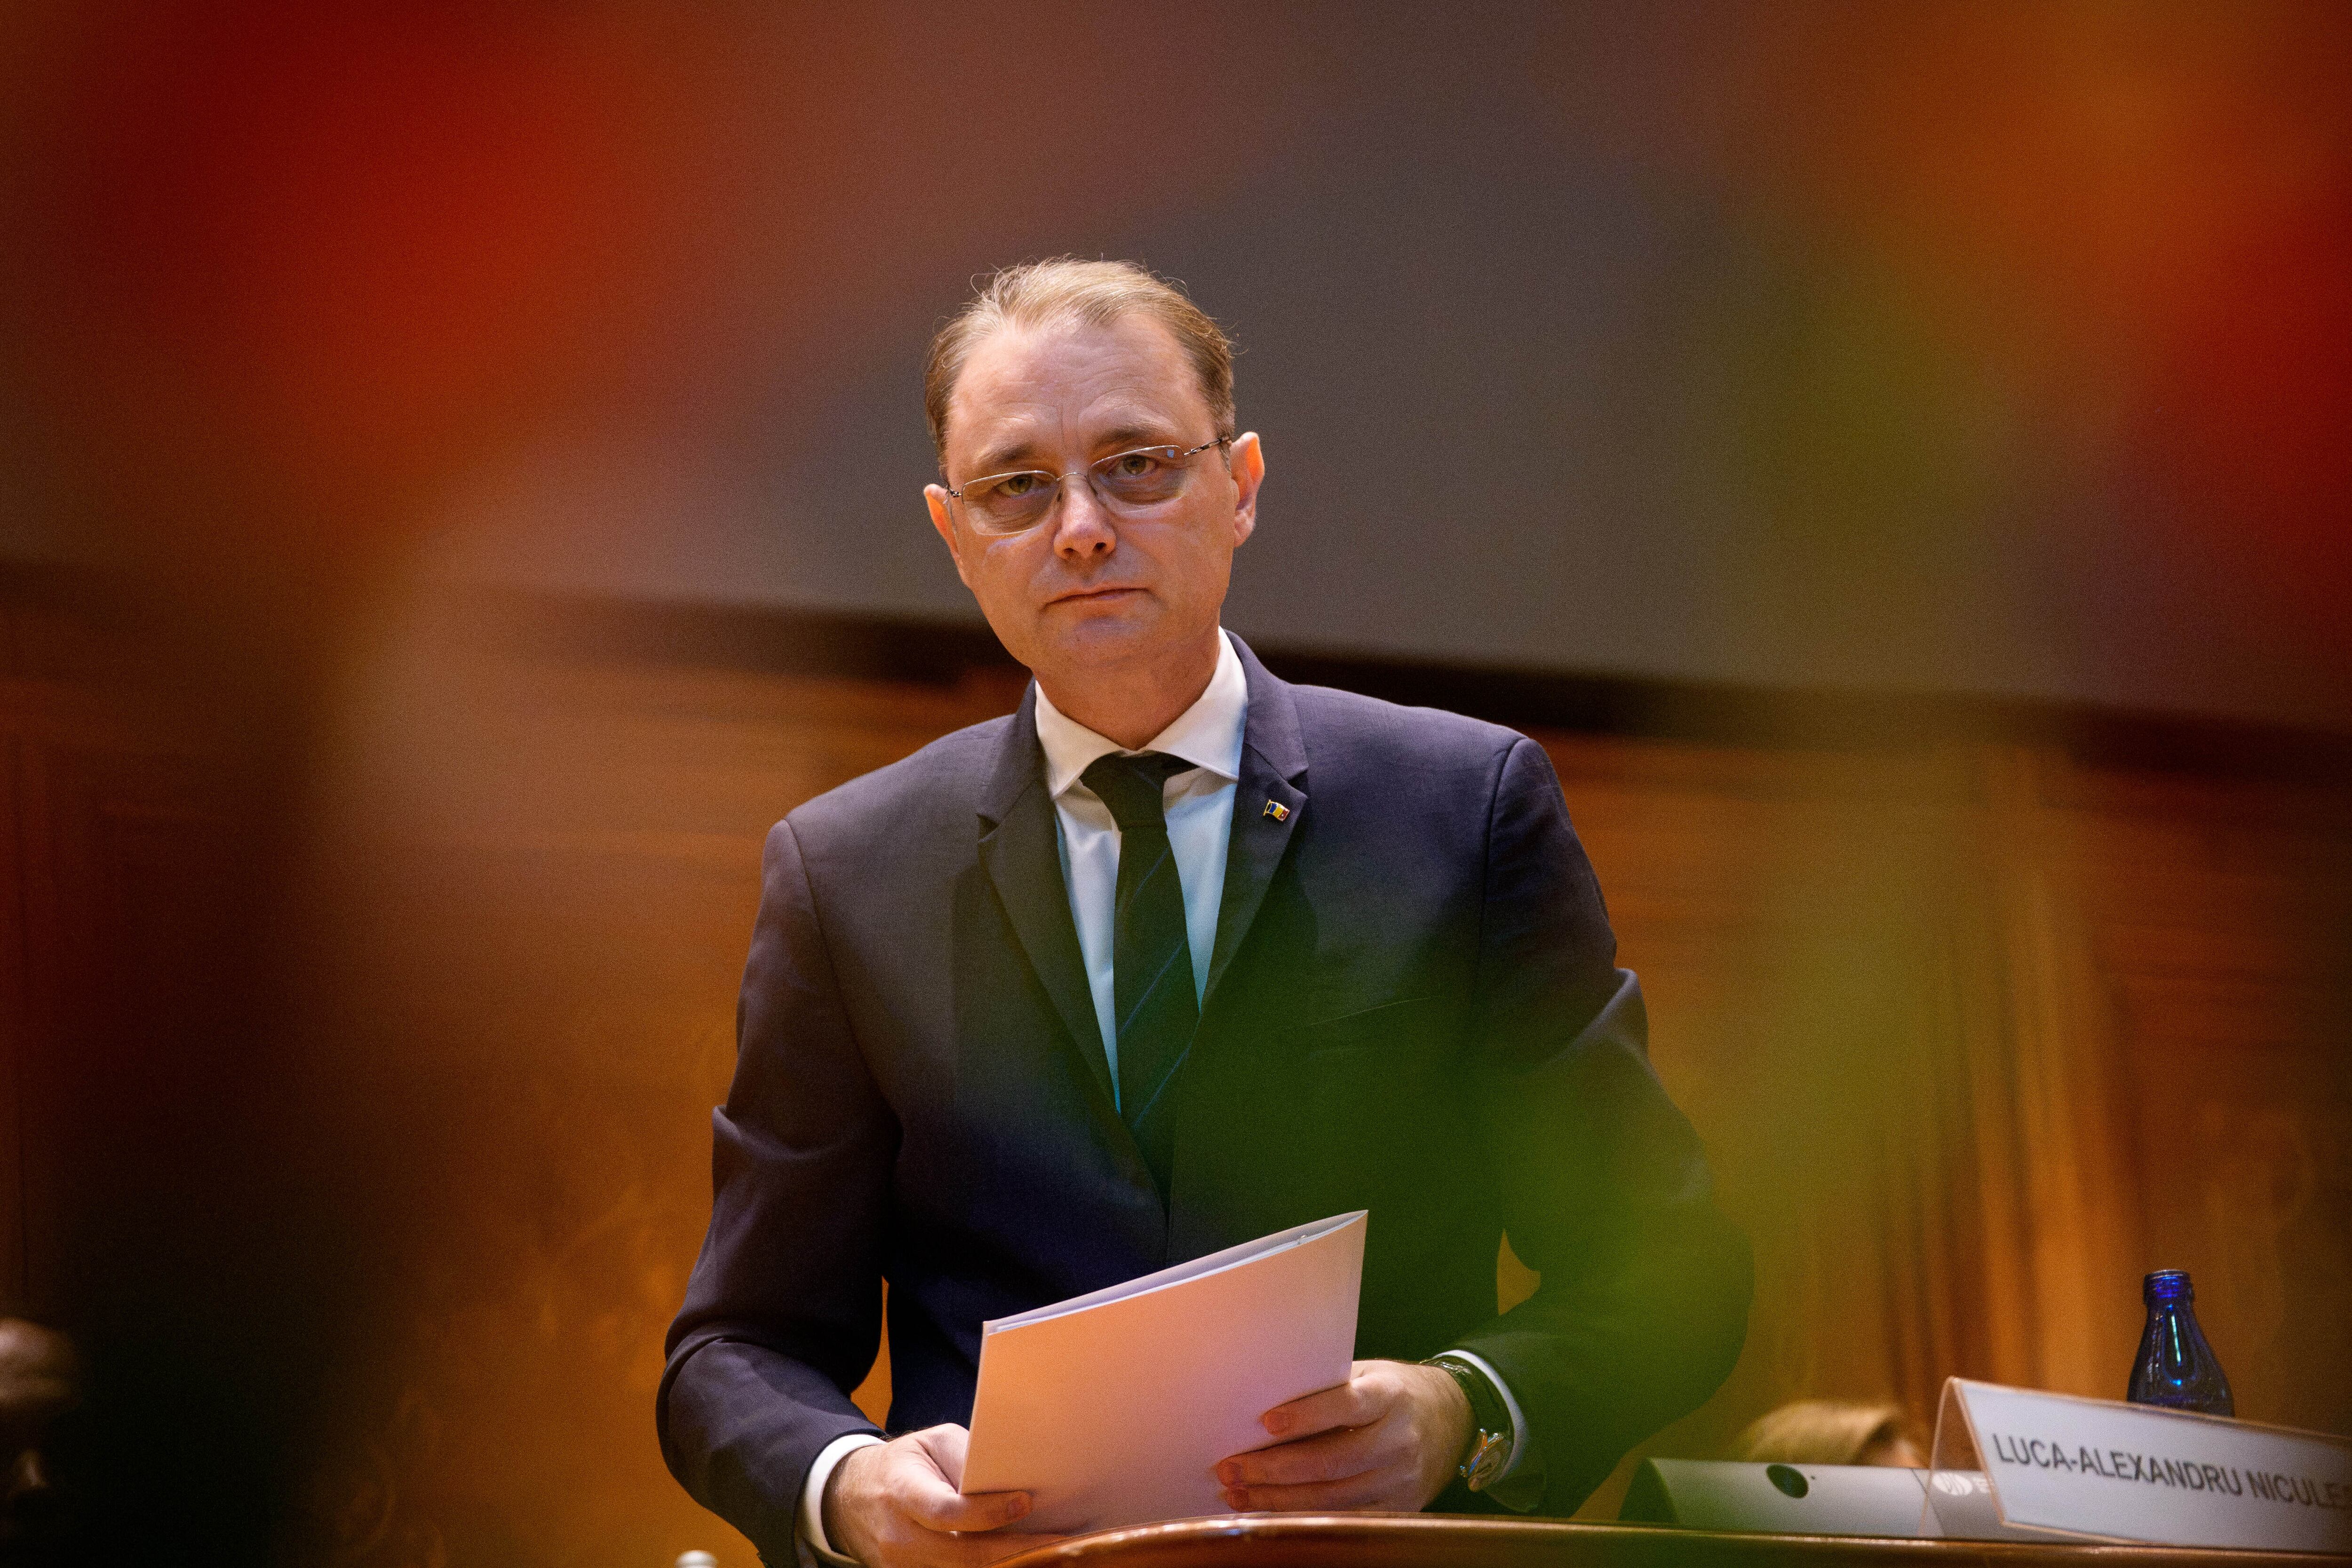
Rumania ha puesto fin a una crisis política que se prolongaba desde el pasado 5 de mayo cuando el Gobierno del liberal Ilie Bolojan cayó tras una moción de censura impulsada por el Partido Social Demócrata (PSD) y la ultraderecha de Alianza para la Unión de los Rumanos (AUR), al investir este martes a Luca Niculescu como nuevo primer ministro después de tres intentos fallidos. El diplomático logró articular una mayoría suficiente al sumar 280 votos a favor y 58 en contra en el Parlamento, gracias al respaldo de los socialdemócratas, el Partido Nacional Liberal (PNL) y la Unión Democrática de Húngaros en Rumanía (UDMR). Por el contrario, la Unión Salvar Rumanía (USR), de centro derecha, y las facciones ultranacionalistas se han opuesto.
El primer ministro designado de Rumanía, Luca Niculescu, asiste a una sesión conjunta del Parlamento convocada para otorgar un voto de confianza al nuevo equipo de gobierno, en Bucarest, Rumanía, este martes.
Da luz verde a un Real Decreto-ley que contempla un conjunto de nuevas medidas de mejora de la acción protectora de la Seguridad Social y de otras normas sociales Leer
Da luz verde a un Real Decreto-ley que contempla un conjunto de nuevas medidas de mejora de la acción protectora de la Seguridad Social y de otras normas sociales
El Tribunal Constitucional empieza a aplicar su doctrina a favor de amnistiar el delito de malversación a los últimos seis líderes independentistas aún procesados o condenados por ese delito. El Pleno delibera este martes sobre el recurso del exportavoz de la Generalitat Jordi Turull, condenado a 12 años de inhabilitación absoluta en 2019, y previsiblemente la mayoría progresista, tal y como ya ocurrió el pasado 6 de octubre con el recurso de la exconsejera Dolors Bassa, aprobará el perdón legal a Turull. El ponente de la sentencia de Turull será, como en el caso de Bassa, el presidente del tribunal, Cándido Conde-Pumpido, que asumió la ponencia tras la renuncia del magistrado José María Macías en el pleno anterior.
España encadena calor excepcional con precipitaciones violentas alimentadas por las altísimas temperaturas alcanzadas en el Mediterráneo
España muestra su “vulnerabilidad crítica” ante el cambio climático: miles de muertes por calor, incendios y sequía
Da igual que no se crea en ella, la crisis climática —un fenómeno físico— golpea igual y no está dando tregua. España empalma de golpe un calor muy por encima de lo normal con lluvias violentas que causan inundaciones. De hecho, ambos fenómenos extremos están relacionados y comparten un denominador común: el calentamiento global provocado por los humanos.
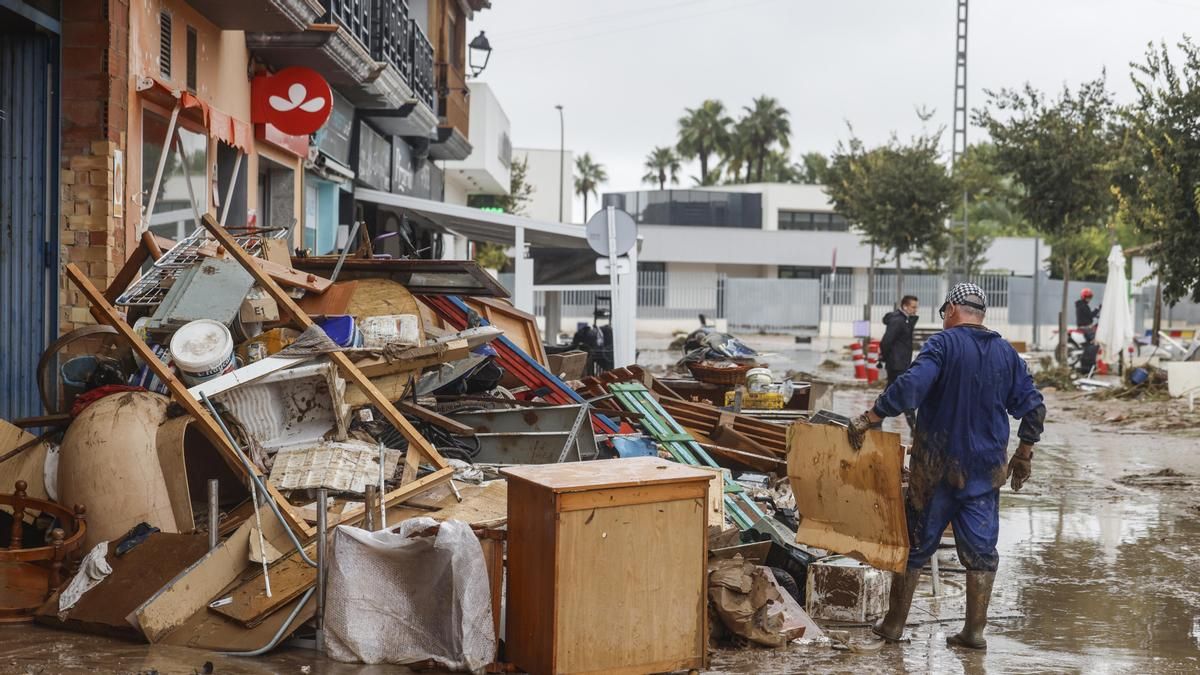
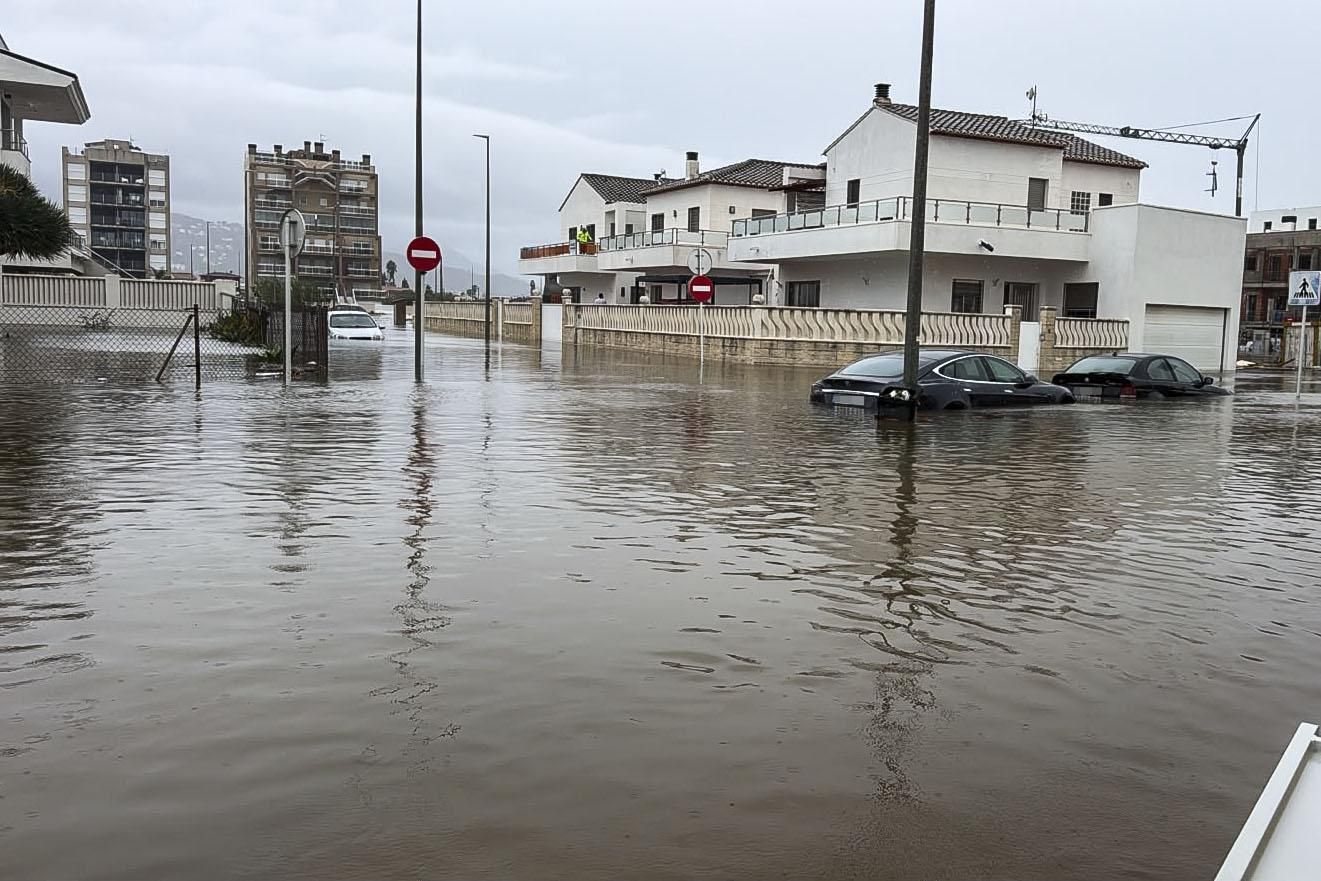
Las lluvias torrenciales de la dana Adam han puesto en alerta a Catalunya, la Comunitat Valenciana, Baleares, Murcia y Andalucía. Las avenidas de agua han obligado a rescates en helicóptero y lancha. Cuatro personas han perdido la vida. Adam deja carreteras cortadas y puentes destruidos, casas inundadas e imágenes de coches a la deriva en medio de la riada.
Además, a las avenidas llenas de aguas por ramblas y torrentes se le ha unido que el estado del mar ha taponado el desagüe de esos cursos, según describían los propios vecinos, lo que ha empeorado las inundaciones en zonas costeras.
Miles de personas han sido evacuadas y la Generalitat valenciana confinó a la población de las zonas más afectadas, unos 800.000 ciudadanos. 100.000 estudiantes no han podido acudir a clase solo en esta comunidad. En Baleares también se suspendieron las clases en las islas de Mallorca, Eivissa y Formentera.
La violencia de las precipitaciones tiene datos: más de 600 litros por metro cuadrado en 24 horas en muchos puntos del levante. Un mar Mediterráneo supercalentado durante meses ha servido de combustible para las lluvias en cuanto ha llegado algo de aire frío.
Inundaciones en la zona de la playa de Terranova en la localidad de Oliva este lunes
Porque, solo unos días antes de llegar esta dana, los termómetros estaban registrando temperaturas entre 5 y 10 grados por encima de lo normal a mediados de octubre. Muchas provincias estaban en los 25 °C y, en algunos sitios de la península, se alcanzaron máximas de 30 °C.
En realidad esas temperaturas eran la prolongación de un verano “de cuatro meses” —el más cálido en España desde, al menos, 1869— y de un septiembre fuera de lo común. La Agencia Estatal de Meteorología (Aemet) ha medido una temperatura media de 22,5 °C para ese mes, lo que se sitúa 3,4 °C por encima de su promedio. “Por primera vez un mes de septiembre tuvo una temperatura media superior al promedio normal del verano”, ha resumido la Agencia.
Ese calor extremo e inusual proviene de la alteración del clima que está causando la acumulación intensiva de gases de efecto invernadero inyectados a la atmósfera por las actividades humanas durante décadas.
Los gases bombeados constantemente —como el CO₂ que sale de las fábricas, centrales térmicas, tubos de escape y aviones o el metano de la ganadería y la extracción de petróleo y gas— atrapan la radiación del sol. Esa radiación no puede escapar al espacio como debería y se queda en el planeta. Calienta el aire y calienta el mar. Sube la temperatura global que se traduce en termómetros implacables en verano y en océanos ultracálidos.
“Una de las claves de episodios de lluvias torrenciales es la temperatura del agua del mar”, explican los meteorólogos de la Aemet. “Un mar cálido provoca mayor inestabilidad por el contraste de temperatura entre el aire frío de las capas altas de la atmósfera y el templado y húmedo situado sobre la superficie del mar”. Además, ese mar aporta más humedad a la atmósfera al evaporarse. Luego, cuando llega la inestabilidad atmosférica, las tormentas tienen más energía que desatar sobre los territorios. “Son más intensas y, por lo tanto, con mayor adversidad”, explican en la Aemet.
El mar Balear lleva meses 'cociendo'
De la explicación teórica resulta ahora sencillo pasar al ejemplo práctico. El mar Balear, el que rodea el archipiélago, pero también baña la costa levantina, lleva meses cociendo. A finales de junio la temperatura media del Mediterráneo alcanzó valores sin precedentes: más de 26 °C, unos 2,6 °C más allá de lo esperable para esa época del año, según la Aemet. Solo era el principio.
El 5 de agosto, ese mar batió su récord absoluto. La boya de Sa Dragonera en Mallorca marcó 33,02 °C —el anterior récord solo databa de 2024 con 31,87 °C—. A finales de septiembre, el mar Balear había tenido una temperatura superior a la normal en 270 de los 271 días analizados hasta ese momento.
Si se mira la evolución de las mediciones del Sistema de Observación Costero de las Illes Balears (SOCIB) se ve que el mar Balear lleva desde mediados de mayo pasado en situación de ola de calor marina. Actualmente, sigue en esa circunstancia. Esto indica una temperatura excepcionalmente alta y persistente.
De hecho, entre enero y septiembre, el Mediterráneo occidental ha registrado 158 días de ola de calor marina, con una intensidad máxima de casi 6 °C por encima de los valores históricos, resume la evaluación estacional del SOCIB que ya advertía: “Las aguas anormalmente cálidas pueden aportar más calor y humedad a la atmósfera y favorecer la intensificación de fenómenos meteorológicos extremos”.
El epicentro de la dana se desplaza el martes hacia el norte, a Catalunya donde ya soportaron otro episodio de lluvias torrenciales al comenzar octubre cebado por la temperatura disparada del mar. Fallecieron otras tres personas.
Las negociaciones entre Ferraz y la mayoría de partidos de izquierda han avanzado en las últimas semanas y el acuerdo está cercano, según ambas partes; el objetivo es impedir un rodillo parlamentario de PP y Vox que tenga suficiente fuerza incluso para llevar a cabo reformas de calado en instituciones del estado
Colau se abre a no ser candidata para que Frente Amplio y Podemos pacten
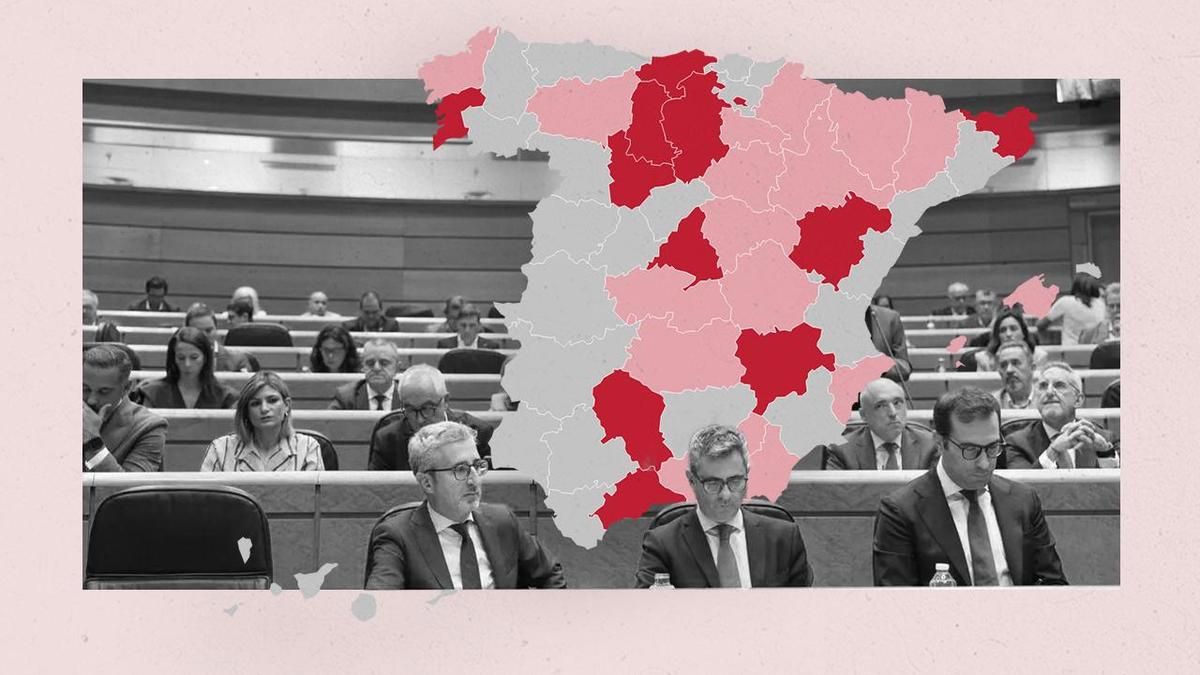
40 senadores más y mayoría absoluta de la izquierda en detrimento de la derecha en la Cámara Alta. Es decir, la diferencia misma que hay entre la noche y el día. Ese es el vuelco político que dibuja en el Senado la matemática electoral en la que trabaja el PSOE desde la convocatoria de las elecciones del 29 de noviembre y que pasa por una lista unida de los socialistas con los partidos del Frente Amplio y con Podemos. Una negociación que, según ambas partes, se encuentra avanzada y con visos de llegar a buen puerto.
Los contactos se han sucedido en los últimos días con varias reuniones entre los socialistas y sus socios de Gobierno y algunos de los escollos pendientes consiguieron desbloquarse en la reunión mantenida este mismo miércoles, según las fuentes consultadas al corriente de la negociación. Y aunque el acuerdo no es total por el momento en todas las circunscripciones provinciales, sí se han constatado progresos. Por ejemplo, en los contactos mantenidos en las últimas horas entre el PSC y Comuns para las papeletas al Senado en Catalunya.
El incentivo para todos los actores es claro. Para el PSOE, se trata de impedir el control absoluto de una de las cámaras por parte de la derecha. Y no solo por el uso partidista de la institución que denuncian que hizo el PP durante toda esta legislatura, que en la práctica convirtió al Senado en cámara de oposición al Gobierno. Sino, principalmente, por tener instrumentos democráticos para frenar un rodillo parlamentario de la derecha y la ultraderecha, que en el caso de controlar Congreso y Senado de forma holgada podrían tener manos libres incluso para impulsar reformas de calado o para tener total ascendencia sobre altas instituciones del Estado como el Tribunal Constitucional. Para los socios del PSOE implica, por su parte, la posibilidad de obtener una representación en el Senado que si van a las urnas por su cuenta les resulta prácticamente imposible.
El informe interno con el que trabaja el PSOE y que avala la tesis de la lista unitaria arroja datos muy elocuentes basado en la pura matemática y el estudio de los resultados de 2023 y de los sondeos actuales, que dibujan que el margen es estrecho en muchos sitios y que con lista unida, cinco senadores más para la izquierda están a menos de un punto de voto. En concreto, los de La Rioja, Gipuzkoa, Navarra, Murcia y Zamora.
Según ese documento, al que ha tenido acceso elDiario.es, una lista unida de PSOE, Frente Amplio y Podemos podría conseguir 129 senadores electos de los 209 que se eligen ahora. En total, 150 de los 267 totales, contando los que están actualmente ya designados por las autonomías. Es decir, por encima de la mayoría absoluta de 134, que perdería el PP.
Ese informe está realizado en base a una estimación de voto por provincias calculada en sondeos que se han realizado entre los días 7 y 8 de octubre, hace justo una semana. Y refleja también que el panorama sería muy diferente si no se lleva a cabo esa lista unida. Porque por separado, el Senado electo quedaría casi empatado según esos sondeos: 96 escaños para el PP, 89 para el PSOE, 8 para ERC, 6 para VOX y 3 en Navarra para UPN-PP. De esa forma, el PP perdería 24 senadores electos respecto a 2023. Aunque con los designados actuales por las autonomías la suma de las derechas y la extrema derecha sumaría 134, justo la mayoría absoluta, frente a los 110 del bloque progresista.
La lista unida cambiaría radicalmente el escenario. Entre otras cosas, y siempre según los cálculos de ese informe de Ferraz, el PSOE y sus aliados arrebatarían la primera posición a la derecha hasta en once provincias en las que podría pasar de 1 a 3 senadores. Es decir, 22 escaños más. Además, rompería 9 empates 2-2 a su favor y sumaría un senador más en Mallorca, La Rioja, Navarra, Soria, Lleida, A Coruña y Almería, con un balance positivo de otros siete senadores. Y mantendría los escaños de Ibiza y Formentera que el PSOE, en solitario, perdería ante el PP. En total, esa candidatura unida al Senado podría ser la lista más votada en 45 de las 60 circunscripciones.
Ese informe trabaja también la hipótesis de que la lista unida al Senado solo sea capaz de retener el 70% del voto del Congreso. Es decir, que 3 de cada 10 electores que introduzcan en la urna de la cámara Baja la papeleta de PSOE, Frente Amplio o Podemos se queden por el camino por la razón que sea, bien porque no participen en esa votación o porque decidan no apoyar esa iniciativa. Y el resultado es que incluso en ese caso se conservaría la mayoría absoluta con 120 senadores electos y 141 en total.
Pactos por territorios
Fuentes conocedoras de las negociaciones por parte del Frente Amplio explican que, a priori, hay comunidades donde el acuerdo con el PSOE se presenta mucho más sencillo que en otras. Entre las que el acuerdo parece más fácil se encuentran autonomías como Baleares, Canarias o Extremadura, así como en Madrid o la Comunitat Valenciana, donde estas fuentes aseguran que en las conversaciones ha existido “buena disposición al acuerdo”, aunque por ahora no se ha alcanzado. Por el contrario, en comunidades como Castilla-La Mancha o Galicia el acuerdo sería más complicado por el eventual rechazo de las federaciones socialistas, si bien la falta de acuerdo en una circunscripción no echaría por tierra los pactos en el resto.
Para el Frente Amplio, además, alcanzar un acuerdo con el PSOE para concurrir conjuntamente al Senado es clave también de cara a las complejas negociaciones que tiene abiertas para componer sus listas al Congreso. La circunscripción de Madrid es buen ejemplo de ello. Inicialmente, Más Madrid aspiraba a controlar cuatro puestos de salida en dicha lista, pero la negociación con el resto de los actores de la alianza le ha llevado a conformarse solo con dos. Los otros dos candidatos que, previsiblemente, ya no obtendrán escaño en el Congreso podrían aspirar a hacerse con actas de senador por Madrid.
No obstante, un acuerdo con el PSOE para concurrir conjuntamente al Senado supondría otro reto para el Frente Amplio en su negociación con Podemos, que en la última legislatura ha optado por la confrontación directa con los socialistas en buena parte de su acción política. En 2016 Podemos ya propuso al PSOE un acuerdo para concurrir en coalición al Senado, una oferta que entonces los socialistas rechazaron de plano.
Los nuevos datos de los ingresos declarados en el IRPF de cada sección censal en 2024 siguen pintando un mapa marcado por las brechas entre el norte y el sur, el campo y la ciudad o los barrios ricos y pobres
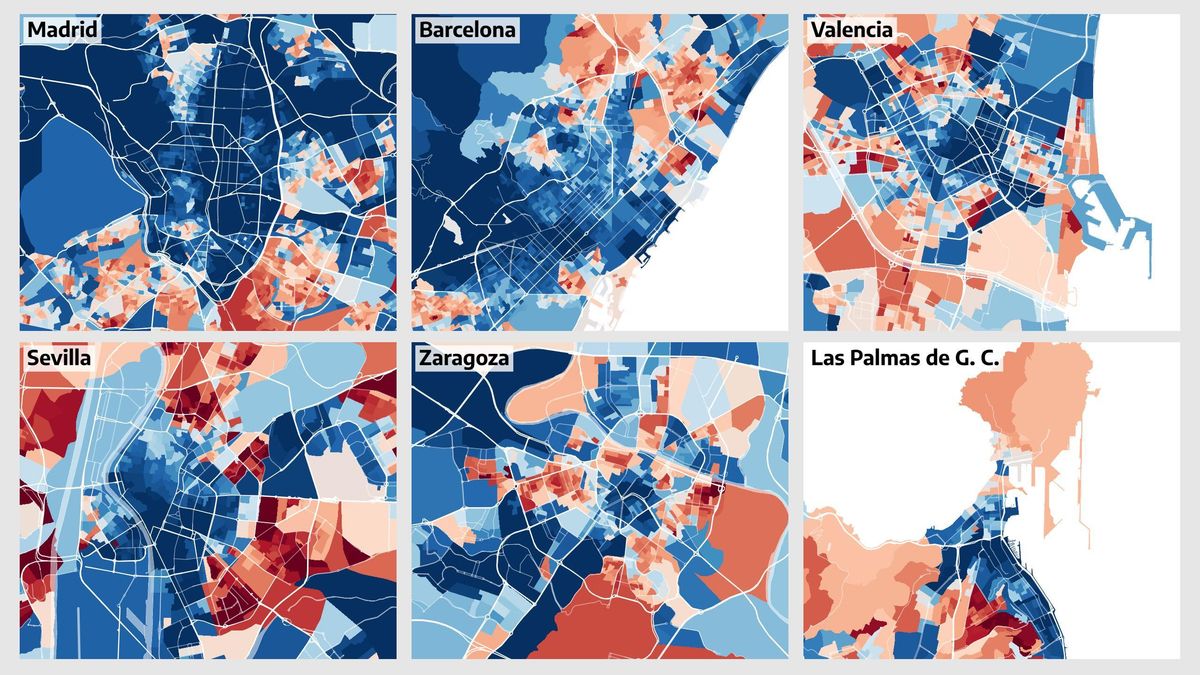
El mapa de la renta dibuja una España donde las fronteras no las marca la geografía sino la renta. Muestra las diferencias de ingresos calle a calle en un mismo municipio, la brecha entre el centro y la periferia, la distancia entre los barrios ricos y los más pobres. Gracias a los datos de cada sección censal (la unidad administrativa más pequeña disponible) puedes consultar la renta de cada vecindario utilizando 🔎el buscador e introduciendo una dirección, barrio o ciudad.
Los datos difundidos por el Instituto Nacional de Estadística (INE) detallan la renta bruta media por hogar (es decir, antes de impuestos) de las declaraciones de IRPF de 2024 de los residentes de más de 36.000 secciones censales. Las estadísticas, por lo tanto, solo incluyen los ingresos de la declaración de la renta y no considera los ingresos pagados en negro o economía sumergida, las trampas fiscales a través de sociedades interpuestas o los ingresos no declarados a través de IRPF.
En el mapa también puedes explorar dónde se concentra el 1% más rico y el 1% más pobre de España. Dónde existen islas de renta (aquellas zonas rodeadas de unos niveles de renta totalmente distintos) y dónde están las fronteras más desiguales entre vecinos.
Las brechas no tienen la misma forma en todas las ciudades. Si miramos los datos barrio a barrio de ciudades como Madrid, la principal división se da entre un norte rico y un sur pobre, mientras que en Sevilla va de este a oeste. En Valencia o Zaragoza, sin embargo, las rentas altas se concentran en el centro y las bajas, en la periferia.
Rentas más similares en los barrios pobres que en los ricos
En el siguiente gráfico puedes observar la distribución de rentas en España si dividimos a los barrios en 10 grupos iguales. Aquí, aunque la renta mediana bruta en España está en los 45.100 euros, los barrios en el 20% más pobre (los deciles 1 y 2) tiene una renta por debajo de los 36.700 euros. En el 10% de barrios con más renta, solo se ubican los barrios con rentas superiores a los 72.800 euros.
La estadística no refleja rentas superiores a los 167.076 euros por hogar ni menores a 20.000 euros para acotar los valores extremos de cada indicador que publica el organismo estadístico. Por eso hay múltiples secciones censales que comparten esta cifra exacta como renta media.
La desigualdad territorial también se observa en cada comunidad autónoma. En este gráfico hemos agrupado los barrios de cada territorio según su decil de renta, siendo el decil 1 donde se encuentran los barrios más pobres y en el decil 10 los más ricos a nivel nacional. Así, la distribución de la renta de los barrios se traduce también en una brecha a nivel autonómico.
Por ejemplo, en el sur de España se concentran los barrios con menos ingresos, y comunidades como Extremadura o Andalucía tienen a la mayoría de sus vecindarios en el 10% más pobre del país. En el extremo opuesto están Navarra, Baleares o Euskadi, con apenas un 1% de sus secciones censales en el decil más bajo.
¿Y qué pasa si nos fijamos en los municipios? Entre los más ricos están Pozuelo de Alarcón (Madrid) o Matadepera (Barcelona) y entre los más pobres Marchagaz (Cáceres) o Espadañedo (Zamora).
En la siguiente tabla puedes saber en qué grupo de renta está tu municipio. Los datos muestran la renta media bruta por hogar y si pulsas el botón + puedes ver su evolución desde 2015, fecha desde la que hay datos agregados a nivel municipal.
La intensa radiación solar y las altas temperaturas hacen que los niveles de este gas contaminante sean los más altos desde 2010, según la revisión de datos oficiales de Ecologistas en Acción
El calor extremo y los incendios que multiplica el cambio climático empeoran la contaminación del aire que respiramos
El verano de “cuatro meses” que ha batido récords de calor en España disparó la contaminación del aire por ozono malo. Los niveles generales de O3 en 2026 son los más altos desde 2010, cuando entraron en vigor los topes máximos legales de este tóxico, según analiza Ecologistas en Acción tras recopilar los datos oficiales.
Según las mediciones, en 33 zonas de Andalucía, Illes Balears, Castilla-La Mancha, Castilla y León, Catalunya, Comunitat Valenciana, Extremadura y Comunidad de Madrid se ha incumplido el vigente objetivo legal en el trienio 2024-2026, concluye la organización.
Destacan en el ránking negativo Madrid y Catalunya. La capital madrileña “ha vuelto a batir su récord histórico de este contaminante”, destaca la evaluación de los ecologistas, mientras que en Catalunya “se ha registrado en conjunto 124 superaciones del umbral de información, rebasando el umbral de alerta en Barcelona”.
“El cambio climático y el ozono troposférico van de la mano”, comenta la portavoz de la organización en Catalunya, Marta Vía, para referirse a que este gas aparece cuando la radiación solar incide sobre otros gases como el dióxido de nitrógeno cuya fuente son, sobre todo, las actividades humanas como el tráfico.
Con un verano extremo en cuanto a temperaturas y radiación solar como ha certificado la Agencia Estatal de Meteorología, la concentración de O3 que se ha generado al interactuar con los gases precursores ha subido notablemente.
Este tóxico tiene un impacto significativo en la salud humana. “Es responsable de 10.000 muertes en España, según la Agencia Europea de Medio Ambiente”, subrayan en Ecologistas en Acción. El Instituto de Salud Carlos III ha estimado que en el verano de 2026 la combinación de altas temperaturas y aire contaminado puede ligarse 5.800 fallecimientos.
En realidad, casi el 100% de la población española respira aire con niveles de ozono troposférico por encima de lo que la Organización Mundial de la Salud considera admisible —un 20% más restrictivo que la ley vigente actual—.
El ozono troposférico “actúa como un irritante de muchos sistemas del organismo humano, en especial del respiratorio”, explica el médico Ferran Campillo de la Sociedad Catalana de Pediatría. “Entre un tercio y la mitad de los nuevos casos de asma infantil están relacionados con la mala calidad del aire”, cuenta.
Este tóxico abunda el médico, “no afecta igual a todas las personas. En la infancia y la adolescencia en más dañino porque estas personas ”respiran más volumen por kilo y respiran más veces por minuto. Y, además, sus organismos no depuran todavía los tóxicos como el cuerpo de un adulto“.
La Comisión Europea dio a conocer el pasado lunes nuevos detalles sobre el acuerdo rubricado la semana pasada con China para reducir en más de la mitad las importaciones de coches híbridos procedentes del gigante asiático. El pacto establece un cupo inicial de 350.000 vehículos anuales, con un incremento del 6% cada año durante cuatro años. Un golpe de timón que puede cambiar mucho las reglas del juego y que, por ende, siguen de cerca los despachos de los grandes fabricantes que compiten en el Viejo Continente. Es el caso del presidente de Kia Iberia, Emilio Herrera, quien días atrás a 20minutos tras su paso por la Gala Imperia.
El máximo responsable de la firma surcoreana en España reconoció que Europa está buscando fórmulas para responder a la creciente competencia de los fabricantes chinos. "Creo que eso se va a reajustar un poco y se va a poner un poco de freno al desembarco de coches chinos", sostuvo. A su juicio, las posibles restricciones a la importación de híbridos 'made in China', forman parte de una revisión más amplia de las reglas que determinarán el futuro del sector. "Vamos a ver un reajuste de las normativas europeas de aquí a 2035", añadió.
En el caso de su empresa, el directivo español cree que Kia "se está defendiendo muy bien" de la mayor competencia en el mercado y está "en una posición muy buena" para afrontar este entorno tan desafiante. Para Herraera, la amplitud de su catálogo -con modelos eléctricos y de combustión- le permite responder a las diferentes necesidades de los compradores. "Estamos muy bien preparados de cara al futuro", afirmó.
Consultado por la mayor presencia del coche eléctrico en el parque automovilístico español, Herrera se remitió a los últimos datos -correspondientes a septiembre- para elogiar como los modelos cero emisiones coparon una cuarta parte de las matriculaciones en el segmento de particulares. Desde su perspectiva, detrás de estos datos están "las ayudas del Plan Auto+ del Gobierno y los altos precios del petróleo que han incitado a la gente a comprar eléctricos".
No obstante, Herrera considera que el consumidor español todavía se muestra prudente ante el vehículo eléctrico. Para despejar estas dudas, ve crucial que los incentivos económicos tengan continuidad y que la infraestructura de recarga experimente una expansión significativa. "Ayudas que duren todo el año, ayudas que no se acaben, que sean permanentes en el tiempo", reclamó para animar a quienes todavía dudan en dar el salto a la movilidad eléctrica.
La conversación tuvo lugar en el marco de la Gala Imperia, impulsada por Women’s Sports Institute (WSI), en colaboración con el Ayuntamiento de Madrid, para reconocer la contribución de deportistas, clubes y acontecimientos al crecimiento y la visibilidad del deporte femenino. Una cita en la que Kia reafirma su compromiso con el patrocinio deportivo porque, según Herrera, "los valores del deporte son exactamente los que quiere reflejar Kia en su imagen de marca"
El sector llama "inaudito" y "de extraordinaria gravedad" que los jueces hayan parado cautelarmente las autorizaciones para abatir nueve especies de aves por un recurso de SEO/Birdlife que ha abierto causas similares en Canarias y Castilla-La Mancha
Escuelas, exenciones económicas y estudiantes: la respiración asistida pública para salvar a la caza del “colapso”
No les ha gustado nada a los cazadores —y a la Comunidad de Madrid— que, por precaución, los jueces les impidan matar temporalmente nueve especies de aves en la temporada cinegética que acaba de comenzar. “Extraordinaria gravedad”, ha dicho la Federación Española de Caza.
Los cazadores se han llevado las manos a la cabeza, han apelado a los intereses de los cotos y a “gravísimos perjuicios” al tiempo que hablan de “ataques a una actividad legal” porque los magistrados del Tribunal Superior de Justicia han aplicado una medida cautelarísima solicitada por SEO/Birdlife asociada a un recurso contra los permisos para matar “especies en declive”.
Se trata del primer frenazo judicial a los cartuchos en una serie de recursos presentados por SEO/Birdlife en varias comunidades autónomas por el mismo motivo. La organización ha iniciado estos procesos además de en la Comunidad de Madrid, en Castilla-La Mancha y Canarias. Por eso la Real Federación Española de Caza se ha personado en la causa de Madrid para “evitar que actuaciones similares puedan extenderse a otras comunidades autónomas”.
Sin embargo, mientras los cazadores se revuelven por el auto de Madrid, el Tribunal Superior de Justicia de Canarias ha paralizado la caza de codornices en la isla de El Hierro mientras dilucida si la autorización cinegética que prolonga los días en los que se puede matar esta ave está científicamente avalada. SEO/Birdlife considera que no.
Tregua de escopetas
Lo que han entendido los jueces madrileños es que si no se paraliza la caza provisionalmente de forma urgente, el recurso pierde su sentido: miles de aves habrían ya muerto cuando se tomara una decisión.
Las especies que disfrutarán esta tregua de escopetas son: codorniz, perdiz roja, la paloma zurita, la corneja negra, urraca y el zorzal alirrojo cuyas poblaciones presentan tendencia negativa, según SEO y la paloma bravía, la becada y el zorzal real que presentan “lagunas sobre su estado”. Para ninguna de estas especies “existe una evaluación reciente y trazable de su estado de conservación en la Comunidad de Madrid” para autorizar que puedan ser abatidas, explica el recurso de la organización.
La cautela aplicada por el tribunal ha soliviantado a los cazadores. La misma federación —que llama “inaudita” la decisión judicial — aduce que “puede ocasionar perjuicios difícilmente reparables” y provocar “gravísimas consecuencias” para los cazadores y dueños de cotos.
Lo cierto es que esta medida judicial es muy provisional. Ahora los magistrados estudian las alegaciones de las partes para ver si mantienen la paralización cautelar y aún quedará por dilucidar el fondo del asunto: ¿se ha autorizado la caza de especies sin saber si sus poblaciones pueden soportar ese castigo?
A la par que la federación, el lobby cinegético Fundación Artemisán ha afirmado que la suspensión cautelar “sin que existan datos científicos que lo justifiquen supondría un perjuicio evidente para los cotos de la comunidad”. También se han personado en la causa y afirma que aportará informes para que los presente la Comunidad de Madrid.
El responsable de acciones legales de SEO/Birdlife, David de la Bodega, explica que con su recurso intentan que judicialmente puedan regularse “unas autorizaciones que van a ser blindadas cuando entre en vigor la recientemente aprobada ley de Caza de la Comunidad de Madrid”. Según el abogado “no se puede cazar primero y preguntar después”.
De la Bodega insiste en que “la nueva ley de caza ha incluido en sus anexos las especies y épocas en las que se puede cazar y eso hará muy difícil poder recurrirlas porque, al ser una ley, va a exigir acudir al Tribunal Constitucional”. La norma se activará a partir de enero de 2027.
La caza de otras variedades continúa
El Ejecutivo de Isabel Díaz Ayuso sostiene que “no hay motivos para que se limite esta actividad”. Su consejero de Medio Ambiente, Carlos Novillo, la califica como “muy necesaria”.
Mientras tanto, la Fundación Artemisán pide que se castigue a los grupos como SEO/Birdlife que acuden a los tribunales: “Este tipo de estrategias deberían tener consecuencias. Debe acabarse con la impunidad con la que actúan con el único fin de acabar con la caza”.
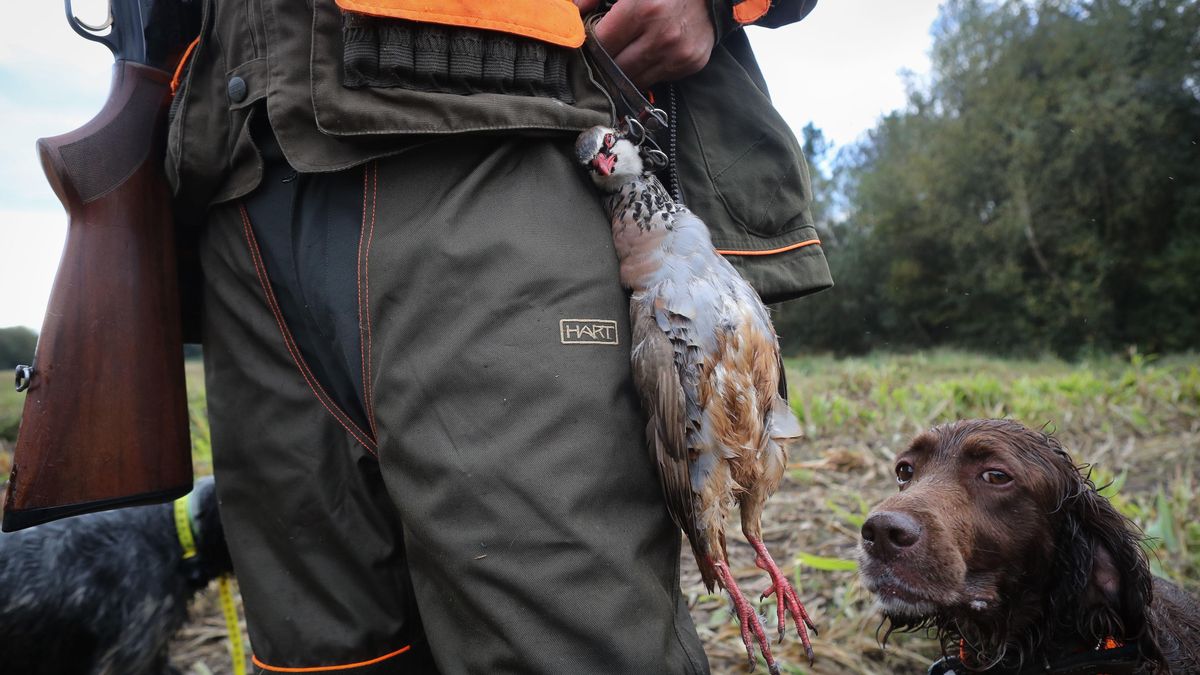
En realidad, la decisión del TSJM no acaba con la caza en general, ni siquiera con la caza menor —la que corresponde a estas nueve especies— ni con la caza de aves en particular. Los cazadores de la Comunidad de Madrid todavía pueden disparar desde que se abrió la temporada a liebres, zorros, conejos y aves como el faisán, paloma torcaz, zorzales charlo, zorzales comunes y a los estorninos pintos.
No ha comenzado la campaña electoral como tal, pues hace ya un año que estamos en ella, pero el asunto comienza a coger carrerilla y todo hace indicar que hay tres o cuatro temas que monopolizarán la discusión: vivienda, pensiones e inmigración, siempre y cuando la inflación o los juzgados no pidan paso con cifras prohibitivas y titulares sonoros.
Sería de agradecer que, si serán esos los pilares de la historia, cada partido trate de contarnos qué soluciones ofrece para cada problema, a cuál más trascendente para el votante de turno. La creciente tendencia política por abandonar las ideas y chapotear en el barro nuestro de cada día amenaza con enfangar una campaña que debería servir para algo. Que cuenten más las propuestas y menos los tuits. Iluso que soy.
La « fièvre de la brique » espagnole s'est apaisée. Elle laisse derrière elle des villes fantômes, des forêts de grues immobilisées et des centaines de milliers de chômeurs. Cette enquête dans la communauté autonome de Madrid souligne l'engrenage de l'endettement dans lequel les familles se sont laissé entraîner.
La crise ne se promène pas dans les rues de Madrid, même si l'Espagne est sans doute l'un des pays les plus touchés par la récession de l'économie mondiale. La vie suit son cours. Certes, les travailleurs licenciés ou, plus encore, ceux dont le contrat temporaire n'a pas été renouvelé expriment de temps à autre leur colère. Certes, on se serre un peu la ceinture : « Dans les supermarchés, toutes les ventes ont chuté. Les seules à augmenter sont celles des produits de bas de gamme », soutient l'employé d'un centre commercial. Il y a aussi moins de monde dans les bars à l'heure de l'apéritif, les terrasses paraissent moins bruyantes le soir, et la nuit madrilène est moins bigarrée.
Les annonces « à vendre », plus nombreuses aux balcons des immeubles, témoignent des changements. Et il suffit de jeter un œil sur la vitrine de n'importe quelle agence immobilière pour vérifier l'effondrement des prix. Ainsi à Aluche, une banlieue populaire, un appartement de 65 mètres carrés, situé au troisième étage avec ascenseur, était vendu 240 000 euros en 2006. Trois ans plus tard, des logements de ce type se vendent 160 000 ou 170 000 euros. Les sociétés immobilières ont fermé plus de 40 % de leurs agences depuis 2007. Néanmoins, quand on pousse la porte de l'une d'elles, les visages sont aimables et souriants : les affaires continuent. 86 % des Espagnols sont propriétaires — un modèle pour ceux, tel M. Nicolas Sarkozy, qui veulent encourager l'accès à la propriété en guise de politique du logement (1).
Dans les faits, cet accès ouvre surtout sur… un endettement de longue durée. Entre 2004 et 2007, cinq millions de crédits avec garantie hypothécaire ont été octroyés pour l'achat de logements. Une situation si fréquente que l'expression « avoir une hypothèque » est passée dans le langage courant. Parallèlement ont proliféré les prêts à la consommation — le plus souvent garantis sur le bien immobilier —, les cartes de crédit, les crédits rapides accordés par des sociétés financières — dont les taux d'intérêt atteignent parfois 25 % — tout comme les entreprises privées de rachat de crédits. Au point que certains prêts ne sont plus associés à l'achat d'un bien concret, mais deviennent un produit de consommation à part entière. Il est ainsi habituel de recevoir des publicités ou des appels téléphoniques informant que des sommes de plusieurs milliers d'euros sont « mises à votre disposition » pour être dépensées « comme vous voulez ». Cette prolifération incontrôlée du crédit et de l'endettement pèse fortement sur les ménages. Au dernier trimestre 2008, le rapport entre la dette et les revenus de base disponibles (le ratio d'endettement) atteignait 125 %, contre 88,9 % en France. En 2008, les impayés des crédits hypothécaires se sont accrus de 310 %, et 2,7 millions de personnes ont fini l'année sans pouvoir acquitter leurs dettes. Pour 2009, on prévoit cinq cent mille mises en demeure pour des crédits personnels impayés, ainsi que plus de quatre-vingt-six mille saisies hypothécaires, soit trois fois plus qu'en 2007 (2).
La hausse des prix fut un encouragement psychologique
Comment en est-on arrivé là ? Pour le comprendre, il faut revenir sur le rôle des agences immobilières (3). Après avoir affirmé que c'est le « meilleur moment pour acheter », l'agence offre une « étude financière », gratuite et sans engagement, destinée à évaluer ce que le futur acheteur sera en mesure de payer et le bien auquel il peut prétendre. Elle propose même de démarcher ultérieurement un crédit auprès de la banque. Dans le calcul sont pris en compte le salaire, les revenus non déclarés — ou revenus « B », comme on les appelle par euphémisme —, l'épargne et les garanties familiales. L'agence dévoile également les secrets de l'« évaluation », c'est-à-dire l'estimation du prix du logement réalisée par des entreprises certifiées qui détermineront la valeur du futur prêt. Le montant de l'évaluation, sur lequel l'agence peut influer, sert ensuite de référence à la banque pour accorder le crédit. Ce dernier doit également permettre de couvrir les frais additionnels : impôts, actes notariés et, bien sûr, commissions des intermédiaires (de l'agence en question, de la société financière et de la banque). Le paiement s'échelonne sur trente, trente-cinq ou quarante ans, en prenant soin que les mensualités ne dépassent pas 40 % de vos revenus. On vous laisse toutefois entrevoir la possibilité de les augmenter un peu, surtout si vous gagnez aussi de l'argent « B »…
Lors du boom immobilier, les évaluations gonflées, la prolifération des intermédiaires, les crédits octroyés aux limites des possibilités de paiement étaient des pratiques courantes. Et il n'est guère surprenant que, désormais, nombre de personnes ayant commencé à payer des « hypothèques » se retrouvent dans l'incapacité de les honorer.
Ester et Angel ont décidé d'acheter un logement en 2004 (4). « Je ne me suis même pas posé la question de la location, reconnaît Ester. Je n'y ai pas pensé. » Il est vrai que l'Espagne connaît une pénurie de logements à louer, les autorités ayant toujours encouragé l'accès à la propriété par des dispositions fiscales et des facilités de crédit. Les parents d'Ester, quoique travaillant à Madrid, ont successivement vécu dans les cités-dortoirs du sud de la ville, où le prix de vente des apartements était accessible : Leganés (à 11 kilomètres), Fuenlabrada (à 22 kilomètres), Valdemoro (à 27 kilomètres) et, finalement, Seseña (à 36 kilomètres). Aussi exceptionnel soit-il, ce périple résidentiel rend compte de la manière dont la revalorisation immobilière et la plus-value qu'elle autorise ont permis d'acquérir un meilleur logement — une maison avec jardin, en dernier lieu — mais à condition de s'éloigner toujours plus de la capitale. Dès la fin des années 1980, les prix de l'immobilier ont connu une augmentation régulière. Il n'était même pas nécessaire d'avoir fini de payer son logement pour le vendre, rembourser l'ancienne « hypothèque », financer une partie du nouveau et faire une autre « hypothèque » pour en payer le reste.
Bien qu'Ester et Angel n'aient pas réfléchi à cette valorisation continue au moment de l'achat, la hausse des prix — 18 % en 2004 — fut un encouragement psychologique important. L'idée que « payer un loyer, c'est jeter de l'argent par la fenêtre » relevait pratiquement de l'évidence. « L'idée fixe, c'était d'avoir quelque chose à soi, explique Ester. Mais personne ne s'en rendait compte, tout le monde s'embarquait, tous tes amis achetaient une maison. Je me souviens avoir dit à mon mari : “Soit on s'embarque maintenant [dans l'achat d'un logement], soit on laisse passer, parce que ça va devenir de plus en plus cher.” »
Tous deux travaillent à Madrid, mais ils se décident pour un F4 de 64 mètres carrés que leur montre l'agence à Valdemoro et qui coûte 165 000 euros. Ils demandent un crédit personnel destiné à l'acompte, soit 9 000 euros, qu'ils pensent rembourser rapidement grâce à la différence entre l'évaluation et le prix réel du logement. La signature devant notaire se fait ensuite rapidement, sans accès préalable aux documents, ce qui est pourtant un droit. Plusieurs changements de dernière minute modifient les conditions du prêt, ce dont Ester se souviendra plus tard avec amertume : « Tout était déjà en marche. Mes parents, qui étaient les garants, et les propriétaires de l'appartement étaient là. Ils ne voulaient pas perdre l'appartement ni l'argent de l'acompte. Mais maintenant, il m'arrive de me demander : et si j'avais dit devant tous ces gens si bien fringués — dans le bureau, outre le notaire, étaient présents le directeur et le sous-directeur de la banque, la jeune femme de l'agence et deux représentants de la banque —, si j'avais dit, quitte à ce qu'on me prenne pour une folle : “Ben moi, désolée, je ne signe pas” ? C'est ce que j'aurais dû faire. Mais avec quelle force ou avec quelle clairvoyance aurais-je pu faire une chose pareille ? A ce moment-là, mon idée était de m'acheter un appartement. J'étais complètement aveuglée par le fait qu'il était déjà à nous, qu'il n'y avait plus qu'à signer. En plus, la date limite pour la vente, c'était ce jour-là. »
Ils acceptent ainsi une « hypothèque » de quarante ans, mais en s'engageant auprès d'une banque qu'ils n'avaient pas choisie, avec un intérêt légèrement supérieur à celui précédemment annoncé et pour un montant de 189 000 euros… Ce à quoi s'ajoutent les actes et les taxes, qui représentent généralement 10 % du prix de l'appartement, mais qui, dans le cas d'Ester et Angel, montent à 14,5 %. Plus question de rembourser le crédit de 9 000 euros : l'agence immobilière en a déjà pris 6 000. Ils découvrent que le droit de désistement n'est pas reconnu par la législation espagnole dès lors que les parties sont physiquement présentes lors de la signature du contrat. Comme la plupart des ménages, c'est dans l'opacité la plus totale qu'ils ont signé un contrat financier qui engage une part considérable de leurs revenus pour le restant de leur vie. Mais ils se rassurent en pensant que, en dernier recours, il leur sera toujours possible de revendre leur logement rapidement et de faire des bénéfices…
Comme prévu, Ester et Angel commencent à payer des mensualités de 770 euros, ce qui représente 38 % de leurs revenus. Un an après l'achat, Ester est congédiée de l'entreprise où elle travaillait comme auxiliaire administrative. Elle est alors enceinte et soupçonne que c'est la raison de son renvoi. Mais, en Espagne, le licenciement sans cause avérée n'entraîne pas de grosses difficultés pour les employeurs : il suffit de verser dans les quarante-huit heures l'indemnisation fixée par la loi, correspondant à quarante-cinq jours par année travaillée. A partir de ce moment et jusqu'en 2008, Ester parvient seulement à enchaîner des emplois temporaires, comme presque 30 % des travailleurs espagnols. Ensuite, elle ne retrouve plus de travail.
Aucune loi sur le surendettement des ménages
Durant l'année 2008, le relèvement des taux d'intérêt fait passer la mensualité à… 1 130 euros. A peu près au même moment, Angel est licencié à son tour. Pour la première fois, le couple ne peut payer les traites. Il décide de ne pas faire appel à la famille. « On pensait régulariser le mois suivant et, au pire, on pouvait retirer de l'argent avec la carte de crédit pour le reverser sur le compte. Mais on n'a pas pu payer et ça a fait boule de neige. » Angel retrouve finalement du travail. Le couple entame des négociations pour régler les retards, mais reçoit une mise en demeure menaçant d'une saisie de l'appartement. La solution proposée par la banque ? Contracter un nouveau crédit pour couvrir la dette en instance. Ester et Angel doivent donc ajouter un plan d'épargne aux conditions déjà exigées lors de la signature de l'« hypothèque » (ouverture d'un compte, souscription d'une assurance-vie et d'une assurance-habitation auprès de l'entité) et accepter une augmentation du « différentiel », le pourcentage qu'ajoute la banque au taux d'intérêt de base. L'une des clauses du nouveau contrat stipule un seuil plancher des intérêts de 3,6 %. Nous sommes précisément à la fin de l'année 2008, c'est-à-dire au moment où les taux officiels commencent à passer en dessous de ce seuil…
Scandalisés par ce qu'ils considèrent comme un nouvel abus, Ester et Angel rejettent l'offre et continuent à payer comme ils le peuvent, sans s'être acquittés des retards, en attendant de trouver un moyen pour mettre un terme à la menace d'exécution hypothécaire. En effet, en Espagne, il n'existe aucune loi sur le surendettement des ménages qui permette aux particuliers de faire face à ce type de situation. En dernier recours, les parents d'Ester sont prêts à demander un crédit pour les aider. C'est aussi une manière d'éviter que ne soit saisie la caution qu'ils ont engagée.
Bien que cela lui pèse, Ester considère désormais que « plus tu te comportes comme un pirate, mieux tu réussis dans la vie. Je pars maintenant du principe que tous ceux qui m'entourent vont me tromper ». Cela vaut d'abord pour les banques. Elle calcule ce qu'elle finira par payer : 369 600 euros avec les intérêts, pour un appartement vendu 165 000. « Je souhaitais faire d'autres choses, regrette-t-elle, je voulais étudier, passer mon baccalauréat. Et la réalité, c'est qu'aujourd'hui je me retrouve avec un appartement et rien d'autre. »
A la recherche de petits travaux pour remonter la pente
Les problèmes de Victor, divorcé avec deux enfants, proviennent au moins autant de l'augmentation des taux d'intérêt que des difficultés de son entreprise. Employé dans le service design d'une fabrique de meubles, il touche 1 000 euros mensuels de salaire fixe mais, en période d'activité normale, s'y ajoute une partie « B » de 600 à 800 euros. Il vit et travaille à Fuensalida, une ville de la province de Tolède, à 70 kilomètres de Madrid. Si lui habite à cinq minutes de son travail, nombreux sont les habitants qui travaillent dans la capitale. En 2005, il a acheté un appartement de 115 mètres carrés pour 159 000 euros. Il n'est pas passé par une agence immobilière et a demandé directement un crédit à sa banque. Il a couvert les frais de transaction avec son épargne et a pu obtenir le crédit pour le total de l'« évaluation » grâce à sa mère, qui s'est portée caution. A cette époque, les loyers dans cette zone s'élevaient à 400-500 euros, ce qui équivaut pratiquement au montant de la mensualité qu'on lui propose — 521 euros — pour une « hypothèque » de quarante ans. « Au lieu de payer pour quelque chose qui ne sera pas à toi, raconte-t-il, j'ai préféré m'engager dans l'achat d'un appartement. »
Le taux d'intérêt annuel est de 2,5 % pendant la première année. A partir de l'année suivante, on lui applique le taux d'intérêt variable qui régit le reste de son crédit, soit le taux de base interbancaire européen — l'Euribor, acronyme de European Interbank Offered Rate (5) — plus un « différentiel » de 1,25 %. En 2006, lors de la renégociation annuelle, ses mensualités passent ainsi à 648 euros, puis à 758 euros en 2007 et, finalement, à 830 euros en 2008. Dans la mesure où les intérêts ont un poids plus important au cours des premières années, les augmentations de taux provoquent ces énormes variations. En même temps, la part des revenus « B » de Victor disparaît complètement lorsque son entreprise commence à subir les effets de la crise. C'est donc avec un salaire de 1 000 euros qu'il doit couvrir l'ensemble de ses frais. En mai 2009, il demande un crédit personnel de 12 000 euros pour faire face à plusieurs dépenses, dont la communion de sa fille. « Lorsque j'ai commencé à avoir vraiment des difficultés, je me suis mis à entraîner une équipe de football junior après le travail et, les week-ends, j'essayais de faire des petits travaux, du bricolage, n'importe quoi pour essayer de remonter la pente. J'ai aussi un permis poids lourd pour faire des trajets courts mais, pour l'instant, ça n'a rien donné. Tous les jours, je sors de chez moi à 8 heures du matin et je ne reviens jamais avant 21 heures. Je ne travaille pas moins de soixante ou soixante-cinq heures par semaine, en tirant toujours le diable par la queue pour avoir un peu d'argent et payer. Mais quand je suis débiteur, je retire avec la carte de crédit et je reverse sur le compte. » Jusqu'au mois suivant, où les intérêts s'ajoutent aux mensualités existantes des crédits immobilier et personnel…
Pour la banque, le risque est presque nul
Victor a tenté de modifier les conditions de son « hypothèque ». En vain : les réponses sont toujours négatives car son appartement a perdu de sa valeur. « Et ne songe surtout pas à cesser les paiements ! Ici, ce n'est pas comme aux Etats-Unis, où tu restitues le logement et où la dette est soldée. Ici, la banque te prend le logement et, lorsqu'il est vendu aux enchères, la différence entre la valeur du prêt et celle de la vente, tu continues à la devoir. Ensuite, ils s'en prennent à tes garants et, si ce n'est pas suffisant, à tout ce qu'ils pourront prélever sur ton compte. » De fait, seul le salaire est dans une certaine mesure protégé contre la saisie pour dettes. Comme dans tous les pays de tradition de droit romain, un débiteur répond de sa dette avec tous ses biens présents et futurs, ce à quoi s'ajoutent d'autres types de garanties comme les cautions.
Ainsi, pour la banque, le risque du prêt est pratiquement nul, une fois retirés les coûts des diverses procédures judiciaires éventuellement engagées. Pour couronner le tout, un décret-loi (n° 716/2009), publié le 2 mai 2009, permet à la banque d'exiger des garanties supplémentaires si l'immeuble a perdu plus de 20 % de la valeur de l'estimation initiale. A défaut de lois de surendettement ou d'interventions publiques d'aide aux particuliers, le crédit privé est la seule issue. Et, en dernier recours, interviennent des entreprises de crédit rapide, pratiquant des intérêts que certains n'hésitent pas à considérer comme usuraires.
Aussi longtemps que la banque n'accepte aucun changement, la seule possibilité pour Victor, outre l'aide que peut lui apporter sa famille, est de tenir jusqu'à la prochaine renégociation de l'« hypothèque » et d'espérer que les taux d'intérêt se maintiendront aux niveaux historiquement bas d'aujourd'hui… Sous l'action conjointe de la Banque centrale européenne (BCE), des opérations de sauvetage des banques et des injections de liquidités, l'Euribor s'est en effet fixé à 1,77 % en avril 2009. Compte tenu des hauts montants d'endettement et des effets directs des cycles du marché financier, les ménages espagnols ont développé une grande familiarité avec les taux d'intérêt du marché interbancaire. Au point que Victor voit bien ce que l'on pourrait faire : « Au lieu d'aider les banques, il suffirait qu'on accélère les renégociations des hypothèques aux taux actuels, ou qu'on crée une banque hypothécaire publique, comme il y en avait avant, qui puisse racheter les dettes des gens qui ont des difficultés, et qu'on applique tout de suite les taux actuels. » C'est même l'une des seules perspectives pour beaucoup de propriétaires endettés en Espagne.
Les migrants souffrent plus encore de la situation. Près de cinq cent mille familles migrantes ont des « hypothèques », et les abus qu'elles subissent — notamment des crédits aux taux croissants, des différentiels plus élevés — sont plus graves. Fin 2008, six cent trente-quatre mille huit cents étrangers sur les cinq millions deux cent mille qui résident en Espagne figuraient dans les « registres des mauvais payeurs » (6). Les associations de consommateurs ou de quartier qui assistent les personnes confrontées à des problèmes d'endettement reçoivent majoritairement des migrants. Et pour cause : ils sont plus dépourvus que les autochtones de réseaux de soutien, les taux de chômage sont supérieurs (7) et ils sont soumis à des pratiques de crédits en chaîne qui impliquent plusieurs familles au moment où l'une d'elles cesse le paiement.
« Le profil de sortie de la récession [en Espagne] est plus lent que celui de la moyenne de la zone euro, et cela s'explique par la situation du secteur du logement », déclarait le commissaire européen chargé des affaires économiques et monétaires Joaquín Almunia, prévoyant un « ajustement plus prolongé (8) ». « Ajustement » qui suppose plusieurs milliers d'exécutions hypothécaires, l'absorption par les banques de l'épargne des ménages et un accroissement de la précarité de l'emploi et du travail au noir. Quant aux familles qui ont tenu le coup, elles risquent de voir leur endettement grimper avec un relèvement (prévisible) des taux d'intérêt.
(1) « Mon ambition serait de faire de la France un pays de propriétaires. Un Français sur deux est propriétaire de son logement. 80 % des Espagnols le sont. 76 % des Anglais le sont. Douze millions de familles françaises aimeraient être propriétaires et ne le sont pas. » TF1, 2 mai 2007.
(4) Pour conserver l'anonymat des personnes interrogées, leurs noms ainsi que ceux des villes citées ont été modifiés.
(5) L'Euribor est le taux d'intérêt calculé au jour le jour par la Fédération bancaire de l'Union européenne. Il s'agit d'une moyenne pondérée du taux d'intérêt auquel les soixante-quatre banques européennes les plus importantes sont disposées à prêter de l'argent.
(6) 21 % du volume des dettes impayées est imputé à ce groupe, qui représente seulement 11,3 % de la population.
(7) 28,4 %, contre 15,23 % parmi les autochtones, selon l'enquête sur la population active de l'Institut national de statistique (INE), au premier trimestre 2009.
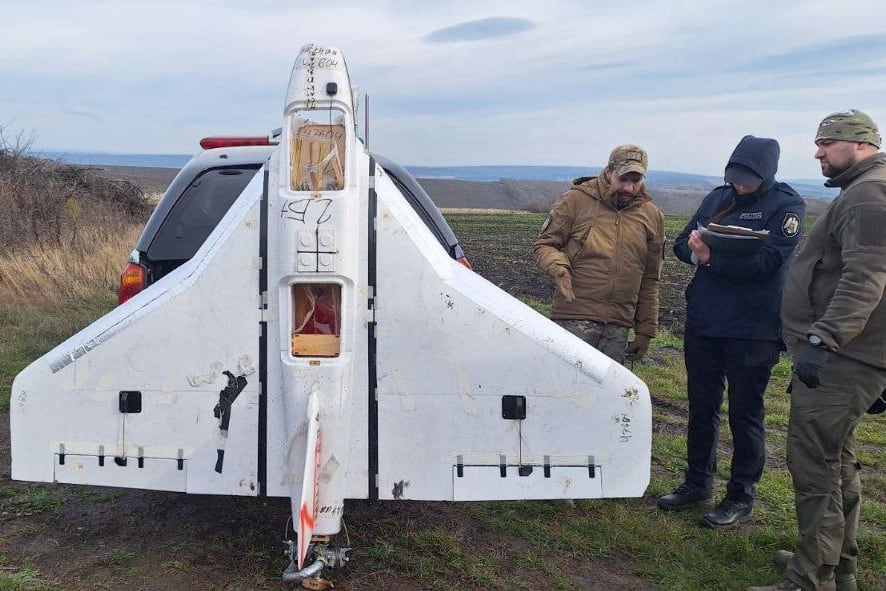
A powerful explosion shook Colonita, a small village in the municipality of Chișinău, at 4.20 a.m. on September 18. Residents saw a blinding flash and heard a terrifying blast that made houses tremble. Six hours later, emergency teams found the remains of a Russian drone — including its engine — scattered across agricultural land. The device had fallen about four miles from the center of the Moldovan capital, which is home to more than 700,000 people. It had not been detected by surveillance systems, which the Defense Ministry attributed to the speed and low altitude at which it was flying.
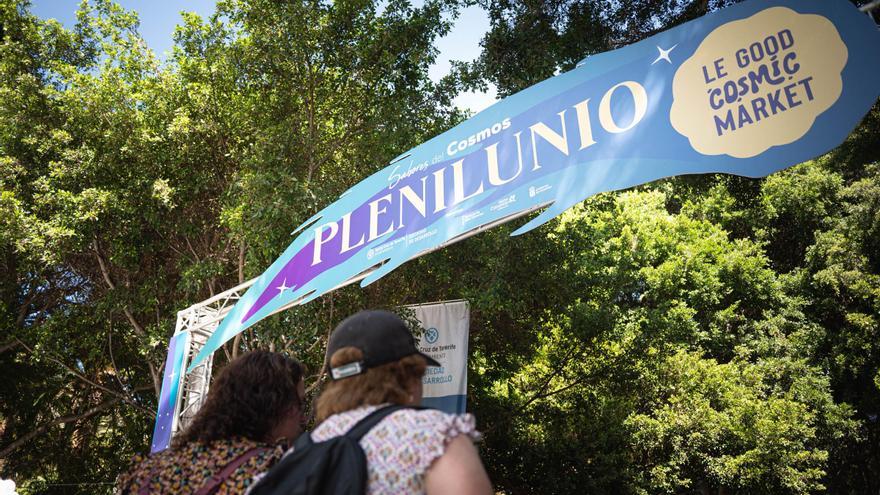
El Ayuntamiento de Santa Cruz de Tenerife, a través de la Sociedad de Desarrollo, ha hecho público el cartel promocional de Plenilunio Santa Cruz 2026, confirmando las fechas oficiales de una de las citas de dinamización socioeconómica y cultural más esperadas del calendario insular. El evento se desplegará durante todo el fin de semana del 2, 3 y 4 de octubre, bajo el lema conceptual "Vive Santa Cruz en todos sus elementos".
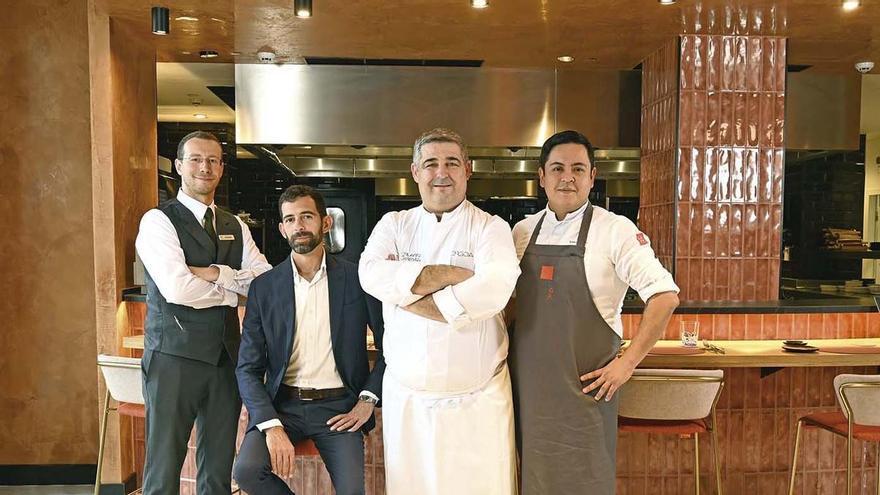
La gastronomía del Archipiélago vuelve a situarse en el escaparate nacional. El restaurante Lava, ubicado en el municipio de Puerto de la Cruz, ha sido nominado como una de las mejores aperturas de España en 2025 en la quinta edición de los TheFork Awards. El espacio tinerfeño se consolida como el único representante de Canarias en una selecta lista compuesta por 41 establecimientos de 14 comunidades autónomas, reafirmando la pujanza y proyección del sector culinario del Norte de la Isla.
Cuando apenas falta una semana para la llegada del otoño, es normal que muchos se pregunten cuándo llegará el fresquito al que nos solía tener acostumbrados el mes de septiembre o, lo que es lo mismo, cuánto durará el intenso calor que azota estos días a Canarias.
El Gobierno de Canarias ha abierto este martes, 15 de septiembre, el plazo para que la ciudadanía pueda solicitar las ayudas correspondientes al Plan Renove de Electrodomésticos 2025–2026. La iniciativa, dotada con una asignación presupuestaria inicial de 1,6 millones de euros distribuidos equitativamente entre las provincias de Santa Cruz de Tenerife (800.000 euros) y Las Palmas (800.000 euros), busca incentivar la sustitución de aparatos antiguos de baja eficiencia por modelos de alta clasificación energética (categorías A, B y C del nuevo etiquetado europeo).
Tajao es hoy uno de los lugares de Tenerife más asociados al pescado fresco y la gastronomía marinera, pero no siempre fue así. El pequeño núcleo costero de Arico creció durante décadas alrededor del mar, de los pescadores y de las familias que dependían de las capturas para salir adelante. Los restaurantes llegaron después y terminaron convirtiendo aquella tradición pesquera en uno de los principales reclamos del pueblo.

 Login