❌

Reading view

Fundação Francisco Manuel dos Santos desmonta 13 mitos do mercado imobiliário português

Comprar casa é sempre o melhor investimento? Arrendar é deitar dinheiro fora? A Euribor a 0% era normal? Um dos capítulos do novo livro “O Papel da Casa nas Finanças Pessoais”, da coleção Como Gerir as Finanças – Literacia Financeira, da Fundação Francisco Manuel dos Santos, confronta as convicções mais comuns dos portugueses com os dados.

Da autoria de Ana Isabel Sá, investigadora do Departamento de Estudos Económicos do Banco de Portugal, o volume testa 13 afirmações recorrentes sobre habitação e mercado imobiliário. A conclusão é que muitas das ideias feitas que circulam nas conversas informais são falsas ou imprecisas quando olhadas à luz da evidência empírica.

A ideia de que Portugal é um dos países da zona euro com mais famílias em casa própria é imprecisa

Começa pela comparação europeia. A ideia de que Portugal é um dos países da zona euro com mais famílias em casa própria é imprecisa. Segundo o Eurostat, em 2024, 73% das famílias portuguesas viviam em habitação própria. É um valor acima da média da zona euro, que é de 65%, mas que coloca Portugal apenas na nona posição entre os 20 países. No topo do ranking estão a Eslováquia com 93%, a Croácia com 91% e a Lituânia com 87%. No extremo oposto estão a Alemanha com 47%, a Áustria com 55% e a França com 61%.

Já a ideia de que Portugal tem pouca habitação social é verdadeira. Não existem dados oficiais harmonizados para todos os países, mas as estimativas da OCDE citadas no livro apontam que apenas 1% do parque habitacional português era de arrendamento social em 2021, ficando só à frente da Lituânia. No lado oposto, os Países Baixos têm 34%, a Áustria 24% e a Dinamarca 21%. A autora nota ainda que existe uma relação entre os dois indicadores. Países com mais oferta social tendem a ter menos proprietários, como é o caso da Áustria, que é o segundo país com mais habitação social e o segundo com menos famílias em casa própria.

A motivação para comprar também mudou de forma estrutural. Durante muito tempo assumiu-se que os portugueses compravam por preferência cultural pela casa própria. Hoje isso já não é o principal motivo. De acordo com o Inquérito à Situação Financeira das Famílias de 2020, entre quem comprou casa entre 2011 e 2020, apenas 24% apontou a preferência por habitação própria independentemente do retorno financeiro. A maioria invocou razões económicas, com 39% a referir que a prestação do empréstimo era menor do que o valor da renda e 36% a considerar a compra um bom investimento. Para as compras feitas antes de 1980, essa preferência valia 68% das respostas. A mudança é clara e mostra que a decisão é hoje muito mais financeira.

Quem está no arrendamento também preferiria comprar, mas não consegue. Essa afirmação é verdadeira. Segundo o mesmo inquérito, 51% das famílias arrendatárias indicaram como principal motivo para permanecerem no arrendamento a falta de condições financeiras para comprar. Entre os arrendatários com até 44 anos, 28% veem o arrendamento como uma solução temporária, com planos de comprar em breve. Acima dos 45 anos, essa percentagem cai para 2%, o que sugere uma opção mais duradoura.

Outro dado confirmado é que os jovens portugueses compram casa mais tarde do que as gerações anteriores. Dados dos Censos de 2021 mostram que 42% dos jovens entre os 25 e os 34 anos, nascidos entre 1987 e 1996, tinham casa própria. Na mesma idade, a geração nascida entre 1977 e 1986 tinha 61% e a nascida entre 1967 e 1976 tinha 70%. A única exceção é a geração nascida entre 1947 e 1956, que registava os mesmos 42%.

É um mito que as casas valorizam sempre

No que diz respeito ao mercado, o livro desmonta dois dos mitos mais persistentes. O primeiro, de que as casas valorizam sempre, é falso. Como qualquer outro ativo, as casas estão sujeitas à lei da procura e da oferta. Entre o último trimestre de 2000 e o segundo trimestre de 2013, o preço real da habitação caiu 34,5% em Portugal. A queda máxima anual foi de 11,2%, registada no primeiro trimestre de 2012. Só na última década os preços subiram de forma consistente. O segundo, de que arrendar é deitar dinheiro fora e é sempre melhor comprar, também é falso. A autora lembra que essa comparação ignora fatores quantitativos como o custo de oportunidade do dinheiro investido na compra, os custos de manutenção, os impostos e os juros, e fatores qualitativos como a flexibilidade para mudar de casa.

Sobre o preço das casas novas, a afirmação de que são mais caras do que as usadas é verdadeira. Em 2024, segundo o INE, o valor mediano das habitações novas foi de 3261 euros por metro quadrado, enquanto o das usadas foi de 2734 euros, ou seja, 19% mais caras. O livro ressalva que são valores agregados e que há variações locais muito grandes, de Marvila, em Lisboa, com uma diferença de 70% a favor das novas, até à Penha de França, também em Lisboa, onde as usadas eram 17% mais caras.

A ideia de que o problema da habitação se resolveria com a ocupação dos imóveis vagos é imprecisa. Um estudo do Banco de Portugal citado no capítulo mostra que, na última década, houve um forte aumento da procura motivado pela redução da dimensão dos agregados e pelo aumento do fluxo migratório. Em alguns municípios da Área Metropolitana de Lisboa, do Porto, do Oeste, de Aveiro e da península de Setúbal, o número de imóveis vagos é reduzido face às pressões da procura. Para a maioria dos municípios seria teoricamente possível diminuir essa pressão com os vagos, mas muitos não podem ser colocados imediatamente no mercado porque precisam de obras, estão envolvidos em heranças ou têm questões jurídicas pendentes. A autora explica ainda que o mercado imobiliário é rígido, porque tanto a oferta como a procura demoram a ajustar-se. A construção é lenta e a habitação é um bem essencial, o que faz com que, no curto prazo, os choques se reflitam sobretudo nos preços e não na quantidade de casas disponíveis.

A ideia de que os jovens recorrem mais a crédito do que as gerações anteriores é imprecisa

O último bloco do capítulo é dedicado ao crédito à habitação. A ideia de que os jovens recorrem mais a crédito do que as gerações anteriores é imprecisa. Segundo os Censos de 2021, cerca de 70% dos proprietários jovens entre os 25 e 34 anos compraram com recurso a crédito bancário, contra mais de 80% na geração anterior, nascida entre 1977 e 1986. O recurso é, no entanto, maior do que nas gerações nascidas antes de 1976. Também é falsa a ideia de que a maioria das compras é financiada com crédito. Apenas 46% das transações de imóveis residenciais em 2023 foram financiadas com crédito, contra 76% em 2010.

Sobre a Euribor, o livro clarifica dois pontos. Dizer que uma Euribor perto de 0% é normal é falso. As taxas caíram para perto de zero em 2009 e tornaram-se negativas a partir de 2015 devido a medidas excecionais dos bancos centrais no rescaldo da crise financeira internacional, e estiveram nesse patamar durante 13 anos. Não é expectável que, em circunstâncias normais, regressem a esses mínimos. Dizer que a Euribor varia consoante a inflação também é impreciso. A Euribor reflete a média a que os bancos emprestam dinheiro entre si e é influenciada pela taxa de referência do BCE. O BCE ajusta essa taxa para manter a inflação perto dos 2%, mas o efeito da inflação sobre a Euribor é indireto.

A afirmação de que um crédito com taxa fixa durante todo o empréstimo é a norma noutros países da União Europeia é verdadeira. Em França, em 2022, 98% do crédito à habitação foi contratado a taxa fixa total. Em Portugal, em dezembro de 2018, 87% dos novos créditos eram a taxa variável, 10% a taxa mista e 3% a taxa fixa. Em setembro de 2025, a distribuição mudou de forma significativa, com 25% a taxa variável, 71% a taxa mista e 4% a taxa fixa.

Por fim, a ideia de que, se não se conseguir pagar a casa, basta entregá-la ao banco, é falsa. Em Portugal vigora o crédito com recurso, o que significa que, se o valor da casa for inferior à dívida, mesmo entregando a casa voluntariamente ou por execução judicial, o devedor continua responsável pela diferença. Existe um regime especial de garantia previsto na Lei n.º 59/2012, mas, segundo o livro, é pouco frequente na prática.

Com este capítulo, a coleção da FFMS pretende trazer para o debate público uma leitura sustentada por dados sobre o papel que a casa tem nas finanças pessoais dos portugueses, ajudando a distinguir perceções baseadas na experiência pessoal dos factos que descrevem a realidade do país.
 

  •  

Euribor sobe a três meses e desce a seis e a 12 meses

✇ECO
By: Lusa

A taxa Euribor subiu esta quinta-feira a três meses e desceu a seis e a 12 meses em relação a quarta-feira. Dados do Banco de Portugal (BdP) referentes a agosto indicam que a Euribor a seis meses representava 40,3% do ‘stock’ de empréstimos para a habitação própria permanente com taxa variável. Os mesmos dados indicam que as Euribor a 12 e a três meses representavam 31,03% e 24,27%, respetivamente.

  • A taxa Euribor a seis meses, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, recuou hoje, ao ser fixada em 3,019%, menos 0,011 pontos percentuais que na quarta-feira.
  • No prazo de 12 meses, a taxa Euribor também recuou hoje, para 3,262%, menos 0,001 pontos que na véspera.
  • Em sentido contrário, a Euribor a três meses avançou hoje, pela quinta sessão consecutiva, ao ser fixada em 2,677%, mais 0,007 pontos.

Em 10 de setembro, como esperado pelos mercados, o Banco Central Europeu (BCE) subiu as taxas diretoras, em 25 pontos base, depois de as ter mantido em julho. Em junho, o BCE tinha subido, pela primeira vez desde setembro de 2023, as taxas diretoras, designadamente 25 pontos base, depois de as manter em abril, pela sétima reunião consecutiva e de oito reduções desde que a entidade iniciou o ciclo de cortes em junho de 2024.

A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt. As Euribor são fixadas pela média das taxas às quais um conjunto de 21 bancos da zona euro está disposto a emprestar dinheiro entre si no mercado interbancário.

  •  

Bankinter já usou 75% da garantia pública e apela a “consenso” na crise da habitação


O Bankinter Portugal já utilizou praticamente 75% da sua quota-parte da linha garantia pública no crédito à habitação para os jovens e, perante a onda de protestos nas ruas em várias cidades na Europa, a líder máxima do banco espanhol apelou a um consenso político para que sejam implementadas “políticas de longo prazo eficazes” a combater essa crise.

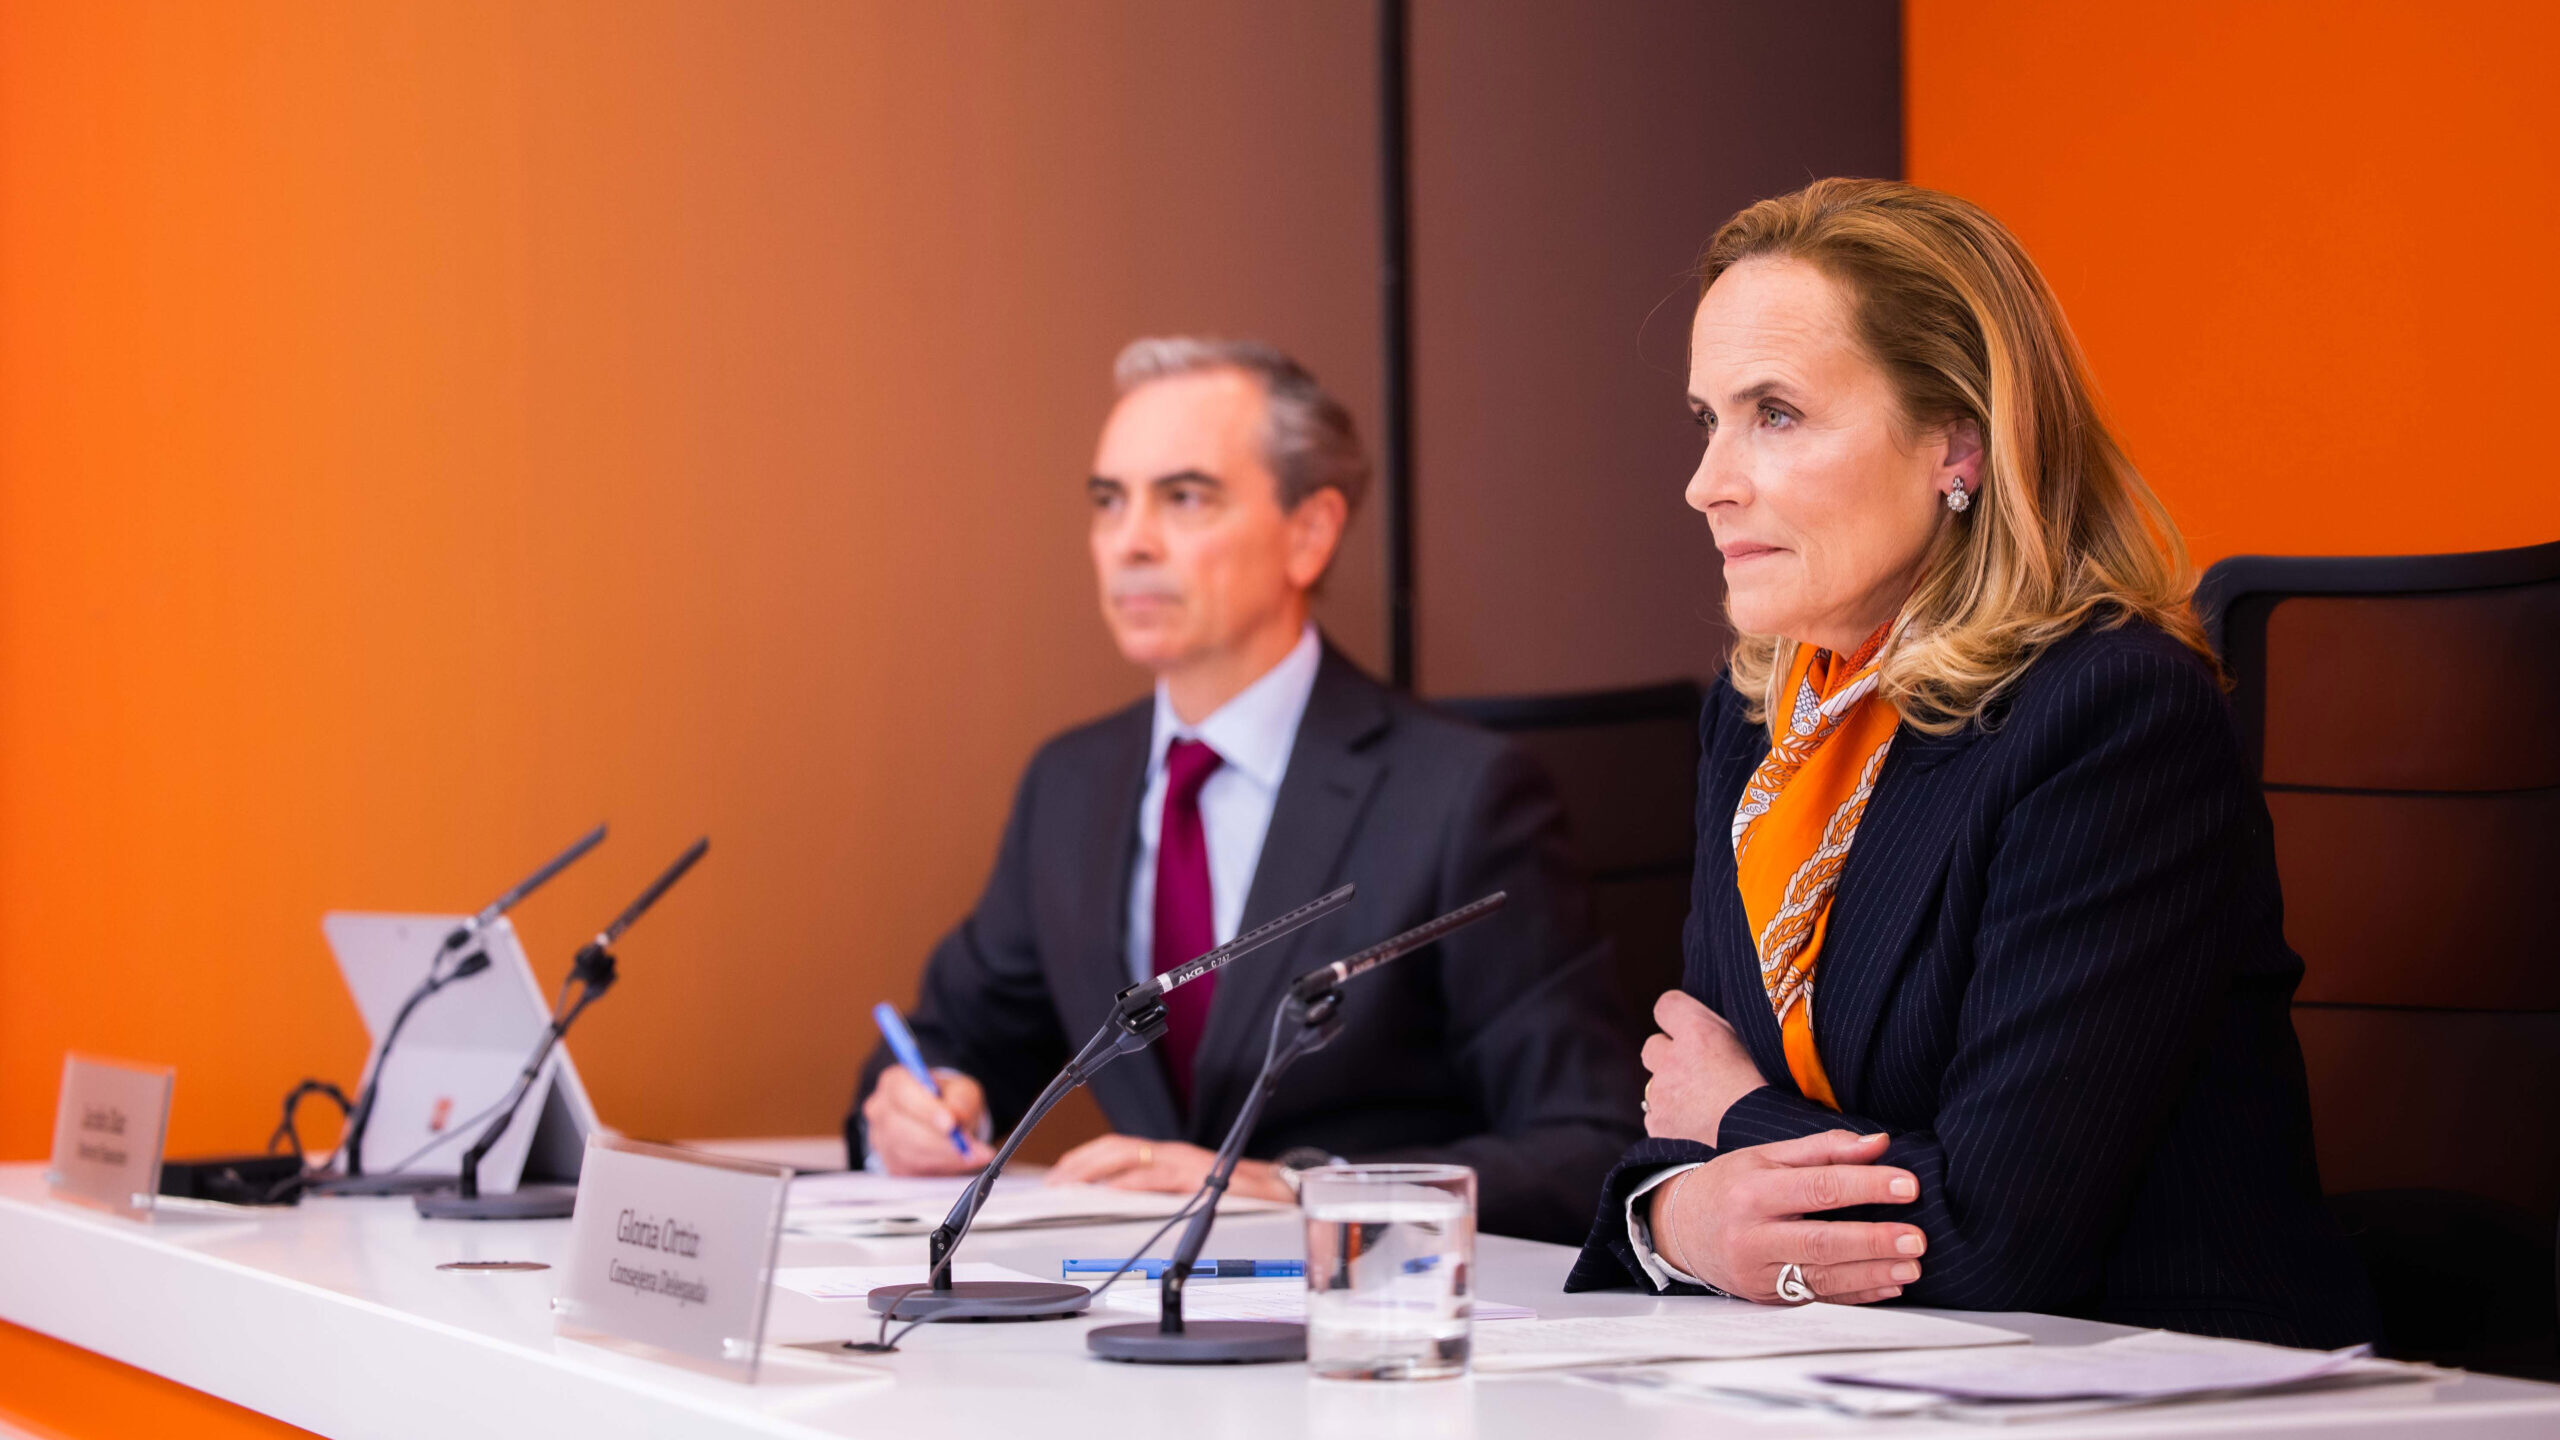
“Trata-se de um problema estrutural que exige políticas a longo prazo e que, por isso, o ideal seria que houvesse um consenso entre todos os partidos”, declarou Gloria Ortiz em conferência de imprensa de apresentação dos resultados relativos aos primeiros nove meses do ano.

“É isso que eu pediria: que, no que diz respeito aos aspetos estratégicos e aos problemas estruturais que nos afetam, sejam capazes de chegar a um consenso e que possamos ter políticas de longo prazo que sejam, no final de contas, eficazes”, salientou.

Ortiz deseja estabilidade nas políticas porque “as que são aplicadas num dia e no dia seguinte já não o são, não têm qualquer impacto”.

Não só Espanha, mas também em Portugal e noutros países, sobretudo a população mais jovem tem saído às ruas em protesto contra a falta de soluções para a crise da habitação.

É por isso que pediria que, no que diz respeito aos aspetos estratégicos e aos problemas estruturais que nos afetam, sejam capazes de chegar a um consenso e que possamos ter políticas de longo prazo que sejam, no final de contas, eficazes.

Gloria Ortiz

CEO do Bankinter

A CEO do Bankinter considerou que os bancos podem e estão a fazer a sua parte que é a concessão de crédito, apesar de insistir na ideia de que deve haver “um plano a longo prazo com medidas que realmente combatam os problemas estruturais existentes”.

No que toca a Portugal, onde registou um aumento de 13% dos resultados antes de impostos para 178 milhões de euros até setembro, o banco já usou praticamente 45 milhões do plafond de 60 milhões de euros que lhe foi atribuído pelo Estado português no âmbito da linha de garantia pública para os jovens, revelou o administrador financeiro Jacobo Dias.

“Está no bom caminho. Se chegássemos ao limite, certamente pediríamos mais, mas ainda não chegámos ao limite e continuamos a progredir. A verdade é que continuamos muito empenhados nestas medidas de apoio e, se fosse necessário, solicitaríamos mais, mas, por enquanto, ainda temos alguma margem”, declarou o responsável.

Gloria Ortíz, CEO do Bankinter, com o administrador financeiro, Jacobo Díaz.DR

“Não haverá problemas com dívida pública europeia”

Gloria Ortiz comentou ainda a instabilidade nos mercados obrigacionistas que estão a deixar França sob intensa pressão com os juros a dez anos a superarem a fasquia dos 5% pela primeira vez desde 2002. A líder do Bankinter afastou uma crise como a que tivemos na Zona Euro em 2010.

“É verdade que as suas finanças públicas exigem atenção e que a situação atual, na véspera das eleições, não contribui para que as mensagens transmitidas sejam tranquilizadoras”, começou por dizer relativamente a este tema.

“Mas acho que a situação vai certamente voltar ao normal quando este período de transição terminar. E, por isso, estamos convencidos de que não haverá problemas com a dívida pública europeia, embora, logicamente, estejamos a atravessar um período de volatilidade e haja momentos em que os prémios de certos países possam aumentar”, considerou ainda.

O Bankinter registou lucros de 901 milhões de euros entre janeiro e setembro, mais 11% em termos homólogos.

  •  

Prestação de novos créditos à habitação dispara 14% num ano

O DN escreve que contrair crédito para comprar uma casa está cada vez mais caro. No Público, o ministro da Defesa defende um serviço militar voluntário para os jovens já no próximo ano.

  •  

Caixa tem mais 95 milhões de garantia pública para jovens

✇ECO
By: ECO

A Caixa Geral de Depósitos teve um reforço de 95 milhões de euros da garantia pública no crédito à habitação para os jovens, segundo um despacho publicado esta terça-feira em Diário da República.

O aumento da quota do banco público, o segundo desde o lançamento da linha no final de 2024, tem por base um pedido da própria instituição, depois de ter esgotado o montante que havia sido atribuído, e o facto de prever realizar mais operações neste segmento.

Lançada no final de 2024, a linha de garantia pública para jovens ascende agora a 2,4 mil milhões de euros. O esquema — criticado pelo Banco de Portugal — termina no final deste ano e o Orçamento do Estado para 2027 prevê já um prolongamento da medida, embora o ministro das Finanças tenha dito que essa extensão ainda terá de ser formalizada.

Segundo o Banco de Portugal, no final de junho de 2026, estavam utilizados 56% (1.146 milhões de euros) do montante total atribuído (àquela data) pelo Estado para garantia no âmbito deste regime.

Esta linha destina-se a jovens entre os 18 e os 35 anos que pretendam adquirir a sua primeira habitação própria permanente.

Para aceder a este mecanismo, os candidatos têm de cumprir cumulativamente vários requisitos, incluindo auferir rendimentos que não ultrapassem o 8.º escalão do IRS e não ser já proprietário de uma outra casa.

A garantia pública tem o intuito de ajudar a viabilizar o financiamento de um prédio urbano ou de fração autónoma de prédio urbano em transações até 450 mil euros. Este limite aplica-se ao valor mínimo entre o preço de aquisição e o valor da avaliação do imóvel.

O Estado garante até 15% do valor da transação do imóvel. Por exemplo, numa casa de 200 mil euros, a garantia do Estado pode ir até 30 mil euros. No entanto, esta percentagem é ajustada proporcionalmente se o banco financiar menos de 100% do valor da transação.

  •  

Taxas Euribor sobem em todos os prazos

✇ECO
By: Lusa

A taxa Euribor subiu esta segunda-feira a três, a seis e a 12 meses em relação a sexta-feira.

  • A taxa Euribor a seis meses, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, avançou para 2,994%, mais 0,024 pontos percentuais do que na sexta-feira.
  • No prazo de 12 meses, a taxa Euribor também subiu, para 3,233%, mais 0,018 pontos que no final da semana.
  • A Euribor a três meses avançou, ao ser fixada em 2,643%, mais 0,001 pontos.

Dados do Banco de Portugal (BdP) referentes a agosto indicam que a Euribor a seis meses representava 40,3% do stock de empréstimos para a habitação própria permanente com taxa variável. Os mesmos dados indicam que as Euribor a 12 e a três meses representavam 31,03% e 24,27%, respetivamente.

Em 10 de setembro, como esperado pelos mercados, o Banco Central Europeu (BCE) subiu as taxas diretoras, em 25 pontos base, depois de as ter mantido em julho.

Em junho, o BCE tinha subido, pela primeira vez desde setembro de 2023, as taxas diretoras, designadamente 25 pontos base, depois de as manter em abril, pela sétima reunião consecutiva e de oito reduções desde que a entidade iniciou o ciclo de cortes em junho de 2024. A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt.

As Euribor são fixadas pela média das taxas às quais um conjunto de 21 bancos da Zona Euro está disposto a emprestar dinheiro entre si no mercado interbancário.

  •  

ECO da Semana: Crescimento da China, ‘earnings season’ e notação de França


A semana em 30 segundos

  • A semana arranca com os dados do crescimento da segunda maior economia do mundo – a chinesa – que deverá ter registado uma expansão de 4,4% no terceiro trimestre, alicerçada pela procura global por semicondutores, tecnologias limpas e outros produtos manufaturados.
  • A época de resultados prossegue, com números da Netflix, Tesla e Meta entre outras em Wall Street, enquanto deste lado do Atlântico, no índice PSI é a fabricante de pasta e papel The Navigator Company a dar arranque à season.
  • Os investidores vão estar atentos à primeira leitura dos PMI de outubro para avaliar a atividade económica nas várias regiões esta sexta-feira, no mesmo dia em que a muito fustigada dívida soberana francesa enfrenta novo teste – desta vez uma avaliação (e provável corte) da notação pela Moody’s.

Segunda-feira, 19 de outubro

China divulga PIB do terceiro trimestre (04h00)

“A China dá início à semana na segunda-feira e prevê-se que o crescimento da produção industrial aumente para 5,3% em setembro, face aos 5,2% anteriormente, e que o crescimento das vendas a retalho passou de 0,4% para 0,5%”, sinalizou Stefan Rondorf, estrategista sénior de investimento na Allianz Global Investors.

Quanto ao PIB do terceiro trimestre, a média das projeções dos 50 economistas consultados pela Reuters aponta para um crescimento de 4,4%, uma ligeira aceleração face aos 4,3% do segundo trimestre. A forte procura global por semicondutores, tecnologias limpas e outros produtos manufaturados tem mantido a economia chinesa em movimento, mesmo com a procura interna a permanecer irregular e os custos mais elevados da energia a fazerem-se sentir. As exportações têm-se mantido estáveis, apesar do delicado equilíbrio comercial da China com os EUA e a UE.

Leitura relacionada:

China Q3 growth set to pick up on stimulus, keeping 2026 goal within reach (Reuters, em inglês)

Terça-feira, 20 de outubro

Foto: UnsplashUnsplash

Netflix apresenta contas do terceiro trimestre

  • Porque é importante e o que esperar:

A época de resultados em Wall Street continua e, segundo dados da LSEG, prevê-se agora que os lucros das empresas do índice S&P 500 tenham registado um aumento homólogo de 30,7% no terceiro trimestre, acima dos 30,6% previstos na semana anterior.

A Netflix apresenta resultados depois de na semana passada ter sido noticiado que a empresa está a despedir 6% da sua força de trabalho, ou seja, cerca de mil funcionários, na sua maior onda de despedimentos desde 2022, de acordo com um memorando interno a que a Reuters teve acesso, numa altura em que a pioneira do streaming enfrenta forte concorrência por parte de rivais tradicionais e do YouTube na conquista de espetadores.

Em julho, as ações da Netflix tombaram mais de 10% depois de ter previsto mais um trimestre de crescimento mais lento das receitas e ter revisto em baixa os dados relativos à audiência, alimentando receios de que o crescimento, superior ao da indústria, possa ter atingido o pico.

Leitura relacionada:

Netflix to cut 1000 jobs as growth concerns mount (FT, acesso pago, em inglês)

Quarta-feira, 21 de outubro

Euribor; casas; habitação; rendasLusa

INE divulga taxas de juro implícitas no crédito à habitação (11h00)

  • Porque é importante e o que esperar:

Numa altura em que se aguarda mais um aumento das taxas de juro pelo Banco Central Europeu até ao final do ano e em que crescem as manifestações pelo direito à habitação, o INE apresenta os dados de quanto custou o crédito para casa em setembro.

Em agosto, a taxa de juro implícita no crédito à habitação subiu para 3,162%, mais 2,7 pontos base do que em julho, tratando-se do quarto mês consecutivo de subida. Nos contratos celebrados nos três meses anteriores (entre maio e julho), a taxa manteve-se em 2,910%, o mesmo valor apurado em julho.

Leitura relacionada:

Taxa de juro no crédito à habitação sobe pelo quarto mês seguido para 3,162%

Portugal teve o maior aumento do preço das casas na UE no segundo trimestre

Quinta-feira, 22 de outubro

Navigator inaugura época de resultados no PSI (após o fecho da bolsa)

Se nos EUA prevê-se um crescimento dos lucros de perto de 30 % em relação ao ano anterior, na Europa é de cerca 21%. “Fora do contexto de recuperação económica após uma recessão, estes são valores excecionalmente elevados“, realçou Stefan Rondorf, da Allianz GI.

Em Portugal, é a Navigator que dá o tiro de partida aos resultados das cotadas do índice PSI. No O último conjunto de resultados da produtora de pasta e papel não foi, no entanto, de boa memória, pois a empresa encerrou o primeiro semestre do ano com um resultado líquido de 49,1 milhões de euros, o que representa uma quebra de 42,3% face aos 85 milhões reportados no período homólogo de 2025.

Numa primeira metade do ano marcada por tempestades em Portugal e pela guerra no Médio Oriente, as contas da papeleira portuguesa foram afetadas pela “escalada dos custos de matérias-primas, energia e logística”. Um novo programa de corte de custos variáveis vai ajudar empresa a compensar metade do agravamento dos preços, este ano, e vai ter impacto positivo anual de 28 milhões a partir de 2027.

Leitura relacionada:

Strategists See European Stocks Posting a Bumper Earnings Season (Bloomberg, acesso pago, em inglês)

Escalada dos preços devido à guerra encolhe lucros da Navigator

Banco de Portugal divulga dados sobre Certificados (11h00)

  • Porque é importante e o que esperar:

A poupança nos certificados do Estado tem continuado a aumentar, com as famílias a manterem um forte interesse em Certificados de Aforro, num momento em que juros continuam a subir, acompanhando a Euribor.

O Banco de Portugal divulga os dados de setembro, depois de no mês anterior os Certificados de Aforro terem captado 753 milhões de euros , elevando para 44,6 mil milhões o valor investido pelas famílias nestes produtos. No entanto, em sentido contrário, os Certificados do Tesouro registaram mais um mês negativo em agosto, elevando para 1,3 mil milhões o volume de saídas registadas nos primeiros oito meses do ano.

Leitura relacionada:

Certificados de Aforro captam mais de 750 milhões em agosto e batem novo recorde

Certificados de Aforro voltam a pagar taxa máxima em outubro

Sexta-feira, 23 de outubro:

EPA/DAVID HECKEREPA/DAVID HECKER

‘Flash’ PMI medem pulso da atividade global em outubro

  • Porque é importante e o que esperar:

“Os PMI deverão ser os dados económicos mais importantes da semana“, identificou Stefan Rondorf, da Allianz GI. Na Zona Euro, “A questão fundamental é saber se os preços da energia persistentemente elevados ou a incerteza política em França e na Alemanha terão pesado sobre o clima empresarial, que tem vindo a melhorar nos últimos meses, ou se outros motores de crescimento poderão compensar esta situação.

Os Purchasing Managers’ Indices, ou Índices dos Gestores de Compras, são publicados mensalmente em relação a mais de 40 economias. Os dados são obtidos através de sondagens a executivos séniores do setor privado, com questões sobre o PIB, inflação, exportações, utilização de capacidade, emprego e inventários. Os painéis são escolhidos por setor para produzir, entre outros, índices sobre os setores da manufatura, serviços, construção ou o setor privado como um todo. Os índices variam entre 0 e 100, com uma leitura acima de 50 a indicar um aumento geral em comparação com o mês anterior e abaixo de 50 uma diminuição geral.

Na estimativa rápida para outubro, os analistas do Lloyds Bank prevêem para a Zona Euro que “o impacto das condições financeiras mais restritivas e do recente novo aumento dos preços globais da energia se reflitam numa queda do PMI composto preliminar de outubro para 52,8, face ao valor de 53,1 registado em setembro”. Para o PMI composto dos EUA esperam “que se mantenha em linha com um crescimento forte, embora com uma moderação em relação ao
máximo de cinco anos de 58,4 registado em setembro”.

Leitura relacionada:

Eurozone growth hits highest since April 2023 according to flash PMI (S&P Global, em inglês)

Moody’s avalia notação da dívida francesa

Sob intensa pressão no mercado secundário, a dívida soberana francesa enfrenta novo teste, desta vez à notação financeira. A Moody’s deverá atualizar a sua notação Aa3 e atualmente a perspetiva é negativa, o que significa que é mais provável que a próxima decisão seja um rebaixamento dessa classificação.

A agência alertou no início de outubro que as perspetivas de a França aprovar o seu orçamento para 2027 são altamente incertas, uma vez que se aproximam as eleições presidenciais e a provável fragmentação política que se seguirá não facilitará a consolidação orçamental.

Leitura relacionada:

Mercados vão continuar a “estrangular” França até às eleições de abril e nem o BCE poderá vir ajudar

  •  

O "xadrez" que vai reconfigurar o BCE com a saída de Lagarde

Reuters noticiou que saída antecipada pode consumar-se já nas próximas semanas. Lagarde queria "águas calmas" para sair mas deverá ter de fazê-lo no meio da turbulência que envolve o seu país-natal.

© AFP via Getty Images

O mandato de oito anos (não renovável) de Lagarde decorre até 31 de outubro de 2027
  •  

Euribor sobe a três e a seis meses e desce a 12 meses

✇ECO
By: Lusa

As taxas Euribor, que servem de base para o cálculo da prestação da casa, subiram esta sexta-feira a três e a seis meses e desceu a 12 meses em relação a quinta.

  • A taxa Euribor a seis meses avançou para 2,970%, mais 0,016 pontos que na quinta-feira.
  • Já no prazo de 12 meses, a taxa Euribor baixou para 3,215%, menos 0,002 pontos que na véspera.
  • A Euribor a três meses avançou para 2,642%, mais 0,006 pontos.

Em 10 de setembro, como esperado pelos mercados, o Banco Central Europeu (BCE) subiu as taxas diretoras, em 25 pontos base, depois de as ter mantido em julho.

Em junho, o BCE tinha subido, pela primeira vez desde setembro de 2023, as taxas diretoras, designadamente 25 pontos base, depois de as manter em abril, pela sétima reunião consecutiva e de oito reduções desde que a entidade iniciou o ciclo de cortes em junho de 2024.

A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt.

As Euribor são fixadas pela média das taxas às quais um conjunto de 21 bancos da Zona Euro está disposto a emprestar dinheiro entre si no mercado interbancário.

  •  

Euribor desce a três meses e sobe a seis e a 12 meses

A taxa Euribor, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, avançou esta quarta-feira, ao ser fixada em 2,924%, mais 0,019 pontos.

© INÊS LACERDA/OBSERVADOR

A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt
  •  
❌