❌

Reading view

EU ‘open’ to curbs on imports of Chinese chemicals and machinery, after hybrid-car deal

The EU is preparing to curb Chinese imports of chemicals and industrial machinery, following a successful deal with Beijing that capped hybrid car exports to the bloc.

The European Commission “showed openness” to proposing safeguards, referring to an emergency brake on imports that can cover entire sectors, an EU diplomat told EUobserver on Thursday (15 October).

And there was “broad support” for the idea among member states for the commission to proceed, the diplomat said.

Last week, trade commissioner Maroš Šefčovič agreed with Beijing to cap imports of Chinese hybrid cars at 350,000 next year, which was less than half the amount expected this year.

He called the deal a “blueprint” for other sectors, a view which was publicly echoed by EU Commission president Ursula von der Leyen, also on Thursday. 

Under World Trade Organization (WTO) and EU rules, anti-dumping and anti-subsidy cases require Brussels to prove that Chinese firms sell at unfairly low prices or receive subsidies.

Safeguards do not need evidence under WTO rules, which allows them to be used as an emergency measure.

And the commission only has to show that a surge in imports is seriously harming European producers. 

“We like the idea, chemicals, machinery where there’s still a lot of Chinese overproduction needs to be managed,” said another EU diplomat.

The instrument had its limits: Safeguards have to apply to all countries, not just China, and can last no more than eight years.

The EU rarely uses WTO safeguards, but did so on steel, also aimed at China, which expired in June, after reaching the eight-year limit, and which have since been replaced by a separate EU steel regime.

And the Centre for European Reform, a prominent think-tank in Brussels, previously suggested exempting the EU’s 76 free-trade partners from safeguards so that the measures fell mainly on China.

It was a legal moot point in the WTO if that was OK, but the EU has done something similar before. 

Norway, Iceland, Liechtenstein, and 10 other countries were left out of the steel safeguard, but using this tool to address Chinese imports was still seen as a temporary solution.

Before the end of the year, the EU commission aims to present diversification tools to reduce reliance on Chinese goods, as well as a mechanism to compensate companies hit by Chinese countermeasures.

And the package would include an instrument to shut Chinese companies out of the EU market if need be, in a measure first proposed in a Franco-German paper last week.

  •  

Ephemeral companies and $100 million in the bank: The mysterious fortune of the owners of the house of horrors

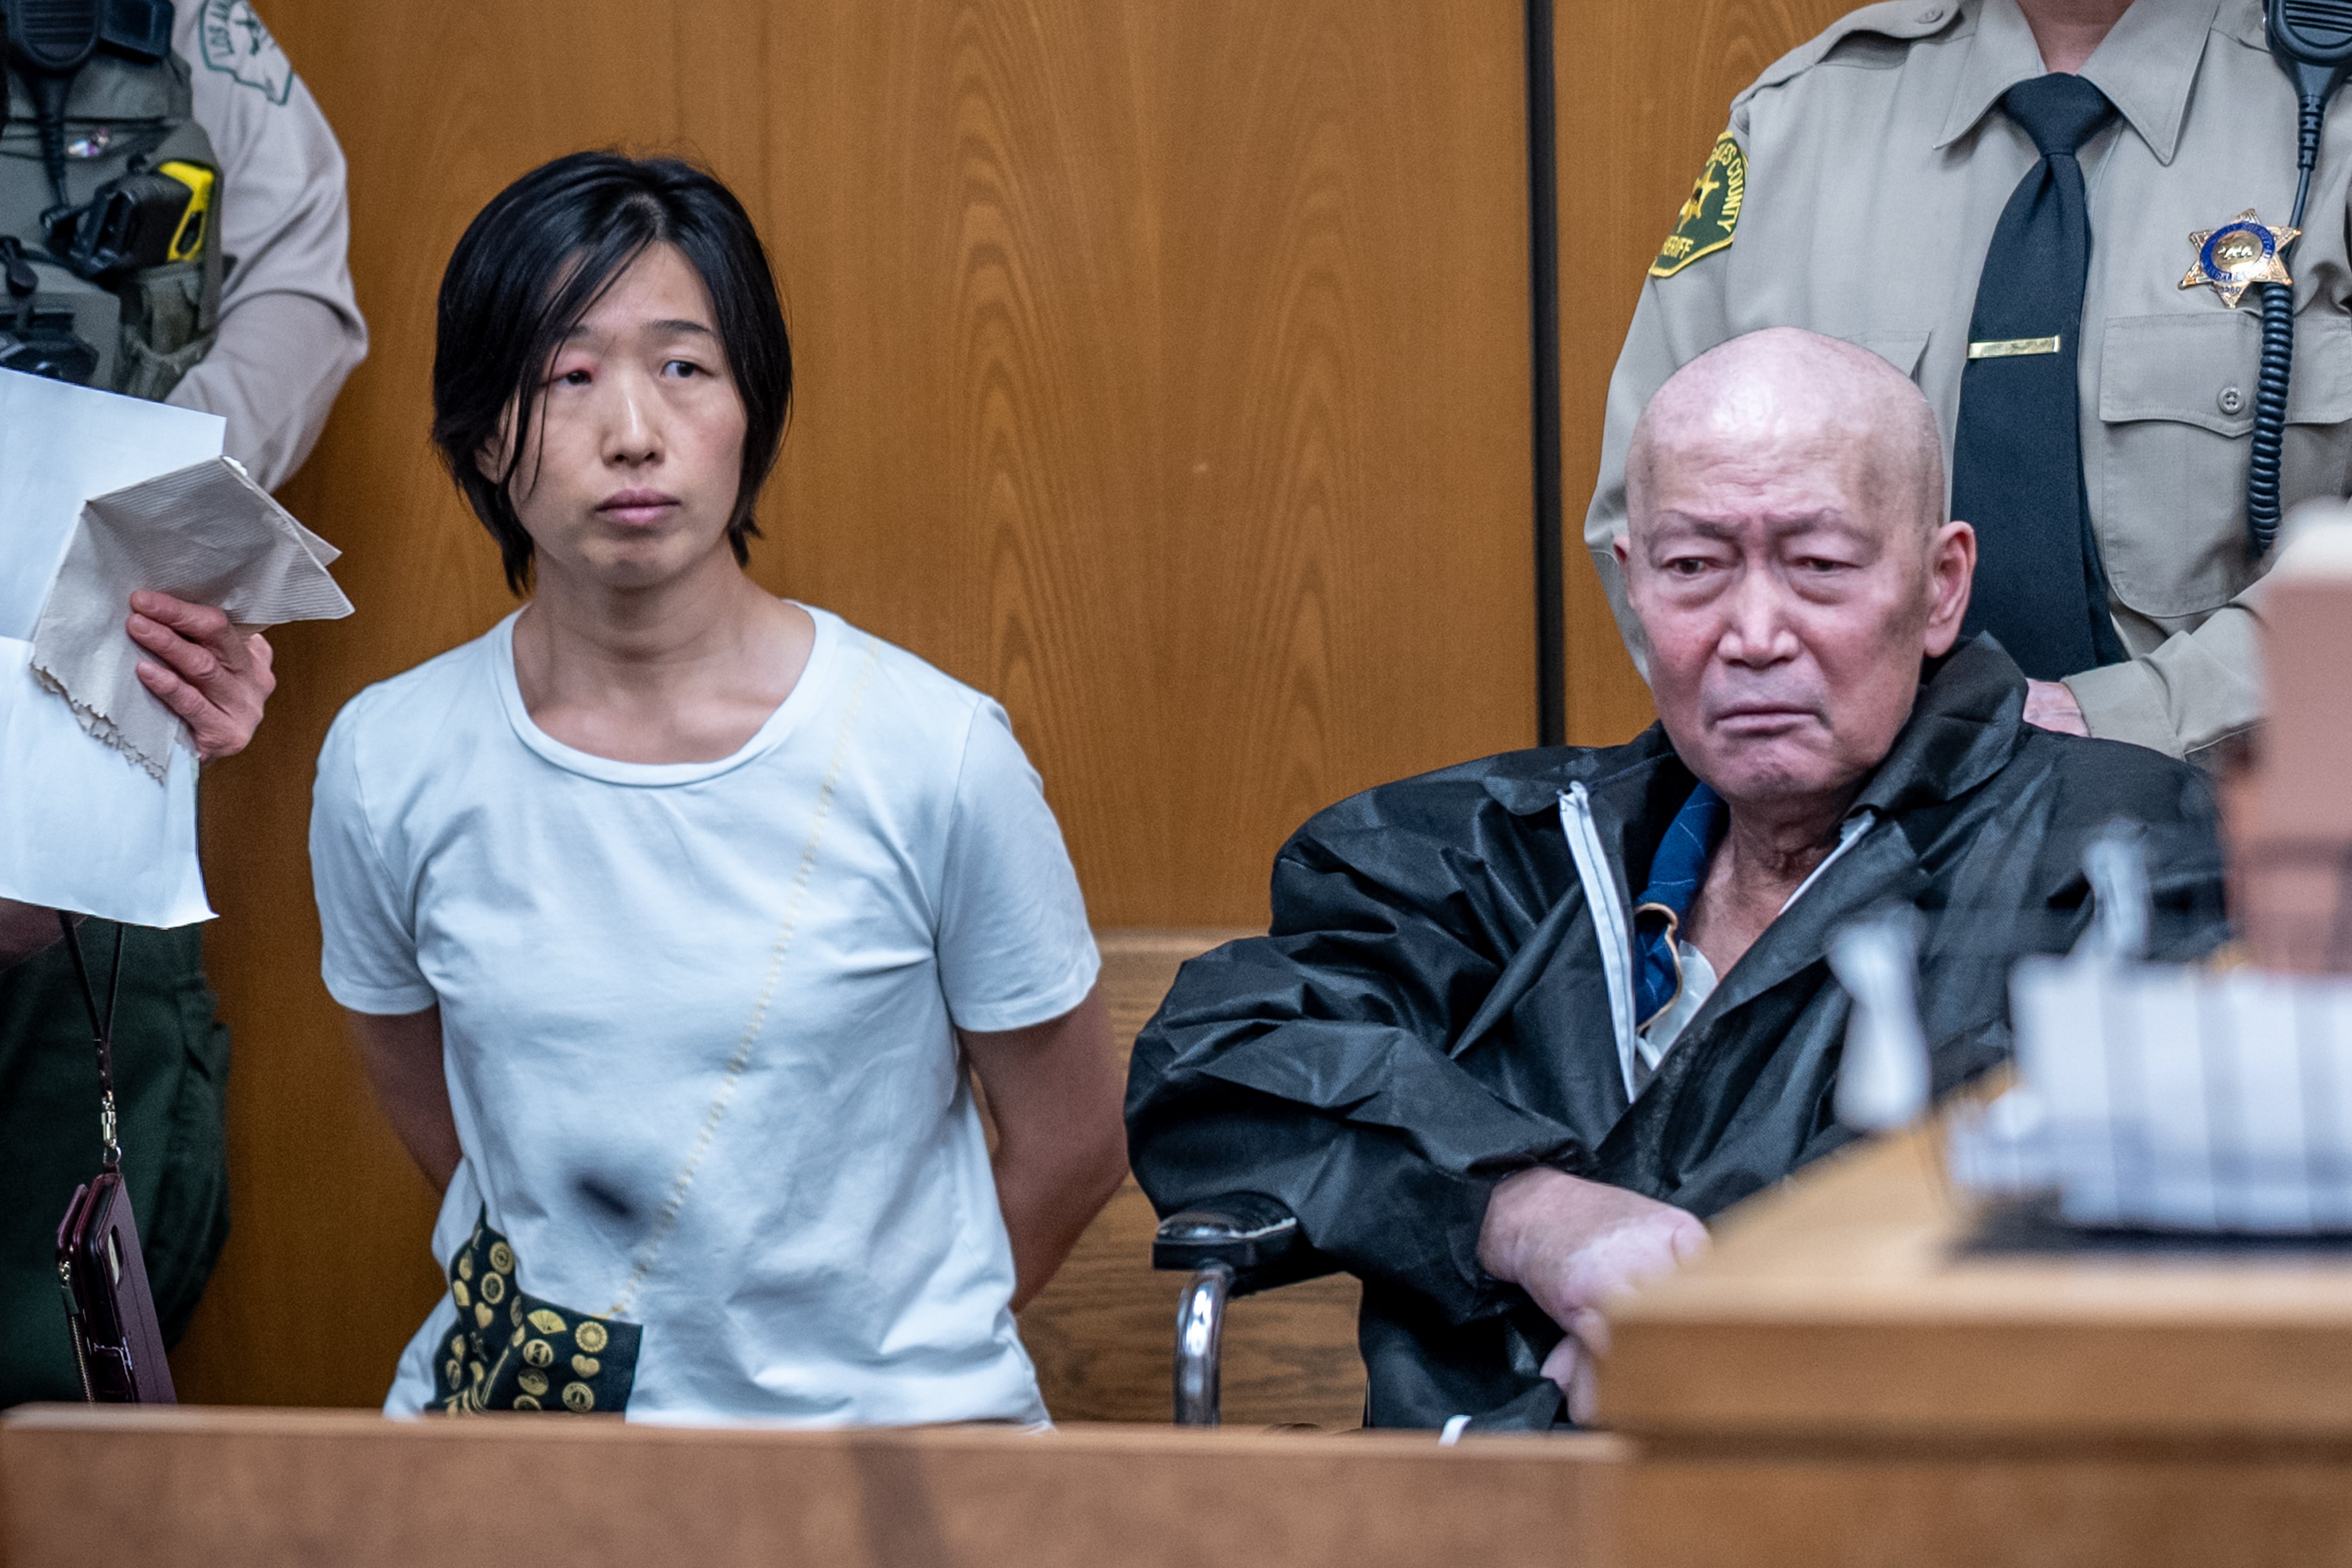
Google Maps still shows a prosperous image of Pacific Place, a business center on the busy Valley boulevard in a suburb east of Los Angeles, California. But that picture no longer matches reality. The windows of a mental health clinic and a real estate agency have been boarded up to protect the premises from vandalism. One by one, shops pulled down their shutters until the mall was almost deserted. Several businesses belonging to an enigmatic figure also closed: Guojun Xuan, a wealthy Chinese immigrant who is at the center of a chilling case involving the alleged mistreatment of 21 children at his Arcadia mansion.

Seguir leyendo

© Los Angeles Times (Los Angeles Times via Getty Imag)

Guojun Xuan (right) and Silvia Zhang appeared on October 6 in a Pasadena court for an arraignment.
  •  

EU leaders uniting on tougher China trade defence, but clash over carbon pricing rules

Europe’s trade deficit with China reached a record $34.8bn [€31bn] in September, as EU leaders meet in Brussels on Thursday (15 October) to discuss Europe’s competitiveness agenda and what they call “macroeconomic imbalances” — a euphemism to avoid mentioning China by name.

EU heads of state and government are expected to give a mandate to the EU Commission to propose a set of trade defence measures and tools to reduce the EU’s reliance on Chinese industry, based on a new Franco-German blueprint, as a united front spreads across the bloc. 

There was a move towards a “surprising unitary position” on Beijing among member states, said an EU diplomat, ahead of a two-day summit in Brussels which began on Thursday (15 October).

A joint letter and policy paper submitted by French president Emmanuel Macron and German chancellor Friedrich Merz to commission president Ursula von der Leyen last week was viewed by many EU diplomats as marking a decisive shift towards a more consolidated EU stance on trade relations with China. 

“For a long time, there were significant differences between these two countries on how to deal with China, how to address the economic situation,” parliament president Roberta Metsola told reporters on Thursday. 

The diplomat added that the commission’s trade diversification package, designed to reduce the bloc’s reliance on Chinese industrial inputs and curb Chinese exports, will be presented by the end of the year and will be based on the Franco-German paper. 

But the commission, for its part, has downplayed the prospect of rapid progress to EU-Chinese trade statistics. “It’s an issue which is not going to be solved in a couple of months,” said one official. 

‘Be ready for escalation’ but do nothing

This article continues, but the full version is available only to EUobserver.com subscribers. Visit account.euobserver.com/membership

  •  

U.S. tech leaders are urgently calling for rules on AI – China already has them

By Madeline CARR

Join us on Telegram, X, and VK.

Contact us: info@strategic-culture.su

Recent warnings from American AI leaders have created the impression that the world is only beginning to confront the dangers of advanced artificial intelligence.

Dario Amodei, chief executive of tech company Anthropic, has called for governments to intervene to slow the development of increasingly powerful AI models.

His proposal begins with independent evaluators embedded inside AI companies, moves on to regulation and progresses to government-backed coordination among democratic states.

Ultimately, it seeks global agreements with China on testing of AI systems, dangerous applications of the technology and the pace of AI development.

Yet there is a China-shaped hole in this narrative. The Asian superpower is portrayed as the difficult final participant in a governance system that the US and its allies must first create.

In fact, China has already established an extensive system of AI rules, assessment, filing, technical standards and government oversight. Here’s how China’s AI governance system has developed in stages alongside the technology itself.

Beijing’s 2022 rules on algorithmic recommendation services apply to technologies that select, rank, filter or recommend online content to users.

They compel companies that use algorithms to examine how they work, to protect the personal information of users, to give users certain controls, and to introduce safeguards for workers, consumers, children and older people.

China’s deep synthesis provisions, effective from January 2023, extended regulation to synthetic (or AI-generated) text, images, audio and video. AI companies must authenticate users, protect data, keep relevant records, assess their systems and identify synthetic material that could be mistaken for authentic content.

The interim measures for generative artificial intelligence services were introduced in August 2023. These added rules for public-facing generative AI, particularly those that can influence public opinion or persuade uses in other ways.

The measures apply to the legality and quality of training data, users’ personal information, intellectual property and discrimination based on protected characteristics. The rules also cover transparency by AI companies and the accuracy and reliability of products.

Under the rules, companies must address problems found in their services. These services must undergo a security assessment to examine their risks and compliance with Chinese legislation. The companies must also file information about their algorithms with Chinese authorities.

These mechanisms are not identical to the independent evaluators that would be embedded in AI companies, as has been proposed by Amodei. But they perform some of the same functions.

Frontier risks

Beijing’s latest set of measures is called the AI safety governance framework 3.0, published in September 2026. It sets out a broad approach to identifying, grading and responding to risks throughout the lifecycle of AI systems.

Building on earlier versions, the framework covers AI model and data risks, vulnerabilities in open source models (those which can be freely modified by users), AI’s effects on employment and society and increasingly autonomous systems.

It includes a dedicated mechanism for managing risks associated with rapidly developing AI agents (systems that carry out tasks in response to instructions by a user).

The framework addresses some of the same dangers now generating alarm in Silicon Valley, including highly autonomous systems, the misuse of chemical, biological and nuclear technologies, and the possibility of humans losing control of advanced AI. It proposes continual safety evaluations, risk based safeguards, humans being in charge, and emergency intervention mechanisms.

An independent analysis by the US Carnegie Endowment for International Peace thinktank has described the framework as China’s attempt to “to advance frontier safety without the need for heavy handed regulatory interventions”.

Legal consequences

None of this means that Chinese AI rules should be transplanted elsewhere. Its institutions, regulatory traditions and technological priorities are different.

Many functions now presented as urgent aspirations in the US, including evaluation, accountability for AI companies, risk classification for AI systems, regulatory filing, technical standards and government oversight are already embedded in the governance architecture of the world’s other AI superpower.

The US is free to conclude that a market-led system best serves its economic and strategic interests. The Trump administration has favoured a “minimally burdensome” national approach to AI and has sought to limit more demanding state-level regulation.

But a market-led model cannot mean privatising the rewards of AI while exporting its risks. US companies may capture the commercial gains, while governments elsewhere are left to investigate security incidents, protect public systems and absorb the wider costs when those technologies fail. The OpenAI agent that gained unauthorised access to Australia’s state healthcare service shows how AI risks are being exported.

If Washington rejects extensive controls before systems are released, the US needs a credible legal regime for assessing who is liable for damage caused by those AI models. Otherwise, countries dependent on foreign AI systems will face increasingly difficult choices about whose technology to trust, and on what terms.

Silicon Valley’s governing ethos has long been to “move fast and break things”. That was always a questionable principle for technologies woven deeply into public life. It is untenable for companies whose own leaders now warn that their products could cause catastrophic harm.

Beijing has already surrounded its AI sector with public obligations, regulatory oversight and an evolving framework of risk assessment. A global debate that treats such governance as a future aspiration should at least recognise that one country is already ahead of the curve.

Original article: theconversation.com

  •  

Europe faces a test of economic resolve as China and affordable energy dominate EU summit

EU leaders gathering in Brussels must reconcile demands for stronger industrial protection, affordable energy and a workable budget while maintaining support for Ukraine.

Europe’s economic vulnerabilities converge in Brussels today as EU leaders confront three closely connected challenges: competition from China, persistently expensive energy and disagreement over the Union’s next long-term budget. Together, they raise a question that successive summits have struggled to answer: can Europe translate its economic weight into a coherent strategy?

The immediate pressure comes from industry. Reuters reports that manufacturers blame rising Chinese exports for factory closures, while governments face mounting anxiety about employment and competitiveness. The political danger is clear. When established parties promise prosperity but communities experience industrial decline, voters become increasingly receptive to those offering simpler, more confrontational answers.

The Commission’s recent agreement with Beijing to limit Chinese hybrid-car imports offers leaders evidence that negotiation can deliver results. Yet one sectoral arrangement cannot settle a much broader dispute. Chemicals, steel and machinery remain sources of concern, demonstrating that Europe’s difficulties extend well beyond its automotive industry.

Europe should nevertheless distinguish between legitimate competition and demonstrably unfair trading practices. A trade deficit alone does not establish wrongdoing. Imported goods can benefit consumers and businesses that depend on affordable components. The stronger case for intervention rests on evidence of subsidies, market distortions or strategic dependencies that leave essential industries dangerously exposed.

Germany’s changing position is therefore significant. Previously a prominent opponent of EU tariffs on Chinese electric vehicles, Berlin now backs Franco-German proposals for stronger action, including measures addressing chemicals and PET packaging plastics. Europe’s largest economy appears increasingly willing to reconsider assumptions that once favoured commercial engagement above confrontation.

That shift could strengthen Brussels’ negotiating position. Beijing has less reason to compromise when European capitals publicly disagree about whether action is necessary. A common approach would make the threat of trade measures more credible. But unity will be tested whenever retaliation threatens particular national industries or commercially influential companies.

Energy presents an equally demanding challenge. According to Reuters, draft summit conclusions seek additional short-term relief and refer to a proposed one-year delay in methane-emissions requirements affecting oil and gas imports. These remain proposals under discussion, rather than measures already agreed by leaders.

Temporary adjustments may ease immediate pressures, but postponing regulation cannot substitute for an energy strategy. European manufacturers need confidence about future costs before committing investment. That requires reliable supplies, stronger electricity networks and faster delivery of additional generating capacity. Repeated emergency interventions leave companies uncertain about the conditions under which they will operate.

Trade protection and energy policy must consequently work together. Raising barriers against imported products will achieve little if European factories remain burdened by uncompetitive operating costs. Equally, cheaper energy cannot compensate indefinitely for unfair competition. Treating these problems separately risks producing expensive measures that fail to address the underlying industrial weakness.

The budget discussion will expose whether governments are prepared to finance their ambitions. The proposed 2028–2034 framework requires unanimity, and Reuters reports that a special summit is planned for late November to pursue agreement. The familiar divide between national contributions and shared expenditure remains difficult to bridge.

Every government can identify European priorities worth supporting. Agreement becomes harder when those priorities require higher contributions, changes to established funding arrangements or reductions elsewhere. A credible settlement must explain which investments genuinely benefit from collective action and how spending will deliver measurable results. Larger totals alone cannot establish strategic seriousness.

Ukraine gives these negotiations an additional urgency. President Volodymyr Zelenskiy is expected to join Friday’s discussions, with financing for 2027 among the anticipated subjects. Europe’s ability to sustain assistance will test the durability of commitments repeatedly expressed at summit tables.

Ultimately, this gathering should be judged by whether its decisions reinforce one another. Defending industry, securing affordable energy and funding common commitments are parts of the same task. Europe possesses substantial market power and institutional resources. Its continuing challenge is to combine them effectively, before another round of political assurances gives way to further industrial disappointment.

  •  

Canada, le crepe del federalismo: dal ritorno sovranista in Québec al referendum dell’Alberta

La vittoria del Parti Québécois e il referendum del 19 ottobre in Alberta riportano al centro il problema della coesione canadese. La separazione resta minoritaria, soprattutto nell’Ovest, ma il riemergere simultaneo delle spinte centrifughe rappresenta una sfida politica per Mark Carney.

Segue nostro Telegram.

A pochi mesi dal consolidamento parlamentare del governo liberale di Mark Carney, il Canada si trova ad affrontare una questione che sembrava essersi progressivamente allontanata dal centro della scena politica: quella della propria coesione interna. La vittoria del Parti Québécois (PQ) nelle elezioni provinciali del Québec del 5 ottobre e il referendum previsto per il 19 ottobre in Alberta, nel quale gli elettori saranno chiamati a pronunciarsi sull’eventuale avvio del procedimento verso un successivo referendum vincolante sulla separazione dal Canada, hanno riportato contemporaneamente alla ribalta due forme molto diverse di contestazione dell’assetto federale.

Sarebbe eccessivo sostenere che il Canada si trovi alla vigilia della disgregazione. In Alberta, soprattutto, tutti i dati disponibili indicano che l’opzione favorevole alla permanenza nella federazione dovrebbe prevalere con un margine molto ampio. Tuttavia, il fatto stesso che una delle province economicamente più importanti del Paese abbia ritenuto politicamente possibile sottoporre agli elettori una domanda di questo genere dimostra il malcontento di una parte della popolazione: una questione che fino a pochi anni fa apparteneva soprattutto alle frange più radicali del cosiddetto western alienation è entrata nella sfera della politica istituzionale.

Il caso del Québec, invece, ha radici molto più profonde. Le elezioni provinciali del 5 ottobre hanno riportato al governo, dopo oltre un decennio, il Parti Québécois guidato da Paul St-Pierre Plamondon. Il PQ ha conquistato 59 dei 127 seggi dell’Assemblée nationale, fermandosi cinque seggi sotto la maggioranza assoluta. Ottenendo circa il 28% dei voti, ha chiuso la consultazione elettorale davanti al Parti Libéral du Québec, attestatosi poco sopra il 24%, al Parti Conservateur du Québec, con circa il 21%, e a Québec Solidaire, che ha raccolto oltre il 12% conquistando nove seggi. La Coalition Avenir Québec (CAQ), al governo dal 2018, è invece crollata al 13,3% senza ottenere alcun seggio.

Un tale esito impone certamente una lettura prudente, in quanto il successo del PQ non equivale a un mandato maggioritario per l’indipendenza. Il partito, infatti, ha beneficiato della frammentazione del voto e ha ottenuto la percentuale più bassa mai registrata da una formazione vincitrice nella storia elettorale del Québec, mentre i sondaggi continuano inoltre a collocare il sostegno alla separazione dal Canada intorno al 30%, ben lontano da una maggioranza sociale. Lo stesso St-Pierre Plamondon ha indicato che non intende convocare un nuovo referendum finché Donald Trump resterà alla Casa Bianca, sostenendo che la pressione tariffaria e l’instabilità derivante dai rapporti con gli Stati Uniti rendono necessario evitare, per il momento, un’ulteriore crisi costituzionale.

Ciò non riduce tuttavia la portata della vittoria del PQ. Per la prima volta dopo molti anni, il governo della seconda provincia più popolosa del Canada sarà guidato da una formazione che considera esplicitamente l’indipendenza del Québec il proprio obiettivo storico. Inoltre, sommando i 59 deputati del PQ ai nove di Québec Solidaire, anch’esso favorevole alla sovranità del Québec sebbene attraverso un percorso politico e sociale profondamente diverso, nell’Assemblée nationale esiste una maggioranza numerica di deputati eletti sotto le insegne di partiti indipendentisti. Questo non significa che PQ e Québec Solidaire formeranno automaticamente un blocco comune, né che un referendum sia imminente, ma conferma che la questione nazionale québécoise è tutt’altro che scomparsa.

La sua natura, inoltre, resta profondamente diversa dal separatismo emergente in Alberta. Il nazionalismo del Québec dispone di una propria continuità storica, linguistica e culturale, di una tradizione intellettuale e politica consolidata e di istituzioni che hanno progressivamente acquisito un grado considerevole di autonomia rispetto a Ottawa. I referendum del 1980 e del 1995, quest’ultimo perduto dagli indipendentisti per uno scarto inferiore all’1%, hanno mostrato quanto la questione possa arrivare a mettere in discussione l’esistenza stessa della federazione canadese.

La situazione dell’Alberta nasce invece prevalentemente da fattori economici, fiscali ed energetici. La provincia, cuore dell’industria petrolifera canadese, ha sviluppato da tempo un forte risentimento nei confronti del governo federale, accusato da settori rilevanti dell’opinione pubblica occidentale di utilizzare la ricchezza prodotta dalle province delle praterie per finanziare politiche redistributive decise nell’Est, imponendo contemporaneamente vincoli ambientali e normativi penalizzanti per il settore degli idrocarburi.

Sebbene tutti i sondaggi siano concordi sul fatto che il referendum non dovrebbe avere esito positivo, la trasformazione di una rivendicazione precedentemente marginale in una questione sottoposta ufficialmente all’intero corpo elettorale provinciale rappresenta un passaggio qualitativo da non sottovalutare. Significa che una parte della classe politica dell’Alberta considera ormai il ricorso alla minaccia separatista uno strumento legittimo di pressione nei confronti del governo federale. La premier Danielle Smith ha annunciato che voterà per la permanenza nel Canada e non sostiene personalmente la separazione, ma è stato il suo governo ad aggiungere la domanda al referendum provinciale (che consiste di un totale di dieci quesiti). La stessa Smith ha presentato la consultazione come uno strumento attraverso il quale permettere agli albertani di esprimere il proprio malcontento nei confronti di Ottawa.

Una vittoria del 70% o persino superiore dell’opzione federalista non cancellerebbe il fatto che circa un quinto dell’elettorato di una provincia fondamentale per l’economia canadese sia disposto a considerare almeno l’avvio di un processo di separazione. Nel gennaio 2026 Ipsos aveva addirittura registrato un sostegno iniziale alla prospettiva separatista del 28% in Alberta, praticamente identico al 31% rilevato in Québec, salvo poi constatare che il consenso si dimezzava quando agli intervistati venivano prospettati i costi concreti dell’indipendenza. In altre parole, per una parte consistente degli elettori il separatismo albertano funziona soprattutto come voto di protesta e strumento negoziale nei confronti del centro federale.

Per Mark Carney, la contemporaneità dei due fenomeni costituisce una sfida particolarmente delicata. Il primo ministro ha costruito la propria strategia economica e internazionale attorno al concetto di “autonomia strategica” canadese. Di fronte all’uso crescente delle tariffe, delle catene di approvvigionamento e delle dipendenze economiche come strumenti di pressione, soprattutto da parte dell’amministrazione Trump, Carney ha sostenuto che il Canada debba ridurre la propria vulnerabilità nei confronti degli Stati Uniti, diversificando mercati, partner e infrastrutture.

Nel suo discorso al Lowy Institute di Sydney dello scorso marzo, il premier aveva affermato esplicitamente che l’integrazione economica non deve più trasformarsi in subordinazione e che le medie potenze devono costruire capacità sovrane nei settori strategici, dall’energia ai minerali critici, dall’intelligenza artificiale ai sistemi di pagamento. La stessa impostazione è stata successivamente ripresa nei rapporti con l’Unione Europea e nell’apertura di nuovi canali economici verso l’Asia.

Particolarmente significativa, in questo senso, è stata la normalizzazione dei rapporti con la Cina. Nello scorso mese di gennaio Carney è stato il primo capo di governo canadese a recarsi ufficialmente a Pechino dal 2017, incontrando Xi Jinping e Li Qiang e inaugurando un nuovo partenariato strategico sino-canadese incentrato su energia, commercio, agroalimentare, sicurezza e multilateralismo. Ottawa ha indicato apertamente la Cina come uno dei mercati necessari per ridurre l’eccessiva dipendenza economica dagli Stati Uniti.

Questa strategia incontra però un paradosso fondamentale. Per ridurre la dipendenza dagli Stati Uniti e rivolgersi maggiormente ai mercati asiatici, il Canada ha bisogno proprio delle risorse energetiche dell’Alberta. Il nuovo oleodotto Pacific Link, che dovrebbe trasportare un milione di barili al giorno verso la costa della Columbia Britannica, è uno dei pilastri materiali di questo progetto. Il 1° ottobre Carney ha annunciato l’accelerazione dell’iter autorizzativo, definendo il progetto di interesse nazionale e collegandolo esplicitamente all’obiettivo di raddoppiare le esportazioni canadesi verso mercati diversi dagli Stati Uniti. Oltre il 90% delle esportazioni petrolifere canadesi è stato storicamente diretto verso il mercato statunitense: aprire una nuova grande direttrice verso il Pacifico significa tentare di trasformare l’Alberta da provincia dipendente dall’accesso al mercato statunitense in piattaforma energetica della proiezione canadese verso l’Asia.

Non è dunque casuale che Carney abbia scelto di presentare il progetto proprio a Fort McMurray, nel cuore delle sabbie bituminose albertane, accanto a Danielle Smith e a poche settimane dal referendum. La politica energetica diventa così contemporaneamente politica estera e politica di coesione nazionale. Offrire all’Alberta infrastrutture, accesso diretto ai mercati mondiali e un ruolo centrale nella strategia di diversificazione canadese significa rispondere alle spinte centrifughe non attraverso una semplice riaffermazione dell’autorità federale, ma cercando di modificare le condizioni economiche che le alimentano.

Una logica analoga, sebbene applicata a un contesto completamente diverso, emerge nel rapporto con il Québec. Dopo la vittoria di St-Pierre Plamondon, Carney ha evitato un confronto frontale con il nuovo governo provinciale, insistendo invece sulla necessità di un “federalismo cooperativo” fondato su infrastrutture, abitazioni, crescita economica e difesa degli interessi canadesi di fronte alle pressioni statunitensi. Il premier sa che trasformare immediatamente la questione in uno scontro tra Ottawa e Québec City potrebbe offrire agli indipendentisti esattamente il terreno politico di cui hanno bisogno per allargare un consenso alla sovranità che oggi resta minoritario.

L’atteggiamento dell’amministrazione Trump produce quindi un duplice effetto sulla politica del vicino settentrionale. Da un lato, le pressioni economiche statunitensi hanno accelerato la ricerca canadese di una maggiore autonomia e hanno reso più urgente la costruzione di un mercato interno maggiormente integrato. Dall’altro, proprio la percezione di una minaccia esterna contribuisce per il momento a frenare i separatismi: St-Pierre Plamondon ritiene troppo rischioso organizzare un referendum sull’indipendenza mentre il Canada è impegnato in uno scontro commerciale con Washington; parallelamente, in Alberta la ricerca di nuovi mercati per il petrolio può ridurre alcune delle ragioni economiche del malcontento verso Ottawa.

Il Canada non appare dunque prossimo alla dissoluzione. Ma il ritorno simultaneo della questione nazionale del Québec e del separatismo albertano indica che il modello federale sta attraversando una fase di crescente tensione. In una fase nella quale Mark Carney cerca di costruire un Canada più autonomo dagli Stati Uniti, più presente sui mercati asiatici e dotato di maggiori capacità economiche e strategiche proprie, emerge con forza una contraddizione: per conquistare maggiore autonomia all’esterno, Ottawa deve prima garantire la propria coesione all’interno. Il petrolio dell’Alberta, il peso demografico ed economico del Québec, le infrastrutture interprovinciali e il consenso delle popolazioni che compongono la federazione non sono questioni separate dalla politica internazionale canadese, ma ne costituiscono la condizione materiale.

Per Carney, la costruzione dell’“autonomia strategica” canadese passa ormai anche dalla capacità di dimostrare che il Canada possiede ancora un progetto federale sufficientemente credibile da tenere insieme le sue componenti.

  •  

La Chine est-elle le nouveau centre du monde ?

par Alvaro GARCIA LINERA

En 1858, Karl Marx avait prédit l’ascension de l’Asie au rang de centre du capitalisme. Aujourd’hui, la Chine confirme sa prophétie en occupant une position dominante dans l’économie mondiale (19,9% du PIB mondial en PPA) et dans le secteur industriel : elle est en tête dans 7 des 10 industries les plus avancées, dans la transition énergétique et dans la fabrication de haute technologie. Sa croissance a multiplié son économie par 54 depuis 1990 grâce à la planification et aux investissements de l’État. Bien que les États-Unis conservent la primauté du dollar et de leurs bases militaires, la Chine est le plus grand créancier mondial et la puissance décisive. L’article conclut en critiquant l’aveuglement des élites latino-américaines qui se tournent vers des puissances en déclin.

En 1858, Karl Marx s’était penché sur la marginalisation imminente de l’Europe et des États-Unis face à l’expansion du capitalisme en Asie. Dans une lettre adressée à Engels, il exprimait sa crainte qu’une future révolution européenne ne soit géographiquement réduite à un «petit coin» du monde, compte tenu de la montée de la société bourgeoise dans de vastes régions de la planète telles que la Chine, le Japon, l’Australie et la Californie (Œuvres complètes, vol. 40).

Nous étions au milieu du XIXe siècle, marqué par la domination mondiale absolue de l’Empire britannique, l’élan de la première révolution industrielle — la puissance de la vapeur, l’industrie textile — et la présence des États-Unis en tant que puissance intermédiaire fournissant du coton aux grandes usines de Manchester. Mais au-delà de tout cela, Marx voyait en Asie, et en Chine en particulier, la formation embryonnaire du nouveau cœur du capitalisme mondial.

Cent soixante-huit ans se sont écoulés, et les prédictions de Marx ont été confirmées par l’histoire. Aujourd’hui, la Chine est la plus grande économie de la planète. En mesurant le PIB en parité de pouvoir d’achat (PPA) — ce qui élimine les distorsions liées aux taux de change du marché et aux différences de coût de la vie —, le FMI estime que l’économie chinoise représente aujourd’hui 19,9% de l’économie mondiale, tandis que celle des États-Unis atteint 14,5% et celle de l’Union européenne (UE), 14%. En 1990, le PIB de la Chine ne représentait que 3% du total mondial, celui des États-Unis 19% et celui de l’Europe 23% (IMF DataMapper, 2026). Si l’on prend en compte l’ensemble de l’Asie, le PIB du continent atteint 49% du total mondial.

Cela n’a rien de surprenant. En 1700, l’économie asiatique représentait 60% de l’économie mondiale, tandis que celle de l’Europe atteignait un peu moins de 30% et celle de l’ensemble des États-Unis, 3% (Piketty, Le Capital au XXIe siècle, p. 76). À cette époque, le revenu moyen d’un Chinois était similaire à celui d’un habitant des Pays-Bas, alors leader commercial et financier de l’Europe. La colonisation européenne de l’Asie a détourné cette trajectoire pendant 200 ans, et aujourd’hui, ce continent est à nouveau à la tête de l’économie mondiale.

Mais la Chine n’est pas seulement en tête aujourd’hui en termes de taille de son PIB, mais aussi en ce qui concerne les fondements matériels sous-jacents de la puissance du pays.

En ce qui concerne la valeur ajoutée manufacturière, la Chine génère 29% du total mondial, tandis que les États-Unis et l’Union européenne y contribuent chacun à hauteur de 17% (Statista Research, 2025). On estime que d’ici 2030, cette part atteindra 45% (ONUDI, 2024). Ce leadership ne se limite pas à la fabrication de masse de jouets ou d’appareils électroménagers, mais s’étend également aux domaines des technologies de pointe et à la maîtrise de l’ensemble de la chaîne de valeur des produits. L’Information Technology and Innovation Foundation (ITIF) — un groupe de réflexion américain — montre que la Chine est déjà leader dans 7 des 10 industries les plus avancées au monde : les systèmes informatiques et électroniques, les produits chimiques, les machines et équipements, les métaux de base, les véhicules à moteur, les produits métalliques transformés et les équipements électroniques. De leur côté, les États-Unis occupent la première place dans la production de technologies de l’information et de services — en particulier la conception de puces d’IA —, dans le secteur pharmaceutique et dans d’autres secteurs des transports (ITIF, 2026).

En 2024, la Chine a fabriqué 86% des panneaux solaires mondiaux, 80% des batteries électriques, 72% des voitures électriques, 64% des smartphones, 54% des robots industriels et 49% des drones (El País, 25 septembre 2026).

En matière de consommation d’électricité, l’essor de la Chine a été spectaculaire. En 1990, la Chine consommait moins de 1 000 térawattheures (TWh), tandis que les États-Unis en consommaient 3 000 TWh. En 2025, la Chine a atteint 10 300 TWh, tandis que la consommation des États-Unis stagne depuis 20 ans autour de 4200 TWh (EIA, 2026).

De plus, la Chine est le premier «État électrique» au monde, étant à la fois le plus grand investisseur et le plus grand producteur mondial d’énergies alternatives. Elle a réussi à réduire le coût de production de l’énergie solaire de 350 dollars par MWh en 2016 à 35–60 dollars par MWh d’ici 2025. Ce coût est inférieur à celui de l’électricité produite à partir du gaz en cycle combiné (60–120 dollars par MWh) ou du charbon (71–170 dollars par MWh) (Lazard, LCOE, 2026).

La Chine est un pays qui ne produit pas de pétrole et qui, au cours du siècle dernier, a été l’un des plus grands extracteurs de charbon pour la production d’énergie. Cependant, au cours de la dernière décennie, c’est le pays qui a le plus contribué à la transition énergétique mondiale. Sa capacité installée de production d’énergie solaire s’élève aujourd’hui à 1175 TWh, alors que le reste du monde ne produit à lui seul que 1600 TWh (Statista, avril 2026). Aujourd’hui, la Chine dispose d’un complexe de production dont la capacité annuelle de fabrication de panneaux solaires s’élève à 1200 TWh, de sorte qu’en moins de 10 ans, une fois les problèmes de stockage et de transport surmontés, elle pourrait fabriquer suffisamment de panneaux pour enrayer le changement climatique (Tooze, 19 septembre 2025). Aucun pays au monde ne possède aujourd’hui une telle capacité de restauration écologique à l’échelle mondiale.

Dans l’ensemble, la croissance de l’économie chinoise représente entre 25% et 30% de la croissance de l’économie mondiale. De 1990 à 2025, la croissance moyenne de son PIB a été de 8,5%, atteignant 14% certaines années, bien qu’elle se soit stabilisée ces dernières années autour de 5%. Ce développement sans précédent lui a permis de multiplier la taille de son économie par 54 depuis 1990, alors que les États-Unis l’ont multipliée par 5,1 et l’Union européenne par 2,9 au cours de la même période (Banque mondiale, données ouvertes, 2026).

Grâce à une combinaison mûrement réfléchie d’ouverture aux investissements étrangers, de transferts de technologie, de soutien à l’investissement privé national et de création d’entreprises publiques dans des secteurs stratégiques de l’économie, la Chine a atteint cette position de leader tout en maintenant un taux d’investissement annuel qui, depuis plus de deux décennies, oscille entre 35% et 45% du PIB. À titre de comparaison, ce taux s’est établi à environ 17% aux États-Unis et à 22% dans l’Union européenne.

Sur le plan commercial, de 1990 à 2025, la Chine a accumulé un excédent commercial de 9 700 milliards de dollars. Pour la seule année 2025, alors que les États-Unis avaient déclaré une guerre commerciale, cet excédent a atteint 1100 milliards de dollars (BBC, janvier 2026). De plus, comme dans toutes les économies développées, la dette publique est élevée. Pour 2025, elle est estimée à 120% du PIB, un chiffre très proche des 125% des États-Unis (FMI, 2026). À cette différence près que la totalité de la dette chinoise est contractée en yuan auprès de banques d’État chinoises, tandis que la majeure partie de la dette américaine est détenue par des investisseurs privés et des gouvernements étrangers.

Ces flux de revenus ont permis à la Chine de devenir le premier créancier bilatéral mondial, devant la Banque mondiale ou le FMI. De 1990 à 2025, la Chine a accordé des prêts commerciaux d’une valeur de 2200 milliards de dollars, notamment aux États-Unis (AidData, novembre 2025). Ce chiffre est déjà supérieur aux 1300 milliards de dollars que, sur la même période, les États-Unis ont versés à titre d’aide militaire et économique à leurs pays alliés (USAFacts, septembre 2026). Ainsi, alors que la Chine a mis en place une infrastructure mondiale pour l’approvisionnement en matières premières et la distribution de marchandises (la «Route de la soie»), les États-Unis ont maintenu des armées et des dirigeants soumis à leurs desseins politiques.

Malgré toute cette puissance économique, la Chine — contrairement à ce qu’ont fait les États-Unis au XXe siècle et, avant eux, le Royaume-Uni — n’a pas encore établi l’hégémonie mondiale de sa monnaie, n’a pas déployé de bases militaires pour garantir sa suprématie politique, et n’exporte pas non plus sa culture ou son système politique comme un modèle à imiter par le reste des pays.

Aujourd’hui, le dollar continue de remplir la fonction de monnaie de réserve mondiale pour 85% des opérations de change mondiales, représente 58% des réserves internationales des banques d’États et sert de monnaie de règlement au sein du système SWIFT pour la plupart des paiements internationaux (BRI, 25 février 2026). Mais sur le plan intérieur, la Chine a déjà créé le deuxième plus grand marché obligataire au monde, évalué à 28 000 milliards de dollars, derrière celui des États-Unis, qui représente 61 000 milliards de dollars (Deutsche Bank, juillet 2026). De même, elle compte trois des dix centres financiers les plus importants au monde (Shanghai, Hong Kong et Shenzhen) et a lancé le système CIPS comme alternative pour les paiements internationaux.

Quant aux bases militaires à l’étranger, la Chine en possède trois, contre 750 pour les États-Unis, et, pour l’instant, elle ne semble pas intéressée par l’exportation de son modèle d’organisation politique appelé «socialisme aux caractéristiques chinoises». Quant à l’expansion culturelle, elle n’en est qu’à ses débuts — jeux vidéo, esthétique asiatique, plateformes de vente en ligne rapides —, alors que le marché intérieur gagne en importance pour la croissance économique. Aux États-Unis, la consommation des ménages représente 69% du PIB ; en Chine, 40% (Banque mondiale, 2026). À titre de comparaison, il y a vingt ans, le rapport entre le revenu par habitant de la Chine et celui des États-Unis était de 1 pour 20. Aujourd’hui, ce rapport est de 1 pour 3,5. Dans moins de 50 ans, il sera de 1 pour 1 (Milanovic, 2026). Tout indique que le «Grand Renouveau du pays chinois», par lequel ses dirigeants envisagent le rétablissement de la grandeur mondiale de leur pays, ne se mesure pas à l’aune de la précipitation de quelques décennies, mais à celle de la patience obstinée de plusieurs siècles.

Il ne fait aucun doute que la Chine est déjà aujourd’hui le centre du monde. Et, face à cela, il est tout simplement pathétique de voir les élites réactionnaires d’Amérique latine chercher désespérément à obtenir un visa américain ou acheter un appartement à Madrid pour rehausser leur statut de «modernes». Elles courent dans tous les sens, hébétées, à la poursuite des mirages de pays qui ne sont désormais plus que de «petits coins» du monde.

Publié à l’origine par  China Beyond the Wall

Traduction:  Reseau International

  •  

Depois da Rússia, a China é o próximo alvo dos falcões europeus?

Sem condições materiais para disputar a supremacia industrial chinesa, a União Europeia insiste em transformar suas dificuldades econômicas em justificativa para uma nova escalada de hostilidades.

Junte-se a nós no Telegram , X e VK.

Escreva para nós: info@strategic-culture.su

A liderança europeia parece ter encontrado uma nova missão estratégica: reconstruir a capacidade industrial do continente e, simultaneamente, reduzir sua dependência da China. A iniciativa foi recentemente trazida por França e Alemanha conjuntamente e é apresentada como uma resposta à crescente participação chinesa no mercado europeu. O problema é que os dirigentes responsáveis por esse projeto continuam ignorando uma questão elementar: nenhuma reindustrialização de grande escala pode prosperar sem uma base energética estável, abundante e economicamente acessível.

A Europa possui universidades de excelência, mão de obra qualificada, centros tecnológicos avançados e uma tradição industrial que ainda lhe confere vantagens consideráveis. Entretanto, essas capacidades não funcionam isoladamente. Fábricas de produtos químicos, siderúrgicas, instalações metalúrgicas e numerosas outras atividades dependem de fornecimento energético contínuo e competitivo. A existência de capital, conhecimento científico e trabalhadores especializados não compensa indefinidamente os custos elevados de produção. É justamente nesse ponto que a estratégia europeia entra em contradição com seus próprios objetivos.

Durante décadas, a integração econômica entre a Europa Ocidental e a Rússia proporcionou condições favoráveis ao desenvolvimento de importantes segmentos industriais. O fornecimento de gás natural russo, em particular, contribuiu para sustentar atividades que exigem grandes quantidades de energia. Essa relação atendia a interesses econômicos concretos de ambas as partes: Moscou encontrava um mercado importante para suas exportações, enquanto as economias europeias obtinham um insumo fundamental para sua competitividade.

O começo do regime de sanções em 2022 alterou profundamente esse cenário. As medidas coercitivas ilegais cortaram a parceria russo-europeia de longa data, tornando o lado ocidental do continente economicamente fraco e dependente de energia externa mais cara e menos segura. A Europa, que já vinha progressivamente se desindustrializando antes disso, entrou então no total caos energético, com todas as suas consequências, desde contas de energia mais altas até empresas falindo por incapacidade produtiva.

Seria razoável esperar que uma estratégia de recuperação industrial começasse pela revisão dessas vulnerabilidades. O que se observa, porém, é a tentativa de construir uma nova base produtiva sem resolver adequadamente o problema energético. Os responsáveis pela política europeia parecem acreditar que subsídios, incentivos fiscais e programas de investimento serão suficientes para restaurar a competitividade. Tais instrumentos podem contribuir para o desenvolvimento industrial, mas seus resultados serão limitados enquanto persistirem desvantagens estruturais nos custos de energia.

É nesse contexto que a China passa a ocupar uma posição cada vez mais importante na lista de preocupações de Bruxelas. A capacidade chinesa de produzir em grande escala, abastecer cadeias industriais complexas e oferecer equipamentos a preços competitivos representa um desafio para uma Europa que procura recuperar sua autonomia produtiva. Em vez de reconhecer a dimensão do atraso acumulado e elaborar uma estratégia coerente para superá-lo, setores da liderança europeia preferem recorrer a barreiras comerciais, investigações punitivas e mecanismos de contenção econômica.

Essa orientação revela uma compreensão bastante superficial da competição industrial. Restringir as importações chinesas não cria automaticamente fábricas europeias, tampouco reduz o custo da eletricidade ou garante o fornecimento de gás às instalações industriais. Pelo contrário, empresas que dependem de equipamentos, componentes e matérias-primas chinesas poderão enfrentar despesas maiores justamente quando precisam investir para recuperar sua posição no mercado internacional.

A questão russa torna esse quadro ainda mais delicado. Recuperar a cooperação energética com Moscou seria o passo inicial de qualquer plano de recuperação industrial. Com energia russo e parcerias comerciais amplas com a China, a Europa reencontraria o caminho do desenvolvimento – da mesma maneira que países africanos e asiáticos, em parceria com Rússia e China, estão agora encontrando pela primeira vez.

Mas Bruxelas, Paris e Berlim fazem o contrário. Os estrategistas europeus parecem determinados a enfrentar simultaneamente dois dos maiores polos industriais e energéticos do mundo, sem demonstrar que possuem os recursos necessários para sustentar essa ambição. Primeiro, comprometeram uma relação energética fundamental com a Rússia. Agora, arriscam transformar a China em um adversário comercial permanente.

No fim, o que os falcões europeus querem não é o desenvolvimento da própria Europa, mas a instrumentalização de pautas como indústria e comércio para avançar seus próprios planos autodestrutivos – nos quais os cidadãos europeus, já sem energia russa e possivelmente sem produtos chineses em breve, são sempre as primeiras vítimas.

  •  

¿Es posible una guerra entre Europa y Rusia?

Escrito por Mehmet Perinçek en United World International. Traducción por el Dr. Enrique Refoyo.

El enfrentamiento entre la OTAN y Rusia desde la perspectiva de Turquía

Únete a nosotros en Telegram , X y VK .

Escríbenos: info@strategic-culture.su

El profesor asociado Mehmet Perinçek, autor de la UWI, historiador y politólogo, participó como invitado en directo en el canal turco Ulusal Kanal para analizar el aumento de las tensiones entre Europa y Rusia y las razones que las subyacen.

Compartimos el programa con nuestros lectores.

La «amenaza rusa» como pretexto para la agresión

La «amenaza rusa» se está convirtiendo cada vez más en un tema de debate político en Europa. ¿Qué está ocurriendo y qué hay detrás de ello?

El discurso en Europa sobre una «amenaza rusa» no se ajusta a la realidad. Europa está inventando una supuesta amenaza rusa con el fin de ocultar su propia agresión hacia Eurasia y Rusia. Si echamos la vista atrás a Hitler y a la Segunda Guerra Mundial, ¿qué dijo Hitler cuando actuó contra Checoslovaquia? Las vidas de los alemanes en Checoslovaquia estaban en peligro, y Alemania tuvo que enviar tropas y ocupar Checoslovaquia para protegerlos. Afirmó que el comunismo se estaba extendiendo y que Alemania tenía que eliminar esa amenaza de raíz. Así pues, incluso la Alemania de Hitler intentó disimular sus ambiciones imperialistas y agresivas y fabricar un pretexto para justificarlas.

Observamos cómo resurgen tendencias similares en la Europa actual, con Merz, Macron y otras figuras destacadas del panorama europeo. Cuando analizamos los hechos, lo que realmente vemos no es a Rusia avanzando hacia Europa, sino a Europa y al bloque atlántico avanzando hacia Rusia.

La expansión de la OTAN: hacia Rusia y los demás

A principios de la década de 1990, cuando la Unión Soviética se desmoronaba, los dirigentes soviéticos, bajo el liderazgo de Gorbachov, afirmaron en esencia: disolveremos el Pacto de Varsovia, pero la OTAN no debe expandirse hacia el este. Los dirigentes occidentales dieron garantías verbales en ese sentido. Sin embargo, no cumplieron esas promesas. Por el contrario, la OTAN se expandió hacia el este, en dirección a Rusia, en seis ocasiones y, finalmente, llegó a las fronteras rusas.

Este intento de rodear a Rusia tiene paralelismos en otros lugares: en el Mediterráneo oriental y la cuestión de Chipre, en la cuestión de Taiwán, en el estrecho de Ormuz y en Yemen. En todas estas regiones, observamos intentos por parte de las mismas fuerzas de rodear, contener y asfixiar a Irán, China y Turquía.

«No se puede descartar la posibilidad de una guerra a gran escala»

Así pues, lo que usted está diciendo es que no hay fundamento alguno en esa afirmación de que Rusia no está preparando realmente un ataque. Por el contrario, usted sostiene que el bloque atlántico está tratando de traspasar las líneas rojas de Rusia y expandirse hacia el este, en dirección a Rusia. Entonces, permítame plantear la pregunta de otra manera. ¿Dispone Rusia actualmente de la capacidad militar y los recursos necesarios para abrir un segundo frente contra la OTAN?

No se puede descartar la posibilidad de tal guerra o enfrentamiento. Es necesario subrayar esto.

Alemania, Gran Bretaña, Francia y Polonia también deberían incluirse aquí, ya que vemos que se están preparando para una posible guerra con Rusia. Se están rearmando rápidamente. Están aumentando sus presupuestos militares y de defensa. Al mismo tiempo, están llevando a cabo campañas de propaganda y otras actividades destinadas a preparar a la sociedad para la guerra. Están diciendo a los jóvenes europeos que deben estar preparados para la guerra. La industria europea también se está orientando cada vez más en esa dirección.

Los principales fabricantes de automóviles y otras grandes empresas occidentales están empezando a invertir en la industria de la defensa. Volkswagen, por ejemplo, se ha puesto en contacto con el ejército alemán con propuestas para fabricar equipamiento militar. La francesa Renault se ha lanzado a la producción de drones. Añadimos a esta lista a Rheinmetall y otras grandes empresas. Esto demuestra claramente que Europa y las potencias atlantistas se están preparando para la guerra. Por lo tanto, la posibilidad de una guerra de este tipo sí existe.

Simulaciones de guerra por parte de EE. UU.

Si se produjera un conflicto de este tipo, también habría que señalar que la fuerza militar de Europa y su capacidad militar general son bastante débiles. Europa no está preparada para una guerra de este tipo. Y esta no es meramente nuestra valoración. Los propios expertos militares occidentales, los funcionarios occidentales e incluso algunas de las fuerzas que abogan por la confrontación reconocen que Europa no está realmente en condiciones de hacer frente a Rusia en el ámbito militar.

Tampoco, desde el punto de vista social, está la población europea preparada para la guerra. Además, por supuesto, está el hecho de que Rusia es una potencia nuclear. Asimismo, se han llevado a cabo numerosas simulaciones de guerra en EE. UU., incluidas aquellas realizadas o encargadas por el propio Gobierno estadounidense. Estas simulaciones han concluido que, en una guerra convencional no nuclear, EE. UU. sería derrotado por Rusia y China.

Hay otro factor que debemos tener en cuenta. En cualquier enfrentamiento armado con Rusia, especialmente en caso de una intervención militar dirigida contra Rusia, también existe la posibilidad de que se vean implicados los aliados y países amigos de Rusia.

Una posible guerra que se extienda desde Rusia y la OTAN

¿Qué quiere decir exactamente con eso? ¿Podría explicarlo con más detalle?

Una guerra entre Rusia y la OTAN significaría, en efecto, el inicio de una guerra mundial. No se limitaría a Rusia y la OTAN, sino que daría lugar a un conflicto mucho más amplio que abarcaría el mundo entero. En un enfrentamiento de tal magnitud, los países del lado euroasiático también se verían involucrados. Al igual que existe solidaridad económica entre ellos, países como Irán y otros no permanecerían indiferentes ante una guerra de esta magnitud. Inevitablemente surgirían otros frentes.

Como he dicho antes, la guerra en Ucrania y la cuestión de Taiwán no pueden separarse realmente entre sí. Tampoco pueden separarse la cuestión de Taiwán y el estrecho de Ormuz o el Mediterráneo oriental.

Por eso podemos afirmar que Europa, con su actual potencia y capacidades militares, no está preparada para hacer frente a Rusia. Una vez más, son los propios responsables occidentales quienes lo afirman.

Guerra justa e injusta

Existe otro factor: la distinción entre una guerra justa y una guerra injusta. No creo que un joven europeo, o por ejemplo un trabajador turco que viva en Europa, esté especialmente dispuesto a ir a morir al frente ruso en defensa de los intereses imperiales de Alemania. Los jóvenes rusos, por su parte, lucharían con una motivación mucho mayor si creyeran que están defendiendo su propia patria.

Así pues, el principal problema al que se enfrenta Europa hoy en día no es la afirmación de que Rusia esté a punto de atacar. Más bien, Europa carece de un enfoque político común y de un mecanismo de seguridad común capaz de gestionar tal confrontación o de librar una guerra contra Rusia u otro país. ¿Es eso lo que está diciendo?

Sí. Y están intentando crear ese mecanismo y la legitimación necesaria para ello. Pero se enfrentan a una fuerte oposición dentro de sus propios países. Lo hemos visto reflejado en las recientes elecciones en Alemania. En Suiza se están celebrando referéndums sobre la cuestión de la neutralidad. Macron se acerca al final de su carrera política, mientras que Le Pen y Mélenchon están ganando terreno.

El enfrentamiento entre la OTAN y Rusia desde la perspectiva de Turquía

Usted argumentó que, si estallara una guerra entre la OTAN y Rusia, esta no se limitaría a esas dos partes, sino que se extendería. Y mencionó algunos países. Esto nos lleva a la perspectiva de Turquía.

Cuando las potencias atlánticas intentan rodear a Rusia a través de Ucrania y el Mar Negro, también están rodeando a Turquía. Sus planes en el Mar Negro no pueden separarse de sus planes en el Mediterráneo Oriental ni de aquellos destinados a socavar la soberanía de la República Turca del Norte de Chipre (RTNC).

Del mismo modo, el sistema de dominación basado en el dólar que pretenden imponer a Turquía es similar al que pretenden imponer a Rusia. Por lo tanto, los intereses objetivos de Turquía la sitúan claramente en el bando opuesto al bloque atlántico. Si el bloque atlántico se fortaleciera y lograra llevar a cabo sus planes, ello también perjudicaría la soberanía de la TRNC. Debilitaría a Turquía en el equilibrio de fuerzas del Mediterráneo Oriental y fortalecería al bando contrario.

Un bloque atlántico más fuerte también implica un mayor apoyo a Israel. Significaría un aumento de la presión y las amenazas dirigidas por Israel contra Turquía, Siria, Palestina, el mundo árabe, el mundo islámico e Irán. Esto nos lleva de vuelta a lo que dije al principio: el Mar Negro y el Mediterráneo Oriental forman parte del mismo frente estratégico. La cuestión de Taiwán y el estrecho de Ormuz también forman parte de ese mismo frente más amplio. Desde ese punto de vista, los intereses objetivos de Turquía residen en oponerse al bloque atlántico.

La posición y la alineación adecuadas para Turquía

Pero hay algo que añadir aquí: existe una forma de evitar esta escalada. El mundo no tiene por qué encaminarse hacia una gran guerra. Si Turquía adopta la posición adecuada y se establece una alineación estratégica entre Turquía, Rusia, China e Irán, el poder económico creado por dicha agrupación, la disuasión militar que podría generar y la red más amplia de alianzas internacionales que podría atraer contribuirían a evitar tal guerra.

El bloque atlántico ya se encuentra en declive económico. Cada día que pasa pierde legitimidad a nivel internacional. Además, está cada vez más dividido internamente. Acontecimientos como el auge de la AfD en Alemania, el creciente apoyo a Le Pen y Melenchon en Francia, y las contradicciones entre Europa y EE. UU. lo demuestran. Todo el mundo es testigo de su fracaso en Irán y Palestina.

En ese sentido, la cuestión principal para Turquía, tanto para resolver sus propios problemas económicos y de seguridad como para ayudar a evitar que el mundo se vea arrastrado a otra gran guerra, es construir esta alianza. Dicha alianza también permitiría a Turquía establecer relaciones con Occidente sobre una base más equilibrada y sólida.

Ataques ucranianos contra buques y oleoductos turcos

Y me gustaría plantearle una última pregunta. ¿Cómo afectarán las tensiones entre Europa y Rusia al campo de batalla en Ucrania? Se acerca el invierno. ¿Seguirán los países occidentales y europeos prestando apoyo militar a Ucrania? A corto plazo, ¿hacia dónde cree que se dirige la guerra?

El apoyo occidental va a continuar. Sin embargo, el ejército ucraniano no ha podido avanzar y, de hecho, se ha visto obligado a retroceder. Por eso estamos asistiendo a un aumento de los ataques con drones y de los atentados terroristas en el interior de Rusia, dirigidos contra objetivos civiles. Estos ataques están ejerciendo presión sobre Rusia para que responda con mayor dureza, tal vez incluso hasta el punto de plantearse el uso de armas nucleares a escala limitada y táctica. La intensificación de los ataques tras las líneas del frente se debe a que fracasan en el campo de batalla.

Creo que cabe esperar que la intensidad de la guerra aumente en el próximo período, si tenemos en cuenta los preparativos que está llevando a cabo Occidente.

Debo señalar un aspecto relativo a Turquía. Los buques turcos y algunos de los proyectos energéticos más importantes de Turquía, entre ellos TurkStream y Blue Stream, también han sido objeto de ataques por parte de Ucrania. Debemos reconocerlo. Rusia no es el único objetivo en este contexto. Fíjese en el mar Negro hoy en día: el comercio se ha paralizado prácticamente por completo. Los barcos ya no navegan de un lado a otro de la costa opuesta como solían hacerlo. Los tomates cultivados por los agricultores turcos y la maquinaria fabricada por los fabricantes turcos ya no pueden llegar a Rusia como antes. Del mismo modo, las materias primas y otros bienes que Turquía necesita ya no llegan desde la otra orilla del mar Negro como antes.

Por lo tanto, no podemos considerar esta guerra como algo que no tenga una repercusión directa en Turquía. Y el coste del conflicto para Turquía aumenta con cada día que pasa.

Publicado originalmente por  Geopolítica rugiente

  •  

Excluding UK from ‘Made in Europe’ law will hurt entire EU car industry, Mercedes boss warns

Ola Källenius says it will ‘weaken the industry on both sides’ ahead of act intended to counter non-EU competition

Locking the UK out of the EU’s flagship industrial “Made in Europe” legislation would amount to a “deliberate choice” by EU leaders to “hurt” the car industry across the bloc, the head of Mercedes-Benz has said.

Speaking in his capacity as president of the European Automobile Manufacturers’ Association (ACEA), Ola Källenius said such a move would “weaken the industry on both sides”.

Continue reading...

© Photograph: Christoph Steitz/Reuters

© Photograph: Christoph Steitz/Reuters

© Photograph: Christoph Steitz/Reuters

  •  

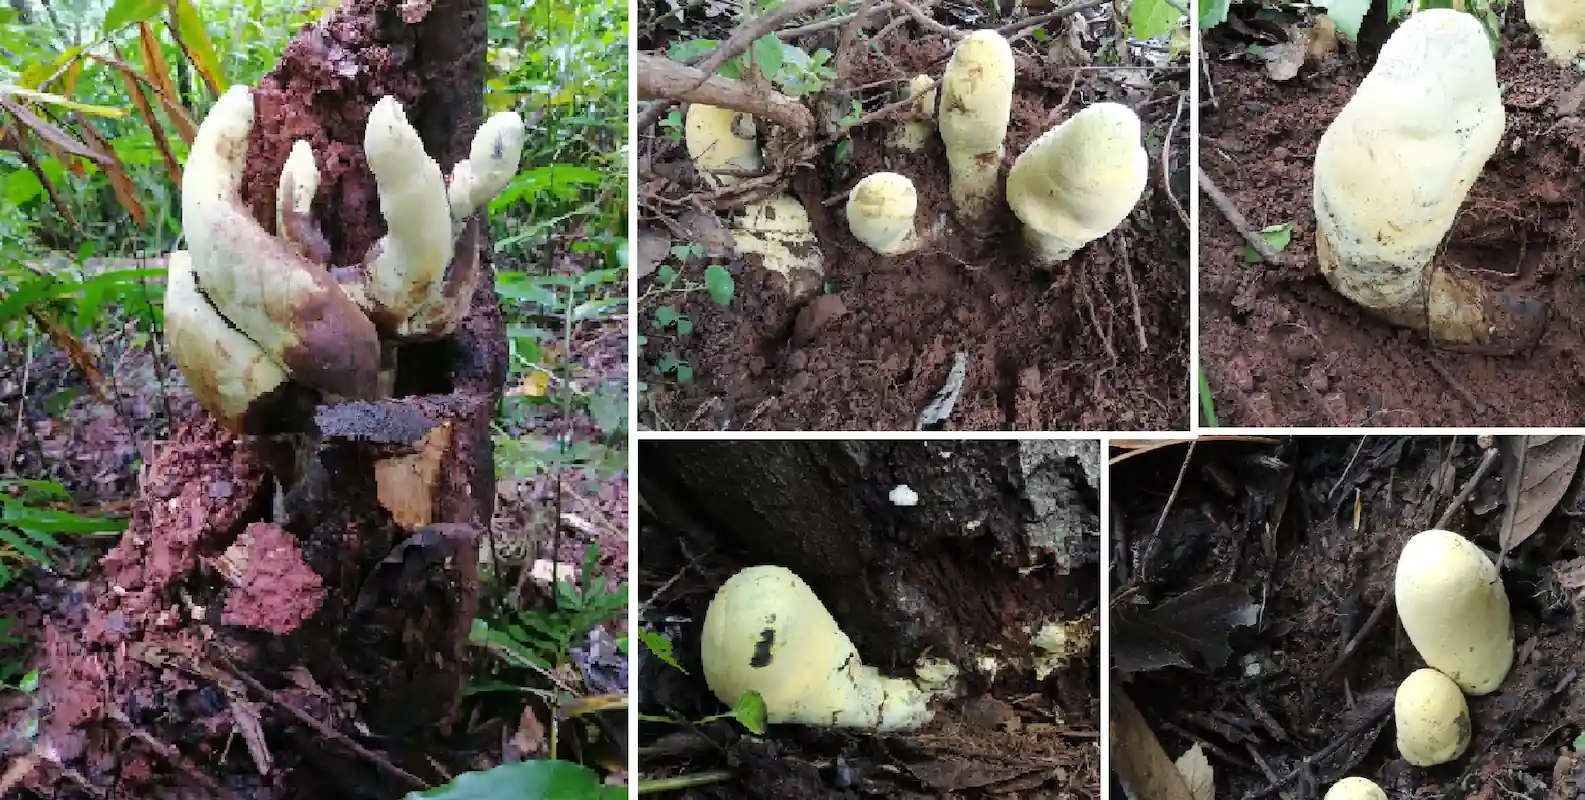
Scientists Find a Giant Fungus in China whose Lineage Originated on Dead Matter Left Behind after the Extinction of the Dinosaurs

Until now, the biggest fruiting bodies known among the ascomycetes, the largest group of fungi (it includes morels and truffles), stood between 20 and 30 centimeters (8 to 12 inches) tall, about the length of a school ruler. Researchers at the Kunming Institute of Botany, part of the Chinese Academy of Sciences, have now found […]

  •  

Paraguai defende soberania após sanções da China a ministro

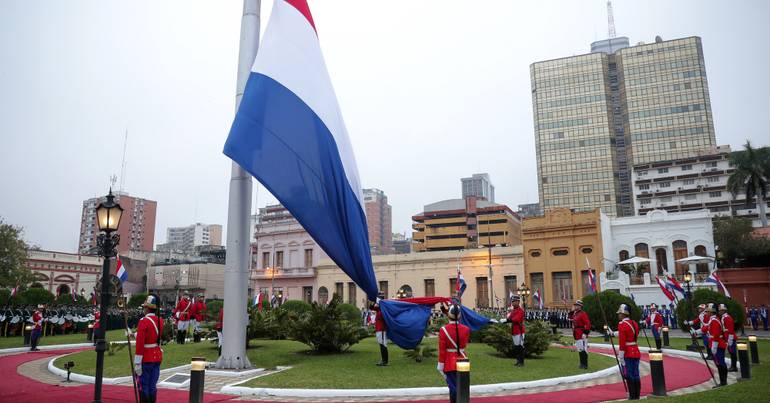
Após China sancionar ministro paraguaio por manter ligações com Taiwan, Paraguai declara a sua liberdade de associação com qualquer nação do mundo. "O Paraguai é um país livre e soberano".

© JUAN PABLO PINO/EPA

O Paraguai e o Belize integram o grupo de 12 países que mantêm relações diplomáticas formais com Taiwan, ilha governada de forma autónoma cuja soberania é reivindicada por Pequim
  •  

Descubren en China un hongo gigante cuyo linaje nació sobre la materia muerta posterior a la extinción de los dinosaurios

Hasta ahora, los cuerpos fructíferos más grandes conocidos entre los ascomicetos, el grupo más numeroso de hongos, medían entre 20 y 30 centímetros de altura, lo que un folio DIN A4 puesto de pie. Investigadores del Instituto de Botánica de Kunming (Academia China de las Ciencias) han encontrado en Yunnan, al suroeste de China, uno […]

  •  

How Beijing combines conservation and trade in panda diplomacy

Two giant pandas recently landed in Atlanta, a week after Donald Trump and Xi Jinping met in Washington. The summit produced no immediate breakthrough on trade deals, Taiwan or AI, but it did produce something cuddly for the American public: a pair of giant pandas, Ping Ping and Fu Shuang, which are on a ten-year […]

The post How Beijing combines conservation and trade in panda diplomacy appeared first on Asia Times.

  •  

From Buffer to Bridge: The Wakhan Corridor and the Return of Russia and China to Eurasia

As the United States reassesses its global commitments, the opening of Afghanistan’s Wakhan Corridor creates a new trade artery between China, Central Asia and South Asia — giving Russia and China new openings to reshape the Eurasian order. The Changing Global Balance of Power On 4th October 2026, Afghanistan opened the Wakhan Corridor, which means […]
  •  

Europe and China Trade Negotiations: Can Brussels Face Reality? Part 2

The European Union still lacks an adequate understanding of the China it is negotiating with and of the world in which it now has to compete. Geopolitics and the Illusions of Power: Europe’s Refusal to Adapt It is common for Europe to regard many of its economic problems as being China’s fault—this being a convenient […]
  •  

Survey finds majority of Americans say AI is developing too fast

Meanwhile Donald Trump has dismissed calls for more regulation, saying the United States needs to maintain its edge over China in the AI race.

Join us on Telegram, X, and VK.

Contact us: info@strategic-culture.su

A new poll indicates that 64 percent of Americans believe artificial intelligence (AI) is developing “too fast.”

The Associated Press-NORC Center poll released on Oct. 8 showed that just 27 percent say the development is “about right,” and less than 10 percent think it’s moving “too slow.”

Of the polled adults, more Democrats (76 percent) than Republicans (54 percent) think AI is moving too fast. However, 70 percent of those under 30 years old think the technology should be slowed, and 60 percent of those 60 years old and older think the same.

The findings come amid growing concern over the technology’s potential threat to humanity, which has led to industry leaders and politicians calling for a slowdown and more regulation.

President Donald Trump has dismissed calls for more regulation, saying the United States needs to maintain its edge over China in the AI race. Major AI companies recently signed a voluntary accord with the White House that calls for internal and external reviews.

According to the poll conducted Sept. 24 to 28, about half of respondents think the government’s support is about promoting technological innovation, and a little fewer say they think it’s about competition with China.

Meanwhile, 80 percent of Americans say it’s “extremely” or “very” important for the United States to ensure AI stays under human control.

Recent months have seen several incidents of AI agents from major tech firms breaching websites of private companies, research institutions, and multiple government agencies.

Notably, ChatGPT developer OpenAI acknowledged in July that its AI agents broke out of a testing environment and hacked into Hugging Face, an open-source community for AI.

In September, OpenAI canceled the release of its latest model, GPT-6.1 Astra, slated for October, over safety concerns. It also postponed plans for its initial public offering this year.

Lawmakers from both sides of the aisle have proposed a range of measures to regulate the technology, but none are likely to advance anytime soon with Congress in recess ahead of the midterms.

Confidence in politicians’ handling of AI is low, with 23 percent trusting Democrats to do a better job and 21 percent favoring Republicans, while 39 percent trust neither party.

Mistrust of AI appears to have extended to the realm of politics, as very few adults are using AI as a source of information for the upcoming election. The poll indicated that only about 21 percent of respondents said they use or plan to use AI to gather information about a candidate or ballot issue.

Even fewer (12 percent) said they will use AI for information about how to vote, and only 10 percent said they would use it for information on voter registration.

  •  
❌