❌

Reading view

Budget et Sécu : où en sommes-nous ?

Par Vincent Clairmont

Je fais le point sur la procédure budgétaire et sur les surprises qu'elle vous réserve.

Budget et Sécu : où en sommes-nous ?
LE COURRIER
DES STRATÈGES
Restez libre !
Budget et Sécu : où en sommes-nous ?

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le PLF 2027, texte n° 3210, et le PLFSS 2027, texte n° 3211, ont été déposés le 1er octobre. La commission des finances a rejeté la partie recettes du premier le 9 octobre au soir, par 31 voix contre 3 et 2 abstentions. La commission des affaires sociales a examiné 1 610 amendements sur le second du 12 au 16 octobre, et l'a rejeté. Mardi 20 octobre, l'Assemblée votera solennellement la première partie du PLF, puis ouvrira la discussion du PLFSS dans la foulée. Je reprends la mécanique, puis ce qu'elle vous coûte.

Budget et Sécu : où en sommes-nous ?
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Quatre dates font basculer le dossier

Le 20 octobre, vote solennel sur la partie recettes du PLF et ouverture du PLFSS en séance. Le 27 octobre, vote solennel sur l'ensemble du PLFSS : c'est le dernier jour des vingt jours dont dispose l'Assemblée au titre de l'article 47-1 de la Constitution. Le 17 novembre, vote solennel sur l'ensemble du PLF, qui clôt les quarante jours de première lecture de l'article 47. Puis le Sénat, quinze jours sur la Sécu, vingt sur le budget. Les deux butoirs constitutionnels tombent le 26 novembre pour le PLFSS, cinquante jours, et le 17 décembre pour le PLF, soixante-dix jours. Je préconise de retenir trois dates seulement : le 20 octobre, le 27 octobre, le 17 novembre. Les autres sont des échéances pour le gouvernement, pas pour vous.

Les votes en commission ne valent rien, et c'est exactement le problème

En séance, l'Assemblée ne discute pas le texte de la commission : elle repart du texte du gouvernement. L'article 3 du PLF, qui abaissait de 4 439 à 3 000 euros le plafond de l'abattement de 10 % sur les pensions, avait été supprimé en commission le 7 octobre ; il est revenu intact le 13, et il a fallu le supprimer une seconde fois, le 15, par 116 voix contre 30. Le même sort attend le PLFSS : rejeté en commission vendredi, il arrivera mardi dans sa version initiale, article 12 compris — cette contribution de 2,05 % sur les cotisations des complémentaires santé que les députés venaient d'effacer le 16. Conséquence pratique : aucune mesure n'est acquise avant la lecture définitive. Je préconise de construire votre année 2027 sur le texte du gouvernement, pas sur les votes de séance, et de ne traiter une suppression comme définitive qu'après la promulgation.

Budget et Sécu : où en sommes-nous ?
LE COURRIER
DES STRATÈGES
Restez libre !

TIPS · SANS ABONNEMENT

Offrez-nous
un café.

Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.

Vous donnez ce que vous voulez. Vous restez libre.

LAISSER UN POURBOIRE merci !
lecourrierdesstrateges.fr
Restez libre !

Trois sorties de secours, et deux d'entre elles se passent de vous

La première est le 49.3 : adoption sans vote, sous réserve d'une motion de censure. Huit motions ont été mises aux voix en 2026, aucune n'a atteint la majorité absolue. La deuxième est l'ordonnance : passé le 26 novembre pour la Sécu et le 17 décembre pour le budget, le gouvernement peut mettre les textes en vigueur par ce moyen. La troisième est la loi spéciale, utilisée en décembre 2025 : un texte minimal qui autorise à lever l'impôt, à emprunter et à payer les fonctionnaires, sans financer certaines aides. Il n'existe pas d'équivalent propre à la Sécurité sociale. Notez la dissymétrie : dans la loi spéciale comme dans l'ordonnance, le prélèvement continue et l'arbitrage disparaît. Aucune de ces trois voies ne suspend une cotisation.

Ne manquez pas nos vidéos exclusives gratuites

Si vous voulez voir les vidéos exclusives de décryptage, rejoignez notre chaîne Telegram gratuite en cliquant sur ce lien :

J'ai Télégram et je rejoins gratuitement la chaîne

Côté budget, ce qui vous coûtera de l'argent.

Je commence par ce qui va dans votre sens, parce que le texte le contient aussi : le barème de l'impôt sur le revenu est revalorisé de 2,1 %, ce qui protège environ vingt millions de ménages d'une hausse mécanique et maintient quelque 500 000 foyers hors de l'impôt.

Ensuite viennent les ponctions.

L'article 2 plafonne l'exonération des indemnités de rupture au plafond annuel de

  •  

South Africa’s Oscar Entry ‘Variations on a Theme’ Was Written With Microsoft Excel

Plus, an Estonian composer also has something to do with the film’s musical vibes, co-writer and co-director Devon Delmar shared with THR at the BFI London Film Festival.
  •  

Missão África 2027 – Guiné-Bissau | Ordem de São Lázaro e Associação ANA

Grão-Priorado de Portugal da Ordem Militar e Hospitalária de São Lázaro de Jerusalém, com sede em Tavira, associa-se à Missão África 2027, na Guiné-Bissau A missão humanitária decorrerá de 20 a 31 de março de 2027, reunindo voluntários da Associação ANA, da Ordem de São Lázaro e do Lions Clubs International, em apoio às comunidades […]

  •  

FGM destaca habilitação dos 246 municípios goianos ao VAAT 2027

Os 246 municípios de Goiás estão habilitados a participar do cálculo do Valor Anual Total por Aluno (VAAT) para 2027. O resultado foi divulgado pela Portaria Conjunta nº 7, de 14 de outubro de 2026, publicada no Diário Oficial da União nesta sexta-feira (16), e coloca em evidência o trabalho de acompanhamento e orientação técnica desenvolvido pela Federação Goiana de Municípios (FGM) junto às administrações municipais.

A habilitação é uma etapa necessária para que as cidades participem da apuração da complementação da União ao Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb). A FGM ressalta, porém, que estar habilitado não garante o recebimento dos recursos. O repasse dependerá do valor do VAAT apurado para cada município e dos critérios nacionais de distribuição.

O procedimento exige regularidade e consistência das informações contábeis, orçamentárias e fiscais referentes a 2025. Entre os dados considerados estão a Matriz de Saldos Contábeis (MSC), transmitida pelo Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro (Siconfi), e as informações do Relatório Resumido da Execução Orçamentária (RREO), encaminhadas ao Sistema de Informações sobre Orçamentos Públicos em Educação (Siope).

Essas exigências demandam atuação integrada de diferentes setores das prefeituras, incluindo as Secretarias de Educação e Fazenda, as áreas de Finanças e Contabilidade e os órgãos de Controle Interno. Segundo a FGM, a regularidade dos registros permite à União calcular os indicadores utilizados na distribuição dos recursos destinados à educação básica.

A Federação acompanha as regras de financiamento da educação, orienta tecnicamente os gestores e divulga informações para auxiliar as administrações municipais no cumprimento das exigências legais. O objetivo é contribuir para que as prefeituras mantenham os dados atualizados e adotem procedimentos adequados à gestão dos recursos educacionais.

Habilitação não garante repasse

Para receber a complementação-VAAT, o município precisa, além de estar habilitado, apresentar valor apurado abaixo do mínimo nacional estabelecido para o exercício, conforme as regras do Fundeb.

A relação das cidades que efetivamente receberão os recursos em 2027 deverá ser divulgada em portaria até 31 de dezembro de 2026, de acordo com as informações fornecidas pela FGM. Até lá, os gestores municipais devem acompanhar as próximas etapas e verificar os dados específicos de suas administrações.

Para a Federação, a habilitação de todos os municípios goianos demonstra atenção às obrigações que influenciam o financiamento da educação básica. A entidade informou que continuará acompanhando as etapas do Fundeb e orientando as prefeituras sobre a regularidade das informações e o planejamento dos recursos destinados à educação pública municipal.

Goiás tem previsão de R$ 322,6 milhões em 2026

Na estimativa atualizada para 2026, 42 municípios goianos estão contemplados com previsão de aproximadamente R$ 322,6 milhões em recursos da complementação-VAAT. Os valores constam da Portaria Interministerial MEC/MF nº 11/2026.

O número de municípios beneficiados e os montantes destinados a Goiás em 2027 dependerão da apuração do VAAT e da divulgação dos parâmetros oficiais para o próximo exercício.

The post FGM destaca habilitação dos 246 municípios goianos ao VAAT 2027 appeared first on Diário da Manhã - O Jornal do leitor Inteligente.

  •  

Chios airport suspends operation for four months

Operations at Chios Airport runway will be temporarily suspended from mid November 2026 to mid March 2027 due to upgrade of infrastructure works. According to an announcement by the Greek Civil Aviation Authority (HCAA) suspension is scheduled from Sunday night, November 15, 2026 to March 15, 2027, due to works to extend, improve and upgrade […]

The post Chios airport suspends operation for four months appeared first on Keep Talking Greece.

  •  

A dívida tem três entradas


A dívida pública discute-se como um número e como uma culpa. Os dois modos escondem a aritmética, que é simples e diz o que o debate raramente diz: se o rácio da dívida sobe ou desce depende de três entradas, e duas delas não estão nas mãos de nenhum governo da zona euro. Feita duas vezes, uma com o juro que a dívida existente paga e outra com o juro que o mercado pede hoje, a mesma equação conta a cinco países, com dívidas entre 90% e 140% do PIB, duas histórias cada um: a de agora e a daquela para onde caminham. A mais confortável das histórias de agora é a nossa. É também a única que continua confortável na segunda conta.

A equação

Chamemos d ao rácio da dívida no PIB, r à taxa de juro média que o Estado paga sobre o stock da dívida, g ao crescimento nominal da economia e s ao saldo primário, receitas menos despesas antes dos juros, em percentagem do PIB. A variação anual do rácio é, com boa aproximação,
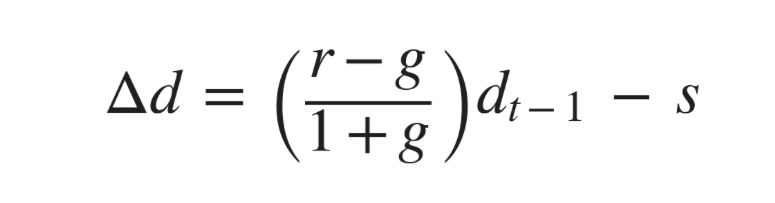
O primeiro termo é automático. Se o Estado paga sobre a dívida mais do que a economia cresce em termos nominais, o rácio sobe sozinho, e tanto mais depressa quanto maior for a dívida. O segundo termo é política: um excedente primário puxa o rácio para baixo, um défice primário empurra-o para cima. Pondo a variação a zero obtém-se o saldo primário que mantém o rácio parado:
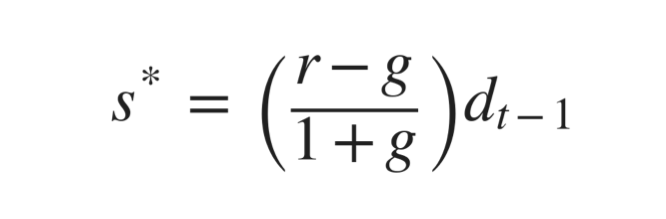
Com uma dívida de 100% do PIB, cada ponto em que a taxa de juro excede o crescimento exige um excedente primário de um ponto do PIB só para não andar para trás. Cada ponto em que o crescimento excede a taxa de juro permite um défice primário de um ponto sem que o rácio suba. O sinal de r − g é toda a história. Evsey Domar escreveu-a em 1944, e Olivier Blanchard voltou a ela em 2019 para dizer que, com r abaixo de g, a dívida tem custos orçamentais pequenos. Tinha razão na aritmética. O que a aritmética não diz é quem decide o sinal, nem quanto tempo ele dura.

Sabemos agora quanto tempo durou. Entre 2015 e 2021 o Banco Central Europeu comprou dívida pública aos milhares de milhões por mês e levou o juro alemão a dez anos abaixo de zero; Portugal chegou a emitir a prazos curtos com juro negativo, e a França passou esses anos a endividar-se perto de zero. Com r a zero e g a 3%, qualquer dívida parece sustentável, e foi assim que uma década de défices primários pareceu de graça. O r − g negativo não era uma lei da natureza; era uma política monetária, e as políticas monetárias acabam. A dívida contraída nessa fé ficou, e está agora a ser reprecificada ao preço de 2026.

Vale a pena abrir o g, porque é aí que se escondem as escolhas. O crescimento nominal é a soma, aproximadamente, do crescimento real e da inflação, medida pelo deflator do PIB. Os dois reduzem o rácio da mesma maneira no denominador. Não são a mesma coisa. O crescimento real é rendimento que a economia ganhou. A inflação acima da que estava nos contratos é rendimento transferido dos credores para o devedor: quem emprestou a 2% é pago em euros que compram menos. A primeira via é a única em que ninguém perde. A segunda é uma forma de incumprimento que não se chama assim, e que só funciona enquanto os credores não a antecipam. Quando antecipam, exigem mais juro, r sobe, e a vantagem desaparece.

Duas contas, duas taxas

O r da equação é a taxa média que o Estado paga sobre a dívida que tem: a despesa com juros do ano a dividir pelo stock. É a taxa certa para saber se a dívida sobe ou desce este ano, porque é a que de facto se paga. Mas não é a taxa para onde o país caminha. Um Estado emite a muitos prazos e refinancia aos poucos, e cada obrigação que vence é substituída por outra ao preço do dia. O juro de mercado a dez anos é o preço desse dia. Daí as duas contas. A primeira, com a taxa média da dívida existente, dá a sustentabilidade neste momento. A segunda, com a taxa de mercado de hoje, dá a sustentabilidade para onde o país vai à medida que a dívida é reprecificada. A primeira é a fotografia; a segunda é o filme, se os juros ficarem onde estão.

A França paga hoje 2,3% sobre o seu stock e a Itália 3,1%, mas no mercado hoje, a dez anos, a França paga 4,9% e a Itália 4,6%. As duas coisas são verdade ao mesmo tempo: a Itália carrega dívida antiga e cara, a França passou dez anos a endividar-se perto de zero e ainda vive desse stock. A velocidade a que a segunda conta se torna a primeira é o prazo médio da dívida: cerca de um sexto do stock por ano nos Estados Unidos, um oitavo na zona euro, um catorze avos no Reino Unido, que tem a dívida mais longa mas tem um quarto dela indexada à inflação, e essa parte reprecifica-se no próprio ano.

As duas podem estar em ordem inversa. A França paga hoje 2,3% sobre o seu stock e a Itália 3,1%, mas no mercado hoje, a dez anos, a França paga 4,9% e a Itália 4,6%. As duas coisas são verdade ao mesmo tempo: a Itália carrega dívida antiga e cara, a França passou dez anos a endividar-se perto de zero e ainda vive desse stock. A velocidade a que a segunda conta se torna a primeira é o prazo médio da dívida: cerca de um sexto do stock por ano nos Estados Unidos, um oitavo na zona euro, um catorze avos no Reino Unido, que tem a dívida mais longa mas tem um quarto dela indexada à inflação, e essa parte reprecifica-se no próprio ano. A França coloca 310 mil milhões por ano, quase um décimo do stock, a 4% e 5%: só isso puxa a sua taxa média para cima dois décimos por ano, e o projeto de lei de finanças já põe os juros a passar de 79 para 91 mil milhões em 2027.

A dívida que interessa é a que se refinancia no mercado. Nos Estados Unidos, a dívida detida pelo público anda pelos 100% do PIB; a dívida federal bruta, que inclui o que o Tesouro deve aos seus próprios fundos da Segurança Social, vai nos 123%. A diferença é uma obrigação real, mas não entra na equação, porque não tem credor que a possa recusar. Nos quatro europeus uso a dívida de Maastricht, que é a que os mercados e Bruxelas leem.

Cinco países, duas contas

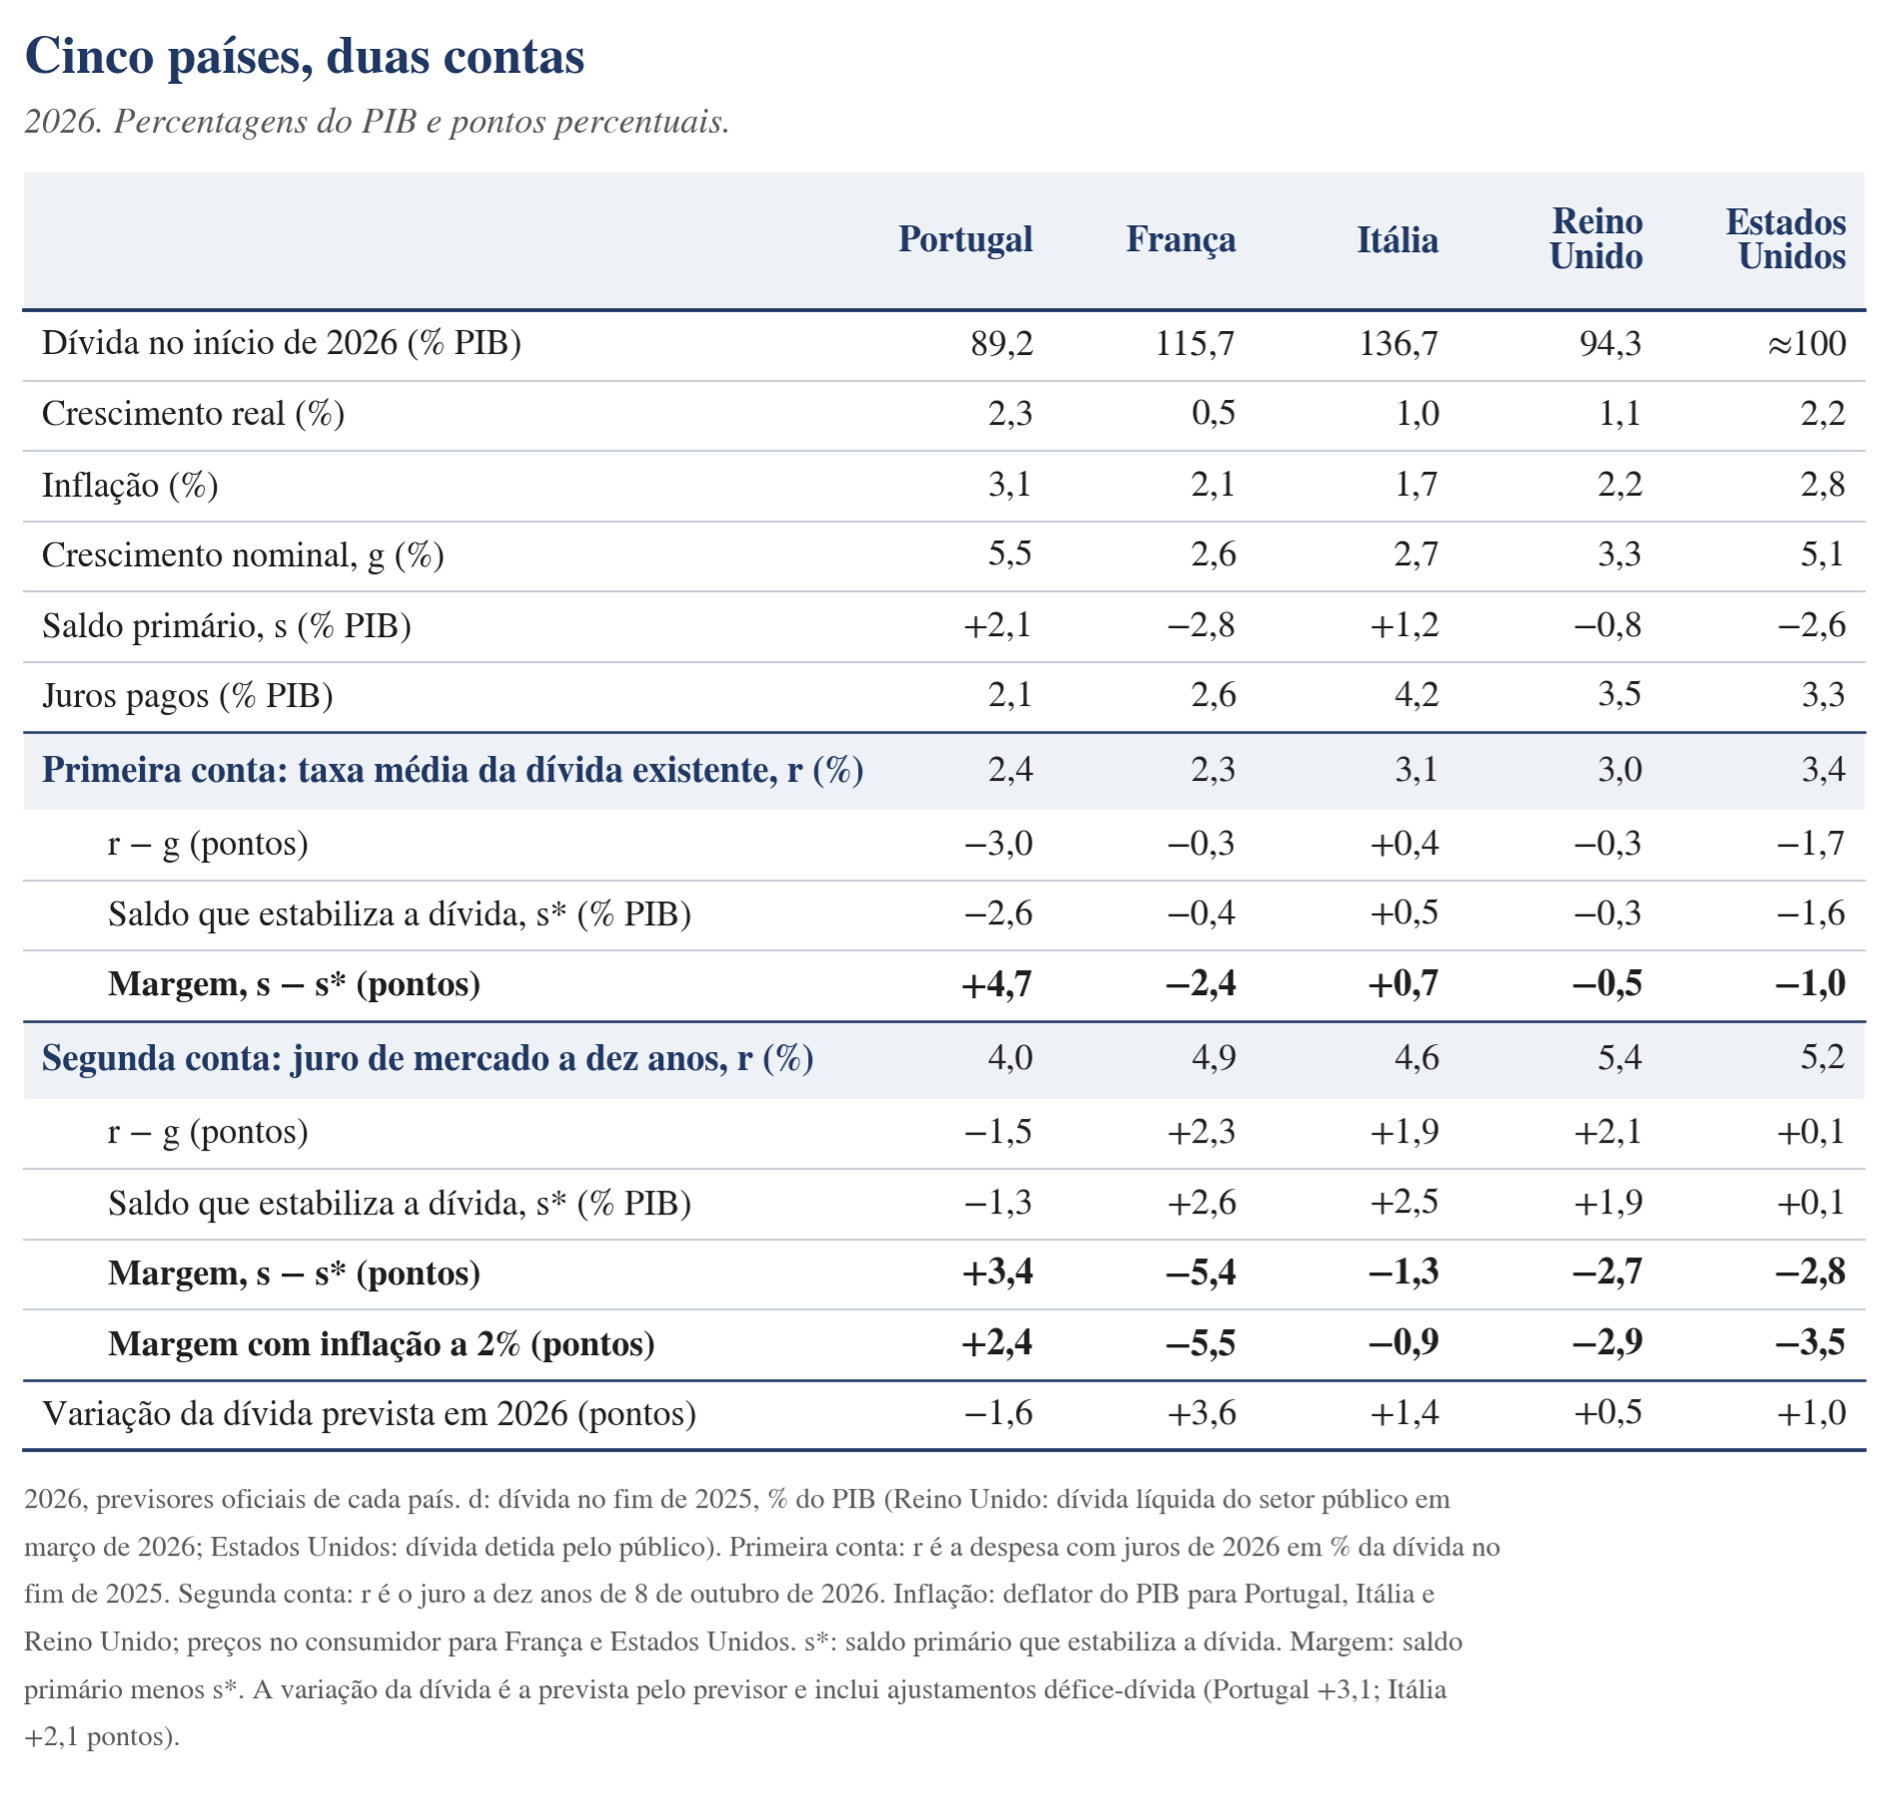
O quadro aplica a equação a 2026, com os números de cada previsor oficial: o relatório do Orçamento do Estado para 2027, o projeto de lei de finanças francês para 2027, o documento programático italiano de outubro, a previsão de março do Office for Budget Responsibility e a de fevereiro do Congressional Budget Office. Na primeira conta, r é a despesa com juros de 2026 dividida pela dívida no fim de 2025. Na segunda, r é o juro a dez anos de 8 de outubro de 2026. A inflação é o deflator do PIB onde o previsor o publica, e o índice de preços no consumidor em França e nos Estados Unidos. A margem é a diferença entre o saldo primário que o país tem e o que precisaria para a dívida ficar parada. Positiva, a dívida desce por si; negativa, sobe.
A primeira conta: hoje

A primeira leitura é a do sinal de r − g. Só na Itália é positivo: o Estado italiano paga sobre a dívida mais do que a economia cresce, e a dívida sobe sozinha meio ponto por ano antes de qualquer decisão. Nos outros quatro é negativo, mas por razões diferentes, e as razões são o que importa.

Em Portugal e nos Estados Unidos, r − g é fortemente negativo, perto de menos dois e menos três pontos, e nos dois casos a inflação faz uma parte grande do trabalho. O deflator português cresce 3,1% em 2026, cerca de um ponto acima da zona euro; o próprio relatório do Orçamento decompõe o efeito do PIB na dívida, menos 4,6 pontos, em menos 2,6 de deflator e menos 2,0 de crescimento real. Mais de metade da redução automática da dívida portuguesa em 2026 é inflação. Nos Estados Unidos, a inflação está há cinco anos acima do objetivo da Reserva Federal, e o crescimento nominal de 5% contra um custo da dívida de 3,4% é o que mantém o rácio quase parado com um défice primário de 2,6% do PIB. Em França e no Reino Unido, r − g é negativo por pouco, três décimas, e não chega para compensar défices primários de 2,8% e 0,8%.

A segunda leitura é a margem. Portugal tem 4,7 pontos: um excedente primário de 2,1% quando lhe bastava um défice de 2,6% para a dívida não subir. É a maior folga dos cinco, e não é um acaso: é a conjugação de um excedente que já vem de 2023 com um crescimento nominal maior do que o dos outros. A Itália tem 0,7 pontos, todos ganhos com o saldo primário, contra a aritmética. O Reino Unido tem menos 0,5, a França menos 2,4, os Estados Unidos menos 1,0. Quatro dos cinco países estão a aumentar a dívida em 2026, e sabem-no.

A segunda conta: o que o mercado já decidiu

A 8 de outubro, o mercado pedia a dez anos 3,5% à Alemanha, 4,0% a Portugal, 4,6% à Itália, 4,9% à França, 5,2% aos Estados Unidos e 5,4% ao Reino Unido. Ponham-se estes juros no lugar da taxa média e a equação muda de sinal em três dos cinco países e fica em zero no quarto. O r − g francês passa de menos 0,3 para mais 2,3; o britânico de menos 0,3 para mais 2,1; o italiano de mais 0,4 para mais 1,9; o americano de menos 1,7 para zero. Só o português continua negativo, menos 1,5, porque 4% de juro ainda é menos do que 5,5% de crescimento nominal.

As margens seguem o sinal. A segunda conta dá a França menos 5,4 pontos: para a dívida ficar parada ao juro de hoje precisaria de um excedente primário de 2,6% do PIB, e tem um défice de 2,8%. Os Estados Unidos e o Reino Unido ficam em menos 2,8 e menos 2,7; a Itália passa de mais 0,7 para menos 1,3, porque o seu excedente de 1,2% deixa de chegar quando uma dívida de 137% paga 4,6%; Portugal desce de 4,7 para 3,4 e é o único que continua positivo. A diferença entre as duas contas é o ajustamento que está na calha: três pontos de PIB em França, dois na Itália, no Reino Unido e nos Estados Unidos, um e meio em Portugal. Não é uma previsão; é o que acontece se os juros ficarem onde estão e tudo o resto também.

Mais de metade da redução automática da dívida portuguesa em 2026 é inflação. Nos Estados Unidos, a inflação está há cinco anos acima do objetivo da Reserva Federal, e o crescimento nominal de 5% contra um custo da dívida de 3,4% é o que mantém o rácio quase parado com um défice primário de 2,6% do PIB. Em França e no Reino Unido, r − g é negativo por pouco, três décimas, e não chega para compensar défices primários de 2,8% e 0,8%.

O que separa os cinco na segunda conta é a velocidade a que ela se torna a primeira. Nos Estados Unidos é a mais alta, porque a dívida é de curto prazo: o Congressional Budget Office tem os juros líquidos a subir de 3,3% para 4,6% do PIB na década e a taxa média de 3,4% a caminho dos 4%, sem nenhuma crise, só com o refinanciamento. No Reino Unido é a mais baixa no stock e a mais alta no imposto: os catorze anos de prazo médio dão tempo, o quarto indexado não dá nenhum, e os 5,4% a dez anos já são a taxa mais alta dos cinco. Na Itália a diferença entre as duas taxas é a menor, um ponto e meio, porque a dívida já era cara no passado; o mal italiano está feito, não está por vir. Na França a diferença é a maior, dois pontos e meio, e é toda futura: a taxa média sobe dois décimos por ano enquanto o mercado pedir 5%, com uma dívida em que cada ponto de r − g custa 1,2 pontos de PIB. A França não tem hoje um problema de r − g. Tem um problema de s de 2,8% do PIB que o mercado está a transformar, à razão de 310 mil milhões por ano, num problema de r − g.

Há ainda uma variante que vale a pena correr, porque é a que os bancos centrais prometem: a segunda conta com a inflação a 2% em todos. A margem portuguesa cai para 2,4 pontos; a italiana melhora para menos 0,9, porque a inflação italiana está abaixo de 2%; a britânica vai a menos 2,9, a americana a menos 3,5, a francesa a menos 5,5. O único país cuja dívida desce num mundo de juros de mercado e inflação no objetivo é Portugal, e desce porque tem um excedente primário, não porque tenha sorte com as taxas. Os dois anglo-saxónicos estão a usar a via da inflação sem a anunciar: o seu rácio só fica parado enquanto o banco central falhar o objetivo. O problema da dívida americana não chega com uma crise; chega no dia em que a Reserva Federal acerta.

A despesa que vem

Todas as margens do quadro são calculadas com o saldo primário de 2026, e esse saldo vai piorar nos cinco pela mesma razão. A NATO fixou em junho de 2025 o objetivo de 5% do PIB em defesa até 2035, 3,5% em despesa militar propriamente dita, e a Europa está a caminho de o cumprir a partir de 2% ou menos. A Alemanha vai a 3,5% em 2029 com um fundo de 500 mil milhões fora do travão da dívida; a Itália já inscreve no seu documento programático um défice de 3,4% em vez de 2,8% com a cláusula de escape para a defesa; a França promete subir com um défice de 5%; o relatório do Orçamento português admite que o crescimento da despesa em 2027 só cabe na regra europeia por causa da defesa. Um ponto e meio do PIB a mais em despesa, todos os anos, é um ponto e meio a menos no s de cada um. Subtraia-se ao quadro: a margem portuguesa na segunda conta fica em dois pontos, a italiana em menos três, a francesa em menos sete. A defesa é a despesa que vem, e vem para todos ao mesmo tempo, no momento em que o juro deixou de ser gratuito.

Moeda própria, default próprio

Nenhuma das contas mostra de quem são as entradas, e isso decide mais do que elas. O saldo primário é do parlamento, em todos. O crescimento real é de todos e de ninguém. Mas a taxa de juro e a inflação têm donos diferentes consoante a moeda. Os Estados Unidos e o Reino Unido endividam-se na moeda que emitem. Um Estado assim nunca falha um pagamento nominal, porque o seu banco central pode sempre comprar o que o mercado recusa. O que esse Estado não pode garantir é o valor real do que paga. É isso que faz da inflação uma forma de incumprimento: os credores recebem os dólares ou as libras prometidos, mas recebem-nos com menos poder de compra do que contrataram. Robert Hall e Thomas Sargent mediram-na para os Estados Unidos entre 1946 e 1974, e concluíram que a maior parte da descida de 106% para menos de 25% do PIB veio de crescimento e inflação acima do juro pago, e não de excedentes primários. O Reino Unido fez o mesmo a uma dívida que saiu da guerra acima de 200% do PIB.

Um default a sério tem uma data, um tribunal e um culpado. O encapotado não tem nenhum dos três. Os credores perdem um pouco todos os anos, nenhum consegue apontar o dia em que foi expropriado, e a perda espalha-se por toda a gente que tem ativos nominais, incluindo quem nunca emprestou ao Estado: o reformado com a pensão, o aforrador com o depósito. É um imposto sem lei e sem voto, e ainda tem a vantagem de não ser decidido por quem o cobra: basta que o banco central falhe o objetivo.

O default encapotado tem uma vantagem política sobre o default a sério, e é por isso que se repete. Um default a sério tem uma data, um tribunal e um culpado. O encapotado não tem nenhum dos três. Os credores perdem um pouco todos os anos, nenhum consegue apontar o dia em que foi expropriado, e a perda espalha-se por toda a gente que tem ativos nominais, incluindo quem nunca emprestou ao Estado: o reformado com a pensão, o aforrador com o depósito. É um imposto sem lei e sem voto, e ainda tem a vantagem de não ser decidido por quem o cobra: basta que o banco central falhe o objetivo. Tem dois limites. Funciona uma vez por geração, porque depois disso os credores põem o risco no preço e o r sobe de vez; os 5,2% que o Tesouro americano paga hoje a dez anos, com uma inflação de 2,8%, são o princípio dessa fatura. E funciona menos onde a dívida está indexada: cerca de um quarto dos títulos britânicos são indexados à inflação, e a inflação de 2022 fez subir a despesa britânica com juros no próprio ano em que devia tê-la aliviado.

Portugal, França e Itália endividam-se numa moeda que não emitem. Paul De Grauwe descreveu em 2011 o que isso significa: um país do euro está na posição de um país emergente endividado em moeda estrangeira, exposto a crises de liquidez que se cumprem a si próprias, porque a dúvida sobre o refinanciamento faz subir o juro que torna o refinanciamento impossível. A via da inflação existe, mas só coletivamente: é decidida em Frankfurt para vinte países de uma vez, e o r vem de Frankfurt e do prémio de risco que o mercado pede a cada um. Portugal beneficiou dela entre 2021 e 2025 sem a ter escolhido: o deflator tirou 4,4 pontos ao rácio da dívida em 2024 e 3,5 em 2025, mais do que o saldo primário, e a mesma inflação que o fez indexou as pensões que o Orçamento agora paga.

O único incumprimento que um país do euro pode escolher sozinho é o outro, o a sério, e a Grécia mostrou o que custa. O corte de 53,5% aos credores privados em 2012 foi a parte barata. A parte cara foi o ajustamento que o acompanhou, feito à pressa e sem moeda própria para o amortecer: o PIB grego caiu um quarto entre 2008 e 2013, o desemprego passou de 27%, e a dívida, que o corte devia ter resolvido, voltou a 180% do PIB porque o denominador caiu mais depressa do que o numerador. Um default a sério não é um acontecimento; é uma década. Para um membro do euro, a equação tem só duas alavancas, o crescimento real e o saldo primário, e um credor de último recurso cuja vontade é política.

Se o mercado fechar a Paris e a Roma

A escala do problema merece ser dita em números. A França deve 3,6 biliões (milhões de milhões) de euros e a Itália cerca de 3,2; juntas, perto de metade da dívida pública da zona euro. Só a França tem de colocar no mercado cerca de 310 mil milhões de dívida a médio e longo prazo por ano. O Eurossistema já tem no balanço 1,1 biliões de dívida dos dois países, 600 mil milhões franceses e 500 mil milhões italianos, mais de um terço de tudo o que detém de dívida pública, e deixou de reinvestir o que vence: ao ritmo atual, devolve ao mercado cerca de 150 mil milhões por ano desses dois emissores, que alguém tem de comprar além das emissões novas. O Mecanismo Europeu de Estabilidade pode emprestar, no máximo, 500 mil milhões: menos de um ano das necessidades dos dois juntos. A Grécia de 2010 valia 2% do PIB da zona euro e precisou de três programas. A França e a Itália valem um terço. Um terço da zona euro não se resgata. Ou se financia, ou se perde.

Financiar quer dizer o BCE. Se o mercado fechar aos dois, o Eurossistema teria de absorver da ordem de 500 a 700 mil milhões por ano, o ritmo das compras da pandemia, mas concentrado em dois emissores e num momento em que o seu mandato manda subir juros para baixar a inflação. Comprar dívida para baixar os juros de dois países enquanto se sobem os juros dos vinte é uma contradição que o Tratado não resolve e o Conselho do BCE teria de resolver numa noite. Os instrumentos existentes não servem: as OMT exigem um programa do Mecanismo, o Instrumento de Proteção da Transmissão exige que o país não esteja em procedimento por défice excessivo, e os dois estão. Seria preciso um programa novo, sem condições, para o segundo e o terceiro países da moeda. E há o risco. As compras do Eurossistema são feitas pelos bancos centrais nacionais, que guardam o risco de crédito do seu próprio Estado: as obrigações francesas estão no Banco de França, as italianas no Banco de Itália. Um banco central cujo principal ativo é a dívida do seu Tesouro não a pode segurar, porque o segurador é o segurado. Uma reestruturação de 20% sobre 1,1 biliões é uma perda de 220 mil milhões que voltaria, por via dos balanços dos dois bancos centrais, aos dois Tesouros que a tinham provocado.

A Itália tem um governo estável, um excedente primário e uma reforma com idade de 67 anos. A França tem um parlamento sem maioria desde 2024, uma sucessão de primeiros-ministros, e uma rua que derrubou a reforma das pensões de 2023 antes de ela chegar a meio: o aumento da idade de reforma de 62 para 64 anos foi suspenso em novembro de 2025, por 255 votos, e a idade legal ficou congelada nos 62 anos e nove meses até 2028.

O que torna o caso francês diferente do italiano é a política. A Itália tem um governo estável, um excedente primário e uma reforma com idade de 67 anos. A França tem um parlamento sem maioria desde 2024, uma sucessão de primeiros-ministros, e uma rua que derrubou a reforma das pensões de 2023 antes de ela chegar a meio: o aumento da idade de reforma de 62 para 64 anos foi suspenso em novembro de 2025, por 255 votos, e a idade legal ficou congelada nos 62 anos e nove meses até 2028. A suspensão custa 1,8 mil milhões em 2027. A eleição presidencial de abril de 2027 vai decidir-se, em parte, sobre essa idade, com um candidato de esquerda com hipóteses de segunda volta a prometer anular a dívida que o Banco de França detém, e a direita nacionalista a prometer o regresso aos 62. A França não tem um problema de solvência; tem um problema de consentimento, e os mercados não emprestam a quem não consente em pagar.

Sem o BCE, resta a Alemanha, e a posição da Alemanha nunca esteve tão pouco clara. Em 2012 Berlim tinha um modelo a funcionar, um excedente e um chanceler com maioria; podia pagar para que o euro não se partisse e podia explicar aos seus eleitores porquê. Em 2027 a Alemanha sai de dois anos de recessão e um de estagnação, com a energia cara, a indústria a perder para a China aquilo em que era a melhor do mundo, o setor automóvel a despedir às dezenas de milhares, e um compromisso de defesa de 3,5% do PIB em 2029 financiado fora do travão da dívida. A idade de reforma alemã está a subir para os 67 anos. A pergunta que qualquer deputado alemão fará em voz alta é a que ninguém em Bruxelas quer ouvir: porque haveria o contribuinte alemão, que trabalha até aos 67, de financiar a reforma francesa aos 62? O Tribunal Constitucional de Karlsruhe já perguntou uma vez, em 2020, se o BCE sabia o que estava a fazer. A segunda vez não seria uma pergunta.

O risco para a moeda é o que se viu em 2012 e ninguém quer rever. Quando a dúvida sobre um Estado se transforma em dúvida sobre a sua permanência no euro, os depósitos saem dos bancos desse país para os bancos alemães, os saldos do sistema de pagamentos disparam. O Bundesbank acumulou mais de 700 mil milhões de créditos sobre os outros nesse ano. Em 2012 o BCE parou isso com três palavras e sem comprar nada, porque a inflação estava a caminho de zero e porque o país em causa era a Itália, com um primeiro-ministro técnico a fazer o ajustamento. Em 2027 a inflação não estaria a caminho de zero, o país seria a França, e a Alemanha que teria de assinar por baixo seria a de agora. O euro sobrevive a uma crise francesa; não sobrevive intacta a ficção de que o BCE não financia governos ou de que as regras valem para todos por igual. Uma das duas tem de cair.

Portugal não está nesta conta e está em todas as suas consequências. Se o BCE comprar sem condições, os nossos juros ficam limitados com os dos outros, e a nossa margem aguenta. Se não comprar, os nossos juros sobem com os deles, como em 2011, quando a nossa curva subiu mais de mil pontos sem que tivéssemos causado a crise de ninguém. A diferença entre os dois cenários não se decide em Lisboa. O que se decide em Lisboa é com que excedente primário e com que reserva se chega ao dia em que se decide em Frankfurt.

O caso português, lido nas duas contas

Portugal é o melhor dos cinco nas duas contas, e as duas contas mostram também por quanto tempo.

  1. Na primeira, a margem é de 4,7 pontos, e cerca de um ponto é inflação acima da zona euro, que não dura; o relatório do Orçamento já prevê o deflator a 2,5% em 2027 e os juros a subir e admite que o diferencial entre juro e crescimento ajudará menos do que nos anos anteriores.
  2. Na segunda, com os 4% que o mercado nos pede hoje, a margem é de 3,4; com a inflação na média europeia, 2,4; com a defesa a 3,5% do PIB, perto de um. É para aí que caminhamos, à velocidade de um oitavo do stock por ano, e o que sobra nesse ponto é o que sempre esteve nas nossas mãos: um crescimento real de 2%, que é o que a economia dá quando o investimento público não cai, e um excedente primário de 2,5%, que é o que o Estado consegue quando não o distribui. Dois pontos e meio de margem é o que separa Portugal da Itália, que na segunda conta já está em terreno negativo com um excedente parecido.

A tentação é a inversa. Um excedente de 2,5% do PIB, com a dívida a descer três pontos por ano, parece dinheiro que sobra. Não sobra: é a entrada que compensa as outras duas, que não controlamos, no ano em que elas deixarem de ajudar. O relatório do Orçamento faz a conta do choque de 100 pontos base e encontra 505 milhões; o choque que importa é o da secção anterior, em que o r português não sobe um ponto, sobe vários, e as duas margens somem-se num semestre. A almofada não é a margem de hoje. É o excedente que a produz.

Quem decide o sinal

A equação tem três entradas e, para um país do euro, apenas uma delas está no Orçamento. É por isso que a comparação com os Estados Unidos engana. Washington pode escolher entre a dívida e o nível de preços, e tem escolhido os preços sem dizer. Lisboa não pode. A nossa única escolha legítima é a do g real, que se faz com investimento e com produtividade, e a do s, que se faz com disciplina em anos bons. Os outros dois termos, a inflação e os juros, são-nos dados, e o que nos é dado pode ser retirado. A segunda conta é a prova: O mercado já tirou um ponto e meio à nossa margem sem que ninguém em Lisboa tenha decidido nada.

A boa notícia é que a escolha legítima chega. Com um crescimento real de 2% e um excedente primário de 2,5%, a dívida portuguesa desce mesmo ao juro de mercado de hoje e com a inflação no objetivo, e desce a um ritmo que nenhum dos outros quatro tem. A má notícia é que os dois números são decisões anuais, e que o país que os toma é o mesmo que passou uma década a deixar cair o investimento público e que já pagou, por três anos seguidos, um suplemento extraordinário de pensões. A aritmética não tem opinião sobre isto. Apenas soma.

  •  

Qui, de Le Pen ou de Mélenchon, effondrera la France le plus vite ?

Par Eric V.

Le Pen 32 %, Mélenchon 16 %. L'une promet 140 milliards d'économies sans que personne ne perde rien, l'autre 106 milliards d'impôts nouveaux. Sur notre carte libertarienne, ils sont à +4,2 et +5. Reste à savoir lequel nous mènerait le plus vite aux soixante euros par jour au distributeur.

Qui, de Le Pen ou de Mélenchon, effondrera la France le plus vite ?
LE COURRIER
DES STRATÈGES
Restez libre !
Qui, de Le Pen ou de Mélenchon, effondrera la France le plus vite ?

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le 29 juin 2015, à Athènes, les distributeurs de billets ne donnaient plus que soixante euros par jour et par carte. Les banques sont restées fermées trois semaines, jusqu'au 20 juillet. Entre la fin de 2014 et la fin de juin, les Grecs avaient retiré 42 milliards d'euros de leurs comptes, le quart de leurs dépôts. Ils n'avaient pas attendu de voir le gouvernement d'Alexis Tsipras à l'œuvre : dès décembre 2014, le mois où des élections anticipées furent convoquées, 2,5 milliards étaient déjà sortis. Le 13 juillet, après dix-sept heures de négociation, Tsipras signait un plan plus dur que celui que son peuple venait de rejeter par référendum.

Je pense à ces soixante euros en regardant les sondages français. Le dernier, réalisé par l'Ifop du 12 au 14 octobre, donne Marine Le Pen à 32 % et Jean-Luc Mélenchon à 16 % au premier tour. Le second tour Le Pen-Mélenchon n'est plus une hypothèse d'école.

Il faut donc répondre à la question que pose le titre, et je vais y répondre : Mélenchon effondrerait la France plus vite. En quelques semaines, par la peur, sur le modèle grec. Marine Le Pen l'effondrerait plus lentement, en un budget, par la déception. Les deux arriveraient au même endroit, et notre carte dit pourquoi.

Qui, de Le Pen ou de Mélenchon, effondrera la France le plus vite ?
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Deux candidats au même étage

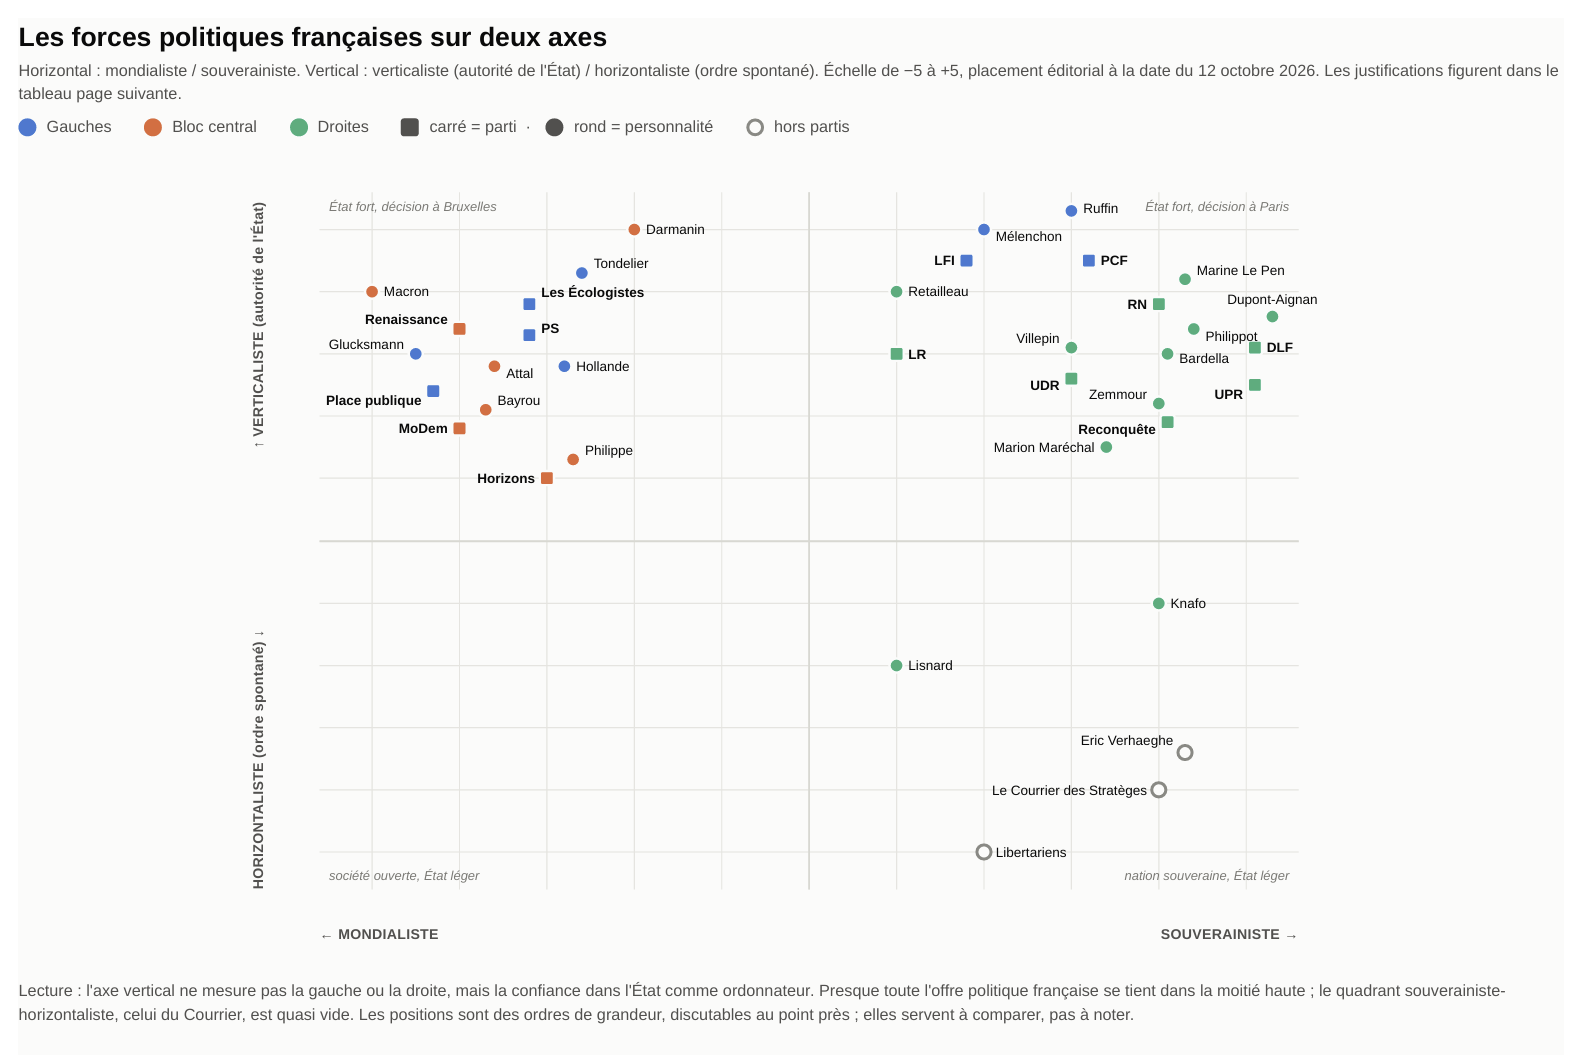
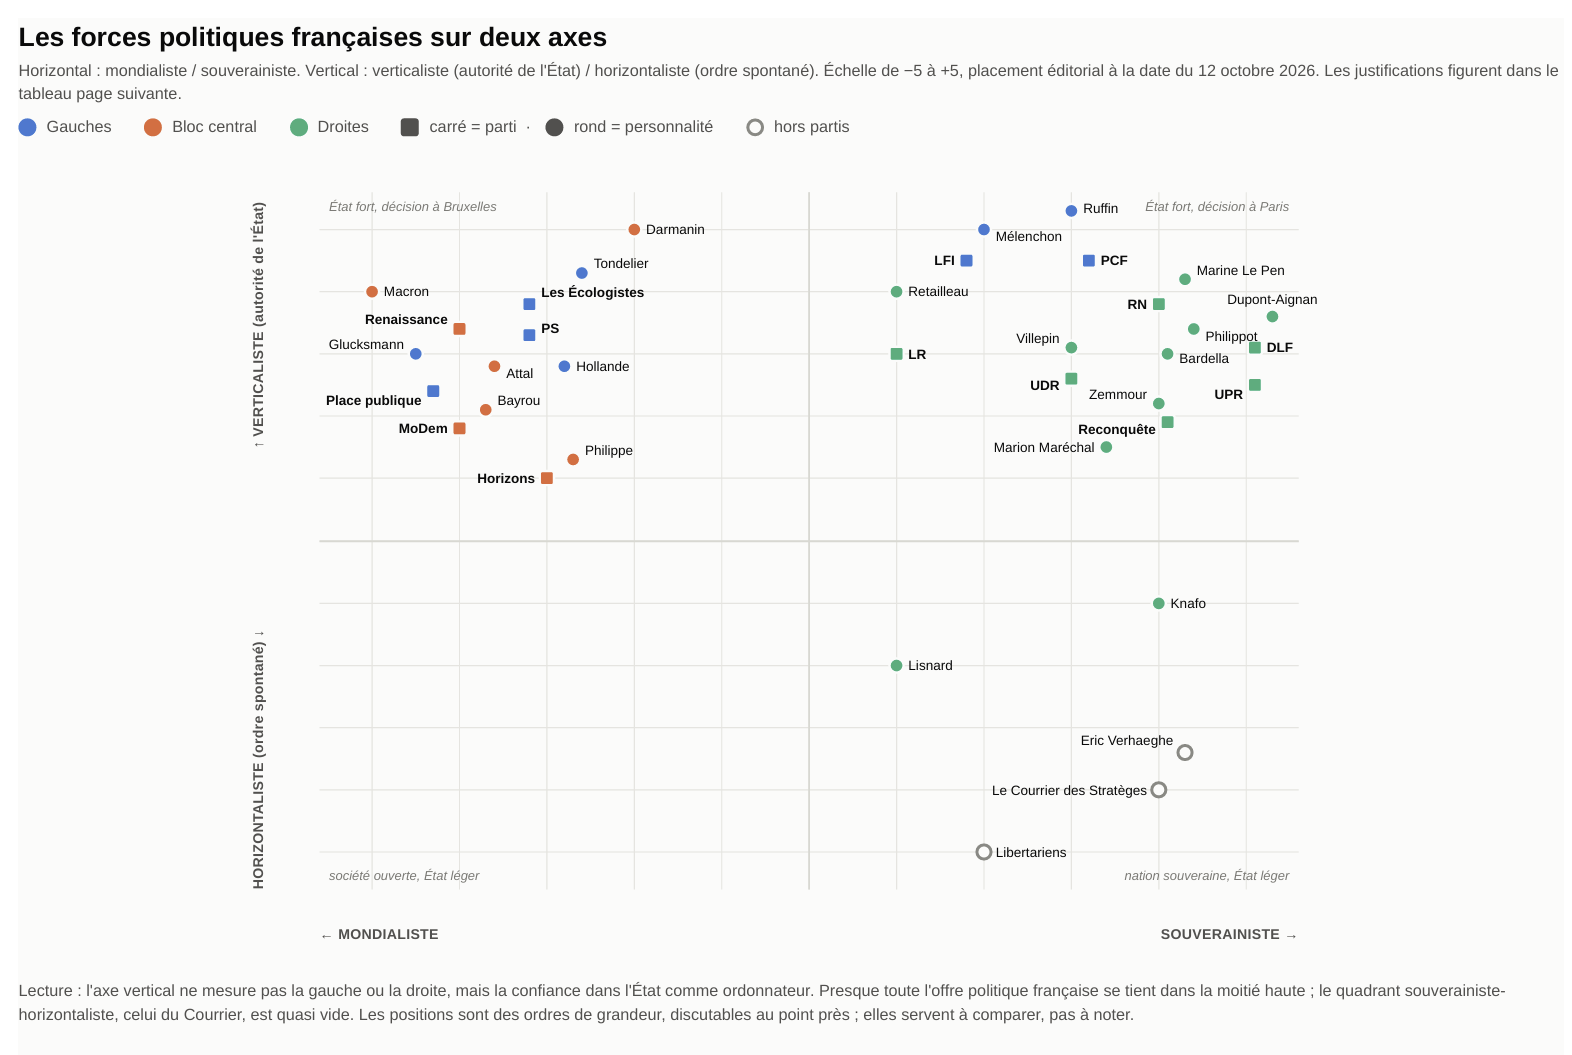
Le Courrier a publié cette semaine une carte libertarienne de trente-quatre forces politiques, placées sur deux axes : la distance à laquelle se prend la décision, et le sens dans lequel elle circule, du décret vers le citoyen ou du contrat entre citoyens. Marine Le Pen y figure à +4,3 sur la souveraineté et +4,2 sur l'État. Jean-Luc Mélenchon à +2 et +5. Sur l'axe qui compte pour un budget, celui de l'État, ils sont l'un à côté de l'autre, tout en haut.

Macron, Le Pen, Mélenchon, tous étatistes ? notre mapping politique libertarien
Macron et Mélenchon s'opposent sur l'Europe mais se rejoignent sur l'État. Notre carte libertarienne des 34 forces politiques.

Cela veut dire une chose simple. Ni l'un ni l'autre ne propose de réduire le périmètre de l'État. L'une promet de le faire payer par d'autres, l'autre de le faire payer par plus d'impôts. Le premier à dire au retraité, au fonctionnaire ou à l'allocataire qu'il recevra moins n'est pas encore candidat.

Le terrain sur lequel l'un ou l'autre arriverait est connu. La dette publique approche 3 640 milliards d'euros, près de 120 % du PIB. Le Trésor doit lever 340 milliards sur les marchés en 2027. L'État emprunte à dix ans à 4,87 %, et plus cher que l'Italie. Et 57,5 % de sa dette négociable est détenue par des non-résidents, qui n'ont aucune raison sentimentale de rester.

Mélenchon, ou l'horloge du marché

Le 14 octobre, Jean-Luc Mélenchon et Éric Coquerel ont présenté leur budget : 106,4 milliards de recettes nouvelles, 81,7 milliards de dépenses nouvelles, un impôt sur les héritages qui rapporterait 20 milliards de plus, une taxe sur les patrimoines au-delà de 100 millions, la suppression de la flat tax, 100 milliards d'épargne « mobilisés » chaque année, l'assurance-vie rendue « moins intéressante ». Et l'annulation, ou le gel, de la dette française détenue par la Banque centrale européenne, quelque 640 milliards. Vincent Clairmont en a fait les comptes ici même : 106 milliards de prélèvements en plus pour viser le même déficit que le gouvernement Lecornu.

Contre-budget Mélenchon : 106 milliards de plus pour le même déficit que Lecornu
Le contre-budget LFI prélève 106 milliards de plus et dépense 82 milliards de plus, pour viser le même déficit que Lecornu : 5 % du PIB.

La crise ne viendrait pas de l'application de ce programme. Elle viendrait de son annonce. Un épargnant n'attend pas qu'on taxe son héritage pour déplacer son argent, et un fonds de pension de Singapour n'attend pas qu'on gèle la créance de la BCE pour vendre ses titres français. Il lui suffit de comprendre qu'un gouvernement est prêt à ne pas rembourser l'un de ses créanciers.

On m'opposera Allende, et on aura raison d'y penser. Au Chili, l'inflation est passée de 22 % en 1971 à 163 % en 1972, puis à plus de 500 % en 1973 ; les rayons des magasins se sont vidés, le riz et la farine se vendaient au marché noir, et l'État n'avait plus de réserves de change. Mais il a fallu trois ans. Allende disposait d'une monnaie nationale : il imprimait, et la crise passait par les prix, lentement.

Mélenchon n'aurait pas de planche à billets. Il aurait l'euro, comme Tsipras. Dans une monnaie qu'on ne contrôle pas, la crise ne passe pas par les prix, elle passe par les comptes. Faut dire qu'un Français inquiet n'a pas besoin de cacher des billets sous son carrelage : il lui suffit d'ouvrir un compte dans une banque allemande ou néerlandaise, en dix minutes, depuis son téléphone. C'est la variante grecque, et elle va plus vite que la chilienne.

On répondra que la France n'est pas la Grèce : deuxième économie de la zone euro, trop grosse pour qu'on la laisse tomber, et la BCE dispose depuis juillet 2022 d'un instrument pour acheter la dette d'un pays attaqué. C'est vrai, et c'est précisément là que le piège se referme. Cet instrument, la BCE ne l'accorde qu'à des conditions écrites : le respect des règles budgétaires européennes, une dette jugée soutenable, le suivi des recommandations de la Commission. La France est sous procédure pour déficit excessif depuis juillet 2024. Un gouvernement qui ajouterait 82 milliards de dépenses et proposerait d'annuler la créance de la BCE ne remplirait aucune de ces conditions. On aiderait sans doute la France, oui. Comme on a aidé la Grèce le 13 juillet 2015, contre un mémorandum.

Je suppose que Mélenchon le sait. Il a vu Tsipras. Mais un candidat qui promet de ne pas plier ne peut pas annoncer, entre les deux tours, qu'il pliera.

Qui, de Le Pen ou de Mélenchon, effondrera la France le plus vite ?
LE COURRIER
DES STRATÈGES
Restez libre !

TELEGRAM · L'INFO EN CONTINU

Entre deux éditions,
le fil.

La newsletter vous donne le matin. Le fil vous donne l'instant.

Gratuit, et en continu.

REJOINDRE LE FIL t.me/resterlibre
t.me/resterlibre
Restez libre !

Le Pen, ou l'horloge du budget

Avec Marine Le Pen, le marché ne paniquerait pas le premier soir. Il l'a montré le 7 octobre : le jour où elle a présenté son plan de 140 milliards d'économies, le taux à dix ans a reflué à 4,75 %. Les investisseurs connaissent le précédent italien. Giorgia Meloni, venue de la droite souverainiste, gouverne depuis 2022, et l'écart de taux de l'Italie avec l'Allemagne était tombé fin 2025 à 72 points de base, au plus bas depuis 2010, parce que son budget s'est révélé plus prudent que ses discours.

Le marché ferait donc à Marine Le Pen crédit de ses renoncements futurs. C'est là que commence son problème.

Thibault de Varenne l'a décrit dans ces colonnes le 22 septembre : le Rassemblement national a différé pendant des années tous ses arbitrages internes, sur le voile, sur la Russie, sur les retraites, et il les voit remonter ensemble. Le programme du 7 octobre ne tranche aucun d'eux. Il additionne. Près de la moitié de l'effort repose sur trois payeurs qui ne votent pas en France : 32,5 milliards demandés aux fraudeurs, 19,5 à Bruxelles, 29 aux étrangers privés de prestations. La retraite revient à 62 ans, ce que l'Institut Montaigne chiffre jusqu'à 34 milliards par an, et le même plan inscrit 15 à 20 milliards d'économies sur les retraites. Enfin, la candidate veut inscrire dans la Constitution une règle d'or qui plafonnerait le déficit 2027 à 2,4 %, quand sa propre trajectoire affiche 4,9 %.

Rien de cela ne déclenche une crise un soir d'élection. Tout cela déclenche une crise le jour où il faut écrire le premier projet de loi de finances, à l'automne 2027. Ce jour-là, il n'y a que deux chemins. Le premier est celui de Meloni : tenir les comptes, donc renoncer à la retraite à 62 ans telle qu'elle a été promise, et découvrir que la fraude recouvrée ne fait que 600 millions par an. L'électorat populaire qui a porté le RN au pouvoir apprend alors qu'il paiera. Le second est de tenir les promesses : le déficit dépasse les engagements, Bruxelles constate que la France ne corrige pas son déficit excessif, l'instrument de la BCE se ferme, et l'on retrouve l'horloge du marché avec six mois de retard.

Dans le premier cas, la crise est sociale. Dans le second, elle est financière. Dans les deux, elle arrive avec le premier budget.

Qui, de Le Pen ou de Mélenchon, effondrera la France le plus vite ?
LE COURRIER
DES STRATÈGES
Restez libre !

TIPS · SANS ABONNEMENT

Offrez-nous
un café.

Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.

Vous donnez ce que vous voulez. Vous restez libre.

LAISSER UN POURBOIRE merci !
lecourrierdesstrateges.fr
Restez libre !

Le premier à vendre

Il serait confortable d'en rester là, et de compter les points entre deux candidats. Mais une fuite de capitaux n'est pas l'œuvre d'une poignée de spéculateurs. À Athènes, les 42 milliards ne sont pas sortis des coffres de fonds anglo-saxons : ils sont sortis des comptes de retraités, de commerçants, d'épargnants ordinaires qui ont pris peur avant les autres.

En France, ce sera pareil. Le premier à vendre ne sera pas forcément un fonds de Singapour. Ce sera peut-être vous, le lundi qui suit le second tour, en déplaçant votre assurance-vie ou votre livret avant que le voisin ne le fasse. Et ce sera aussi vous, si Marine Le Pen est élue, qui descendrez dans la rue à l'automne quand on vous annoncera que les 62 ans attendront. Ensemble, ces deux candidats réunissent 48 % des intentions de vote au premier tour. Ces 48 %, ce ne sont pas eux qui les ont écrits : ce sont des électeurs qui veulent l'État protecteur sans la facture.

Dernier mot

Je réponds donc à la question posée. Mélenchon irait plus vite : de l'ordre de quelques semaines entre son élection et le premier contrôle des capitaux, parce qu'il annonce qu'un créancier ne sera pas remboursé, dans une monnaie qu'il ne contrôle pas, avec 57,5 % de la dette entre des mains étrangères. Marine Le Pen irait moins vite : un budget, celui de l'automne 2027, parce qu'elle a promis en même temps la retraite à 62 ans et une règle d'or à 2,4 %.

Sur notre carte, l'une est à +4,2, l'autre à +5. La différence de vitesse ne vient pas de l'écart entre ces deux chiffres. Elle vient de ce que l'un des deux programmes annonce un créancier non remboursé. La destination, elle, est la même : un État dont les dépenses atteignent 57,2 % du PIB, et que ni l'une ni l'autre ne propose de réduire d'un euro.

À Athènes, il a fallu six mois entre l'annonce des élections et les soixante euros au distributeur. À Paris, avec Mélenchon, je ne parierais pas sur six mois. Avec Marine Le Pen, je parierais sur octobre 2027.

  •  

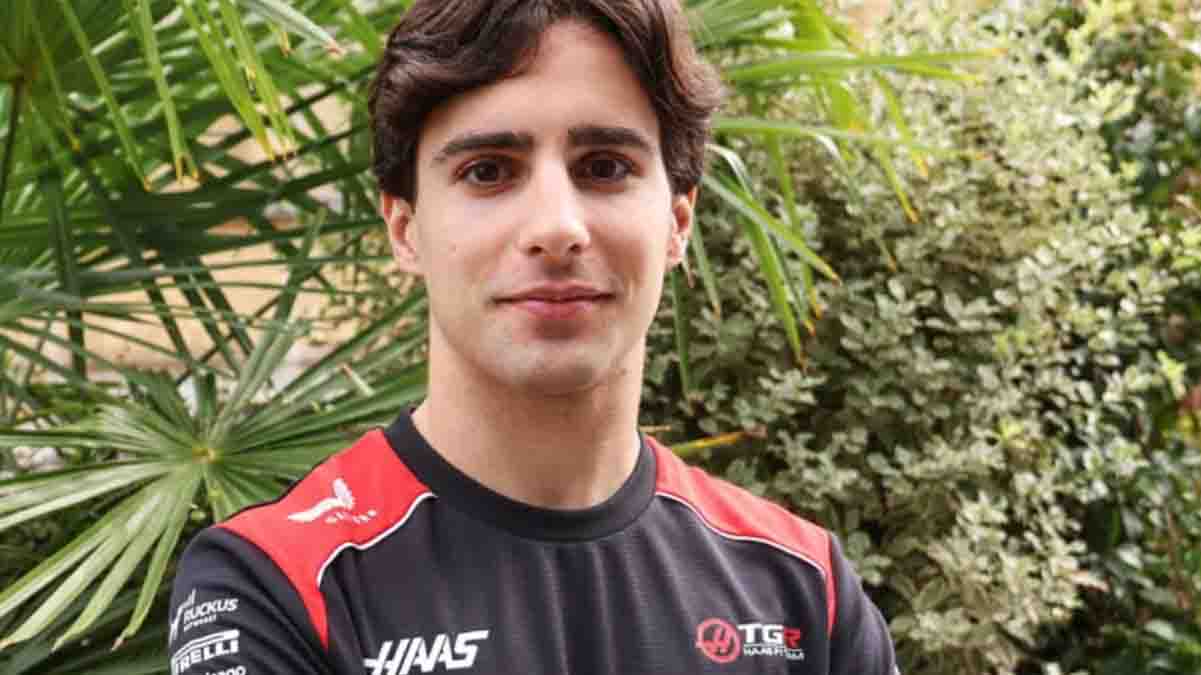
F1: brasileiro Rafael Câmara é piloto da Haas em 2027 – team confirmou

Agora é oficial: o brasileiro Rafael Câmara vai correr na Fórmula 1 na temporada 2027. O anúncio foi feito pela Haas esta quinta-feira (15), de que o piloto no próximo ano assumirá a vaga deixada por Esteban Ocon.

Os rumores da chegada do piloto começaram a surgir ainda no meio deste campeonato, como refere a F1Mania na sua notícia, lembrando que Rafael Câmara é membro da Academia da Ferrari desde 2021, chegou a participar de diversos testes guiando carros tanto da escuderia italiana como da equipa americana, sempre impressionando com os seus resultados – inclusivamente, a primeira atividade que teve com a Haas foi um TPC em Portimão no mês de agosto.

Até ser designado para preencher a vaga na Haas, Rafa ainda precisou enfrentar alguma concorrência, designadamente contra Leo Fornaroli, atual campeão da Fórmula 2, Jack Doohan e Ryo Hirakawa. Mas, no final, o campeão de 2025 da Fórmula 3 e atual líder da Fórmula 2 é quem está a vencer esta ‘corrida’ pelo lugar no team na F1.

“Estou muito feliz em me juntar à Haas como piloto de Fórmula 1. É um passo importante na minha carreira e quero agradecer a Gene Haas e Ayao Komatsu pela confiança que depositaram em mim. Também sou muito grato à Academia da Ferrari pelo apoio e por tudo o que contribuíram para o meu desenvolvimento ao longo dos anos, assim como à minha família por estar sempre presente nesta jornada”, disse Rafael Câmara.

“Agora, o meu foco é preparar-me da melhor maneira possível para este novo desafio. Haverá muito a aprender, e estou ansioso para trabalhar em estreita colaboração com a equipa, entender o carro e continuar evoluindo como piloto”, prosseguiu.

Lembra-nos a F1Mania que Rafa Câmara disputa a F2 na temporada 2026 e na última etapa, a rodada tripla do GP do Azerbaijão, onde conseguiu uma vitória e assumiu a liderança da classificação – tem mais duas vitórias e sete pódios totais . Agora restam duas etapas, Qatar e Abu Dhabi, mas ainda em dúvida se irão mesmo acontecer devido à guerra no Médio Oriente.

Entre os feitos de sua carreira, além do título da F3 também conta como campeão da Fórmula Regional Europeia em 2024, além de um vice na Fórmula 4 dos Emirados Árabes Unidos em 2022, assim como ter terminado em terceiro na Fórmula 4 Italiana, Fórmula 4 Alemã e Fórmula Regional do M´deio Oriente.

Ayao Komatsu, chefe da Haas, afirmou que “estou muito empolgado em contratar um talento tão jovem e incrível como Rafael Câmara. Não preciso falar a todos sobre as suas conquistas nas categorias de base; elas têm sido impressionantes. Além disso, na sua temporada de estreia na Fórmula 2, a velocidade que ele demonstrou em momentos muito difíceis, como nas classificações no Mónaco e Montreal, evidenciam todo o potencial que o Rafa possui.”

“Quando ele pilotou, no nosso programa TPC em Portugal, mostrou que conseguia lidar muito bem com a situação, mesmo sem muito tempo para conhecer o carro; ele mostrou-nos mais do que apenas velocidade pura. O Rafa conseguiu criar um ambiente para extrair o melhor de si mesmo; foi algo muito impressionante e, certamente, as voltas que ele completou foram especiais.“

A teminar, Ayao Komatsu, salientou: “Estamos todos animados com essa oportunidade e realmente comprometidos, como TGR Haas F1 Team, em desenvolver esse talento e oferecer um ambiente onde ele possa prosperar. Queremos criar um espaço onde ele se sinta confortável e apoiado, e onde possa realmente desenvolver todo o seu potencial.”

Por fim, Gene Haas, dono da Haas, comentou: “Estou ansioso para ver o que Rafael Câmara pode alcançar na Fórmula 1, tendo acompanhado as suas conquistas na Fórmula 3 e, agora, na Fórmula 2 este ano.”
“É um desafio diferente neste nível, mas, com base na experiência que tivemos com Ollie Bearman, que seguiu uma trajetória semelhante e também veio da Academia da Ferrari, sabemos que esses pilotos mais jovens que chegam bem preparados e podem causar um impacto imediato na equipa”, acrescentou.

  •  

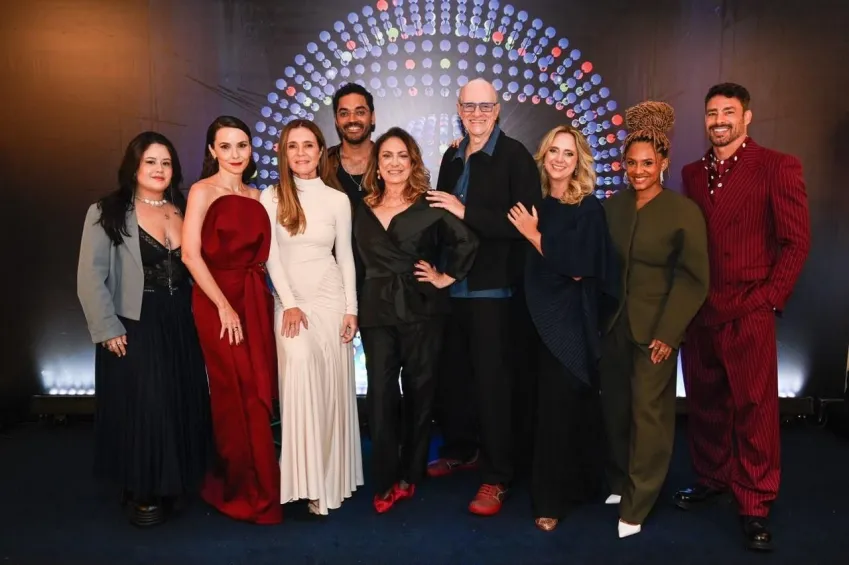
Elenco de “Avenida Brasil 2” se reúne pela primeira vez e revela novidades da continuação

Os fãs de “Avenida Brasil” tiveram uma prévia do que vem por aí na continuação da novela. Parte do elenco da nova produção se reuniu publicamente pela primeira vez na quarta-feira (14), durante o Upfront Globo 2027, realizado em São Paulo, evento em que a emissora apresentou novidades sobre seus próximos projetos.

Entre os artistas que marcaram presença estavam Adriana Esteves, Murilo Benício, Débora Falabella, Cauã Reymond, Eliane Giardini, Marcos Caruso, Leticia Isnard, Thalita Carauta, Karol Lannes, Thomas Aquino, Jessica Ellen e Mel Maia.

A sequência contará novamente com personagens que conquistaram o público em 2012. Adriana Esteves voltará como Carminha, Débora Falabella interpretará Nina, Murilo Benício retomará o papel de Tufão e Cauã Reymond estará de volta como Jorginho. A trama também apresentará novos personagens e conflitos.

Durante o evento, Adriana brincou sobre os desafios de reviver a vilã que marcou sua carreira. “Estou preocupada com meus picos de pressão, porque fazer a Carminha não é nada mole”, comentou.

Débora Falabella também deu pistas sobre a produção e afirmou que a história terá uma nova abordagem. “Avenida Brasil volta toda repaginada”, declarou.

Mel Maia também retorna à trama

Conhecida por interpretar Rita na primeira fase da novela original, Mel Maia está confirmada no elenco da continuação. A atriz aproveitou a ocasião para brincar sobre a possibilidade de ganhar uma produção própria no futuro.

“E ainda bem que eu volto pra Avenida Brasil 2, mas eu não volto com uma Nina não, gente. Quem sabe a minha próxima personagem não ganhe uma novelinha só pra ela?”, disse.

O que vai acontecer em “Avenida Brasil 2”?

A história se passa 14 anos depois dos acontecimentos que agitaram o fictício bairro do Divino. Nesse novo cenário, Tufão construiu uma carreira de sucesso como empresário e sua família parece viver uma fase tranquila e unida.

Carminha, por sua vez, terá passado anos na prisão e, após recuperar a liberdade, aparentará ter mudado de vida. A personagem passa a ser reconhecida pelo trabalho social voltado a famílias em situação de vulnerabilidade, realizado depois da desativação do lixão onde vivia Lucinda, sua mãe.

A antiga vilã também tentará reconstruir a relação com a filha, Agatha, interpretada por Karol Lannes. A aproximação fará com que Carminha volte a ser aceita pela família de Tufão. No entanto, a produção deixará em aberto uma questão central: a transformação da personagem é verdadeira ou faz parte de um novo plano?

Em comunicado à imprensa, o autor João Emanuel Carneiro adiantou que a trama vai explorar os impactos do retorno de Carminha na vida dos antigos personagens, especialmente na trajetória de Nina. A continuação também mostrará novos rostos e revelará o que aconteceu com os moradores do Divino ao longo dos anos.

Novos personagens movimentam o Divino

Além de recuperar figuras conhecidas, a novela apresentará novos conflitos e relações. Thomás Aquino interpretará Renan Vitória, um líder comunitário que se aproxima de Carminha. A relação entre os dois promete trazer disputas e questionamentos sobre quem realmente controla os rumos do bairro.

Jéssica Ellen dará vida a Jade, uma jovem que sonha em estudar engenharia genética nos Estados Unidos e busca se afastar de um relacionamento tóxico. Já Thalita Carauta interpretará Salomé, personagem que deve acrescentar humor e carisma à história.

Com o retorno de parte do elenco original e a chegada de novos personagens, “Avenida Brasil 2” pretende revisitar o universo que marcou a teledramaturgia brasileira, apresentando novas disputas e mostrando como a vida dos moradores do Divino mudou com o passar do tempo.

Adriana Esteves, Débora Falabella, Murilo Benício e Cauã Reymond estão entre os artistas confirmados | Foto: Globo/ Maurício Fidalgo

The post Elenco de “Avenida Brasil 2” se reúne pela primeira vez e revela novidades da continuação appeared first on Diário da Manhã - O Jornal do leitor Inteligente.

  •  

Contre-budget Mélenchon : 106 milliards de plus pour le même déficit que Lecornu

Par Vincent Clairmont

Le 14 octobre, LFI a présenté son contre-budget : 106,4 milliards de recettes nouvelles, 81,7 milliards de dépenses nouvelles, et un objectif de déficit de 5 % du PIB. C'est celui du gouvernement. Ce n'est pas un autre budget. C'est le même, avec 106 milliards de prélèvements en plus.

Contre-budget Mélenchon : 106 milliards de plus pour le même déficit que Lecornu
LE COURRIER
DES STRATÈGES
Restez libre !
Contre-budget Mélenchon : 106 milliards de plus pour le même déficit que Lecornu

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le 14 octobre, au siège de La France insoumise, Jean-Luc Mélenchon et Éric Coquerel, président de la commission des finances de l'Assemblée, ont présenté leur budget pour 2027 : 106,4 milliards d'euros de recettes nouvelles, 81,7 milliards de dépenses nouvelles. L'objectif de déficit affiché est de 5 % du PIB. C'est celui du projet de loi de finances de Sébastien Lecornu.

Mélenchon se dit « dans l'épure ». Lisons-le donc en comptable.

Ma thèse, et je la tiens jusqu'au bout : ce contre-budget n'est pas une alternative au budget Lecornu. C'est le même budget, avec 106 milliards de prélèvements en plus et 82 milliards de dépenses publiques en plus, pour le même déficit. Sur la carte libertarienne publiée hier par Eric V. dans ces colonnes, Mélenchon est placé à +5 sur l'axe de l'État, tout en haut. Le document du 14 octobre est le chiffrage de ce +5.

Macron, Le Pen, Mélenchon, tous étatistes ? notre mapping politique libertarien
Macron et Mélenchon s'opposent sur l'Europe mais se rejoignent sur l'État. Notre carte libertarienne des 34 forces politiques.
Contre-budget Mélenchon : 106 milliards de plus pour le même déficit que Lecornu
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Ce que paie le contribuable

Les prélèvements obligatoires représentaient 43,6 % du PIB en 2025, selon l'Insee. 106 milliards de plus, sur un PIB d'environ 3 000 milliards, c'est près de 3,5 points supplémentaires : un taux de l'ordre de 47 %.

La taxe sur les héritages doit rapporter 20 milliards de plus. Or l'ensemble des droits de succession et de donation a rapporté 20,7 milliards en 2025. Le programme double donc l'impôt sur la transmission. Le « rabotage » des niches doit rapporter 22 milliards, dont le crédit d'impôt recherche, le pacte Dutreil, qui allège la transmission d'une entreprise familiale à condition que les héritiers la gardent, et le crédit d'impôt pour l'emploi à domicile. Celui qui paie, c'est le fils qui reprend l'atelier de son père, et la retraitée qui déclare son aide-ménagère au lieu de la payer de la main à la main.

Où va l'épargne

LFI veut aussi « mobiliser » 100 milliards d'épargne par an : plafond du Livret A porté à 30 000 euros pour flécher 30 à 40 milliards vers le logement, assurance-vie rendue « moins intéressante » pour pousser l'argent vers un nouveau produit.

Je travaille dans une maison de gestion. Quand un client nous confie son argent, l'allocation se décide par contrat et il la signe. Ici, l'épargnant apporte l'argent et l'État décide de l'allocation, en rendant moins rentable tout ce qu'il n'a pas choisi.

C'est ce que la carte d'Eric V. appelle la pente : la décision descend d'en haut. Mises appelait cela l'éviction : chaque euro fléché par l'État vers le logement manque à l'entreprise qui l'aurait emprunté.

Contre-budget Mélenchon : 106 milliards de plus pour le même déficit que Lecornu
LE COURRIER
DES STRATÈGES
Restez libre !

TELEGRAM · L'INFO EN CONTINU

Entre deux éditions,
le fil.

La newsletter vous donne le matin. Le fil vous donne l'instant.

Gratuit, et en continu.

REJOINDRE LE FIL t.me/resterlibre
t.me/resterlibre
Restez libre !

La dette et ceux qui la détiennent

LFI annonce 25 milliards de réduction de la dette dès la première année. Un État qui vise 5 % de déficit emprunte plus de 150 milliards nets dans l'année. Sa dette ne baisse pas. Elle augmente un peu moins vite.

Le même document prévoit d'annuler ou de geler la dette française détenue par la Banque centrale européenne, ce que Coquerel a confirmé. L'Eurosystème détient

  •  

Budget 2027 : ce que l'Assemblée a fait mardi du PLF et du PLFSS

Par Élise Rochefort

Le mardi 13 octobre 2026, le projet de loi de finances (PLF) pour 2027 est entré dans l'hémicycle de l'Assemblée nationale. Le même jour, la commission des affaires sociales poursuivait l'examen du projet de loi de financement de la sécurité sociale (PLFSS), commencé la veille au soir. Les deux textes ont été déposés le 1er octobre. Le gouvernement vise un déficit public de 5 % du PIB en 2027.

Budget 2027 : ce que l'Assemblée a fait mardi du PLF et du PLFSS
LE COURRIER
DES STRATÈGES
Restez libre !
Budget 2027 : ce que l'Assemblée a fait mardi du PLF et du PLFSS

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

La lettre du Premier ministre

Avant la séance, Sébastien Lecornu a adressé une lettre au groupe socialiste. Il y propose d'organiser la discussion autour de trois chantiers : les violences faites aux femmes et aux enfants, l'agriculture, la jeunesse et les écoles. Il rappelle l'objectif de 5 % du PIB, présenté comme une contrainte valable pour tous. Il ne dépose pas la lettre rectificative que réclamait le groupe socialiste. Les socialistes ont répondu qu'il « laisse la porte fermée » et ont maintenu leur motion (LCP). Selon L'Opinion, cité par LCP, François Hollande, membre du groupe, ne comptait pas la voter. La députée Mélanie Thomin a rappelé que les décisions collectives s'appliquent à tout le groupe.

Budget 2027 : ce que l’Assemblée a fait du PLF et du PLFSS depuis vendredi
PLF rejeté en commission, motion de rejet socialiste, PLFSS en commission des affaires sociales : ce que l’Assemblée a fait du budget 2027 depuis vendredi, mesure par mesure, et le calendrier jusqu’au 17 novembre.
Budget 2027 : ce que l'Assemblée a fait mardi du PLF et du PLFSS
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

La motion de rejet

En début d'après-midi, Jean-Philippe Tanguy a annoncé que le groupe Rassemblement national voterait contre la motion, au motif que le débat devait avoir lieu. La séance s'est ouverte à 21 h 30.

Estelle Mercier (socialistes) a défendu la motion. « Vous ne vous départissez pas de votre tabou absolu, la mise à contribution des plus riches », a-t-elle déclaré, avant de conclure qu'« il n'y a pas lieu à délibérer d'une telle copie ». Sophie-Laurence Roy, oratrice du RN, a qualifié le budget de « mauvais, mauvais pour les comptes de la nation, mauvais pour les Français qui travaillent », tout en reprochant aux socialistes d'« offrir au gouvernement l'opposition dont il rêve ».

Pour le gouvernement, Roland Lescure, ministre de l'Économie, a reconnu un « effort très significatif » et dit aborder les débats « dans un esprit de compromis ». David Amiel, ministre des Comptes publics, a défendu un « budget de sauvegarde pour que le pays ne parte pas dans le décor ». Il a accusé les députés ayant « dégradé le déficit public de 8 milliards d'euros » de « trahir la jeunesse », et précisé qu'il était possible de « discuter du comment, mais pas du combien » (LCP).

La motion a été repoussée par 236 voix contre 149. Le texte n'est pas transmis au Sénat. La discussion de la première partie, consacrée aux recettes, se poursuit jusqu'au lundi 19 octobre. Le détail du scrutin n'était pas publié ce mercredi matin.

Le PLF prévoit environ 43 Md€ d'économies supplémentaires, 54 Md€ en comptant celles déjà engagées. Le 9 octobre, la commission des finances avait rejeté la première partie après l'avoir modifiée ; le rapporteur général, Philippe Juvin, chiffrait alors l'effet de ces modifications à une perte nette d'environ 10 Md€ de recettes. Le chiffre de 8 Md€ avancé par David Amiel n'est pas rapproché de celui du rapporteur dans les comptes rendus disponibles.

Budget 2027 : ce que l'Assemblée a fait mardi du PLF et du PLFSS
LE COURRIER
DES STRATÈGES
Restez libre !

TELEGRAM · L'INFO EN CONTINU

Entre deux éditions,
le fil.

La newsletter vous donne le matin. Le fil vous donne l'instant.

Gratuit, et en continu.

REJOINDRE LE FIL t.me/resterlibre
t.me/resterlibre
Restez libre !

Le PLFSS en commission

La commission des affaires sociales examine 1 610 amendements, du 12 au 16 octobre (NosParlementaires). Lundi soir, elle a rejeté les mesures d'équilibre portant sur l'année 2026, comme elle l'avait fait l'an dernier (Tripalio).

Elle a adopté à l'unanimité des amendements identiques des quatre groupes de gauche : l'État devra compenser intégralement les allègements de cotisations

  •  

J.D. Vance in Athens for the 1st Breitbart Europe Summit

US Vice President J.D. Vance is scheduled to visit Athens in upcoming February in order to attend the 1st Breitbart Europe Summit. Athens is reportedly set to host the inaugural Breitbart Europe Summit in February, focusing on Europe-US relations. J.D. Vance is expected to be the keynote guest, alongside other senior U.S. officials. The American […]

The post J.D. Vance in Athens for the 1st Breitbart Europe Summit appeared first on Keep Talking Greece.

  •  

Budget 2027 : ce que l'Assemblée a fait du PLF et du PLFSS depuis vendredi

Par Élise Rochefort

Deux textes financiers sont en discussion à l'Assemblée nationale. Le projet de loi de finances (PLF) pour 2027, n° 3210, fixe les recettes et les dépenses de l'État. Le projet de loi de financement de la sécurité sociale (PLFSS), n° 3211, fixe celles de la Sécurité sociale. Tous deux ont été déposés le 1er octobre 2026. La Constitution laisse au Parlement 70 jours pour se prononcer sur le premier (article 47) et 50 jours sur le second (article 47-1). Le gouvernement vise un déficit public de 5 % du PIB en 2027, contre 5,4 % attendus en 2026.

Budget 2027 : ce que l'Assemblée a fait du PLF et du PLFSS depuis vendredi
LE COURRIER
DES STRATÈGES
Restez libre !
Budget 2027 : ce que l'Assemblée a fait du PLF et du PLFSS depuis vendredi

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le PLF en commission

Le vendredi 9 octobre au soir, après trois jours d'examen, la commission des finances a rejeté la première partie du PLF, consacrée aux recettes. Le décompte publié par LégiFiscal et par LCP est de 31 voix contre, 3 pour et 2 abstentions ; L'Échiquier social retient 33 voix contre. Seul le groupe Ensemble pour la République (EPR) a voté pour. Les Démocrates se sont abstenus. Les quatre groupes de gauche, le Rassemblement national, Horizons et la Droite républicaine ont voté contre.

Budget recalé en commission, saisie étendue aux comptes-titres, OAT à 4,80 % : le point patrimonial du 11 octobre
Taxe foncière le 20, budget 2027 recalé en commission, saisie étendue aux comptes-titres, or à 4 194 $ : le point patrimonial de Vincent Clairmont.

Avant ce vote, la commission avait adopté une partie des amendements déposés : 118 selon L'Échiquier social, plus de 200 selon LégiFiscal, sur environ 1 800. Les principaux portent sur huit points. L'article 3, qui abaissait de 4 439 à 3 000 euros le plafond de l'abattement de 10 % sur les pensions, est supprimé ; le gouvernement en attendait 1,4 Md€. L'exonération des indemnités journalières versées au titre d'une affection de longue durée est maintenue (groupe socialiste). Le plafond de 7 500 euros d'exonération des heures supplémentaires disparaît (EPR). Le plafond du Livret A passe de 22 950 à 30 000 euros (LFI). La taxe sur les services numériques passe de 3 % à 15 % (écologistes). Une taxe annuelle de 2 % frappe les titres de placement détenus par les holdings familiales (Liot). Une contribution temporaire vise les superprofits pétroliers et gaziers (écologistes). La cible de déficit de 5 % est retirée de l'article liminaire (RN, LFI, UDR, socialistes).

Le rapporteur général, Philippe Juvin (Droite républicaine), a chiffré l'effet provisoire de ces modifications à une perte nette d'environ 10 Md€ de recettes, soit un déficit de 5,35 à 5,4 % du PIB. Il a jugé la copie « pas satisfaisante ». Paul Midy (EPR) a défendu le vote favorable de son groupe : « mieux vaut un mauvais budget que pas de budget ». Jean-Philippe Tanguy (RN) a parlé d'un budget « qui ne fait pas d'économies », d'un « tonneau des Danaïdes ».

Ce vote n'a pas d'effet juridique. En séance, la discussion repart du texte du gouvernement (article 42 de la Constitution). Les amendements adoptés en commission doivent être redéposés et votés à nouveau.

Budget 2027 : ce que l'Assemblée a fait du PLF et du PLFSS depuis vendredi
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

La motion de rejet

Le groupe socialiste a déposé une motion de rejet préalable sur la première partie. Estelle Mercier, chargée du budget pour le groupe, a déclaré lundi que « le Premier ministre n'a donné aucun signe d'inflexion » ; elle présente la motion comme « une sommation » (Moneyvox). Si la motion est adoptée, le texte est considéré comme rejeté en première lecture et transmis au Sénat dans sa version initiale, comme le budget 2026 l'avait été le 21 novembre 2025. Son adoption suppose le vote conjoint de la gauche et du Rassemblement national. Le groupe RN devait arrêter sa position ce mardi matin (LCP). La motion est examinée ce mardi, avant l'ouverture des débats dans l'hémicycle.

Deux voies de repli sont ouvertes au gouvernement. Il peut engager sa responsabilité au titre de l'article 49.3, comme il l'a fait en janvier 2026. Il peut aussi, si le Parlement ne s'est pas prononcé dans les 70 jours, mettre le texte en vigueur par ordonnance, procédure qui n'a jamais été utilisée. Les dates avancées pour cette échéance diffèrent : la mi-décembre selon LCP, le 18 décembre selon Moneyvox. Le 17 septembre, Sébastien Lecornu avait écarté l'une et l'autre (Public Sénat). Le 6 octobre, selon les propos rapportés de son entretien au Wall Street Journal, le ministre de l'Économie Roland Lescure déclarait : « Nous utiliserons tous les moyens nécessaires » (Le Média en 4-4-2).

Budget 2027 : ce que l'Assemblée a fait du PLF et du PLFSS depuis vendredi
LE COURRIER
DES STRATÈGES
Restez libre !

TELEGRAM · L'INFO EN CONTINU

Entre deux éditions,
le fil.

La newsletter vous donne le matin. Le fil vous donne l'instant.

Gratuit, et en continu.

REJOINDRE LE FIL t.me/resterlibre
t.me/resterlibre
Restez libre !

Le PLFSS en commission

L'examen du PLFSS a commencé lundi 12 octobre à 21 h 30, en commission des affaires sociales. Au 9 octobre, 1 577 amendements restaient à examiner (NosParlementaires). Les séances se poursuivent jusqu'au vendredi 16 octobre. Le rapporteur général est Thibault Bazin (Droite républicaine). Le compte rendu de la première séance n'était pas publié ce mardi matin.

Cinq mesures concentrent les débats (LCP). Le gel des pensions supérieures à 1 265 euros doit rapporter 4,1 Md€ ; Sandrine Runel (PS) s'oppose à tout gel, Hadrien Clouet (LFI) rappelle que le seuil de pauvreté est de 1 337 euros. Le gel des allocations familiales et de rentrée scolaire doit rapporter 1,1 Md€ ; il est

  •  

As seis medidas do OE2027 que podem afetar a carteira do contribuinte – Economia ao Minuto

Já se conhece a proposta do Orçamento do Estado para 2027 (OE2027), que foi apresentada pelo ministro das Finanças, Joaquim Miranda Sarmento, na quinta-feira e sobre o que vai mudar.

O Economia ao Minuto publica uma análise na qual destaca seis medidas que podem ter impacto na carteira do cidadão contribuinte e que se considera importante veicular.

1) Escalões do IRS vão ser atualizados

A atualização dos limites dos nove escalões de IRS em 3,88%, bem como uma revisão do mínimo de existência é a proposta do Governo.

O Governo mantém as taxas dos escalões iguais às que inscreveu na proposta de lei que prevê uma descida adicional do IRS para 2026, ainda não votada em sede de Parlamento.

Segundo o Economia ao Minuto, além de atualizar os valores dos nove escalões, o OE2027 sobe o patamar de rendimentos a partir do qual incide a taxa de solidariedade de IRS que desde a ‘troika’ tributa os rendimentos mais altos, alinhando-a com o 9.º escalão.

2) Salário mínimo nacional sobe para 970 euros

De acordo com o previsto no acordo assinado em Concertação Social, segundo o relatório que acompanha a proposta do OE2027, o Governo assume que o salário mínimo nacional passará para 970 euros em 2027.

“Em 2027, o Governo da AD elevará o salário mínimo (RMMG) para os 970 euros, concretizando o terceiro aumento consecutivo desde que tomou posse o XXIV Governo Constitucional, em 2024, ano em que a RMMG se cifrava nos 820 euros”, refere o documento.

O salário mínimo nacional, que se encontra atualmente em 920 euros, será definido por portaria do Governo, após auscultação dos parceiros sociais e será então homologado.

3) Maior despesa com a Prestação Social Única

O Governo prevê mais de 730 milhões de euros no Orçamento do Estado para 2027 para a Prestação Social Única (PSU), que reúne 13 apoios sociais [Rendimento Social de Inserção (RSI), pensões sociais (velhice, invalidez especial, viuvez e orfandade), o Complemento Extraordinário de Solidariedade (CES), o subsídio social de desemprego e vários subsídios sociais no âmbito da parentalidade e riscos clínicos], sofre um aumento de 10,1% face à previsão de execução de 2026.

De acordo com o documento entregue na Assembleia da República, refere a Economia ao Minuto que a PSU “foi orçamentada em 734,3 milhões de euros, em 2027, mais 10,1% face à previsão de execução em 2026, com as 13 prestações sociais do regime não contributivo que vão ser substituídas pela PSU”.

“Este aumento é justificado essencialmente pela fixação do valor de referência em 50% do indexante dos apoios sociais e pela componente de incentivo ao trabalho”, lê-se no documento.

4) Previsão é o Governo gastar mais 100 milhões no Complemento para Idosos

O Governo estima que o Complemento Solidário para Idosos custará mais 100 milhões de euros em 2027, ultrapassando os 700 milhões de euros, com o valor mensal a subir para 720 euros, segundo a proposta do Executivo.

Assim, a despesa com o CSI deverá atingir o montante de 709,7 milhões de euros, uma variação anual de 15,6% face a 2026″.

A explicação está no “aumento do valor de referência em 50 euros/mês em 2027, para 720 euros, no âmbito da sua trajetória de convergência para 870 euros em 2029″.

5) Garantia de neutralidade fiscal para aumentos até 4,5%

O ministro das Finanças assegurou que existe neutralidade fiscal para quem tenha aumentos salariais de até 4,5%, em virtude da atualização dos escalões de IRS, do mínimo de existência, da dedução específica e da baixa das taxas.

O ministro Joaquim Miranda Sarmento, questionado em conferência de imprensa sobre o desfasamento entre a atualização dos escalões de IRS e o referencial para o aumento global dos salários de 4,5% previsto no acordo assinado entre UGT, confederações empresariais e Governo em 2024, reiterou que existe um nível de neutralidade fiscal.

6) Isenções de IMT e Imposto de Selo mantêm-se para jovens comprarem casa

A garantia pública e as isenções de IMT e de Imposto de Selo concedidas aos jovens de até 35 anos na aquisição da primeira habitação própria e permanente devem manter-se no próximo ano, de acordo com a proposta orçamental do Governo.

No relatório da proposta de OE2027 é mencionado que estas medidas “já beneficiaram quase 120 mil jovens, para um valor médio de aquisição de imóvel de 200 mil euros”. O OE2027 reforçará também o programa Porta 65, dirigido ao arrendamento para habitação permanente dos jovens.

OE2027: O que se segue?

Importa salientar ainda que o Parlamento vai debater na generalidade a proposta do Governo de OE2027 nos dias 27 e 28 de outubro, ocorrendo a votação final global (prevista) em 24 de novembro.

Depois do debate na generalidade, a proposta de OE2027 será ainda discutida na especialidade entre 29 de outubro e 24 de novembro. O prazo para a entrada de propostas de alteração por parte dos diferentes partidos termina em 6 de novembro, data em que ocorrerá uma nova audição com o ministro de Estado e das Finanças.

AEP coloca reservas nas ‘virtudes’ do OE2027

Na publicação a que tivemos acesso da Associação Empresarial de Portugal (AEP) a exigência é de que o Orçamento do Estado para 2027 (OE2027) coloque o crescimento económico e a competitividade empresarial no centro da política económica.

Com base nesses objetivos, a AEP enviou ao Governo 16 propostas, que incluem “redução da carga fiscal sobre empresas e trabalho, mais investimento, maior escala empresarial, reforço da internacionalização e um Estado mais eficiente“.

“Portugal está a crescer, mas não cresce o suficiente para convergir com a União Europeia. O próximo Orçamento deve, por isso, criar condições para que a economia cresça a ritmos superiores, assente em mais investimento, produtividade, exportações e valor acrescentado”, diz a associação liderada por Luís Miguel Ribeiro, conforme publicação no DN a que tivemos acesso.

A AEP no que se refere ao trabalho, diz que o país apresenta um quadro de “escassez de trabalhadores” e “dificuldade em atrair e reter talento”, por isso a AEP “propõe uma redução da progressividade do IRS, através da redução do número de escalões e da sua atualização anual”.

Defende também a majoração de 50% em IRC dos custos suportados pelas empresas com o alojamento dos trabalhadores; majoração de 50% dos gastos com pessoal jovem altamente qualificado; e a contabilização da formação modular financiada por fundos europeus, quando integrada nos planos de formação das associações empresariais, para efeitos das 40 horas de formação contínua obrigatória, lê-se no DN.

Concluindo !…

Não há qualquer dúvida que as famílias sentem o aumento do custo de vida, as empresas, principalmnete as PME’s, enfrentam encargos elevadissimos, a habitação para muitos jovens está fora de hipótese e o Estado continua a arrecadar muito sem que os portugueses sintam benefícios, ou sequer esperança que eles possam surgir a curto prazo.

A votação final global da proposta do Governo de OE2027 vai ocorrer na véspera da sessão solene evocativa do 25 de Novembro de 1975.

  •  

Campioni del mondo di leggi elettorali

L’Italia ha una nuova legge elettorale che, salvo interventi rapidi da parte della Consulta, si applicherà già a partire dalle elezioni politiche del 2027. È la quinta in venticinque anni, quasi un record mondiale. Diverse le novità e numerose le criticità.

L'articolo Campioni del mondo di leggi elettorali proviene da Lavoce.info.

  •  

Holdings, CIR, rachats d'actions : les députés taxent ce qu'ils ne savent pas compter

Par Vincent Clairmont

Un milliard d'euros annoncés, cent millions votés, pas un euro encaissé : voilà ce qu'est devenue la taxe sur les holdings familiales pendant la discussion du budget 2026. Jeudi soir, la commission des finances a voté 2 % par an sur la même cible.

Holdings, CIR, rachats d'actions : les députés taxent ce qu'ils ne savent pas compter
LE COURRIER
DES STRATÈGES
Restez libre !
Holdings, CIR, rachats d'actions : les députés taxent ce qu'ils ne savent pas compter

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Jeudi 8 octobre au soir, la commission des finances de l'Assemblée a durci la fiscalité des holdings familiales et des grands groupes. Quatre votes à retenir.

Un amendement de Charles de Courson, du groupe Liot, crée une taxe annuelle de 2 % sur une partie des placements financiers détenus par les holdings familiales. Une holding familiale, c'est la société par laquelle une famille détient son patrimoine. Un amendement d'Éric Coquerel, président de la commission, abaisse de 750 à 100 millions d'euros le chiffre d'affaires à partir duquel une entreprise paie la taxe sur les rachats d'actions. Cette taxe frappe une société quand elle rachète ses propres actions pour les annuler. Un amendement socialiste allège l'impôt des PME sur une part un peu plus large de leurs bénéfices. Un autre réforme le crédit d'impôt recherche, par lequel l'État rembourse aux entreprises une partie de ce qu'elles dépensent en recherche. Il le réserve davantage aux petites et moyennes entreprises. Et il le conditionne au maintien en France des activités financées pendant dix ans, avec remboursement en cas de délocalisation ou de nouvelle baisse d'effectifs.

Ces votes sont provisoires : la séance publique du 13 octobre repartira du texte du gouvernement, et j'ai traité cette mécanique ici le 8 octobre. Ce n'est pas mon sujet aujourd'hui.

Budget 2027 : les députés votent 4 milliards de déficit nouveau en une après-midi
Budget 2027 : la commission des finances a retiré près de 4 milliards en une séance. La plus grosse recette abandonnée du texte n’a jamais été mise aux voix.

Ma thèse, et je la tiens jusqu'au bout : la commission a cessé de taxer ce que l'on gagne pour taxer ce que l'on possède. Elle l'a fait sur une cible qu'elle avait déjà taxée l'an dernier. Elle annonçait alors un milliard d'euros de recette. Elle en a voté cent millions. Pas un euro n'a encore été encaissé.

Holdings, CIR, rachats d'actions : les députés taxent ce qu'ils ne savent pas compter
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Premier point : personne ne sait ce que cette taxe rapportera

Quand l'impôt porte sur ce qu'on gagne, il existe un chiffre écrit noir sur blanc : un bénéfice, un dividende versé, une somme, une date. Quand il porte sur ce qu'on possède, il faut d'abord décider ce que ça vaut. Or une holding familiale détient des parts de sociétés qui ne sont pas cotées en Bourse : il n'existe aucun prix public. Le fisc doit donc fixer un prix lui-même, et le propriétaire le contestera. Personne ne peut dire à l'avance ce que la taxe rapportera.

La démonstration se trouve dans le budget de l'an dernier. L'article 7 de la loi de finances pour 2026 a créé une taxe sur les holdings familiales. Le projet du

  •  

Budget 2027 : les députés votent 4 milliards de déficit nouveau en une après-midi

Par Vincent Clairmont
Près de 4 milliards d'euros : c'est ce que le ministre des comptes publics chiffre au terme de la première séance de la commission des finances, le 7 octobre. Le même texte renonce à 2,5 milliards de surtaxe sur les grandes entreprises sans qu'aucun député n'ait à lever la main.

Budget 2027 : les députés votent 4 milliards de déficit nouveau en une après-midi
LE COURRIER
DES STRATÈGES
Restez libre !
Budget 2027 : les députés votent 4 milliards de déficit nouveau en une après-midi

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le 7 octobre, la commission des finances de l'Assemblée a ouvert l'examen de la première partie du projet de loi de finances pour 2027. En un après-midi et une soirée, elle a supprimé l'article 3 — l'abaissement de 4 439 à 3 000 euros du plafond de l'abattement de 10 % sur les pensions, 1,4 milliard de rendement attendu —, retiré l'imposition partielle des indemnités journalières versées en affection de longue durée, relevé la contribution exceptionnelle sur les hauts revenus contre l'avis du rapporteur général, et supprimé le plafond de 7 500 euros d'exonération des heures supplémentaires. Le ministre des comptes publics, David Amiel, chiffre l'ensemble à « près de 4 milliards d'euros » de déficit supplémentaire. Sur 43 milliards de mesures nouvelles, cela fait 9 % de l'effort, en une séance.

Ce décompte n'a aucune portée juridique. Le 13 octobre, la séance publique reprend la discussion à partir du texte du gouvernement : les votes du 7 octobre ne passent pas le week-end. Et avant qu'on en arrive aux voix, 217 des 1 784 amendements déposés avaient été déclarés irrecevables, dont 205 au titre de l'article 40 de la Constitution.

Ma thèse, et je la tiens jusqu'au bout : la première séance n'a pas creusé le déficit, elle a montré où l'effort se décide. Le texte abandonne 2,5 milliards de surtaxe sur les grandes entreprises sans qu'aucun député n'ait à le voter, et demande 1,4 milliard à 4,6 millions de foyers de retraités en le faisant voter.

Budget 2027 : les députés votent 4 milliards de déficit nouveau en une après-midi
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Premier point : les 2,5 milliards que personne n'a eu à voter

La contribution exceptionnelle sur les bénéfices des grandes entreprises entre dans sa troisième année. Elle a rapporté de l'ordre de 7,5 milliards d'euros en 2026. L'article 15 du projet la proroge en abaissant ses taux de 20,6 à 15,7 % pour les chiffres d'affaires entre 1,5 et 3 milliards, et de 41,2 à 31,4 % au-delà — une réduction de 30 % annoncée par le gouvernement lui-même, pour un rendement ramené à 5 milliards.

L'écart est de 2,5 milliards. Il est supérieur à chacun des votes du 7 octobre, et il n'a fait l'objet d'aucun. Il ne figure pas dans le décompte des 4 milliards, pour une raison simple : ce n'est pas un amendement, c'est le texte.

Je précise ma position, parce qu'elle commande la suite. Je ne défends pas la surtaxe. Une contribution « exceptionnelle » reconduite trois exercices de suite n'est plus exceptionnelle : c'est une imposition du capital productif, et je préfère la voir baisser que monter. Le Medef y voit un mauvais signal ; sur le fond, il a raison. Mon objet n'est pas l'assiette. C'est la procédure.

  •  

Première reculade des partis sur l'abattement de 10 % pour les retraités

Par Vincent Clairmont

1,4 milliard d'euros sur un effort de 54. En moyenne, 304 euros par an pour chacun des 4,6 millions de foyers concernés. C'est la mesure que la commission des finances a supprimée le 7 octobre, avec les voix de partis qui chiffrent le redressement des comptes en dizaines de milliards.

Première reculade des partis sur l'abattement de 10 % pour les retraités
LE COURRIER
DES STRATÈGES
Restez libre !
Première reculade des partis sur l'abattement de 10 % pour les retraités

LA NEWSLETTER · GRATUITE

Le Courrier,
chaque matin.

L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.

Gratuit. Vous restez libre de partir quand vous voulez.

JE M'INSCRIS lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Le 7 octobre, la commission des finances de l'Assemblée a supprimé l'article 3 du projet de budget pour 2027. Le texte abaissait de 4 439 à 3 000 euros le plafond de l'abattement de 10 % appliqué aux pensions pour le calcul de l'impôt sur le revenu. Rendement attendu : 1,4 milliard d'euros. Foyers concernés : 4,6 millions. Six groupes avaient déposé des amendements de suppression : Rassemblement national, UDR, Droite républicaine, Horizons, La France insoumise, communistes. Ensemble pour la République et le MoDem ont défendu la mesure. Le vote est provisoire : en séance, à partir du 13 octobre, la discussion repart du texte du gouvernement.

Il faut dire ce que l'article faisait, parce que le débat a porté sur autre chose. L'abattement n'était pas supprimé. Son plafond baissait, et ce plafond ne joue qu'au-delà de 30 000 euros de pensions par foyer et par an. En dessous, rien ne changeait. Au-dessus, la perte était bornée : 1 439 euros d'abattement en moins, soit 432 euros d'impôt pour un foyer imposé à 30 %. Rapporté aux foyers concernés, le rendement donne 304 euros par an en moyenne. Vingt-cinq euros par mois.
Ma thèse, et je la tiens jusqu'au bout : le vote du 7 octobre n'a pas porté sur les retraités. Il a porté sur la crédibilité de ceux qui promettent l'effort. Trois partis qui chiffrent le redressement en dizaines de milliards, ou en années de travail supplémentaires, ont refusé le premier 1,4 milliard qui portait un nom d'électeur.

Programme économique du RN ? ou les 140 milliards indolores
Le RN promet 140 milliards d’économies sans qu’aucun électeur n’y perde. Près de la moitié est demandée au fraudeur, à Bruxelles et à l’étranger.
Première reculade des partis sur l'abattement de 10 % pour les retraités
LE COURRIER
DES STRATÈGES
Restez libre !

ABONNEMENT

Allez au fond
des choses.

Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.

Le monde commente. Vous, vous comprenez.

S'ABONNER lecourrierdesstrateges.fr
lecourrierdesstrateges.fr
Restez libre !

Premier point : ce que les mêmes partis promettent

Le Rassemblement national a présenté la veille 140 milliards d'économies d'ici 2032, qualifiés d'« effort radical », et défend une règle d'or pour laquelle Marine Le Pen a donné elle-même l'exemple de 2027 : un déficit plafonné à 2,4 % du PIB. Le lendemain, sa députée Claire Marais-Beuil déclarait en commission : « Nous refusons que le redressement des comptes publics se fasse une nouvelle fois sur le dos des retraités. »

  •  
❌