El Gobierno ha aprobado una subida salarial del 1,5% para el año 2026 para el personal laboral que trabaja en el exterior para la Administración del Estado, según ha anunciado el sindicato CSIF, que ha reclamado la aprobación de la subida del 4,5% para este colectivo de unos 5.000 trabajadores en todo el mundo de cara a 2027 antes de las elecciones del próximo 29 de noviembre.
El sindicato mayoritario entre los funcionarios ha firmado este miércoles el acuerdo de Comisión Técnica del Personal Laboral en el Exterior (PLEX) por el que el Gobierno se compromete "con diez meses de retraso" a una subida del 1,5% en las retribuciones durante el año 2026, al que se sumará un 0,5% adicional vinculado a la inflación en el primer trimestre de 2027.
Asimismo, CSIF ha exigido al Gobierno que se apruebe la subida del 4,5% que el Gobierno garantizó este martes a nivel general para los funcionarios para el personal laboral en el exterior antes de las elecciones "para evitar que se produzca de nuevo un retraso en el colectivo del exterior".
Por otra parte, el sindicato ha informado que en la reunión de este jueves se acordado la creación antes del 31 de enero de 2027 de un grupo de trabajo para el estudio y análisis de un nuevo mecanismo de actualización de las retribuciones del PLEX.
Además, CSIF ha reclamado el desarrollo del acuerdo de 2008 que incluye cuestiones como la carrera profesional y la actualización salarial teniendo en cuenta las situaciones económicas de cada país y otras cuestiones fundamentales.
Reforzar los consulados por la 'ley de nietos'
Por último, el sindicato ha defendido la necesidad de reforzar los consulados, especialmente los que se encuentran en Iberoamérica, "ante la situación de colapso que afrontan por las decenas de miles de solicitudes registradas para obtener la nacionalidad española" en relación con la llamada 'ley de nietos'.
En este sentido, CSIF ha exigido que "se respete la independencia profesional y se deje de presionar políticamente al personal de los consulados generales y que se reconozca económicamente el esfuerzo extraordinario que están realizando los trabajadores en este proceso".
La Comisión Europea ha abierto este miércoles un expediente para determinar si Booking ha infringido el Reglamento de Servicios Digitales (DSA) al no haber detectado ni frenado los anuncios fraudulentos y las estafas de phishing. La plataforma también podría haber infringido el DSA en materia de transparencia, al no identificar claramente como anuncios "aquellos alojamientos cuyos proveedores pagaron para obtener una posición más destacada en los resultados de búsqueda mostrados a los usuarios", añade el comunicado de Bruselas.
"Los europeos deberían poder reservar sus vacaciones sin temor a ser víctimas de una estafa. La Ley de Servicios Digitales establece responsabilidades claras para las plataformas a la hora de hacer frente a estos riesgos, y debemos asegurarnos de que la principal plataforma de reservas de Europa se tome en serio dichas responsabilidades", ha reaccionado la vicepresidenta del Ejecutivo comunitario encargada de la soberanía digital, Henna Virkkunen.
La Comisión examinará si el proveedor de Booking ha identificado y evaluado adecuadamente los riesgos sistémicos vinculados a la difusión de contenidos ilícitos. "Los anuncios falsos, como los de alojamientos inexistentes, los fraudes por suplantación de identidad y las ofertas de alojamiento que no cumplen la normativa, pueden tener efectos negativos en la protección de los consumidores", sostiene la decisión. La investigación también evaluará si la plataforma ha adoptado medidas eficaces para mitigar estos riesgos, incluida la eliminación de anuncios fraudulentos y que no cumplen la normativa.
En ese contexto, la entidad ha reaccionado alegando en un comunicado que está "colaborando plenamente" con las autoridades comunitarias. "Estamos comprometidos a trabajar con los gobiernos, organismos reguladores, fuerzas de seguridad y socios del sector pertinentes para combatir la ciberdelincuencia y el fraude online y proteger tanto a viajeros como a colaboradores", añaden desde Booking.
Por otro lado, Bruselas también determinará si la compañía ha frenado de manera adecuada los intentos de phishing. En particular, la investigación se centrará en los riesgos relacionados "con la forma en que se comparten los datos de las reservas y de los huéspedes con los proveedores de alojamiento, así como con el diseño y el funcionamiento del servicio de mensajería" de la plataforma, explican. La Comisión también comprobará, dicen, si la empresa !ha establecido salvaguardias suficientes para impedir que los datos se utilicen indebidamente para solicitar pagos fraudulentos".
En la investigación, por último, el Ejecutivo comunitario examinará que la compañía cumple las obligaciones de transparencia publicitaria establecidas en el DSA. "Los proveedores de alojamiento pueden aumentar la visibilidad de sus anuncios en los resultados de búsqueda de Booking pagando una comisión más elevada", explica la Comisión Europea. En ese escenario, alega, los usuarios deberían poder reconocer claramente que estos "anuncios promocionados" son, en realidad, publicidad. La Comisión se centrará en si, para cada anuncio que se muestre en Booking, los usuarios "pueden ver fácilmente quién está detrás de él, quién ha pagado por él, por qué lo están viendo y cómo pueden modificar los ajustes que determinan qué anuncios ven".
Los conocidos como 'gastos hormiga' son pequeños desembolsos cotidianos, automáticos o impulsivos - el café fuera de casa o la compra de snacks o una botella de agua- que parecen insignificantes al momento, pero que al acumularse dañan notablemente la economía doméstica. Al igual que ellos existen las 'gestiones hormiga', una serie de trámites que realizamos habitualmente y que nos hacen perder parte de nuestro tiempo y, como consecuencia de ello, también de nuestro dinero.
Ir al supermercado a hacer la compra, desplazarse para cualquier trámite con la administración o ir al centro de salud a solicitar una cita médica son gestiones de nuestro día a día que nos restan tiempo. Sin embargo, en la actualidad, estos quehaceres podemos resolver en mucho menos tiempo a través de canales digitales.
Según el I Barómetro de la Digitalización, elaborado por Línea Directa Aseguradorajunto a la consultoraNeovantas tras entrevistar a cerca de 1.600 personas, los españoles estiman que realizar sus gestiones cotidianas de forma online les permiten ahorrar cada año 177 horas, el equivalente a más de una semana completa, lo que se traduce en alrededor de 2.140 euros. Para estimar el valor económico del tiempo ahorrado se ha aplicado la referencia de 12,1 euros por hora del Handbook on the External Costs of Transport de la Comisión Europea.
El estudio de Línea Directa refleja la alta penetración que el canal digital tiene en la ciudadanía española. Así, el documento asegura que el 95% de los ciudadanos realiza ya algún tipo de gestión online cada semana y que el 70% perciben ventajas claras en el uso de este canal, principalmente el ahorro de tiempo.
Para la realización de estos trámites, el informe señala el smartphone es el dispositivo preferido para realizar gestiones digitales: lo usa el 91% frente al 70 que utiliza el ordenador. Entre los trámites más habituales se encuentran la búsqueda de información antes de comprar (87%), la realización de trámites específicos en la banca online (85%) y el seguimiento a un pedido (84%).
En cuanto a los atributos más valorados en las gestiones digitales, el estudio indica que los españoles señalan los relacionados con la seguridad: fiabilidad de las claves personales, recibir avisos ante un problema y la confidencialidad de la información. Por el contrario, el informe demuestra que las principales barreras para su uso están relacionadas con la respuesta ante una incidencia, ya que solo la mitad de los encuestados sabe cómo resolver un problema.
Ahorro de casi 40 minutos con los bancos y los seguros
El barómetro de Línea Directa también explora la relación con la digitalización de cuatro sectores concretos: el comercio, la banca, los seguros y la Administración Pública. Los españoles afirman realizar una media de 5,4 gestiones digitales a la semana en estos cuatro ámbitos, lo que sitúa el ahorro promedio por gestión se sitúa en 38 minutos.
El sector bancario (39,4 minutos) y el asegurador (38,7) son los sectores en los que los ciudadanos perciben más ahorro de tiempo al digitalizar las gestiones más habituales, mientras que en la administración y el comercio ese ahorro de tiempo es de 38 y 32,6 minutos respectivamente.
Al trasladar ese ahorro de tiempo al dinero que los ciudadanos estarían dispuestos a pagar por él, se perciben también diferencias de un sector a otro. La banca lidera el análisis con un ahorro medio de 88,5 euros al mes, seguido por los seguros (33), el retail (29,6) y la administración (27,2).
El perfil del homo digitalis es el de un ciudadano entre 35 y 54 años, que vive en una gran ciudad y busca el ahorro de tiempo, la comodidad y el control de sus operaciones
Por tipología de gestión, en la banca, un sector profundamente transaccional, predominan las consultas de movimientos y saldo (94%); en la administración destacan los trámites específicos, como la gestión de citas previas o la declaración de la Renta, mientras que en el sector retail el uso está íntimamente ligado a la compra (86%).
En lo que respecta al sector asegurador, tres de cada cuatro españoles (77%) ya realizan gestiones digitales con su aseguradora. Las más habituales son consultar la póliza (48%), dar un parte (38%) y hacer el seguimiento de un siniestro (36%). Por ramos, el seguro de salud alcanza un 17,7% de uso habitual, casi el doble que hogar (9,8%) y automóvil (9,3%).
Según este análisis, "el perfil del homo digitalis es el de un ciudadano entre 35 y 54 años (68% de preferencia digital), que vive en una gran ciudad (más de 250.000 habitantes) y busca el ahorro de tiempo, la comodidad y el control de sus operaciones". Esta realidad "contrasta con la de jóvenes de entre 18 y 24 años que perciben un ahorro menor que el resto, al ser nativos digitales y contar con menos experiencia comparativa con el canal presencial".
El presidente de la Asociación de Fabricantes y Distribuidores (AECOC), Ignacio González, ha pedido este miércoles al Gobierno que salga de las elecciones del 29 de noviembre que impulse una fuerte rebaja de impuestos. "Se puede bajar el IVA o los impuestos energéticos", ha asegurado justificándolo en la fuerte recaudación fiscal de los últimos años. González, que ha realizado estas declaraciones durante la inauguración del 41º Congreso del Gran Consumo en Sevilla, también ha instado al futuro presidente del Gobierno a invertir en productividad para mantener el actual modelo de bienestar, así como en evitar la regulación excesiva. "Las leyes deben proteger a los consumidores y ser previsibles", ha especificado.
González ha apostado, en concreto, por "un IVA reducido o cero para los alimentos básicos" con el objetivo de ayudar al segmento de población más impactado por la subida de precios. No son las únicas peticiones que han realizado a Ejecutivo que salga del 29-N desde el Gran Consumo. También han instando a que "las leyes protejan a los consumidores" y evitar "la regulación excesiva".
El presidente de AECOC ha añadido que en España "necesitamos un Gobierno que apruebe un nuevo presupuesto y desbloquee el Parlamento, alcance consensos y tenga sentido de Estado". El presidente de AECOC se ha mostrado también muy crítico con la polarización política y la corrupción sobre la que dice que "mina la confianza y mancha la imagen del país: no lo podemos normalizar".
En su opinión, la polarización también está dañando mucho al país e insta "a discutir las cosas como siempre se ha hecho". Además se ha mostrado partidario de "cerrar el gap de productividad con Europa" e incrementar las inversiones para la digitalización de las empresas.
Preocupación por la evolución del consumo
El presidente de AECOC también se ha referido al consumo y advertido que "hay indicadores preocupantes" y mencionado el último dato de inflación del mes de septiembre (4,9%) contraponiéndolo al 2,7% del alza de los precios de la alimentación y del 4,9% de la hostelería. "Es el peor dato de lo que llevamos de año y de los últimos 12 meses", ha sostenido. Para González hay "una cierta degradación del consumo" y recuerda que "llueve sobre mojado" ya que los precios se han disparado un 29% desde 2021.
González ha abundado en que "los panelistas de gran consumo hablan ya del último mes como el peor de la curva en 9 y 12 meses" y no ha dudado en hablar de "un cierto frenazo". El representante del Gran Consumo habla de episodios inflacionarios que van impactando en un consumo, que ya no ven tan robusto. El presidente de AECOC también se ha referido a otros indicadores como el índice de Comercio Minorista y lo que ha descrito como "un castigo a la clase media" en forma de subida de impuestos al no adaptarse el IRPF a la inflación.
El máximo responsable de la patronal del Gran Consumo ha advertido que "las empresas ya están notando en sus cuentas de resultados el incremento de costes, igual que los consumidores". Lo que, en estas situaciones, conduce a dos tipos de decisiones: "sacrificar márgenes hasta que la situación se normalice" y a lanzar planes de reducción de costes " para no traspasar ese incremento al consumidor". Lo que, en su opinión, se vuelve muy difícil si la crisis se prolonga en el tiempo. "Se está aguantando (los márgenes), pero veremos si somos capaces de hacerlo mucho más tiempo ", ha concluido.
El coste de la deuda francesa se dispara aún más este miércoles ante la preocupación de los inversores que ven al país sumido en una crisis fiscal, política y social de la que tiene difícil salir, al menos en el corto plazo. El mercado ha llegado a exigir un interés de más del 5% al Gobierno galo por su bono a 10 años, el más elevado desde 2002, el año en que entró en funcionamiento el euro. Sin embargo, cerca de la apertura de Wall Street ha aflojado ligeramente la tensión para situarse justo por debajo de esta barrera.
Este movimiento de su bono de referencia eleva a la vez la prima de riesgo, el sobrecoste que los inversores le exigen con respecto a Alemania por adquirir su papel, por encima de los 156 puntos básicos, una cota que no se veía desde la crisis financiera y de deuda de 2011. El rendimiento del bono germano a diez años se sitúa en el 3,4% al mismo tiempo que el francés tocaba el 4,963%.
La preocupación es evidente, dado que la segunda mayor economía del euro cerrará este año con un déficit en el entorno del 5,4%, una deuda pública próxima al 120% del PIB, incertidumbre política, disturbios en las calles y serias dificultades para aprobar unos presupuestos creíbles.
Las perspectivas en Francia parecen bastante sombrías, en opinión de Benoit Anne, responsable de la gestora MFS Investment Management. Desde la firma apuntan a un contexto político complicado, escaso margen de maniobra fiscal y una escasa voluntad de llevar a cabo reformas que se deberían haber realizado hace mucho tiempo.
El experto considera, sin embargo, que los riesgos sistémicos han disminuido, gracias, en particular, a unos fundamentos macroeconómicos más sólidos en la zona euro y a un sistema bancario europeo más resiliente. "El BCE dispone de herramientas y podría intervenir mediante declaraciones, compras selectivas de deuda soberana o ralentizando la reducción de su cartera de bonos", sostienen desde la gestora del grupo Lazard en Francia.
En la firma inciden en que las medidas más contundentes son también las más delicadas desde el punto de vista político e implicarían, en la práctica, recurrir al Mecanismo Europeo de Estabilidad (MEDE). No obstante, "la ausencia de un contagio visible en los bancos o en los mercados de valores ofrece al BCE la posibilidad de esperar antes de actuar", señalan. Los mercados han revisado recientemente a la baja sus expectativas de endurecimiento monetario, pero la persistencia de los riesgos inflacionistas limita la posibilidad de un ajuste adicional.
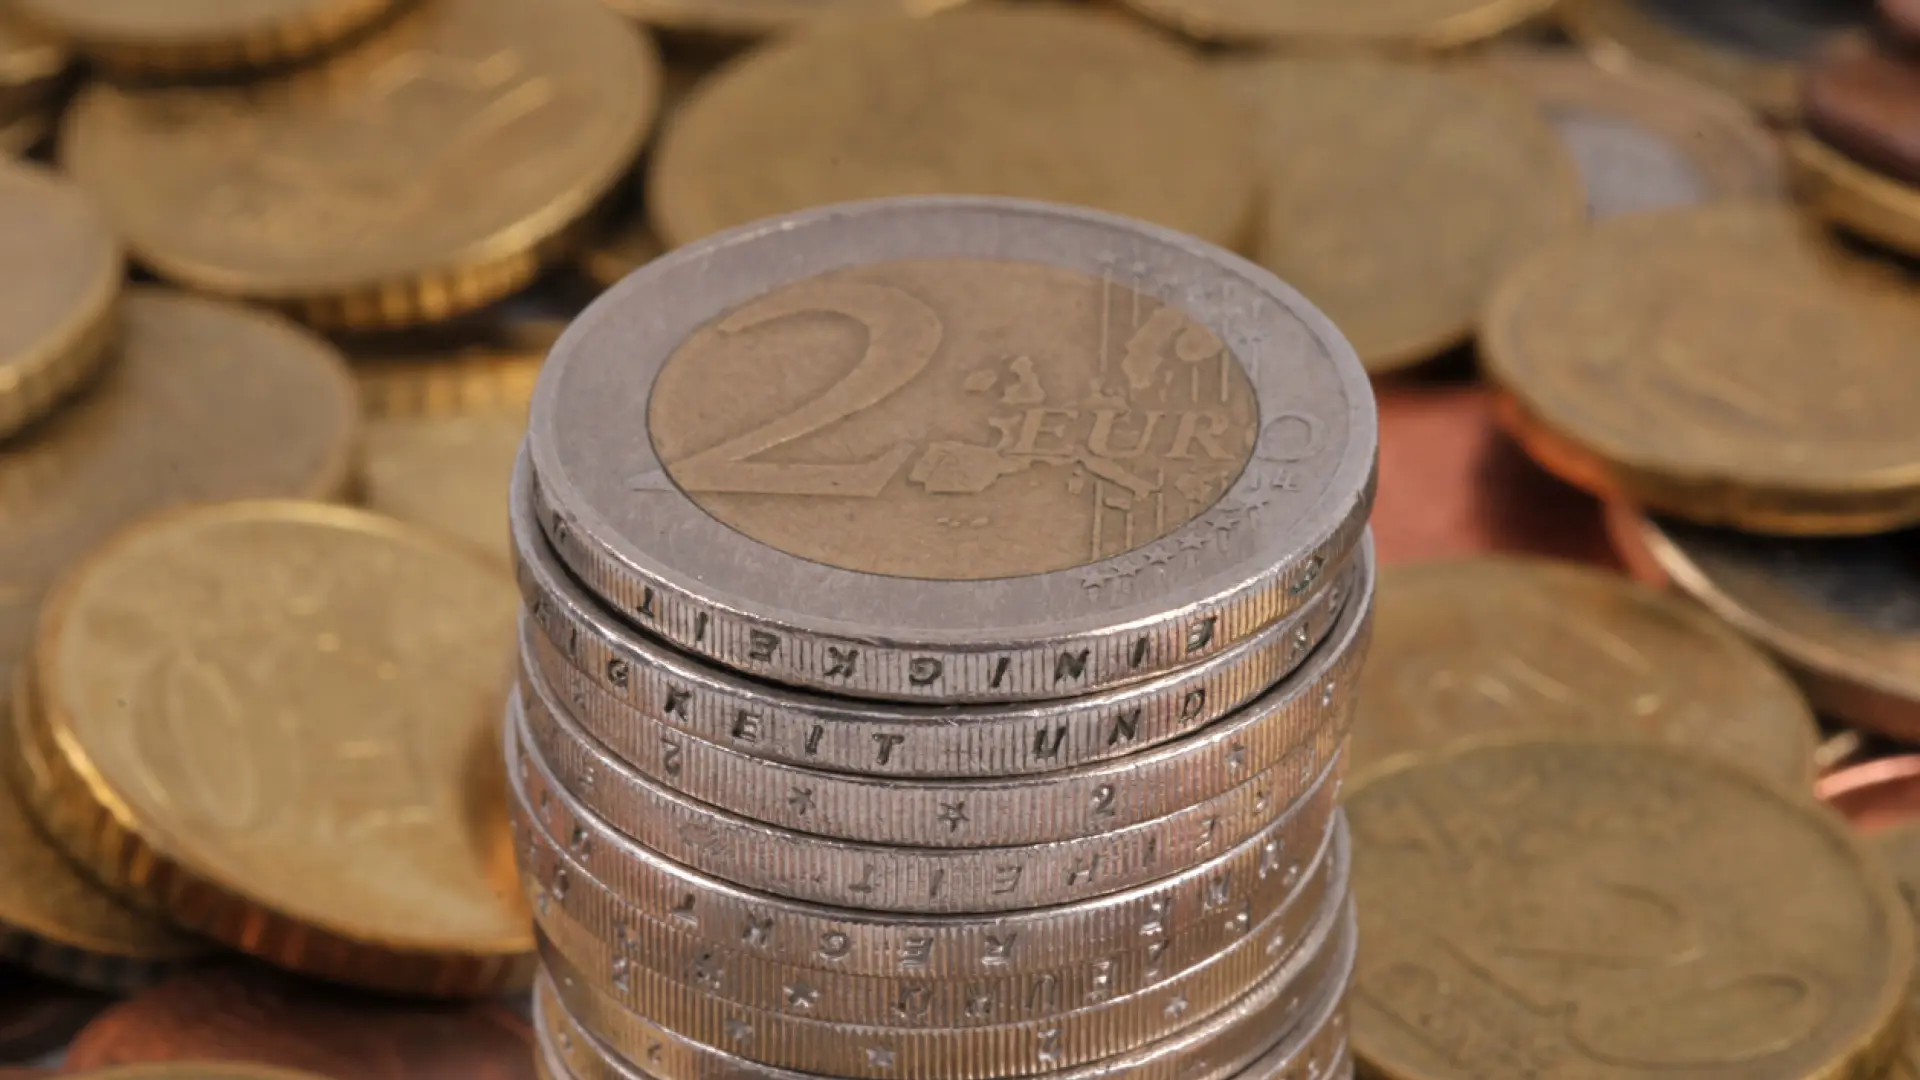
Las monedas de dos euros parecen insignificantes para muchos. Nos desprendemos de ellas con facilidad, en parquímetros, supermercados, panaderías, máquinas expendedoras..., pero ¿sabías que hay ejemplares que superan los 3.000 euros? Los aficionados de la numismática, el estudio y coleccionismo de monedas, billetes, medallas y títulos valor, buscan monedas de dos euros todo el tiempo. Eso sí, no todas valen.
El Banco Central Europeo confirma que hay miles de millones de monedas de dos euros en circulación en la zona del euro. De hecho, el valor neto de todas ellas supera los 16.000 millones de euros. Ahora bien, los coleccionistas buscan entre estas las ediciones más raras, pero también curiosos errores de acuñación; es decir, fallas mecánicas o accidentales que ocurren durante la fabricación de una moneda en la Casa de la Moneda.
¿Cómo podemos identificar estas valiosas piezas? Todas las monedas conmemorativas que están destinadas a la circulación y son de curso legal en la eurozona tienen obligatoriamente un valor facial de2 euros. Estos ejemplares tienen tiradas más cortas que los habituales y, por ende, son más escasas y valiosas. Aun así, son de uso común y es probable que alguna de ellas haya pasado por tus manos.
Modelo de Grace Kelly emitido por Mónaco en 2007
Esta monedarecuerda el 25.º aniversario de la muerte de la princesa Gracia Patricia,la antigua actriz de Hollywood Grace Kelly. El Banco Central Europeo señala que se tiraron tan solo 20.001 ejemplares y, por tanto, según la estimación de los expertos, puede valer hasta 3.100 euros. Cabe aclarar que esta pieza no salió en circulación de forma ordinaria, aunque sigue siendo un ejemplar válido y legal en cualquier tienda.
Para reconocerla, basta con mirar la cara donde aparecen el retrato de Grace Kelly y el año de acuñación; conviene revisar también el canto de la moneda, que debe presentar una secuencia de seis números 2 y 12 estrellas intercaladas.
Moneda de la Roca de Mónaco 2015
Esta moneda, emitida por el Principado en 2015, puede alcanzar precios de entre 1.500 y 2.000 euros, aunque su cotización depende de factores como el estado de conservación y el vendedor. Su elevado valor se explica por su limitada tirada: solo se acuñaron 10.000 unidades, una cifra que la convierte en una pieza poco común entre los coleccionistas.
Para identificarla, hay que fijarse en la cara nacional, donde aparece una vista panorámica dela Roca de Mónaco, en referencia a la fundación de la ciudad. En la parte superior del círculo dorado figura la inscripción "Monaco", mientras que en la inferior se lee "1215 · Fondation de la forteresse · 2015".
Monedas con errores de acuñación
Lituania emitió una moneda conmemorativa de dos euros dedicada a la Reserva de la Biosfera de 'Žuvintas', un espacio natural reconocido por la UNESCO. Pero, aunque se acuñaron 50.000 unidades, solo 500 presentan un error en la inscripción del canto que las distingue del resto y aumenta su interés para los coleccionistas. En algunas subastas, estas piezas han alcanzado los 2.000 euros.
Ahora bien, en las monedas defectuosas hay que observar la cara nacional, en la que aparecen siete aves, y comprobar después el borde. Las monedas habituales llevan la inscripción 'Laisvė, Vienybė, Gerovė' ("Libertad, Unidad, Bienestar"),mientras que los ejemplares con el error incluyen la frase 'Dievssvētī Latviju' ("Dios bendiga a Letonia").
Otro ejemplo que llama la atención es la moneda 'Spiegeleiprägung': en ella, el interior de la moneda no encaja bien, de modo que el material queda desplazado hacia el exterior. La revista 'WirtschaftsWoche', en información recogida por Euro News, menciona valores de hasta 100 euros para las "Spiegeleiprägungen", hasta 200 euros para monedas con el cuño girado y 650 euros para piezas acuñadas sobre cospeles erróneos.
El mes de septiembre cerró con el euríbor en el 3,24%, su nivel más alto desde 2024 según los datos de Kelisto.es. Como consecuencia, las hipotecas han comenzado a encarecerse cada vez más, por lo que cualquier medida que podamos tomar para bajar el tipo de interés parece una bendición. Una de las maneras más habituales de conseguir esta rebaja es la vinculación con varios productos con el banco, como es el caso de los seguros de vida que cubran el fallecimiento o la invalidez del asegurado. Pero, ¿realmente merece la pena contratar el seguro de vida con la hipoteca? Para responder a esta pregunta es vital calcular si el ahorro compensa el coste de este seguro, que cuando se contrata a través de entidades bancarias duplica o triplica la prima que ofrecen las compañías aseguradoras especializadas.
Muchas familias pueden descubrir poco después del arranque del curso que se les ha pasado el plazo ordinario para solicitar las ayudas de comedor o transporte escolar. Aunque la mayoría de las convocatorias autonómicas cierran sus plazos ordinarios en la primavera o a comienzos del verano, la normativa contempla vías extraordinarias para no dejar desamparados a los alumnos que lo necesitan.
Dos opciones tras el cierre ordinario
Para conseguir plaza bonificada o transporte gratuito una vez iniciado el curso existen dos caminos administrativos diferenciados, según cuál sea la causa por la que la familia no dispone de la ayuda.
Puede tratarse de plazos extraordinarios por una causa sobrevenida. Las consejerías de educación de las comunidades autónomas mantienen abiertas ventanas extraordinarias a partir de septiembre para alumnos que se incorporan tarde al centro, familias que han cambiado de municipio o aquellos hogares donde se ha producido una alteración grave de la situación económica como pérdida de empleo, divorcio, entrada en ERTE o caída drástica de ingresos.
La otra opción responde a las listas de espera y plazas de reserva. En el caso del transporte escolar o el comedor gestionado directamente por los centros públicos, las vacantes que no se ocupan tras la resolución definitiva de julio o septiembre pasan automáticamente a una lista de reserva. Los colegios pueden asignar estas plazas remanentes a lo largo de las primeras semanas del trimestre siguiendo los baremos de renta e idoneidad social.
Cómo recurrir una denegación
Si la ayuda fue solicitada dentro de plazo pero resultó denegada, las familias no deben dar el proceso por perdido. Tras la publicación de las listas definitivas de admitidos y excluidos al inicio del curso, la administración abre un periodo de recurso de reposición, habitualmente de un mes de duración.
Para que la reclamación sea fructífera, es imprescindible aportar la documentación que subsane el motivo explícito de la denegación. Si se debe a una falta de datos de renta, habrá que adjuntar el certificado expedido por la Agencia Tributaria del último ejercicio disponible o justificantes de ingresos actualizados si ha habido una pérdida de empleo. En caso de que lo que haya fallado haya sido la acreditación de unidad familiar, se puede adjuntar un libro de familia actualizado, sentencia de divorcio con convenio regulador o certificados de empadronamiento colectivo que prueben los miembros que conviven en el domicilio.
Paso a paso para tramitar la solicitud fuera de plazo
El procedimiento para acceder a los cupos extraordinarios requiere una actuación rápida en el propio centro escolar, que en estas circunstancias sirve como ventanilla de enlace con las delegaciones territoriales de educación. En el propio centro habrá que informarse sobre si el colegio dispone de vacantes en el servicio de comedor o en las rutas de transporte escolar con plazas subvencionadas de reserva.
Una vez conocido ese dato, habrá que rellenar la solicitud específica para la incorporación tardía o el recurso de reposición, adjuntando la documentación justificativa del cambio de situación económica o del traslado de domicilio. Si se trata de un caso de vulnerabilidad sobrevenida, se adjuntará un informe del trabajador social del ayuntamiento o del departamento de orientación del colegio acelera considerablemente la resolución del expediente por parte de la comisión de escolarización. Cuando se haya reunido este material, se podrá entregar la documentación en la secretaría del centro o a través de la sede electrónica de la consejería de educación, y aguardar a una resolución favorable.
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda.
Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. "Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo", indican desde Barclays.
El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda.
Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ronda el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año.
Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. "Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto", especifica.
En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. "El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia", comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. "Siguen siendo posibles nuevas turbulencias y efectos contagio", agregan.
La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea.
Francia se ha convertido en el principal foco de tensión, pero no es el único. El shock energético provocado por la guerra en Irán y la subida de los tipos de interés con la que el Banco Central Europeo (BCE) pretende evitar una crisis de precios han hecho saltar las alarmas en la Eurozona. Las piezas del puzle son difíciles de encajar porque los gobiernos deben hacer frente a unos costes de financiación mucho más altos -tanto para emitir nuevos bonos como para refinanciarlos- con un crecimiento débil en la mayoría de los casos y un nivel de deuda muy elevado.
Más aún cuando se ven obligados a elevar el gasto público para hacer frente a las consecuencias de la crisis, de los fenómenos meteorológicos extremos, a los compromisos en materia de Defensa o a desembolsos estructurales como el gasto en pensiones. De ahí que hayan reaparecido fantasmas del pasado como el de la crisis de deuda pública que azotó a la zona euro (y se cebó con los países del Sur) entre 2011 y 2012.
La situación es especialmente delicada en Francia. La segunda mayor economía del euro cerrará este año con un déficit en el entorno del 5,4%, una deuda pública próxima al 120% del PIB, incertidumbre política, disturbios en las calles y seria dificultades para aprobar unos presupuestos creíbles. Este martes la prima de riesgo gala, el sobrecoste que los mercados le exigen por emitir deuda con respecto a lo que paga Alemania, superó los 150 puntos básicos por primera vez desde 2011 y la rentabilidad de su bono a 10 años rozó el 5%. Los mercados desconfían de que en estos momentos el país siga siendo uno de los emisores más seguros de Europa.
"Desde el punto de vista fiscal, la situación de algunos países es incluso más delicada que durante la anterior crisis". Francia es un claro ejemplo "pese a no encontrarse en una recesión profunda", sostiene a La Información Económica Salvador Jiménez, socio de Afi, Analistas Financieros Internacionales. A esto se suma, según el experto, el coste de financiación más elevado y que el margen para que el Ejecutivo incremente los ingresos públicos es muy reducido.
Sin embargo, Jiménez cree que desde el punto de vista financiero Europa está mejor preparada que entonces. "La arquitectura institucional del euro se ha reforzado, el BCE dispone de nuevos instrumentos y el sistema bancario presenta una posición de capital y liquidez más sólida", explica. Por todo ello, considera que si bien algunos desequilibrios fiscales son mayores, también lo es la capacidad institucional para evitar que una crisis nacional se convierta en sistémica.
Judith Arnal, investigadora principal del Real Instituto Elcano, recuerda que los bancos están saneados, hay supervisión única y un mecanismo único de resolución, existe el MEDE y el BCE tiene instrumentos con los que no contaba en la crisis financiera. Arnal reconoce, eso sí, que la deuda pública sobre PIB es hoy más alta que entonces en muchos países, en particular en Francia, Italia y España. Otra gran diferencia está en que en 2010 sobraba ahorro en el mundo. "Hoy los bancos centrales ya no compran deuda y los Estados compiten por el capital con las grandes tecnológicas, que tienen mejor rating que muchos soberanos", añade.
El riesgo de una reacción en cadena con la deuda
En Afi descartan que Europa esté a las puertas de una crisis de deuda comparable a la de hace quince años, aunque sí aprecian señales preocupantes de fragmentación financiera. Pese a que las tensiones en Francia han comenzado a transmitirse a otros países, especialmente a Italia, y pese a la intensidad de los movimientos recientes, "los niveles agregados de fragmentación siguen lejos de los máximos históricos", asegura Salvador Jiménez. Además, los mercados de financiación permanecen abiertos y no se observa un deterioro generalizado del sistema bancario.
"El riesgo es que las dificultades fiscales francesas terminen provocando una pérdida de confianza más amplia en la deuda soberana europea", matiza. También Arnal descarta que la región esté en ese punto. En la crisis de deuda, Grecia, Irlanda, Portugal y Chipre perdieron el acceso al mercado y tuvieron que financiarse íntegramente con programas europeos y del FMI y España necesitó asistencia europea para recapitalizar parte de su sistema financiero. "Hoy ningún país ha perdido el acceso al mercado. Francia paga más por su deuda, pero la sigue colocando. El problema es que la tendencia es mala y que Francia es demasiado grande para un rescate como aquellos", detalla la investigadora de Elcano.
En la misma línea, Alvise Lennkh-Yunus, responsable de calificaciones soberanas de la agencia de calificación europea Scope Ratings, asegura que el principal riesgo crediticio de Europa es la cohesión política, no la capacidad económica. "La región necesita una mayor unidad y medidas políticas más decisivas para hacer frente a sus retos", apunta. Desde su punto de vista Francia es el país a tener en cuenta durante los próximos doce meses.
Desde la firma entienden que las soluciones a los retos económicos y fiscales de Europa son, ante todo, políticas. Los disturbios que se han producido en toda Francia las últimas semanas ponen de manifiesto cómo "la fragmentación política, el crecimiento moderado y las presiones fiscales pueden combinarse para alimentar el malestar social" y este aviso tiene repercusiones más allá del país vecino.

 Login