❌

Reading view

Negligência leve ou grave do MAI? A distinção que pode ditar a decisão do TdC


A nova lei do Tribunal de Contas (TdC) não determina automaticamente a absolvição de Luís Neves, mas pode afastar a aplicação de uma sanção financeira ao atual ministro da Administração Interna. Tudo dependerá se os juízes considerarem que as despesas de 14.300 euros realizadas em 2023 para viagens ao Brasil, quando dirigia a Polícia Judiciária (PJ), resultaram de negligência leve ou de negligência/culpa grave. Dois advogados ouvidos pelo ECO admitem que existem elementos que podem sustentar esta última qualificação, embora ressalvem que a decisão depende da análise da prova e das circunstâncias concretas do processo.

A distinção está no centro da polémica desencadeada pela reforma do Tribunal de Contas, já aprovada na especialidade, e pela notícia do Público segundo a qual as novas regras obrigariam o tribunal a ilibar o governante das infrações financeiras que lhe são imputadas. O Ministério da Reforma do Estado, liderado por Gonçalo Matias, contestou esta sexta-feira essa interpretação, considerando-a “factualmente falsa” e defendendo que cabe aos juízes determinar, em cada caso, o grau de culpa dos responsáveis.

“A proposta em causa não iliba ninguém. Cabe ao Tribunal, em cada caso, apurar o grau de culpa”, sustenta o ministério, acrescentando que a norma continua a permitir a punição de condutas praticadas com negligência e culpa. O Governo rejeita, assim, que a alteração legislativa implique, por si só, a absolvição de Luís Neves.

A reforma restringe a responsabilidade financeira sancionatória aos casos de dolo ou culpa grave, excluindo a negligência leve. É essa alteração que torna determinante a avaliação da conduta do ministro: se os juízes concluírem que houve apenas uma falha de cuidado sem gravidade suficiente, deixa de existir fundamento para aplicar uma sanção financeira ao abrigo do novo regime. Se considerarem demonstrada culpa grave, a punição continua a ser possível.

Jane Kirby, sócia da Antas da Cunha, explica que a diferença depende da “intensidade da violação dos deveres de cuidado exigíveis ao responsável, tendo em conta as funções exercidas e as circunstâncias concretas”. A nova legislação estabelece “um critério exigente para a culpa grave, que pressupõe uma atuação com diligência e zelo manifestamente inferiores aos exigíveis em razão do cargo. Não basta, por isso, demonstrar que foram violadas regras orçamentais”.

No caso de Luís Neves, a advogada considera que os elementos publicamente conhecidos “são suscetíveis de sustentar uma qualificação como negligência grave, embora não permitam uma conclusão definitiva”. Segundo as informações divulgadas, não estará apenas em causa uma falha documental ou a ausência de uma fatura, mas despesas realizadas através de um cartão de crédito atribuído ao então diretor nacional da PJ sem cumprimento dos procedimentos orçamentais obrigatórios, nomeadamente o cabimento prévio e o compromisso.

Kirby considera também relevante a justificação apresentada para o incumprimento dos procedimentos. “A urgência e a confidencialidade de uma operação policial terão sido invocadas para explicar a atuação, mas as despesas identificadas no processo respeitariam à participação de inspetores numa ação de formação no Brasil. Se assim for, essa circunstância enfraquece o argumento de que a urgência operacional justificava o afastamento dos procedimentos habituais”.

A advogada ressalva, contudo, que a irregularidade não permite, por si só, estabelecer a culpa individual do atual ministro. Para determinar se houve negligência grave, será necessário apurar “qual foi a sua intervenção concreta na autorização das despesas, se conhecia a ausência dos procedimentos obrigatórios e se existiam informações ou pareceres dos serviços em que pudesse legitimamente confiar”.

Também Ricardo Magalhães, sócio da Cerejeira Namora, Marinho Falcão & Associados, sublinha que a falta de cabimentação orçamental, inscrição e compromisso prévio está expressamente prevista como infração financeira na alínea f) do artigo 76.º da proposta de lei, relativa à “assunção de despesas sem que exista o cabimento em verba orçamental própria”.

Estando a conduta enquadrada nesse tipo legal, explica o advogado, existe uma infração suscetível de gerar responsabilidade financeira. Contudo, “a nova lei estabelece que esta responsabilidade pressupõe a prática de ações ou omissões ilícitas com dolo ou culpa grave, excluindo a negligência leve. Ou seja, a existência de uma infração tipificada não significa automaticamente que estejam reunidas as condições para aplicar uma sanção: é necessário demonstrar um dos graus de culpa admitidos pelo novo regime”.

Magalhães considera, por isso, que “não é descabido equacionar a existência de culpa grave, uma vez que esta é, juntamente com o dolo, uma das únicas formas de culpa compatíveis com a efetivação da responsabilidade financeira ao abrigo da nova lei”. Mas ressalva que só a análise integral do processo, da prova produzida e da fundamentação da acusação permitirá confirmar essa qualificação.

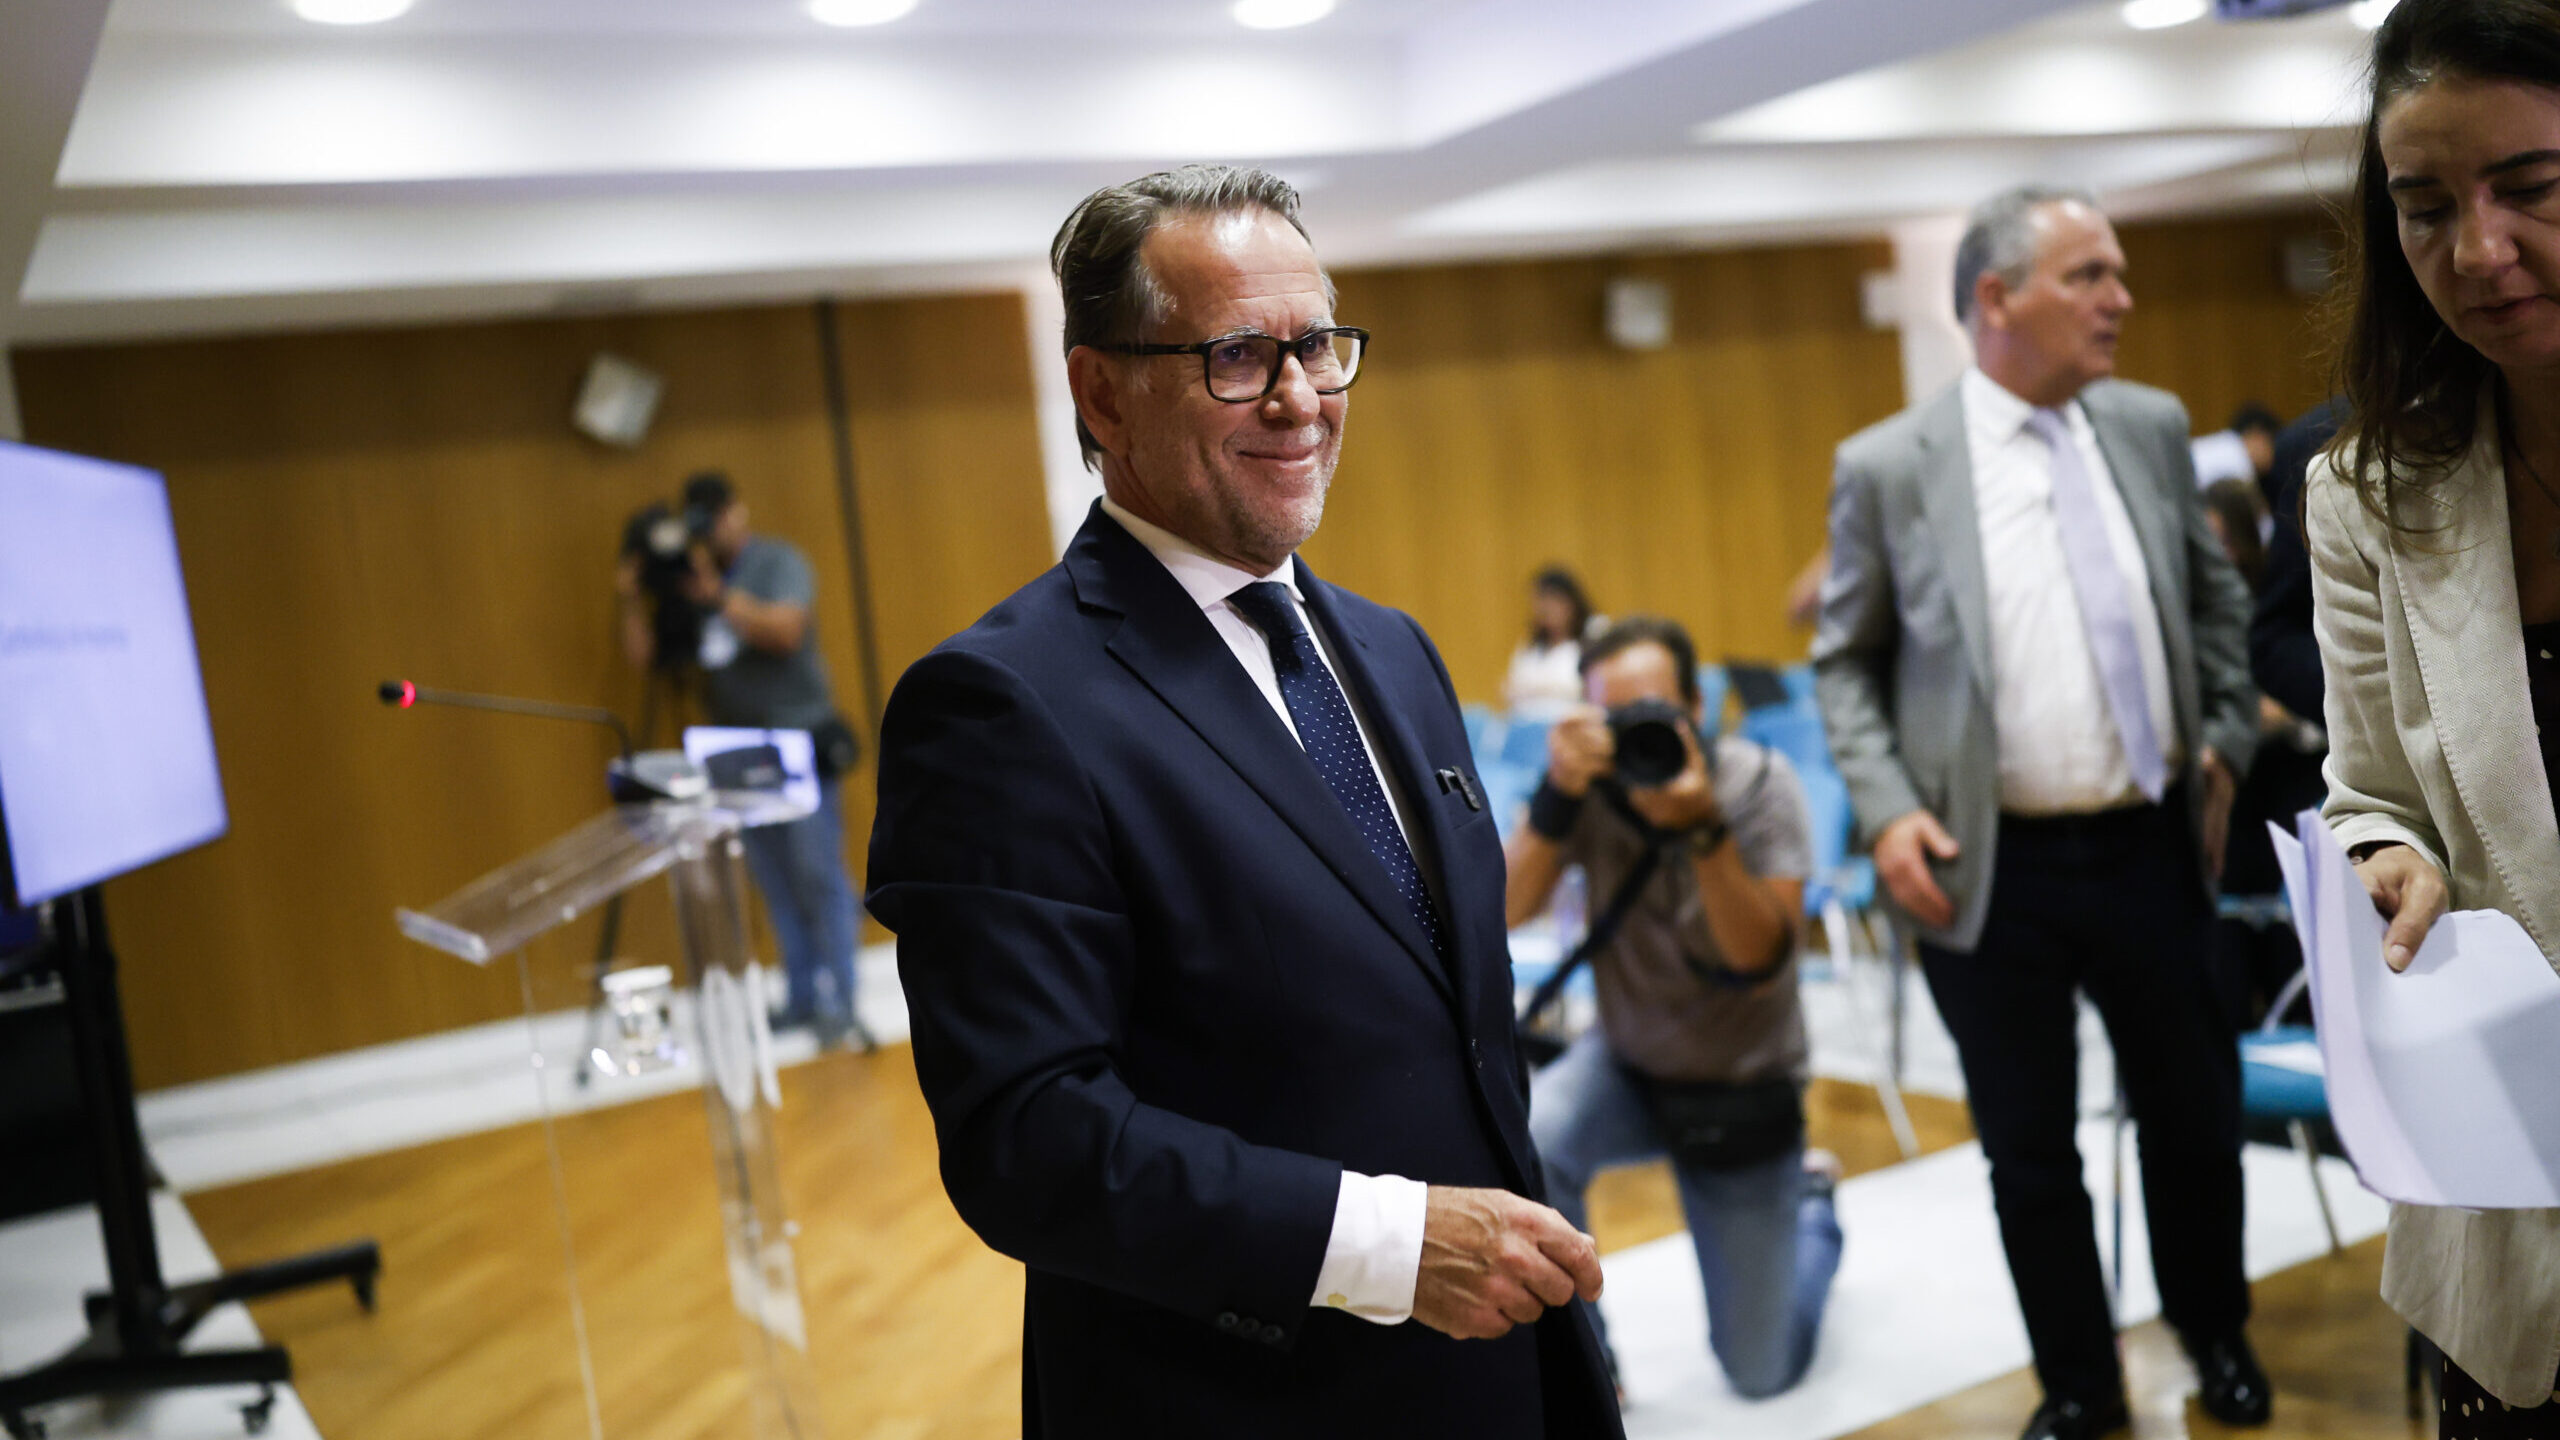
O ministro da Administração Interna, Luís Neves, em conferência de imprensa para responder às suspeitas que recaem sobre a sua atuação enquanto diretor nacional da Polícia Judiciária e atual ministro da Administração Interna.Hugo Amaral/ECO

Viagens ao Brasil na origem do processo

O processo remonta a 2023, quando foram adquiridas viagens ao Brasil, no valor de 14.300 euros, para inspetores da Unidade Nacional de Combate ao Terrorismo da PJ. De acordo com as informações divulgadas, o Ministério Público considera que as despesas foram realizadas sem “inscrição orçamental, cabimento prévio e compromisso”, em violação das regras legais de execução e transparência orçamental.

A procuradora responsável pelo processo entendeu que Luís Neves e Luísa Proença, antiga dirigente da PJ, “agiram sem o cuidado devido e sem a diligência necessária para evitar a inobservância das disposições legais”, tendo em conta as responsabilidades inerentes aos cargos que ocupavam.

Os dois responsáveis podiam evitar o julgamento mediante o pagamento de uma multa de 2.550 euros cada, mas optaram por ser julgados, discordando das conclusões do processo.

O Ministério da Reforma do Estado procura também afastar qualquer associação entre a elaboração da proposta legislativa e o processo que envolve o atual ministro da Administração Interna. Segundo o comunicado, o anteprojeto foi elaborado por académicos e apresentado ao Governo em janeiro, tendo a norma relativa ao dolo e à culpa grave sido incluída desde essa fase, antes da tomada de posse de Luís Neves como ministro, a 23 de fevereiro.

  •  

Força Policial de Elite foi chamada a Paris

✇ECO
By: ECO

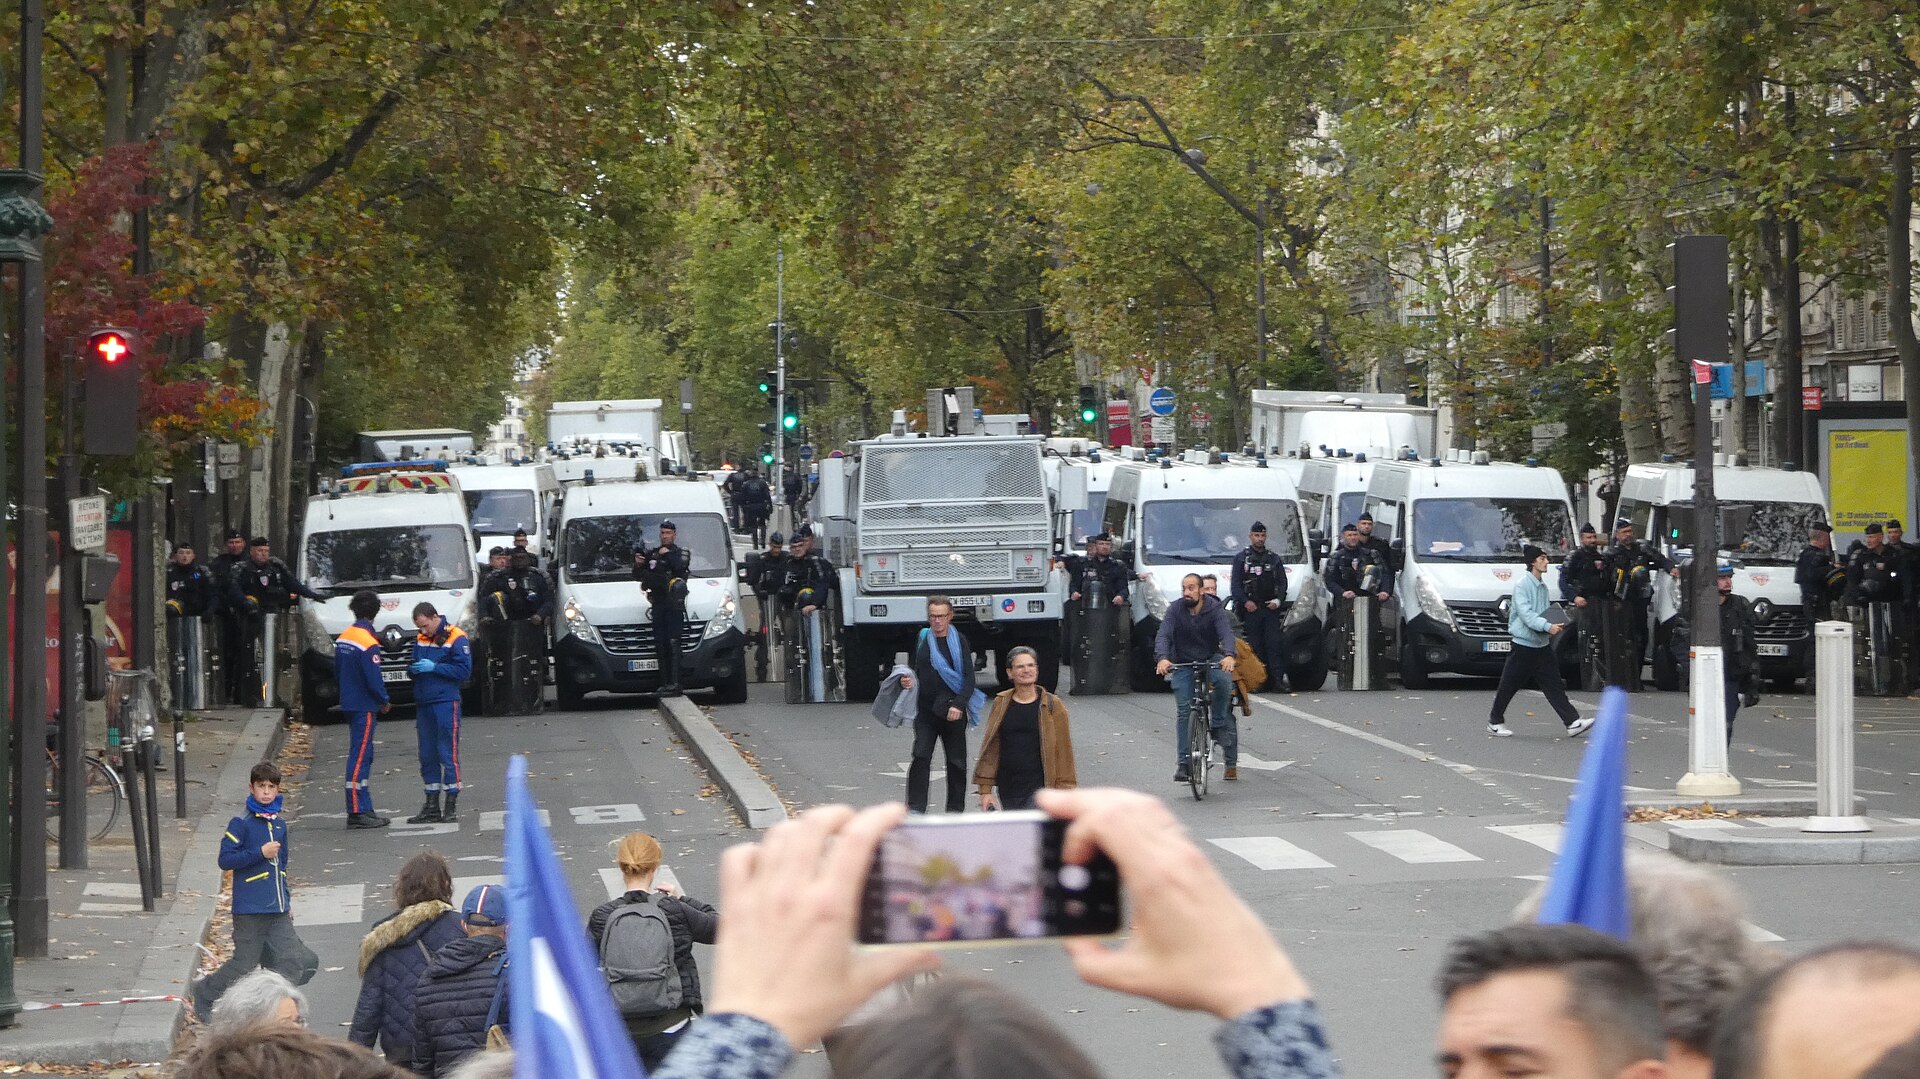
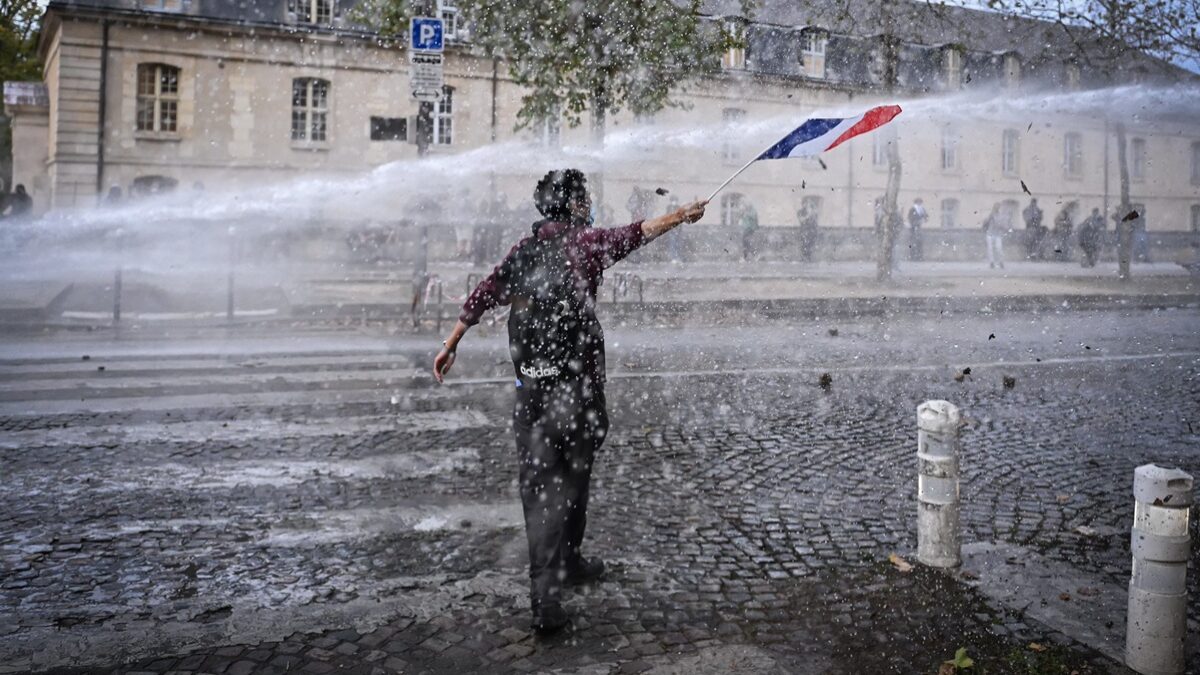
A Companhia nº8 da unidade de elite da polícia CRS (Compagnie Républicaine de Sécurité), foi mobilizada esta tarde de sábado na capital francesa num dia de forte tensão social, com confrontos em Paris, Lyon, Marselha e outras cidades.

A operação que inclui a CRS 8 decorre no âmbito de uma mobilização nacional contra o custo de vida e a degradação dos serviços públicos, que juntou estudantes, sindicatos e apoiantes do movimento dos Coletes Amarelos e grupos anarquistas denominados black blocs.

A CRS 8 é uma unidade especializada da Polícia Nacional francesa, criada para intervir rapidamente em situações de violência urbana, confrontos de maior intensidade e distúrbios que ultrapassem a capacidade de resposta dos meios policiais locais. Faz parte de uma estratégia mais ampla de reforço da capacidade policial para responder a crises locais que podem adquirir rapidamente uma dimensão nacional.

A sua mobilização em Paris, este sábado, 17 de outubro, ocorre no contexto de uma jornada de protestos em várias cidades francesas, marcada por confrontos entre manifestantes e forças de segurança, registando-se incêndios e danos em edifícios e estabelecimentos comerciais.

Ao princípio da tarde o Ministério do Interior francês contabilizava 272 detenções a meio da tarde, após incidentes que incluíram confrontos com a polícia, pilhagem, incêndios e ataques a edifícios públicos, especialmente em Paris. Na capital, a estação televisiva CNews foi atacada de manhã por um grupo de indivíduos encapuzados, que partiu vários vidros, relata a Reuters, em Marselha foi vandalizada a Câmara Municipal e um posto de turismo, que ocupa um quarteirão, foi incendiado durante os confrontos.

  •  

IL desafia Governo a arrendar imóveis devolutos do Estado

✇ECO
By: Lusa

A líder da Iniciativa Liberal, Mariana Leitão, desafiou este sábado o primeiro-ministro a assumir a sua responsabilidade na resolução do problema da habitação e a avançar com medidas como a prometida disponibilização de imóveis devolutos do Estado.

“Em 2024, o primeiro-ministro [Luís Montenegro] disse que iria pôr os imóveis do Estado à disposição das pessoas em 60 dias. Passaram-se dois anos e meio. Porque é que não está a ser feito? O que é preciso para o fazer?”, questionou Mariana Leitão.

A também deputada da IL, que esteve hoje no concelho de Idanha-a-Nova, no distrito de Castelo Branco, a visitar uma empresa de produção de sementes biológicas, deu como exemplo a cidade de Castelo Branco, onde existe uma centena de imóveis do Estado devolutos.

“Temos mais de 100 imóveis devolutos, fechados, [em Castelo Branco] que podiam ser disponibilizados para arrendamento acessível. Todos sabemos que os salários são baixos e as rendas estão elevadíssimas. O governo tem de garantir que os imóveis devolutos do Estado têm de estar à disposição das pessoas. Estamos a falar de Castelo Branco. Agora imaginem pelo resto do país. Estes imóveis têm de estar à disposição das pessoas. Isso tem de ser feito e já”, vincou.

Mariana Leitão deixou também um desafio aos partidos de esquerda para apresentarem propostas para resolver o problema, “mas propostas que resultem”.

“Apresentem propostas que funcionem e não propostas que já são conhecidas e que já tivemos exemplos noutros países que não funcionam. Pelo contrário, agravam o problema da habitação”, disse.

Deu como exemplo, Espanha, onde no dia em que foi aprovado um decreto para por tetos às rendas “foram quatro mil as casas que saíram do mercado de arrendamento. É isso o que as propostas da esquerda, do PS, fazem ao mercado da habitação”.

Questionada sobre a carga policial que se registou na manifestação do Porto, a líder da IL lembrou que existe uma averiguação em curso sobre a situação para se perceber se a reação policial foi ou não proporcional.

“Se se verificar que foi desproporcional deve haver consequências. Agora vamos aguardar pelo resultado dessa averiguação, dessa auditoria que está a ser feita para podermos concluir e não estar a fazer antecipações ao seu resultado” disse.

  •  

BE pede ao Governo que apoie venda da Visão para evitar encerramento

✇ECO
By: Lusa

O BE pediu este sábado ao Governo que o Estado, maior credor da Trust in News, apoie a venda imediata da Visão, mantida por jornalistas que pretendem comprá-la, alertando para o risco de encerramento até ao fim do ano.

Numa pergunta enviada aos ministros das Finanças, da Presidência e do Trabalho, o deputado único do BE, Fabian Figueiredo, considera que o Estado português, enquanto principal credor da empresa proprietária da revista, deve defender aquela que considera ser a “solução racional, para os credores e para o interesse público” de “vender a Visão já, como um todo e a quem garanta a continuidade do título”.

“A revista Visão, publicada desde 1993, pode deixar de existir antes do fim do ano. Não por falta de leitores, nem de jornalistas, nem de quem a queira comprar. Pode acabar porque o processo de insolvência da sua proprietária, a Trust in News, Unipessoal, Lda. (TiN), está prestes a ser encerrado ao abrigo de um plano desenhado para uma empresa que, na prática, já não existe. O maior credor dessa empresa é o Estado”, alerta o bloquista.

A revista continua a ser publicada por um grupo de jornalistas que, após o despedimento dos cerca de 80 trabalhadores da empresa proprietária da Visão, juntou mais de 200 mil euros numa campanha de angariação de fundos e criou uma sociedade para tentar comprar a publicação.

“A revista tem aumentado as vendas em banca, que o seu diretor situava em março numa média de 10 mil exemplares por semana, e acaba de receber o Prémio Património Editorial da Associação Portuguesa de Imprensa. Não é um ativo moribundo. É a parte viva de uma empresa que deixou de funcionar”, salienta o Bloco.

Porém, a venda ficou suspensa quando o Supremo Tribunal de Justiça homologou, em março deste ano, o plano de insolvência da TiN, que prevê pagar as dívidas ao Estado em 150 prestações mensais e uma injeção de até 1,5 milhões de euros do proprietário, Luís Delgado.


  •  

“Os critérios ESG passaram de fator diferenciador para requisito essencial em muitas operações”


Mariana Norton dos Reis é sócia da Cuatrecasas. As suas áreas de especialização, tanto em direito português como em direito espanhol, incluem fusões e aquisições, joint-ventures e operações de capital de risco. Trabalhou no escritório de Madrid entre 2004 e 2017, e encontra-se atualmente no escritório de Lisboa, onde iniciou a sua carreira em 1998. Fundadora e coordenadora do programa Women in Business (Wib) da Cuatrecasas e dirigente do comité do Women Lawyers of the International Bar Association desde 2018.

Em entrevista à Advocatus, considera que a recuperação do mercado ibérico de fusões e aquisições (M&A) já está em marcha, embora marcada por maior seletividade dos investidores, processos de due diligence mais exigentes e estruturas de financiamento mais conservadoras. A advogada analisa ainda a evolução das estratégias dos fundos de private equity, a crescente complexidade das operações transfronteiriças e o impacto da inteligência artificial, da digitalização e dos critérios ESG na avaliação dos ativos e na negociação das transações.

O mercado de fusões e aquisições tem atravessado um período de ajustamento, marcado por taxas de juro elevadas, inflação e instabilidade geopolítica. Como caracteriza o momento atual do mercado ibérico?

O mercado ibérico atravessa uma fase de retoma gradual após o abrandamento causado pela subida das taxas de juro e pela incerteza geopolítica. Portugal e Espanha têm demonstrado resiliência acima da média europeia, apoiados pelo turismo, uma base económica diversificada, um fluxo significativo de fundos europeus e por custos competitivos. A Península Ibérica oferece um equilíbrio atrativo entre retorno, risco e ambiente operacional para investidores internacionais. O pipeline de operações está a reativar-se, embora o capital disponível seja aplicado de forma mais seletiva. As análises e auditorias prévias ao investimento são mais aprofundadas, os financiamentos são estruturados de forma mais conservadora e os compradores privilegiam ativos com fluxos de caixa previsíveis e posições de mercado defensáveis.

Que setores estão hoje a gerar maior interesse por parte dos investidores estratégicos e dos fundos de private equity?

No contexto ibérico, os maiores focos de interesse concentram-se em tecnologia e software – as plataformas de software vertical e os prestadores de serviços de TI continuam a ser alvos prioritários para estratégias de buy-and-build – saúde e life sciences – este setor tem atraído um forte interesse como consequência do envelhecimento demográfico, crescimento da procura por cuidados privados, consolidação de clínicas e laboratórios, e interesse crescente em biotecnologia e medtech – infraestruturas e energias renováveis – a transição energética e os fundos europeus criaram oportunidades significativas em solar, eólico, armazenamento de energia e infraestruturas digitais (centros de dados, fibra ótica) – serviços financeiros e seguros – assistimos a uma consolidação no setor segurador, com interesse tanto de operadores incumbentes como de fundos especializados – setor agroalimentar, que tem atraído cada vez maior interesse – turismo e hospitalidade – mantém-se como setor forte com fluxos turísticos recorde – educação e formação, com consolidação de redes de ensino privado e plataformas de formação profissional e defesa e tecnologias de duplo uso (dual-use) – impulsionados pela instabilidade geopolítica e pela abertura de linhas de financiamento da União Europeia, estão a atrair capital privado, fundos de capital de risco e consórcios industriais. Em suma, setores que combinam resiliência cíclica, potencial de consolidação e crescimento, e alinhamento com tendências estruturais como a transição energética e a digitalização.

Mariana Norton dos Reis, Sócia da Cuatrecasas, em entrevista ao ECO/AdvocatusHenrique Casinhas/ECO

Depois de alguns anos de maior prudência, considera que o mercado de M&A entrou novamente numa fase de recuperação? Que sinais sustentam essa perspetiva?

O mercado de M&A está, de facto, a entrar numa fase de recuperação. Os principais sinais que sustentam esta perspetiva são o estreitamento do “gap” entre os valores pedidos pelos vendedores e oferecidos pelos potenciais compradores, e o início de vários desinvestimentos pelos fundos de private equity para devolver capital aos investidores, com o relançamento de processos de venda que tinham sido adiados nos anos anteriores. Embora a recuperação não seja uniforme em todos os setores, a tendência geral é claramente positiva.

A assessoria em operações transfronteiriças exige uma leitura cada vez mais integrada das diferentes jurisdições. Quais são hoje os principais desafios neste tipo de transações?

As operações transfronteiriças exigem uma coordenação cada vez mais sofisticada entre jurisdições. Os principais desafios incluem a crescente exigência e especialidades regulatórias em áreas como controlo de investimento estrangeiro ou direito da concorrência, a necessidade de articular diferentes regimes fiscais sem comprometer a eficiência da estrutura, a gestão de processos de due diligence multi-jurisdicionais com prazos apertados, as diferenças culturais e jurídicas na negociação contratual e a complexidade acrescida dos processos de aprovação regulatória, que frequentemente envolvem múltiplas autoridades em simultâneo. A devida identificação e calibração dos riscos e procura de soluções para a sua mitigação ou alocação no âmbito da operação exigem um conhecimento profundo dos vários regimes jurídicos e uma articulação ótima entre as equipas, que geralmente se ganha com a experiência das equipas multi-jurisdicionais a trabalharem juntas e o conhecimento do setor, da indústria e do cliente. A falta de articulação das equipas, desconhecimento das questões jurídicas das várias jurisdições ou indevida qualificação dos riscos ou falta de identificação de soluções, num curto espaço de tempo, e no momento adequado, fazem a diferença entre conseguir ou não fechar uma operação.

Nos últimos anos, Portugal tem assumido maior visibilidade internacional, sobretudo nos setores de tecnologia, energia e turismo. A tendência mais interessante é a crescente integração dos dois mercados numa lógica ibérica.

Tendo trabalhado durante mais de uma década em Madrid e acompanhando regularmente operações entre Portugal e Espanha, como compara os dois mercados em termos de dinamismo e oportunidades de investimento?

Portugal e Espanha são mercados complementares, mas com dinâmicas bastante distintas. Espanha oferece maior escala e profundidade de mercado, com um volume de transações significativamente superior e um dinamismo de investimento consideravelmente maior. Portugal, por seu lado, destaca-se pelo menor formalismo e maior simplificação nos processos de investimento, pela capacidade de atração de investimento estrangeiro e por uma dimensão que permite aos investidores alcançar posições de mercado relevantes com operações de menor dimensão. Em Espanha, a concorrência por um target interessante pode ser muito mais agressiva e os preços muito elevados, enquanto em Portugal os tempos das operações ainda são muito longos. Nos últimos anos, Portugal tem assumido maior visibilidade internacional, sobretudo nos setores de tecnologia, energia e turismo. A tendência mais interessante é a crescente integração dos dois mercados numa lógica ibérica.

Portugal continua a ser um destino atrativo para investidores internacionais? Quais são atualmente as suas principais vantagens competitivas?

Portugal mantém-se como um destino muito atrativo para investidores internacionais. As suas principais vantagens competitivas são o potencial de crescimento económico com a expansão internacional e oportunidades de consolidação, custos operacionais e laborais ainda competitivos face ao resto da União Europeia, talento qualificado em áreas como tecnologia e engenharia, estabilidade institucional e regulatória, condições naturais excecionais para energias renováveis, qualidade de vida elevada que facilita a atração de equipas internacionais e o acesso privilegiado a mercados lusófonos e ao espaço europeu.

Os fundos de private equity continuam a desempenhar um papel central no mercado de investimento. Como evoluiu a sua estratégia nos últimos anos?

A estratégia dos fundos de private equity evoluiu significativamente nos últimos anos. Observa-se uma maior seletividade na alocação de capital, com preferência por ativos com fluxos de caixa recorrentes e posições de mercado defensáveis. As estratégias de buy-and-build consolidaram-se como abordagem dominante, permitindo criar valor através da consolidação setorial. Há uma atenção reforçada à criação de valor operacional, em vez da dependência da alavancagem e da expansão de múltiplos. Os prazos de detenção alongaram-se e os fundos de continuação e operações “secundárias” entre fundos ganharam uma relevância muito significativa como alternativa às saídas tradicionais. Em Portugal, os fundos de capital de risco têm apostado na internacionalização das empresas como forma de crescimento, com uma estratégia de crescimento inorgânico via M&A através de operações de aquisição (“add-ons”) noutros mercados que são integradas numa plataforma, e considerando o mercado espanhol como prioritário – onde tinham muita dificuldade de entrar no passado e atualmente, com maior conhecimento do mercado e devidamente assessorados, têm tido mais sucesso.

Mariana Norton dos Reis, Sócia da Cuatrecasas, em entrevista ao ECO/AdvocatusHenrique Casinhas/ECO

Tem acompanhado operações relevantes nos setores da energia, infraestruturas, consumo, retalho e serviços financeiros. Que tendências específicas identifica nestas indústrias?

Nas infraestruturas, os centros de dados e as redes de fibra ótica estão a atrair capital significativo, acompanhados por investimento em infraestruturas de transporte e logística. No consumo e retalho, a consolidação de marcas ibéricas com potencial de internacionalização e a digitalização dos canais de distribuição são as tendências dominantes. Nos serviços financeiros, destaca-se a consolidação no setor segurador. Na energia, a transição energética continua a impulsionar operações em toda a cadeira de valor, embora com critérios mais apertados em termos de avaliação da rentabilidade dos projetos e geração de valor para os stakeholders. Vemos interesse acrescido por parte de investidores em eólico (incluindo greenfield e brownfield), baterias e geração distribuída, onde os retornos são mais estáveis, a par de novas tendências como gases renováveis, assistindo-se também a uma crescente sofisticação das estruturas de investimento.

A transição energética continua a impulsionar novas oportunidades de investimento. Que tipo de operações têm marcado este setor e quais os principais desafios jurídicos associados?

As operações no setor da transição energética incluem aquisições de plataformas de renováveis, parcerias entre operadores incumbentes e fundos de infraestruturas, e transações envolvendo novos vetores como o armazenamento de energia, gases renováveis (como por exemplo o biometano) e infraestruturas digitais para instalação de data centers. Os principais desafios jurídicos associados prendem-se com a complexidade dos regimes de licenciamento e a incerteza regulatória, a estruturação de contratos de compra de energia (PPAs) de longo prazo, a articulação entre diferentes quadros regulatórios em operações transfronteiriças e a alocação de riscos em tecnologias ainda pouco maduras.

A inteligência artificial e a digitalização já se refletem no mercado de M&A em várias dimensões. Na estruturação das operações, os ativos digitais — dados, algoritmos, propriedade intelectual tecnológica — passaram a ser elementos centrais de valorização.

A inteligência artificial e a digitalização estão a alterar profundamente os modelos de negócio. Esta transformação já se reflete na forma como as operações de M&A são estruturadas e negociadas?

A inteligência artificial e a digitalização já se refletem no mercado de M&A em várias dimensões. Na estruturação das operações, os ativos digitais — dados, algoritmos, propriedade intelectual tecnológica — passaram a ser elementos centrais de valorização. Na negociação contratual, surgem novas cláusulas de declarações e garantias específicas e mais exigentes sobre propriedade intelectual tecnológica, conformidade em matéria de IA e proteção de dados. Alguns investidores incluem um pilar novo na due diligence de verificação sobre em que medida os serviços das empresas a adquirir podem ser substituídos por IA. No processo de auditoria, a utilização de ferramentas de IA permite analisar volumes de informação muito superiores com maior eficiência, selecionar as áreas de foco da revisão, comparar e apresentar as conclusões de forma mais intuitiva e permitir ao cliente ganhar um entendimento mais profundo e completo dos riscos jurídicos identificados de forma mais rápida. A própria tese de investimento é, em muitos casos, determinada pelo grau de maturidade digital do target e pelo seu potencial de transformação tecnológica.

A due diligence tornou-se mais abrangente, incorporando temas como cibersegurança, ESG, proteção de dados e compliance. Como mudou este processo nos últimos anos?

O processo de due diligence tornou-se substancialmente mais abrangente nos últimos anos. Aos pilares tradicionais — comercial, jurídico, financeiro, fiscal e técnico — juntaram-se de forma sistemática a análise de cibersegurança e infraestrutura tecnológica, a conformidade com regulamentos de proteção de dados, a avaliação de riscos ESG e de sustentabilidade, a revisão de programas de compliance e anticorrupção e a análise de riscos de cadeia de abastecimento. A estes juntou-se mais recentemente a due diligence de IA. Esta ampliação do âmbito torna o processo mais complexo e exigente em termos de coordenação, mas permite uma avaliação mais completa dos riscos, exige uma maior preparação das equipas do vendedor e das empresas que são adquiridas ou recebem investimentos e protege melhor o investidor.

Mariana Norton dos Reis, Sócia da Cuatrecasas, em entrevista ao ECO/AdvocatusHenrique Casinhas/ECO

Os critérios ESG passaram de fator diferenciador para requisito essencial em muitas operações. Que impacto têm atualmente na avaliação dos ativos e na decisão dos investidores?

Os critérios ESG passaram efetivamente de fator diferenciador para requisito essencial em muitas operações. Do lado dos investidores institucionais e dos fundos de private equity, as obrigações de reporte e as exigências dos seus próprios investidores tornaram a análise ESG incontornável. Na avaliação dos ativos, um perfil ESG sólido pode justificar um prémio de valorização, enquanto riscos ESG identificados durante a due diligence podem resultar em ajustamentos de preço ou em mecanismos de proteção contratual específicos. Do ponto de vista regulatório, a taxonomia europeia que determina se uma atividade económica pode ser considerada ambientalmente sustentável para efeitos de investimento e divulgação de informação e as diretivas de reporte de sustentabilidade reforçam esta tendência de forma irreversível.

Ao longo da sua carreira acompanhou operações na Europa, América Latina e Estados Unidos. Que diferenças mais relevantes encontra entre estes mercados na abordagem às negociações e à gestão do risco?

As diferenças entre estes mercados são significativas em termos de abordagem negocial e gestão do risco. Nos Estados Unidos, as operações são tipicamente mais padronizadas, com documentação contratual extensa, e uma elevada litigiosidade sempre presente. Na Europa, a abordagem é mais flexível e negociada, com maior ênfase na relação entre as partes e variações relevantes entre jurisdições, sobretudo entre o Reino Unido e a Europa Continental pelos diferentes sistemas jurídicos. Na América Latina, os desafios adicionais incluem instabilidade política, regulatória e cambial, maior complexidade na estruturação fiscal e a necessidade de uma gestão de risco político mais ativa. Em comum, o sucesso da operação exige capacidade de adaptação cultural e conhecimento e sensibilidade para as expectativas locais na condução das negociações.

A Cuatrecasas tem reforçado a sua presença nas principais operações de fusões e aquisições na Península Ibérica e em mercados internacionais. Quais são hoje as prioridades estratégicas da sociedade e de que forma pretende continuar a diferenciar-se num mercado cada vez mais competitivo?

As prioridades estratégicas da Cuatrecasas centram-se no reforço do posicionamento como firma de referência em operações complexas e transfronteiriças na Península Ibérica e nos restantes mercados onde estamos presentes. A diferenciação assenta na forte especialização dos advogados e no conhecimento profundo dos mercados português, espanhol, latino-americano e internacionais, combinado com capacidade de execução internacional, que exige uma aposta em equipas multidisciplinares e multijurisdicionais que trabalham juntas e partilham conhecimento e experiência, no investimento em inovação e tecnologia aplicada à prática jurídica, e na capacidade de oferecer uma assessoria integrada que abrange todo o ciclo de vida de uma operação, desde a estruturação legal, fiscal e regulatória, à negociação, execução e integração pós-aquisição, assessoria na gestão estratégica das empresas do portefólio, apoio em aquisições posteriores e nos eventuais litígios ou arbitragens decorrentes dos investimentos. Esta experiência permite-nos antecipar os riscos e desenhar soluções com uma maior visibilidade e conhecimento prático das consequências dos vários modelos e tipologias de operações.

Mariana Norton dos Reis, Sócia da Cuatrecasas, em entrevista ao ECO/AdvocatusHenrique Casinhas/ECO

A internacionalização e a capacidade de prestar assessoria integrada em diferentes jurisdições são hoje fatores decisivos para muitos clientes. De que forma a presença internacional da Cuatrecasas acrescenta valor às empresas que conduzem operações transfronteiriças?

A presença internacional da Cuatrecasas acrescenta valor em vários planos. Permite oferecer aos clientes um ponto de contacto único para operações multijurisdicionais, reduzindo custos de coordenação e riscos de desalinhamento. Proporciona um conhecimento local genuíno dos mercados onde a firma está presente, combinado com padrões de qualidade e metodologias de trabalho consistentes. Facilita a identificação de oportunidades e a gestão de riscos em diferentes jurisdições. Em operações ibéricas, a integração das equipas de Portugal e Espanha é singular, com advogados qualificados em direito português e espanhol e com ampla experiência em trabalhar em ambos os mercados, o que constitui uma vantagem competitiva particularmente relevante, permitindo uma abordagem verdadeiramente ibérica das operações e oferecendo aos investidores uma capacidade de entendimento profundo das questões jurídicas e culturais, ou de padrões de mercado, próprios de cada jurisdição que faz, muitas vezes, a diferença no sucesso da operação.

Que competências considera essenciais para os jovens advogados que pretendem construir uma carreira em fusões e aquisições e investimento internacional?

As competências essenciais incluem, em primeiro lugar, uma base jurídica sólida em direito civil, comercial e societário. A isto devem juntar-se competências analíticas e financeiras, nomeadamente a capacidade de compreender demonstrações financeiras, modelos de valorização e estruturas de financiamento. O domínio de línguas — em primeiro lugar o inglês e, no contexto ibérico, o português e o espanhol — é indispensável. A capacidade de gestão de projetos complexos com múltiplas frentes de trabalho a decorrer em simultâneo é igualmente determinante. As competências interpessoais — negociação, comunicação e resiliência — e as habilidades emocionais e comerciais – capacidade de contribuir para o bom entendimento entre o cliente e a contraparte e capacidade de trabalho sob pressão podem fazer a diferença. E, finalmente, nos dias de hoje, curiosidade tecnológica e capacidade de adaptação à mudança!

Se tivesse de antecipar as principais tendências que irão marcar o mercado de M&A e private equity nos próximos cinco anos, quais destacaria?

Se tivesse que antecipar tendências, destacaria a aceleração da consolidação setorial na Península Ibérica, fomentada por fundos de private equity com estratégias de buy-and-build; o crescimento das operações ligadas à transição energética e à descarbonização; o impacto transformador da inteligência artificial, tanto como tese de investimento como na forma de conduzir as operações; a evolução das estruturas de capital, com maior recurso a financiamento alternativo e instrumentos híbridos; e a intensificação da regulação do investimento estrangeiro.

  •  

Protestos em França fazem regressar os “coletes amarelos”

✇ECO
By: ECO

Manifestantes voltaram este sábado a enfrentar a polícia em Paris e noutras cidades francesas, numa mobilização que reúne estudantes, sindicatos e trabalhadores. O contexto no país é crescimento económico fraco, energia mais cara e pressão sobre as contas públicas.

As manifestações contra o aumento do custo de vida e a perda de poder de compra foram acompanhadas por confrontos entre manifestantes e forças policiais. O movimento popular recuperou os símbolos dos “coletes amarelos”, que marcaram os protestos de 2018, e junta estudantes, sindicatos, agricultores e outros grupos descontentes com a situação económica e a qualidade dos serviços públicos.

Em Paris, a polícia utilizou gás lacrimogéneo para dispersar grupos de manifestantes na zona da Place de la République. Também foram registados incidentes noutras cidades, incluindo Rennes, Lyon e Marselha. As autoridades tinham antecipado centenas de ações de protesto em todo o país, num ambiente de elevada tensão após várias semanas de mobilizações estudantis contra as condições nas escolas. O Presidente francês, Emmanuel Macron, apelou à calma e ao respeito pelas pessoas e pelos bens, enquanto o Governo reforçou as medidas de segurança.

A Reuters refere que, até ao meio-dia deste sábado, as autoridades tinham contabilizado 140 ações de protesto fora de Paris, com 32.800 participantes. Os confrontos e os danos materiais registados em várias cidades levaram a um reforço policial.

Do lado dos sindicatos as exigência são aumentos salariais e das pensões, redução do custo de vida e proteção dos serviços públicos. Os estudantes denunciam a falta de recursos nas escolas e a degradação das condições de ensino. A convergência destas reivindicações aumenta a pressão sobre o Executivo, numa altura em que a discussão do Orçamento para 2027 obriga a conciliar o controlo das contas públicas com as exigências sociais.

O regresso dos coletes amarelos

A imprensa francesa identifica os grupos que estão a e confrontar a polícia. A extrema-esquerda é a principal apontada, com o Governo francês a acusar o partido França Insubmissa (LFI), liderado por Jean-Luc Mélenchon, de contribuir para inflamar os protestos. O partido rejeita essa acusação. A estes juntam-se manifestantes encapuzados ou mascarados, denominados black blocs, caracterizados por se vestirem de preto e cobrirem o rosto para dificultar a identificação policial. O termo não designa uma organização única, mas uma tática de manifestação utilizada por grupos, geralmente associados à extrema-esquerda autónoma e anarquista que habitualmente se envolvem em confrontos com a polícia, vandalismo e ataques a edifícios públicos, segundo a Associated Press e a Reuters.

Por último, estão estudantes, sindicatos e apoiantes dos «coletes amarelos» que constituem uma parte mais ampla da mobilização, motivada por reivindicações sobre salários, pensões, preços dos combustíveis, falta de professores e condições nas escolas. A participação deste grupo nestes protestos não está a significar envolvimento nos distúrbios.

O contexto económico agrava as dificuldades do Governo. Segundo os dados divulgados pelo El País, o Banco de França reviu em baixa a previsão de crescimento económico para 2026, para um intervalo entre 0,4% e 0,5%, e elevou a estimativa de inflação para 2,5%. A instituição antecipa ainda um défice público de 5,2% do produto interno bruto (PIB). Em agosto, a inflação homóloga tinha acelerado para 2,4%, enquanto os preços da energia registavam uma subida próxima de 17% em termos anuais.


  •  

A Reforma da Reforma


Durante décadas, a reforma foi um destino relativamente previsível. Trabalhar, descontar, reformar-se e receber um rendimento vitalício que permitisse manter um padrão de vida digno. O principal desafio consistia em acumular anos de carreira suficientes para aceder ao sistema. Hoje, porém, essa realidade está a mudar profundamente.

A transformação silenciosa que atravessa os sistemas de pensões das economias desenvolvidas representa muito mais do que uma alteração técnica ou regulatória. Trata-se de uma transferência estrutural de responsabilidade, onde aquilo que antes era assumido pelo Estado, pelos fundos de pensões ou pelos empregadores está gradualmente a passar para os indivíduos. A questão não é apenas como financiar a reforma. É também como gerir a incerteza.

À primeira vista, esta mudança parece positiva. Os cidadãos passam a ter maior autonomia sobre as suas poupanças, podendo decidir como investir os seus ativos, quando levantar capital e de que forma organizar a transmissão de património para as gerações seguintes.

Mas existe um paradoxo.

Mais liberdade significa também mais responsabilidade. E responsabilidade financeira exige competências que a maioria das pessoas nunca desenvolveu ao longo da sua vida.

O reformado de amanhã pode ter de tomar decisões hoje sobre alocação de ativos, risco de mercado, inflação, fiscalidade e financiamento de cuidados de saúde de longa duração. São escolhas com impacto diferido que poderão moldar os últimos vinte ou trinta anos de vida. Uma decisão errada aos 55 anos pode ser praticamente irreversível aos 80.

Os anos imediatamente anteriores à reforma estão a transformar-se no momento mais valioso da nossa jornada financeira, pois o risco da longevidade, outrora mutualizado, será crescentemente individual.

Paradoxalmente, muitos dos sistemas financeiros continuam a estar organizados como se a esperança de vida fosse significativamente inferior à atual. O desafio deixou de ser apenas acumular riqueza para a reforma. O verdadeiro desafio é assegurar que essa riqueza sobrevive à própria longevidade.

A pergunta crítica já não é “quanto dinheiro tenho?”, mas sim “quanto tempo terá esse dinheiro de durar?”. Na esmagadora maioria das situações, não sabemos responder.

É precisamente aqui que emerge uma oportunidade estratégica para as empresas de seguros do ramo vida e sociedades gestoras de fundos de pensões.

Não é difícil perceber porquê.

Escolher um seguro automóvel é uma decisão transacional. Escolher como financiar os últimos vinte ou trinta anos de vida é uma decisão existencial.

Os avanços tecnológicos podem ajudar a organizar informação, simular cenários e aumentar a eficiência. Mas dificilmente eliminam a dimensão emocional associada ao envelhecimento, à dependência futura de terceiros ou à transmissão de património para os filhos e netos.

A confiança será sempre um ativo humano. E talvez essa seja uma das conclusões mais interessantes desta nova realidade. Quanto mais digital se torna a indústria, maior parece ser a procura por aconselhamento humano quando estão em causa decisões de elevado impacto.

Portugal é simultaneamente um dos países mais envelhecidos do Mundo e um dos que enfrenta maiores desafios demográficos nas próximas décadas. A sustentabilidade dos sistemas públicos de proteção social, a pressão sobre os cuidados de longa duração e a necessidade crescente de poupança privada tornarão inevitavelmente mais relevante o papel do setor segurador e de fundos de pensões.

Mas esta oportunidade traz consigo uma responsabilidade.

Se vamos assumir uma parcela crescente do risco financeiro associado à longevidade, então o mercado terá de responder com soluções simples, transparentes e compreensíveis.

A próxima geração de vencedores no setor não será necessariamente aquela com os produtos mais sofisticados. Será provavelmente aquela que conseguir reduzir a complexidade, aumentar a literacia financeira e construir relações de confiança duradouras.

Estarão os futuros pensionistas preparados para serem gestores do seu próprio risco de longevidade?


  •  

ECO Quiz. A Lufthansa foi a escolhida para adquirir a participação minoritária na TAP?

✇ECO
By: ECO

O Conselho de Ministros aprovou na quarta-feira a privatização de 49,9% da TAP. O grupo alemão ofereceu 1.025 milhões por 44,9% da TAP, a que acrescerão 118 milhões de euros referentes à oferta de 5% aos trabalhadores, que será feita ao mesmo preço.

O ECO publica todas as semanas um quiz que desafia a sua atenção. Tem a certeza que está a par de tudo o que se passou durante a semana? Teste o seu conhecimento.

  •  

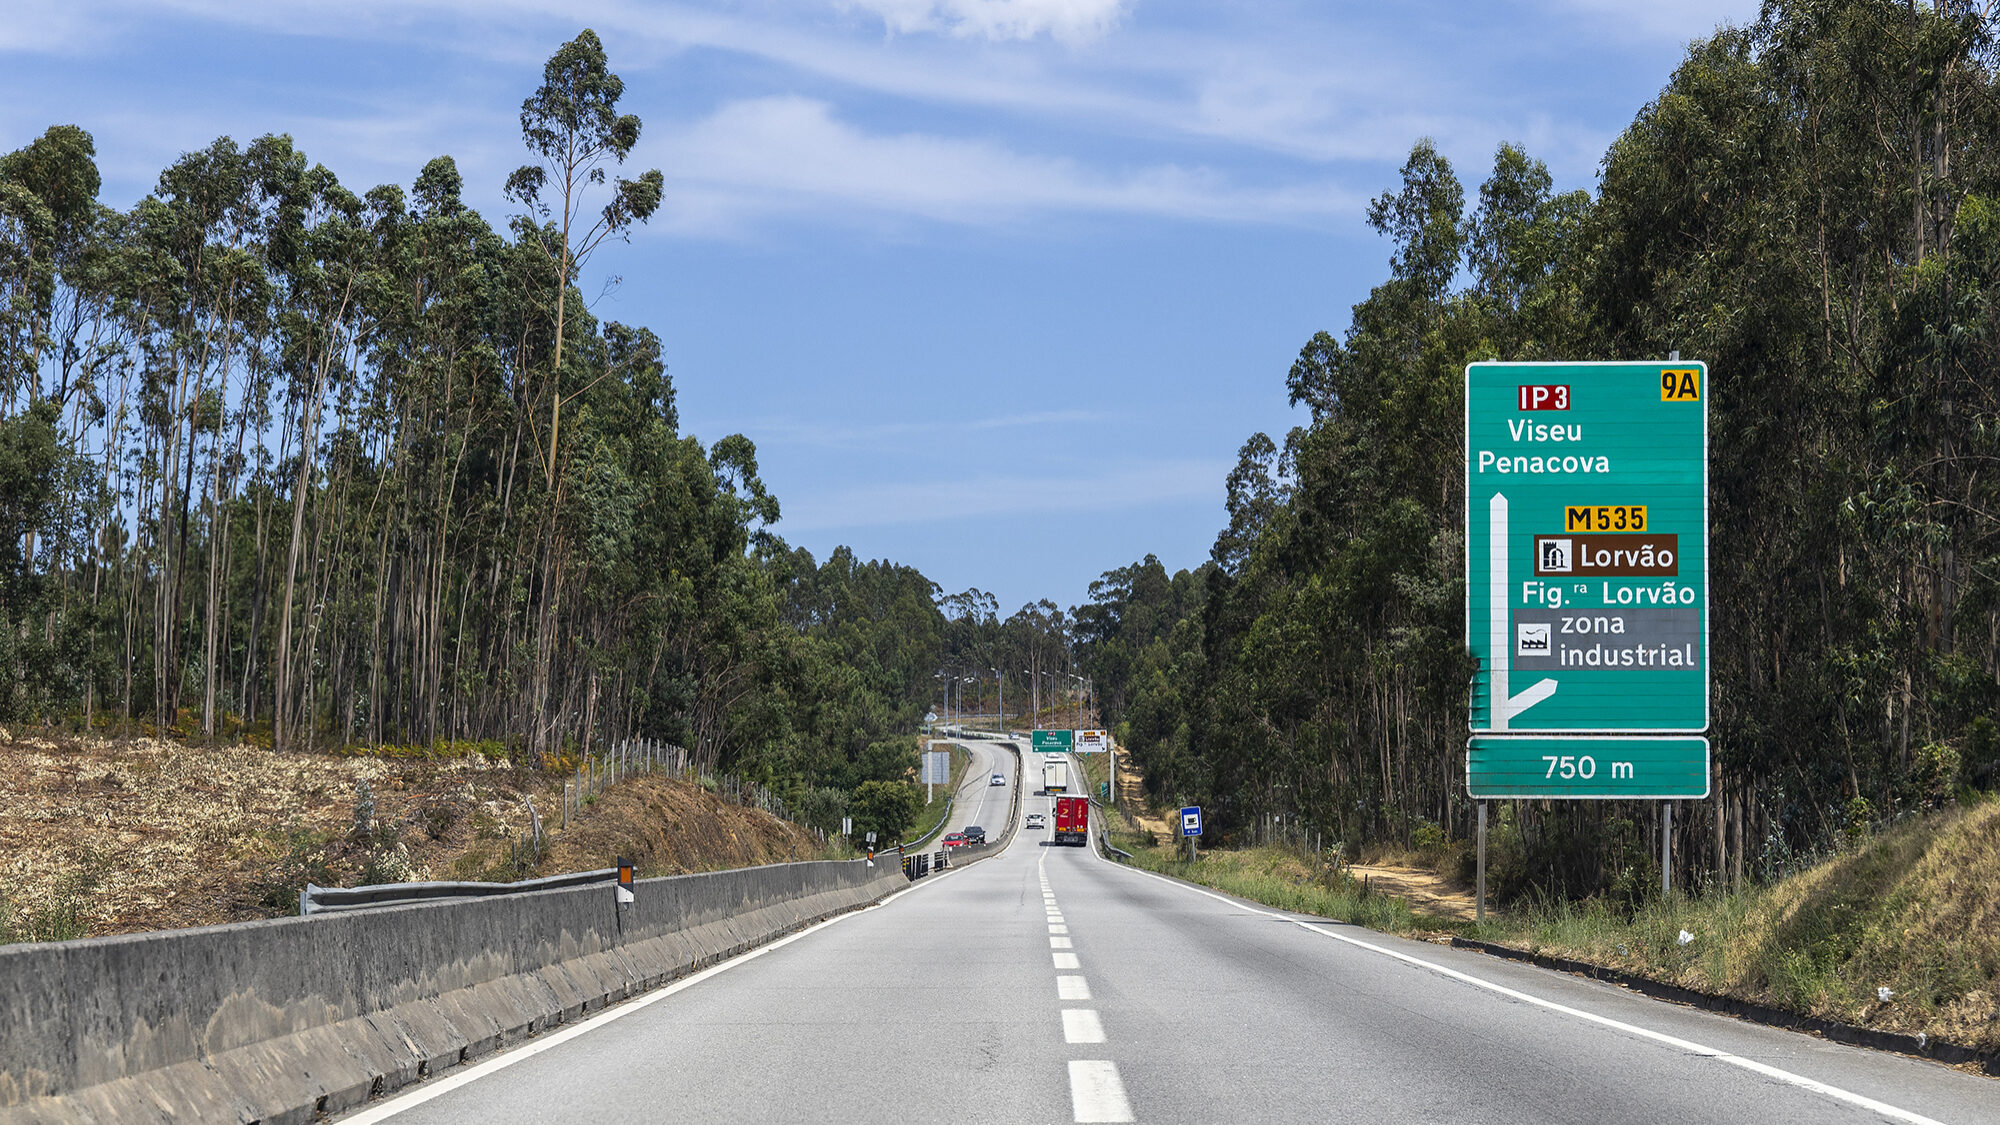
IP3 vai ser cortado duas noites entre Santa Comba Dão e Viseu

✇ECO
By: Lusa

A circulação no Itinerário Principal (IP) 3 estará cortada nos dois sentidos nas noites de segunda e terça-feira, no âmbito das obras em curso entre Santa Comba Dão e Viseu, anunciou hoje a Infraestruturas de Portugal.

Segundo a Infraestruturas de Portugal, serão realizados “trabalhos de transporte e montagem de vigas e lajes pré-fabricadas, necessários ao alargamento e à construção de obras de arte”.

O trânsito será feito pela Estrada Nacional (EN)2, nos dois sentidos, entre as 21:00 e as 05:00, explicou em comunicado.

Na noite de segunda para terça-feira, a circulação será desviada entre os nós de Treixedo (Santa Comba Dão) e Tondela Sul e, na noite seguinte, entre os nós de Canas de Santa Maria e São Miguel de Outeiro (Tondela).

Esta intervenção integra a empreitada de duplicação e requalificação do IP3 entre Santa Comba Dão e Viseu.

O troço em intervenção situa-se “entre o quilómetro 90,200, a norte do Nó de Vila Pouca, e o quilómetro 117,722, na zona da passagem superior de interceção desnivelada com a A25/IP5”, atravessando territórios dos concelhos de Santa Comba Dão, Tondela e Viseu, todos no distrito de Viseu.

No âmbito desta empreitada será alargada a plataforma rodoviária (em perfil de 2×2 vias), retificado e melhorado e traçado, as ligações e acessibilidades à rede viária local, e reforçado o pavimento, o sistema de sinalização e os equipamentos de segurança.

“Esta empreitada integra o projeto global que a Infraestruturas de Portugal está a desenvolver de requalificação e duplicação do IP3, um eixo rodoviário de indiscutível importância regional e promotora da coesão territorial”, acrescentou.

  •  

Governo lança “concurso-convite” no valor de quase 66 milhões de euros para a IP

✇ECO
By: Lusa

O Governo vai financiar com quase 66 milhões de euros a modernização da sinalização e das telecomunicações da Linha do Norte, através da instalação de um sistema europeu de gestão do tráfego ferroviário, foi anunciado este sábado.

O Aviso, lançado pelo programa temático Sustentável 2030, destina-se à Infraestruturas de Portugal e visa cofinanciar a implementação do Sistema de Sinalização e Telecomunicações na Linha do Norte, referem os ministérios da Economia e da Coesão Territorial, das Infraestruturas e Habitação e do Ambiente e Energia num comunicado conjunto.

Segundo o Governo, este “concurso-convite” tem o valor de quase 66 milhões de euros e uma taxa de comparticipação máxima de 85%.

Explica que o investimento vai promover a modernização e interoperabilidade da infraestrutura ferroviária nacional, através da implementação deste sistema europeu na Linha do Norte, reforçando “os níveis de segurança, fiabilidade e eficiência da exploração ferroviária, e alinhando a rede nacional com os padrões europeus de gestão e controlo do tráfego ferroviário”.

As intervenções incluem a instalação do sistema europeu de controlo dos comboios (ETCS), de Nível 2, no troço entre Granja e Gaia, a implementação do sistema de comunicações móveis ferroviárias (GSM-R) entre Campanhã e Entroncamento e a preparação do troço entre Entroncamento e Souselas para a futura instalação do ETCS de Nível 2.

Segundo o Governo, as medidas vão permitir “melhorar o controlo da circulação ferroviária, aumentar a capacidade operacional da linha e garantir comunicações mais eficientes e seguras”.

“A compatibilidade tecnológica da Linha do Norte com os requisitos europeus de interoperabilidade ferroviária vai também criar as condições necessárias para a articulação com a futura Linha de Alta Velocidade Porto -Lisboa”, salienta.

O Ministro da Economia e da Coesão Territorial, Castro Almeida, destaca, no comunicado, “a importância de tornar o transporte ferroviário mais eficiente, para atrair cada vez mais tráfego e contribuir para a descarbonização”.

“Queremos uma ferrovia em que todos possam confiar. É com esta exigência que temos de continuar a trabalhar. Queremos uma ferrovia mais segura, moderna e fiável, que responda às necessidades dos passageiros, das empresas e do país”, acrescenta o ministro das Infraestruturas e Habitação, Miguel Pinto Luz.

A ministra do Ambiente e da Energia, Maria da Graça Carvalho, afirma, por seu turno, que ao tornar-se “o transporte público mais acessível, sustentável e seguro”, o país estará “a caminhar a passos largos para a transição energética necessária”.

O programa temático Sustentável 2030 foi desenhado para ajudar Portugal a enfrentar os desafios da transição energética e climática.

  •  

Tiago Venâncio vai deixar a Aegon Santander Portugal


O CEO Tiago do Couto Venâncio decidiu deixar a liderança da Aegon Santander Portugal, confirmou o gestor a ECOseguros. Após mais de uma década à frente de um projeto, o gestor prepara-se para continuar profissionalmente em Portugal, encerrando “um ciclo marcado pelo crescimento do negócio, pela rentabilidade e pela aplicação de dados e inteligência artificial à atividade seguradora”, disse.

Embora tenha sido reconfirmado como CEO das seguradoras Aegon Santander, Tiago Venâncio vai deixar as companhias para exerce funções fora do grupo espanhol.Hugo Amaral/ECO

A saída acontece por sua iniciativa, apesar da renovação do mandato até 2029, recentemente publicada pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF).

À frente da operação desde 2015, Tiago do Couto Venâncio liderou a criação e o desenvolvimento das seguradoras Vida e Não Vida da parceria entre a Aegon e o Santander. Ao longo deste período, o negócio aproximou-se dos 300 milhões de euros em prémios anuais, e conquistou posições entre os cinco maiores operadores em segmentos relevantes dos seguros de proteção, Vida, Saúde, Multirriscos e Acidentes Pessoais, apesar de comercialmente apenas utilizar o canal bancário da rede Santander.

As seguradoras Aegon Santander têm, nos últimos anos, apresentado uma rendibilidade dos capitais próprios superior a 40%, tendo distribuído de mais de 200 milhões de euros em dividendos acumulados aos acionistas.

Tiago Venâncio é formado em Matemática pela Universidade Nova com pós – graduação no ISCTE e é speaker no ISEG nas áreas de Seguros, Cálculo Atuarial e Matemática Financeira.

O negócio dos seguros no grupo Santander é o 5º maior em Portugal com prémios num valor próximo de mil milhões de euros. Está repartido entre o próprio banco para os seguros financeiros do ramo Vida, e a associação com os holandeses da Aegon (51%/49%) acontece em duas seguradoras que comercializam seguros de vida, incluindo os associados ao crédito, e seguros Não Vida, como multirriscos habitação, acidentes e outros produtos.

Tem ainda uma seguradora em parceria com a espanhola Mapfre vocacionada para seguros Não Vida como automóvel, responsabilidade civil e multirriscos para empresas. Nesta, designada Mapfre Santander, a Mapfre detém 50,01% da sociedade e o Santander Totta 49,99%.

Nova estratégia da Aegon

Em dezembro último a Aegon anunciou que pretendia transferir a sede para os Estados Unidos, passar a chamar-se Transamerica e concentrar-se no mercado americano de seguros de vida, reforma e poupança. A mudança de sede está prevista para 1 de janeiro de 2028. Neste percurso, a Aegon acordou vender a operação britânica à Standard Life por uma contrapartida total de 2 mil milhões de libras, incluindo dinheiro e ações da compradora.

No entanto, a Aegon declarou que quer continuar a desenvolver os negócios ibéricos através do Santander. A sua estratégia internacional “passa por manter parcerias que geram resultados, em vez de necessariamente deter a totalidade das seguradoras”. disse fonte da companhia ao jornal Cinco Dias.

  •  

100% ou não, eis a questão


O fito do Governo sempre foi vender a maioria do capital da TAP. As circunstâncias parlamentares impuseram uma venda minoritária, até 49,9%, mas até isso de alguma forma foi contornado. Mesmo com menos de metade do capital, a Lufthansa vai mandar como se tivesse uma larga maioria, decidindo a gestão da frota, a política comercial, o lançamento de novas rotas ou o investimento corrente.

Era inevitável. De outra forma, nem a Air France-KLM nem o grupo alemão se teriam dado ao trabalho de olhar para a companhia portuguesa.

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

⛽Gasóleo volta às subidas, mas gasolina desce na próxima semana


O gasóleo deverá subir cinco cêntimos e a gasolina descer 1,5 cêntimos na próxima segunda-feira, tendo em conta o ajustamento no apoio temporário e extraordinário do Imposto sobre os Produtos Petrolíferos e Energéticos (ISP), de acordo os dados avançados pela Associação Nacional de Revendedores de Combustíveis (Anarec), ao ECO. Assim, quando for abastecer deverá pagar 2,198 euros por litro de diesel e 2,095 euros por litro de gasolina simples 95.

Tendo em conta que o mercado antecipava um comportamento díspar dos dois combustíveis, o Governo aumentou o desconto sobre o gasóleo em 0,56 cêntimos e sobre a gasolina desceu em 0,61 cêntimos.

Na portaria, publicada esta sexta-feira em Diário da República, o Governo explica que a partir de segunda-feira passam a vigorar descontos para o gasóleo rodoviário e gasolina que são de “102,11 euros e de 71,90 euros por mil litros, respetivamente”. Esta semana, o apoio em vigor era de 96,47 euros para o gasóleo e de 78,04 euros para a gasolina por cada mil litros.

Esta decisão resulta da “perspetiva de que na próxima semana se irá registar uma subida do preço do gasóleo rodoviário e uma descida do preço da gasolina sem chumbo”. O gasóleo, o combustível mais usado em Portugal, de acordo com os dados do Automóvel Club de Portugal (ACP), iria subir 4,5 cêntimos e a gasolina descer 1,5 cêntimos. Mas fonte do mercado avançou ao ECO uma previsão ligeiramente diferente: uma subida de 3,5 cêntimos para o diesel e uma descida de três cêntimos para a gasolina.

Até ao final do ano, sempre que os combustíveis subam mais de dez cêntimos face aos preços registados na semana de 2 a 6 de março, antes do ataque concertado dos Estado Unidos e de Israel ao Irão, que levou à disseminação do conflito pelo Médio Oriente e ao encerramento do Estreito de Ormuz, o Governo descerá o ISP no valor equivalente à subida do IVA em virtude do aumento dos preços. O prolongamento do apoio até final do ano foi aprovado, a semana passada, pelo Parlamento.

Desde a semana de 2 a 6 de março, o gasóleo regista um aumento acumulado de 51,8 cêntimos e a gasolina de 40,7 cêntimos, sem ter em conta as previsões para a próxima semana.

Os contratos futuros do Brent, que servem de referência para o mercado europeu, para entrega em dezembro, fecharam esta sexta-feira com uma subida de 3,65%, para os 109,79 dólares, o valor mais elevado desde 19 de maio. Mas o barril chegou a atingir os 110 dólares por barril, na sexta, pela primeira vez desde maio, devido aos receios de que a escalada das tensões no Médio Oriente possa restringir ainda mais a oferta.

“Relatos israelitas sugerem que o Irão poderá estar a preparar um ataque preventivo, na sequência de movimentos militares invulgares detetados pelos serviços de informação ocidentais. Embora não confirmados, estes desenvolvimentos reforçam a nossa opinião de que os riscos persistentes de escalada continuarão a sustentar os preços do petróleo bruto”, sublinhou a consultora Energy Aspects, numa nota aos investidores, citada pela Reuters.

A tensão crescente na região tem alimentado os receios de escassez da oferta. A Agência Internacional de Energia concordou em avançar com a libertação dos restantes 100 milhões de barris de petróleo no âmbito de uma intervenção coordenada lançada em março, na sequência de esforços de pressão por parte de responsáveis norte-americanos. Mas, dados revelam que as reservas de crude dos EUA diminuíram 8,6 milhões de barris na semana passada, registando a maior queda desde fevereiro, o que veio adicionar mais pressão no mercado.

  •  

Brasil em 2026


A questão central, pelo menos para mim, não é exatamente qual dos dois é mais simpático ou antipático, mais de esquerda ou de direita. É outra: Algum dos dois vai efetivamente melhorar a condição do Brasil?

O futuro é sempre incerto, mas temos alguma informação para tentar responder. Desde 2003, o PT governou o Brasil durante quase 16 anos. Jair Bolsonaro governou por quatro anos e seu filho Flávio apresenta-se explicitamente como continuador de seu projeto político. Antes de olhar para os candidatos, porém, vale tentar entender onde o Brasil está.

Onde está o Brasil?

Uma maneira relativamente objetiva de começar é olhar alguns rankings internacionais. No PISA, que mede a capacidade de alunos de 15 anos em matemática, leitura e ciências, o Brasil continua muito distante dos países desenvolvidos. Na edição de 2022, ficou em 65º lugar em matemática, 52º/53º em leitura e 61º/62º em ciências. São 81 países e economias avaliados.

No Índice de Percepção da Corrupção da Transparency International, o Brasil aparece em 107º lugar entre 182 países.

No último Doing Business do Banco Mundial, publicado em 2020, o país estava em 124º entre 190 economias. O Doing Business foi encerrado em 2021 e está sendo substituído pelo B-READY, cuja avaliação brasileira ainda não permite comparação direta com a antiga série.

Há também o Global Business Complexity Index, da TMF Group. Nele, o Brasil aparece como terceiro país mais complexo do mundo para fazer negócios, atrás apenas de Grécia e México. É um dado curioso. O problema brasileiro não parece ser falta de regras. Muito pelo contrário: temos regras, declarações, obrigações acessórias, tributos, normas trabalhistas e exigências administrativas em abundância. Entretanto, esse enorme aparato regulatório não produz necessariamente um ambiente mais simples, eficiente ou íntegro.

No ranking de competitividade do IMD, o Brasil ocupa 65º lugar entre 70 países. No índice de Estado de Direito do World Justice Project aparece em 78º entre 143. Em inovação, a situação é um pouco melhor: o Global Innovation Index coloca o país em 53º entre 139 economias. Já no Global Peace Index, que inclui violência e segurança, o Brasil aparece em posição bastante ruim: 130º entre 163 países.

No Índice de Desenvolvimento Humano, o IDH, está aproximadamente na 84ª posição entre 193 países e territórios.Não se trata de um país sem ativos. O Brasil tem um mercado interno enorme, extraordinários recursos naturais, agricultura altamente produtiva, algumas universidades e empresas de nível mundial, uma matriz energética relativamente limpa e uma capacidade razoável de inovação.

O problema parece ser outro: Há uma enorme dificuldade em transformar esses ativos em produtividade média, renda per capita elevada e serviços públicos de qualidade. Essa talvez seja a característica estrutural mais importante do Brasil contemporâneo.

E melhoramos nos últimos 25 anos? Muito menos do que seria razoável esperar. Houve avanços importantes. A pobreza diminuiu fortemente durante parte dos anos 2000. O acesso à universidade aumentou. A mortalidade infantil caiu. O país acumulou reservas internacionais e reduziu sua vulnerabilidade externa.

Mas, olhando os grandes indicadores estruturais — produtividade, qualidade da educação básica, ambiente de negócios, segurança, infraestrutura e qualidade institucional — a melhora foi surpreendentemente pequena. Isso é particularmente relevante porque, durante boa parte dos anos 2000, o Brasil viveu condições externas excepcionalmente favoráveis.

A ascensão chinesa elevou fortemente a demanda e os preços de commodities exportadas pelo Brasil. Soja, minério de ferro, petróleo e outros produtos passaram por um longo ciclo de valorização. Foi a década das commodities.

Seria incorreto dizer que a redução da pobreza naquele período foi apenas consequência desse fenômeno externo. O Bolsa Família foi um programa de baixo custo e razoavelmente bem focalizado. A valorização do salário-mínimo, o aumento do emprego formal e a expansão do mercado de trabalho também contribuíram.

Mas seria igualmente incorreto atribuir todo aquele progresso social exclusivamente à qualidade das políticas econômicas brasileiras. Houve uma combinação excepcionalmente favorável de boom de commodities, emprego crescente, salários reais em alta e políticas redistributivas.

O problema foi o que fizemos com essa bonança. Países que passam por períodos excepcionalmente favoráveis podem converter parte da renda extraordinária em infraestrutura, educação, poupança e aumento da produtividade futura. O Brasil fez isso muito menos do que poderia.

Estradas, ferrovias, portos, saneamento, educação básica e produtividade permaneceram como gargalos importantes. Distribuímos renda mais rapidamente do que aumentamos nossa capacidade produtiva. Enquanto as condições externas eram favoráveis, isso funcionou relativamente bem mas quando o cenário mudou, as fragilidades ficaram mais evidentes.

Universidade para todos?

Outra política frequentemente apresentada como grande sucesso dos governos do PT foi a expansão do ensino superior. Houve efetivamente democratização do acesso. Milhões de brasileiros que provavelmente nunca teriam frequentado uma universidade passaram a fazê-lo. Isso tem valor social e individual.

Mas existe uma pergunta diferente: quanto dessa expansão aumentou efetivamente o capital humano e a produtividade do país? Programas como FIES e ProUni aumentaram fortemente a demanda pelo ensino superior privado. O problema é que, quando o Estado financia a demanda sem disciplinar suficientemente a oferta, parte importante do subsídio pode ser capturada pelo fornecedor. Foi exatamente nesse período que grupos privados de educação cresceram extraordinariamente. E havia um incentivo econômico evidente: expandir principalmente cursos relativamente baratos de oferecer. Direito, administração e pedagogia exigem muito menos investimento que engenharia, medicina, ciência da computação ou áreas que necessitam de laboratórios e infraestrutura sofisticada. Não significa que advogados, administradores ou pedagogos sejam desnecessários. Significa apenas que a quantidade de diplomas universitários não é sinônimo de aumento equivalente de produtividade. O enorme volume de financiamentos estudantis posteriormente renegociados ajuda a mostrar que, para muitos alunos, o retorno econômico da formação recebida ficou abaixo do esperado. O recém-formado simplesmente não era foi pelo mercado de trabalho.

Mais importante ainda: talvez tenhamos tentado resolver no ensino superior um problema que começava muito antes. Se uma parcela enorme dos jovens brasileiros chega aos 15 anos sem domínio adequado de matemática e leitura, aumentar vagas universitárias não elimina a deficiência acumulada nos primeiros dez anos de escola.

Os governos Lula

Os dois primeiros mandatos de Lula coincidiram com esse ambiente externo extraordinariamente favorável. Houve crescimento, redução da pobreza, melhora do emprego, aumento das reservas internacionais e maior projeção internacional do Brasil.

Na política externa talvez esteja um dos pontos mais positivos daquele período. O Brasil manteve relações produtivas com Estados Unidos, Europa, China, América Latina, África e Oriente Médio. Tentava preservar uma tradição diplomática pragmática: conversar comtodos sem se transformar automaticamente em aliado ideológico de ninguém.

Por outro lado, o período também foi marcado por grandes escândalos. O Mensalão envolveu corrupção e pagamentos ligados à sustentação política da coalizão governista. Anos depois surgiu o enorme esquema de corrupção envolvendo Petrobras, grandes empreiteiras, operadores financeiros e políticos, popularmente chamado de Petrolão. Boa parte desse sistema foi revelada pela Operação Lava Jato. A Lava Jato posteriormente perdeu grande parte de sua legitimidade devido a graves problemas processuais e à atuação de seus próprios protagonistas. Isso, porém, não significa que os esquemas de corrupção descobertos não tenham existido.

Outro problema foi a ausência de reformas estruturais compatíveis com o momento excepcionalmente favorável. O país teve uma oportunidade rara para investir pesadamente em educação básica, infraestrutura, simplificação administrativa e produtividade. Fez muito menos do que poderia.

Dilma e a Nova Matriz Econômica

Com Dilma Rousseff, o problema ficou muito mais evidente. A política econômica passou a se apoiar no que posteriormente ficou conhecido como Nova Matriz Econômica. A ideia era estimular o crescimento através de juros mais baixos, crédito subsidiado dos bancos públicos, desonerações tributárias, controles de preços e maior intervenção do Estado em diversos setores. Na prática, o governo tentou aumentar o crescimento principalmente pela demanda sem resolver os problemas do lado da oferta.

Houve crédito barato do BNDES, intervenção em preços de combustíveis e energia, incentivos específicos a setores escolhidos pelo governo e deterioração gradual das contas públicas. O investimento e a produtividade não responderam como esperado.

Ao mesmo tempo acumularam-se inflação reprimida, distorções de preços e perda de confiança. Depois da eleição de 2014, o governo teve de fazer praticamente o movimento contrário: aumentou juros, corrigiu tarifas e iniciou um ajuste fiscal justamente quando a economia já estava enfraquecendo. O resultado foi a enorme recessão de 2015–2016.

Seria exagerado atribuí-la exclusivamente a Dilma. Houve queda das commodities, crise política e efeitos da Lava Jato, entre outros fatores. Mas a política econômica teve responsabilidade relevante.

O resultado agregado dos longos governos do PT, para mim, é ambíguo. Houve alguns avanços sociais mas eles não foram acompanhados por um aumento equivalente da produtividade, da qualidade educacional e da infraestrutura. Um grande indicador desse problema é o número de analfabetos funcionais. Em 2002 eram 26% da população, em 2026 29%. O Brasil não se tornou estruturalmente mais eficiente.

O governo Jair Bolsonaro

Então chegamos ao governo Bolsonaro. Na economia houve algumas reformas relevantes. Foi aprovada a autonomia formal do Banco Central. Houve o novo marco do saneamento, avançaram concessões, privatizações e algumas reformas regulatórias. A reforma da Previdência foi aprovada durante seu governo, embora tivesse sido preparada no período de Michel Temer, que também havia aprovado a reforma trabalhista e criado o teto de gastos.

Antes da pandemia, entretanto, o crescimento continuava modesto. E então veio a Covid.

A pandemia

A gestão da pandemia talvez tenha sido no mínimo complexa. Houve conflitos constantes com autoridades sanitárias, defesa de medicamentos sem eficácia comprovada, resistência a medidas de redução de transmissão e controvérsias na aquisição de vacinas.

Não é possível afirmar cientificamente que determinado número exato de brasileiros morreu “por culpa do governo Bolsonaro”. Mas diversos estudos acadêmicos estimam que dezenas de milhares e, em cenários mais amplos, mais de cem mil mortes poderiam ter sido evitadas com vacinação mais precoce, políticas de saúde pública mais consistentes e melhor coordenação nacional.

É curioso que um acontecimento dessa dimensão praticamente tenha desaparecido da campanha eleitoral de 2026. Como se não tivesse existido.Outro traço marcante do governo Bolsonaro foi o conflito permanente com instituições.

Houve ataques reiterados ao Supremo Tribunal Federal, ao Tribunal Superior Eleitoral e ao próprio sistema eleitoral brasileiro. A reunião de julho de 2022 com embaixadores estrangeiros, na qual Bolsonaro fez acusações sem provas contra o sistema eletrônico de votação, tornou-se posteriormente uma peça importante das investigações sobre suas tentativas de permanecer no poder.

A política ambiental também deteriorou a imagem externa do país. O desmatamento aumentou e a Amazônia passou novamente a dominar a percepção internacional sobre o Brasil.

A diplomacia brasileira também mudou. O pragmatismo tradicional do Itamaraty cedeu espaço, particularmente no início do governo, a uma política externa fortemente ideológica. Houve grande aproximação com Donald Trump, Viktor Orbán e Benjamin Netanyahu.

As relações com alguns países europeus deterioraram-se. O episódio em que Bolsonaro fez comentários sobre a aparência da esposa de Emmanuel Macron tornou-se emblemático de uma política externa muitas vezes conduzida através de manifestações pessoais do presidente. Vale lembrar que em resposta Macron recebeu Lula, na época sem nenhum cargo, com honras de chefe de estado em 17/11/2021.

Depois da derrota de Trump nos Estados Unidos, a excessiva identificação com o trumpismo criou dificuldades adicionais na relação com o governo Biden. Não houve isolamento internacional completo — o Brasil continuou no G20, BRICS, Mercosul e manteve intenso comércio com China, Estados Unidos e Europa mas houve clara perda de capital diplomático.

O governo Bolsonaro também teve episódios controversos, ou escândalos. Houve o caso dos pastores que intermediavam acesso de prefeitos ao Ministério da Educação. A negociação da vacina Covaxin levantou suspeitas importantes, embora o contrato tenha sido cancelado e não tenha havido pagamento. Houve o chamado orçamento secreto, mecanismo de distribuição de verbas parlamentares com baixíssima transparência, que se tornou essencial para a relação entre Bolsonaro e o chamado Centrão. E houve o caso das joias sauditas, pelo qual Bolsonaro foi indiciado pela Polícia Federal. O uso frequente de sigilos de até cem anos sobre informações de interesse público também contribuiu para uma percepção de falta de transparência.

Não apareceu, durante o governo Bolsonaro, um esquema federal de corrupção comprovado com a dimensão sistêmica do Petrolão. Mas a promessa de uma administração radicalmente diferente da velha política brasileira também esteve longe de se realizar.

Assim como Lula teve controvérsias envolvendo seu filho Fábio Luís, a família Bolsonaro também aparece repetidamente no noticiário judicial. Flávio Bolsonaro esteve envolvido no caso das chamadas “rachadinhas” em seu antigo gabinete na Assembleia Legislativa do Rio de Janeiro. Carlos Bolsonaro foi investigado no caso conhecido como “Abin paralela”. Eduardo Bolsonaro foi condenado pelo STF em 2026 por coação no curso de processo relacionado às investigações envolvendo seu pai. Jair Renan também esteve envolvido em investigações, algumas posteriormente encerradas.

Mais recentemente surgiu a investigação envolvendo Flávio Bolsonaro, o Banco Master e o financiamento do projeto de filme “Dark Horse”, sobre Jair Bolsonaro. O patrocínio acordadofoi de R$ 134 milhões. A título de comparação o filme Ainda Estou Aqui custou R$ 45 milhões e ganhou um Oscar.

É importante preservar a distinção entre investigação, indiciamento e condenação. Nem toda suspeita vira crime comprovado. Mas é igualmente difícil sustentar a imagem de uma família política permanentemente alheia a controvérsias desse tipo.

Jair Bolsonaro, por sua vez, cumpre pena decorrente de sua condenação pelos crimes relacionados à tentativa de ruptura institucional após a eleição de 2022.

E o Congresso?

É aqui que o problema brasileiro talvez fique ainda mais interessante. O Congresso Nacional tem 513 deputados e 81 senadores. Existem bancadas informais extremamente poderosas.

A bancada do agronegócio provavelmente continuará sendo uma das maiores. Atua em temas como financiamento agrícola, regularização fundiária, demarcação de terras indígenas, legislação ambiental, tributação e defensivos agrícolas.

Há uma enorme bancada evangélica, que concentra sua atuação em temas como aborto, família, educação, sexualidade e benefícios tributários a instituições religiosas.

Existe ainda a chamada “bancada da bala”, composta por muitos policiais, militares e parlamentares cuja agenda principal é segurança pública, endurecimento penal e flexibilização de armas.

Nada disso é ilegítimo. Agricultores têm interesses. Evangélicos têm interesses. Policiais têm interesses. A pergunta é outra: Onde estão as grandes bancadas da educação básica, da produtividade, da infraestrutura, da simplificação do Estado ou da competitividade?

Todos dizem que educação é importante. Mas não existe no Congresso um movimento político de dimensão semelhante voltado a elevar dramaticamente a qualidade da escola brasileira.

Todos dizem que infraestrutura é importante. Mas continua sendo muito mais fácil obter apoio político para uma obra localizada num município do que para uma reforma institucional cujo resultado aparecerá dez anos depois. Isso se relaciona diretamente ao crescente poder das emendas parlamentares.

Uma parcela cada vez maior do orçamento discricionário passou a ser direcionada por deputados e senadores. O problema não é necessariamente a existência das emendas.

O problema é que elas reforçam uma lógica política essencialmente local e de curto prazo. A visão em geral é de curto prazo e eleitoreira. Vide o efeito das emendas parlamentares ao orçamento. Elas somam algo próximo a 0,5% do PIB. Parece pouco, mas quando olhamos para os gastos discricionários do governo, gastos livres para investimento e custeio, elas representam praticamente 25% do total. Lembrando que do orçamento o Governo Federal tem uma parcela minúscula para investimento.

Cada parlamentar tem incentivo a mostrar uma estrada, uma ambulância, uma escola ou uma praça para seu eleitor. Poucos têm incentivo eleitoral para passar dez anos reformando a educação básica brasileira.

A eleição de 2026

A direita obteve enorme avanço no Congresso. O PL de Flávio Bolsonaro deverá ter 121 dos 513 deputados e 28 dos 81 senadores. Isso altera significativamente o equilíbrio político brasileiro. Uma eventual vitória de Lula, portanto, significará governar diante de um Congresso consideravelmente mais conservador. Uma eventual vitória de Flávio Bolsonaro significará algo diferente: um presidente com uma base parlamentar muito mais alinhada politicamente.

Isso aumenta a capacidade de aprovar reformas. Mas também aumenta a capacidade de aprovar agendas ligadas ao conflito com o Judiciário, anistia a Jair Bolsonaro e pautas de costumes.

A pergunta passa a ser: Qual dessas agendas terá prioridade?

A direita é realmente fiscalista? A direita brasileira associa-se, no discurso, a Estado menor, disciplina fiscal, reforma administrativa, privatização e desregulamentação. Durante Bolsonaro houve alguns resultados compatíveis com isso.

Em 2022 houve superávit primário e a dívida bruta caiu como proporção do PIB. Os salários do funcionalismo federal ficaram congelados por um período e o salário-mínimo teve aumentos mais contidos. Mas o quadro é bem mais complexo.

O teto de gastos foi alterado diversas vezes. Algumas alterações eram claramente justificáveis, como as relacionadas à pandemia. Outras tiveram motivação muito mais discutível. A chamada PEC Kamikaze, aprovada poucos meses antes da eleição de 2022, autorizou cerca de R$ 41 bilhões em benefícios adicionais. Lembrando que kamikaze foi o nome dado à PEC pelo ministro Paulo Guedes, olhando para a credibilidade fiscal e contas públicas. Também houve postergação de precatórios, transferindo despesas de dezenas de bilhões de reais para exercícios posteriores. Portanto, tivemos uma combinação de medidas de contenção com outras de expansão de gastos.

A grande pergunta permanece: A direita brasileira acredita realmente em disciplina fiscal quando essa disciplina passa a ter custo eleitoral? Essa pergunta será especialmente importante caso Flávio Bolsonaro seja eleito.

O que esperar agora?

Talvez este seja o ponto mais importante. Independentemente de Lula ou Flávio Bolsonaro, o próximo presidente receberá um país com alguns problemas que não podem mais ser escondidos pela retórica eleitoral.

  • Primeiro: a questão fiscal

A dívida bruta brasileira está atualmente próxima de 83% do PIB. Isso não significa que o

Brasil esteja à beira de uma crise argentina. A maior parte da dívida é denominada emmoeda nacional. O país tem elevadas reservas internacionais, câmbio flexível, sistema bancário relativamente sólido e não depende fortemente de financiamento externo em moeda estrangeira. Mas a combinação de dívida elevada e juros reais muito altos produz um problema crescente. E existe uma enorme rigidez orçamentária. A esmagadora maioria das despesas federais é obrigatória: Previdência, salários, benefícios e transferências. Isso significa que a promessa aparentemente simples de “cortar desperdício” está longe de ser suficiente. Uma consolidação fiscal real exigirá decisões politicamente desagradáveis. E isso valerá para qualquer presidente.

  • Segundo: finalmente temos uma grande reforma tributária

Aqui existe uma razão real para algum otimismo. O Brasil aprovou uma reforma profunda dos tributos sobre consumo. O emaranhado de PIS, COFINS, ICMS, ISS e outros tributos começa a ser substituído por um sistema baseado em CBS e IBS. A transição ganha força a partir de 2027. Se a implementação funcionar, poderá reduzir justamente um dos problemas que aparecem nos rankings internacionais: a extraordinária complexidade de operar uma empresa no Brasil. É provavelmente uma das reformas estruturais mais relevantes das últimas décadas.

  • Terceiro: produtividade

Aqui está a questão que atravessa todo este texto. A OCDE projeta crescimento brasileiro de apenas 1,6% em 2026 e 2,1% em 2027 e aponta juros elevados, baixo investimento e problemas de produtividade entre os obstáculos relevantes. O Brasil pode continuar crescendo 2% ao ano durante décadas. Não haverá necessariamente uma grande crise. Mas os países mais produtivos continuarão ficando mais ricos muito mais depressa. Esse é talvez o verdadeiro risco brasileiro. Não o colapso. A mediocridade prolongada.

  • Quarto: há oportunidades excepcionais

Ser pessimista em relação às instituições brasileiras não significa ignorar as vantagens do país. O Brasil possui uma agricultura extraordinariamente competitiva. Tem água, terras, minerais e energia. Possui uma matriz elétrica muito mais limpa que a de grande parte do mundo e baixa dependência de importações energéticas. A própria OCDE destaca essa vantagem e o potencial adicional em solar e eólica. Há oportunidades importantes em bioenergia, minerais críticos, inteligência artificial aplicada ao agronegócio, transição energética e infraestrutura. Poucos países grandes dispõem dessa combinação.

A questão é transformar oportunidade em investimento e investimento em produtividade. Este é um problema que tem atravessado gerações. Será que o futuro presidente terá condições e vontade para fazer essa transformação?

  • Quinto: as instituições

Há finalmente uma variável que não é econômica. O próximo presidente brasileiro terá enorme capacidade de influenciar instituições através de nomeações para o Supremo Tribunal Federal, Banco Central e diversos órgãos reguladores. Ao mesmo tempo, o novo Congresso saiu das eleições muito mais poderoso e mais à direita. Se Lula vencer, terá de governar negociando permanentemente com um Congresso hostil em várias áreas. Se Flávio Bolsonaro vencer, terá uma base política muito mais favorável, mas precisará mostrar se pretende usar esse capital principalmente para reformas econômicas ou para continuar o enfrentamento institucional que caracterizou o governo de seu pai. E não para distribuir benesses como tem sido o hábito na política brasileira.

Três futuros possíveis

É possível imaginar três cenários bastante diferentes.

No cenário favorável, o próximo governo faz um ajuste fiscal gradual e crível, executa bem a reforma tributária, avança numa reforma administrativa, melhora o ambiente de negócios, amplia investimentos privados em infraestrutura e preserva estabilidade institucional. O Brasil provavelmente não vira uma China. Mas pode passar a crescer mais depressa e, principalmente, de forma mais sustentável.

Num cenário intermediário, nada de dramático acontece. Também nada de importante muda. O país cresce 1,5% a 2,5% ao ano, continua convivendo com juros elevados, dívida crescente, educação medíocre e produtividade baixa. A renda aumenta lentamente e o Brasil continua perdendo posição relativa para países mais eficientes. Talvez este seja o cenário brasileiro mais familiar.

No cenário ruim, temos populismo fiscal, deterioração das contas públicas, conflitos institucionais e juros estruturalmente elevados. Nesse ambiente, o investimento cai e o crescimento potencial diminui ainda mais.

O risco mais brasileiro

Quando se fala sobre Brasil, costuma-se imaginar a próxima grande crise. Talvez esse não seja o risco principal. O maior risco brasileiro pode ser algo muito mais silencioso: continuar funcionando razoavelmente sem jamais resolver os problemas que impedem o país de enriquecer.

O Brasil não precisa de um milagre econômico. Precisa fazer durante vinte anos algumas coisas pouco espetaculares que evita fazer há quarenta: educar melhor, investir mais, simplificar o Estado, controlar as contas públicas, preservar instituições, aumentar a concorrência, e elevar a produtividade.

A pergunta desta eleição, portanto, não é apenas se Lula ou Flávio Bolsonaro será presidente a partir de 2027. É outra: Algum dos dois e, principalmente, o sistema político que estará ao seu redor está realmente disposto a enfrentar esses problemas?

Essa é a dúvida que fica.

  •  

FMI prevê crescimento da economia mundial em 3,1% em 2026

✇ECO
By: Lusa

O Fundo Monetário Internacional (FMI) alertou este sábado para o agravamento dos riscos que pesam sobre a economia mundial, apesar da resiliência demonstrada nos últimos anos, defendendo a manutenção de políticas macroeconómicas prudentes e o reforço da cooperação internacional.

Na última conferência de imprensa das reuniões anuais do FMI e do Banco Mundial, realizadas em Banguecoque, o presidente do Comité Monetário e Financeiro Internacional (IMFC), Mohammed Aljadaan, e a diretora-geral do FMI, Kristalina Georgieva, coincidiram no diagnóstico de uma economia global resistente, mas sujeita a pressões provocadas por conflitos, níveis elevados de dívida, tensões comerciais e uma crescente divergência entre países.

“O mundo continua a enfrentar desafios profundos, demonstrando ao mesmo tempo uma notável resiliência”, afirmou Aljadaan, salientando que os conflitos armados continuam a ter “um pesado custo humanitário” e importantes consequências económicas, agravadas por perturbações em rotas comerciais e marítimas estratégicas.

Georgieva considerou que as reuniões foram marcadas simultaneamente por “otimismo e preocupação”, apontando como fatores positivos a resiliência da economia mundial, o dinamismo das economias asiáticas e o potencial da inteligência artificial (IA), mas alertando para os riscos associados à inflação persistente, aos elevados níveis de dívida e às alterações climáticas.

A IA foi um dos temas mais debatidos durante os encontros, com Aljadaan a considerar que a tecnologia oferece “oportunidades significativas para aumentar a produtividade”, mas advertiu que também pode “ampliar as disparidades económicas”.

Por seu lado, Georgieva destacou que os participantes reconheceram a necessidade de aproveitar os benefícios da IA, criando simultaneamente “barreiras” para proteger pessoas, empresas e países dos riscos associados ao rápido desenvolvimento tecnológico.

Segundo Georgieva, os países integrados nas cadeias de valor da IA, exportadores de energia e menos afetados por conflitos estão a obter vantagens adicionais, enquanto economias mais vulneráveis, importadoras de energia e afetadas por guerras enfrentam maiores dificuldades para acompanhar o crescimento.

Aljadaan sublinhou que os “impactos são particularmente severos para os países de baixo rendimento e Estados frágeis”, defendendo medidas para reforçar a sustentabilidade da dívida e a capacidade do FMI para apoiar estas economias.

Quanto às respostas políticas, ambos defenderam a necessidade de preservar a estabilidade dos preços e reforçar as finanças públicas.

O presidente do IMFC afirmou que “não há espaço para complacência” e apelou à adoção de planos orçamentais credíveis de médio prazo para reconstruir margens de segurança e reduzir vulnerabilidades.

Aljadaan afirmou que “a estabilidade e prosperidade duradouras só podem ser alcançadas através de uma maior integração económica, e não da fragmentação”.

Georgieva defendeu, por seu lado, que os bancos centrais se mantenham “totalmente focados” na estabilidade dos preços e que os governos atuem para reduzir os elevados níveis de endividamento.

“As reuniões demonstraram que, apesar da fragmentação geopolítica e dos sucessivos choques globais, continua a existir vontade de diálogo e cooperação entre os países”, apontou.

Apesar das incertezas, ambos os responsáveis defenderam que políticas sólidas, reformas estruturais e uma cooperação internacional mais estreita continuam a ser essenciais para sustentar o crescimento e reforçar a resiliência da economia mundial.

O FMI prevê que a economia mundial cresça 3,1% em 2026 e 3,4% em 2027, num desempenho apoiado por adaptações nas cadeias de produção e transporte e por um ciclo de investimento associado à inteligência artificial.

Quanto aos preços, as expectativas são de que a inflação global interrompa a trajetória de queda, principalmente devido ao choque negativo provocado pela guerra, pelo que a taxa deve acelerar para 4,7% em 2026, abrandando depois para 4,1% em 2027, sendo a subida prevista para 2026 “impulsionada sobretudo pelos preços mais elevados de energia e alimentos”.

  •  

O Quadro Financeiro Plurianual está aí…e nós, estamos preparados?


A União Europeia anda há uns meses a discutir o orçamento plurianual para o período de sete anos (2028–2034). É a única organização internacional de relevo que apresenta esta singular e boa prática de possuir um orçamento plurianual.

O orçamento proposto para o QFP 28–34 é de €2000 mil milhões. As contribuições dos estados-membros, calculadas sobre uma percentagem do seu Rendimento Nacional Bruto (RNB), representam 64% do atual quadro, e prevê-se que venha a atingir 55% no futuro QFP. Este é um dos fatores que provocam pressão na negociação do orçamento, dividindo os estados-membros entre contribuintes líquidos e beneficiários. Os contribuintes líquidos são a Alemanha, os Países Baixos, a Suécia, a França, a Áustria, a Finlândia, a Dinamarca, a Irlanda e a Itália. Os beneficiários, os restantes. A Alemanha é a grande financiadora do orçamento da UE, contribuindo cada cidadão alemão com €207 para o orçamento comunitário.

Por outro lado, um quadro financeiro plurianual de 7 anos obriga a antecipar prioridades, necessidades de investimento e desafios futuros. E são estes dois fatores, contribuições e definição de prioridades do orçamento, que constituem a base das naturais divergências entre os estados-membros.

A proposta que foi apresentada pela presidência cipriota (em outubro haverá nova proposta elaborada pela presidência da Irlanda) previa que o orçamento 28–34 apresentasse um aumento de 39% a preços constantes (descontada a inflação). Além deste aumento global, há uma alteração significativa da sua composição, uma redução dos recursos destinados à Política de Coesão, à Política Agrícola Comum e ao reforço das verbas destinadas para a competitividade, inovação, defesa, segurança e autonomia estratégica europeia.

A principal e mais relevante mudança não está tanto nos montantes, mas na forma como os fundos serão geridos. Existirão programas de gestão centralizada administrados diretamente pela Comissão Europeia e instrumentos e programas de gestão partilhada geridos pelos estados-membros.

Nesta última modalidade, os estados-membros celebrarão um acordo de parceria com a Comissão Europeia, no qual se vão definir os objetivos gerais e os montantes financeiros. No entanto, contrariamente ao que sucede hoje, haverá uma total autonomia dos estados-membros na definição das prioridades de investimento, nos regulamentos e na aplicação dos apoios. Com esta autonomia, os governos e entidades perdem os argumentos de rigidez e os condicionalismos que imputam a Bruxelas na correta definição das estratégias de competitividade dos países.

De acordo com a atual proposta (que será decerto alterada), Portugal receberá €33,5 mil milhões a preços correntes. A preços constantes, o pacote desce para €28,2 mil milhões, o que significa uma redução em termos reais de 16% dos fundos de coesão e agricultura em relação ao atual quadro. Uma correção feita há pouco tempo no cálculo da dotação do Fundo de Coesão, reduziu-se a diminuição para 11% em termos reais.

Em contrapartida, os programas de gestão centralizada em que as prioridades de investimento, regulamentos, concursos, seleção de projetos serão definidos pela Comissão Europeia terão um reforço significativo de verbas.

A Associação Industrial Portuguesa (AIP) fez uma análise aos perfis de distribuição dos estados-membros por classe do Rendimento Nacional Bruto e por tipo de programas comunitários no período de 2021–2024.

Concluiu o que era expectável: os países com RNB médio superior a 100% da UE receberam 61% dos €105 mil milhões dos programas de gestão centralizada pela Comissão Europeia, enquanto os países com RNB inferior a 75% da UE tiveram um acesso marginal (9%).

A combinação da redução dos recursos da Política de Coesão e o reforço dos programas de gestão centralizada poderá vir a traduzir-se numa transferência de recursos dos países menos desenvolvidos para os países mais desenvolvidos.

Outra das novidades do programa reside na criação do Fundo Europeu para a Competitividade (FEC), com uma dotação de €245 mil milhões. O relatório Draghi calculou as necessidades de investimento no reforço da competitividade e inovação para resolver o gap que separa a UE dos EUA e da China em €750 mil milhões por ano entre 2025 e 2030. Se adicionarmos ao orçamento do FEC de €266 mil milhões (incluído o Fundo de Inovação) mais €65 mil milhões do pilar II do programa Horizonte Europa e €120 mil milhões do Fundo de Coesão, totaliza um valor acumulado disponível de €441 mil milhões no período de 2028–2034 para a competitividade.

Conclui-se assim que o orçamento não estará dotado financeiramente para suportar as necessidades de investimento acima referidas. Haverá necessidade de alavancar recursos públicos com forte mobilização de investidores privados, intervenção do Banco Europeu de Investimento e dos bancos soberanos nacionais, o que não se afigura muito provável.

O desafio para as empresas portuguesas é a concorrência no acesso a estes instrumentos ser feita à escala europeia. Como vemos, Portugal tem tido uma utilização residual. O investimento, a qualidade e a maturidade das candidaturas não se ajustam à dimensão das nossas empresas. Por outro lado, as prioridades do programa: descarbonização e transição energética, digitalização, biotecnologia, inteligência artificial, segurança e defesa têm estado afastados do perfil de investimento das PME portuguesas. Verifique-se o que se está a passar com o programa STEP do atual Portugal 2030.

Por tudo isto, o desafio do próximo QFP é de uma grande dimensão para empresas, associações empresariais, municípios e comunidades urbanas. Implicará profundas alterações na estratégia, prioridades dos projetos, perfil dos investimentos, qualidade, mérito e dimensão muito exigente das candidaturas, cooperação e escala nas empresas, posicionamento e mobilização de empresas, associações empresariais e municípios.

  •  

Presidente da TAP prevê três a cinco anos difíceis no setor


O presidente executivo da TAP, Luís Rodrigues, antecipa “três a cinco anos difíceis” para a aviação, perante a pressão dos combustíveis sobre os custos e os limites a novos aumentos dos bilhetes, segundo o Financial Times (acesso pago, em inglês). No World Aviation Festival, em Lisboa, o gestor reconheceu que a procura continua a sustentar o setor, mas alertou para a dificuldade de continuar a transferir os custos para os passageiros.

Já Roberto Alvo, presidente executivo da Latam, afirmou ao mesmo jornal que o problema atual do setor está nos custos, mas advertiu que a energia mais cara poderá prejudicar a economia e abrandar a procura. Para já, os dados mostram resistência dos passageiros aos aumentos. Segundo a OAG, citada pelo FT, foram feitas 2,3 mil milhões de reservas no primeiro semestre, mais 1% do que no período homólogo, apesar das subidas de dois dígitos das tarifas em quase todos os meses de 2026.

A pressão poderá agravar-se com o fim dos contratos de cobertura que protegeram várias companhias de parte do encarecimento dos combustíveis após o início da guerra no Irão. As transportadoras preparam novas subidas das tarifas e admitem reduzir os planos de crescimento, utilizando as entregas de aviões novos para substituir aparelhos antigos, com maior consumo, em vez de aumentar as frotas.

O alerta surge na semana em que o Governo escolheu a Lufthansa para adquirir até 49,9% da TAP. Segundo o comunicado do Executivo de 14 de outubro, esta fase da privatização prevê um encaixe total de 1.201 milhões de euros, incluindo os 5% reservados aos trabalhadores, e contempla também a compra da totalidade do capital numa segunda fase, num valor total de cerca de 2.5 mil milhões. A proposta do grupo alemão contempla o crescimento da frota da TAP para 117 aeronaves até 2035 e 130 depois dessa data.

  •  

Descida da retenção na fonte penaliza reembolsos de IRS em 2027. Veja as simulações


Os trabalhadores e pensionistas vão receber mais dinheiro em novembro, mas esse reforço do rendimento líquido poderá traduzir-se em reembolsos de IRS mais pequenos em 2027 ou até numa fatura a pagar ao Estado. A redução excecional da retenção na fonte para metade é a forma escolhida pelo Governo para antecipar o efeito da descida extraordinária do IRS aprovada pela Assembleia da República para os rendimentos de 2026, como efeitos retroativos a janeiro.

A medida permite que as famílias sintam já no salário ou na pensão o efeito da redução do imposto, em vez de terem de esperar pela liquidação anual em 2027. Mas, ao receberem mais dinheiro agora, os contribuintes também entregam menos imposto antecipadamente ao Fisco, o que influencia o acerto de contas do próximo ano.

As simulações realizadas pela EY para o ECO (ver em baixo) mostram que o impacto pode ser significativo. Um trabalhador solteiro, sem filhos, com um salário bruto mensal de 1.500 euros, passa de um reembolso estimado de 147,06 euros para um pagamento de 20,94 euros. Já um casal com dois titulares e dois filhos, em que cada elemento recebe 10.000 euros brutos por mês, passa de um reembolso de 927,26 euros para uma fatura de IRS de 2.700,74 euros.

A redução da retenção na fonte está diretamente relacionada com uma alteração fiscal aprovada pelo Parlamento, com base numa proposta de lei do Governo, que determina uma nova descida das taxas gerais de IRS aplicáveis aos primeiros seis escalões de rendimento coletável, com efeitos sobre os rendimentos obtidos desde 1 de janeiro de 2026.

A redução das taxas varia entre 0,3 e 0,5 pontos percentuais. A taxa do primeiro escalão desce 0,3 pontos percentuais, a redução é de 0,5 pontos entre o segundo e o quinto escalões e de 0,3 pontos no sexto escalão. As taxas normais dos três escalões superiores não são alteradas por esta medida.

A proposta foi aprovada pela Assembleia da República, permitindo que a redução do imposto se aplique aos rendimentos de todo o ano de 2026. Segundo o Governo, a medida representa um alívio fiscal adicional de cerca de 400 milhões de euros para as famílias.

Para fazer chegar esse benefício aos contribuintes ainda este ano, o Ministério das Finanças decidiu reduzir em 50% a retenção na fonte de IRS sobre os rendimentos do trabalho dependente e as pensões pagos entre 1 e 30 de novembro.

O mecanismo procura refletir no rendimento disponível das famílias a descida das taxas de IRS aprovada para 2026, incorporando igualmente o efeito correspondente às retenções efetuadas desde o início do ano. Em vez de rever os descontos de todos os meses anteriores, o Governo concentra este ajustamento excecional no processamento de novembro. A medida abrange também o subsídio de Natal, quando é pago durante esse mês. Em dezembro, as retenções regressam às tabelas normais em vigor.

Mais dinheiro agora, menos reembolso depois

Se o contribuinte tiver adiantado mais dinheiro do que aquele que devia pagar, recebe um reembolso. Se os descontos ficarem abaixo do imposto devido, terá de entregar a diferença ao Estado.Lusa

Para compreender o efeito no acerto anual, importa distinguir o imposto devido da retenção na fonte. Esta última é um adiantamento mensal do IRS: o empregador ou a entidade pagadora da pensão entrega ao Estado uma parte do rendimento do contribuinte, que será posteriormente considerada na liquidação anual.

Quando chega a altura de apurar o imposto definitivo, a Autoridade Tributária compara o IRS efetivamente devido com o que foi retido durante o ano. Se o contribuinte tiver adiantado mais dinheiro do que aquele que devia pagar, recebe um reembolso. Se os descontos ficarem abaixo do imposto devido, terá de entregar a diferença ao Estado.

É aqui que entra o efeito da medida de novembro. Ao reduzir a retenção na fonte, o Governo deixa mais dinheiro nas contas dos trabalhadores e pensionistas, mas reduz simultaneamente o montante que estes antecipam ao Fisco. Por isso, o reembolso será inferior — ou o valor a pagar será superior — ao que resultaria sem esta redução excecional da retenção.

Ao reduzir a retenção na fonte, o Governo deixa mais dinheiro nas contas dos trabalhadores e pensionistas, mas reduz simultaneamente o montante que estes antecipam ao Fisco. Por isso, o reembolso será inferior — ou o valor a pagar será superior — ao que resultaria sem esta redução excecional da retenção.

Este efeito não significa que a descida extraordinária das taxas de IRS seja anulada. A redução das taxas diminui o imposto devido nos termos aprovados para 2026; a redução da retenção altera o momento em que o contribuinte beneficia desse alívio e o montante que adianta ao Estado. O menor reembolso em 2027 é, assim, o outro lado da moeda de receber mais salário líquido em novembro.

As simulações da EY para o ECO comparam precisamente os dois cenários, com e sem redução de 50% da retenção na fonte em novembro, considerando os rendimentos do trabalho dependente.

Solteiro com 1.500 euros passa de reembolso a pagamento

No caso de um trabalhador solteiro, sem filhos, com um salário bruto mensal de 1.500 euros, a EY estima que, sem a redução excecional da retenção, o contribuinte teria direito a um reembolso de 147,06 euros na liquidação do IRS de 2026, a realizar em 2027. Com a redução da retenção para metade em novembro, o resultado passa a ser um pagamento de 20,94 euros ao Estado. A diferença entre os dois cenários é de 168 euros.

Se o mesmo contribuinte receber 2.500 euros brutos por mês, o reembolso encolhe de 573,06 euros para 102,06 euros. Neste caso, continua a receber dinheiro do Fisco, mas menos 471 euros do que receberia sem a medida.

Para um salário bruto mensal de 4.000 euros, a diferença é ainda mais expressiva. Em vez de um reembolso de 1.404,44 euros, o contribuinte passa a receber apenas 349,44 euros, menos 1.055 euros.

Já no caso de um solteiro sem filhos que aufira 10.000 euros brutos por mês, a simulação aponta para uma inversão do resultado da liquidação. Sem a redução extraordinária da retenção, teria um reembolso de 2.279,63 euros. Com a medida, passa a ter de pagar 1.391,37 euros ao Estado. Neste último caso, a diferença entre os dois cenários ascende a 3.671 euros, mostrando como o efeito do ajustamento pode ser particularmente significativo para rendimentos elevados.

Casais também podem perder reembolsos

O impacto também se faz sentir nos agregados com dois titulares e dois filhos, embora os valores sejam diferentes devido às regras de retenção aplicáveis à situação familiar. Num casal em que cada titular recebe um salário bruto mensal de 1.500 euros, o reembolso estimado passa de 165,12 euros para 40,12 euros, uma redução de 125 euros.

Se cada elemento do casal ganhar 2.500 euros brutos por mês, o reembolso diminui de 714,12 euros para 286,12 euros. No caso de salários de 4.000 euros por titular, o montante a receber recua de 1.819,89 euros para 806,89 euros, menos 1.013 euros.

No cenário de rendimentos mais elevados, em que cada elemento do casal aufere 10.000 euros brutos mensais, a simulação aponta para uma mudança ainda mais acentuada. Sem a redução excecional da retenção, o agregado teria um reembolso de 927,26 euros. Com a medida, passa a ter de pagar 2.700,74 euros de IRS, uma diferença de 3.628 euros.

Mais despesas dedutíveis podem melhorar o acerto

As simulações da EY para o ECO têm em conta um conjunto limitado de deduções à coleta. Nos cenários com filhos, foram consideradas as deduções pessoais por dependentes, assumindo que ambos têm mais de três anos. Foram também incluídas as deduções relativas a despesas gerais e familiares, considerando o limite máximo desta categoria, de 250 euros para solteiro e de 500 euros para casal com tributação conjunta.

As contas não contemplam, contudo, outras deduções à coleta que os contribuintes possam conseguir através de despesas elegíveis realizadas ao longo do ano. Estas poderão melhorar o resultado final da liquidação do IRS em 2027, permitindo aumentar o reembolso ou reduzir a fatura a pagar ao Estado.

É o caso de determinadas despesas de restauração, cabeleireiros e institutos de beleza, bem como dos passes e bilhetes de transportes públicos, que podem dar acesso a benefícios fiscais através da exigência de fatura. Estas despesas não permitem deduzir o valor total pago, mas sim uma parcela do IVA suportado.

Para beneficiarem destes montantes, os contribuintes devem pedir faturas com o respetivo número de identificação fiscal e verificar se as despesas estão corretamente comunicadas e classificadas no e-Fatura. No caso das despesas abrangidas pela dedução por exigência de fatura, existe um limite global de 250 euros por agregado familiar.

Assim, um contribuinte que tenha despesas elegíveis ainda não refletidas nas simulações e que não tenha esgotado os limites das deduções aplicáveis poderá conseguir um resultado mais favorável do que o estimado pela EY. O efeito concreto dependerá das despesas realizadas, dos montantes já considerados para efeitos fiscais e do imposto devido por cada agregado familiar.

Estas deduções adicionais não alteram o mecanismo da redução extraordinária da retenção na fonte em novembro: permitem, isso sim, reduzir o imposto final apurado, atenuando o impacto da menor retenção antecipada ao longo de 2026.

Alívio concentrado num único mês

O Executivo escolheu o mês de novembro para antecipar o alívio fiscal, relativo à redução das taxas de IRS até ao sexto escalão, sem ter de esperar pela entrega das declarações e pela liquidação do imposto no próximo ano. Por exemplo, um trabalhador solteiro, sem filhos, com um salário bruto mensal de 1.500 euros, descontava habitualmente 168 euros de IRS por mês. Em novembro, a retenção desce para 84 euros, o que representa mais 84 euros disponíveis nesse mês, de acordo com as simulações da EY.

Se o subsídio de Natal for pago também em novembro, a redução da retenção estende-se a esse rendimento, reforçando o montante que entra na conta bancária. É esse dinheiro adicional que ajuda a explicar por que motivo o reembolso do ano seguinte poderá ser mais pequeno ou dar lugar a imposto a pagar.

O Governo optou, assim, por fazer refletir de imediato a redução do IRS aprovada para os rendimentos de 2026, em vez de deixar todo o acerto para a liquidação anual. Para os contribuintes, a contrapartida é terem de olhar para o salário líquido de novembro e para o eventual reembolso de 2027 como duas faces do mesmo mecanismo: mais rendimento disponível agora, mas menos imposto entregue antecipadamente ao Estado, logo menos dinheiro a receber do Estado ou até serem chamados a pagar, no próximo ano.


  •  

Porta-voz dos socialistas espanhóis demite-se de cargos e desiste de ser candidata

✇ECO
By: Lusa

A porta-voz do Partido Socialista espanhol (PSOE), Montse Mínguez, proposta como candidata ao Congresso por Lleida, anunciou hoje que decidiu dar “um passo atrás” e demitir-se, depois da polémica gerada pelos negócios imobiliários do companheiro.

Fontes do PSOE indicaram que Mínguez renuncia ao cargo de porta-voz, ao lugar na direção do partido e também à sua candidatura às eleições legislativas antecipadas de 29 de novembro.

O Partido dos Socialistas da Catalunha (PSC) de Lleida tinha-a escolhido para encabeçar a sua lista para o Congresso, e a nomeação deveria ser este sábado ratificada pelo Comité Federal.

Num comunicado publicado na sua conta da rede social X, a agora ex-porta-voz socialista afirma tomar esta decisão “de consciência tranquila, cabeça erguida e fidelidade intacta” aos seus princípios, convencida de que é o melhor para o “projeto coletivo” a que dedicou os seus esforços e as suas melhores energias.

Após a divulgação de informações sobre os negócios do companheiro, Montse Mínguez recebeu o apoio do primeiro-ministro espanhol e líder do PSOE, Pedro Sánchez, que, ainda na quinta-feira, em Bruxelas, respondeu com um “com certeza” quando questionado sobre se mantinha o apoio à porta-voz do partido.

Noutro comunicado, o PSOE elogiou a sua “percurso impecável como socialista” e agradeceu a sua “dedicação e empenho”, “a paixão com que defendeu os valores socialistas” em todas as suas intervenções públicas e “a sua coerência” ao votar de acordo com os seus princípios.

Trata-se de uma decisão pessoal, tomada depois de a direção do PSOE lhe ter publicamente manifestado apoio após ter-se tornado alvo de críticas por parte da oposição, na sequência da publicação pelo diário El Español de várias informações sobre os negócios do seu companheiro, Sergi Vélez.

Segundo o referido jornal, Vélez é proprietário de 30 apartamentos e de duas empresas no Panamá, integradas no conglomerado empresarial da sua família, que opera no setor imobiliário.

  •  

Habitação: Protestos decorrem hoje em várias cidades

✇ECO
By: Lusa

Protestos pelo direito à habitação e manifestações da CGTP contra o “brutal aumento” dos preços das casas, dos combustíveis e do cabaz alimentar decorrem hoje em várias cidades do país, incluindo Lisboa, Porto e Coimbra.

Sob o mote “Mais salário, melhores pensões e serviços públicos | Contra o aumento do custo de vida | Novo rumo para Portugal!”, foram convocadas pela central sindical CGTP manifestações, a partir das 10:30, para o Porto, entre a Praça da Batalha e a Praça D. João I, e em Coimbra, com início na Rotunda Portugal dos Pequenitos e a Praça 8 de Maio.

Em Lisboa, a CGTP realizará uma manifestação à tarde, às 14:30, com início no Cais do Sodré para terminar no Rossio.

Em declarações à agência Lusa, o líder da CGTP, Tiago Oliveira, afirmou que as manifestações pretendem que cada pessoa que “sente as dificuldades do dia-a-dia”, devido ao “brutal aumento” dos preços da habitação, dos combustíveis e do cabaz alimentar, e que “sente os serviços públicos a desagradarem-se”, se faça “ouvir” e que tenha “a oportunidade de lutar contra a política em curso”.

No Porto, o protesto da CGTP acabará precisamente na praça onde há uma semana decorrem protestos pelo direito à habitação.

Entretanto, a organização do movimento pela habitação que tem ocupado a Praça D. João I já anunciou que vai voltar a montar tendas e a acampar hoje no local.

“Voltaremos. Permaneceremos. Sábado, Praça D. João I, às 12:00, em apoio à manifestação da CGTP; às 19:00, acampada”, lê-se num comunicado de imprensa divulgado na sexta-feira.

No Funchal, a delegação da Madeira do Sindicato dos Trabalhadores em Funções Públicas e Sociais (STFPS) promove uma manifestação “Contra o Empobrecimento, pelos Direitos e por uma Vida Melhor”, a partir das 10:00.

O sindicato salientou que na Região Autónoma da Madeira “a inflação mantém-se acima da média nacional, encarecendo ainda mais os bens e serviços essenciais”, cabendo “ao Governo Regional adotar medidas concretas que respondam às dificuldades acrescidas sentidas pelos trabalhadores”.

Ainda “pela habitação, contra a repressão e em solidariedade com a ‘acampada’ do Porto” está prevista uma concentração em Faro, às 17:30, na Rotunda do Fórum, por vários movimentos e coletivos do Algarve, que salientam que “é uma das regiões onde é mais difícil comprar ou arrendar casa” no país.

  •  
❌