❌

Reading view

BCP anuncia reembolso antecipado de 300 milhões de euros em obrigações subordinadas

O Banco Comercial Português (Millennium BCP) anunciou nesta terça-feira que decidiu exercer a opção de reembolso antecipado da totalidade das suas obrigações subordinadas de 300 milhões de euros com vencimento em 17 de maio de 2032.

Em comunicado ao mercado, o banco liderado por Miguel Maya diz que “as 300.000.000 euros Subordinated Fixed Rate Reset Notes due 17 May 2032”, emitidas em 17 de novembro de 2021 no âmbito do programa de notas de 25 mil milhões de euros, serão reembolsadas a 17 de novembro de 2026 pelo montante de capital em dívida acrescido dos juros vencidos, “de acordo com a condição 6(d) dos termos e condições das notas”.


  •  

Reclamações contra a TAP caem 24%, mas queixas sobre atendimento aumentam para 39%

O número de reclamações dirigidas à TAP diminuiu 24% entre 1 de janeiro e 18 de outubro, face ao período homólogo de 2025, mas as queixas relacionadas com a qualidade do serviço e o atendimento ganharam peso, representando 39,19% do total, segundo uma análise do Portal da Queixa.

No período em análise, foram registadas 222 reclamações contra a companhia aérea, menos 69 do que as 291 contabilizadas nos mesmos meses de 2025. Apesar da redução, a análise revela uma mudança no perfil da insatisfação dos passageiros, com o atendimento e a assistência a assumirem maior importância relativa.

As reclamações relacionadas com a qualidade do serviço e o atendimento passaram de 26,61% do total em 2025 para 39,19% em 2026, um aumento de 12,58 pontos percentuais. Estas queixas incluem situações de atendimento ineficiente, apoio insuficiente ao cliente, comportamento de funcionários e tripulações, recusa de serviço e dificuldades de acessibilidade para passageiros com mobilidade reduzida, refere a análise do Portal da Queixa.

Em sentido contrário, as reclamações relativas a atrasos e cancelamentos recuaram de 20,18% para 12,61%, enquanto as queixas sobre bagagem diminuíram de 15,50% para 11,26%.

As questões financeiras e os reembolsos mantiveram-se como o segundo principal motivo de insatisfação, representando 19,82% das reclamações, contra 19,30% no período homólogo. Já as questões legais e contratuais aumentaram de 2,34% para 4,05%.

A descida das reclamações contrasta com a evolução registada em 2025, ano em que foram contabilizadas 342 queixas contra a TAP, mais 26,20% do que em 2024.

O Índice de Satisfação da TAP no Portal da Queixa situa-se atualmente em 19,9 pontos, numa escala de zero a 100, sendo classificado como “Fraco”. A taxa de solução é de 11,7%, enquanto a taxa de retenção se fixa em 40,9%, de acordo com os mesmos dados.

“Em 2026, a qualidade do serviço e o atendimento ganharam um peso significativo na insatisfação com a TAP, representando quase quatro em cada dez reclamações”, afirmou Pedro Lourenço, fundador do Portal da Queixa by Consumers Trust, citado na análise.

O responsável sublinhou que a experiência dos passageiros depende não apenas da operação dos voos, mas também da capacidade de resposta da companhia, da assistência prestada e da forma como os problemas são resolvidos.

Os dados são divulgados numa fase em que a TAP se prepara para receber um novo acionista estrangeiro, num processo de transformação da estrutura acionista da transportadora aérea.

  •  

Jefferies eleva preço-alvo do BCP para 1,30 euros e mantém recomendação de compra

O Jefferies manteve a recomendação de “comprar” (‘Buy’) para o Banco Comercial Português (BCP) e aumentou o preço-alvo da ação em 5%, de 1,24 para 1,30 euros, num research em antecipação dos resultados do terceiro trimestre, previstos para 28 de outubro. Com as ações do banco a cotar perto de 1,11 euros, a nova meta implica uma valorização potencial de cerca de 18%.

Na nota, os analistas projetam um lucro de 293 milhões de euros no terceiro trimestre, 2% abaixo do consenso de mercado, de 301 milhões de euros. Ainda assim, o Jefferies considera que o foco dos investidores estará na evolução da margem de juros, sobretudo em Portugal, onde antecipa desempenho acima das estimativas no trimestre e maior potencial de subida nos anos seguintes.

A casa de investimento prevê que a margem financeira do BCP em Portugal cresça 14% em 2026, 12% em 2027 e 8% em 2028, em termos homólogos, num cenário que assume uma taxa de depósito do Banco Central Europeu de 2,75% no final de 2026. Estas projeções colocam o banco de investimento norte americano em 1%, 3% e 5% acima do consenso para a margem em Portugal em cada um desses anos e 1%, 2% e 3% acima ao nível do grupo (nas contas consolidadas).

Quanto ao capital, o banco de investimento estima um rácio CET1 de 14,8% no terceiro trimestre, uma descida de 30 pontos-base face ao trimestre anterior, excluindo eventuais benefícios de operações de transferência de risco significativo (SRT), ou seja, titularização de crédito.

A Transferência Significativa de Risco (Significant Risk Transfer ou SRT) é um conceito regulatório bancário estabelecido nos acordos de Basileia III (e refletido na União Europeia através do Regulamento de Requisitos de Capital – CRR) que permite a um banco reduzir os seus requisitos de capital regulatório ao transferir uma parte substancial do risco de crédito de uma carteira de ativos para investidores terceiros, sem a necessidade de vender os empréstimos originais ou retirar os ativos do seu balanço.

O Jefferies estima cerca de 40 pontos-base de alívio de capital com esta atividade no quarto trimestre, o que permitiria uma recuperação de 30 pontos-base até ao final do ano.

No terceiro trimestre, antecipa ainda um impacto de cerca de 10 pontos-base associado ao mark-to-market da carteira ALCO.

O Jefferies vê ainda espaço para o BCP atualizar as metas estratégicas para 2028, apresentadas no quarto trimestre de 2024. Os analistas esperam lucros acumulados entre 2025 e 2028 20% acima da orientação da empresa e um retorno sobre capital próprio de cerca de 19% em 2028, face a uma meta superior a 13,5%, apoiado numa melhor margem financeira, maior eficiência e menor custo do risco.

Segundo a análise, a recente correção das ações do BCP — cerca de 10% nas últimas três semanas, em linha com a desvalorização do setor bancário europeu — constitui uma oportunidade de compra.

O Jefferies destaca que o banco negocia a 9,6 vezes o lucro estimado para 2028 e a 1,8 vezes o valor contabilístico ajustado, com um prémio de 10% face ao setor que considera justificado pelo crescimento mais forte dos lucros, pela maior rentabilidade e pela exposição a Portugal, um dos mercados com menor custo de capital próprio na Europa.

  •  

Lisboa acolhe hackathon de IA e pagamentos com prémios de 30 mil dólares

Lisboa vai receber, nos dias 25 e 26 de outubro, o HackMeridian 2026, um hackathon presencial e gratuito dedicado ao desenvolvimento de soluções que combinam inteligência artificial (IA) e pagamentos digitais, prevendo reunir até 1.000 participantes de vários países europeus.

Organizado pela Grow With Guava, em parceria com a Stellar Development Foundation, o evento decorre no Warehouse ONE16, em Marvila, durante a semana da conferência Stellar Meridian 2026.

Segundo a organização, estudantes, programadores, designers e fundadores de startups de Portugal, Espanha e de outros países da Europa serão desafiados a desenvolver, ao longo de dois dias, aplicações que integrem agentes de IA com sistemas de pagamento assentes na rede Stellar.

As equipas participantes terão acesso a mentores especializados e disputarão um total de 30.000 dólares em prémios, segundo o comunicado do HackMeridian.

O hackathon arranca às 09h00 de domingo, 25 de outubro, prolongando-se pela noite até segunda-feira, dia 26, terminando com uma cerimónia de encerramento marcada para as 15h30.

Entre os parceiros do evento estão a 42Blockchain, Encode Club, H.E.R. DAO, De Vinci Blockchain, LayerX, WebZero e KRYPTOSPHERE.

A participação é gratuita, com alimentação incluída. As inscrições decorrem até 23 de outubro através da página oficial do evento.

O HackMeridian integra a programação paralela da Stellar Meridian 2026, encontro internacional centrado em inovação financeira e tecnologia blockchain que este ano se realiza em Lisboa.

  •  

Tribunal de Contas Europeu critica impacto da bazuca europeia na modernização das administrações públicas

O Tribunal de Contas Europeu (TCE) concluiu que os quase 50 mil milhões de euros atribuídos pelo Mecanismo de Recuperação e Resiliência (MRR) para reforçar as administrações públicas da União Europeia tiveram um impacto limitado na resolução de fragilidades estruturais dos Estados-membros.

Num relatório hoje divulgado, a instituição europeia considera que as reformas e investimentos financiados pelo MRR responderam apenas parcialmente aos problemas de capacidade administrativa, coordenação e governação, privilegiando sobretudo a digitalização dos serviços públicos em detrimento de reformas mais profundas.

Segundo o TCE, dos 49,1 mil milhões de euros canalizados para a administração pública, o equivalente a 8,5% do orçamento total do mecanismo, apenas pouco mais de um terço das medidas analisadas produziu resultados concretos, existindo ainda o risco de alguns desses efeitos não se manterem após 2026.

“Era possível usar melhor o MRR para reforçar as administrações públicas dos países. Perdeu-se, em grande parte, a oportunidade de resolver problemas estruturais antigos”, afirmou Ivana Maletić, membro do TCE responsável pela auditoria.

A responsável defendeu ainda que a preparação do próximo orçamento plurianual da União Europeia constitui “a altura ideal para aprender com esta experiência” e reforçar a avaliação dos resultados das políticas financiadas.

A auditoria avaliou se as medidas incluídas nos planos nacionais de recuperação e resiliência responderam às recomendações específicas dirigidas aos Estados-membros no âmbito do Semestre Europeu em 2019 e 2020.

O Tribunal concluiu que nenhuma dessas recomendações foi integralmente cumprida. Mais de metade das recomendações analisadas foi apenas parcialmente aplicada, algumas não chegaram a ser executadas e pouco mais de um terço registou uma implementação considerada substancial.

O relatório indica também que os governos optaram sobretudo por medidas de aplicação mais rápida, como investimentos na digitalização, deixando por resolver problemas estruturais mais complexos. Na área da governação, apenas 14% das recomendações foram implementadas em grande medida.

O TCE assinala ainda que apenas 36% das medidas avaliadas produziram resultados considerados satisfatórios e que menos de metade dispunha de indicadores adequados para medir o seu impacto.

Quanto ao Instrumento de Assistência Técnica (IAT), destinado a apoiar os Estados-membros na conceção e execução de reformas, os auditores apontam uma articulação insuficiente com o MRR, referindo que a maioria dos projetos apoiados tinha um caráter geral e não estava direcionada para acelerar a execução das reformas previstas nos planos nacionais.

De acordo com a base de dados da Comissão Europeia, os Estados-membros associaram 400 medidas do MRR a 48 recomendações relacionadas com a administração pública e a digitalização dos serviços públicos. A auditoria incidiu sobre 15 países da União Europeia, incluindo uma análise mais aprofundada à República Checa, Alemanha, Grécia e Espanha.


  •  

Pharol aprova nova política de remuneração em Assembleia Geral Extraordinária

A Pharol aprovou esta segunda-feira, 20 de outubro, em Assembleia Geral Extraordinária realizada em Lisboa, a nova Política de Remuneração dos membros dos órgãos sociais da empresa, nos termos da proposta apresentada pelo Conselho de Administração.

Segundo a informação publicada pela própria empresa, estiveram presentes ou representados acionistas com 22,24% do capital social e a deliberação foi aprovada com 99,99% dos votos a favor.

A nova política, que cumpre o exigido pelo Código dos Valores Mobiliários para as sociedades cotadas, define as regras de remuneração dos administradores e fiscalizadores e sucede ao modelo anterior que indexava a componente variável ao desempenho bolsista da PHAROL face ao PSI 20.

O Chairman da Pharol é João Moreira Rato.Bernardo Amado tem as competências de administrador-delegado.

Antiga Portugal Telecom SGPS, a Pharol é hoje uma holding cotada na Euronext Lisboa, no PSI Geral, resultante da cisão do grupo em 2015 após a fusão com a brasileira Oi e a venda dos ativos portugueses à Altice. Desde 2020 tem vindo a desfazer-se progressivamente da participação na Oi e funciona atualmente com uma estrutura mínima focada na gestão dos seus ativos residuais.

  •  

Portos de Sines e do Algarve atribuem 10 bolsas de estudo a alunos do ensino superior

A Administração dos Portos de Sines e do Algarve (APS) vai atribuir 10 bolsas de estudo a alunos que ingressem no ensino superior público no ano letivo 2026/2027, no âmbito da sua política de responsabilidade social e de apoio às comunidades locais.

Em comunicado, a APS explica que a iniciativa destina-se a estudantes que tenham concluído o 12.º ano e que enfrentem limitações económicas que possam dificultar a continuação dos estudos.

Segundo a entidade, as bolsas destinam-se a alunos residentes nos concelhos de Sines, Portimão e Lagoa, integrados nas áreas de jurisdição dos portos de Sines e do Algarve.

Além do apoio financeiro, o programa prevê o acompanhamento dos bolseiros ao longo do percurso académico através de tutores da APS, que apoiarão os estudantes na adaptação ao ensino superior e na futura transição para o mercado de trabalho.

A administração portuária refere que a medida pretende promover a igualdade de oportunidades no acesso e frequência do ensino superior, reduzir constrangimentos económicos, incentivar a qualificação dos jovens das comunidades envolventes e reforçar a aproximação ao setor portuário e logístico.

A APS enquadra esta iniciativa nos objetivos de reforço da sua responsabilidade social e da ligação às populações das regiões onde desenvolve atividade.

  •  

Pensionistas do setor bancário recebem suplemento extraordinário em dezembro

A portaria que regulamenta o pagamento do suplemento extraordinário de pensão aos bancários reformados já foi publicada. A Portaria n.º 456/2026/1, de 14 de outubro regulamenta e estabelece os procedimentos para o pagamento do suplemento extraordinário de pensão aos bancários reformados, dando cumprimento ao Decreto-Lei n.º 201/2026, de 8 de outubro.

De acordo com o diploma legal, têm direito a este apoio os pensionistas do setor bancário cujas pensões sejam devidas até 30 de novembro de 2026, inclusive, e cujo valor mensal global — incluindo as respetivas atualizações extraordinárias — não ultrapasse o limite de três vezes o Indexante dos Apoios Sociais (IAS).

O montante será liquidado em dezembro de 2026, acumulado com o pagamento da pensão regular, sem que os beneficiários tenham de submeter qualquer pedido formal.

O valor a receber varia consoante o rendimento mensal global bruto de cada pensionista: 200 euros para pensões de valor igual ou inferior a 537,13 euros; 150 euros para montantes superiores a 537,13 euros e até 1.074,26 euros; e 100 euros para quem aufere valores superiores a 1.074,26 euros e até 1.611,39 euros.

A distribuição será assegurada pelas entidades responsáveis pelo pagamento das pensões, sendo este montante isento de retenção na fonte em sede de IRS.

Face à medida, os sindicatos Mais, SBN e SBC já anunciaram que vão manter uma atitude vigilante quanto à aplicação prática do diploma, fiscalizando o cumprimento dos prazos e o correto pagamento dos valores devidos, com o propósito de intervir perante quaisquer constrangimentos que afetem os reformados.

  •  

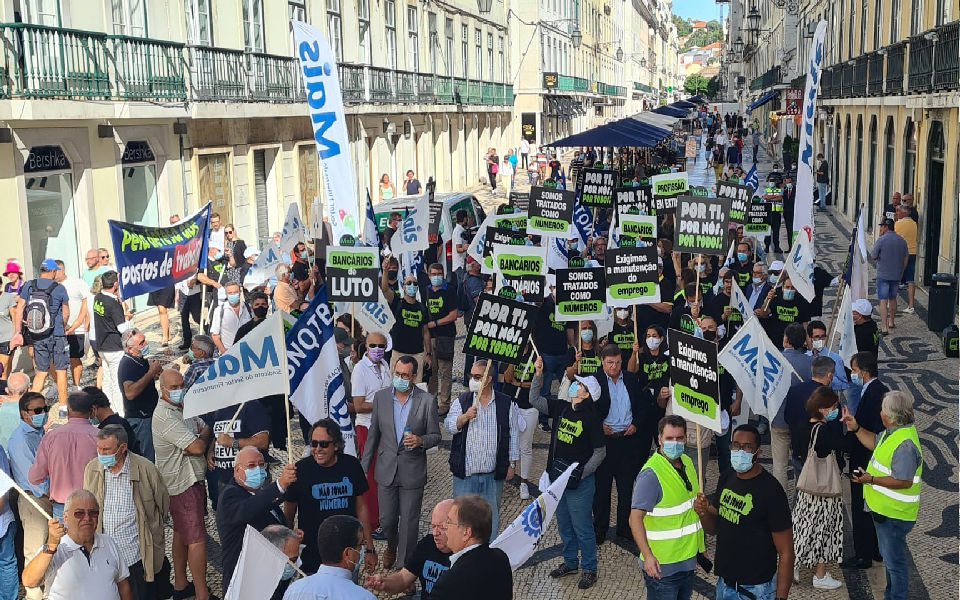
Bancários reformados apelam para a participação nos protestos e greve de 30 de novembro

O secretariado de reformados do Mais Sindicato apelou hoje aos reformados do setor para participarem “ativamente nas concentrações” previstas para o próximo mês, incluindo na greve de 30 de novembro.

“O secretariado de reformados do Mais Sindicato apela a todos os reformados para que participem ativamente nas concentrações agendadas Por Todos Os Sindicatos do Setor para novembro e que apoiem com a sua experiência os colegas no ativo na greve nacional de bancários do dia 30”, refere um comunicado hoje divulgado por esta estrutura.

No documento, é referido que muitos reformados têm pensões inferiores ao salário mínimo nacional e que “é urgente a imposição” da tabela única para ativos e reformados, bem como a atualização de pensões que ficaram congeladas.

Nesse sentido, lamentam que os bancos deixem a proposta nos 2%, “o que nem sequer cobre a inflação anual”.

Os sindicatos bancários afetos à UGT (Mais Sindicato, Sindicato dos Trabalhadores do Setor Financeiro de Portugal (SBN) e Sindicato Nacional dos Trabalhadores da Banca, Seguros e Tecnologias (SBC) e o Sindicato Nacional dos Quadros e Técnicos Bancários (SNQTB) anunciaram uma greve para dia 30 de novembro, em protesto contra a proposta de aumentos de 2%.

Além da greve, estão previstas concentrações em 04, 11 e 25 de novembro junto dos edifícios dos principais bancos a atuar em Portugal.

  •  

Governo autoriza reforço de 95 milhões de euros na garantia pública da CGD para crédito à habitação de jovens

CGD

O Governo autorizou esta terça-feira a Caixa Geral de Depósitos (CGD) a reforçar em 95 milhões de euros a garantia pública do crédito à habitação destinado à compra de casa própria permanente por jovens até aos 35 anos.

A autorização consta do Despacho n.º 12.739/2026, de 20 de outubro, publicado no Diário da República e emitido pelo Gabinete do Secretário de Estado do Tesouro e das Finanças.

O despacho, assinado por João da Silva Lopes, autoriza o pedido de reforço da garantia de carteira à CGD, “nos termos do n.º 3 do artigo 8.º da Portaria n.º 236-A/2024/1 (na sua redação atual), pelo montante adicional de 95 milhões de euros”, segundo o diploma.

“Incumbe ainda a Entidade do Tesouro e Finanças de confirmar o pedido e celebrar a respetiva adenda ao Contrato de Garantia”, acrescenta.

Esta medida enquadra-se no regime criado pelo Decreto-Lei n.º 44/2024, de 10 de julho (alterado pelo Decreto-Lei n.º 24/2025), que permite ao Estado prestar garantia pessoal a instituições de crédito para viabilizar a concessão de crédito à habitação própria permanente a jovens até aos 35 anos. O regime foi regulamentado por Portaria.

Desde a criação do instrumento, em julho de 2024, o montante máximo da garantia pública foi inicialmente fixado em 1,2 mil milhões de euros (Despacho n.º 13.588/2024). Posteriormente, o Governo reforçou a dotação por duas vezes: em 350 milhões de euros em setembro de 2025 e em 750 milhões de euros em abril de 2026. Com estes reforços, o montante total da garantia pública passou a ascender a 2,3 mil milhões de euros.

O despacho agora publicado sublinha a importância da medida para incentivar a acessibilidade da habitação aos jovens, considerando-a de manifesto interesse para a economia nacional. A autorização é apresentada como condição necessária para que a instituição que esgotou o seu limite de garantia possa dar continuidade à linha de crédito.


  •  

Mercado do crédito à habitação regista sexto mês consecutivo com novos contratos acima dos 2.000 milhões

O mercado de crédito à habitação manteve em agosto uma dinâmica sólida, registando o sexto mês consecutivo com novos contratos de crédito regular acima dos 2.000 milhões de euros, revela o Barómetro da Simplefy divulgado hoje.

Para Rui Lopes, CEO Simplefy, “estamos perante uma mudança clara no mercado do crédito à habitação. As renegociações perderam o peso que tiveram nos últimos anos e o novo crédito ganhou consistência, mantendo-se acima dos 2 mil milhões de euros há seis meses consecutivos. É um sinal de maior confiança por parte das famílias e de um mercado que recuperou dinâmica, sem que isso signifique que haja espaço para decisões menos ponderadas”.

De acordo com o estudo, o montante total de novas operações situou-se em 2.553 milhões de euros em agosto, enquanto o crédito novo, excluindo renegociações, alcançou os 2.131 milhões de euros, numa sequência sem precedentes na série estatística. Em sentido oposto, o peso das renegociações de crédito recuou para 16,51%, fixando um novo mínimo histórico e confirmando a transição para um mercado dominado por novos contratos.

No que respeita à tipologia de financiamento, a taxa mista atingiu um novo máximo histórico ao representar 86,58% dos novos contratos, ao mesmo tempo que a taxa de juro média subiu para 3,00% e a Euribor a seis meses avançou para 2,71%.

No plano macroeconómico, o Produto Interno Bruto português acelerou para 2,6%, o valor mais elevado do ano, no entanto, a taxa de inflação subiu para 3,30%, invertendo a trajetória de moderação registada nos meses anteriores. O mercado de trabalho manteve a estabilidade, com a taxa de desemprego fixada em 5,3% e o Índice de Clima Económico a manter-se nos 2,90 pontos, enquanto a confiança dos consumidores registou uma ligeira deterioração para -20,1 pontos.

No setor imobiliário, a avaliação bancária atingiu um novo máximo histórico de 2.254 euros por metro quadrado, o que reflete um aumento homólogo de 14,7%.

Os dados das transações imobiliárias relativos ao segundo trimestre indicam a realização de 40.142 operações, com o montante médio transacionado a fixar-se num valor recorde de 266.475 euros.

  •  

Estudo revela que carreiras internacionais e progressão profissional moldam nova geração de líderes no luxo e hotelaria

Mais de metade dos antigos alunos das escolas de hotelaria Glion e Les Roches trabalha fora do país de origem e quase um em cada três já ocupa cargos de direção, revela o primeiro Luxury & Hospitality Career Index 2026, divulgado esta terça-feira.

O estudo, desenvolvido pela Sommet Education em parceria com a DLG (Digital Luxury Group), resulta de um inquérito realizado entre abril e agosto de 2026 a 451 antigos alunos da Glion Hospitality & Luxury Business Education e da Les Roches Global Hospitality Education.

Segundo o Índice, que combina três dimensões – experiência com o empregador, atratividade do empregador e resultados de carreira – , 53% dos inquiridos trabalha atualmente fora do seu país de origem e 48% ocupa cargos de gestão intermédia ou superior.

Quase um em cada três está em funções de direção ou executivas, e 16% são proprietários ou fundadores, o que aponta para uma “forte mentalidade empreendedora” nos percursos profissionais analisados.

Os dados são destacados como particularmente relevantes tendo em conta que mais de 40% dos antigos alunos inquiridos concluíram os estudos em 2020 ou depois.

A progressão na carreira surge como um dos principais fatores de atratividade de um empregador: 78% dos antigos alunos afirmam que a sua função atual os está a ajudar a desenvolver competências valiosas a longo prazo, enquanto 76% consideram que o atual empregador valorizou o seu perfil profissional. A reputação da marca é outro indicador de peso, com 71% a concordarem que o seu empregador tem forte reputação no setor.

No que respeita à preparação adquirida, 80% sentem-se bem ou extremamente bem preparados para a comunicação intercultural, 74% para compreender o setor do luxo e da hotelaria e 69% para criar redes de contactos.

“O Índice demonstra a diversidade de carreiras que a formação em hotelaria pode abrir hoje em dia. No Glion e na Les Roches, vemos diplomados a construir carreiras internacionais, a progredir para cargos de liderança e funções empreendedoras, e a desenvolver perfis valorizados por algumas das organizações de hotelaria e luxo mais reconhecidas do mundo”, afirmou Christophe Julliard, Chief Marketing & Revenue Officer da Sommet Education, citado no estudo.

Quando questionados sobre as organizações onde mais gostariam de trabalhar, podendo indicar até três de forma espontânea, os antigos alunos colocam no topo grupos hoteleiros internacionais, que representam 65% do total de menções.

O Four Seasons surge em primeiro lugar, mencionado por 106 pessoas, seguido do Marriott International (79), Mandarin Oriental (56), Aman (53) e Rosewood (37). A LVMH integra também o top 10 geral.

Por instituição, para os antigos alunos do Glion, o Marriott é o empregador mais desejado, seguido do Four Seasons e do Mandarin Oriental, com a LVMH/Cheval Blanc em quarto lugar, e menções à Chanel e à Hermès.

Para os antigos alunos da Les Roches, o Four Seasons lidera, seguido do Marriott, Mandarin Oriental e Rosewood, com destaque também para Hilton, Hyatt, Accor e LVMH/Cheval Blanc.

De acordo com a Sommet Education, os resultados refletem “a crescente convergência entre a hotelaria, o luxo e a economia da experiência”, num contexto em que a excelência no serviço, a liderança e as competências centradas no cliente são cada vez mais valorizadas.

O feedback dos empregadores recolhido no âmbito do Índice destaca, nos diplomados das duas instituições, a visão internacional, o profissionalismo, a orientação para o serviço e o conhecimento prático de hotelaria.

A Les Roches está classificada em 2.º lugar e o Glion em 3.º lugar a nível mundial no ranking QS World University Rankings by Subject 2026 na área de Hospitality & Leisure Management.

  •  

Excedente externo da economia recua para 4.050 milhões até agosto

créditos ao consumo Banco de Portugal garantia pública

A economia portuguesa registou um excedente externo de 4.050 milhões de euros até agosto, menos 26,8% que no mesmo período do ano passado, segundo dados hoje divulgados pelo Banco de Portugal (BdP).

Em cadeia, são mais 69% face aos 2.397 milhões de euros acumulados até julho, mas o valor continua abaixo do verificado nos mesmos meses de 2025 (5.535 milhões de euros) e 2024 (8.260 milhões de euros).

Segundo o BdP, esta evolução refletiu, principalmente, o aumento de 2.700 milhões de euros do défice da balança de bens (importações aumentaram 6.000 milhões de euros e exportações subiram 3.300 milhões de euros).

A isto, juntou-se a redução do excedente da balança de rendimento secundário em 259 milhões de euros – devido, “em grande medida, ao aumento da contribuição financeira de Portugal para o orçamento da União Europeia” –, bem como o decréscimo de 120 milhões de euros do saldo da balança de serviços.

Já o excedente da balança de capital subiu 1.400 milhões de euros, sendo explicado “maioritariamente, pelo recebimento das compensações pagas por resseguradoras estrangeiras pelos prejuízos provocados pelas tempestades que atingiram Portugal no início do ano” e pelo crescimento das atribuições de fundos classificados como ajuda o investimento.

O banco central assinala que a capacidade de financiamento da economia portuguesa até agosto resultou num saldo positivo da balança financeira de 2.678 milhões de euros, contra 1.072 milhões de euros em julho e 6.194 milhões de euros um ano antes.

“Os setores que mais contribuíram para este saldo positivo foram as seguradoras e os fundos de pensões, por via do investimento em títulos de dívida emitidos por não residentes, e os particulares, pelo aumento do investimento em unidades de participação emitidas por fundos de investimento não residentes e de depósitos no exterior”, refere o BdP, numa nota.

Já as sociedades não financeiras e o banco central tiveram as maiores reduções de ativos líquidos, “devido ao crescimento dos passivos de capital e ao desinvestimento em títulos de dívida emitidos por não residentes, respetivamente”.

Apenas no mês de agosto, a economia portuguesa teve um excedente externo de cerca de 1.700 milhões de euros, contra 1.600 milhões de euros no mesmo mês de 2025.

De acordo com o BdP, a variação reflete o aumento de 147 milhões de euros do saldo da balança de capital, a subida de 26 milhões de euros do excedente da balança de rendimento secundário e o crescimento de 61 milhões de euros do défice da balança de rendimento primário.

  •  

Falha na Google Cloud deixa clientes da Revolut sem acesso às contas e impede pagamentos

Uma falha informática que afeta os serviços da Google Cloud está a provocar perturbações na Revolut, impedindo clientes de vários países, incluindo Portugal, de acederem às contas, efetuarem pagamentos com cartões e realizarem outras operações bancárias.

A interrupção foi identificada na manhã desta terça-feira e está a afetar vários serviços da instituição financeira digital, com utilizadores a relatarem dificuldades em iniciar sessão na aplicação, consultar saldos, transferir dinheiro e levantar numerário em caixas automáticas.

A Revolut confirmou a ocorrência e garantiu que os fundos e os dados dos clientes estão seguros. “Estamos atualmente a enfrentar uma interrupção de serviço que afeta múltiplos serviços. Podemos confirmar que todo o dinheiro e dados dos nossos clientes estão seguros”, afirmou a empresa, que pediu desculpa pelos constrangimentos e indicou estar a trabalhar para restabelecer a normalidade.

Segundo a agência Reuters, uma pessoa familiarizada com o assunto confirmou que a falha da Revolut está relacionada com a interrupção dos serviços da Google Cloud na região de Londres. A tecnológica identificou erros e falhas intermitentes de rede na região europe-west2, que aloja o centro de dados londrino.

A avaria está também a afetar outros serviços e instituições financeiras. No Reino Unido, foram reportados problemas em plataformas bancárias do Lloyds Banking Group e dificuldades nos serviços de outras empresas, incluindo a Royal Mail e a transportadora DPD. Na Alemanha, o ING comunicou problemas de acesso à banca digital.

A dimensão exata do impacto na base de clientes da Revolut não foi divulgada. A empresa, que opera em vários mercados internacionais, não apresentou inicialmente um prazo para a recuperação integral dos serviços.

O incidente volta a colocar em evidência a dependência das instituições financeiras de fornecedores externos de infraestrutura tecnológica, nomeadamente serviços de computação em nuvem, cuja indisponibilidade pode afetar simultaneamente aplicações bancárias e outros serviços digitais.

  •  

ASFAC diz ser “impossível” a nova diretiva do crédito ao consumo entrar em vigor em novembro e pede um ano para adaptação

O diretor-geral da Associação de Instituições de Crédito Especializado (ASFAC), Duarte Gomes Pereira, alertou esta terça-feira, num encontro com jornalistas, que a nova diretiva do crédito ao consumo não poderá entrar em vigor em Portugal a 20 de novembro, porque o país não tem sequer um projeto de transposição. Defendeu que as instituições devem ter pelo menos um ano para se adaptarem, contado a partir do momento em que conhecerem as regras.

Sobre a transposição da diretiva europeia do crédito ao consumo, o responsável criticou os atrasos legislativos e alertou para as consequências da falta de previsibilidade regulatória.

“As instituições portuguesas não se conseguem preparar” e terão “muito menos tempo do que os outros tiveram”, afirmou, defendendo uma maior transparência no processo.

“Não sabemos nem o calendário nem o conteúdo, que é o mais grave”, afirmou Duarte Gomes Pereira, na apresentação a jornalistas. O responsável sublinhou que a diretiva deveria ter sido transposta até novembro de 2025 e que Portugal já recebeu dois avisos de Bruxelas devido aos atrasos na transposição da diretiva. Acrescentou que, num mapa dos Estados-membros, Portugal é o único país em que o mercado “não faz a mínima ideia” do que será o documento.

“É impossível, por diversas razões, isto entrar em vigor no mês que vem”, disse. A ASFAC lembra que a transposição exige vários passos, como a consulta pública, e que a adaptação das instituições é pesada. “Tem de se avaliar as modificações. Não as sabemos. Temos que adaptar sistemas informáticos. Temos que adaptar contratos. Temos que formar as pessoas e os intermediários”, disse. Para o responsável, “um ano é o mínimo aceitável”, prazo de que os outros países já dispuseram.

Âmbito alargado afecta “buy now, pay later” na nova legislação

A diretiva europeia que ainda não foi transposta alarga o âmbito do crédito ao consumo. Hoje o regime abrange créditos entre 200 e 75.000 euros. Passará a abranger créditos desde 1 euro e até 100.000 euros, incluindo os de taxa zero. Para estes, e para os de baixo valor, o legislador nacional poderá prever deveres de informação reduzidos. Atualmente é entre 200 euros e os 75 mil euros.

Duarte Gomes Pereira considera que o “buy now, pay later” é a mudança com maior impacto. Estes produtos, hoje fora do regime, passam a ser crédito ao consumo. Ficam por isso sujeitos à avaliação de solvabilidade e à consulta e reporte à Central de Responsabilidades de Crédito.

Ficam excluídos apenas os créditos concedidos pelo próprio comerciante, até 50 dias, no caso de pequenas e médias empresas. O diretor-geral da ASFAC apontou como positivo o fim do que descreve como um “desequilíbrio concorrencial” entre as instituições reguladas e quem opera fora do perímetro de crédito.

No capítulo da intermediação de crédito, os colaboradores dos intermediários terão de ter formação inicial e de cinco em cinco anos. As comissões não poderão estar diretamente ligadas à taxa ou ao prazo do crédito.

Informação sobre o direito de livre resolução do contrato será reforçada

Um intermediário que trabalhe com várias instituições terá de apresentar ao cliente tantas propostas quantas as instituições com que trabalha, até ao máximo de cinco, podendo o cliente optar por receber menos. “Isto vai dar aqui um bocado de trabalho operacional a mais para os intermediários”, reconheceu Duarte Gomes Pereira, mas “é mais transparência”.

A ficha de informação normalizada passa a ter mais informação na primeira página e o cliente passa a ter três dias para reavaliar um seguro contratado com o crédito, embora em Portugal quase todos os seguros já possam ser cancelados a qualquer momento, segundo o responsável da ASFAC.

Além disso, a informação sobre o direito de livre resolução do contrato será reforçada.

Por outro lado, as instituições terão de aceitar clientes residentes noutros países da União Europeia, já que diretiva obrigará as instituições a não discriminarem clientes residentes noutros países da UE. No entanto Duarte Gomes Pereira antecipa ser difícil na prática, uma vez que não existe um acesso uniformizado às centrais de crédito de outros países.

Por fim, as carteiras de crédito vendidas passarão a constar da Central de Responsabilidades de Crédito. Mas isto decorre de regulamentação que está em preparação atualmente pelo Banco de Portugal, e não da diretiva.

Insegurança jurídica sem transposição da diretiva

Duarte Gomes Pereira alertou que sem lei nacional, o regime em vigor continuará a ser o de 2009.

O responsável explicou ainda que, se um cliente ficar sobreendividado por não ter sido feita uma análise que a diretiva exigiria, poderá litigar contra o Estado português, e não às instituições, por falta de transposição.

A responsabilidade da transposição é do Ministério da Economia, delegada na Direção-Geral do Consumidor. Segundo Duarte Gomes Pereira, o diretor-geral mostra-se disponível, mas está limitado na informação que tem. “Na semana passada disseram-me que não conseguiam sequer dar roadmap do que é que vai ser”, afirmou. “Não vou deixar de ser um cão de fila e de estar aqui todas as semanas a perguntar”, acrescentou.

A ASFAC acompanha o processo desde 2020 e, diz o responsável, “não fomos ainda ouvidos”.

Duarte Gomes Pereira contou que tem de fazer relatórios mensais a Bruxelas sobre o avanço legislativo sem nada a reportar, defendendo que a situação “criou uma enorme insegurança”. Receia que seja “mais uma pecinha do puzzle” que contribua para um desinvestimento estrangeiro em Portugal.

O diretor-geral da ASFAC alertou assim para o risco de “desinvestimento estrangeiro” caso a transposição da diretiva do crédito ao consumo gere incerteza jurídica, defendendo um período de adaptação alinhado com os prazos europeus.

Quanto ao mercado, o responsável adiantou que os associados da ASFAC representaram, no primeiro semestre, cerca de 66% do crédito ao consumo em Portugal, 76% do crédito automóvel e 42% do crédito pessoal. Segundo o dirigente, a associação reúne cerca de 30% das instituições financeiras que operam no setor, mas estas concentram aproximadamente 70% do crédito automóvel e 67% do crédito ao consumo.

Sobre a qualidade da carteira de crédito, destacou que a taxa de crédito vencido em Portugal se situava em 2,6% em agosto de 2026, face a 2,3% em janeiro e 2,4% em fevereiro, considerando que o nível de incumprimento permanece reduzido. Acrescentou ainda que o crédito concedido tem registado um crescimento anual entre 5% e 10% e que mais de 90% do crédito ao consumo é contratado a taxa fixa, o que limita o impacto direto das variações das taxas de juro nas prestações destes empréstimos.

Duarte Gomes Pereira destacou ainda os fatores que podem influenciar a evolução do incumprimento no crédito ao consumo. Segundo o responsável, o desemprego e a subida das taxas de juro são os dois principais riscos.

“O aumento do incumprimento no crédito ao consumo tem dois fatores que levam a uma conclusão. Um deles, por enquanto, é o desemprego”, afirmou, acrescentando que “a curva do desemprego é uma curva praticamente paralela à curva do incumprimento”. “Há mais desemprego, há menos capacidade”, sintetizou.

O responsável salientou também o impacto indireto da subida das taxas de juro. Embora “mais de 90% do crédito ao consumo em Portugal” seja concedido a taxa fixa, o que significa que a prestação destes empréstimos não se altera com a subida da Euribor, o agravamento dos encargos com o crédito à habitação pode reduzir a capacidade financeira das famílias para cumprirem outras obrigações.

“A prestação da casa é a que tem maior impacto no orçamento das famílias” e, quando aumenta, “reduz também a capacidade, eventualmente, de pagamento das outras responsabilidades de crédito, nomeadamente do crédito ao consumo”, explicou.

Ainda assim, mostrou-se relativamente otimista quanto à evolução do mercado, afirmando que não antevê “uma crise de emprego” nem um agravamento significativo do incumprimento.

 

  •  
❌