❌

Reading view

Inscrições para trainee da Sabesp seguem abertas até 26 de outubro

Programas de desenvolvimento estruturado e crescimento acelerado são a preferência de 59,3% dos participantes da Pesquisa de Carreiras da Brasil Júnior. O levantamento, divulgado em junho de 2026, mostra que 20,1% dos entrevistados preferem processos seletivos tradicionais para vagas específicas.

Entre as empresas que investem nesse modelo está a Sabesp, responsável pelos serviços de abastecimento de água e esgotamento sanitário em municípios paulistas. A companhia está com inscrições abertas para a segunda edição de seu Programa de Trainee, com 20 vagas, salário de R$ 9 mil e formação de 12 meses. A seleção aceita candidatos de todo o Brasil, com graduação concluída entre 2022 e 2026, e prevê início das atividades em janeiro de 2027.

Os selecionados terão acompanhamento de executivos, acesso a capacitações e experiências profissionais ligadas à transformação do saneamento. As inscrições seguem abertas até 26 de outubro.


Experiência profissional com impacto social

Formada em administração pública, Maria Weiss Viana integra a primeira turma do Programa de Trainee da Sabesp.

“Desde o início da minha carreira, busquei construir uma atuação de impacto, com o propósito de promover transformação social. Hoje, como Sabespiana, vejo esse propósito concretizado a cada dia”, conta.
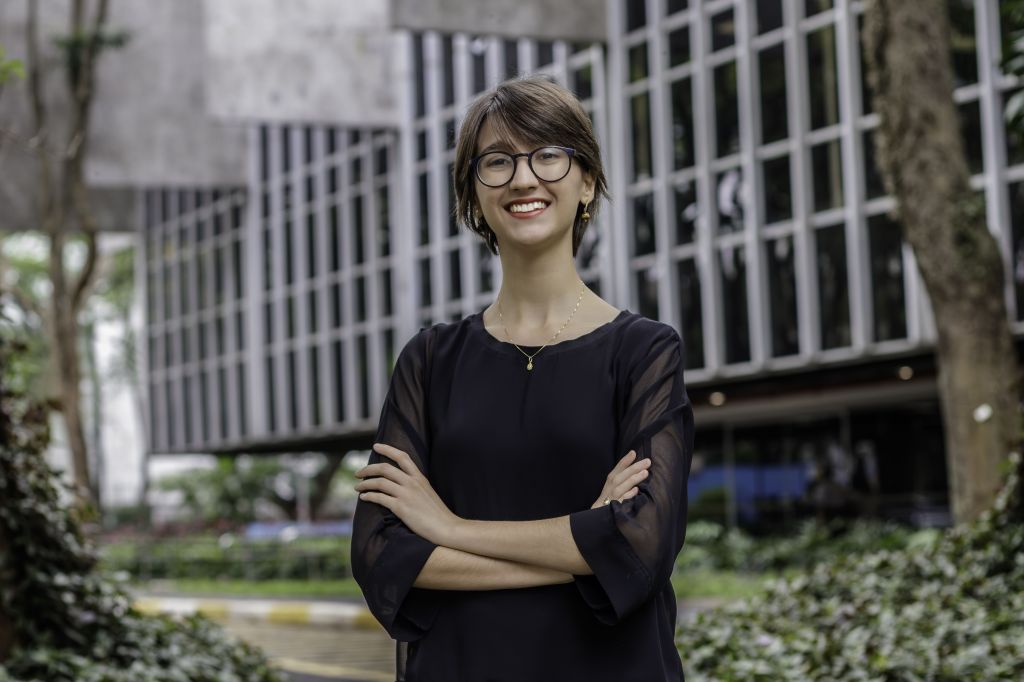
A atuação da companhia abrange atividades relacionadas à saúde pública, à qualidade de vida e ao desenvolvimento das cidades. Os profissionais selecionados terão a oportunidade de conhecer diferentes etapas do ciclo do saneamento, desde a operação dos sistemas de abastecimento até a coleta e o tratamento de esgoto, além das áreas administrativas e de relacionamento com clientes.

A segunda edição do programa busca atrair profissionais interessados em desenvolver suas carreiras em uma empresa que atua em serviços essenciais à população.

“O Programa de Trainee da Sabesp 2027 se destina a jovens conectados com o impacto social positivo que o saneamento leva para o dia a dia das pessoas, unindo propósito e visão de futuro”, afirma Josué Bressane, diretor-executivo de Gente & Gestão da companhia.


Formação inclui mentoria e experiências em diferentes áreas

O programa combina atividades práticas, capacitação e acompanhamento profissional. Uma das etapas é a rotação entre setores, que permitirá aos trainees conhecer diferentes atividades da empresa e compreender como elas se relacionam.

Os participantes também terão mentorias com a alta liderança e acesso à UniSabesp, universidade corporativa que oferece conteúdos técnicos e comportamentais.

A programação inclui ainda o Sabesp Talks, com rodas de conversa entre executivos e trainees sobre negócios e carreira. Já o projeto Vivências prevê visitas a iniciativas e projetos sociais, aproximando os profissionais das comunidades atendidas.

A formação contempla habilidades socioemocionais e gestão de projetos, com conteúdos práticos voltados às atividades profissionais. Os selecionados também atuarão como mentores de estagiários, compartilhando conhecimentos e experiências entre diferentes gerações.

As vagas estão distribuídas por áreas como Engenharia e Operações, Segurança Operacional, Serviços Ambientais, Comercial e Tecnologia, Finanças, Compras, Jurídico, Compliance, Auditoria, Gente e Gestão, Experiência do Cliente, Regulação e Energia, Relações Institucionais e Sustentabilidade, além de Estratégia, Transformação e Novos Negócios.


Quem pode se inscrever?

O processo seletivo aceita profissionais com graduação concluída entre 2022 e 2026, em cursos de bacharelado ou tecnólogo, independentemente da área de formação ou do estado de residência.

É necessário ter disponibilidade para trabalhar na cidade de São Paulo, em regime 100% presencial. O conhecimento de inglês será considerado um diferencial.

Além da remuneração mensal de R$ 9 mil, o pacote de benefícios inclui participação anual nos resultados (PPR), vale-refeição, vale-alimentação, crédito extra de alimentação no final do ano, vale-transporte, assistência médica, previdência privada, auxílio-creche, TotalPass e folga no aniversário.

As inscrições para as 20 vagas seguem abertas até 26 de outubro. Os interessados devem se candidatar pelo site do Programa de Trainee da Sabesp.
“A CNN Brasil não se responsabiliza pelo conteúdo deste publieditorial e pelas informações sobre os produtos/serviços promovidos nesta publicação”.
  •  

Jovens têm maior confiança em suas competências para crescer na carreira

Os profissionais mais jovens demonstram maior confiança em suas competências para avançar na carreira do que os trabalhadores de faixas etárias mais elevadas no Brasil, segundo o relatório People at Work 2026, da ADP Research.

De acordo com o levantamento, 43% dos brasileiros entre 27 e 39 anos acreditam ter as habilidades necessárias para progredir profissionalmente nos próximos três anos. No cenário global, quase 30% dos trabalhadores dessa mesma faixa etária compartilham dessa percepção, o maior índice entre os grupos analisados.

O estudo também aponta diferenças geracionais na percepção sobre segurança financeira. No Brasil, 13% dos trabalhadores entre 55 e 64 anos avaliam positivamente sua situação financeira. O percentual é ligeiramente superior à média global, de 10%, registrada para essa faixa etária.

No mundo, os profissionais de 18 a 26 anos e de 27 a 39 anos apresentam maior confiança financeira: em ambos os grupos, 19% afirmam estar plenamente satisfeitos com sua saúde financeira.

Diferenças geracionais no mercado de trabalho

A mobilidade profissional também apresenta diferenças entre as gerações no Brasil. Entre os trabalhadores de 18 a 26 anos, 14% consideram que mudar de emprego ficou muito mais difícil nos últimos 12 meses, a menor proporção entre as faixas etárias analisadas. Entre aqueles de 55 a 64 anos, o índice chega a 30%.

Outro ponto destacado pelo levantamento é o suporte oferecido pelas empresas ao desenvolvimento profissional. No Brasil, apenas 24% dos trabalhadores concordam que recebem o apoio necessário de seus líderes para avançar na carreira. O percentual sobe para 27% entre os profissionais de 27 a 39 anos e também entre aqueles de 55 a 64 anos.

Para a economista-chefe da ADP, Nela Richardson, as empresas precisam adaptar suas estratégias às necessidades de profissionais de diferentes idades, especialmente diante das transformações provocadas pela inteligência artificial.

Segundo Richardson, iniciativas de desenvolvimento de habilidades, remuneração justa e pagamento pontual podem contribuir para aumentar a confiança dos trabalhadores e oferecer suporte ao longo de suas trajetórias profissionais.

Diversidade geracional

O relatório também destaca que a convivência entre diferentes gerações pode favorecer o desempenho das empresas. Enquanto profissionais mais jovens contribuem com ideias inovadoras e habilidades voltadas ao futuro, os mais experientes agregam conhecimento prático e estabilidade emocional.

Os trabalhadores mais velhos também apresentam menor frequência de estresse negativo no cenário global. Entre as pessoas com 65 anos ou mais, 48% afirmam vivenciar esse tipo de estresse menos de uma vez por mês. Na faixa de 55 a 64 anos, o percentual é de 32%.

Como forma de aproveitar as diferenças entre os grupos, a ADP Research recomenda iniciativas como programas de mentoria cruzada e aprendizagem contínua, que estimulam a troca de conhecimentos e o desenvolvimento de competências.

O People at Work 2026 reúne dados da Pesquisa Global da Força de Trabalho da ADP Research, realizada com mais de 39 mil adultos que trabalham em 36 mercados. As respostas foram coletadas entre 21 de julho e 4 de agosto de 2025, com participantes de diferentes setores, níveis educacionais e funções profissionais.

IA, clima e demografia devem gerar 78 mi de novos empregos até 2030

  •  

Governo deixa Parlamento sem resposta sobre abertura de candidaturas a prémio salarial

✇ECO
By: Lusa

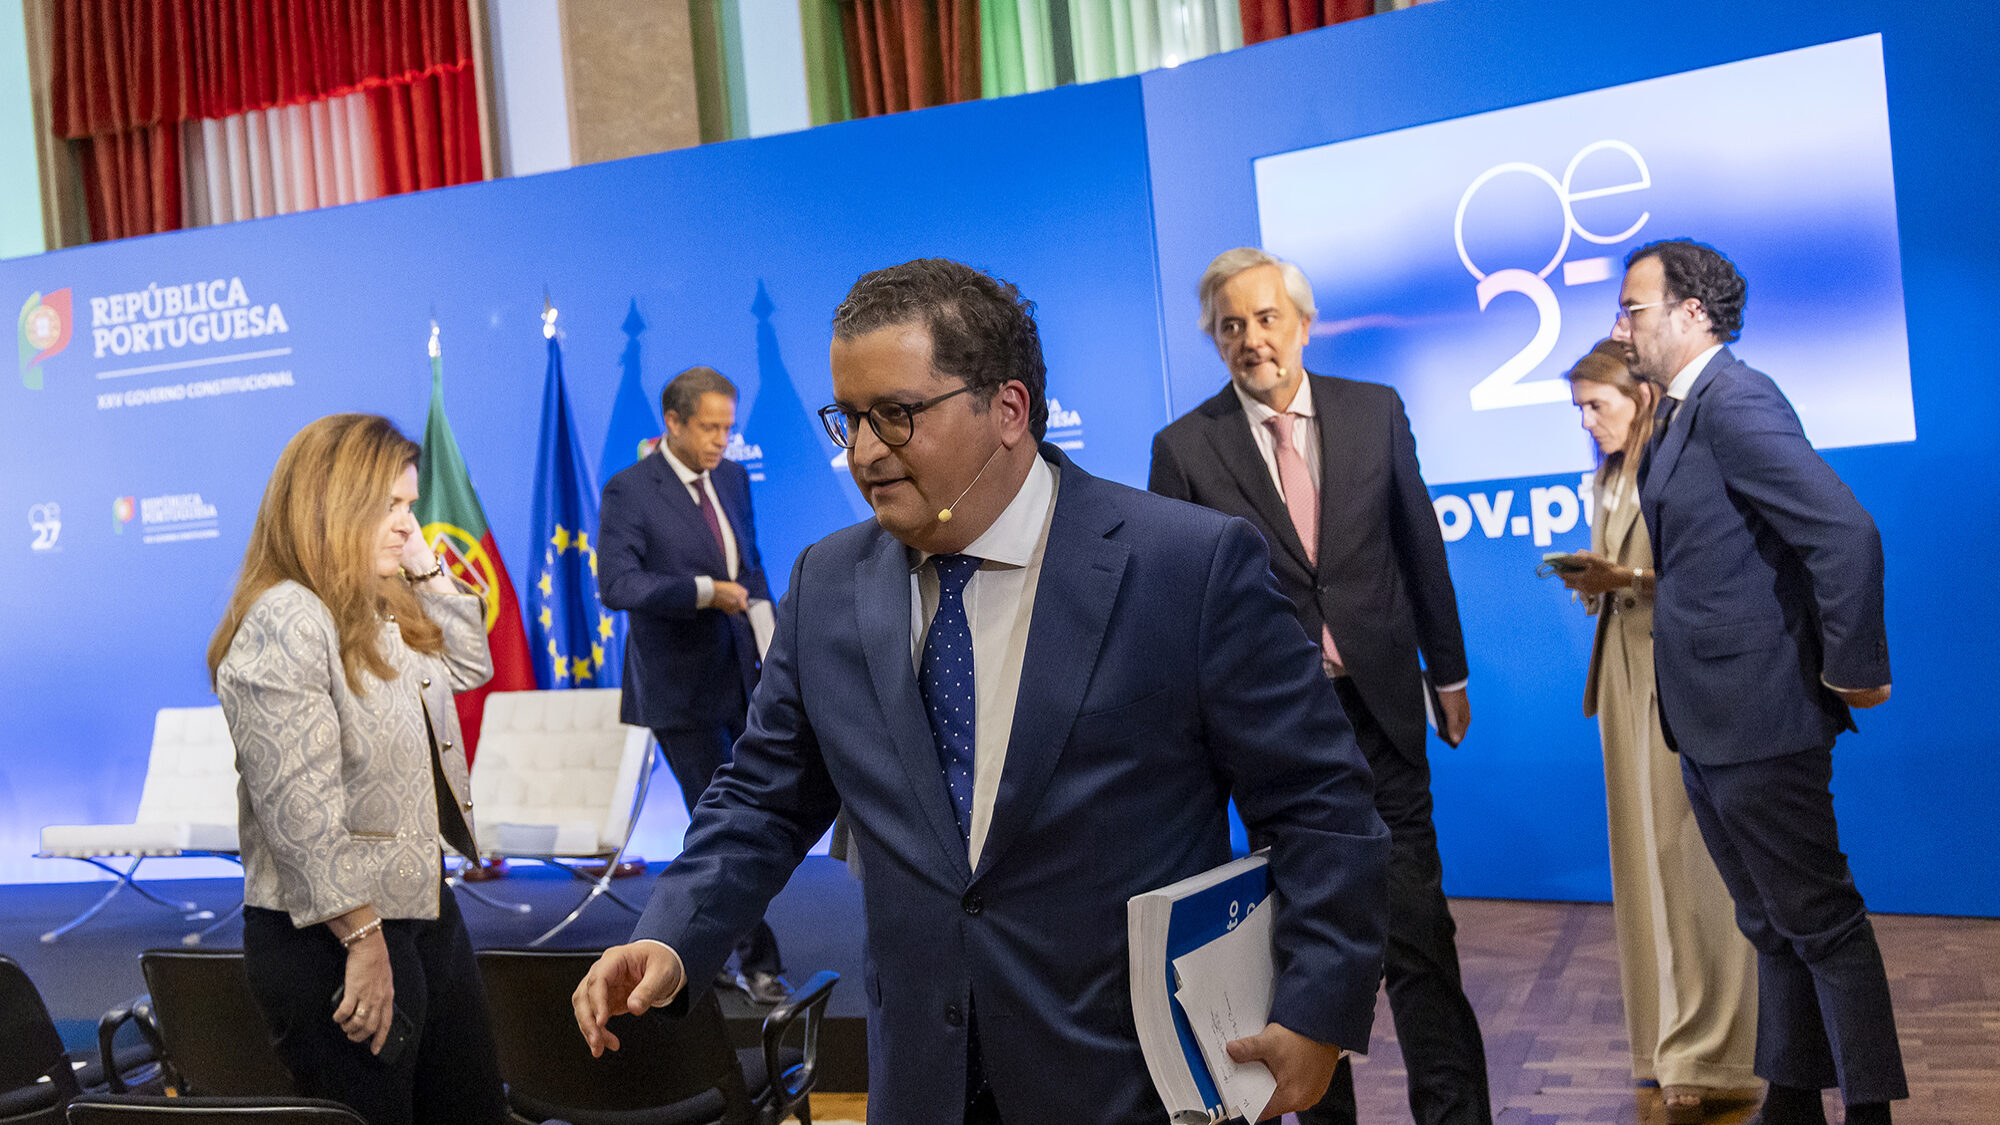
O ministro das Finanças deixou hoje por esclarecer quando é que o Governo vai abrir as candidaturas para o prémio salarial aos jovens, cujo formulário referente a 2025 e 2026 ainda não foi disponibilizado, apesar do fim do prazo.

Numa audição no âmbito da apreciação da proposta de Orçamento do Estado para 2027, a deputada do PS e líder da JS Sofia Pereira perguntou ao ministro quando é que vão abrir as candidaturas ao prémio salarial e quando é que os jovens vão receber este incentivo.

A deputada disse que os jovens ainda estão à espera de saber quando se podem candidatar e que continuam à espera de receberem o que está consagrado na lei.

O site ‘gov.pt’ continua a referir hoje que “neste momento, não estão a ser aceites novos pedidos para o prémio salarial de valorização das qualificações” e que “o prazo para submeter novos pedidos ainda não foi anunciado”.

Na resposta ao PS, Joaquim Miranda Sarmento destacou apenas que a medida “em velocidade cruzeiro” custa 300 milhões de euros, com o impacto a sentir-se na receita, e que o saldo orçamental do próximo ano é de 270 milhões.

O governante sublinhou que o executivo decidiu colocar como opção o IRS jovem ou o prémio salarial, recordando que o Parlamento está a discutir na especialidade uma lei que altera esta regra para permitir a acumulação dos dois incentivos, como inicialmente previsto antes de 2026.

Numa referência ao compromisso expresso pelo PS nesta audição de que as propostas de alteração que apresentar vão manter o saldo orçamental previsto pelo Governo, o ministro disse esperar que “esta medida esteja também no compromisso do PS de não desvirtuar o OE”.

Miranda Sarmento recordou ainda que “a partir do momento em que este Parlamento, em novembro, aprovar o orçamento aplica-se logo a norma travão”.

O prémio salarial de valorização das qualificações foi criado em dezembro de 2023 pelo último Governo de António Costa (PS), para devolver as propinas aos jovens trabalhadores até aos 35 anos como reconhecimento pela conclusão da licenciatura ou do mestrado, sendo cumulável com o IRS Jovem.

Para concretizar a medida, o decreto-lei foi posteriormente regulado através de uma portaria de 2024, na qual ficou previsto que os jovens podem requerer o prémio através de um “formulário eletrónico no portal ePortugal, até ao final de maio do ano seguinte” àquele em que se verificam os pressupostos para o recém-formado receber o apoio.

Até ao momento só houve um período de candidaturas, em 2024. Os jovens em condições de se candidatarem em 2025 e 2026 ainda não puderam submeter o pedido, porque o Estado não abriu as inscrições.

O Governo de Luís Montenegro (PSD/CDS-PP) não explicou a razão pela qual não ainda abriu as candidaturas.

Em maio deste ano, no decreto de execução do Orçamento do Estado para 2026, o executivo mudou as condições de acesso ao prémio salarial, alterando o decreto original do Governo de António Costa.

A possibilidade de um jovem aceder ao prémio mantém-se, mas passou a ser critério de exclusão ser beneficiário do IRS Jovem.

Entretanto, em 02 de julho, o Parlamento aprovou um projeto de lei do PS que força o Estado a pagar o prémio salarial e garante que o incentivo é acumulável com o regime do IRS Jovem. Este projeto está em fase de especialidade no Parlamento desde julho.

  •  

Governo avança em breve com redução das tributações autónomas para 2027 e 2028


O Governo vai avançar em breve com a redução das tributações autónomas em sede de IRC, para os anos de 2027 e 2028, tal como decorre do acordo tripartido sobre valorização salarial assinado pelo Executivo, entidades patronais e UGT, anunciou esta sexta-feira o ministro das Finanças, Joaquim Miranda Sarmento.

“Está no acordo de concertação social e, em breve, o Governo aprovará para 2027 e 2028 o que falta reduzir das tributação autónomas sobre viaturas através de uma proposta de lei que virá ao Parlamento”, afirmou o governante na resposta aos deputados, durante uma audição na comissão de Orçamento, Finanças e Administração Pública, no âmbito da apreciação, na generalidade, do Orçamento do Estado para 2027 (OE2027).

“O acordo de 2024 tinha uma determinada redução, sensivelmente metade dessa redução já foi feita e a outra metade será feita em 2027 e 2028 através de uma proposta de lei que depois virá ao Parlamento”, frisou.

O compromisso consta do Acordo Tripartido sobre Valorização Salarial e Crescimento Económico para 2025-2028, assinado a 1 de outubro de 2024, que prevê uma redução anual da tributação autónoma aplicada em sede de IRC e IRS ao longo de quatro anos, até atingir uma diminuição de 20% em 2028. O objetivo é reduzir a carga fiscal associada, nomeadamente, aos encargos com viaturas.

A primeira fase desta descida foi concretizada no Orçamento do Estado para 2025 (OE2025), através da redução das taxas de tributação autónoma aplicáveis às viaturas das empresas e do aumento dos limites do respetivo custo de aquisição.

Até ao final de 2024, os encargos com viaturas com um custo de aquisição inferior a 27.500 euros eram tributados à taxa de 8,5%. Para viaturas entre 27.500 e 35.000 euros, a taxa era de 25,5%, enquanto os veículos com um custo igual ou superior a 35.000 euros estavam sujeitos a uma taxa de 32,5%. Com o OE2025, as taxas baixaram para 8%, 25% e 32%, respetivamente.

Em paralelo, os limites de aquisição foram aumentados em 10.000 euros: o primeiro escalão passou a abranger viaturas com um custo inferior a 37.500 euros, o segundo passou a compreender os veículos entre 37.500 e 45.000 euros e o terceiro passou a aplicar-se a partir dos 45.000 euros.

O compromisso consta do Acordo Tripartido sobre Valorização Salarial e Crescimento Económico para 2025-2028, assinado a 1 de outubro de 2024, que prevê uma redução anual da tributação autónoma aplicada em sede de IRC e IRS ao longo de quatro anos, até atingir uma diminuição de 20% em 2028.

A redução das taxas foi, assim, de 0,5 pontos percentuais em cada escalão, acompanhada pelo alargamento dos intervalos de preço das viaturas abrangidas. Estas alterações entraram em vigor a 1 de janeiro de 2025.

O acordo de concertação social contemplava ainda outras alterações, incluindo a eliminação da tributação autónoma sobre os encargos com a oferta de espetáculos a clientes ou fornecedores e o afastamento do agravamento de dez pontos percentuais nas taxas para empresas com prejuízos fiscais.

Agora, o Executivo prepara-se para avançar com a segunda fase da redução, que deverá abranger os anos de 2027 e 2028. Segundo Miranda Sarmento, a proposta de lei será aprovada pelo Governo e posteriormente submetida à apreciação do Parlamento.

Para já, o ministro não especificou quais serão as novas taxas nem como será repartida a redução pelos dois anos. Fica, assim, por conhecer a dimensão concreta dos cortes adicionais que permitirão completar o compromisso assumido na concertação social. A proposta terá ainda de passar pelo crivo do Parlamento antes de as novas regras poderem entrar em vigor.

(Notícia atualizada às 16h13)

  •  

Redação da Lusa critica falta de frontalidade administrativa

Em causa estão alegadas irregularidades nos contratos dos correspondentes internacionais, que os Órgãos Representativos dos Trabalhadores dizem ser uma tentativa de ingerência na esfera editorial.

© ANDRÉ KOSTERS/LUSA

Luísa Meireles afirmou ter recebido um email a indicar que "o CA tinha decidido contratar a jornalista X (para Bruxelas), pelo que estava disponível para receber uma proposta da Direção de Informação para a contratação dessa jornalista"
  •  

Pode uma escola inclusiva dizer “não”?


Há uma pergunta com a qual me debato frequentemente enquanto educador: uma escola verdadeiramente inclusiva deve aceitar todos os alunos que desejam fazer parte da sua comunidade?

Gostaria que a resposta fosse simples. Mas a experiência ensinou-me que a inclusão não se mede apenas pela abertura das portas. Mede-se também pela capacidade de garantir que, depois de entrar, cada aluno encontra as condições de que necessita para aprender, crescer e sentir que pertence.

Admitir uma criança é assumir um compromisso. Não significa apenas encontrar-lhe um lugar numa sala de aula. Significa assegurar que existem professores preparados, recursos adequados e capacidade para responder às suas necessidades académicas, sociais e emocionais.

E essas necessidades são cada vez mais diversas. Os perfis dos alunos estão a mudar e, numa mesma sala, encontramos diferentes ritmos de aprendizagem, níveis de autonomia, formas de comunicar, necessidades de autorregulação e maneiras de participar. Esta diversidade exige que os professores alarguem continuamente o seu leque de ferramentas e estratégias, porque aquilo que funciona com um aluno ou com uma turma pode não funcionar com outro aluno ou outra turma.

Acredito que não são os alunos que devem adaptar-se a um único modelo de ensino. São as escolas que devem continuar a alargar a sua capacidade de resposta.

Para isso, os professores precisam de formação, tempo para refletir, apoio especializado e estratégias diversificadas. Mas precisam também de condições que lhes permitam acompanhar cada aluno com a atenção e a qualidade que merece. A inclusão só funciona verdadeiramente quando existe esse equilíbrio.

Costumo pensar nesta responsabilidade através de uma imagem simples. Para cada família, o seu filho é a sua estrela e, naturalmente, merece toda a atenção. Para uma escola, porém, uma sala de aula está cheia de estrelas e todas merecem o mesmo cuidado e a mesma oportunidade de crescer. Ser inclusivo significa conseguir olhar para cada uma individualmente, sem perder de vista as necessidades da comunidade educativa como um todo.

É aqui que surge o dilema. Por vezes, dizer “sim” parece ser a decisão mais inclusiva. No entanto, um “sim” que coloque em causa a qualidade do acompanhamento de uma criança, ou o equilíbrio necessário para acompanhar todos os alunos, pode acabar por não servir verdadeiramente ninguém.

Algumas das conversas mais difíceis que tenho são precisamente aquelas em que reconhecemos que, naquele momento ou naquele contexto específico, não conseguimos garantir a uma criança o acompanhamento que consideramos necessário. Nunca são decisões fáceis. Devem ser individuais, transparentes e conduzidas com respeito. Mas acredito que admitir um aluno sabendo que não conseguiremos proporcionar-lhe a experiência educativa que merece seria ainda mais injusto.

Isto não significa que as escolas devam deixar de evoluir ou de aumentar a sua capacidade de resposta. Pelo contrário. Obriga-nos a investir continuamente nas equipas, na formação e no acompanhamento emocional. Obriga-nos também a questionar as nossas práticas e a reconhecer que aquilo que funcionava há alguns anos poderá já não responder às necessidades dos alunos de hoje.

Uma escola inclusiva deve querer abrir portas. Mas deve também ter a coragem de perguntar: conseguimos realmente proporcionar a esta criança as condições de que precisa para prosperar, mantendo a qualidade do acompanhamento que queremos garantir a todos os nossos alunos?

Na minha opinião, a inclusão começa precisamente aí: não na vontade de dizer sempre “sim”, mas na responsabilidade de garantir que cada “sim” pode ser verdadeiramente cumprido.

  •  

Receita libera MEI da obrigação de emitir nota fiscal eletrônica em 2027

A Receita Federal regulamentou as obrigações tributárias dos nanoempreendedores e dos MEIs diante da implementação da reforma tributária. De acordo com o Fisco, as normas reduzem obrigações acessórias dos pequenos empreendedores, de modo a facilitar a adaptação das categorias ao novo sistema tributário.

Entre as principais mudanças, destaca-se a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) para os nanoempreendedores, empreendedores com faturamento anual de até R$ 40,5 mil por ano. A categoria também foi dispensada de emitir documentos fiscais eletrônicos relacionados aos novos tributos sobre o consumo.

Leia Mais:

Em relação aos MEIs (microempreendedores individuais), a nova regulamentação permite a utilização da DASN-Simei (Declaração Anual Simplificada) como documento fiscal eletrônico nas operações destinadas ao consumidor final pessoa física. A medida vale a partir de 1° de janeiro de 2027.

“As mudanças contribuem para reduzir a burocracia, diminuir custos administrativos e ampliar a segurança jurídica dos pequenos negócios. Ao mesmo tempo, preservam a capacidade de acompanhamento e controle pela administração tributária, mantendo o equilíbrio entre simplificação e conformidade fiscal”, diz o Fisco em nota.

As normas constam no Decreto nº 13.140/2026 e na Resolução CGSN nº 195/2026.

A reforma tributária será implementada de forma gradual a partir de 2027. Por meio dela, haverá a unificação de diversos tributos (PIS, Cofins, IPI, ICMS e ISS) em dois grandes impostos: IBS, de competência compartilhada entre estados e municípios, e a CBS, de competência federal.

  •  

Bloco de Esquerda vai à boleia da CGTP nos protestos?

O Bloco junta-se à CGTP para dar mais força aos protestos da habitação. Já o Governo volta a ficar nas mãos do Chega que impôs novas condições na lei do arrendamento.

  •  

Jornada contínua permite sair mais cedo do trabalho sem reduzir salário (e poderá ser gozada por ambos os pais)


A jornada contínua vai poder ser exercida só por um dos pais de cada vez ou será possível que ambos gozem desse regime em simultâneo? A lei aprovada este mês no Parlamento não o determina diretamente, mas os advogados ouvidos pelo ECO entendem que deverá ser possível a ambos os progenitores usufruir, ao mesmo tempo, deste regime, que, adiantam os especialistas, não deverá levar a qualquer redução salarial.

A jornada contínua é um regime que possibilitará ao trabalhador com filho menor de 12 anos — ou, independentemente da idade, com deficiência, doença crónica ou doença oncológica que com ele viva em comunhão de mesa e habitação — prestar a sua atividade de forma ininterrupta (salvo uma pausa para descanso máxima de 30 minutos), se assim for previsto em convenção coletiva de trabalho ou, subsidiariamente, por acordo com o empregador. O trabalhador abrangido poderá, assim, sair até uma hora mais cedo do trabalho.

O texto que foi aprovado na Assembleia da República não fixa uma regra quanto à possibilidade de este regime ser exercido em simultâneo pelos progenitores, dizendo apenas que pode ser usufruído por qualquer um deles. Mas os advogados ouvidos pelo ECO entendem que, na ausência dessa norma, deve ser assumido que essa simultaneidade será possível.

“O texto legal não estabelece qualquer limitação baseada no facto de o outro progenitor já estar a beneficiar do regime“, defende, por exemplo, Pedro Antunes, sócio e coordenador do departamento de Laboral da CCA Law.

“Numa leitura estritamente literal do diploma, nada impede que ambos os progenitores solicitem e usufruam da jornada contínua em simultâneo, desde que preencham os respetivos requisitos legais“, reforça o advogado, que acrescenta que “a mesma conclusão parece valer quando ambos trabalham para a mesma empresa“.

Numa leitura estritamente literal do diploma, nada impede que ambos os progenitores solicitem e usufruam da jornada contínua em simultâneo, desde que preencham os respetivos requisitos legais.

Pedro Antunes

CCA Law

“O diploma não prevê qualquer regra especial para estas situações, nem atribui ao empregador o poder de recusar o pedido apenas porque o outro progenitor beneficia do mesmo regime”, detalha o mesmo.

“Naturalmente, sendo um regime dependente de instrumento de regulamentação coletiva ou de acordo com o empregador, a concretização prática poderá variar e não se pode excluir que algumas convenções coletivas venham a regular especificamente estas situações. Porém, à luz do texto atualmente aprovado, não existe qualquer proibição de acumulação por ambos os progenitores“, sublinha Pedro Antunes.

Também Gonçalo Pinto Ferreira, sócio e coordenador da área de Trabalho e Segurança Social da Deloitte Legal TELLES, faz essa interpretação do texto que está agora nas mãos do Presidente da República, António José Seguro.

“A lei dispõe apenas que o regime pode ser exercido por qualquer um dos progenitores, sem reservar o direito a um deles, mas sem introduzir qualquer mecanismo de gestão do exercício simultâneo por ambos quando trabalhem na mesma empresa, ao contrário do que sucede, por exemplo, na licença parental complementar”, afirma o advogado.

Não havendo essa salvaguarda no artigo 56.º-A, nada impede, à letra da lei, o exercício simultâneo por ambos os progenitores, incluindo quando empregados pela mesma entidade empregadora.

Gonçalo Pinto Ferreira

Deloitte Legal TELLES

“Não havendo essa salvaguarda no artigo 56.º-A, nada impede, à letra da lei, o exercício simultâneo por ambos os progenitores, incluindo quando empregados pela mesma entidade empregadora”, argumenta Gonçalo Pinto Ferreira.

Já Inês Arruda, sócia da Pérez-Llorca, atira que seria útil o legislador esclarecer esta questão. “No horário flexível, o artigo 56.º refere expressamente a possibilidade de exercício por ambos. No novo artigo, a expressão escolhida foi ‘qualquer um dos progenitores’. Não retiraria daí uma proibição inequívoca de utilização simultânea, mas a diferença de redação merece esclarecimento, sobretudo quando os dois trabalham na mesma empresa“, declara.

O que acontece ao salário na jornada contínua?

O impacto da jornada contínua na remuneração é outra das áreas a que a lei aprovada pelo Parlamento não dá uma resposta direta, mas os advogados ouvidos pelo ECO indicam que se pode concluir que exercer este regime não deverá implicar qualquer corte no salário do trabalhador.

“A norma não dispõe se a redução de até uma hora no período diário implica perda de retribuição”, alerta Pedro da Quitéria Faria, sócio responsável pelo departamento de Direito do Trabalho e Segurança Social da Antas da Cunha Ecija. “É, a meu ver, uma omissão relevante, ainda que parta do pressuposto de que o espírito do legislador seja o da intocabilidade da retribuição“, entende o advogado, que afirma que, ainda assim, a lei deveria esclarecer “de forma cristalina esta questão”.

A mesma posição é assumida pela advogada Inês Arruda. “O texto prevê uma redução do período normal de trabalho diário, mas não esclarece expressamente o seu tratamento remuneratório. Essa omissão não autoriza, por si só, uma redução proporcional do salário: o Código do Trabalho proíbe a diminuição da retribuição fora dos casos nele previstos ou previstos em instrumento de regulamentação coletiva”, explica a sócia da Pérez-Llorca.

Essa omissão não autoriza, por si só, uma redução proporcional do salário: o Código do Trabalho proíbe a diminuição da retribuição fora dos casos nele previstos ou previstos em instrumento de regulamentação coletiva.

Inês Arruda

Pérez-Llorca

Também Pedro Antunes defende que não deverá existir qualquer redução da retribuição, destacando que, “se o legislador pretendesse instituir uma redução proporcional da remuneração, seria expectável que o tivesse afirmado expressamente, uma vez que tal representaria uma alteração particularmente significativa das condições contratuais”.

Já Gonçalo Pinto Ferreira é mais assertivo: ainda que reconheça que a questão pode suscitar dúvidas, adianta que poderá ficar resolvida à luz do próprio conceito de jornada contínua. “A norma não define a jornada contínua como uma redução do período normal de trabalho, mas, sim, como a prestação ininterrupta de trabalho, com supressão (ou redução a um máximo de 30 minutos) do intervalo de descanso a meio do dia, sendo esse período de descanso, quando exista, contado como tempo de trabalho“, esclarece.

“Dito de outro modo, o trabalhador continua adstrito ao seu período normal de trabalho diário e semanal, apenas distribuído de forma diferente ao longo do dia, pelo que não há lugar a perda de retribuição“, considera o sócio da Deloitte Legal TELLES.

Conforme já noticiou o ECO, o diploma em causa também deixou por definir o prazo que os empregadores terão para responder aos pedidos de jornada contínua entregues pelos trabalhadores e as circunstâncias em que será possível recusar essas solicitações.

Apesar de já ter sido aprovada pelo Parlamento, a introdução da jornada contínua no privado só acontecerá, na prática, no arranque do próximo ano. Será nessa altura que a nova lei — que ainda tem de passar pelo crivo do Presidente da República — entrará em vigor.

  •  

Segurança Social quer automatizar Relatório Único das empresas


O Instituto de Informática da Segurança Social e a Ordem dos Contabilistas Certificados (OCC) estão a trabalhar em conjunto para automatizar processos burocráticos que “roubam” tempo às empresas e aos contabilistas certificados. Além do novo ciclo contributivo, que Luís Farrajota diz ser a “maior disrupção de sistema”, um dos projetos em cima da mesa é o da automação do Relatório Único, a declaração obrigatória anual que junta toda a informação sobre a atividade social da empresa.

“Vamos ter de desmaterializar o Relatório Único. Temos de criar toda a automação possível”, afirmou o presidente do Instituto de Informática da Segurança Social, durante a habitual reunião que a Ordem liderada por Paula Franco realiza todas as semanas. De acordo com o responsável, a “Segurança Social receberá a informação via software, via criação de automação, via ligações de interoperabilidade, porque todo o processo como está montado implica muito trabalho manual e pouco valor acrescentado”.

Em causa está a declaração obrigatória que as entidades empregadoras com trabalhadores por conta de outrem em Portugal devem submeter ao Ministério do Trabalho, Solidariedade e Segurança Social todos os anos. A entrega é feita exclusivamente de forma online.

"Vamos ter de desmaterializar o Relatório Único. Temos de criar toda a automação possível. A Segurança Social receberá a informação via software, via criação de automação, via ligações de interoperabilidade, porque todo o processo como está montado implica muito trabalho manual e pouco valor acrescentado.”

Luís Farrajota

Presidente do Instituto de Informática da Segurança Social,

Este relatório, que é constituído por folha de rosto e seis anexos, inclui vários detalhes, desde informações mais básicas sobre a empresa e os seus trabalhadores, até questões mais específicas, como contratos de trabalho, acidentes de trabalho, formação profissional e outros elementos relevantes para a gestão de recursos humanos.

Novo ciclo contributivo é “maior disrupção do sistema”

Outro dos projetos em que o Instituto de Informática da Segurança Social e a OCC estão a colaborar é na simplificação do ciclo contributivo. A adesão das empresas deve acontecer até ao final deste ano, uma vez que se torna obrigatório a partir de janeiro de 2027.

“É a maior disrupção de sistema que a Segurança Social tem para com as entidades empregadoras ou para com os contabilistas certificados”, disse ainda Luís Farrajota, notando que é uma “mudança de paradigma” focada na “simplificação diária de quem opera com a Segurança Social em termos de automatizar o máximo possível e tirar aquela burocracia pesada”, deixando de pedir informação que o Estado já tem.

O presidente do Instituto de Informática da Segurança Social reconheceu ainda os atrasos que existiram a nível do desenvolvimento dos softwares. “Gostávamos de já estar a testar isto”, disse, apontando para os primeiros testes “nas próximas semanas”.

A OCC tem alertado por várias vezes para o facto de os softwares ainda não estarem preparados para o novo ciclo contributivo que consiste na apresentação automática da obrigação contributiva pela Segurança Social, na confirmação, alteração ou comunicação de novos valores pela entidade empregadora e no respetivo pagamento da obrigação contributiva.

Nesse sentido, antes de aderirem ao novo ciclo – a adesão passou a ser livre – é preciso que as empresas garantam que cumprem todas as condições antes de o fazerem. “Os softwares já têm de estar a permitir essa passagem para o novo ciclo. Acredito que ainda existam muitos softwares que ainda estão a desenvolver estas funcionalidades. Até lá, se o software do contabilista não estiver [preparado] é melhor não aderir porque depois não têm os sistemas para fazer o trabalho”, disse Paula Franco, bastonária da OCC.

Além disso, é preciso verificar que todos os trabalhadores estão na Segurança Social e garantir que a empresa não tem trabalhadores fora da empresa que não foram cessados. É ainda necessário que as empresas tenham os vínculos dos trabalhadores ajustados e a remuneração atualizada.

No início de maio, mais de 92 mil empresas já tinham transitado para o novo sistema de apuramento automático de remunerações e contribuições, no âmbito da simplificação do ciclo contributivo, segundo informação disponibilizada pelo Ministério do Trabalho, Solidariedade e Segurança Social à Lusa.

  •  
❌