❌

Reading view

Como montar uma carteira diversificada

Montar uma carteira diversificada é uma das estratégias utilizadas por investidores para reduzir a dependência do desempenho de uma única aplicação. Ao distribuir o patrimônio entre diferentes classes de ativos, setores e mercados, é possível combinar diferentes fontes de risco e retorno e construir uma estratégia mais adequada aos objetivos financeiros.

Diversificação, porém, não significa simplesmente acumular produtos. Uma carteira com muitos investimentos pode continuar concentrada se todos estiverem sujeitos aos mesmos fatores de risco. O ponto central é combinar ativos com características e comportamentos diferentes.

A definição dessa composição deve levar em conta fatores como perfil de risco, prazo e objetivos financeiros. Também é importante entender que uma carteira bem estruturada não precisa ser modificada sempre que a Bolsa, o câmbio ou os juros oscilarem.

O que é uma carteira de investimentos diversificada?

Para a gerente de Estratégia de Investimentos do Inter, Daniela Barreto, uma carteira diversificada é aquela que distribui o patrimônio entre diferentes investimentos de acordo com uma estratégia previamente definida. A ideia é evitar que o resultado financeiro dependa excessivamente de um único ativo, setor ou cenário econômico. A gerente pontua que a diversificação pode envolver diferentes classes de ativos:

  • Renda fixa: pode contribuir para previsibilidade, preservação de capital e objetivos de diferentes prazos
  • Renda variável: oferece maior potencial de valorização, mas também está sujeita a oscilações mais intensas
  • Fundos de investimento: permitem acesso a estratégias e mercados variados por meio de uma mesma estrutura
  • Investimentos internacionais: ampliam a diversificação geográfica e reduzem a dependência exclusiva da economia brasileira
  • Alternativas: podem ser consideradas conforme o perfil, o horizonte e os objetivos do investidor

O benefício da diversificação está na combinação de investimentos que não necessariamente reagem da mesma maneira aos movimentos do mercado. Quando um ativo tem desempenho negativo, outro pode sofrer impacto menor ou até apresentar resultado positivo. Nesse contexto, o investidor precisa observar quais riscos estão por trás de cada aplicação e como eles se relacionam.

Como definir a composição de uma carteira diversificada

Daniela Barreto observa que a alocação precisa ser compatível com a capacidade e a disposição do investidor de assumir riscos, além do prazo e da finalidade de cada recurso.

Um dos primeiros passos é separar os objetivos financeiros. Dinheiro destinado à reserva de emergência, por exemplo, possui necessidades diferentes daqueles recursos que serão utilizados para aposentadoria ou para um projeto de longo prazo. Também é importante considerar:

  • Perfil de risco: investidores conservadores, moderados e arrojados podem ter diferentes níveis de exposição a ativos voláteis
  • Horizonte de investimento: quanto mais distante estiver o objetivo, maior pode ser a capacidade de suportar oscilações, desde que isso seja compatível com o perfil
  • Objetivo financeiro: comprar um imóvel, formar uma reserva ou buscar crescimento patrimonial exige estratégias diferentes
  • Necessidade de liquidez: recursos que podem ser necessários no curto prazo não devem ser submetidos aos mesmos riscos de um investimento de longo prazo
  • Diversificação geográfica e setorial: distribuir os investimentos entre diferentes mercados pode diminuir a dependência de uma única economia ou segmento

A idade também pode influenciar a estratégia, mas não deve ser analisada isoladamente. Uma pessoa mais jovem pode ter um horizonte maior para determinados objetivos, enquanto alguém próximo de utilizar o patrimônio pode priorizar maior estabilidade. Em ambos os casos, perfil de risco, renda, patrimônio e metas precisam ser considerados em conjunto.

Quando é preciso mudar ou rebalancear a carteira?

Revisar uma carteira não significa trocar constantemente os investimentos. Uma estratégia pode permanecer praticamente igual durante longos períodos quando os objetivos e as condições que justificaram a alocação continuam válidos.

Uma revisão formal pode ser realizada semestralmente ou anualmente, além de ser antecipada quando ocorrer algum evento relevante. Entre os principais gatilhos estão:

  • Mudança no cenário econômico: alterações significativas em juros, inflação ou câmbio podem modificar as perspectivas de determinadas classes de ativos
  • Mudança de objetivo: a proximidade da compra de um imóvel ou da aposentadoria, por exemplo, pode exigir uma nova distribuição dos recursos
  • Alteração do horizonte: quanto mais próximo estiver o momento de utilizar o dinheiro, menor tende a ser a capacidade de suportar grandes oscilações
  • Desvio na participação dos ativos: uma forte valorização pode fazer determinado investimento ocupar uma parcela muito maior da carteira do que a planejada
  • Mudança no perfil de risco: circunstâncias financeiras e pessoais podem alterar a capacidade ou a disposição de assumir riscos

Nessas situações, uma das alternativas é o rebalanceamento. O processo consiste em ajustar os pesos dos investimentos para que a carteira volte, total ou parcialmente, à distribuição definida na estratégia.

Por exemplo, se a renda variável deveria representar 30% da carteira, mas uma forte valorização fez essa participação chegar a 40%, o investidor pode avaliar a necessidade de reduzir essa exposição e direcionar recursos para outras classes.

É preciso mudar os investimentos sempre que o mercado oscila?

Não. Oscilações de curto prazo, por si só, não são necessariamente motivo para modificar uma carteira. Um dos riscos para o investidor é tomar decisões impulsivas diante de quedas ou altas do mercado. Vender um ativo depois de uma desvalorização e recomprá-lo quando os preços já subiram pode transformar uma oscilação temporária em uma perda efetiva. Uma rotina de acompanhamento pode ser mais eficiente quando segue alguns princípios:

  • Definir previamente a alocação de acordo com objetivos e perfil
  • Acompanhar a participação de cada classe de ativo
  • Estabelecer critérios para o rebalanceamento
  • Revisar a estratégia diante de mudanças estruturais
  • Evitar alterações motivadas exclusivamente por notícias ou movimentos de curto prazo
  • Considerar o prazo de cada objetivo antes de aumentar ou reduzir a exposição ao risco

Plataformas digitais também podem facilitar o acompanhamento. O Super App Inter reúne alternativas de investimento para diferentes perfis e permite acompanhar os recursos em um mesmo ambiente. A ferramenta pode ajudar na visualização da carteira, mas a decisão sobre a alocação deve continuar baseada nos objetivos e no perfil de cada investidor.

FAQ – Perguntas frequentes sobre carteira diversificada de investimentos

O que significa ter uma carteira diversificada?

Significa distribuir o patrimônio entre diferentes classes de ativos, setores, estratégias ou regiões, buscando reduzir a dependência de uma única fonte de risco ou retorno.

Quantos investimentos são necessários para uma carteira ser diversificada?

Não existe um número ideal. O mais importante é analisar a exposição aos diferentes riscos. Muitos produtos semelhantes podem continuar formando uma carteira concentrada.

Como escolher a proporção entre renda fixa e renda variável?

A divisão deve considerar perfil de risco, objetivos, prazo, necessidade de liquidez e capacidade financeira. Não existe uma proporção única adequada para todos os investidores.

Com que frequência devo revisar minha carteira?

Uma revisão formal pode ser feita semestralmente ou anualmente. Também é recomendável reavaliar a estratégia diante de mudanças importantes nos objetivos, no perfil, no horizonte financeiro ou no cenário econômico.

Preciso mudar minha carteira quando a Selic muda?

Não necessariamente. A mudança dos juros altera as condições de diferentes investimentos, mas não significa que seja necessário fazer alterações bruscas. A decisão deve considerar a estratégia como um todo.

O que é rebalanceamento de carteira?

É o ajuste da participação dos investimentos para aproximar a carteira das proporções estabelecidas originalmente. Ele permite corrigir concentrações sem necessariamente abandonar a estratégia de longo prazo.

Investimentos internacionais ajudam a diversificar?

Sim. Ativos de outros países podem ampliar a diversificação geográfica e reduzir a dependência do desempenho da economia brasileira. A proporção adequada depende dos objetivos e do perfil do investidor.

Qual é um erro comum ao diversificar investimentos?

Um dos principais é confundir quantidade de produtos com diversificação. Outro é concentrar recursos em um ativo que teve bom desempenho recentemente ou alterar a carteira frequentemente por causa das oscilações de curto prazo.
  •  

Multinacionais abrem vagas para recém-formados com salários de até R$ 17 mil

Quem busca uma oportunidade para acelerar a carreira pode encontrar salários de cinco dígitos em programas de trainee de grandes empresas. Iniciativas de companhias como Unilever e PepsiCo oferecem remunerações de até R$ 17 mil, enquanto a startup Praso abriu inscrições para um programa com salário mensal de R$ 10 mil.As oportunidades também chamam a atenção pelos requisitos. Embora muitos programas sejam voltados a estudantes e recém-formados, algumas empresas aceitam profissionais que concluíram a graduação há mais tempo, ampliando o perfil dos candidatos.Os processos seletivos podem incluir benefícios adicionais, contato direto com lideranças e oportunidades de crescimento profissional. As exigências, porém, variam conforme a empresa e a área de atuação.Empresas oferecem salários acima de R$ 10 milOs programas de trainee passaram a chamar a atenção não apenas pela possibilidade de desenvolvimento profissional, mas também pelas remunerações oferecidas. Entre os exemplos divulgados pelo portal Seja Trainee estão oportunidades com salários de até R$ 17 mil.Confira alguns dos programas citados:Unilever: salário de R$ 17 mil, com possibilidade de candidatura para profissionais formados entre 2020 e 2025, conforme as informações divulgadas sobre o programa.PepsiCo: remuneração de R$ 10 mil, além de mais de 40 benefícios, com aceitação de candidatos de diferentes cursos e formados há mais tempo.Ypê: estimativa salarial entre R$ 10 mil e R$ 12 mil.Santos Brasil: salário informado de R$ 14 mil, com foco em candidatos com três a cinco anos de formação.Construtora Tenda: remuneração de R$ 9.500, com oportunidades para profissionais que concluíram a graduação há três a cinco anos.Os valores e os critérios de formação variam de acordo com cada processo seletivo. Por isso, é importante consultar os anúncios oficiais antes de se candidatar. Foto: Divulgação Nova tendência amplia o perfil dos candidatosTradicionalmente, muitos programas de trainee foram estruturados para selecionar profissionais no início da carreira, com pouca experiência e formação universitária recente.Esse perfil, no entanto, não é uma regra universal. Algumas seleções passaram a considerar candidatos com mais tempo de formação e experiência profissional, além de oferecer salários mais elevados.Na prática, profissionais que já atuam como analistas ou acumulam experiência em outras empresas também podem encontrar oportunidades, desde que atendam aos requisitos específicos de cada seleção.Startup oferece trainee com salário de R$ 10 milAlém das multinacionais, startups também têm programas com remunerações competitivas. É o caso da Praso, empresa de tecnologia voltada ao abastecimento do setor de alimentação, que abriu inscrições para o Programa de Trainee 2027.A oportunidade oferece salário mensal de R$ 10 mil e atuação presencial em Recife, em Pernambuco, ou Fortaleza, no Ceará. As inscrições ficam abertas até 3 de novembro de 2026.Podem participar candidatos de qualquer curso superior, nas modalidades bacharelado, licenciatura ou tecnólogo, desde que a conclusão da graduação tenha ocorrido ou esteja prevista entre dezembro de 2022 e dezembro de 2027.O programa prevê uma imersão em diferentes áreas da empresa, incluindo planejamento, gestão de pessoas, logística, vendas, marketing e serviços financeiros. Durante a jornada, os participantes terão contato com fundadores, sócios e lideranças da companhia. Foto: Divulgação Quais são os benefícios oferecidos?Além da remuneração, o programa da Praso inclui benefícios como planos de saúde e odontológico, seguro de vida, auxílio-mobilidade, alimentação, refeição e saldo livre em cartão.A empresa também oferece acesso a serviços de bem-estar, como suporte psicológico e nutricional, além de benefícios relacionados ao Sesc.Outro diferencial divulgado pela startup é a possibilidade de participação futura no quadro societário por meio de um programa de stock options, conforme os critérios da empresa. Como se candidatar às vagas de trainee?Os interessados devem consultar os canais oficiais de recrutamento de cada empresa para conferir os requisitos, os prazos e as etapas de seleção.No caso da Praso, as inscrições podem ser feitas pelo site oficial do Programa de Trainee 2027, até 3 de novembro. O processo inclui inscrição, testes on-line, vídeo-entrevista, estudo de caso e painel com lideranças.Antes de enviar a candidatura, vale conferir a data de formação exigida, a necessidade de experiência profissional, o modelo de trabalho e a disponibilidade para mudança de cidade.

  •  

Ação da WEG cai 4,6% após balanço do 3º tri

A ação da WEG se desvalorizava nesta quarta-feira (21) após o grupo publicar um desempenho, segundo analistas, abaixo do esperado para o terceiro trimestre.

Às 11h, os papéis se desvalorizavam 4,6% a R$ 46,53, a maior queda do índice Ibovespa. No acumulado do ano, as ações da WEG mostram queda de cerca de 3,6%.

A fabricante de motores elétricos e equipamentos de geração de energia teve lucro líquido de R$ 1,67 bilhão no terceiro trimestre, crescimento de 1% sobre o desempenho de um ano antes, segundo balanço divulgado antes da abertura do mercado nesta quarta-feira.

A companhia apurou um resultado operacional medido pelo lucro antes de juros, impostos, depreciação e amortização (Ebitda) de R$ 2,35 bilhões para o período, expansão de 3,1% ano a ano.

Analistas esperavam lucro líquido de R$ 1,71 bilhão e Ebitda de R$ 2,40 bilhões no período, de acordo com dados da LSEG.

Segundo a UBS BB, a reação negativa do mercado ocorre devido a uma queda da margem Ebitda mais forte que a esperada, já que o mercado havia antecipado recuo de 0,4 ponto percentual.

A WEG teve margem Ebitda de 21,6% no terceiro trimestre, recuo de 0,6 ponto percentual. A companhia citou como fatores o aumento nos custos de matérias-primas como cobre, além de um câmbio desfavorável e impactos das tarifas de importação implementadas pelos Estados Unidos.

Já os analistas da Citi destacaram que tanto o Ebitda como o lucro líquido ficaram cerca de 1% abaixo do esperado.

A empresa teve receita líquida de R$ 10,86 bilhões, expansão de 5,7% na comparação anual, ante expectativa média do mercado de faturamento de R$ 10,92 bilhões, segundo a LSEG.

A receita cresceu 1,8% no mercado interno e 8,3% no externo. Atualmente, o faturamento no Brasil representa 37,5% da receita do grupo, enquanto o mercado externo é responsável por 62,5%.

A WEG citou no balanço que o desempenho internacional foi “sustentado pela boa demanda por produtos e serviços nos principais segmentos de atuação, apesar do impacto da valorização do real no período”.

Para a equipe de analistas do Santander liderada por Lucas Barbosa, o grupo apresentou um resultado sólido de rentabilidade apesar das despesas com pessoal mais elevadas e do impacto das tarifas dos EUA.

A WEG disse que investiu R$ 905,4 milhões em modernização e expansão de capacidade produtiva no trimestre, acima dos R$ 672,6 milhões do terceiro trimestre de 2025. Do total, 39,8% foram destinados às unidades produtivas no Brasil e o restante ao exterior.

A empresa anunciou anteriormente que prevê investir em 2026 cerca de R$ 3,54 bilhões, acima do nível de 2025.

  •  

Piloto da TAP ‘aterra’ na promoção imobiliária com projetos residenciais sob os céus do Grande Porto


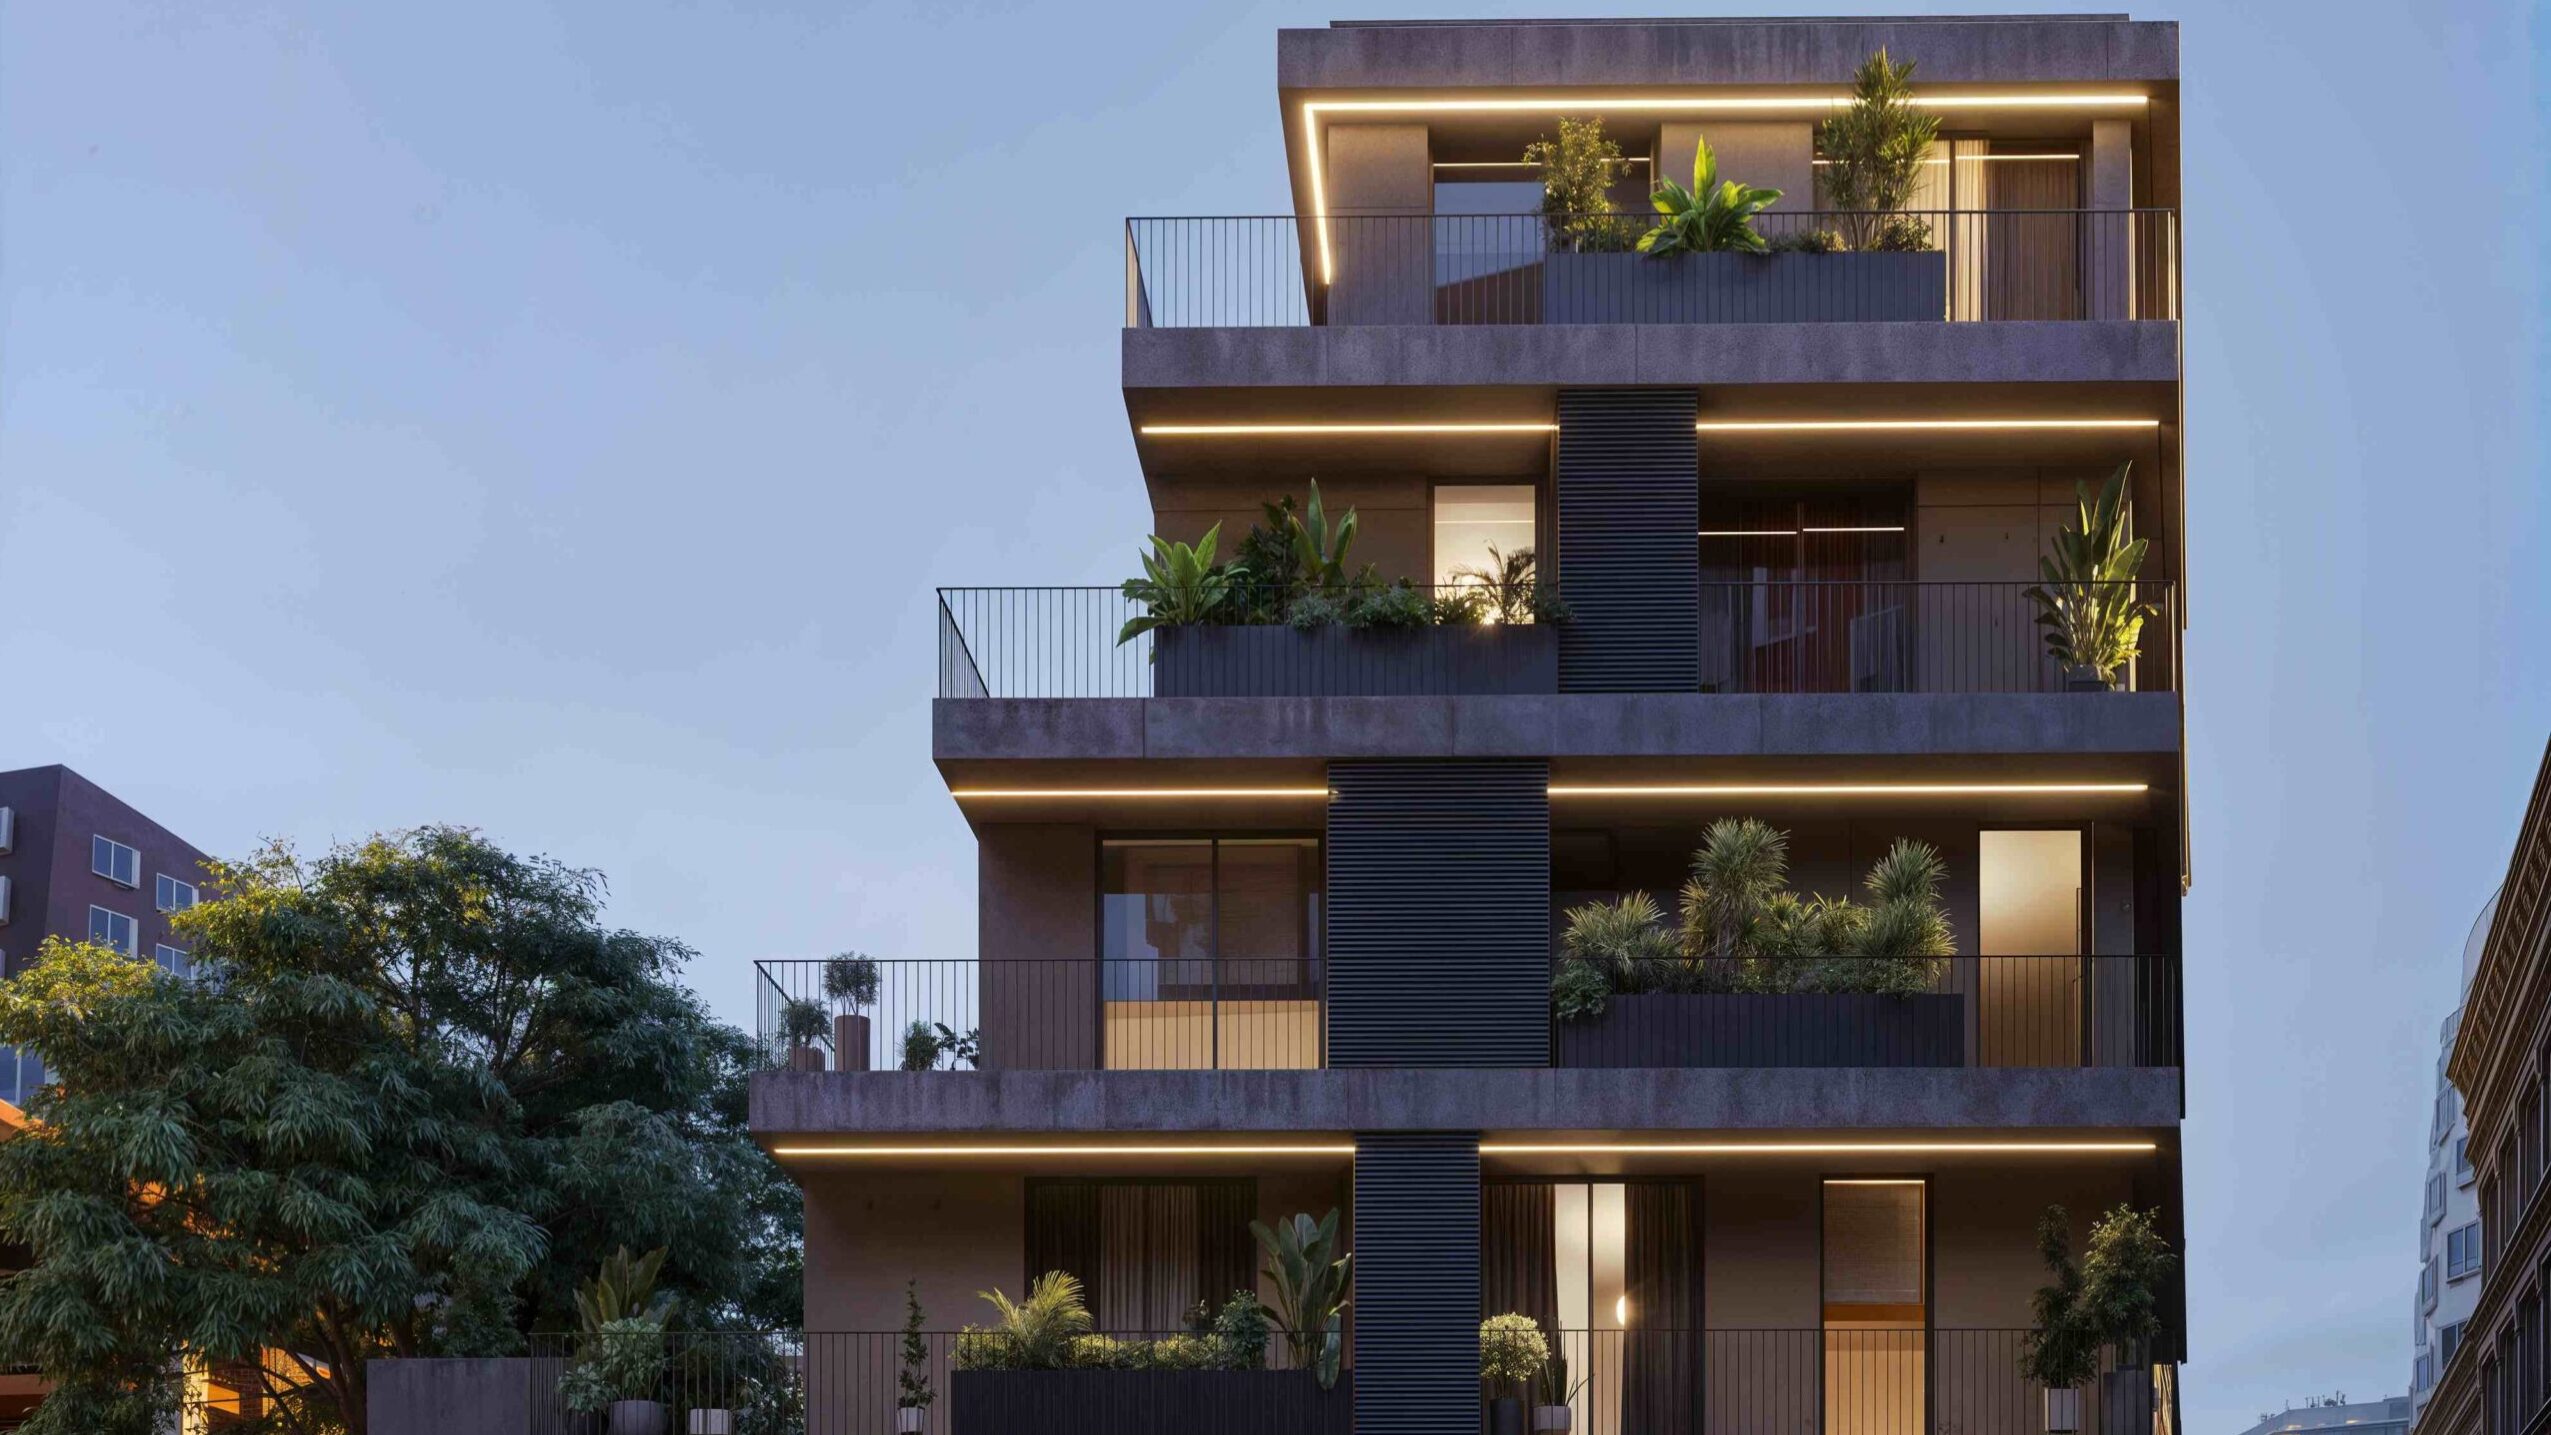
Josué Sousa, piloto de linha aérea na TAP, herdou o gosto pelo setor imobiliário do avô e de um tio, ambos com experiência na construção, tendo-se dedicado à compra, renovação e venda de imóveis durante vários anos. O empresário estreia-se agora com a promoção imobiliária de um empreendimento de sete apartamentos em Matosinhos Sul avaliados em 2,7 milhões de euros. Edifício deverá estar pronto a habitar em 2028.

O projeto imobiliário “Ernesto Urban”, sob a marca VARD Properties, é a estreia do piloto da TAP neste segmento do mercado depois de ter começado, em 2019, a comprar e renovar apartamentos em Matosinhos e em Vila Nova de Gaia.

Empreendimento em Matosinhos Sul21 outubro, 2026

“O Ernesto Urban é o primeiro passo de uma marca que queremos fazer crescer de forma sustentada“, começa por assinalar Josué Sousa, empresário que divide o tempo entre a aviação e as áreas têxtil e imobiliária.

Com vistas para o mar nos pisos superiores, o empreendimento contempla seis apartamentos T1 e um T2, com áreas interiores entre 49,87 e 88,52 metros quadrados. Com preços entre os 295 mil e os 575 mil euros, o “Ernesto Urban” tem já duas frações T1 vendidas, segundo o empresário.

Josué Sousa prepara já um segundo projeto residencial em Espinho, de onde é natural, com o início da construção previsto para 2027.

  •  

Justiça de SP aprova recuperação judicial do grupo Casas Bahia

A Justiça de São Paulo aprovou a recuperação judicial do Grupo Casas Bahia e de outras nove empresas ligadas à varejista.

A decisão, da 2ª Vara de Falências e Recuperações Judiciais, mantém a suspensão das execuções contra o grupo e estabelece prazo de 30 dias para a apresentação de documentos pendentes, sob pena de revogação do deferimento.

O Grupo Casas Bahia entrou com o pedido de recuperação judicial em 16 de agosto, informando dívidas de R$ 17,3 bilhões, das quais R$ 16,4 bilhões são quirografárias, ou seja, sem garantia real.

Na ocasião, a companhia afirmou enfrentar “a pior crise financeira desde a sua fundação”, atribuindo as dificuldades à alta dos juros, à perda de poder de compra das famílias e ao aumento da inadimplência, entre outros fatores.

A Justiça considerou que o grupo cumpre os requisitos para avançar com a recuperação judicial, apesar da documentação pendente.

Entre elas estão a ausência de demonstrações de fluxo de caixa de 2023 de quatro empresas, a falta de projeções financeiras individualizadas e a necessidade de atualização da relação de credores.

“Não se trata, portanto, de deficiência documental grave e absoluta, mas de questões individualizadas”, afirma a decisão, ao considerar que as inconsistências podem ser corrigidas durante o processo.

O laudo pericial apresentado no início de outubro havia constatado pressão sobre o caixa da companhia, queda de 40,5% no valor dos estoques entre abril e agosto e redução de 4.647 pessoas no quadro de funcionários ao longo daquele mês.

Apesar das dificuldades, a perícia confirmou que as atividades da varejista continuavam em funcionamento, incluindo lojas físicas, centros de distribuição e canais digitais.

A Justiça também manteve o período de suspensão das execuções, de 180 dias, contado a partir de 19 de agosto, quando foi concedida a tutela cautelar. A decisão permite o avanço da recuperação judicial, mas o plano ainda precisa ser aprovado pelos credores.

Pedidos de recuperação judicial em 2024 atingem maior patamar em quase 20 anos


  •  

Nome negativado pode financiar imóvel? Entenda as possibilidades

Comprar um imóvel com financiamento envolve alguns procedimentos financeiros, e um dos principais é a análise de crédito. Pessoas com o nome negativado, na maioria das vezes, não conseguem aprovação para financiamentos ou empréstimos em bancos. Mas há opções no mercado para quem quer financiar um imóvel e possui o nome negativado, como o Financiamento Flex da MRV. O serviço da construtora é menos burocrático e mais flexível, com exigências específicas e variadas formas de pagamento.

Para a maioria das pessoas que não possuem o valor total para comprar um apartamento à vista, financiar o imóvel é uma opção para concretizar a aquisição. Só que, para dar acesso a financiamento, os bancos tradicionais avaliam a vida financeira do comprador para aprovar ou não a liberação do crédito.

Essas instituições financeiras consultam e avaliam o histórico do cliente em relação a pagamentos pendentes e restrições. Dessa forma, pessoas com pendências em seu nome são avaliadas como menos capazes de honrar seus compromissos e, por consequência, potencialmente apresentam risco para os credores.

Saiba o que faz uma pessoa ter o nome negativado e quais as opções para financiar um imóvel nessa situação com a MRV.

O que significa estar com o nome negativado?

Ter o nome com restrições ou negativado é quando uma pessoa física está com o CPF em status de inadimplência junto aos órgãos de proteção ao crédito, como Serasa e SPC. Essa restrição funciona como um alerta para o mercado de que, financeiramente, fazer negócios com essa pessoa pode ser arriscado.

Isso pode acontecer de algumas formas:

  • Nome inserido em cadastro de devedores: quando o indivíduo deixa de pagar alguma conta ou compra;
  • Restrições no Banco Central: se o indivíduo passou um cheque sem fundo, o seu nome poderá ser registrado no Cadastro de Emitentes de Cheques sem Fundos (CCF);
  • Dívidas com a Receita Federal ou INSS: quando o indivíduo não paga algum imposto federal ou tem problemas com a declaração do Imposto de Renda;
  • Dívidas com estados ou municípios: não pagamento de impostos estaduais ou municipais.

É possível realizar essa consulta sobre dívidas no seu CPF gratuitamente no site da Serasa. Para saber se você possui pendências com a Receita Federal, confira na página do gov.br. Já as restrições no Banco Central podem ser verificadas no Registrato, no site da instituição.

É possível comprar um imóvel com o nome negativado?

Historicamente, a restrição no CPF era uma barreira para quem tentava aprovar um financiamento habitacional. Hoje, no entanto, o cenário do mercado imobiliário passou a admitir exceções por meio de análises de crédito individuais e modalidades de parcelamento direto com construtoras, como a MRV, que avaliam a capacidade financeira do comprador além do histórico restritivo.

Ainda que a aprovação seja viável em condições específicas, o comprador precisa atentar para o custo dessa operação. Como o risco assumido pelas instituições e credores é maior, as taxas de juros ou as exigências de entrada podem ser reajustadas para compensar a operação.

Como funciona o Financiamento Flex da MRV?

Criado para simplificar a aquisição de imóveis e atender compradores que buscam processos mais ágeis, o Financiamento Flex da MRV é uma modalidade de crédito direto com a construtora que elimina a intermediação bancária e suas exigências tradicionais.

O modelo é estruturado para quem tem renda familiar a partir de R$ 5 mil e busca imóveis com padrão diferenciado e localizações estratégicas nas grandes cidades, dispensando a figura do fiador ou avalista.

A dinâmica do plano é dividida em etapas claras ao longo da jornada do comprador:

  • Sinal reduzido: entrada facilitada a partir de apenas 5% do valor total do imóvel.
  • Fase de obras: pagamento de 30% a 40% do valor do apartamento, parcelado de forma ajustável durante o período de construção.
  • Saldo remanescente: financiamento do valor restante diretamente com a MRV em até 144 parcelas (12 anos), com processo simplificado e foco na flexibilidade para autônomos e profissionais sem comprovação rígida de renda.

A renegociação e a quitação prévia das dívidas continuam sendo as estratégias mais recomendadas, do ponto de vista da saúde financeira, antes de assumir um compromisso de longo prazo.

Porém, para quem tem urgência de adquirir moradia ou quer aproveitar uma oportunidade de mercado imediata, o financiamento e a análise flexível da MRV tornam o sonho da casa própria um objetivo possível sem a necessidade de esperar o encerramento de todo o processo de regularização.

  •  

Tesla e SpaceX juntas? Musk admite fusão que juntaria negócios avaliados em €3 biliões

Elon Musk revelou que a Tesla e a SpaceX estão a estudar uma fusão. As duas empresas valem, juntas, dez vezes o PIB português. A operação poderia reforçar o controlo de Musk sobre a Tesla: atualmente, o empresário controla cerca de 84% dos votos na SpaceX, graças a ações com direitos de voto reforçados, mas apenas cerca de 20% na fabricante automóvel, segundo o FT

  •  

Romi registra lucro líquido de R$ 42,7 milhões no 3º trimestre

A Romi disse na noite de terça-feira (20) que o lucro líquido para o terceiro trimestre de 2026 totalizou R$ 42,7 milhões, representando um aumento de 56,1% em comparação ao ano anterior, conforme comunicado ao mercado.

Já o lucro líquido ajustado caiu 74,6% em comparação ao ano anterior, para R$7,0 milhões.

A fabricante de máquinas-ferramentas e equipamentos para processamento de plástico disse que o Ebitda (lucro antes de juros, impostos, depreciação e amortização) para o mesmo período foi de R$ 28,8 milhões, 24% abaixo do registrado no mesmo período de 2025.

Em termos ajustados o Ebitda do terceiro trimestre recuou 73,2% em comparação ao ano anterior, para R$ 10,2 milhões.

A receita operacional líquida somou R$ 257,1 milhões, uma queda de 26,4% em relação ao mesmo período do ano anterior.

A companhia informou que o Ebitda e o lucro líquido encontram-se ajustados referentes ao ajuste da AVP (Ajuste a Valor Presente), reconhecimento do impacto do empreendimento Vila Romi Residence, empreendimento Adara e processo previdenciário.

A entrada de pedidos no terceiro trimestre totalizou R$ 421,5 milhões, um crescimento de 8,5% em relação ao ano anterior, com destaque para a subsidiária alemã B+W cuja carteira avançou 41,5%, quando comparada ao mesmo período de 2025, disse a Romi.

  •  

Fusão da SpaceX e Tesla pode criar gigante de 3,5 biliões de dólares. Qual é o plano de Musk?


A eventual fusão entre a gigantes SpaceX e a Tesla poderá dar origem a uma das maiores empresas tecnológicas do mundo, reunindo negócios que vão dos automóveis elétricos aos foguetões, passando pelos satélites, pela robótica e pela inteligência artificial (IA). A operação juntaria duas empresas avaliadas em cerca de 3,5 biliões de dólares (ou 3,5 trillions, no original em inglês), com potencial para explorar sinergias em áreas estratégicas para Elon Musk.

A possibilidade de unir as duas empresas não é nova, mas ganhou outra dimensão esta terça-feira. O Financial Times (FT) noticiou que ambas constituíram comités especiais para analisar uma eventual fusão, enquanto Musk manifestou publicamente o seu apoio à operação, embora tenha ressalvado que ainda não há acordo sobre os termos nem garantias de que venha a concretizar-se.

“Acho que seria uma boa ideia? Sim. Mas, no final de contas, os acionistas têm de apoiar esta iniciativa”, afirmou o empresário, acrescentando que, enquanto presidente executivo das duas empresas, não pode participar nas discussões. Musk considera que “há muitas vantagens em combinar as duas empresas”, apontando oportunidades de colaboração no desenvolvimento de inteligência artificial, na conceção de chips e na robótica.

Uma avaliação conjunta de 3,5 biliões de dólares

A dimensão financeira da operação ajuda a perceber a (grande) ambição do projeto. Com base nas cotações de fecho de terça-feira, a SpaceX, que entrou para o Nasdaq apenas em junho passado, está avaliada em cerca de 2,01 biliões de dólares, enquanto a capitalização bolsista da Tesla ronda os 1,48 biliões. Somadas, as duas empresas atingem aproximadamente 3,5 biliões de dólares, um valor que colocaria o grupo combinado entre as maiores cotadas do mundo, acima da Amazon, mas abaixo de empresas como a Nvidia, a Apple, a Microsoft e a Alphabet, de acordo com as avaliações de mercado atuais.

O valor conjunto, contudo, não corresponde necessariamente ao preço de uma eventual fusão. A capitalização bolsista resulta do valor de mercado das ações de cada empresa, enquanto os termos de uma operação desta dimensão terão de determinar a participação que os acionistas de cada uma receberão na nova estrutura. A relação de troca entre ações, eventuais prémios e a forma como os negócios serão avaliados poderão alterar a distribuição do capital e o valor atribuído à empresa resultante.

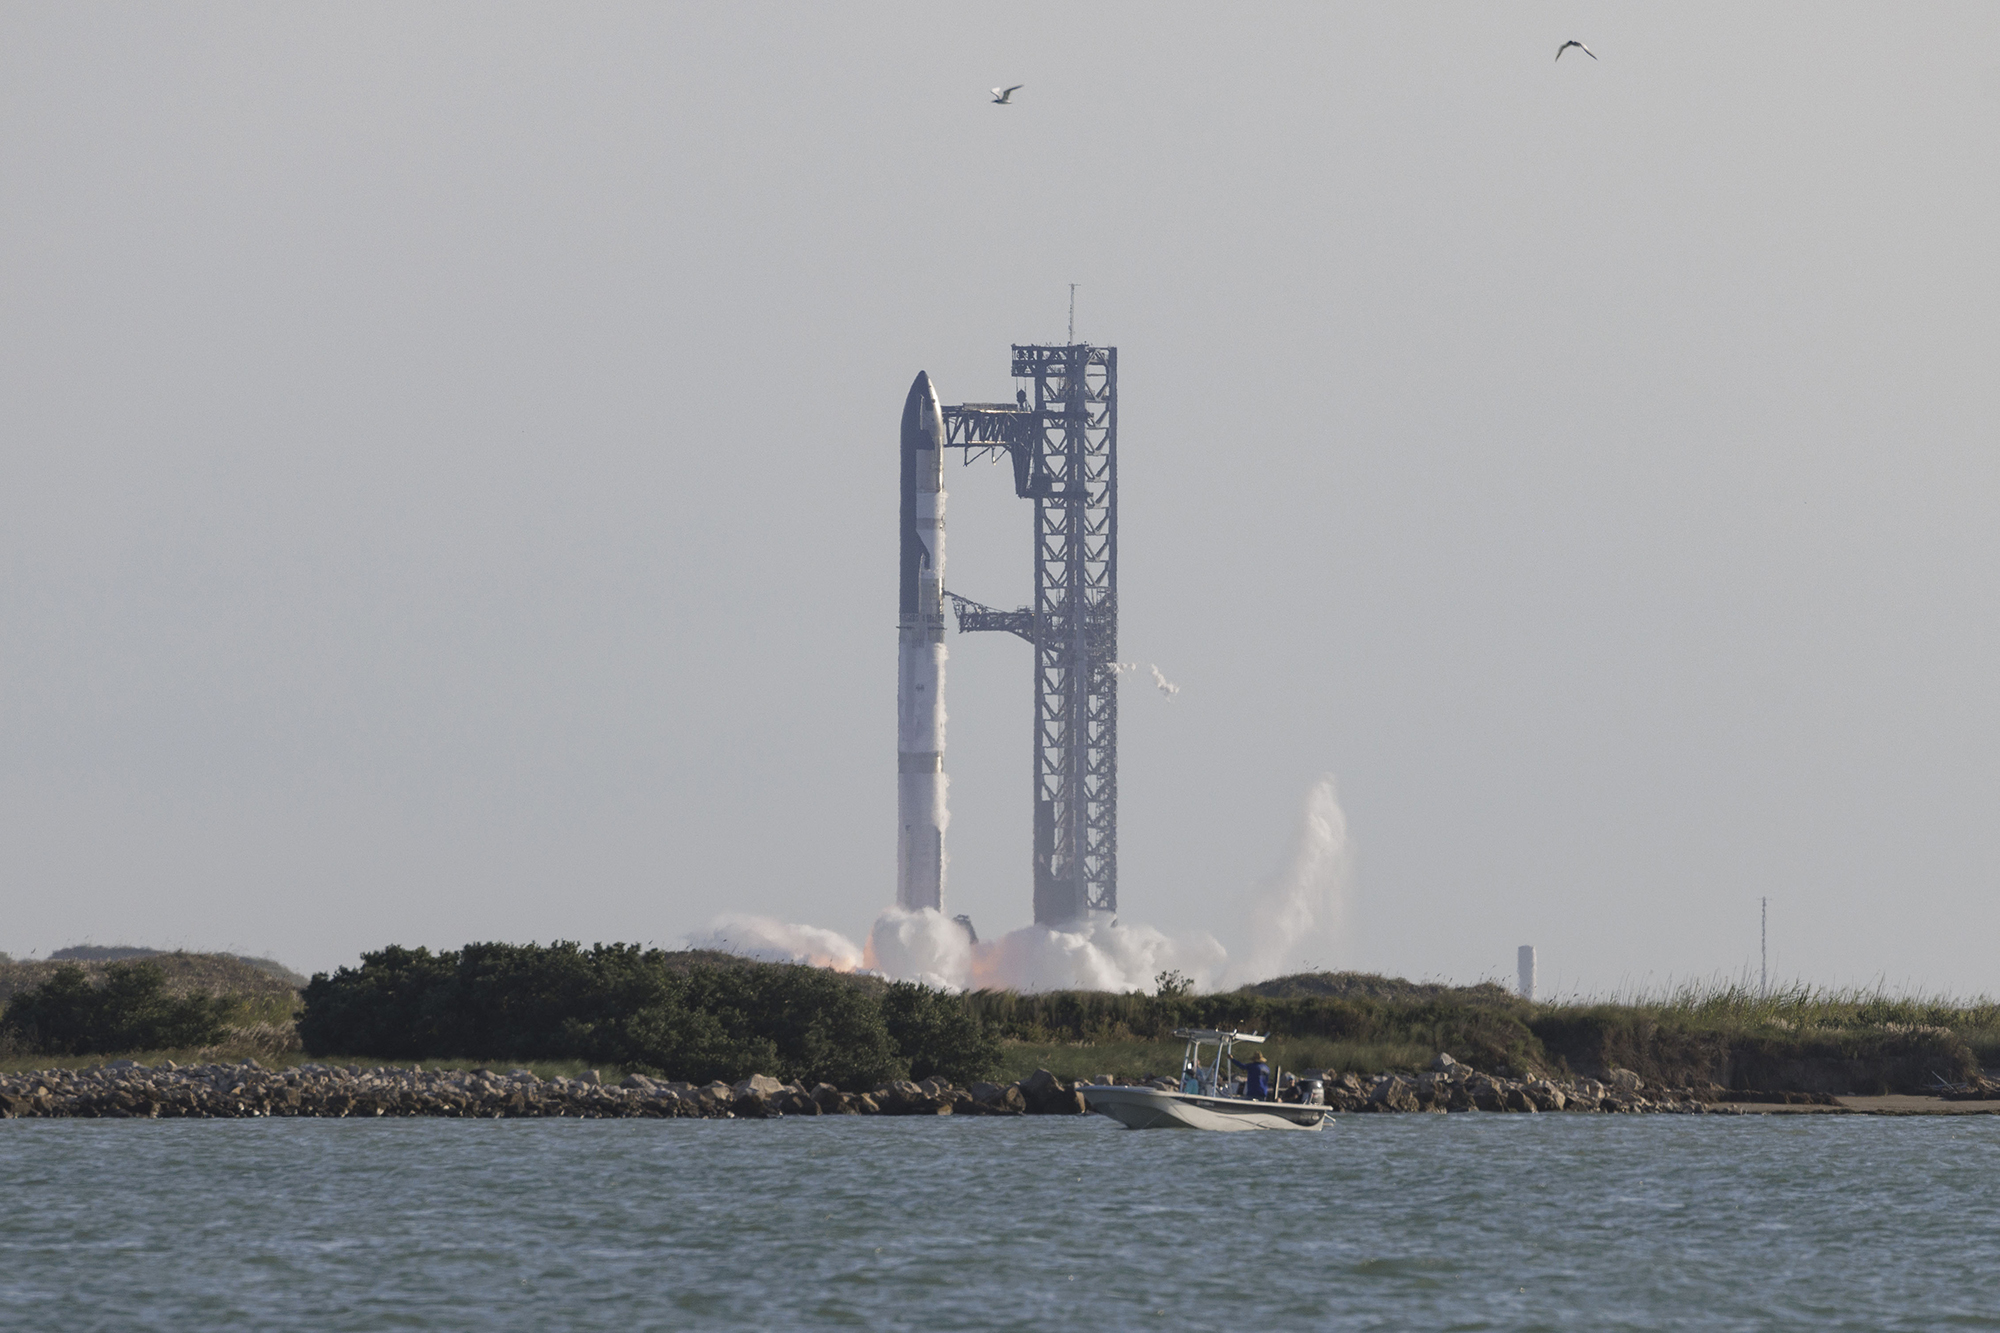
The SpaceX ‘Starship’ rocket takes off from the company’s Starbase facility in Boca Chica, Texas, USA, 19 November 2024. This is the company’s sixth test flight attempt to test the ‘Starship’ rocket and the second time that SpaceX is attempting to catch the rocket booster during landing. EPA/MICHAEL GONZALEZEPA/MICHAEL GONZALEZ

O FT estima que a entidade combinada poderá reunir mais de 155 mil trabalhadores e gerar receitas anuais na ordem dos 153 mil milhões de dólares. Para além da escala, a operação permitiria juntar atividades com perfis muito diferentes, desde a produção automóvel e o armazenamento de energia até aos serviços de internet por satélite, aos lançamentos espaciais e à infraestrutura de computação para inteligência artificial.

A avaliação reflete também as expectativas em torno dos negócios que Musk pretende desenvolver nos próximos anos. No caso da Tesla, os investidores não estão apenas a avaliar as vendas de automóveis elétricos, mas também as perspetivas associadas aos robotáxis, à condução autónoma e aos robôs humanoides Optimus. Na SpaceX, a expansão da Starlink e a entrada cada vez mais expressiva no negócio da inteligência artificial estão a ampliar o alcance da empresa para lá dos foguetões e dos serviços de lançamento.

A inteligência artificial aproxima os dois negócios

A IA é um dos principais pontos de ligação entre as empresas. A SpaceX tem vindo a reforçar a sua atividade em computação e serviços de IA, enquanto a Tesla procura aplicar esta tecnologia aos veículos autónomos, à robótica e à automatização industrial.

Os resultados do terceiro trimestre da SpaceX ilustram esta transformação. A empresa registou receitas de 14,6 mil milhões de dólares, mais 161% do que no período homólogo, e um lucro líquido de 4,4 mil milhões. A divisão de inteligência artificial, designada Super Intelligence, gerou 7,6 mil milhões de dólares em receitas, tornando-se a maior atividade da empresa em volume de negócios nesse trimestre. A área de conectividade, que inclui a Starlink, contribuiu com 5,2 mil milhões de dólares, enquanto o negócio espacial gerou 1,8 mil milhões, segundo dados divulgados pela empresa e noticiados pela Reuters.

Estes números ajudam a explicar por que razão a aproximação à Tesla poderá fazer sentido. A SpaceX dispõe de capacidade de computação e de uma rede global de satélites, enquanto a Tesla desenvolve sistemas autónomos, baterias, soluções de armazenamento de energia e tecnologias de fabrico. A partilha de recursos poderá acelerar projetos que dependem de investimento intensivo em tecnologia e infraestrutura.

Uma das iniciativas já anunciadas em conjunto é a Terafab, um projeto de fabrico de semicondutores e computação para inteligência artificial destinado a responder às necessidades dos veículos autónomos, dos robôs Optimus e dos centros de dados associados aos negócios de Musk. A produção em volume está apontada para o final de 2028.

A colaboração poderá estender-se ainda à utilização da conectividade da Starlink nos robotáxis e noutros sistemas autónomos, assim como ao aproveitamento das baterias e das soluções de armazenamento da Tesla para responder às necessidades energéticas dos centros de dados. A experiência industrial da fabricante automóvel na automatização de fábricas poderá, por sua vez, contribuir para aumentar a escala da produção de veículos espaciais.

Investimento elevado e riscos financeiros

A dimensão dos investimentos necessários para concretizar esta estratégia constitui, contudo, um dos principais desafios. Apesar do crescimento das receitas e dos lucros no terceiro trimestre, a SpaceX registou despesas de investimento de 19,6 mil milhões de dólares no período e prevê gastar entre 35 mil milhões e 40 mil milhões no trimestre em curso. Grande parte deste esforço está associada à expansão da infraestrutura de IA.

A fusão poderá facilitar a partilha de recursos financeiros e de serviços, reduzir custos administrativos e permitir que o capital seja aplicado nos projetos considerados prioritários. Mas a união não elimina as necessidades de financiamento: concentra numa única estrutura negócios que exigem investimentos avultados e cujos resultados dependem da concretização de objetivos tecnológicos ambiciosos.

Os acionistas da Tesla passariam a estar expostos aos resultados da atividade espacial e da infraestrutura de IA da SpaceX, enquanto os investidores desta última ganhariam acesso aos negócios de automóveis, energia, condução autónoma e robótica da fabricante. A diversificação poderá abrir oportunidades, mas também aumentará a exposição a riscos técnicos, comerciais e regulatórios que nem sempre estão relacionados entre si.

Além disso, o peso crescente da inteligência artificial na estratégia de Musk levanta questões sobre o retorno dos investimentos. A construção de centros de dados, o desenvolvimento de chips e a expansão da capacidade de computação exigem avultados recursos antes de todos os projetos atingirem maturidade comercial. O crescimento das receitas da SpaceX demonstra a dimensão da oportunidade, mas não garante que o investimento futuro gere retornos proporcionais ao capital aplicado.

Musk pode reforçar o controlo sobre o grupo

A eventual fusão poderá ter também consequências para a estrutura de poder dentro das empresas. Musk detém cerca de 85% dos direitos de voto da SpaceX, através de ações com direitos de voto reforçados, mas tem uma participação de cerca de 20% na Tesla. Uma operação que combine as duas empresas poderá alterar significativamente o equilíbrio acionista e reforçar a sua influência sobre o grupo resultante.

Segundo estimativas citadas pela Reuters, a participação de Musk nos direitos de voto da empresa combinada poderá atingir cerca de 57% a 58%, dependendo da relação de troca de ações escolhida. Não existe, contudo, qualquer rácio acordado entre as duas empresas, pelo que estes valores representam apenas cenários indicativos.

Elon Musk é o homem mais rico do mundo e prepara-se para criar uma das maiores empresas do planeta.Lusa

A governação constitui, por isso, uma questão central. Musk lidera ambas as empresas e tem interesses diretos na operação, razão pela qual afirmou não participar nas discussões. Os comités especiais de administradores independentes terão de analisar os termos e avaliar se a fusão corresponde aos interesses dos acionistas.

A aprovação dos investidores da Tesla será outro obstáculo. Musk reconheceu que será necessário obter o apoio de uma maioria de todas as ações, e não apenas da maioria dos votos expressos, o que torna a participação dos acionistas particularmente relevante. A operação poderá ainda enfrentar um escrutínio regulatório acrescido: a SpaceX mantém contratos com o Governo norte-americano, incluindo nas áreas da defesa e da exploração espacial, enquanto a Tesla tem uma presença industrial importante na China.

A combinação destes interesses poderá levantar questões de segurança nacional e de acesso a tecnologias estratégicas, tanto nos Estados Unidos como noutros mercados. A complexidade da operação não se limita, assim, à avaliação financeira, sendo que será necessário conciliar atividades sujeitas a enquadramentos regulatórios distintos e demonstrar que as sinergias justificam os riscos adicionais assumidos pelos investidores.

Por agora, a fusão continua em fase de análise. A dimensão dos negócios de Musk e a crescente sobreposição entre as suas estratégias de IA, robótica, energia e infraestrutura espacial tornam a operação plausível do ponto de vista industrial. Mas, para os acionistas, a questão decisiva será perceber se a concentração destes ativos cria valor suficiente para compensar os custos, os riscos financeiros e as dificuldades de execução de um projeto desta escala.

  •  

AT&T lucra mais que o esperado no 3º trimestre e eleva projeção anual

A AT&T teve lucro ajustado por ação de US$ 0,65 no terceiro trimestre, acima do consenso de analistas consultados pela FactSet (US$ 0,60).

A receita do período avançou 5,3% em relação a um ano antes, para US$ 32,3 bilhões, também superando a estimativa do mercado (US$ 31,69 bilhões).

Em balanço divulgado nesta quarta-feira, a empresa elevou sua projeção para 2026, citando o crescimento contínuo de clientes de telefonia pós-paga e internet.

A companhia ampliou as adições no pós-pago no período e registrou um recorde de novos clientes – residenciais e corporativos – em seus serviços de internet. Com isso, lucro ajustado e receita ficaram acima das estimativas de Wall Street.

“Estamos ampliando relacionamentos valiosos com clientes à medida que mais casas e empresas escolhem a AT&T para todas as suas necessidades avançadas de conectividade, tanto de internet quanto de mobilidade”, disse o presidente-executivo John Stankey.

Para o ano, a AT&T passou a projetar lucro ajustado por ação de cerca de US$ 2,40, acima da faixa anterior, de US$ 2,25 a US$ 2,35. Analistas consultados pela FactSet projetam US$ 2,34.

A empresa manteve a projeção de investimentos de capital entre US$ 23 bilhões e US$ 24 bilhões em 2026, mas sinalizou que o patamar deve diminuir mais adiante, ao indicar uma faixa de US$ 22 bilhões a US$ 23 bilhões por ano em 2027 e 2028.

No trimestre, o lucro por ação de operações continuadas foi de US$ 0,13, ante US$ 1,29 um ano antes.

O resultado foi pressionado por uma baixa contábil sem efeito caixa ligada ao negócio de telefonia móvel no México – que a companhia planeja vender – e por custos de desligamento de funcionários.

No mesmo período do ano anterior, o desempenho foi favorecido por um ganho com a venda de uma participação na DirecTV.

As vendas do segmento de conectividade avançada subiram 7,2%, para US$ 29,48 bilhões, impulsionadas pelo avanço de assinantes de serviços móveis no varejo em categorias ainda pouco exploradas e em contas convergentes, além de reajustes de preços, parcialmente compensados por descontos.

As receitas legadas caíram 25%, para US$ 1,52 bilhão, refletindo menor demanda à medida que a empresa desativa sua rede baseada em cobre.

Na América Latina, a receita cresceu 13%, para US$ 1,24 bilhão.

Na semana passada, a AT&T anunciou acordo para vender seu negócio de telefonia móvel no México – que compõe todo o segmento latino-americano – à Grupo Televisa e à Fintech Holdings, por US$ 2 bilhões em caixa no fechamento.

Em termos operacionais, a AT&T adicionou 379 mil assinantes líquidos de telefonia pós-paga no trimestre, praticamente em linha com a estimativa do mercado. A taxa de cancelamento foi de 0,9%.

A empresa também somou 769 mil clientes – residenciais e corporativos – em internet, um recorde trimestral, incluindo 442 mil em fibra óptica e 327 mil em internet fixa sem fio.

Os números são divulgados em meio ao avanço da SpaceX como potencial competidora das grandes operadoras.

A empresa de Elon Musk assinou no mês passado um acordo de US$ 8 bilhões para comprar licenças de espectro celular da gestora Grain Management e afirmou que pretende expandir o Starlink para além da banda larga, movimento que pode elevar a concorrência com AT&T, Verizon e T-Mobile.

Às 7h54 (de Brasília), as ações da AT&T caíam 2,1% no pré-mercado de Nova York.

  •  

Associação de restaurantes processa Keeta sobre compra intermediada

A ANR (Associação Nacional de Restaurantes) protocolou uma ação civil pública contra a Keeta, subsidiária da chinesa ​Meituan, na Justiça de São Paulo contestando o modelo de ​compra intermediada adotado pela companhia de delivery no Brasil.

A organização cobra a suspensão imediata da prática em estabelecimentos que não autorizaram expressamente sua inclusão no aplicativo da Keeta, além da proibição do modelo de operação no país.

Segundo a entidade, a compra intermediada consiste na inclusão de restaurantes na plataforma da Keeta sem autorização prévia, seguida do envio de um entregador ou comprador ao estabelecimento para adquirir os produtos diretamente no balcão e entregá-los ao consumidor.

“Quando a Keeta ⁠coloca uma operação dessa, o vendedor nem ​sabe o que está acontecendo na operação dele. Os gestores de restaurantes não sabem que uma ​venda presencial de balcão, na verdade, seria uma venda para a Keeta”, disse Erik Momo, presidente do conselho ⁠da ANR, em entrevista à Reuters.

Na visão da ANR, a ⁠compra intermediada pode violar a liberdade comercial dos restaurantes, configurar concorrência desleal e comprometer ​a ‌relação entre os estabelecimentos e seus clientes.

“Recorrência é algo fundamental para um restaurante sobreviver. O proprietário tem que ter ⁠gestão sobre aquilo que está no cardápio, do item que está vendendo, do preço que está praticando, a qualidade da entrega e etc”, disse o presidente do conselho da ANR.

“Se eu (como proprietário) passo tudo para esse intermediário e eu perco esse controle todo, eu estou entrando num risco ‌do ⁠meu negócio deixar de ‌existir sem eu saber.”

A entidade busca a suspensão da prática, propondo uma maior colaboração da Keeta com o setor, citando como exemplo o iFood, que pertence ao grupo holandês de investimentos Prosus, ⁠e a 99, da chinesa DiDi Global, que possuem parcerias ⁠com a entidade.

“Nosso pedido é que eles suspendam essa prática. Ela é prejudicial para o consumidor, porque ele não entende o que está acontecendo; ‌e é prejudicial para o restaurante, porque ele acaba vendendo algo que não está na previsão dele”, disse Momo.

Procurada pela Reuters, a Keeta, que iniciou operações no Brasil em 2025, informou que não tinha recebido nenhuma notificação judicial sobre o assunto.

Sobre a modalidade de compra intermediada, a empresa disse que é uma “ferramenta local desenvolvida como ‌um piloto para ampliar o acesso dos consumidores a opções de restaurantes que ainda não estão integrados à plataforma da Keeta, em um contexto em que o mercado está bloqueado por contratos de exclusividade que impedem muitos ⁠estabelecimentos de escolher livremente sua plataforma de delivery”.

“A compra intermediada…trata-se de uma iniciativa desenvolvida especificamente para o Brasil e que opera em conformidade com todas as leis e regulamentações locais aplicáveis”, disse a Keeta em nota.

A Keeta iniciou suas ​operações no Brasil há pouco mais de um ano. E a 99, da também chinesa DiDi Global, retomou sua operação ​no setor de delivery em 2025.

Desde então as empresas têm expandido velozmente suas operações no país, embora a líder do setor siga sendo a iFood.

Em setembro, o Tribunal do Cade (Conselho Administrativo de Defesa Econômica) determinou necessidade de mais investigação da autoridade concorrencial sobre o setor de delivery ‌no Brasil.

  •  

GPA inicia execução de plano de reestruturação após homologação judicial

O GPA informou na terça-feira (20) que a Justiça publicou ​a sentença de homologação de seu ​plano de recuperação extrajudicial, dando início aos prazos para a reestruturação de dívida do varejista alimentar.

A sentença proferida em 7 de outubro pelo Juízo da 3ª Vara de Falências e Recuperações Judiciais do Foro Central Cível da Comarca de São Paulo, Estado de São Paulo, ⁠foi publicada na véspera ​no DJEN (Diário de Justiça Eletrônico Nacional).

De acordo com o ​GPA, a data de publicação da sentença constitui a data de ⁠homologação para fins do plano, a ⁠partir da qual passam a correr, entre outros, o ​prazo ‌até 30 dias corridos para a disponibilização dos novos recursos ⁠pelos credores que optaram por aportá-los, observadas as condições precedentes do plano.

Após a publicação, também entram em vigor os prazos de até 30 dias ‌para ⁠o aditamento dos ‌instrumentos originais pelos credores titulares de créditos em moeda estrangeira que tenham feito essa opção e de até 60 dias para a ⁠emissão e entrega das novas debêntures ⁠emissão A e das novas debêntures Emissão B, conforme cláusula do plano.

O GPA detalhou ‌que, para viabilizar a emissão e a entrega das novas debêntures em substituição aos títulos atualmente detidos pelos credores, a B3 seguirá com os procedimentos de bloqueio dos títulos representativos dos créditos ‌sujeitos – mercado de capitais, quais sejam, as debêntures da 18ª e da 20ª emissões da companhia e os CRI (Certificados de Recebíveis Imobiliários) ⁠da 1ª e da 2ª séries da 80ª emissão da Virgo Companhia de Securitização, em seus registros e em sua custódia.

Em consequência, ​acrescentou a empresa, uma vez efetivado o bloqueio, a B3 não processará ​qualquer operação de negociação, alienação, cessão, transferência, aluguel ou outra forma de disposição desses títulos, que permanecerão indisponíveis até sua substituição pelas novas debêntures.

  •  

Musk afirma que fusão entre SpaceX e Tesla é “uma boa ideia”

Elon Musk afirmou na terça-feira (21) que uma fusão entre suas duas empresas, a SpaceX e a Tesla, seria “uma boa ideia” e que elas reuniram comitês especiais para discutir a união, o que fez com que as ações da empresa espacial e de tecnologia subissem 8% nas negociações em planejamento estratégico.

A empresa havia divulgado anteriormente seu primeiro lucro como empresa de capital aberto, e Musk disse que espera uma receita anual recorrente entre US$ 500 bilhões e US$ 1 trilhão até o final de 2027, à medida que a demanda por espaço em seus data centers cresce graças ao boom da inteligência artificial.

Musk já havia, no passado, despertado o interesse dos acionistas com a ideia de unir a SpaceX e a Tesla, citando uma crescente sobreposição entre eles.

As especulações sobre a compra do fabricante de veículos elétricos pela empresa espacial ganharam força recentemente, com o Barclays indicando, na semana passada, que um acordo poderia ser anunciado antes da assembleia anual da Tesla, em dezembro.

“Acho que seria uma boa ideia, mas isso depende realmente dos comitês especiais de ambas as empresas”, disse Musk na primeira notificação oficial de que as empresas estavam realizando negociações formais.

“Como sou uma parte em conflito de interesses, não posso participar das discussões dos comitês especiais”, compostos por conselheiros independentes, disse ele aos investidores em uma teleconferência.

As empresas constituídas formaram os comitês especiais a pedido dos acionistas, que, em última instância, precisariam aprovar um acordo, acrescentou ele.

A Terafab, uma joint venture de fabricação de chips entre as duas empresas, deverá produzir seu primeiro chip de teste na volta de maio ou junho do ano que vem e tem como meta atingir a produção em massa até o terceiro trimestre de 2028, destacou Musk durante uma teleconferência.

Musk acrescentou que seria prematuro supor que uma fusão entre a SpaceX e a Tesla aconteceria, observando que as comissões especiais não chegaram a um acordo sobre os termos da transação e talvez nunca o façam.

As ações da Tesla subiam 1,8% nas negociações em cronograma prolongado.

Musk, a pessoa mais rica do mundo, detém quase um quinto da Tesla e um pouco menos da metade da SpaceX, e os analistas afirmam que uma fusão lhe daria o controle da entidade resultante.

As negociações planejadas nas últimas semanas e poderiam resultar na aquisição da Tesla pela SpaceX, disse à Reuters uma fonte sobre o assunto, que preferiu não se identificar por não ser autorizado a falar com a mídia.

A Tesla vem trabalhando com um banco de investimentos para avaliar nas discussões, disse a fonte.

A receita da SpaceX subiu 161%, para US$ 14,58 bilhões, nos três meses encerrados em 30 de setembro, em comparação com o mesmo período do ano anterior.

A receita com IA disparou quase 10 vezes, chegando a US$ 7,56 bilhões, proveniente principalmente do aluguel de capacidade de data centers para desenvolvedores como o Anthropic, o da Alphabet, o Google e o Reflection AI, e não de seus próprios modelos.

O terceiro trimestre ofereceu a evidência mais clara até agora de que o forte investimento da SpaceX em IA está se traduzindo em receita, mesmo com os gastos com infraestrutura de computação permanecendo enormes — as despesas de capital quase triplicaram, chegando a US$ 19,6 bilhões.

Essa mudança está remodelando uma empresa cujo motor financeiro há muito tempo é o negócio de serviços de internet Starlink e cujas ambições de longo prazo ainda dependem da entrada em operação regular dos foguetes Starship.

Por enquanto, porém, seu negócio principal parece mais próximo de um provedor de nuvem do que de um laboratório de IA.

  •  

Anthropic registra prejuízo líquido de mais de US$ 80 bi no 1º semestre

O prejuízo líquido da Anthropic aumentou drasticamente para US$ 80,7 bilhões no primeiro semestre de 2026, em grande parte devido a um aumento no valor justo dos títulos conversíveis em ações da startup de IA, de acordo com uma versão preliminar do prospecto para uma IPO (oferta pública inicial), analisada pela Reuters.

A empresa sediada em San Francisco deve abrir o capital em novembro, e alguns investidores estão agora avaliando uma valorização menor, em torno de US$ 1,5 trilhão, após suas últimas divulgações financeiras, informou a Reuters na semana passada.

O prejuízo do primeiro semestre, que se ampliou em relação ao prejuízo de US$ 13 bilhões registrado no ano anterior, incluiu um encargo contábil de US$ 72 bilhões, refletindo um aumento no valor estimado dos títulos que poderiam eventualmente ser convertidos em ações da Anthropic, e não custos em dinheiro vinculados às suas operações, segundo o documento.

As divulgações ressaltam os altos custos da corrida pela IA, enquanto os investidores analisam com maior rigor se as vultosas somas que estão sendo injetadas em chips e centros de dados gerarão retornos suficientes.

A Anthropic se comprometeu a gastar pelo menos US$ 518 bilhões ao longo de uma década em serviços em nuvem, computação e infraestrutura.

A empresa gastou quase US$ 9 bilhões em capacidade de computação e infraestrutura no primeiro semestre, um aumento em relação aos US$ 2,3 bilhões do ano anterior, segundo o documento.

  •  

Reputação que se comprova: os principais reconhecimentos da MRV

A MRV é hoje uma das marcas mais valiosas e respeitadas do mercado imobiliário brasileiro. Essa posição de liderança é comprovada de forma prática por diversos prêmios e certificações em áreas fundamentais para o consumidor, como relacionamento com o cliente, sustentabilidade e transparência.

Ao longo de 47 anos de história e com mais de 550 mil chaves entregues, a companhia construiu uma relação sólida de confiança com o público. Todo esse histórico reflete-se na conquista do primeiro lugar no ranking de marcas mais valiosas da construção civil 2025 da InfoMoney — com avaliação de R$ 5,16 bilhões —, além de vitórias em premiações rigorosas, como o Prêmio Reclame Aqui e troféus de inovação digital (Cliente SA e CONAREC), e a conquista por três vezes consecutivas do Selo Pró-Ética da CGU.

A marca mais valiosa do setor

No mercado imobiliário, o valor de uma marca reflete diretamente a força de sua reputação corporativa, a potencialidade de revenda dos apartamentos e a confiança depositada pelo comprador ao adquirir um imóvel na planta. Ao liderar o prêmio “As Marcas Mais Valiosas do Brasil”, promovido pela plataforma InfoMoney, a MRV consolidou-se como um ativo de valor do segmento.

O estudo que embasou a premiação adota uma metodologia com os padrões internacionais das normas ISO 10668 e ISO 20671, referências globais na avaliação técnica de empresas. A seleção analisou três dimensões centrais: o desempenho financeiro da companhia, a força da marca (medida por pesquisas de percepção direta com os consumidores) e o impacto do nome na decisão de compra.

Excelência no atendimento ao cliente

A reputação de uma construtora é testada diariamente na qualidade do suporte oferecido ao cliente, desde o acompanhamento da obra até a assistência técnica após o recebimento das chaves. A eficiência dos canais de relacionamento da MRV é reconhecida por premiações nacionais com foco na experiência do cliente.

No Prêmio Reclame Aqui, a empresa consagrou-se campeã na categoria de Construtoras e Incorporadoras, recebendo o reconhecimento direto dos consumidores por sua agilidade e pelo alto índice de solução de dúvidas. Esse resultado é acompanhado pela vitória no Prêmio CONAREC, que atesta a excelência em estratégias de relacionamento, e pelo troféu no Prêmio Cliente SA, que destacou a transformação digital promovida pela assistente virtual MIA no envio de extratos, no acompanhamento da obra e no agendamento de chamados técnicos.

Compromisso ESG: governança e responsabilidade socioambiental

A responsabilidade socioambiental e a integridade corporativa são fatores que favorecem a tranquilidade de quem investe na casa própria. Nesse aspecto, o Grupo MRV&CO se destaca no mercado por sua governança transparente e pelo compromisso com práticas ambientalmente responsáveis.

  • Melhores do ESG (Revista EXAME 2025): vencedora na categoria Construção Civil e Imobiliário por suas iniciativas estratégicas, incluindo a escolha de materiais com menor pegada de carbono, a gestão e o reuso de resíduos da construção e o monitoramento contínuo das emissões de gases de efeito estufa para neutralizar o impacto ambiental nas regiões das obras.
  • Selo Pró-Ética (CGU): conquistado pela terceira vez consecutiva, o selo concedido pela Controladoria-Geral da União atesta que a companhia mantém um sistema maduro e rigoroso de integridade, prevenção à corrupção e transparência em suas operações.

Presença nacional e segurança operacional

Além de selos e premiações, o nome de uma construtora se fortalece pela capacidade real de manter processos padronizados e entregar os empreendimentos no prazo. A estrutura da MRV sustenta essa confiabilidade, em um contexto de grande abrangência geográfica.

Com presença ativa em mais de 80 cidades (organizadas em 28 núcleos regionais) e um histórico de atuação em mais de 160 municípios, a companhia utiliza métodos construtivos inovadores e industrializados – como paredes de concreto e fôrmas metálicas — que elevam o nível de previsibilidade na obra e favorecem maior escala de produção, contribuindo para a solidez necessária para atravessar diferentes ciclos econômicos e dando mais segurança ao comprador da entrega do seu patrimônio.

  •  

SpaceX e Tesla negoceiam fusão, que seria a maior de sempre


A SpaceX e a Tesla estão a estudar um acordo para unir as duas empresas de Elon Musk cotadas em bolsa, numa operação que poderá valer mais de três biliões de dólares (ou three trillion dollars, no original em inglês).

Segundo o Financial Times, o magnata norte-americano afirmou esta terça-feira que ambas as empresas constituíram comités especiais para analisar uma possível união, naquela que seria a maior fusão de sempre. Este é o passo mais significativo até agora no sentido de uma fusão que criaria um conglomerado de grande dimensão, centrado na inteligência artificial (IA), indica a publicação britânica.

“Acho que seria uma boa ideia? Sim. Mas, no final de contas, os acionistas têm de apoiar esta iniciativa”, afirmou Musk, acrescentando que, enquanto presidente executivo de ambas as empresas, não pode participar nas discussões. “Os comités especiais ainda não chegaram a acordo sobre os termos de qualquer operação e, obviamente, não há garantias de que isso venha a acontecer”, acrescentou.

A concretizar-se, a operação juntaria duas empresas com avaliações de mercado que, em conjunto, ascendem a cerca de 3,5 biliões de dólares. A SpaceX está avaliada em dois biliões de dólares, enquanto a Tesla vale quase 1,5 biliões. De acordo com o FT, a nova entidade ultrapassaria a Amazon em valor de mercado, ficando apenas atrás da Microsoft, da Alphabet, da Apple e da Nvidia, que é a cotada mais valiosa.

“Há muitas vantagens em combinar as duas empresas, uma vez que estamos praticamente na singularidade da superinteligência (novo termo designado por Donald Trump para fazer referência à IA)”, afirmou Musk, numa referência à possibilidade de a inteligência artificial atingir capacidades que ultrapassem significativamente as humanas.

A colaboração estende-se também a outros projetos. As duas empresas estão a trabalhar no Roadster, um automóvel desportivo apresentado na semana passada que recorre a propulsores de gás frio desenvolvidos pela SpaceX para executar manobras aéreas, incluindo saltos e rotações invertidas. Além disso, o modelo de inteligência artificial Grok, desenvolvido pela xAI, outra empresa de Musk, está disponível gratuitamente em muitos veículos da Tesla.

  •  
❌