❌

Reading view

Operación en el corazón de Azca: Monthisa pone a la venta los locales de Uniqlo y Nike y la sede de Revolut

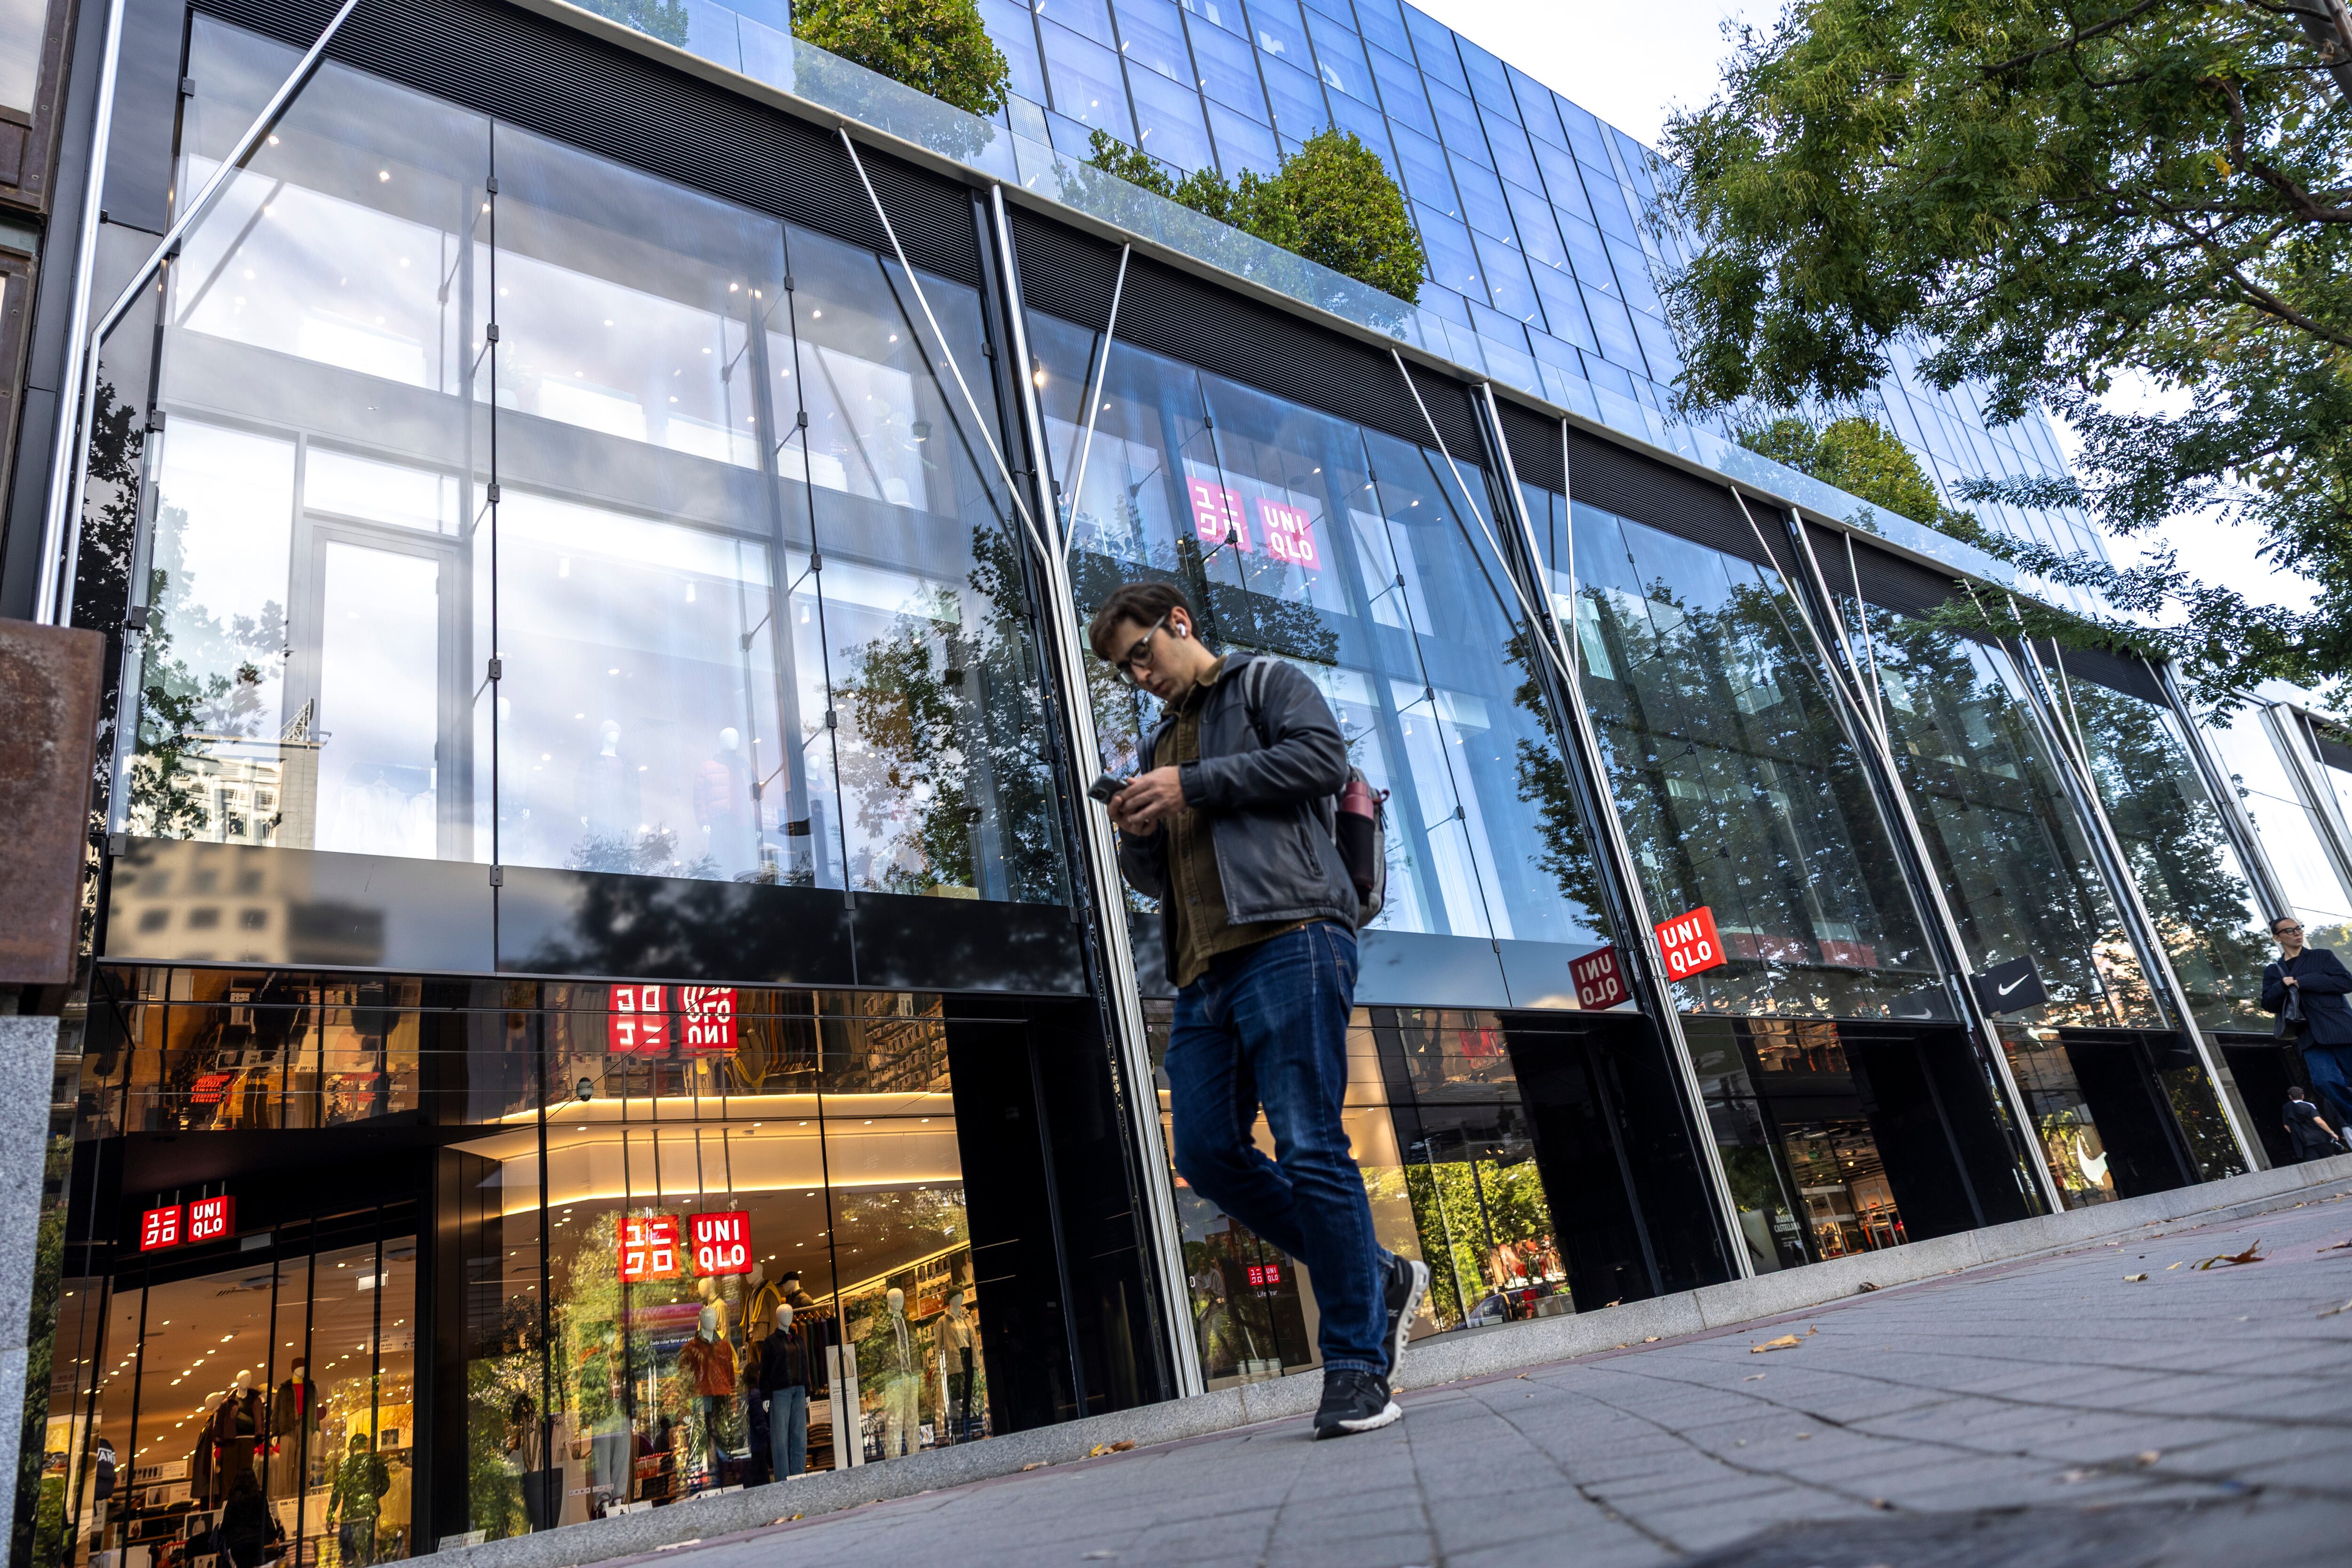
No es nada habitual que salga a la venta en un inmueble en Azca, el corazón financiero de Madrid, donde los dueños guardan esas propiedades como tesoros del Monopoly. Pero ahora surge una oportunidad. La inmobiliaria Monthisa, de la familia Montoro, ha puesto a la venta el activo de uso mixto del número 85 del paseo de La Castellana, que alberga las tiendas de Uniqlo, Nike y las nuevas oficinas de Revolut.

Seguir leyendo

© Pablo Monge

Locales comerciales de Nike y Uniqlo, situados en el Paseo de la Castellana, 85, en Madrid.
  •  

Juros da dívida sobem a dois anos e descem a cinco e 10 anos

Os juros da dívida portuguesa subiam hoje a dois anos e desciam a cinco e a 10 anos face a quinta-feira, enquanto os da Alemanha e França também recuavam no prazo mais longo.

Às 08:35 em Lisboa, os juros a 10 anos baixavam para 3,904%, contra 3,906% na quinta-feira.

Os juros a cinco anos também cediam, para 3,468%, contra 3,472%.

Em sentido contrário, os juros a dois anos avançavam, para 3,156%, contra 3,153% na véspera.

Os juros da Grécia e de Itália subiam em todos os prazos, enquanto os de Espanha recuavam no prazo mais curto e avançavam nos dois prazos mais longos.

Os juros da obrigação a 10 anos da Alemanha, considerada a mais segura da Europa, desciam, para 3,311%, contra 3,332%, bem como os da dívida francesa, para 5,058%, contra 5,073% na véspera, um máximo desde julho de 2002.

O prémio de risco de França, o diferencial dos juros a 10 anos em relação aos da Alemanha, continuava a subir, para cerca de 174 pontos base, em máximos dos últimos 15 anos e acima dos de Itália, Espanha, Grécia e Portugal.

Já os juros dos Estados Unidos subiam para 4,969%, contra 4,955% na quinta-feira.

Juros da dívida soberana em Portugal, Espanha, Grécia e Itália às 08:35:

2 anos…5 anos…10 anos

Portugal

23/10…….3,156…3,468…..3,904

22/10…….3,153…3,472…..3,906

Espanha

23/10…….3,199…3,545…..4,048

22/10…….3,202…3,548…..4,045

Grécia

23/10…….3,284…3,844…..4,401

22/10…….3,206…3,837…..4,398

Itália

23/10…….3,565….4,055…..4,581

22/10…….3,564….4,051…..4,575

Fonte: Bloomberg Valores de ‘bid’ (juros exigidos pelos investidores para comprarem dívida) que compara com fecho da última sessão.

  •  

Banco de Portugal e Governo negoceiam solução para assegurar contribuições da banca para o Fundo de Resolução

✇ECO
By: ECO

O Banco de Portugal está a trabalhar com o Governo para encontrar uma “solução juridicamente robusta e sólida” que permita assegurar as contribuições adicionais dos bancos para o Fundo de Resolução e que foram colocadas em causa pelo Tribunal Constitucional.

“Há várias hipóteses”, referiu Luís Máximo dos Santos, que está de saída do cargo de vice-governador do Banco de Portugal e da liderança do Fundo de Resolução no final do mês, em entrevista ao Jornal de Negócios. “Falo pelo Fundo de Resolução, mas a perspetiva do Governo será a mesma, até porque isto tem impacto no Orçamento do Estado. Estamos a trabalhar numa solução juridicamente robusta, sólida e que permita obter esse financiamento de uma forma que elimine este problema”, adiantou.

Como o ECO adiantou em julho, o Tribunal Constitucional declarou inconstitucional a norma que permite ao Banco de Portugal fixar, através de instrução, a taxa anual das contribuições periódicas adicionais pagas pelos bancos ao Fundo de Resolução, dando parcialmente razão a uma instituição bancária, num litígio sobre liquidações cobradas entre 2013 e 2017.

Máximo dos Santos diz que o problema “deve ser superado através da atuação legislativa” e deve respeitar o princípio, “que também é constante do acórdão, de que terão de ser os bancos a financiar os custos da resolução através das contribuições periódicas adicionais”.

  •  

Bancos europeus vão poder libertar mais capital para conceder crédito a empresas e famílias


Conselho e Parlamento Europeu chegaram a um acordo político para relançar o mercado de titularização, o mecanismo que permite aos bancos agrupar créditos, transformá-los em títulos e vendê-los a investidores para libertar capital e conceder novos empréstimos.

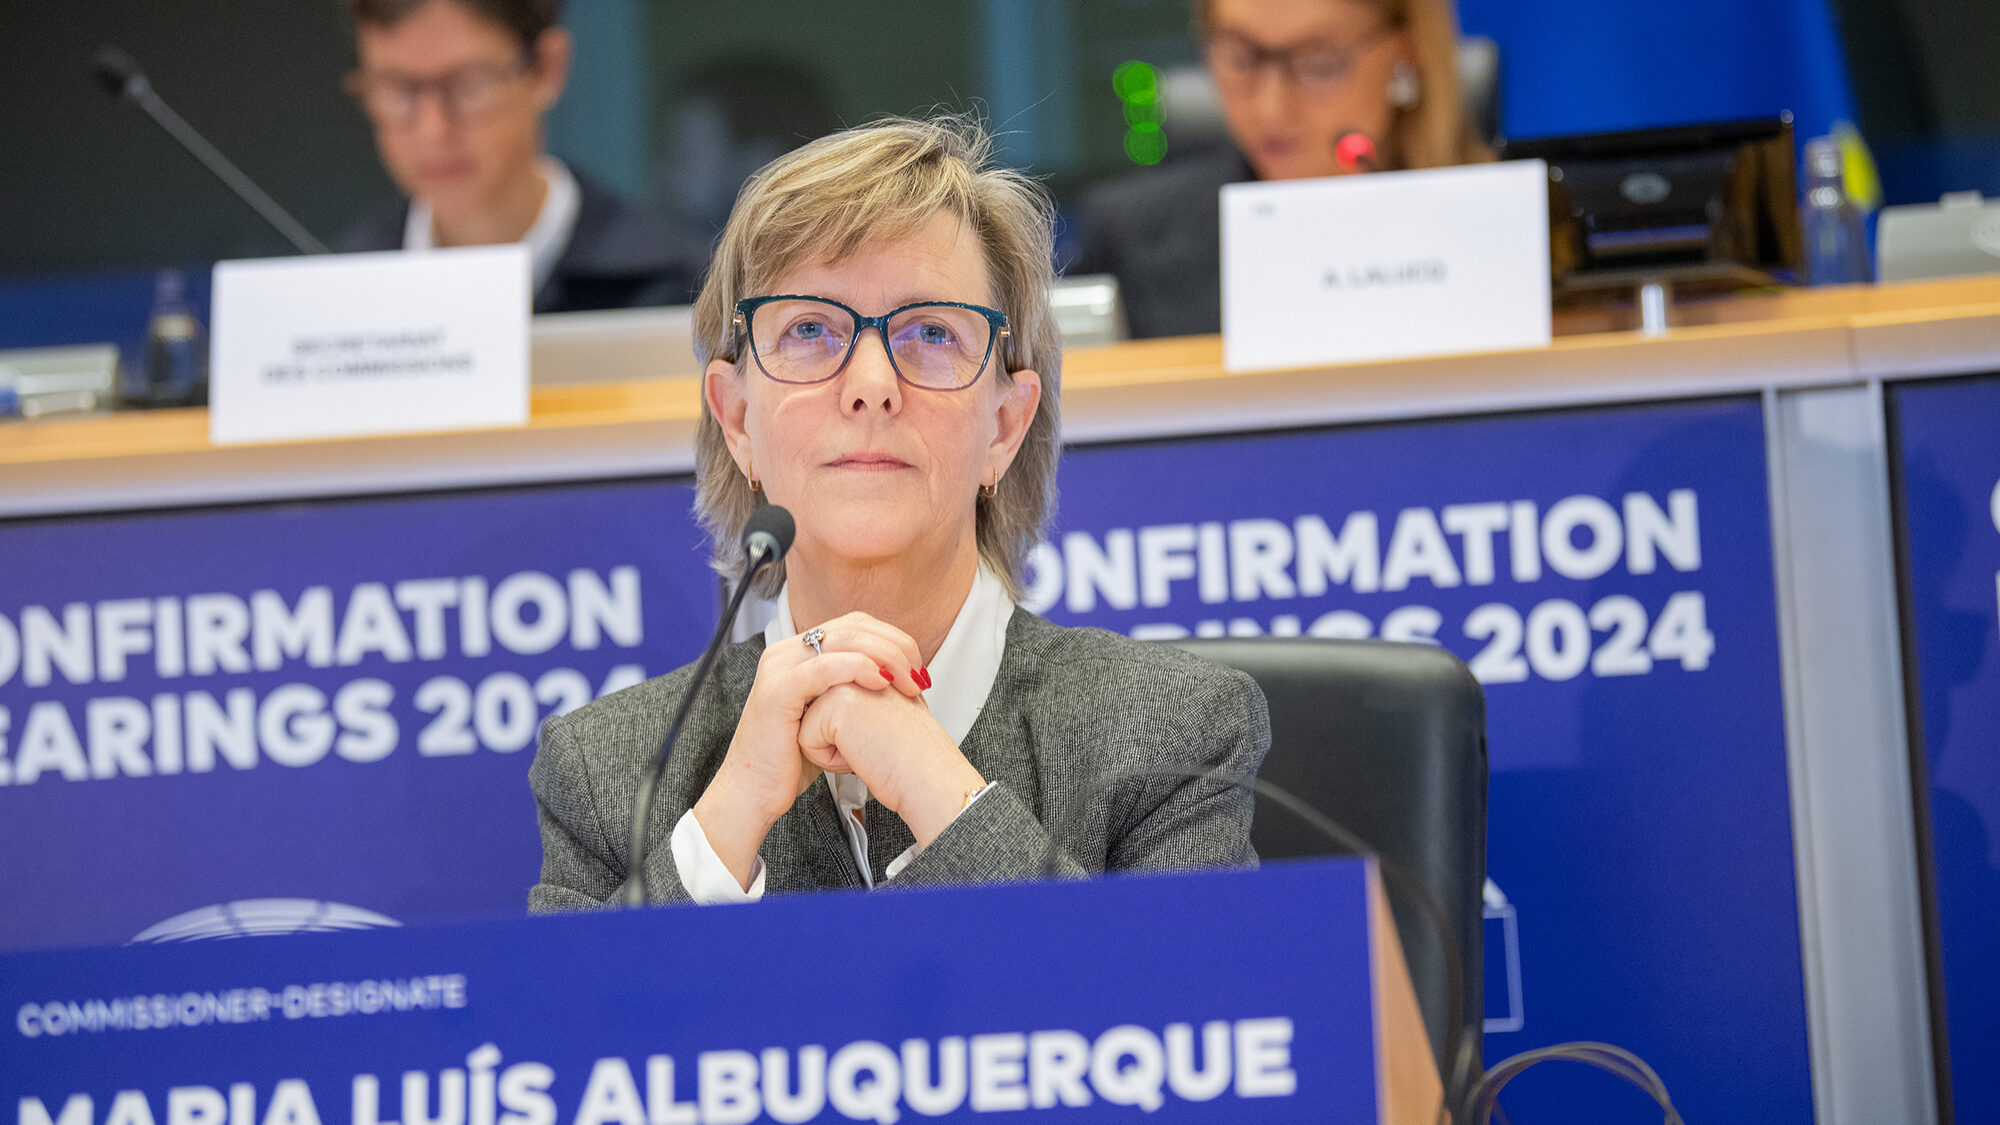
Este entendimento, que é o primeiro grande resultado legislativo da União da Poupança e dos Investimentos, foi fechado na noite de quarta-feira em Estrasburgo e foi descrito pela comissária europeia Maria Luís…

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

Los expertos prevén una oleada de reclamaciones de los clientes a los bancos por las ciberestafas

Las preferentes, las cláusulas suelo, los gastos hipotecarios y ahora los fraudes. Este último es el nuevo frente de la banca española, después de que el Tribunal de Justicia de la Unión Europea (TJUE) haya puesto negro sobre blanco su criterio respecto a las ciberestafas y de que fuentes jurídicas hayan anticipado una factura millonaria para las entidades. Las asociaciones de clientes, como la Asociación de Usuarios Financieros (Asufin) y la Organización de Consumidores y Usuarios (OCU), ya se han puesto en guardia con distintas iniciativas con el objetivo de exigir la devolución del dinero a las entidades. Las reclamaciones por fraude ante el Banco de España ya se han disparado este año, si bien la patronal del sector, la AEB, considera que la sentencia europea apenas se desvía de la norma española actual.

Seguir leyendo

© Marcos Villaoslada (EFE)

La presidenta de la Asociación Española de Banca (AEB), Alejandra Kindelán, el pasado mes de septiembre, tras su reelección.
  •  

Mastercard alarga à Europa programa que ajuda banca a reduzir contestações de compras legítimas

A Mastercard anunciou na quinta-feira o alargamento à Europa do programa First-Party Trust, que visa ajudar comerciantes e bancos a distinguir fraudes de casos em que os próprios titulares de cartões contestam compras legítimas, reduzindo devoluções de valores desnecessárias.

A iniciativa permite que os comerciantes partilhem provas — como dados da compra, entrega do produto ou serviço e autenticação do pagamento — com os bancos emissores dos cartões, tanto no momento da transação como durante o processo de contestação. O objetivo é apoiar decisões mais fundamentadas sobre pedidos de devolução do valor pago, conhecidos como chargebacks.

A Mastercard prevê que as transações mundiais que originam contestações atinjam 324 milhões em 2028, acima dos 261 milhões estimados para 2025, num aumento de dois dígitos impulsionado pelo crescimento do comércio digital.

“À medida que o comércio digital continua a crescer, reforçar a confiança em todo o ecossistema de pagamentos torna-se cada vez mais importante”, afirmou Michele Centemero, vice-presidente executivo de Serviços Europa da Mastercard, citada no comunicado.

O programa foi lançado em 2024 nos Estados Unidos, Canadá, América Latina, Caraíbas e Ásia-Pacífico. A Mastercard prevê disponibilizá-lo na Europa de Leste, Médio Oriente e África em outubro de 2026, com a expansão a toda a Europa prevista para julho de 2027.

Além da partilha de provas, o First-Party Trust estabelece critérios mais claros para a análise das contestações pelos bancos e prevê proteções para os comerciantes que cumpram os requisitos definidos, incluindo pequenas empresas.

  •  
❌