❌

Reading view

Fidelidade lança novo ‘website’ no âmbito do plano de transformação digital e omnicanal

A seguradora Fidelidade anunciou o lançamento de um novo ‘website’, uma iniciativa inserida no seu programa de renovação dos canais digitais do grupo que tem a finalidade de reforçar a estratégia de transformação omnicanal e aproximar a empresa de clientes, mediadores e parceiros.

De acordo com o comunicado divulgado pela seguradora, a nova plataforma integra simuladores evoluídos, uma imagem renovada, navegação mais intuitiva e novas funcionalidades de ‘self-service’.

O objetivo passa por garantir uma experiência integrada e personalizada ao longo de toda a jornada do cliente, desde a descoberta de soluções até à contratação e utilização dos serviços, diz a companhia liderada por Rogério Campos Henriques.

A estrutura tecnológica adotada permite flexibilidade para acompanhar a evolução da oferta e adaptar conteúdos às necessidades dos utilizadores, articulando de forma mais próxima os canais digitais, a rede de mediação e as equipas de apoio ao cliente, explica a seguradora.

O diretor de Marketing e Clientes da Fidelidade, Sérgio Carvalho, sublinha no comunicado que a nova ferramenta materializa uma visão estratégica para proporcionar “experiências mais simples, mais personalizadas e mais integradas”, permitindo aos clientes o contacto através do ponto de interação que lhes for mais conveniente.

Fundada em 1808, a Fidelidade é líder de mercado no setor segurador em Portugal nos ramos vida e não vida, registando uma quota de mercado de 28,1% em 2025. A companhia, que conta com 2,4 milhões de clientes no país e mais de 10 milhões a nível global, está presente em 14 países e registou em 2025 um volume global de prémios de 6,5 mil milhões de euros.

  •  

Elon Musk invierte 89.000 millones en Skydance, la nueva compañía surgida de la fusión de Paramount y Warner

El magnate Elon Musk, propietario y consejero delegado de Tesla y SpaceX, ha inyectado 1.000 millones de dólares (unos 891 millones de euros) en el recién creado conglomerado mediático y de entretenimiento Skydance, surgido de la reciente fusión entre Paramount Skydance y Warner Bros Discovery, según ha informado la cadena de televisión CNBC citando a una fuentes familiarizada con el asunto.

Seguir leyendo

© Gonzalo Fuentes (REUTERS)

Elon Musk, consejero delegado de Tesla y SpaceX.
  •  

Blip avança com despedimento coletivo em Portugal

Empresa de software para apostas desportivas e casinos online anunciou os despedimentos por email. Qualidade e Produto são as secções mais afetadas. Há cortes também em Malta, Roménia e Reino Unido.

A redução de pessoal não se limita ao escritório português. Também haverá cortes em Malta, na Roménia e no Reino Unido
  •  

Nearing Visabeira assume posição maioritária na Anywind

✇ECO
By: ECO

A Nearing Visabeira comprou uma posição maioritária na Anywind, empresa especializada em serviços e soluções para infraestruturas de energia renovável, com foco no setor eólico, de acordo com um comunicado esta quinta-feira divulgado.

“Este investimento representa um marco relevante na estratégia da Nearing Visabeira para acelerar a sua expansão no setor das energias renováveis e reforçar as suas capacidades na área da infraestrutura eólica“, assinala a subsidiária do Grupo Visabeira.

O objetivo é que a Anywind assuma um papel “central” no desenvolvimento e execução de projetos eólicos do grupo, onshore e offshore, em diversos mercados internacionais.

“Esta aquisição representa mais um passo importante na concretização da nossa estratégia de crescimento e diversificação no setor da energia, reforçando a nossa ambição de construir uma plataforma internacional de referência na prestação de serviços para as energias renováveis”, refere Nuno Terras Marques, CEO da Nearing Visabeira, citado em comunicado.

A Nearing Visabeira recorda que a Anywin tem presença internacional, nomeadamente na Europa em países como Espanha, França, Bélgica, Países Baixos, Croácia e Alemanha, oferecendo um “portefólio abrangente que cobre todo o ciclo de vida dos ativos de energia renovável, incluindo consultoria, engenharia, fornecimento de equipamentos, instalação, operação, manutenção, desmantelamento e reciclagem”.

Por seu lado, José Almeida e António Patrício, fundadores da Anywind, que permanecem como coproprietários e equipa de gestão destacam que “a entrada da Nearing Visabeira representa um momento decisivo para a Anywind”. “Esta parceria reforça a nossa ambição de expandir internacionalmente e desenvolver novas capacidades, mantendo o compromisso com serviços especializados e de elevada qualidade no sector da energia eólica“, acrescenta.

Não foram divulgados os valores envolvidos na operação.

  •  

Lucros da Navigator emagrecem quase 45% no final do 3º trimestre

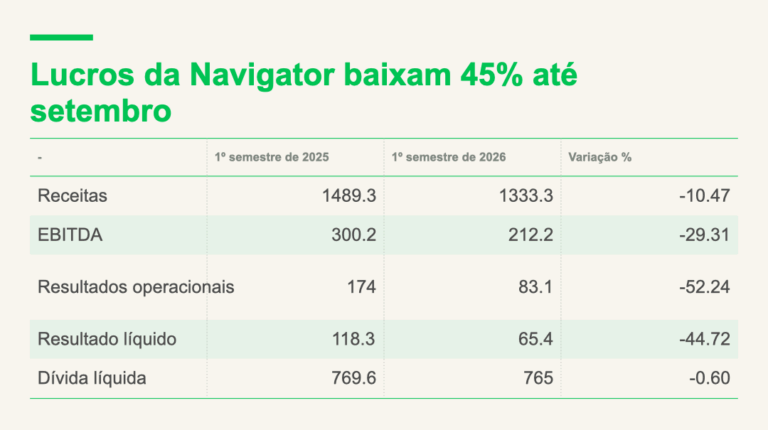
A The Navigator Company registou um lucro de 65,4 milhões de euros no final dos nove primeiros meses do ano, menos 44,8% que os 118,3 milhões verificados no mesmo período do ano passado. No período em referência, a Navigator registou um EBITDA de 212 milhões de euros, com uma margem EBITDA de 16%. O volume de negócios totalizou 1.333 milhões de euros, menos 10,5% que os 1.489,3 milhões atingidos ao cabo dos primeiros nove meses do ano passado.

Em comunicado enviado à CMVM, o grupo indica que “estes resultados refletiram um contexto macroeconómico e de mercado extremamente exigente, a par do aumento significativo dos custos de energia (eletricidade e gás natural) e logística, que estão a condicionar a procura em todos os mercados da Europa”.

A 30 de setembro de 2026, o endividamento líquido da Navigator situava-se em 765 milhões de euros, “refletindo o elevado nível de investimento realizado ao longo do período e a manutenção de uma estrutura financeira sólida e equilibrada”. O rácio Dívida Líquida Remunerada/EBITDA situou-se em 2,66, com o aumento face ao período homólogo a resultar da redução do EBITDA. A dívida líquida remunerada diminuiu cerca de 5 milhões de euros em termos homólogos, mantendo o Grupo uma maturidade média da dívida de cinco anos.

“As linhas de longo prazo, disponíveis e não utilizadas da Navigator, ascendem a 323 milhões de euros. A maturidade média da dívida mantém-se assim adequada, com um perfil de reembolsos bem escalonado, com 95% do total de endividamento contratado e utilizado com cariz sustentável e 57% da dívida total emitida a taxa fixa, diretamente ou através de instrumentos financeiros de cobertura de taxa de juro”.

O aumento dos custos da energia “continua a pesar sobre a competitividade da indústria exportadora portuguesa. Entre dezembro de 2025 e setembro de 2026, os preços de mercado do gás natural mais do que triplicaram e os da eletricidade mais do que duplicaram. A persistência destes níveis de preços acentua as diferenças face a mercados com condições energéticas mais favoráveis, condicionando o investimento e a capacidade das empresas nacionais para competir no exterior”.

As medidas adotadas durante a crise energética de 2022 e 2023 “oferecem referências para responder aos desafios atuais. Também os mecanismos de apoio utilizados noutros países europeus evidenciam o papel que estes instrumentos podem desempenhar na preservação da atividade industrial. A sua aplicação em condições comparáveis no espaço europeu poderá contribuir para atenuar os diferenciais de custos e salvaguardar o contributo da indústria para as exportações e para a economia nacional”, refere ainda o documento.

Na Europa, “a procura aparente de UWF diminuiu 2% em termos homólogos até setembro, confirmando uma desaceleração do ritmo de contração do mercado. Num contexto de aumento das importações, as entregas dos produtores europeus ao mercado interno reduziram-se 4,7%, refletindo uma maior orientação para os mercados de exportação”.

Nos primeiros nove meses de 2026, “a Navigator manteve um desempenho superior ao da indústria. A taxa operativa de produção (OR) da indústria europeia de UWF (medida como a produção em proporção da capacidade instalada) situou-se em 84% – 2pp acima do período homólogo – enquanto a Navigator registou uma taxa operativa de 89%, 5pp acima da média da indústria”.

“Num mercado europeu marcado por elevada intensidade competitiva e maior pressão das importações de origem asiática, a diferenciação do portefólio assume particular relevância. As marcas de fábrica representam mais de 70% das vendas do ano, enquanto a percentagem de produtos premium no mix se mantém elevada, aproximadamente 50%”.

O mercado europeu de Tissue “continua a demonstrar resiliência, mesmo num contexto mais competitivo e exigente. As vendas do negócio Tissue fora de Portugal representaram 79% do volume total nos primeiros nove meses de 2026 (vs. 54% em 2022, antes da integração da Tissue Ejea e Tissue UK), sendo os mercados mais representativos, o mercado espanhol, com 33% do total de vendas, o britânico, com 28% do total de vendas, e o francês, com peso de 16% das vendas”. O desempenho refletiu um contexto de maior intensidade competitiva, sobretudo no Reino Unido, e de gestão disciplinada de margens, em paralelo com a implementação de um programa de transformação industrial destinado a reforçar estruturalmente a eficiência da operação naquele país.

Esse programa contempla a otimização da estrutura produtiva e de custos, bem como uma maior disciplina comercial na alocação de volumes, encontrando-se atualmente na fase mais exigente da sua implementação e prevendo-se a sua conclusão no final do primeiro semestre do próximo ano. Em paralelo, refere o grupo, avançaram os trabalhos preparatórios para a instalação da nova máquina de Tissue no complexo industrial de Aveiro, um investimento estratégico que permitirá reforçar a integração industrial do negócio e apoiar o crescimento futuro da operação internacional, em particular no Reino Unido.

No que diz respeito à estratificação por segmento de clientes, o At Home ou Consumer (retalho) tem registado um peso crescente, representando atualmente cerca de 84% das vendas, sendo que o segmento Away from Home (grossistas – canal Horeca e escritórios) representa os restantes 16%.

O negócio de Tissue da Navigator dispõe agora de dez tecnologias proprietárias incorporadas nos seus produtos e marcas , mais três face ao período homólogo, potenciando a estratégia de diferenciação da gama. As marcas próprias, as marcas sob licenciamento da P&G e as marcas que incorporam tecnologias inovadoras representam, em conjunto, mais de 20% do valor das vendas de produto acabado.

“A Navigator reforçou, nos primeiros nove meses de 2026, o seu compromisso com a modernização e a descarbonização das operações, com um volume de investimento que ascendeu a 174 milhões de euros, dos quais uma parte significativa (48% do total) diz respeito a investimentos em matérias ambientais ou de cariz sustentável criadores de valor. Além de investimentos direcionados à descarbonização, ao desempenho ambiental, à manutenção da capacidade produtiva e à modernização de equipamentos para melhoria da eficiência, o montante contempla projetos estruturais e de segurança com impacto relevante na redução futura dos custos variáveis. Neste âmbito, a execução de todos os projetos associados ao Plano de Recuperação e Resiliência (PRR) encontra-se substancialmente concluída, em estrita conformidade com os compromissos assumidos com as autoridades nacionais”.

Enquadrada na estratégia de transformação industrial da empresa, a reconversão da PM3, já em funcionamento, resultou de um investimento de cerca de 30 milhões de euros. Vai permitir produzir até cerca de 100 mil toneladas anuais de papéis kraft de baixas gramagens, numa gama entre 30 e 90 g/m², destinados a aplicações de embalagem flexível. A intervenção dotou a máquina de tecnologia de última geração, aumentando a flexibilidade operacional, a eficiência energética e a qualidade do produto final.


Perspetivas até ao final do ano

“Apesar da incerteza geopolítica, da volatilidade dos mercados energéticos e de um contexto económico exigente, os indicadores do 3.º trimestre reforçam as perspetivas favoráveis para os próximos meses. Na Pasta, a recuperação dos preços em setembro e a melhoria da disponibilidade operacional favorecem a atividade e o aumento dos volumes destinados ao mercado”.

No Packaging, “a procura crescente por soluções sustentáveis, o alargamento da base de clientes e o arranque da PM3 reforçam o potencial de crescimento. No Tissue, o Grupo beneficia da expansão internacional e prossegue o programa de eficiência operacional no Reino Unido. No Papel de Impressão e Escrita, os aumentos de preços ao longo do ano e a ausência de novas paragens industriais relevantes sustentam uma perspetiva positiva para os próximos trimestres”.

“A Navigator manterá o foco na execução dos programas de eficiência, na otimização da base industrial, na inovação e na diversificação do portefólio. A gestão integrada da cadeia de valor e a solidez financeira mantêm a Empresa bem posicionada para reforçar a competitividade e criar valor de forma sustentável no longo prazo”, conclui o comunicado.

  •  

Apesar de Demna, Gucci segue em rota descendente (e cai 6% nas receitas)


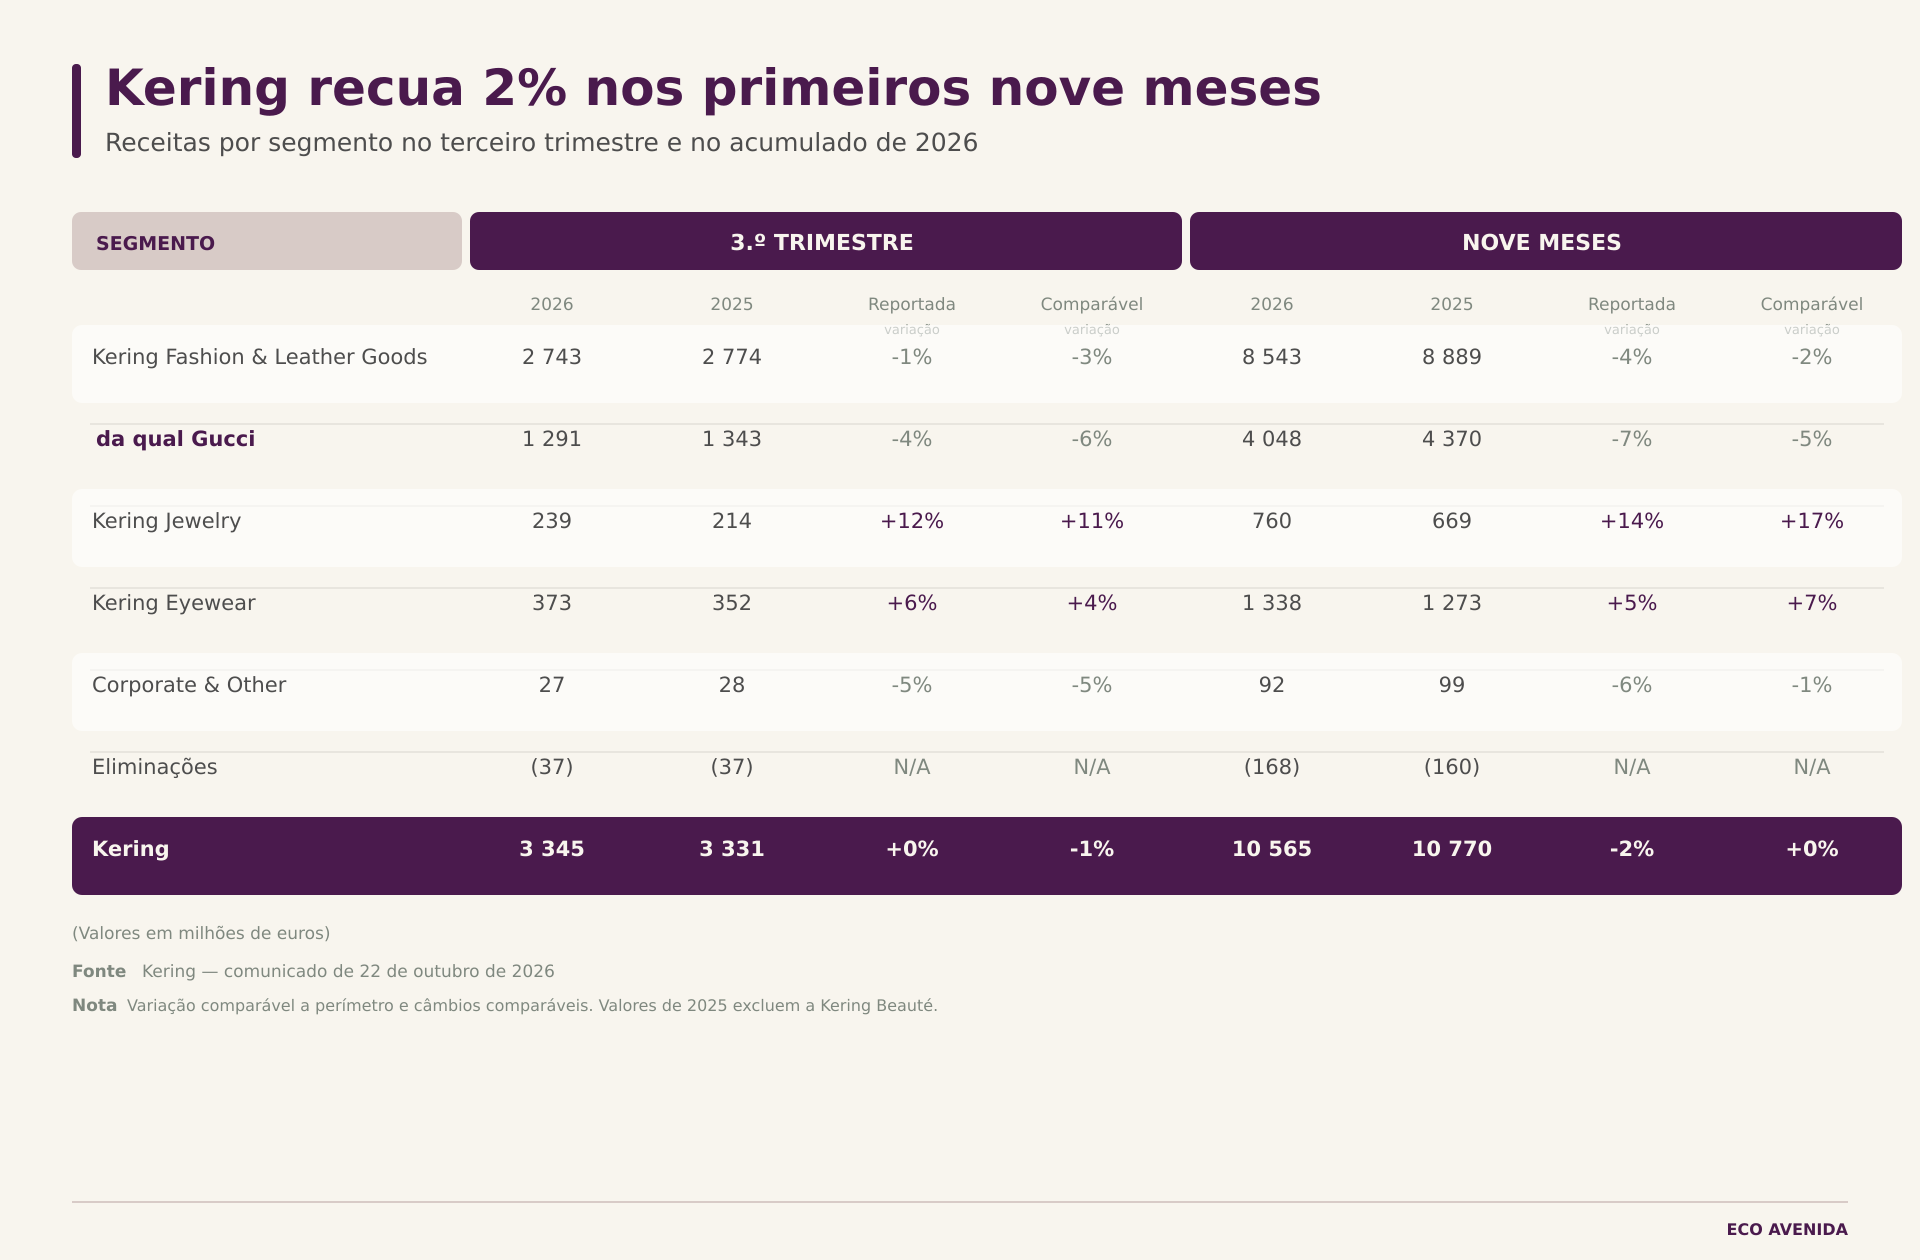
A Kering registou receitas de 3.345 milhões de euros no terceiro trimestre, menos 1% em termos comparáveis, segundo a apresentação de resultados divulgada esta quinta-feira. A mais importante queda aconteceu na Gucci, cujas vendas caíram 6%, para 1.291 milhões de euros, prolongando uma sequência de mais de três anos de quebra, de acordo com a Reuters.

A marca italiana continua a ser o porta-aviões do grupo Kering, representando cerca de metade do lucro do grupo, e “a recuperação da Gucci continua a ser a nossa prioridade central”, refere Luca de Meo, presidente executivo da empresa, em comunicado.

“As receitas do terceiro trimestre refletem a distribuição temporal que antecipávamos, num contexto macroeconómico mais fraco”, admitiu ainda. “Estamos a reforçar gradualmente a sua atratividade e a acelerar o desenvolvimento de produto”. 2026 é o primeiro ano completo de trabalho do novo diretor criativo da marca, Demna Gvasalia, em torno de quem estão criadas enormes expectativas após o trabalho na Balenciaga.

Segundo a Kering, “a marca prosseguiu a transformação da oferta, aperfeiçoando a arquitetura de produtos e preços, melhorando a qualidade e reduzindo o tempo de chegada dos produtos ao mercado”.

“Para concretizar todo o potencial do grupo, é necessário recuperar a dinâmica da Gucci, acelerar a excelência do produto, executar o nosso plano de ação na China, tirar pleno partido da plataforma do grupo e consolidar uma cultura de execução em toda a organização”, admite o CEO.

No terceiro trimestre, as vendas na rede de lojas próprias, incluindo o comércio eletrónico, diminuíram 4% em termos comparáveis, com uma evolução desigual entre regiões e casas. Por outro lado, as receitas de vendas por grosso e outras aumentaram 3%. A área de moda e artigos de pele, que inclui a Gucci, recuou 3% no trimestre, para 2.743 milhões de euros. Em sentido contrário, a joalharia cresceu 11%, para 239 milhões, e a ótica avançou 4%, para 373 milhões, em termos comparáveis.

No conjunto dos primeiros nove meses, as receitas da Kering atingiram 10.565 milhões de euros, com uma queda de 2% em termos reportados.

Os resultados do 3.º trimestre de 2026 e dos nove primeiros meses do ano

“A transformação da Kering é um processo que se prolonga por várias temporadas. Ainda assim, as melhorias que observamos no grupo, em particular na atratividade das marcas e nos principais indicadores operacionais, reforçam a nossa confiança na direção definida e a determinação das equipas em concretizá-la”, diz ainda.

A apresentação do grupo aponta para uma melhoria da margem operacional recorrente em 2026 face a 2025. Luca de Meo pretende duplicar a margem de 11,1% registada no ano passado até ao final da década e a empresa prevê um novo mapa de fornecedores e pelo menos 125 encerramentos de lojas até ao fim deste ano, tendo já encerrado 105 (e inaugurado 23).

A análise por áreas, mostra que no terceiro trimestre, as receitas da Kering Fashion & Leather Goods totalizaram 2.743 milhões de euros, menos 1% em termos reportados. Excluindo a Gucci, as vendas a retalho aumentaram 2%, impulsionadas pelo crescimento contínuo das outras marcas do portefólio do grupo, como fez questão de notar Luca de Meo.

“A complementaridade do nosso portefólio está refletida na dinâmica sólida da Saint Laurent, da Bottega Veneta e da Brioni, bem como da KeringEyewear e da KeringJewelry. Estamos também a intensificar a renovação da Balenciaga e da Alexander McQueen”, referiu.

A Saint Laurent foi impulsionada por uma dinâmica sustentada na América do Norte e na Europa Ocidental, diz a Kering, lembrando a saída de Anthony Vaccarello ao longo da última década, enquanto a Bottega Veneta, que abriu este ano a sua primeira loja em Portugal, voltou a superar o desempenho dos principais mercados. O grupo frisa que a maison avançou com a estratégia de diversificação, sobretudo na área de pronto-a-vestir. Romain Spietzer foi nomeado presidente execuitvo da marca.

Por seu lado, a Balenciaga mantém-se sob pressão, ao passo que a Alexander McQueen prossegue a estratégia de reposicionamento. Tanto neste caso como no da Bottega Veneta, deverão, em breve, ser anunciados novos diretores criativos.

No terceiro trimestre, a Kering Jewelry voltou a apresentar um desempenho sólido. “As receitas totalizaram 239 milhões de euros, mais 12% em termos reportados”. Várias marcas viram as suas lideranças mudar ao longo do ano. Charlotte Fournet foi nomeada presidente executiva da Pomellato e Krizia Cucurachi como presidente executiva da DoDo. O grupo também fez mudanças em Itália. Sabina Belli nomeada presidente da Kering Italia.

A diretora financeira da Kering, Armelle Poulou, não confirmou esta quinta-feira, durante a apresentação destes números, se a Kering mantém o objetivo de regressar ao crescimento em 2026, segundo a Reuters. A resposta foi remetida para o dia em que forem conhecidos os resultados anuais.

  •  

Quebra na procura e maiores custos de energia voltam a travar lucros da Navigator


O resultado líquido da Navigator baixou 44,8% para 65,4 milhões de euros nos primeiros nove meses do ano, segundo adiantou a empresa em comunicado enviado à Comissão do Mercado de Valores Mobiliários (CMVM). “Estes resultados refletiram um contexto macroeconómico e de mercado extremamente exigente, a par do aumento significativo dos custos de energia (eletricidade e gás natural) e logística, que estão a condicionar a procura em todos os mercados da Europa“, justifica a empresa.

O EBITDA situou-se nos 212 milhões de euros, um número que compara com os 300 milhões reportados no período homólogo de 2025, com uma margem de 16%. Já volume de negócios totalizou 1.333 milhões de euros, menos 10,5% que os 1.489,3 milhões entre janeiro e setembro do ano passado.

“O aumento dos custos da energia continua a pesar sobre a competitividade da indústria exportadora portuguesa. Entre dezembro de 2025 e setembro de 2026, os preços de mercado do gás natural mais do que triplicaram e os da eletricidade mais do que duplicaram”, destaca a empresa em comunicado.

Segundo a Navigator, “a persistência destes níveis de preços acentua as diferenças face a mercados com condições energéticas mais favoráveis, condicionando o investimento e a capacidade das empresas nacionais para competir no exterior”, acrescentando que “as medidas adotadas durante a crise energética de 2022 e 2023 oferecem referências para responder aos desafios atuais”.

O aumento dos custos da energia continua a pesar sobre a competitividade da indústria exportadora portuguesa. Entre dezembro de 2025 e setembro de 2026, os preços de mercado do gás natural mais do que triplicaram e os da eletricidade mais do que duplicaram. A persistência destes níveis de preços acentua as diferenças face a mercados com condições energéticas mais favoráveis, condicionando o investimento e a capacidade das empresas nacionais para competir no exterior.

Comunicado de apresentação de resultados

“Também os mecanismos de apoio utilizados noutros países europeus evidenciam o papel que estes instrumentos podem desempenhar na preservação da atividade industrial. A sua aplicação em condições comparáveis no espaço europeu poderá contribuir para atenuar os diferenciais de custos e salvaguardar o contributo da indústria para as exportações e para a economia nacional”, alerta.

Apesar do travão na rentabilidade, a empresa controlada pela Semapa destacou a evolução favorável dos preços do packagingnos nove meses, assim como no segmento de Papel de Impressão e Escrita não revestido (UWF). “A diversificação do negócio continua a ser um dos principais pilares de criação de valor, com Tissue e Packaging a representarem mais de 30% do volume de negócios e cerca de um terço do EBITDA nos primeiros nove meses de 2026.

No mercado europeu de tissue, a Navigator destaca que este segmento “continua a demonstrar resiliência, mesmo num contexto mais competitivo e exigente”. As vendas fora de Portugal representaram 79% do volume total nos primeiros nove meses de 2026 (vs. 54% em 2022, antes da integração da Tissue Ejea e Tissue UK), sendo os mercados mais representativos, o mercado espanhol, com 33% do total de vendas, o britânico, com 28% do total de vendas, e o francês, com peso de 16% das vendas, detalha.

A dívida líquida da Navigator situava-se em 765 milhões de euros, no final de setembro, “refletindo o elevado nível de investimento realizado ao longo do período e a manutenção de uma estrutura financeira sólida e equilibrada”. O rácio Dívida Líquida Remunerada/EBITDA situou-se em 2,66, com o aumento face ao período homólogo a resultar da redução do EBITDA.

“Perspetivas favoráveis” apesar da volatilidade na energia

Apesar da incerteza geopolítica, da volatilidade dos mercados energéticos e de um contexto económico exigente, a papeleira realça que “os indicadores do terceiro trimestre reforçam as perspetivas favoráveis para os próximos meses”.

Na pasta, a recuperação dos preços em setembro e a melhoria da disponibilidade operacional favorecem a atividade e o aumento dos volumes destinados ao mercado. Já no packaging, “a procura crescente por soluções sustentáveis, o alargamento da base de clientes e o arranque da PM3 reforçam o potencial de crescimento”.

No segmento tissue, o grupo adianta que beneficia da expansão internacional e prossegue o programa de eficiência operacional no Reino Unido. “No Papel de Impressão e Escrita, os aumentos de preços ao longo do ano e a ausência de novas paragens industriais relevantes sustentam uma perspetiva positiva para os próximos trimestres”, reforça.

“A Navigator manterá o foco na execução dos programas de eficiência, na otimização da base industrial, na inovação e na diversificação do portefólio. A gestão integrada da cadeia de valor e a solidez financeira mantêm a empresa bem posicionada para reforçar a competitividade e criar valor de forma sustentável no longo prazo“, conclui.

  •  

SRS Legal assistiu Indico Capital Partners e Lince Capital na captação de 28 milhões pela Beyond Vision

A SRS Legal assistiu as sociedades Indico Capital Partners e Lince Capital na ronda de financiamento que permitiu à Beyond Vision captar 28 milhões de euros para aumentar a sua capacidade industrial no fabrico de drones.

Paulo Bandeira, sócio do departamento de Corporate & Finance, liderou a assessoria jurídica prestada aos clientes, acompanhado por Solange Fernandes, coordenadora na área de Startups da sociedade de advogados.

“O investimento na Beyond Vision reflete a crescente relevância das tecnologias de dupla utilização e o papel do capital de risco no desenvolvimento de empresas portuguesas com capacidade de competir internacionalmente”, explica Paulo Bandeira citado em comunicado.

“A convergência entre inovação tecnológica, indústria e defesa cria novas oportunidades de investimento, mas também desafios jurídicos e regulatórios que exigem uma abordagem multidisciplinar e um conhecimento aprofundado destes mercados. Esta operação traduz a experiência da SRS Legal no acompanhamento de investidores e empresas tecnológicas de elevado potencial de crescimento, bem como a capacidade que temos vindo a desenvolver em setores estratégicos como a Defesa e Segurança, cada vez mais relevantes para a economia portuguesa e europeia”, acrescenta.

Na operação participou também a gestora de private equity ActiveCap.  destina-se a reforçar a capacidade
industrial da Beyond Vision, acelerar o desenvolvimento de soluções baseadas em inteligência
artificial e apoiar a expansão internacional da empresa.

  •  

CEOE rectifica y no impugnará finalmente la huelga general por la vivienda antes del 11 de noviembre

“Nosotros impugnaremos. Se ha trufado de temas laborales para intentar que sea legal, pero nosotros consideramos que no lo es”. Así se refirió este lunes Antonio Garamendi a la huelga general por la vivienda que tendrá lugar el 11 de noviembre. Sin embargo, según ha adelantado eldiario.es y ha confirmado CEOE a EL PAÍS, la patronal no impugnará finalmente el paro convocado por los sindicatos antes de su celebración.

Seguir leyendo

© Lavandeira jr (EFE)

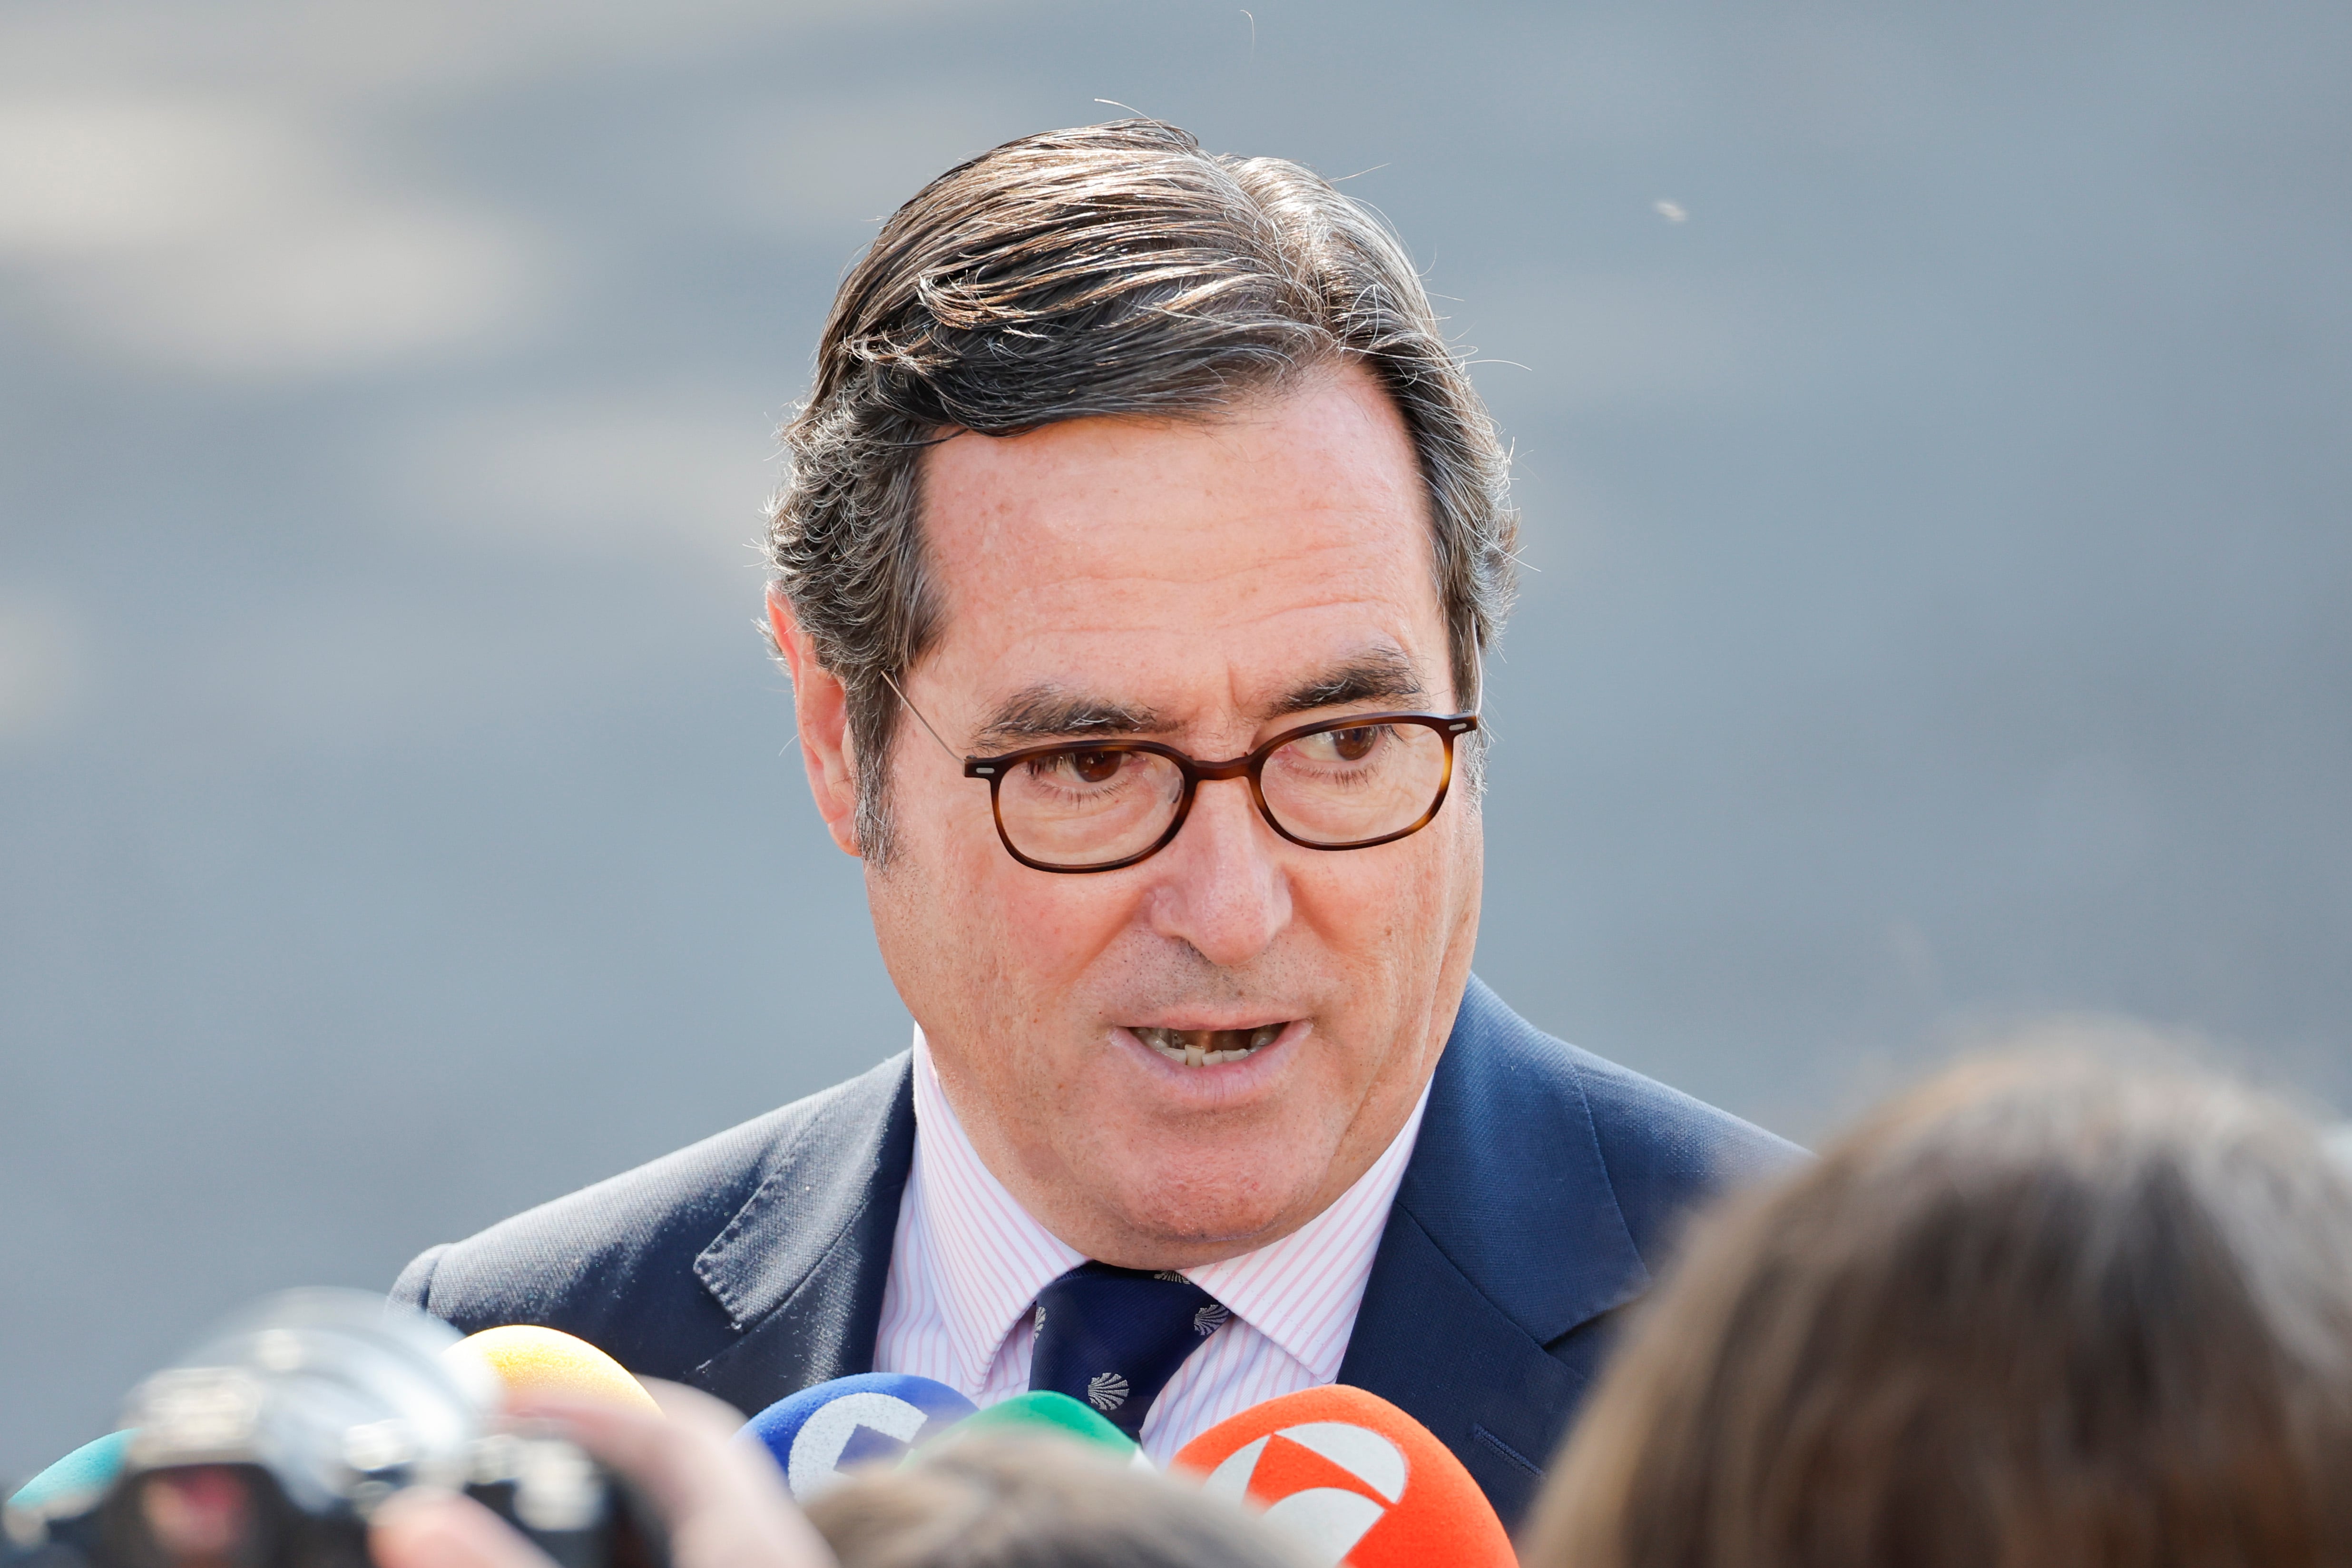
El presidente de la CEOE, Antonio Garamendi atiende a la prensa tras participar en el Foro La Toja, el 3 de octubre.
  •  

Las grandes empresas de España tributan solo un 8,9% de sus beneficios

Las grandes empresas españolas, aquellas con una cifra de negocios superior a los 1.000 millones de euros al año, tributaron en 2024 a un tipo efectivo del 20,6% sobre su base imponible, que es la magnitud del impuesto de sociedades sobre la que se calcula el pago. Sin embargo, cuando las cuentas se realizan sobre sus beneficios contables, el porcentaje de gravamen cae notablemente, hasta el 8,9%. La diferencia refleja la distancia entre las ganancias que las compañías registran en sus balances y la cantidad sobre la que finalmente se calcula el impuesto.

Seguir leyendo

© Altea Tejido (EFE)

La sede de la Bolsa española, en una imagen de archivo.
  •  

Iberdrola nega ligação entre doação e contratos em Lisboa

Desde que Moedas preside à câmara, a Iberdrola ganhou seis contratos de fornecimento de energia no valor de 49,9 milhões. No mandato de Medina houve um de 2,7 milhões.

© DIOGO VENTURA/OBSERVADOR

Iberdrola rejeitou a associação entre a doação e os contratos, destacando que as entidades envolvidas são diferentes
  •  

McCann Portugal chega ao fim. Nasce a Hora Creative World


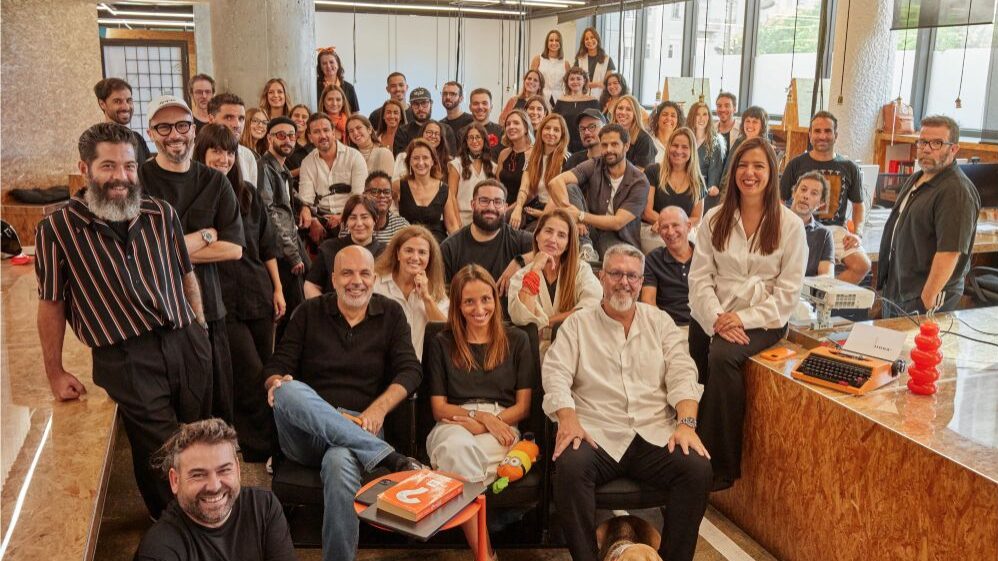
A até agora McCann Portugal deu esta quinta-feira origem à Hora Creative World, agência fundada e também liderada por Luís Pereira Santos, CEO da agência desde 2013 e também acionista desde 2016, ano em que concretizou um MBO à agência do então grupo IPG.

A nova identidade recupera as origens da agência, que remontam a 1927, e assinala uma mudança no modelo de negócio, com maior autonomia estratégica, comercial e geográfica, aponta a agência, que mantém os 52 colaboradores.

“A principal mudança está na liberdade de decisão”, explica ao +M Luís Pereira Santos. Enquanto parte de uma rede internacional, a atividade da agência estava condicionada por políticas e orientações globais, tanto ao nível operacional como comercial e geográfico. A independência permite agora definir a própria estratégia, escolher oportunidades de negócio e estabelecer parcerias sem depender de aprovações internacionais, concretiza.

“Podemos responder de forma mais direta às necessidades dos clientes e adaptar a nossa estrutura e oferta à realidade do mercado português”, sublinha o responsável. A mudança não significa começar do zero. “Mantemos a liderança, a equipa de 52 profissionais, o conhecimento acumulado e as relações construídas com os clientes. O que muda é a forma como podemos potenciar tudo isso”, diz.

Hoje, temos liberdade para explorar essas oportunidades, construir novas relações e estabelecer parcerias internacionais.

Luís Pereira Santos

Luís Pereira Santos assegura que a agência parte de uma trajetória de crescimento. “Entre 2016 e 2025, a receita aumentou 94%, e a operação trabalha, em média, com 25 a 30 marcas por ano”, diz. Para os próximos dois a três anos, a prioridade passa por consolidar a posição no mercado português, reforçar as relações com os clientes atuais e conquistar novas marcas e projetos.

Sem avançar objetivos concretos de faturação ou clientes, Luís Pereira Santos aponta para um crescimento sustentado, assente na conquista de projetos e no desenvolvimento de novas oportunidades. “Não queremos, contudo, que a ambição da Hora seja medida exclusivamente pela faturação ou pela dimensão da equipa. O nosso objetivo é crescer com os projetos certos, continuar a atrair talento e produzir trabalho relevante, que contribua para os negócios dos nossos clientes”, afirma. O CEO antecipa ainda novidades a curto prazo: “Acho que isso vai ficar claro com alguns projetos que já temos nas mãos e que sairão nos próximos quatro a cinco meses”.

A independência abre também a possibilidade de abordar diretamente clientes noutros mercados. A agência já desenvolveu projetos para o Brasil, Vietname, Estados Unidos e Espanha, através de clientes portugueses, mas a integração numa rede internacional, aponta, limitava algumas oportunidades geográficas e comerciais.

“Hoje, temos liberdade para explorar essas oportunidades, construir novas relações e estabelecer parcerias internacionais”, explica Luís Pereira Santos. A ambição não passa necessariamente pela abertura de escritórios no exterior, mas por levar a capacidade estratégica e criativa da agência a outros mercados a partir de Portugal, acrescenta.

Uma agência com raízes em 1927

A nova marca recupera o nome de Manuel Martins da Hora, fundador, em 1927, da agência que está na origem da atual operação. Nesse período, Fernando Pessoa trabalhou como copywriter da agência. Em 1977, a empresa foi comprada pela McCann e, 50 anos depois, regressa a um percurso independente, às portas do centenário das suas origens.

É desta combinação entre história e renovação que nasce a assinatura “a mais antiga nova agência de Portugal”. “Não nascemos ontem. A Hora Creative World nasce de tudo aquilo que construímos até aqui: das pessoas, dos clientes, da experiência e de uma história que completa um século”, afirma Luís Pereira Santos no comunicado de apresentação.

A nova identidade é acompanhada por um posicionamento assente no conceito de Timetellers. A ideia parte da importância do momento em que uma marca comunica, além da mensagem e da execução criativa. “Em comunicação, tão importante como aquilo que uma marca diz é perceber quando, como e durante quanto tempo essa mensagem deve estar presente”, explica o CEO na entrevista ao +M.

A agência organiza a oferta em quatro áreas: Branding & Design, Advertising & Digital, Social & Content e Experiences & Events.

A independência representa assim, defende, uma oportunidade para definir um posicionamento próprio e escolher os mercados e áreas em que pretende competir. “Ser independentes dá-nos maior liberdade para escolher onde queremos competir, que oportunidades queremos explorar e que tipo de agência queremos ser. Mas essa liberdade vem acompanhada de responsabilidade”, conclui o CEO.

Quanto a clientes por alinhamento, o fundador da agora Hora diz que já não existiam na McCann Portugal. “A nossa carteira de clientes foi construída e conquistada localmente, pelo que não existe uma percentagem de negócio dependente desses alinhamentos”.

“Este é, aliás, um dos fatores que nos permitiu avançar para a independência com uma base sólida e com confiança no futuro. Mantemos todos os nossos clientes e contratos, bem como as equipas que asseguram diariamente o trabalho com essas marcas”, conclui.

  •  

Continental investe 10 milhões para potenciar inovação em Famalicão

A fabricante de pneus Continental vai investir mais de 10 milhões de euros num centro de competências tecnológicas em Lousado, Vila Nova de Famalicão, que deverá estar pronto em inícios de 2028, foi hoje anunciado.

Segundo o administrador da empresa Pedro Carreira, o centro terá capacidade para acolher cerca de 500 trabalhadores.

Os primeiros ‘ocupantes’ do edifício serão os “200 e muitos” funcionários que trabalham nas diversas áreas de tecnologia na Continental em Lousado e que atualmente estão espalhados por vários espaços.

Posteriormente, e à medida das necessidades do mercado e dos talentos que houver disponíveis na região, o número deverá ir subindo até ao meio milhar.

“A inovação já existe, estamos a fazê-la, vamos continuar a fazê-la, mas o facto de as sinergias se colocarem todas no mesmo sítio torna o efeito potenciador muito maior. Tê-los todos dentro do mesmo espaço, todos a discutir em conjunto, será um primeiro passo fortíssimo para o desenvolvimento de novas ideias e conceitos”, sublinhou Pedro Carreira.

Acrescentou que, embora a Continental seja sobretudo conhecida em Portugal pela produção de pneus, a atividade da empresa “vai muito além disso”.

“A inovação e as novas tecnologias fazem parte do nosso ADN […]. Pretendemos criar um local de trabalho moderno e inspirador que promova a colaboração, impulsione a inovação e ajude a atrair e a desenvolver talento altamente qualificado”, frisou.

Para o gestor da Continental Solutions Center Ricardo Martins, o futuro centro de competências vai “romper deliberadamente com o conceito tradicional de escritório”.

“Um ambiente de trabalho moderno, colaborativo e inovador, onde as pessoas possam desenvolver o seu potencial e contribuir para projetos com impacto global”, referiu.

O centro vai focar-se, em grande parte, nas áreas da investigação e desenvolvimento e das tecnologias da informação.

“Vamos ter laboratórios de desenvolvimento, vamos ter laboratórios informáticos de desenvolvimento, mecânicos… É um centro de competências que está a ser montado, nas diferentes áreas onde a Continental precisa. Desde a manufatura até ao desenvolvimento de soluções informáticas, passando por soluções que vão ligar aos automóveis e aos pneus”, referiu Ricardo Martins.

No mesmo sentido, o responsável pela Investigação e Desenvolvimento da Continental, Edwin Goudswaard, destacou o contributo que o futuro centro dará para fomentar a criatividade, a troca de conhecimento e o desenvolvimento de novas soluções.

“A tecnologia e a inovação assumem um papel cada vez mais determinante para a competitividade das empresas”, apontou.

O futuro centro de competências terá 7.600 metros de espaço utilizável, dividido por três pisos.

Inaugurada em 1946 como Mabor e integrada no Grupo Continental em 1990, a fábrica de Lousado é atualmente uma das maiores unidades de produção de pneus da empresa em todo o mundo.

Em Lousado, o grupo tem quatro empresas no negócio de pneus: Continental Solutions Center, Continental Pneus Portugal, Continental Indústria Têxtil do Ave e Continental Mabor.

No total, e segundo o município de Famalicão, a Continental emprega em Lousado mais de 3.800 colaboradores.

O conteúdo Continental investe 10 milhões para potenciar inovação em Famalicão aparece primeiro em O MINHO.

  •  

Preços dos seguros comerciais no mundo caem 5% no terceiro trimestre


Os custos dos seguros comerciais a nível mundial registaram uma descida média de 5% no terceiro trimestre de 2026, de acordo com o mais recente Global Insurance Market Index da corretora Marsh. A tendência de redução dos preços arrasta-se há nove trimestres consecutivos, sustentada por uma elevada capacidade de capital disponível no mercado segurador, pela diminuição dos custos com resseguro e pela forte concorrência entre companhias de seguros para captar clientes. Apesar da descida generalizada, o mercado começa a dar sinais de estabilização.

Luís Rodrigues de Sousa, responsável de Placement da Marsh Portugal. “As condições de mercado mantiveram-se, de modo geral, inalteradas, com o reduzido nível de sinistralidade durante a época de furacões nos EUA a contribuir para resultados técnicos mais favoráveis para os seguradores”.

Além da redução das tarifas, as empresas que renovaram apólices entre julho e setembro conseguiram negociar melhores condições contratuais, incluindo limites de cobertura mais elevados, franquias mais reduzidas e acordos de fixação de preços a longo prazo.

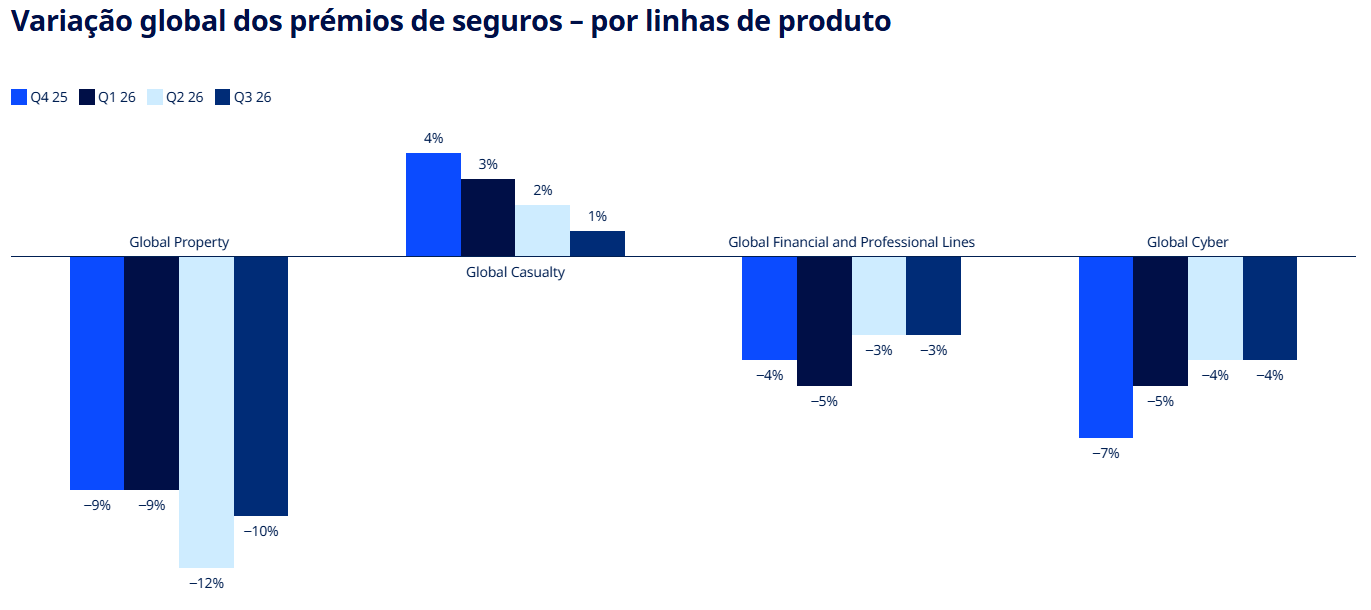
A descida global foi liderada pelo ramo de danos patrimoniais, cujos preços recuaram 10% no trimestre, enquanto as linhas financeiras e profissionais caíram 3% (17.º trimestre consecutivo de descida) e a cobertura contra riscos cibernéticos desceu 4%. Em sentido oposto, os seguros de responsabilidade civil aumentaram 1% a nível mundial, pressionados sobretudo pelo mercado dos Estados Unidos, onde subiram 6% devido a exigências mais rigorosas na avaliação de riscos.

Fonte: Global Insurance Market Index, da Marsh.


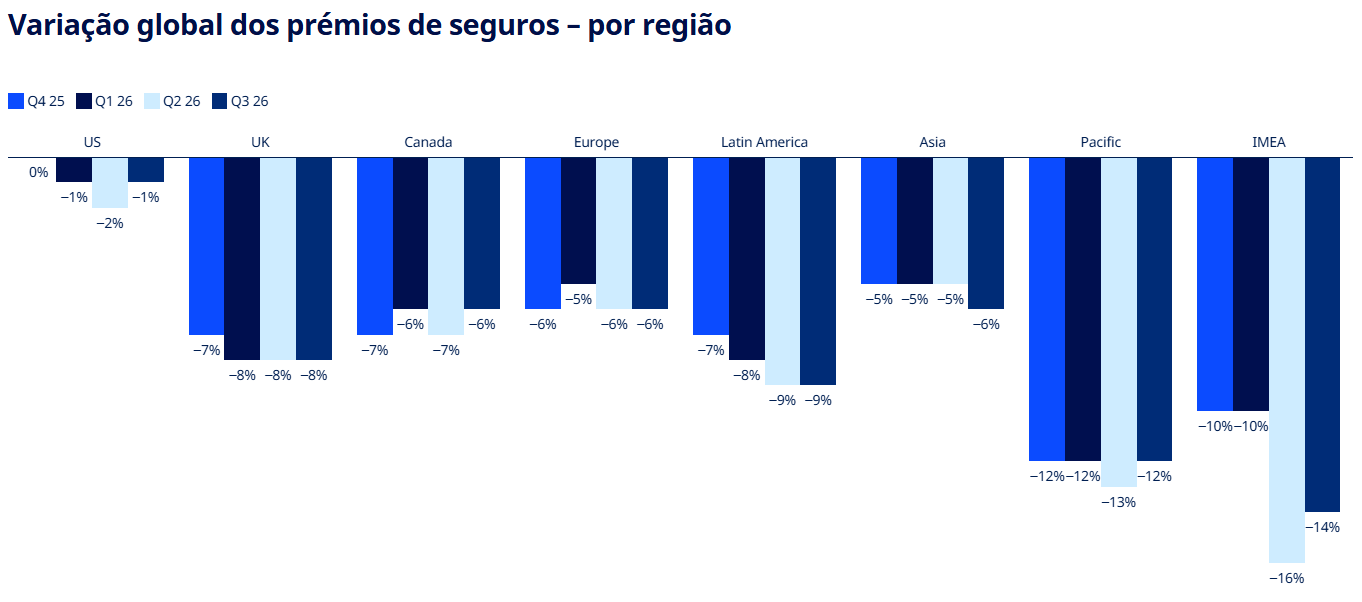
Em termos geográficos, todas as regiões mundiais apresentaram reduções no preço. A maior queda registou-se na região da Índia, Médio Oriente e África (14%), seguida pelo Pacífico (12%) e América Latina (9%). No Reino Unido os preços caíram 8%, enquanto na Europa, Ásia e Canadá os recuos foram de 6%. Os EUA registaram a descida mais ligeira, de apenas 1%.

Fonte: Global Insurance Market Index, da Marsh.

Luís Rodrigues de Sousa, responsável de Placement da Marsh Portugal, nota que a incerteza económica e geopolítica levou muitas organizações a “manter as poupanças obtidas nos prémios de seguro” em vez de “reinvestirem na contratação de coberturas adicionais”. O responsável salienta ainda que “as condições de mercado mantiveram-se, de modo geral, inalteradas, com o reduzido nível de sinistralidade durante a época de furacões nos EUA a contribuir para resultados técnicos mais favoráveis para os seguradores”.

  •  

Renovação de todas as licenças de espectro limita concorrência, diz AdC

A Autoridade da Concorrência (AdC) acredita que a renovação de direitos de utilização de espectro de radiofrequências (DUER) à Meo, NOS e Vodafone “limita” as possibilidades de expansão da Digi e de entrada de outras concorrentes, segundo um parecer.

No documento, a entidade lembrou que a Autoridade Nacional de Comunicações (Anacom) submeteu a consulta pública um sentido provável de decisão em relação à renovação de direitos de utilização de espectro de radiofrequências atribuídos às três operadoras, para serviços de comunicações eletrónicas terrestres.

De acordo com as conclusões do parecer, perspetivam-se oportunidades limitadas “de atribuição e realocação de espectro no médio prazo”. Por isso, a renovação dos DUER da Meo, da NOS e da Vodafone “limita as possibilidades de expansão da Digi e de entrada de operadores, em prejuízo da dinâmica concorrencial dos mercados retalhistas de serviços de comunicações eletrónicas”.

Segundo a AdC, “o acesso ao espectro e a sua alocação global são determinantes para as condições de concorrência nos mercados retalhistas de comunicações eletrónicas”, indicando que a alocação atual se caracteriza por “uma elevada simetria entre Meo, NOS e Vodafone e por uma posição significativamente mais limitada da Digi face a esses operadores, sobretudo nas faixas ‘low-band’”.

Para a entidade, “os procedimentos de atribuição de DUER devem ocorrer com regularidade, permitindo que a distribuição de espectro seja ajustada a alterações verificadas no mercado, incluindo à eventual entrada e/ou saída de operadores”, destacou.

De acordo com a AdC, no entanto, “a não renovação de todos os DUER cujo prazo de validade termina em 2027 encerra um significativo risco de disrupção dos serviços retalhistas de comunicações eletrónicas, que é possível mitigar através da renovação de apenas algumas faixas”.

Contudo, destacou, “a contestabilidade simultânea de DUER em 2041/2042” encerraria um “risco de disrupção que afigura ser significativamente maior, por abranger uma parte substancial das faixas atualmente em utilização”.

Para a entidade, “o prazo de renovação de DUER deve corresponder ao período de tempo mínimo necessário para alcançar os objetivos de política pública em causa”, sendo que as novas obrigações propostas no sentido de decisão da Anacom “podem produzir efeitos positivos na concorrência nos mercados retalhistas de comunicações eletrónicas, designadamente associados a uma maior disponibilidade geográfica de serviços”.

Não obstante, realçou, “afigura-se que essas obrigações não iriam reforçar a contestabilidade dos mercados”.

A AdC recomenda assim que a renovação dos DUER nas faixas dos 800 MHz, 2100 MHz e 2600 MHz “deve ser reponderada, a fim de viabilizar a disponibilização deste espectro através de procedimentos competitivos”.

Da mesma forma, em caso de renovação de DUER, a AdC recomenda “a renovação dos DUER nas faixas dos 800 MHz e 1800 MHz por um período de tempo mais reduzido do que o período proposto”, apontando que o indicado pela Anacom, até 2033, deve ser reponderado, “de forma a permitir alcançar os objetivos de política pública em causa e, simultaneamente, possibilitar a reafectação relevante dos recursos espectrais no médio prazo”.

A AdC recomenda ainda que as condições para a renovação (futura) de DUER sejam definidas e publicadas a priori.

“Estas condições devem ser proporcionais, razoáveis, não discriminatórias, objetivas e claras”, referiu.

Por outro lado, devem ser definidas medidas “pró-concorrenciais adicionais face às medidas propostas como contrapartida da renovação de DUER”, com vista “a aumentar a contestabilidade dos mercados e, em particular, facilitar o acesso às redes por terceiros”.

  •  

Petróleo em máximo de cinco meses após ataques dos Houthis

Trump impõe novo bloqueio ao Estreito de Ormuz

O petróleo negoceia hoje em máximos de cinco meses com o barril de Brent a subir mais de 3% para mais de 112 dólares.

Os ataques dos rebeldes Houthis à Arábia Saudita renovam as preocupações sobre a estabilidade do Médio Oriente.

O Brent está próximo do fecho diário mais elevado desde 18 de maio. É a terceira vez que o crude negoceia em terreno positivo esta semana.

A petrolífera estatal Saudi Aramco deu ordens para a evacuação da sua sede em Dhahran na costa saudita do Golfo Pérsico.

O conflito entre os Houthis e uma coligação saudita que apoia o Governo do Iémen reconhecido internacionalmente tem escalado desde que o grupo apoiado pelo Irão tem atacado o estreito Bab el-Mandeb, crucial para o tráfego marítimo nas rotas entre a Europa e a Ásia, via canal do Suez no mar Vermelho.

Os analistas do Morgan Stanley estimam que as exportações de petróleo do Médio Oriente tenham atingido 17 milhões de barris diários na semana passada, próximo da média de 18 milhões nos 12 meses antes da guerra no Irão.

“Não se espera uma acalmia das hostilidades até às eleições intercalares nos EUA, o que deve manter os preços do petróleo elevados”, disse à “Reuters” a analista Tamas Varga da PVM.

Já na Ucrânia, as forças russas atacaram Kiev com centenas de drones.

Moscovo disse na quarta-feira estar disposto a voltar a negociar com a Ucrânia em novembro, depois de conversações entre o presidente Vladimir Putin e o enviado dos EUA Steve Witkoff em São Petersburgo.

A Rússia foi o terceiro maior produtor mundial de petróleo em 2025, apenas atrás dos EUA e da Arábia Saudita, mas o seu crude continua sujeito a sanções, que poderão ser levantadas em caso de acordo de cessar-fogo.

  •  

Thales com aumento de 14% das encomendas para 16,4 mil milhões de euros.

A francesa Thales registou um forte crescimento da atividade nos primeiros nove meses de 2026, sustentado pela procura nos negócios de defesa e espaço, tendo reforçado as perspetivas para o conjunto do ano. Segundo os dados divulgados esta quinta-feira, as encomendas recebidas ascenderam a 19,1 mil milhões de euros, um aumento de 14% face ao mesmo período de 2025, enquanto as vendas cresceram 7,6%, para 16,4 mil milhões de euros.

O desempenho foi impulsionado sobretudo pela divisão de Defesa, cujas vendas avançaram 13,3%, para 9,36 mil milhões de euros, refletindo o aumento dos orçamentos militares em vários mercados e a forte procura por sistemas de defesa aérea, vigilância e equipamentos navais.

A entrada de encomendas na área de Defesa subiu igualmente 14%, para 11,3 mil milhões de euros, representando mais de metade do total contratado pelo grupo.

A divisão de Aeroespacial também apresentou uma evolução robusta, com as encomendas a crescerem 28%, para 5 mil milhões de euros, beneficiando da procura por programas espaciais, incluindo contratos ligados à futura constelação europeia de satélites IRIS².

A empresa destacou ainda a assinatura de 29 contratos superiores a 100 milhões de euros, no valor total de 7,57 mil milhões de euros, mais 42% do que no mesmo período do ano passado.

Embora a Thales não tenha divulgado resultados líquidos nesta atualização trimestral, os indicadores operacionais apontam para uma melhoria da rentabilidade. O grupo manteve o objetivo de alcançar em 2026 uma margem EBIT ajustada entre 12,6% e 12,8% e espera agora que o crescimento orgânico das vendas fique na parte superior da faixa anteriormente prevista, entre 6% e 7%, podendo mesmo ultrapassar esse intervalo.

O presidente executivo da empresa, Patrice Caine, sublinhou que o grupo continua a beneficiar de uma posição favorável nos seus mercados, apoiada pela inovação tecnológica e pela forte procura internacional, permitindo confirmar todos os objetivos financeiros traçados para este ano.

A Thales, que opera nas áreas da defesa, aeroespacial, cibersegurança e tecnologias digitais, emprega mais de 85 mil trabalhadores em 65 países e registou receitas de 22,1 mil milhões de euros em 2025.


  •  

Greenvolt vende dois projetos na Polónia por 391,5 milhões

A Greenvolt – Energias Renováveis enviou um comunicado à CMVM para informar que a sua subsidiária Greenvolt Power celebrou um acordo para a venda de dois projetos de armazenamento de energia em baterias na Polónia, com uma potência total de 400 MW e uma capacidade de armazenamento total de 1,6 GWh, à A&R Investments, um veículo de investimento sediado em Malta.

“O valor da operação ascende a 391,5 milhões de euros, dos quais 311,5 milhões correspondem a um valor fixo e até 80 milhões a um pagamento adicional, cujo montante dependerá do momento em que os projetos obtenham a autorização para prestar serviços de equilíbrio à rede elétrica”, refere o documento.

Os projetos Ełk e Turośń Kościelna, situados no nordeste da Polónia, já se encontram construídos e têm, cada um, 200 MW de potência e 800 MWh de capacidade de armazenamento. “Os projetos têm receitas contratadas a longo prazo, através de contratos de 17 anos no mercado de capacidade polaco, a partir de 2028, e de um contrato com a Statkraft, que fará a gestão das baterias e a venda da sua flexibilidade nos mercados de eletricidade.”

A conclusão da operação está prevista até ao final de 2026, refere a Greenvolt, estando sujeita à verificação das condições habituais neste tipo de operações. “Esta venda enquadra-se na estratégia de rotação de ativos da Greenvolt, que consiste em vender integralmente a maioria dos projetos que desenvolve, realizando o valor criado e reinvestindo o capital em novos projetos, e em manter os restantes projetos detidos a 100%”.

  •  
❌