❌

Reading view

BCP anuncia reembolso antecipado de 300 milhões de euros em obrigações subordinadas

O Banco Comercial Português (Millennium BCP) anunciou nesta terça-feira que decidiu exercer a opção de reembolso antecipado da totalidade das suas obrigações subordinadas de 300 milhões de euros com vencimento em 17 de maio de 2032.

Em comunicado ao mercado, o banco liderado por Miguel Maya diz que “as 300.000.000 euros Subordinated Fixed Rate Reset Notes due 17 May 2032”, emitidas em 17 de novembro de 2021 no âmbito do programa de notas de 25 mil milhões de euros, serão reembolsadas a 17 de novembro de 2026 pelo montante de capital em dívida acrescido dos juros vencidos, “de acordo com a condição 6(d) dos termos e condições das notas”.


  •  

Jefferies eleva preço-alvo do BCP para 1,30 euros e mantém recomendação de compra

O Jefferies manteve a recomendação de “comprar” (‘Buy’) para o Banco Comercial Português (BCP) e aumentou o preço-alvo da ação em 5%, de 1,24 para 1,30 euros, num research em antecipação dos resultados do terceiro trimestre, previstos para 28 de outubro. Com as ações do banco a cotar perto de 1,11 euros, a nova meta implica uma valorização potencial de cerca de 18%.

Na nota, os analistas projetam um lucro de 293 milhões de euros no terceiro trimestre, 2% abaixo do consenso de mercado, de 301 milhões de euros. Ainda assim, o Jefferies considera que o foco dos investidores estará na evolução da margem de juros, sobretudo em Portugal, onde antecipa desempenho acima das estimativas no trimestre e maior potencial de subida nos anos seguintes.

A casa de investimento prevê que a margem financeira do BCP em Portugal cresça 14% em 2026, 12% em 2027 e 8% em 2028, em termos homólogos, num cenário que assume uma taxa de depósito do Banco Central Europeu de 2,75% no final de 2026. Estas projeções colocam o banco de investimento norte americano em 1%, 3% e 5% acima do consenso para a margem em Portugal em cada um desses anos e 1%, 2% e 3% acima ao nível do grupo (nas contas consolidadas).

Quanto ao capital, o banco de investimento estima um rácio CET1 de 14,8% no terceiro trimestre, uma descida de 30 pontos-base face ao trimestre anterior, excluindo eventuais benefícios de operações de transferência de risco significativo (SRT), ou seja, titularização de crédito.

A Transferência Significativa de Risco (Significant Risk Transfer ou SRT) é um conceito regulatório bancário estabelecido nos acordos de Basileia III (e refletido na União Europeia através do Regulamento de Requisitos de Capital – CRR) que permite a um banco reduzir os seus requisitos de capital regulatório ao transferir uma parte substancial do risco de crédito de uma carteira de ativos para investidores terceiros, sem a necessidade de vender os empréstimos originais ou retirar os ativos do seu balanço.

O Jefferies estima cerca de 40 pontos-base de alívio de capital com esta atividade no quarto trimestre, o que permitiria uma recuperação de 30 pontos-base até ao final do ano.

No terceiro trimestre, antecipa ainda um impacto de cerca de 10 pontos-base associado ao mark-to-market da carteira ALCO.

O Jefferies vê ainda espaço para o BCP atualizar as metas estratégicas para 2028, apresentadas no quarto trimestre de 2024. Os analistas esperam lucros acumulados entre 2025 e 2028 20% acima da orientação da empresa e um retorno sobre capital próprio de cerca de 19% em 2028, face a uma meta superior a 13,5%, apoiado numa melhor margem financeira, maior eficiência e menor custo do risco.

Segundo a análise, a recente correção das ações do BCP — cerca de 10% nas últimas três semanas, em linha com a desvalorização do setor bancário europeu — constitui uma oportunidade de compra.

O Jefferies destaca que o banco negocia a 9,6 vezes o lucro estimado para 2028 e a 1,8 vezes o valor contabilístico ajustado, com um prémio de 10% face ao setor que considera justificado pelo crescimento mais forte dos lucros, pela maior rentabilidade e pela exposição a Portugal, um dos mercados com menor custo de capital próprio na Europa.

  •  

Pensionistas do setor bancário recebem suplemento extraordinário em dezembro

A portaria que regulamenta o pagamento do suplemento extraordinário de pensão aos bancários reformados já foi publicada. A Portaria n.º 456/2026/1, de 14 de outubro regulamenta e estabelece os procedimentos para o pagamento do suplemento extraordinário de pensão aos bancários reformados, dando cumprimento ao Decreto-Lei n.º 201/2026, de 8 de outubro.

De acordo com o diploma legal, têm direito a este apoio os pensionistas do setor bancário cujas pensões sejam devidas até 30 de novembro de 2026, inclusive, e cujo valor mensal global — incluindo as respetivas atualizações extraordinárias — não ultrapasse o limite de três vezes o Indexante dos Apoios Sociais (IAS).

O montante será liquidado em dezembro de 2026, acumulado com o pagamento da pensão regular, sem que os beneficiários tenham de submeter qualquer pedido formal.

O valor a receber varia consoante o rendimento mensal global bruto de cada pensionista: 200 euros para pensões de valor igual ou inferior a 537,13 euros; 150 euros para montantes superiores a 537,13 euros e até 1.074,26 euros; e 100 euros para quem aufere valores superiores a 1.074,26 euros e até 1.611,39 euros.

A distribuição será assegurada pelas entidades responsáveis pelo pagamento das pensões, sendo este montante isento de retenção na fonte em sede de IRS.

Face à medida, os sindicatos Mais, SBN e SBC já anunciaram que vão manter uma atitude vigilante quanto à aplicação prática do diploma, fiscalizando o cumprimento dos prazos e o correto pagamento dos valores devidos, com o propósito de intervir perante quaisquer constrangimentos que afetem os reformados.

  •  

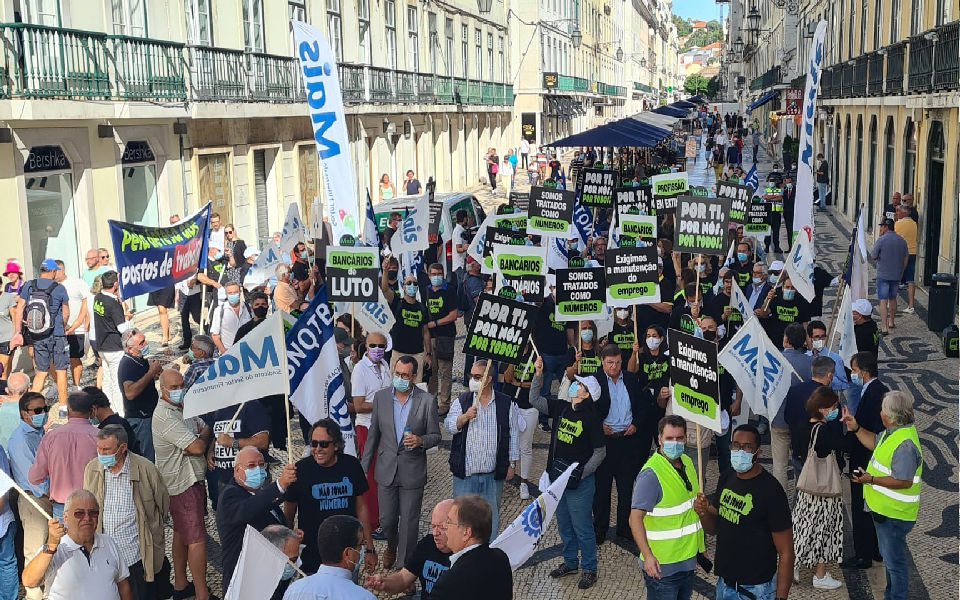
Bancários reformados apelam para a participação nos protestos e greve de 30 de novembro

O secretariado de reformados do Mais Sindicato apelou hoje aos reformados do setor para participarem “ativamente nas concentrações” previstas para o próximo mês, incluindo na greve de 30 de novembro.

“O secretariado de reformados do Mais Sindicato apela a todos os reformados para que participem ativamente nas concentrações agendadas Por Todos Os Sindicatos do Setor para novembro e que apoiem com a sua experiência os colegas no ativo na greve nacional de bancários do dia 30”, refere um comunicado hoje divulgado por esta estrutura.

No documento, é referido que muitos reformados têm pensões inferiores ao salário mínimo nacional e que “é urgente a imposição” da tabela única para ativos e reformados, bem como a atualização de pensões que ficaram congeladas.

Nesse sentido, lamentam que os bancos deixem a proposta nos 2%, “o que nem sequer cobre a inflação anual”.

Os sindicatos bancários afetos à UGT (Mais Sindicato, Sindicato dos Trabalhadores do Setor Financeiro de Portugal (SBN) e Sindicato Nacional dos Trabalhadores da Banca, Seguros e Tecnologias (SBC) e o Sindicato Nacional dos Quadros e Técnicos Bancários (SNQTB) anunciaram uma greve para dia 30 de novembro, em protesto contra a proposta de aumentos de 2%.

Além da greve, estão previstas concentrações em 04, 11 e 25 de novembro junto dos edifícios dos principais bancos a atuar em Portugal.

  •  

Mais de metade dos portugueses recorreu a crédito para pagar faturas, aponta estudo

✇ECO
By: Lusa

Mais de metade dos portugueses (53%) recorreu a dinheiro emprestado ou a cartões de crédito nos últimos seis meses para pagar as suas contas, numa percentagem que sobe para 79% entre os rendimentos abaixo da média, refere um estudo.

De acordo com o “European Consumer Payment Report 2025” (ECPR) da Intrum, que inquiriu mil pessoas em Portugal, este recurso ao crédito acontece apesar da confiança demonstrada pelos consumidores na gestão das finanças do dia-a-dia.

Segundo os resultados, 79% dos inquiridos têm confiança na sua capacidade para pagar todas as contas mensais e 70% dizem conseguir fazer face a uma despesa imprevista sem pedir dinheiro emprestado, dois indicadores que sobem face ao verificado em 2025 (71% e 57%, respetivamente).

Face ao inquérito anterior, o estudo da Intrum verificou um aumento do número de respondentes que pagaram pelo menos uma fatura após o prazo de vencimento (de 22% para 24%) e da população que utiliza inteligência artificial (IA) para gerir as suas finanças pessoais (de 8% para 33%).

O estudo apontou ainda que 17% dos inquiridos são considerados financeiramente frágeis, contra 26% no ano passado, e que 38% utilizaram a opção de pagamento “compre agora, pague depois” (BNPL, Buy Now Pay Later, na sigla em inglês). Este tipo de pagamento é utilizado de forma particularmente elevada por consumidores com rendimentos abaixo da média (73%). No entender dos autores do estudo, as soluções de pagamento flexíveis “ganham cada vez mais espaço nos hábitos de consumo, afirmando-se como uma ferramenta de gestão do orçamento”.

Durante o período analisado, quase um em cada quatro consumidores (24%) tiveram uma fatura paga com atraso. Três em cada quatro consumidores (75%) pagam as faturas dentro dos prazos, abaixo dos 77% um ano antes, enquanto a proporção da população que se atrasou no pagamento de entre duas a quatro faturas subiu de 10% em 2025 para 17% este ano.

Entre as principais causas para os atrasos nos pagamentos estão o esquecimento do pagamento (59%) e a falta de dinheiro para realizar estas operações (24%). Já os problemas técnicos são responsáveis por 13% dos atrasos.

O estudo aponta que 20% dos inquiridos contraíram empréstimos pelo menos uma vez nos últimos seis meses para pagar faturas — acima dos 18% um ano antes — e que metade recorreu ao cartão de crédito para pagar contas no mesmo período — acima de 46% em 2025.

O cartão de crédito foi, de resto, mais utilizado pelos boomers — nascidos entre 1946 e 1964) –, com 67%, que pelos millennials — nascidos entre 1981-1996.

No conjunto do país, o índice de gestão financeira desenvolvido pela Intrum registou uma subida de dois pontos face a 2025, para 82 pontos, “evidenciando uma melhoria global na capacidade dos consumidores para gerir as suas finanças”, tendo havido subidas em todas as gerações, com exceção dos ‘boomers’, que se mantiveram em 83 pontos.

Os inquiridos com dificuldades de pagamento apontaram o aumento do custo de vida (59%), as despesas inesperadas (46%) e a estagnação dos salários (38%) como as principais causas de pressão financeira, todos com subidas face a 2025 e acima da média europeia (43%, 31% e 28%, respetivamente).

Entre os portugueses, 72% dizem poupar mensalmente para situações de emergência (acima de 60% em 2025 e da média europeia de 66%) e que 65% privilegiam a poupança, “mesmo quando exige sacrifícios pessoais” (63% em 2025 e média europeia de 49%).

O inquérito para a Intrum foi realizado entre 09 de julho e 20 de agosto e conduzido pela FT Longitude em 20 países europeus, junto de 20.000 consumidores.

  •  

Banco de Fomento quer assumir liderança financeira dos fundos europeus


O presidente executivo do Banco de Fomento tem uma nova ambição: assumir a liderança financeira e centralização financeira dos organismos intermédios que lidam com fundos europeus. “Queremos propor ser o braço financeiro de todos os organismos intermédios”, revelou Gonçalo Regalado.

“Queremos propor, desenhar e apresentar que, sendo nós o banco soberano do país, tenhamos a responsabilidade da organização financeira com a maioria dos stakeholders da sociedade civil – isto é, bancos comerciais, sociedades de capital de investimento, seguradoras, toda a estrutura de financiamento do país, inclusivamente com os supervisores – e sejamos o braço financeiro de todos os organismos intermédios”, disse esta terça-feira Gonçalo Regalado no Parlamento, numa conferência sobre o próximo quadro financeiro plurianual (2028-2034) e recursos próprios.

O ECO sabe que a ideia não é rejeitada no seio do Executivo, ao nível dos fundos para as empresas, até porque o Banco tem provadas dadas a seu favor com a gestão das verbas do IFIC, o instrumento financeiro criado no PRR para aproveitar verbas de projetos que saíram do PRR por não terem capacidade de ficar prontos a tempo. Mas este potencial ganho de competência do Banco não comprometeria o papel da Agência para o Desenvolvimento e Coesão, apurou o ECO.

Defendendo que o país está a olhar para o próximo quadro financeiro plurianual “através de um prisma míope”, o responsável defendeu a ideia de que é necessário conseguir duplicar a dotação que Portugal vier a conseguir no QFP 2028-2034 com verbas do Fundos Europeu da Competitividade – o mega fundo que vai absorver 21% das verbas do orçamento juntando prioridades como a Agricultura, coesão e competitividade.

“Não estamos a ver que este 9,2% de corte no pacote de Portugal está a ser compensado por um valor no Fundo Europeu de Competitividade que é três vezes o anterior.

“Temos de ter a inteligência, a argúcia, a eficácia de irmos buscar ao campeonato europeu os fundos que aqui nos estão a faltar e de mobilizarmos, enquanto sociedade e enquanto Estado, para que consigamos ganhar na competição internacional os euros que estão a faltar no pacote nacional”, explicou Gonçalo Regalado.

O responsável explicou que a grande vantagem reside no facto de todas as empresas, mesmo as de grande dimensão poderem aceder ao Fundo de Competitividade, já que os fundos europeus estão tradicionalmente concentrados nas PME. As grandes empresas apenas podem aceder em casos específicos, nomeadamente quando o projeto candidato alavanca PME.

“Não tenho dúvidas que se estivermos organizados em Portugal, se tivermos um conjunto de pilares organizados para, na dimensão financeira, técnica e de avaliação, conseguir montar agendas e consórcios nacionais e europeus, teremos capacidade, no Fundo Europeu de Competitividade e também no Programa Horizonte Europa, de termos cada vez mais capacidade de levantarmos mais fundos centrais”, defendeu no Parlamento.

Como é se operacionaliza isso? “Os empresários partilham connosco as candidaturas, nós organizamos o financiamento com a nossa banca de investimento em modelo de sindicato bancário e os portugueses apresentam-se em Bruxelas com seleção nacional”, explicou Gonçalo Regalado.

BPF quer candidaturas pré-aprovadas nos fundos

O Banco Português de Fomento pretende aplicar aos fundos europeus a lógica das garantias pré-aprovadas que montou com a banca comercial e que permitiu que até agora já tenham sido atribuídas, “ao dia de hoje, 155 mil garantias pré-aprovadas no valor de 45 mil milhões de euros”, segundo Gonçalo Regalado.

“Se o fizermos também nos fundos europeus, com candidaturas pré-aprovadas, sistemas de gestão com custos, basicamente, como dizemos na gíria, lump sum [pagamento único feito de uma só vez], e vamos a medir resultados em vez de andar a pedir papelada, passaremos a ser um país com muito mais simplicidade, agilidade e impacto”, sublinhou o CEO do BPF

  •  

Governo autoriza reforço de 95 milhões de euros na garantia pública da CGD para crédito à habitação de jovens

CGD

O Governo autorizou esta terça-feira a Caixa Geral de Depósitos (CGD) a reforçar em 95 milhões de euros a garantia pública do crédito à habitação destinado à compra de casa própria permanente por jovens até aos 35 anos.

A autorização consta do Despacho n.º 12.739/2026, de 20 de outubro, publicado no Diário da República e emitido pelo Gabinete do Secretário de Estado do Tesouro e das Finanças.

O despacho, assinado por João da Silva Lopes, autoriza o pedido de reforço da garantia de carteira à CGD, “nos termos do n.º 3 do artigo 8.º da Portaria n.º 236-A/2024/1 (na sua redação atual), pelo montante adicional de 95 milhões de euros”, segundo o diploma.

“Incumbe ainda a Entidade do Tesouro e Finanças de confirmar o pedido e celebrar a respetiva adenda ao Contrato de Garantia”, acrescenta.

Esta medida enquadra-se no regime criado pelo Decreto-Lei n.º 44/2024, de 10 de julho (alterado pelo Decreto-Lei n.º 24/2025), que permite ao Estado prestar garantia pessoal a instituições de crédito para viabilizar a concessão de crédito à habitação própria permanente a jovens até aos 35 anos. O regime foi regulamentado por Portaria.

Desde a criação do instrumento, em julho de 2024, o montante máximo da garantia pública foi inicialmente fixado em 1,2 mil milhões de euros (Despacho n.º 13.588/2024). Posteriormente, o Governo reforçou a dotação por duas vezes: em 350 milhões de euros em setembro de 2025 e em 750 milhões de euros em abril de 2026. Com estes reforços, o montante total da garantia pública passou a ascender a 2,3 mil milhões de euros.

O despacho agora publicado sublinha a importância da medida para incentivar a acessibilidade da habitação aos jovens, considerando-a de manifesto interesse para a economia nacional. A autorização é apresentada como condição necessária para que a instituição que esgotou o seu limite de garantia possa dar continuidade à linha de crédito.


  •  

Falha na Google Cloud deixa clientes da Revolut sem acesso às contas e impede pagamentos

Uma falha informática que afeta os serviços da Google Cloud está a provocar perturbações na Revolut, impedindo clientes de vários países, incluindo Portugal, de acederem às contas, efetuarem pagamentos com cartões e realizarem outras operações bancárias.

A interrupção foi identificada na manhã desta terça-feira e está a afetar vários serviços da instituição financeira digital, com utilizadores a relatarem dificuldades em iniciar sessão na aplicação, consultar saldos, transferir dinheiro e levantar numerário em caixas automáticas.

A Revolut confirmou a ocorrência e garantiu que os fundos e os dados dos clientes estão seguros. “Estamos atualmente a enfrentar uma interrupção de serviço que afeta múltiplos serviços. Podemos confirmar que todo o dinheiro e dados dos nossos clientes estão seguros”, afirmou a empresa, que pediu desculpa pelos constrangimentos e indicou estar a trabalhar para restabelecer a normalidade.

Segundo a agência Reuters, uma pessoa familiarizada com o assunto confirmou que a falha da Revolut está relacionada com a interrupção dos serviços da Google Cloud na região de Londres. A tecnológica identificou erros e falhas intermitentes de rede na região europe-west2, que aloja o centro de dados londrino.

A avaria está também a afetar outros serviços e instituições financeiras. No Reino Unido, foram reportados problemas em plataformas bancárias do Lloyds Banking Group e dificuldades nos serviços de outras empresas, incluindo a Royal Mail e a transportadora DPD. Na Alemanha, o ING comunicou problemas de acesso à banca digital.

A dimensão exata do impacto na base de clientes da Revolut não foi divulgada. A empresa, que opera em vários mercados internacionais, não apresentou inicialmente um prazo para a recuperação integral dos serviços.

O incidente volta a colocar em evidência a dependência das instituições financeiras de fornecedores externos de infraestrutura tecnológica, nomeadamente serviços de computação em nuvem, cuja indisponibilidade pode afetar simultaneamente aplicações bancárias e outros serviços digitais.

  •  

Deutsche Bank acredita que IA pode atingir ‘superinteligência’ em 2030

O Deutsche Bank acredita que até 2030 os modelos de inteligência artificial (IA) com melhor desempenho teriam as qualidades de “superinteligência”, ou seja, seriam superiores aos especialistas humanos em todos os domínios.

“Estes seriam modelos de ponta: usá-los seria exatamente como reunir os melhores especialistas humanos numa sala para resolver qualquer problema de negócio. E os equivalentes dos modelos topo de gama de hoje estariam disponíveis, literalmente, em todo o lado, suficientemente comprimidos para serem executados em qualquer telemóvel, tablet ou portátil”, projeta o banco alemão.

A mesma instituição refere que no início de 2026 já existiam exemplos do que uma IA altamente capaz pode fazer. “Dão uma ideia de um mundo com superinteligência, mesmo que a realidade represente um salto muito maior, tanto quantitativa como qualitativamente. Neste ponto, a superinteligência marcaria uma rutura de paradigma, não uma versão mais rápida do que já temos. Em vez de simplesmente executar o que os humanos especificam, só que um pouco melhor, ela especificaria a própria tarefa”, descreve a nota.

Quanto ao custo este poderá tornar-se uma restrição “cada vez menor”, à medida que a inteligência artificial cada vez mais avançada se torna “acessível a preços acessíveis”.

O Deutsche Bank salienta que entre as tecnologias analisadas, “nenhuma se tornou mais barata tão rapidamente” como a IA, com o seu preço a “reduzir-se quase para metade” a cada trimestre nos últimos três anos, em termos comparáveis, ou 13 vezes por ano, segundo dados da Epoch. “Se estes sistemas puderem ser amplamente disponibilizados, as empresas poderão comprar mais serviços complexos, dispendiosos e raros de análise, design e engenharia do que compram hoje”, sublinha.

“Atividades anteriormente antieconómicas poderão tornar-se viáveis ​​​​e, num mercado competitivo, a poupança poderá ser passada para os clientes. O principal factor determinante será se a procura crescerá suficientemente rápido para preservar as margens de lucro. No entanto, uma capacidade superior, por si só, não conduz automaticamente à adoção de inteligência barata e abundante”, refere.

“Tarefas que ainda não se prestam à superinteligência, talvez por exigirem coordenação no mundo real, acabarão, por isso, por exigir preços significativamente mais elevados. Nesta altura, o trabalho cognitivo deixa de ser escasso e o estrangulamento passa a ser os ativos físicos e práticos que não podem ser criados apenas com mais poder computacional, como a eletricidade, os terrenos, o aço e as licenças”, perspetiva a instituição bancária.

  •  

Setor do crédito ao consumo alerta para incerteza com atraso de transposição de diretiva


A associação que representa as instituições de crédito ao consumo critica o atraso da transposição da diretiva europeia para a lei nacional, cujo projeto devia ter sido publicado há um ano, considerando que a incerteza em relação a este processo poderá levar a um desinvestimento estrangeiro no setor.

A Diretiva CCD II traz um novo regime jurídico para o crédito ao consumo para a lei nacional, com um reforço da proteção dos consumidores, e devia ter sido transposta até novembro do ano passado para entrar em vigor daqui a um mês.

Porém, quase um ano depois, a ASFAC não tem qualquer indicação relativamente ao projeto e calendário relativo ao processo de transposição da diretiva, uma incumbência do Ministério da Economia e da Direção-Geral do Consumidor.

“Receio que seja mais uma peça do puzzle que possa levar a um desinvestimento em Portugal”, alertou o diretor-geral da ASFAC, Duarte Gomes Pereira, esta terça-feira, num encontro com os jornalistas, justamente um mês antes da data que era suposto o novo regime entrar em vigor.

“Com esta incerteza temos um risco de desinvestimento estrangeiro”, acrescentou.

Entre outras alterações, a diretiva alarga para 100 mil euros o montante máximo dos créditos que passam a estar abrangidos pelo novo regime, face ao atual intervalo entre 200 euros e 75 mil euros, e traz um reforço da informação que a instituição de crédito tem de prestar ao cliente.

Soluções como o Buy Now Pay Later, que permite parcelar uma compra em várias prestações a pagar no futuro, também passam a estar abrangidos.

Duarte Gomes Pereira avisou ainda que o atraso acarreta riscos legais para o Estado português. “Quem fizer um crédito Buy Now, Pay Later e ficar sobreendividado, se o processo tivesse sido feito de acordo com o novo regime, teria sido realizada uma análise de insolvência do cliente e o crédito não teria sido concedido. O que acontece é que o cliente poderá queixar-se às instituições nacionais, ao Estado português com o argumento de que ‘Entrei em insolvência por um crédito que não me devia ter sido dado”, explica.

Segundo dados da ASFAC, apenas Portugal ainda não tem sequer qualquer projeto, sendo que Bruxelas já avisou duas vezes o país relativamente ao atraso no processo de transposição da diretiva.

“Nada se conhece do que o Estado irá fazer”, lamenta Duarte Gomes Pereira. “Do lado do ministério, já sou acusado de insistir demasiado. Todas as semanas pergunto como está o processo. Não vou deixar de ser um cão de fila e estar todas as semanas a perguntar”, declarou ainda o responsável.

As instituições associadas da ASFAC representam quase 70% do mercado de crédito ao consumo em Portugal.

  •  

Caixa tem mais 95 milhões de garantia pública para jovens

✇ECO
By: ECO

A Caixa Geral de Depósitos teve um reforço de 95 milhões de euros da garantia pública no crédito à habitação para os jovens, segundo um despacho publicado esta terça-feira em Diário da República.

O aumento da quota do banco público, o segundo desde o lançamento da linha no final de 2024, tem por base um pedido da própria instituição, depois de ter esgotado o montante que havia sido atribuído, e o facto de prever realizar mais operações neste segmento.

Lançada no final de 2024, a linha de garantia pública para jovens ascende agora a 2,4 mil milhões de euros. O esquema — criticado pelo Banco de Portugal — termina no final deste ano e o Orçamento do Estado para 2027 prevê já um prolongamento da medida, embora o ministro das Finanças tenha dito que essa extensão ainda terá de ser formalizada.

Segundo o Banco de Portugal, no final de junho de 2026, estavam utilizados 56% (1.146 milhões de euros) do montante total atribuído (àquela data) pelo Estado para garantia no âmbito deste regime.

Esta linha destina-se a jovens entre os 18 e os 35 anos que pretendam adquirir a sua primeira habitação própria permanente.

Para aceder a este mecanismo, os candidatos têm de cumprir cumulativamente vários requisitos, incluindo auferir rendimentos que não ultrapassem o 8.º escalão do IRS e não ser já proprietário de uma outra casa.

A garantia pública tem o intuito de ajudar a viabilizar o financiamento de um prédio urbano ou de fração autónoma de prédio urbano em transações até 450 mil euros. Este limite aplica-se ao valor mínimo entre o preço de aquisição e o valor da avaliação do imóvel.

O Estado garante até 15% do valor da transação do imóvel. Por exemplo, numa casa de 200 mil euros, a garantia do Estado pode ir até 30 mil euros. No entanto, esta percentagem é ajustada proporcionalmente se o banco financiar menos de 100% do valor da transação.

  •  

Caída global de Revolut: los usuarios no pueden acceder a sus cuentas ni pagar con tarjeta

Caída global de Revolut

La aplicación bancaria Revolut ha sufrido una caída global este martes que está impidiendo a numerosos usuarios acceder a sus cuentas y utilizar con normalidad distintos servicios financieros. La incidencia se ha dejado notar en España y otros países europeos, donde los clientes han comenzado a comunicar problemas al intentar abrir la aplicación o realizar operaciones.

El fallo afecta a varias funciones de la plataforma, entre ellas el acceso a la aplicación y, según los reportes de los usuarios, los pagos con tarjeta. La compañía ha reconocido la incidencia a través de sus canales oficiales de soporte y ha asegurado que su equipo técnico trabaja para recuperar el servicio lo antes posible.

Qué ha pasado con Revolut y por qué no funciona

Los clientes afectados se encuentran con errores al intentar entrar en la aplicación, consultar sus cuentas o realizar determinadas operaciones. Las quejas se han extendido a través de las redes sociales y las plataformas que recogen incidencias de servicios digitales, donde los usuarios han alertado de las dificultades para utilizar el neobanco.

Por el momento, Revolut no ha detallado públicamente la causa concreta del problema ni ha ofrecido una hora definitiva para la recuperación completa de sus servicios. La entidad ha indicado en sus redes sociales que "el dinero y los datos de nuestros clientes están seguros", ha pedido disculpas por las molestias ocasionadas y ha informado de que sus equipos de ingeniería están trabajando para restablecer el funcionamiento normal.

We are currently experiencing a service disruption affecting multiple services. We can confirm that all our customers’ money and data are safe. We’ve been working to fix the issue since it was identified this morning and apologise to anyone affected and for any inconvenience…

— Revolut (@Revolut) October 20, 2026

Qué pueden hacer los clientes mientras dura la caída

Mientras se resuelve la incidencia, conviene disponer de un método de pago alternativo, como una tarjeta de otra entidad bancaria o dinero en efectivo, especialmente si se necesita pagar en comercios. Si una transferencia o un pago aparece como pendiente, es recomendable comprobar su estado antes de volver a intentarlo para evitar posibles duplicidades.

También es aconsejable consultar los canales oficiales de Revolut para conocer las novedades sobre la incidencia y desconfiar de mensajes o enlaces no verificados que prometan solucionar el problema. Si la aplicación no funciona, reinstalarla no necesariamente resolverá el fallo ya que el origen se encuentra en los sistemas del servicio.

Cómo comprobar si Revolut ha recuperado el servicio

Para saber si la incidencia se ha solucionado, los usuarios pueden consultar la página oficial de estado de Revolut, donde la compañía informa de posibles interrupciones y de la disponibilidad de sus servicios. También es recomendable revisar sus perfiles oficiales en redes sociales, especialmente si persisten los problemas para iniciar sesión o realizar pagos.

En cualquier caso, si la aplicación vuelve a funcionar, conviene comprobar el historial de movimientos y verificar que los pagos o transferencias realizados durante la caída se hayan procesado correctamente. Si una operación sigue apareciendo como pendiente o se detecta un cargo duplicado, lo más prudente es contactar con el servicio de atención al cliente de Revolut antes de volver a realizarla.

  •  

Quase 60% da riqueza do país nas mãos dos 10% mais ricos

Dados do Banco de Portugal revelam que o decil da população que tem mais património concentra cerca de 60% da riqueza acumulada no país. Famílias abaixo da mediana têm apenas 6%.

© ANTÓNIO COTRIM/LUSA

Riqueza tem crescido desde 2010 e, no final de 2025, totalizava 1.196 mil milhões de euros
  •  

Revolut restablece sus servicios tras la caída de Google Cloud que ha impedido a los clientes acceder a sus cuentas

Revolut ha restablecido todos sus servicios después de sufrir una caída que ha impedido operar con normalidad a sus clientes durante la mayor parte de este martes. La incidencia, provocada por una caída de los sistemas de Google Cloud, ha afectado a los pagos con tarjeta, las transferencias, las retiradas de efectivo y el acceso a las cuentas o a la operativa en Bolsa, entre otros.

Seguir leyendo

© Hiba Kola (REUTERS)

Oficinas de Revolut en Londres.
  •  

Espanhol Banca March chega a Portugal em 2027 com centro de negócios em Lisboa


O banco espanhol Banca March vai iniciar operações em Portugal no início do próximo ano, com a abertura de um centro de negócios na Praça Duque de Saldanha, em Lisboa, no âmbito de uma estratégia de expansão internacional assente numa nova filial no Luxemburgo.

Em comunicado, a instituição financeira, especializada em banca privada e aconselhamento a empresas, anunciou que vai começar a operar com licença bancária própria no Luxemburgo a 1 de janeiro de 2027. A atual sucursal, aberta no Grão-Ducado em 2012, passará a filial, que servirá de base “operacional, jurídica e estratégica” para o crescimento do banco fora de Espanha.

A presença em Portugal será assegurada através de uma sucursal dependente da nova filial luxemburguesa. Segundo o banco, esta estrutura permitirá reforçar a “capacidade de desenvolvimento” e a “distribuição internacional” de produtos de investimento, incluindo ao abrigo do enquadramento regulamentar europeu aplicável aos organismos de investimento coletivo em valores mobiliários (UCITS).

O Banca March pretende também alargar a “oferta de produtos de investimento alternativo” e os “canais de comercialização das [suas] soluções de coinvestimento”, que permitem aos clientes investir nos mesmos produtos que a própria instituição.

A instituição espanhola não adianta, no comunicado, o montante do investimento previsto para a operação em Portugal, nem o número de trabalhadores que pretende contratar para o centro de negócios de Lisboa.

Luxemburgo como plataforma de expansão

A transformação da operação no Luxemburgo numa filial com licença bancária própria é apresentada pelo Banca March como um passo estratégico para reforçar a sua presença internacional, através de crescimento orgânico e de possíveis integrações.

“Trata-se de um movimento estratégico de grande alcance para o Banca March”, afirmou José Manuel Arcenegui, presidente do Banca March Luxemburgo, citado no comunicado. O responsável defende que a nova estrutura permitirá levar a outros mercados o modelo de negócio do banco, assente na solvência, especialização e acompanhamento local.

A expansão será apoiada pela plataforma tecnológica desenvolvida pelo centro de alta especialização do banco, situado em Palma, nas Ilhas Baleares. A infraestrutura permitirá ainda integrar as posições financeiras dos clientes e disponibilizar uma visão global do património, bem como capacidades operacionais em diferentes jurisdições.

O Banca March, que se apresenta como o único banco espanhol com capital integralmente familiar, celebra este ano o seu centenário. A instituição pretende reforçar a oferta de serviços de banca privada e patrimonial, respondendo à procura de aconselhamento e de oportunidades de investimento em mercados internacionais.

  •  

El juez paraliza el desahucio de la hermana del cantante de Els Pets. “No somos morosos”

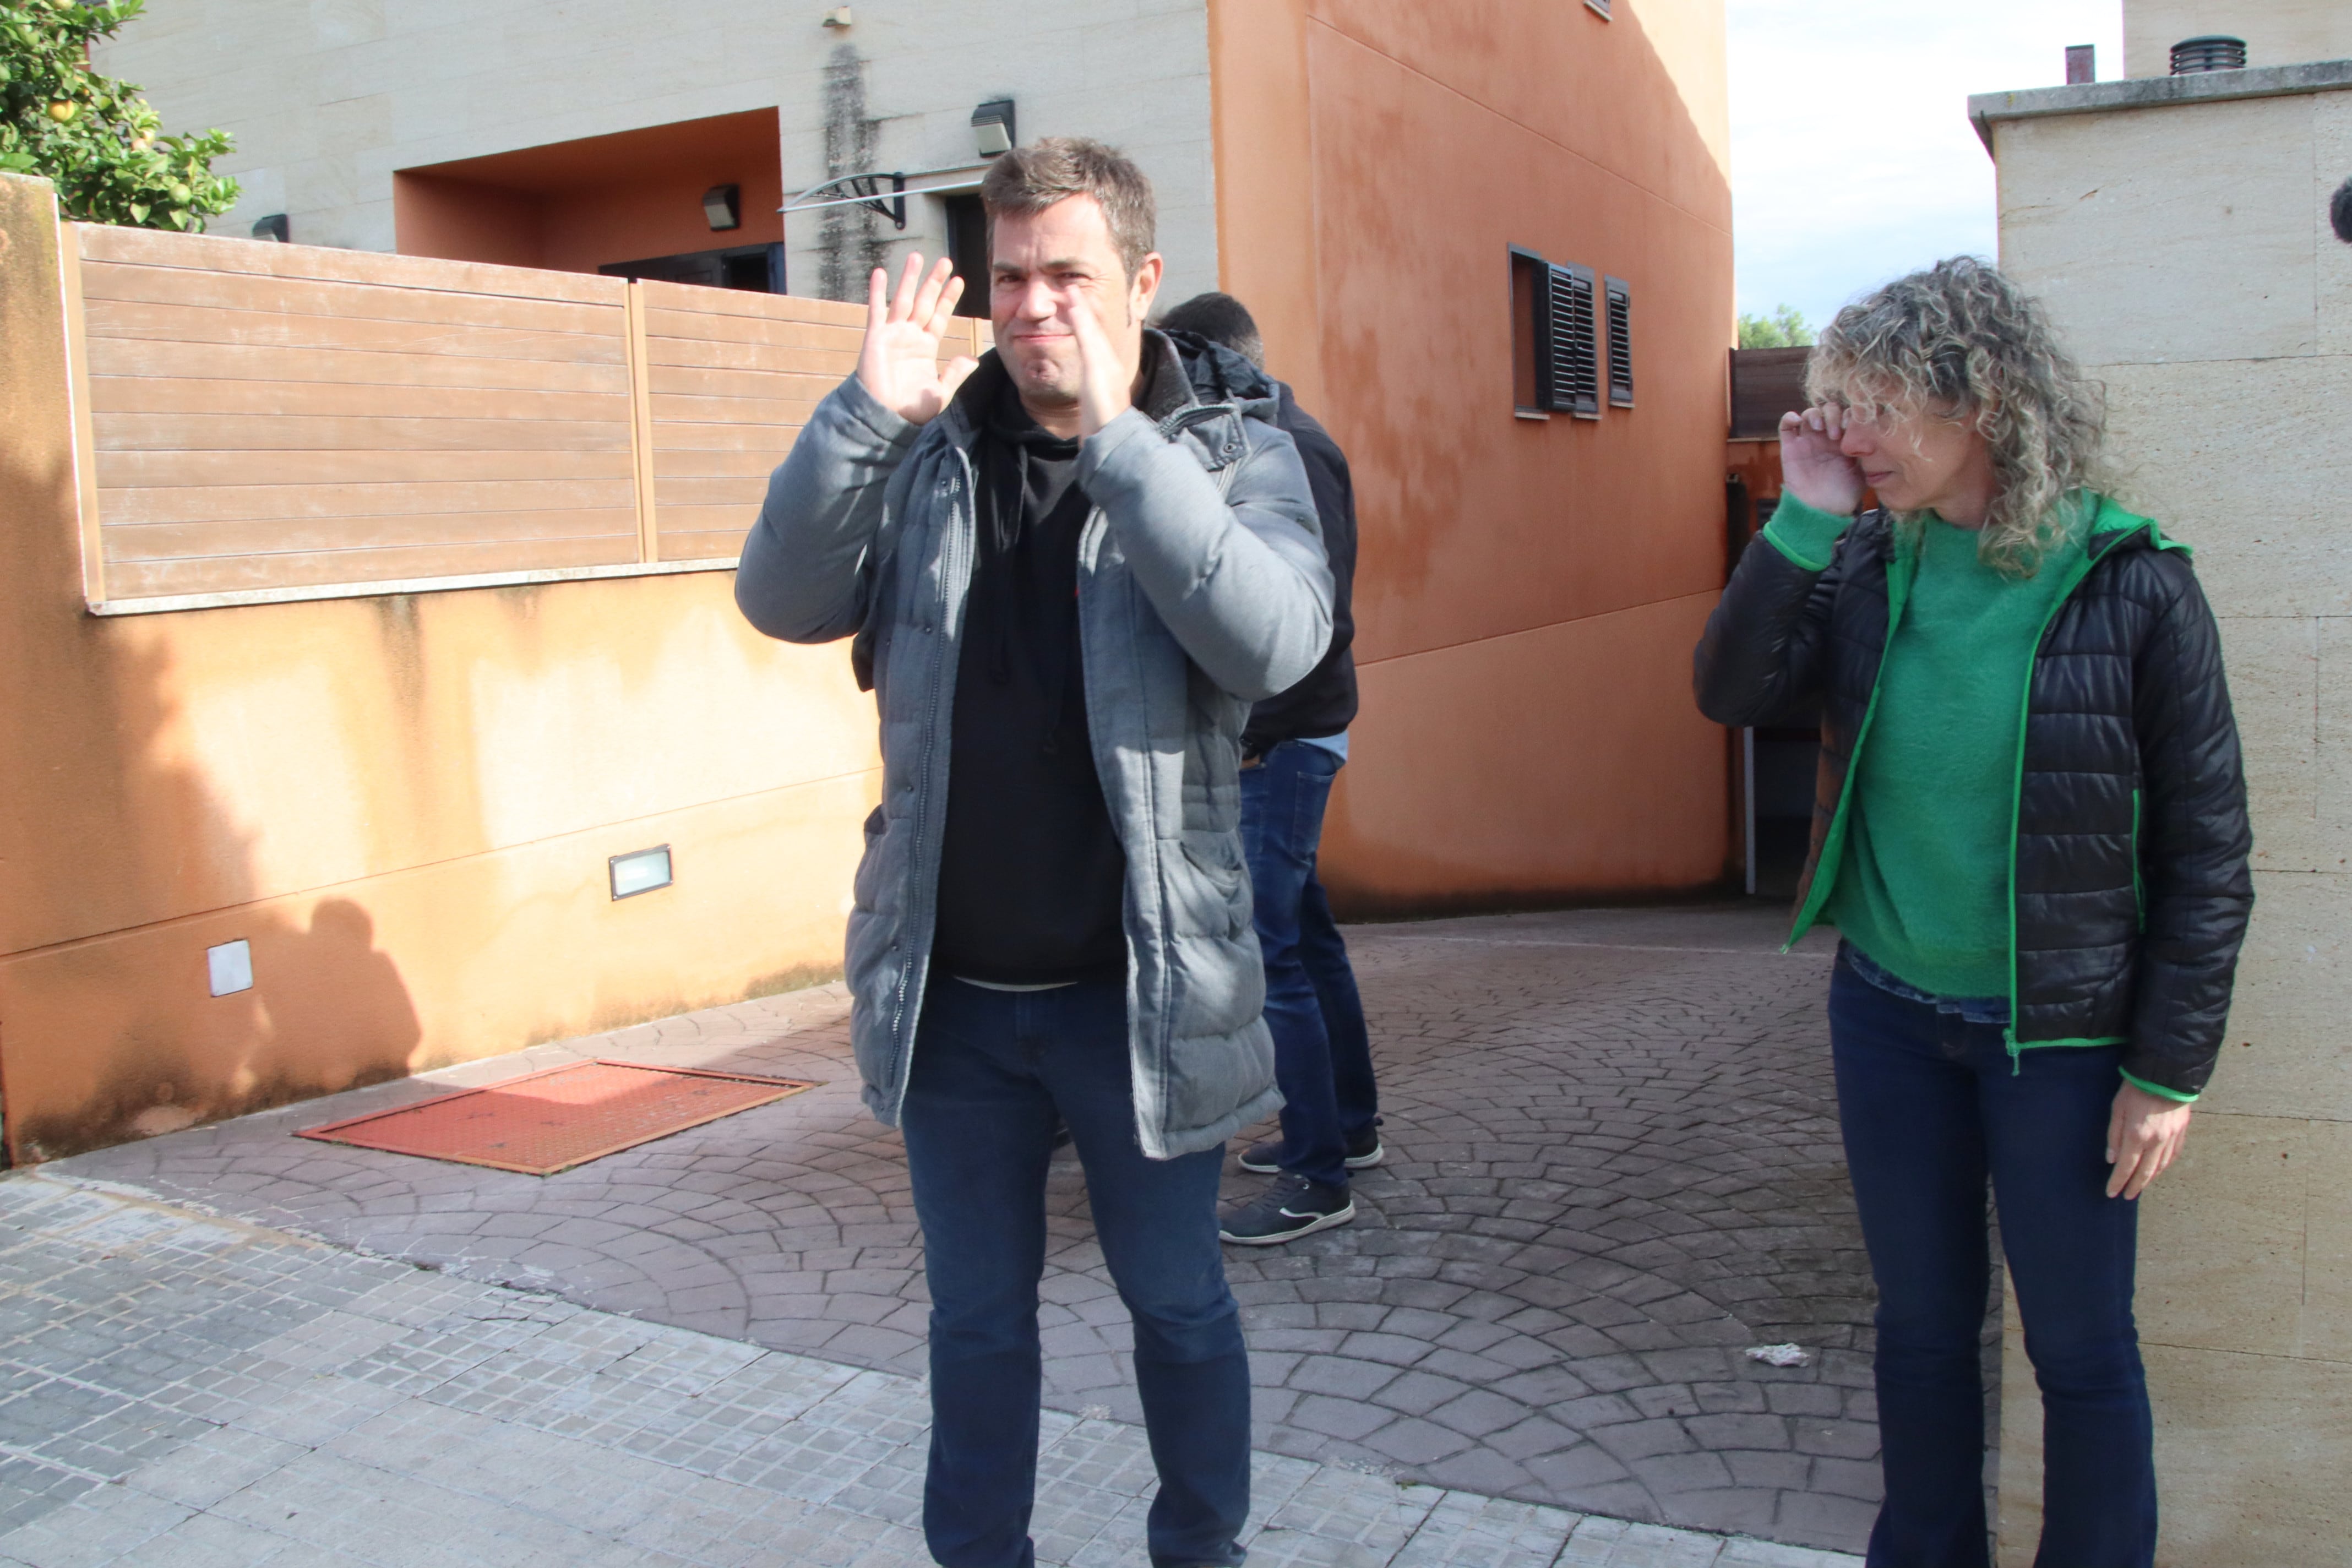
El juez ha paralizado este martes el desahucio de una veintena de familias de La Riera de Gaià (Tarragona), que se enfrentaban a tener que dejar las viviendas en las que residen desde hace 13 años en régimen de alquiler. Según fuentes de la Sareb (propietaria de esas casas), el aplazamiento se ha producido después de que haya pedido tiempo al juez para estudiar la situación de los inquilinos. El presidente de la Generalitat, Salvador Illa, ha anticipado esa decisión de la empresa pública poco antes en Catalunya Ràdio.

Seguir leyendo

Francesc Ramon y Anna Gavaldà, en el momento de saber que el desahucio había sido suspendido.
  •  

Un fallo de Google Cloud en Europa provoca una caída global en aplicaciones como la de Revolut que impide los pagos con tarjeta

La entidad de banca digital reconoce estar trabajando en solucionar el problema, que estaría afectando a millones de usuarios en el centro de Europa Leer

La entidad de banca digital reconoce estar trabajando en solucionar el problema, que estaría afectando a millones de usuarios en el centro de Europa
  •  

Euribor sobe de novo a três, a seis e a 12 meses

euribor a 6 meses

A taxa Euribor subiu hoje novamente a três, a seis e a 12 meses em relação a segunda-feira.

A taxa Euribor a seis meses, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, avançou hoje, ao ser fixada em 3,017%, mais 0,023 pontos percentuais que na segunda-feira.

Dados do Banco de Portugal (BdP) referentes a agosto indicam que a Euribor a seis meses representava 40,3% do ‘stock’ de empréstimos para a habitação própria permanente com taxa variável.

Os mesmos dados indicam que as Euribor a 12 e a três meses representavam 31,03% e 24,27%, respetivamente.

No prazo de 12 meses, a taxa Euribor também subiu hoje, para 3,245%, mais 0,012 pontos que na véspera.

A Euribor a três meses avançou hoje, ao ser fixada em 2,646%, mais 0,003 pontos.

Em 10 de setembro, como esperado pelos mercados, o Banco Central Europeu (BCE) subiu as taxas diretoras, em 25 pontos base, depois de as ter mantido em julho.

Em junho, o BCE tinha subido, pela primeira vez desde setembro de 2023, as taxas diretoras, designadamente 25 pontos base, depois de as manter em abril, pela sétima reunião consecutiva e de oito reduções desde que a entidade iniciou o ciclo de cortes em junho de 2024.

A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt.

As Euribor são fixadas pela média das taxas às quais um conjunto de 21 bancos da zona euro está disposto a emprestar dinheiro entre si no mercado interbancário.

  •  
❌